Emerging Markets
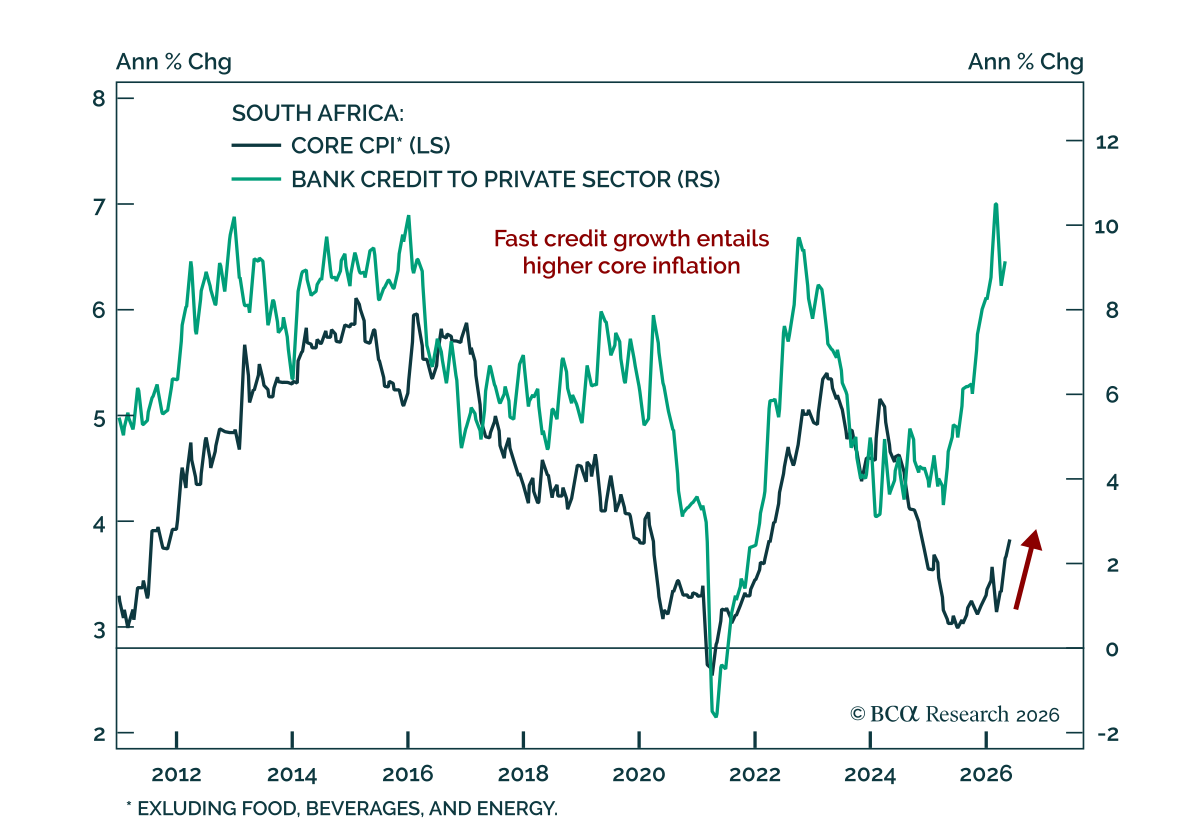
南アフリカのスタグフレーション傾向 南アフリカのスタグフレーション傾向 当社の EM strategistsは、南アフリカの資産がスタグフレーション的な圧迫に脆弱であると警告している。改革の取り組みは意欲的であるが、インフレの上昇と成長の鈍化に直面しているため、具体化は遅れている。エネルギーと食品の価格上昇、信用の拡大や財政支出の増加がいずれもインフレ押上げに寄与している。設備投資が低水準で弱含んでいるため生産性は停滞し、景気はインフレに対して脆弱になっている。…
South Africa’s ambitious reform agenda will take time to bear fruit. Meanwhile, the country faces a stagflationary squeeze as inflation rises while growth slows. South African stocks, bonds, and currency are all vulnerable.
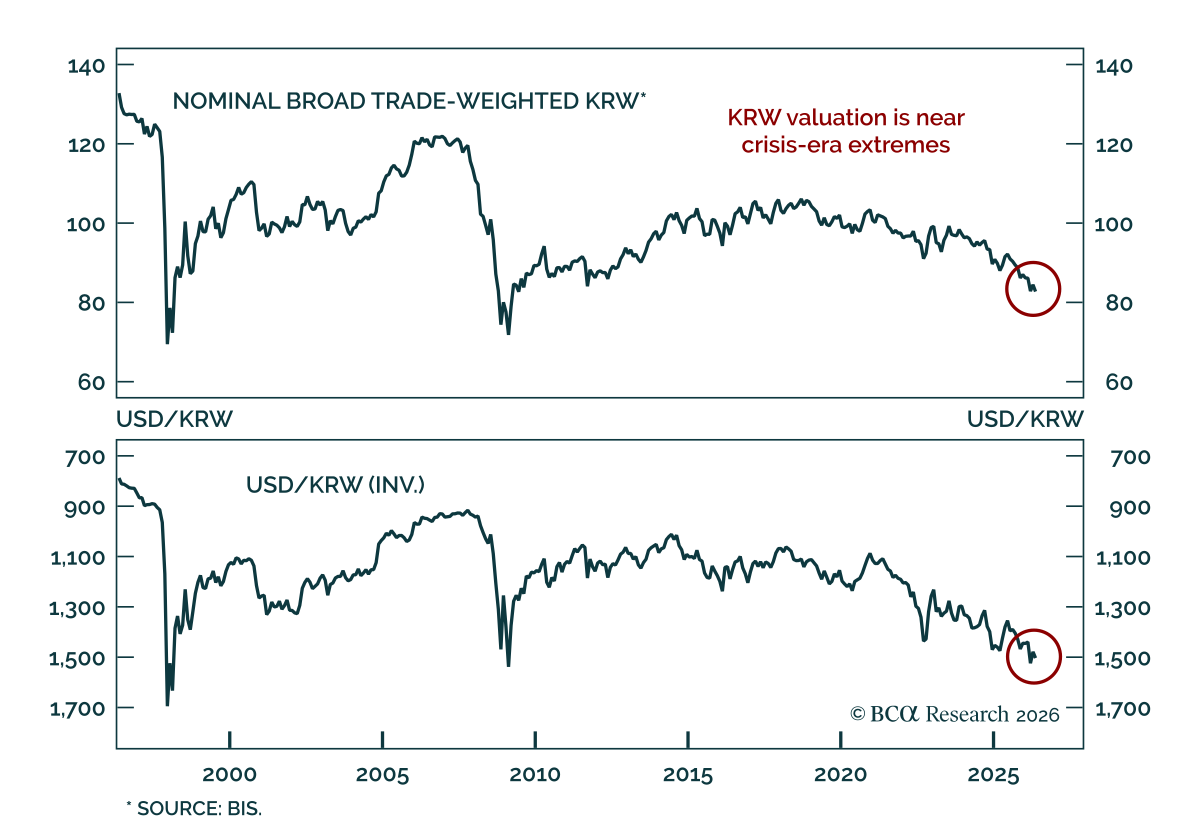
Our FX and EM strategists see the Korean won as increasingly mispriced, and recommend positioning for appreciation. KRW weakness is driven by unfavorable portfolio flows, not by any deterioration in Korea's growth or external position. Flow-driven weakness of…
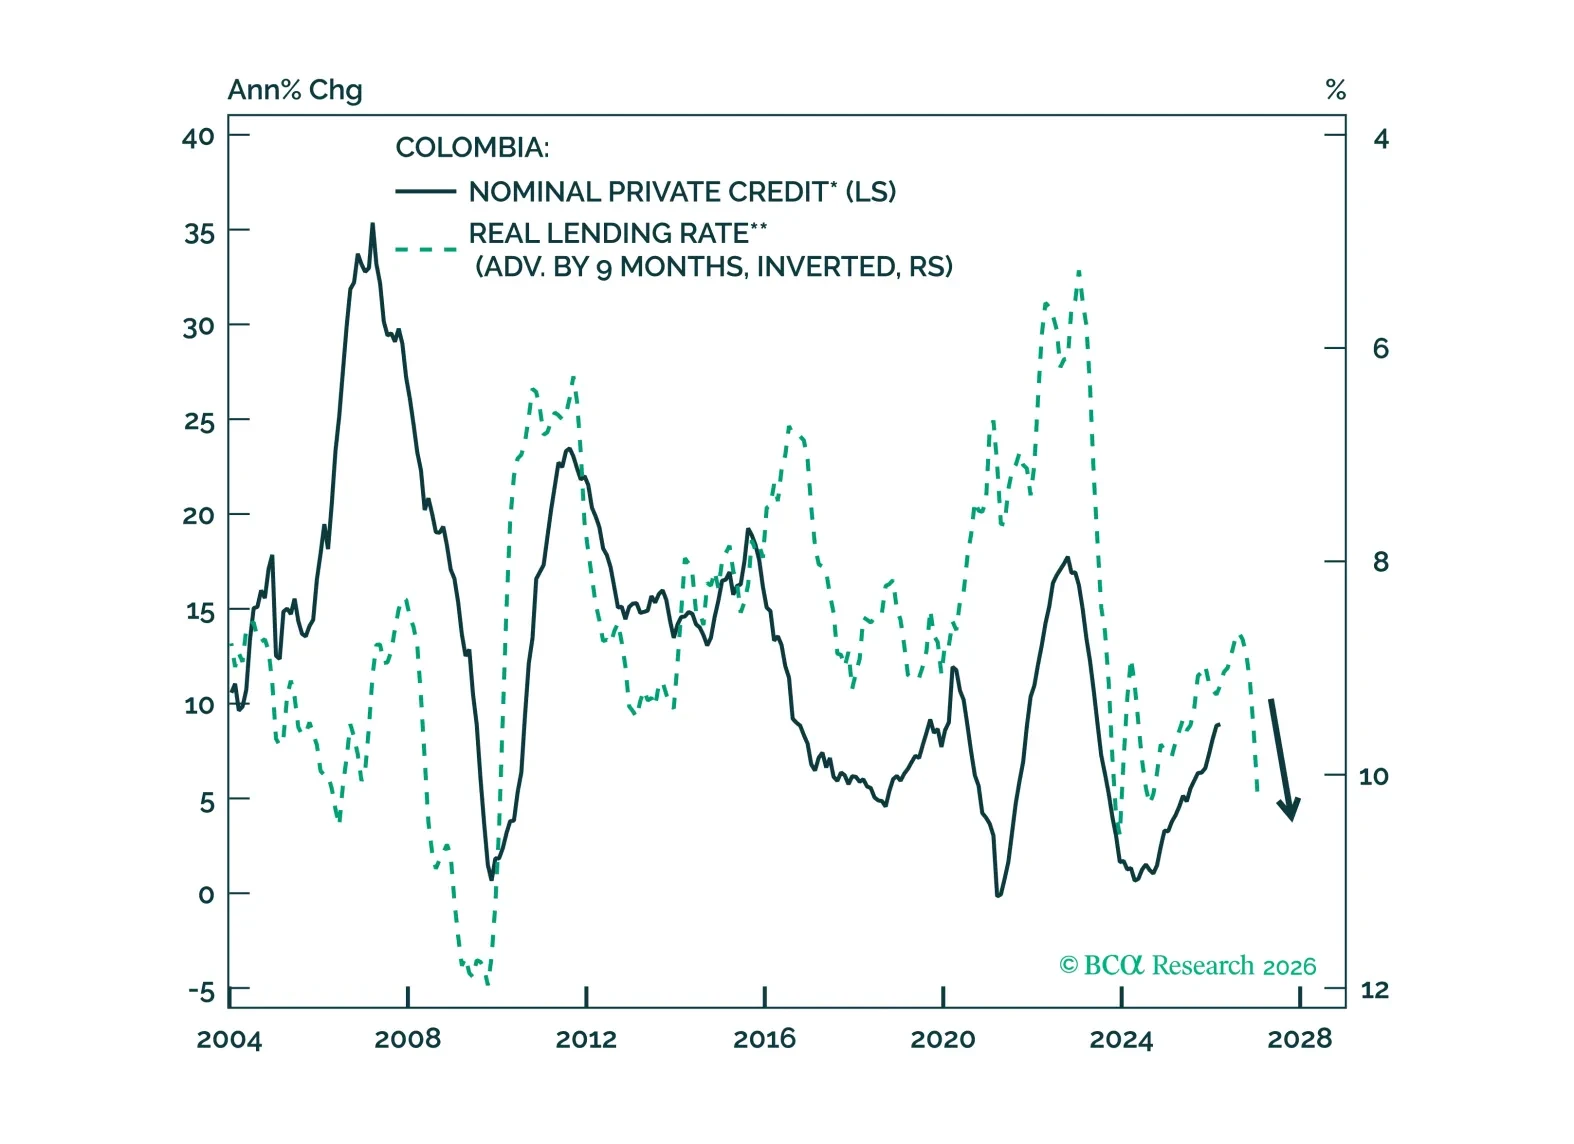
コロンビアの金融市場のラリーは持続性が短い。選挙で右派政権が誕生するが、インフレや財政面の問題、国際収支の脆弱性を解消することはできない。短期的なラリーを活用して、コロンビアのフィクスト・インカムとエクイティを格下げせよ。
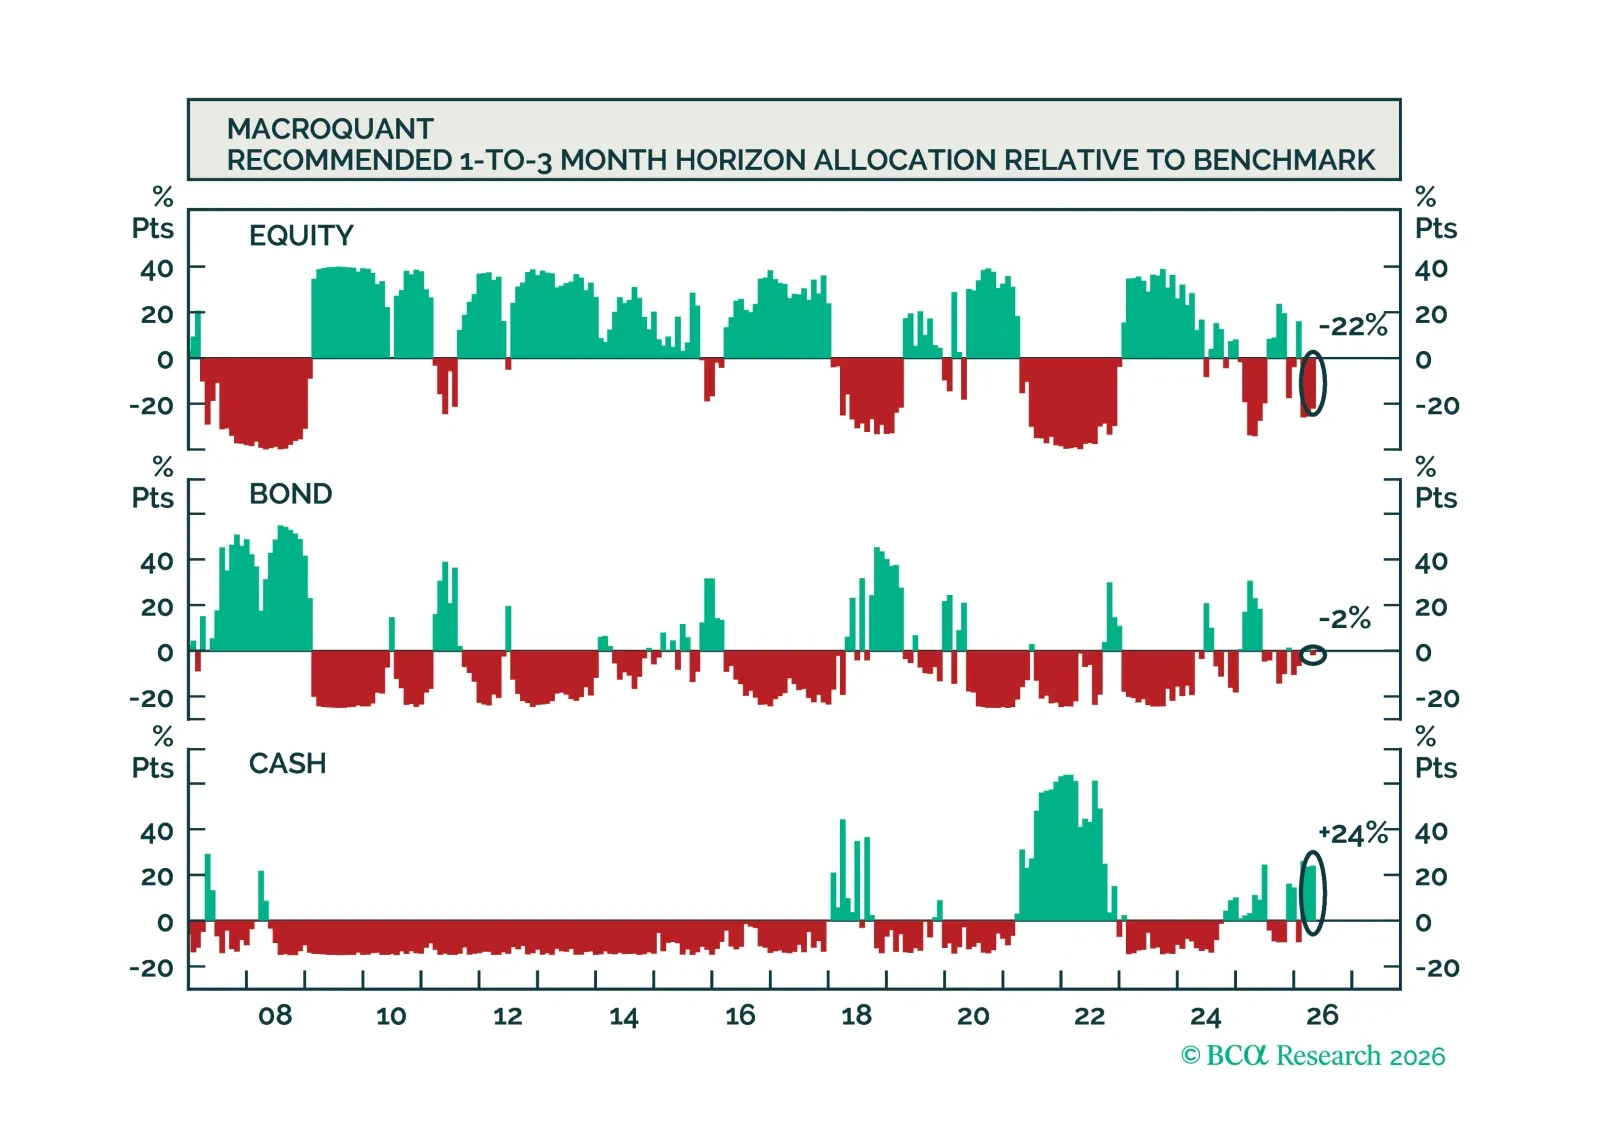
マクロクォントはエクイティに対してわずかにアンダーウェイトのポジションを推奨し、フィクスト・インカム・ポートフォリオではベンチマークより短めのデュレーション姿勢を好み、米ドルに非常に強気で、ゴールドをアンダーウェイトに格下げし、カッパーをオーバーウェイトに格上げし、原油に対しては依然として非常に強気である。
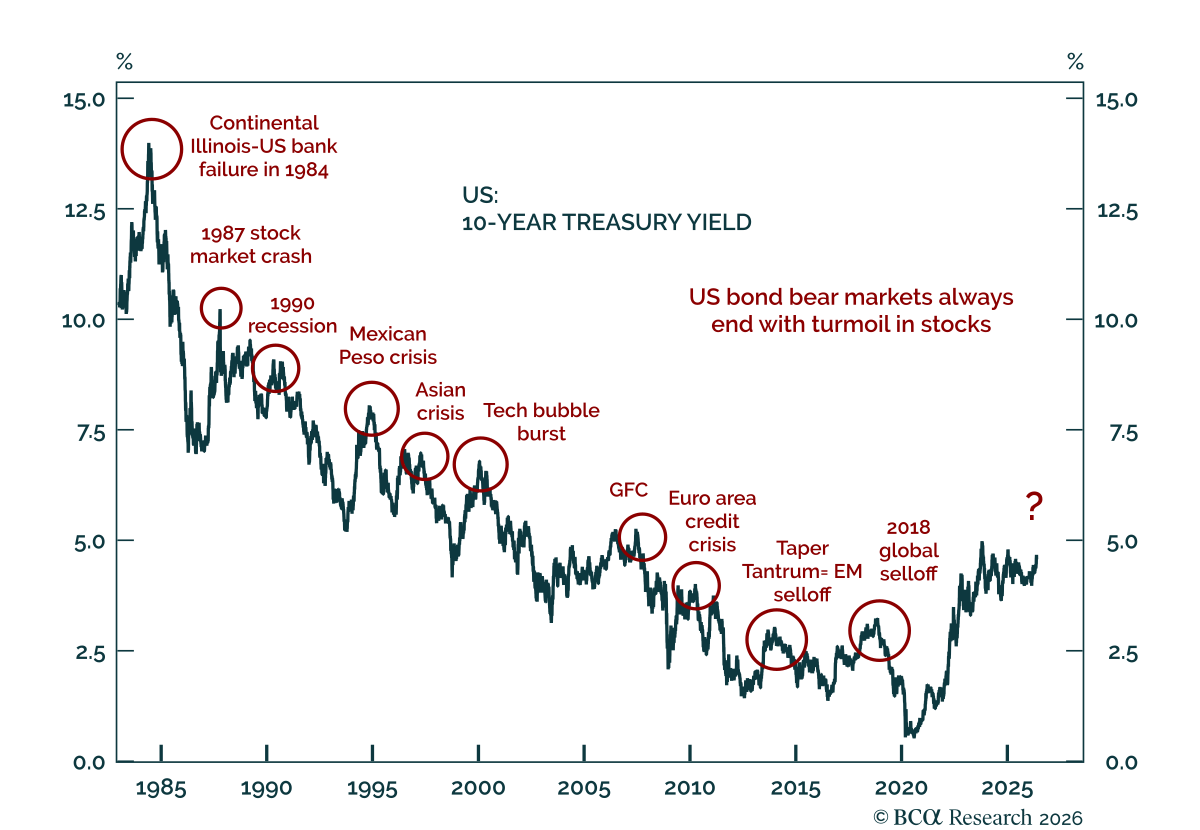
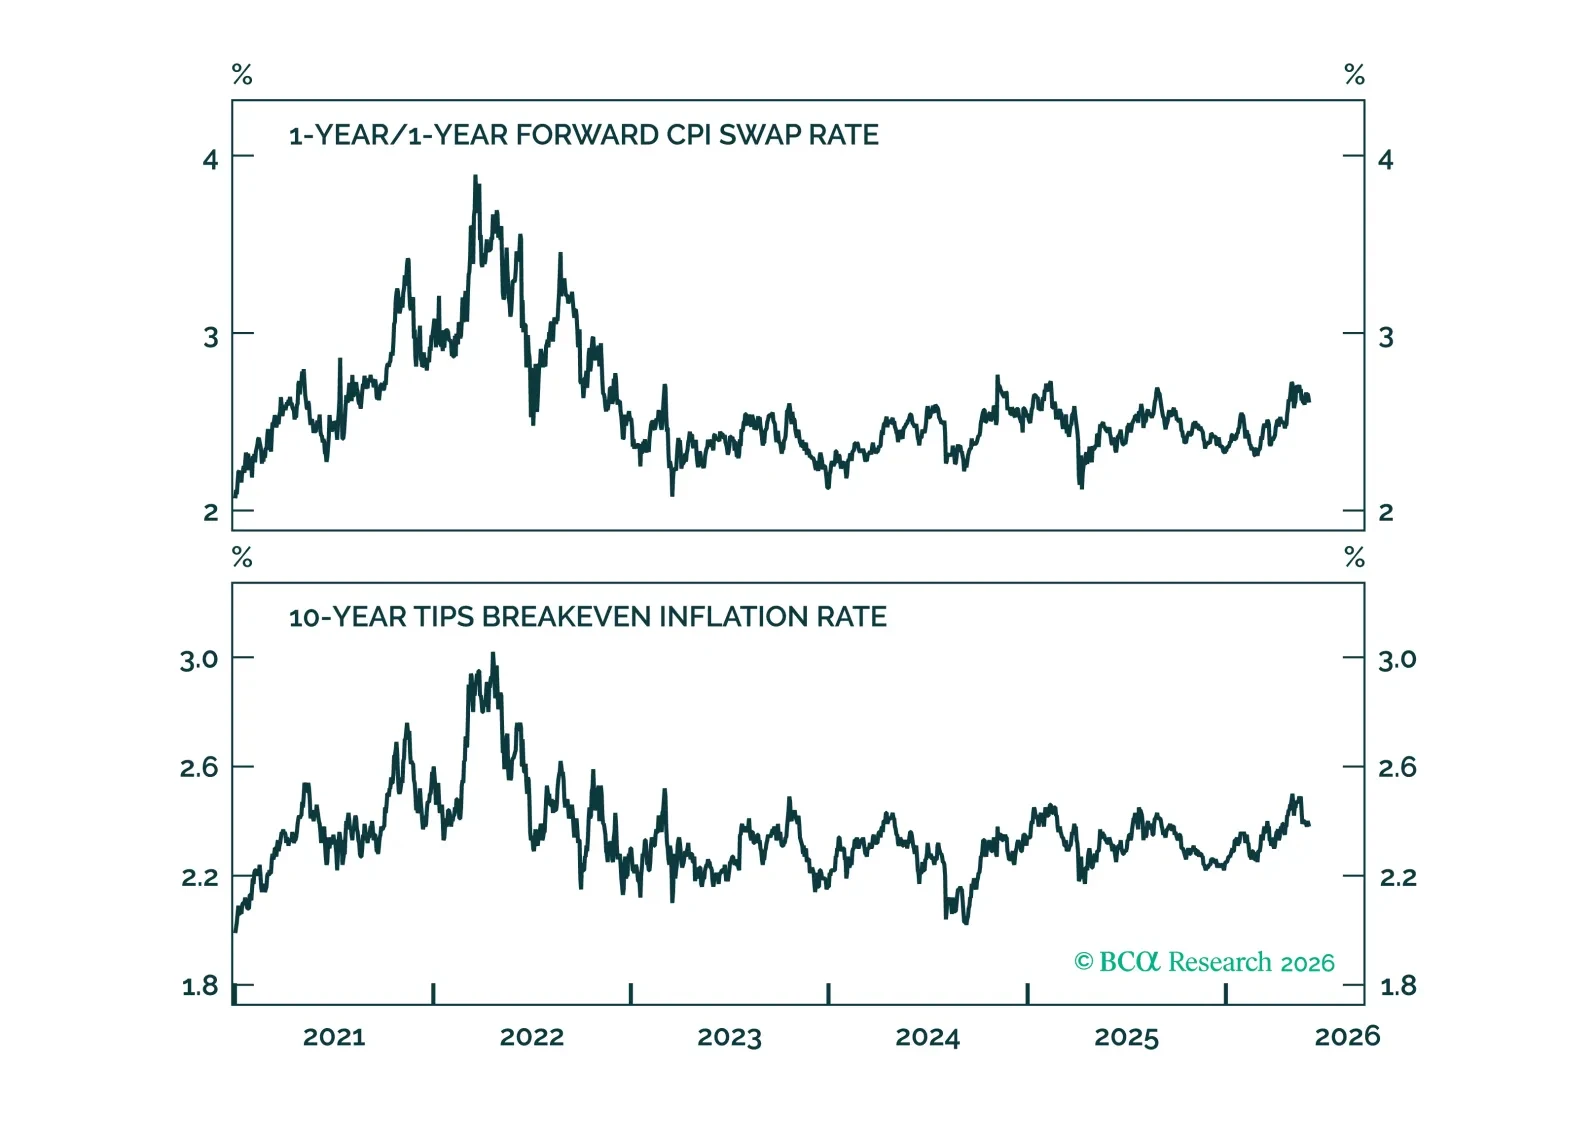
株式と債券は衝突コースにある 株式と債券は衝突コースにある 当社の EMストラテジスト は、米国の債券ベアマーケットは歴史的に主要な経済的または金融的混乱の後にのみ終わると主張しており、今回のサイクルも例外ではないと見ています。 当社の同僚は 米国株式と債券が衝突コースにあり、金利を大幅に低下させるのに十分なインフレ鈍化圧力を生むのは株式の大幅下落だけだと考えています。…
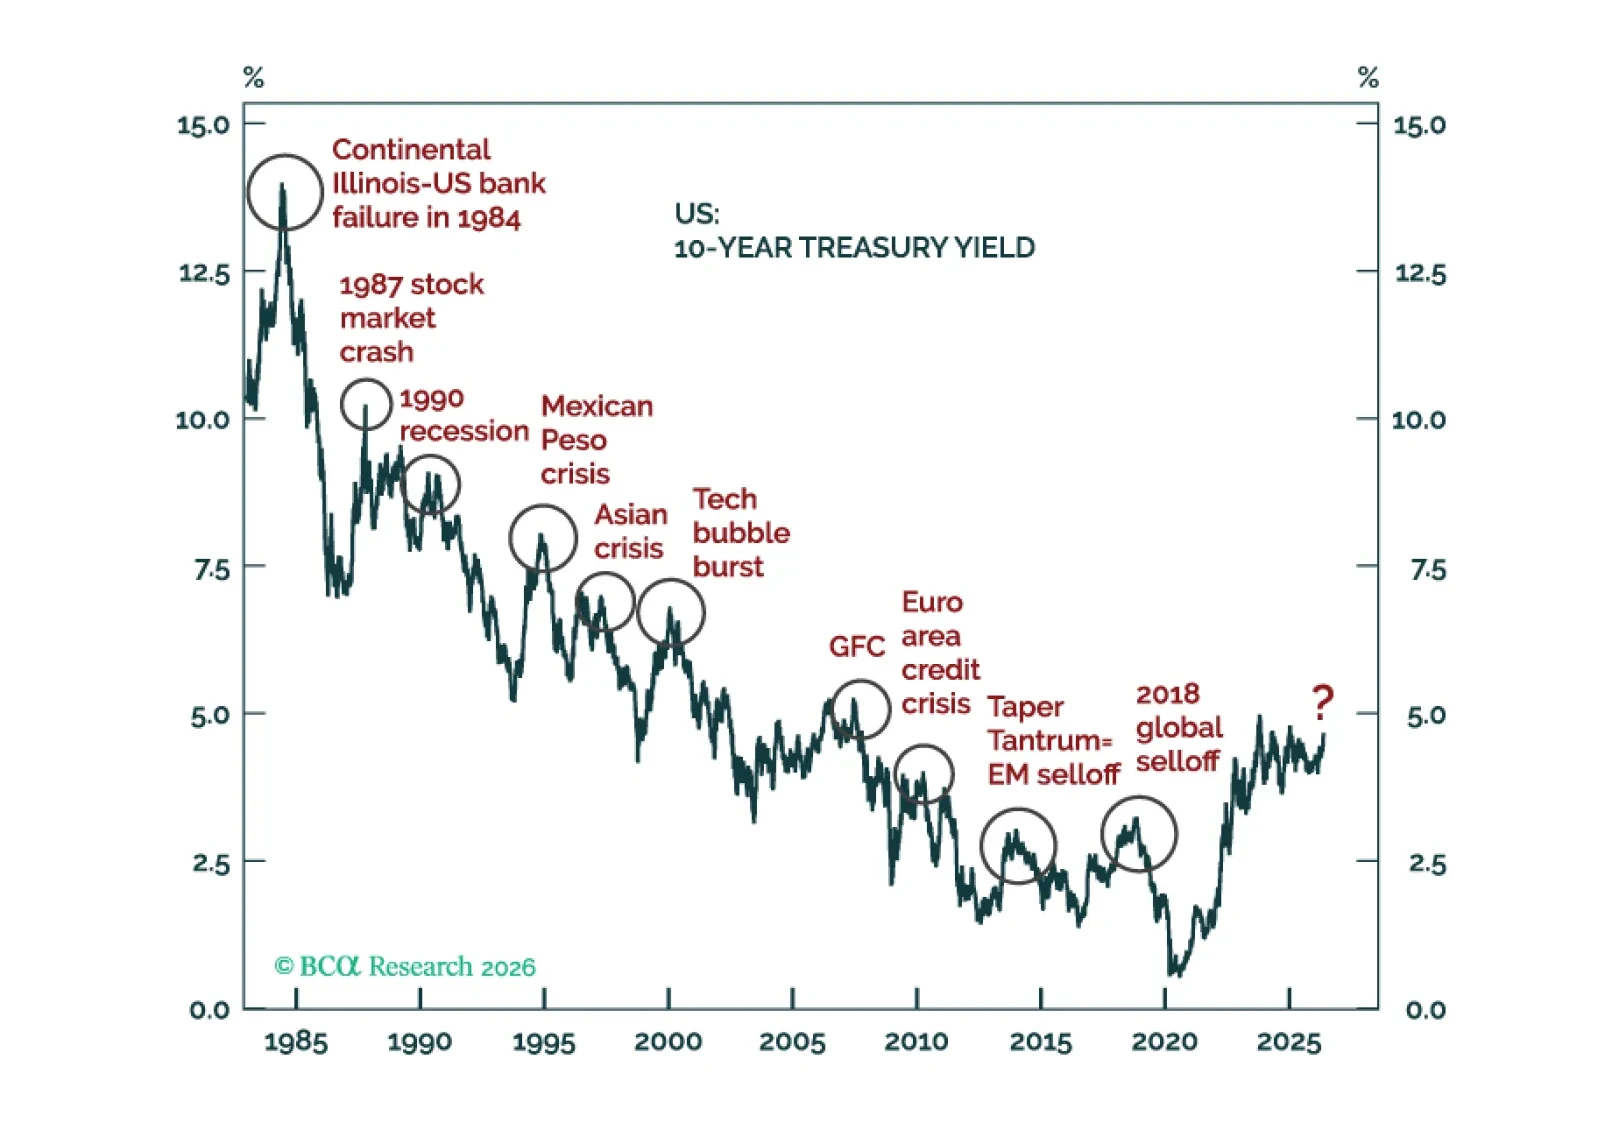
米国のエクイティと債券は衝突コースにある。債券利回りをかなり低下させ得るのは、大きなエクイティ売りだけだ。グローバル・エクイティのリスク・リワードは魅力に乏しい。ドルは短期的には堅調だが、中期・長期の見通しは依然として弱気だ。
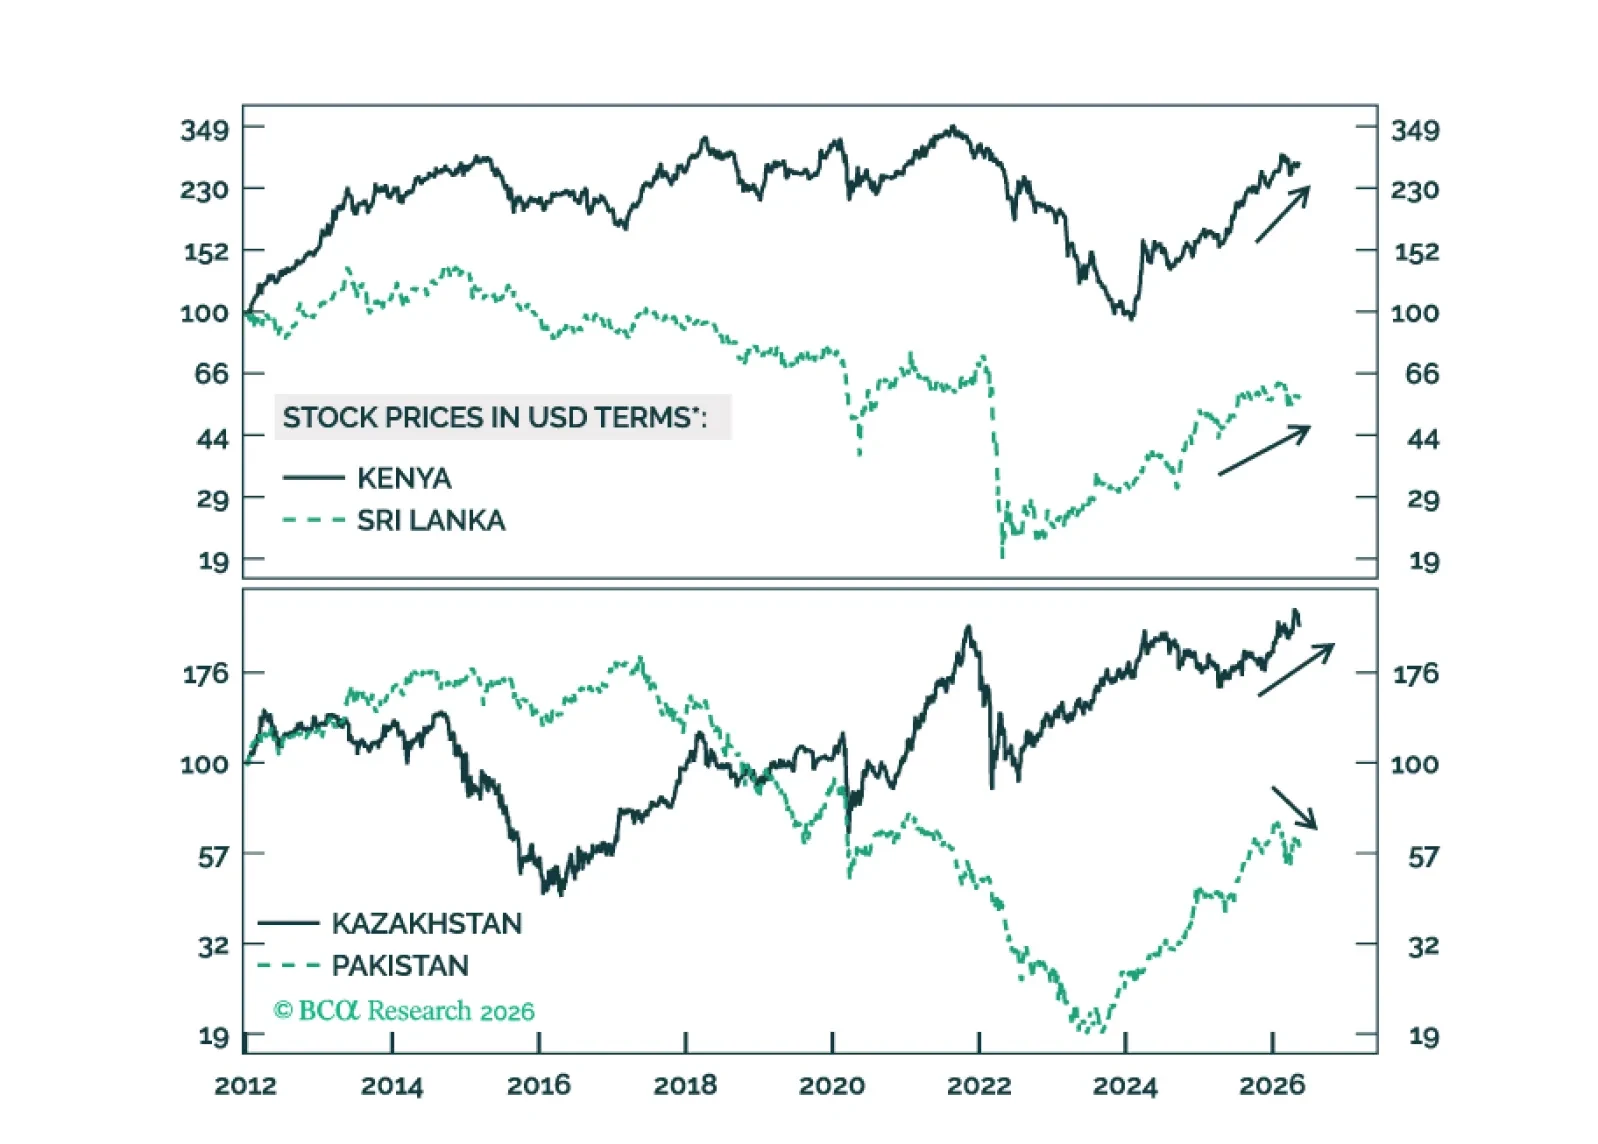
フロンティア市場間の乖離は拡大する可能性が高い。ケニア、カザフスタン、スリランカはアウトパフォームしやすい一方、パキスタンは脆弱だ。この乖離を捉えるためのいくつかのトレード・アイデアを提示する。