Economy
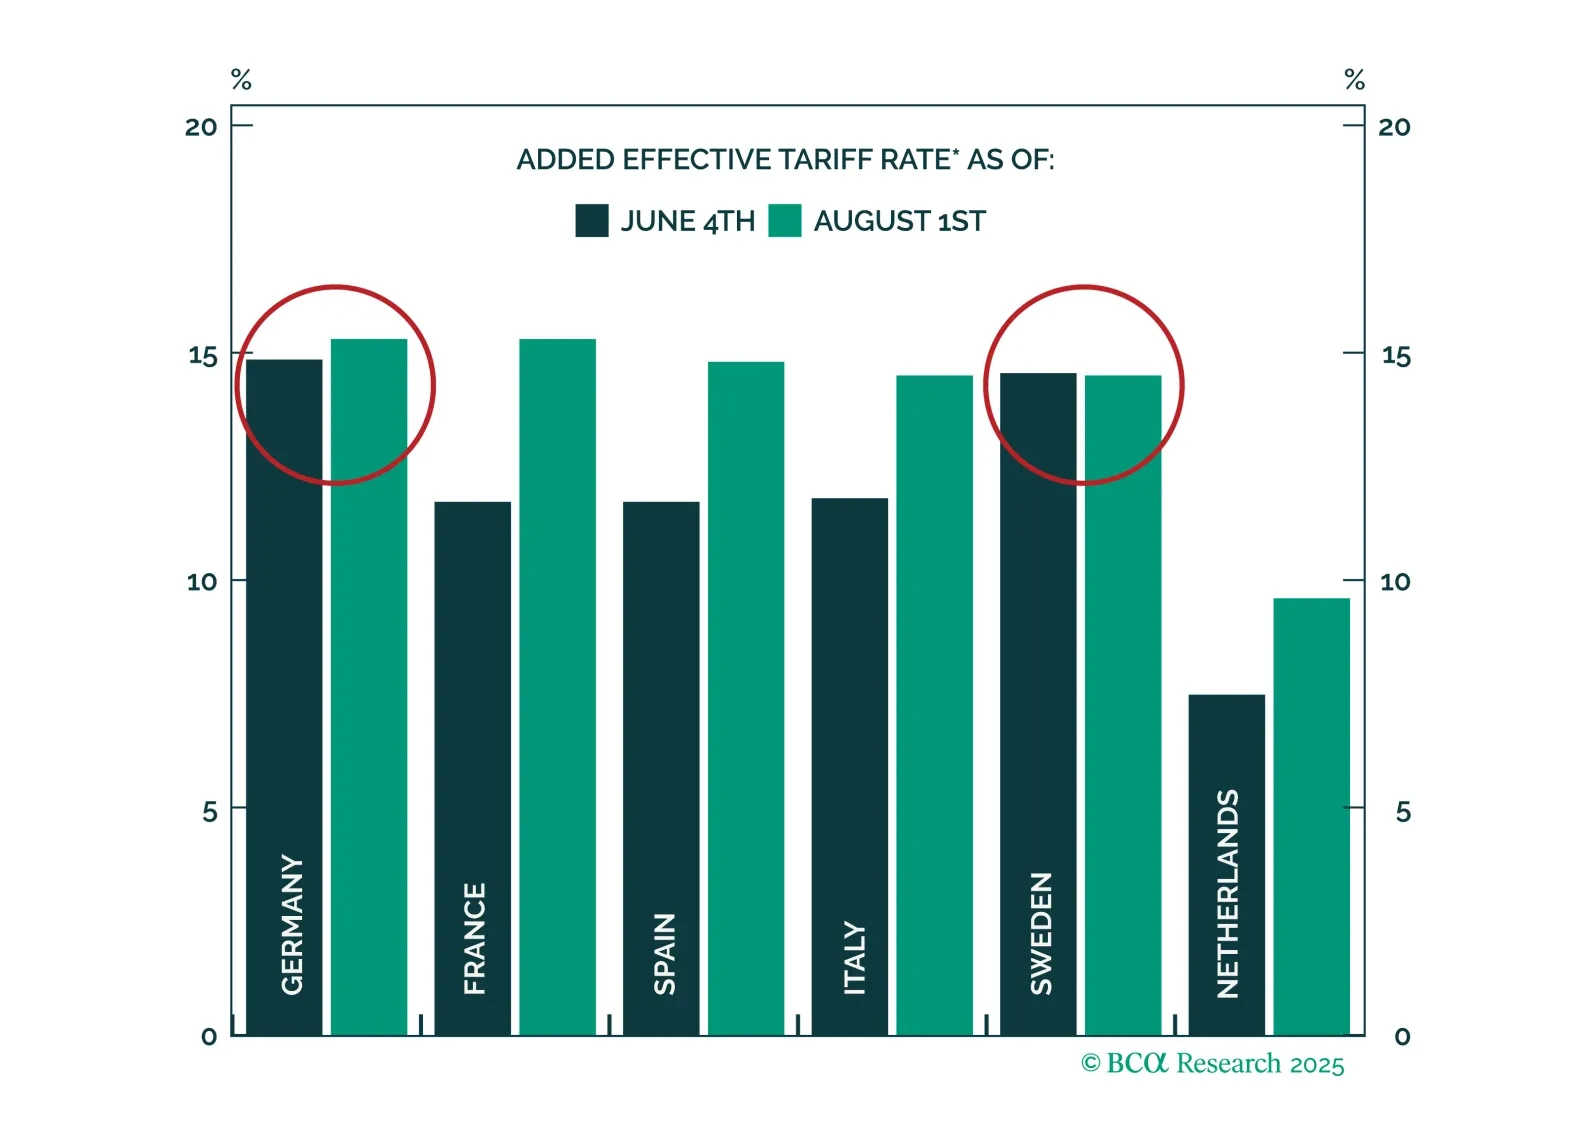
米国の関税は、ユーロ圏で進行中の低インフレ経済の回復を妨げることはありません。投資家はヨーロッパ株式をオーバーウェイトし、関税の影響を受けにくい市場の部分に焦点を当てるべきです。
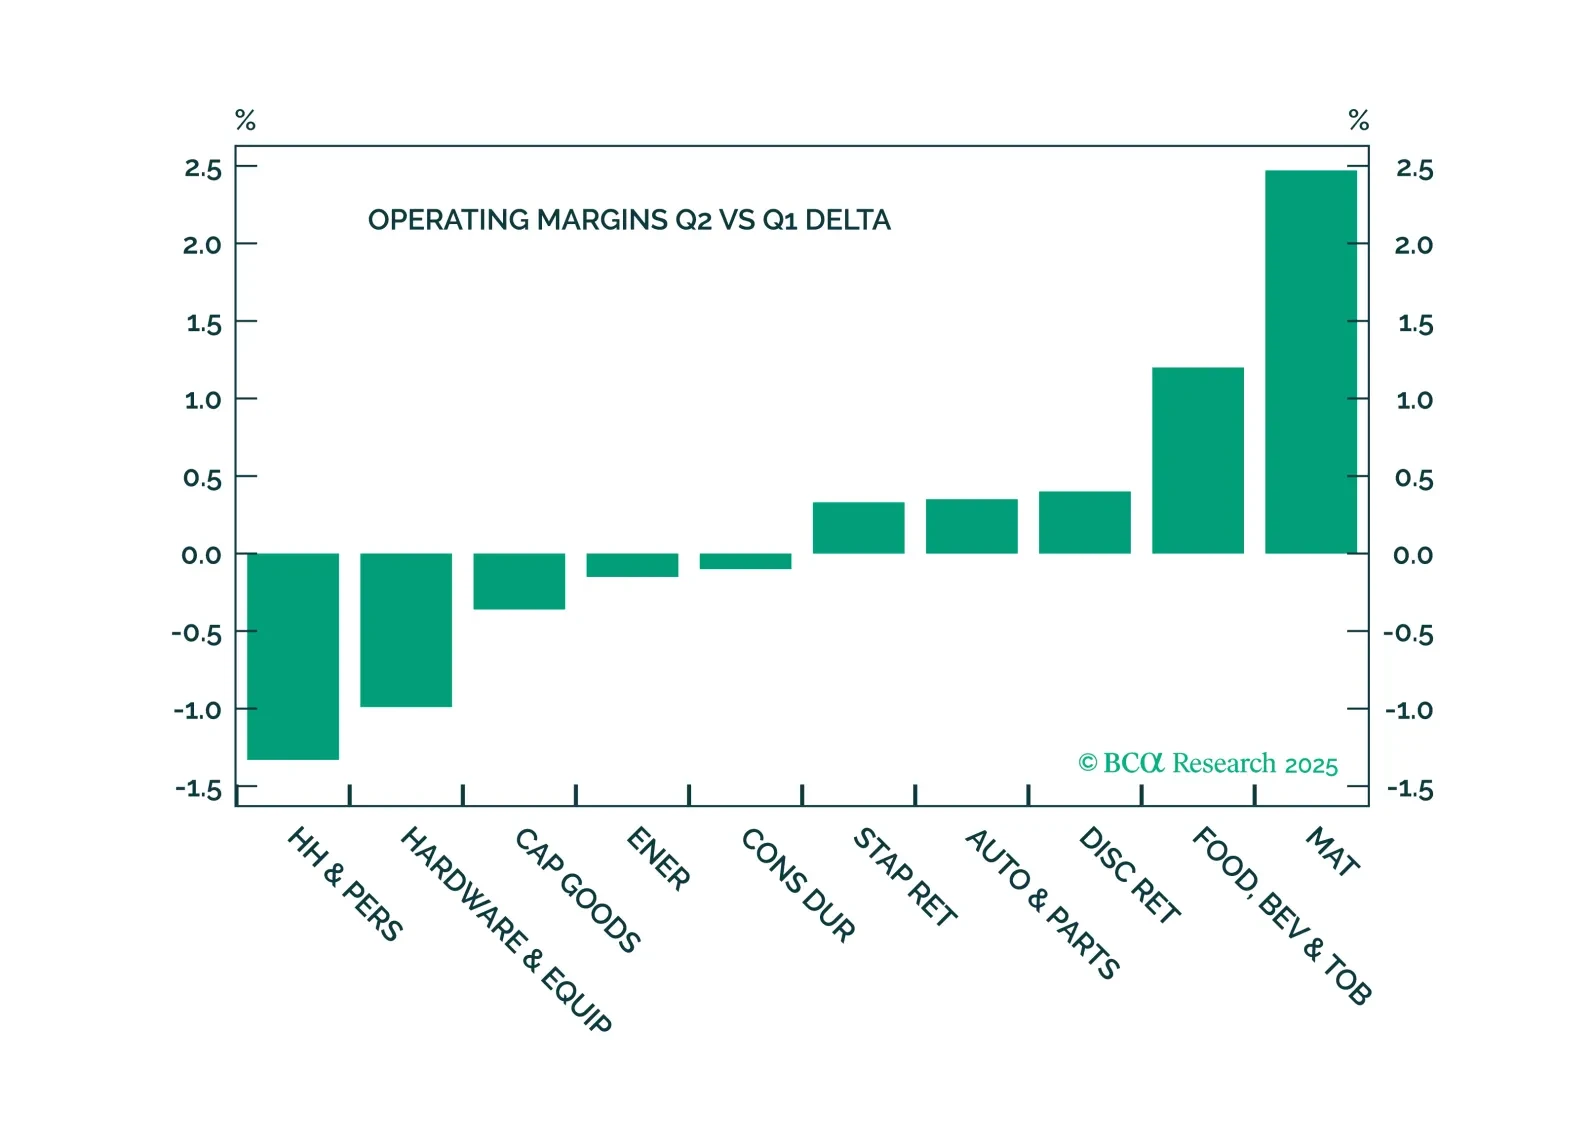
第2四半期の決算シーズンは、堅調な利益と売上高の成長、そして強靭な利益率を示し、アメリカ企業が健全であり、経済的不確実性を乗り越える能力を持ち、新たな貿易関税の影響を軽減することができると投資家に安心感を与えました。見通しは概ね良好ですが、重要な注意点が一つあります。それは、関税の全面的な影響がまだ本格化していないという点です。
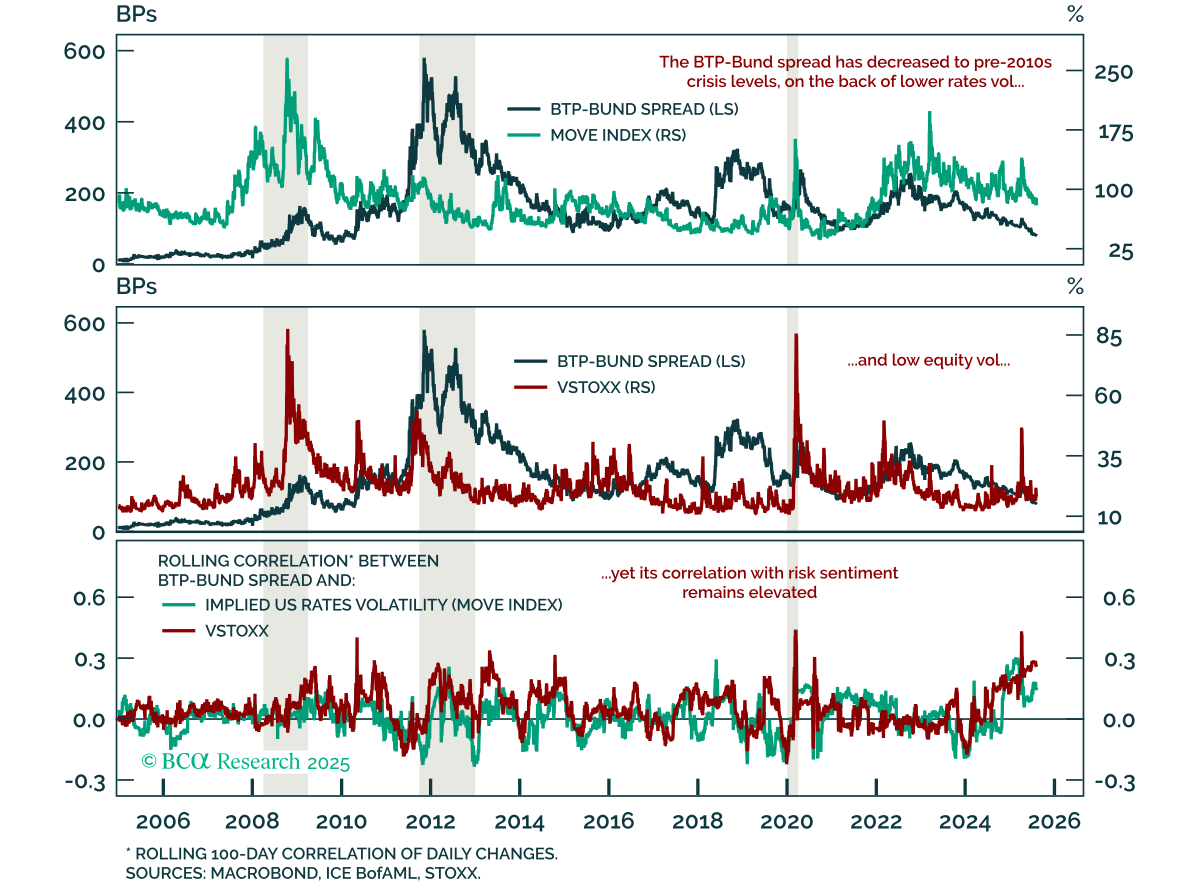
低い世界的なボラティリティがBTP-ブンドスプレッドを引き締める 低い世界的なボラティリティがBTP-ブンドスプレッドを引き締める BTP-Bund スプレッドは2010年代以前の水準まで縮小しましたが、世界的な成長リスクを鑑みると、BundsよりもGiltsを支持し、信用よりもBTPsを好む傾向です。 EURO STOXX 50 は解放記念日後の回復以来、レンジ内にとどまっていますが、欧州の金融ストレスは依然として低いままです。BTP-Bund…
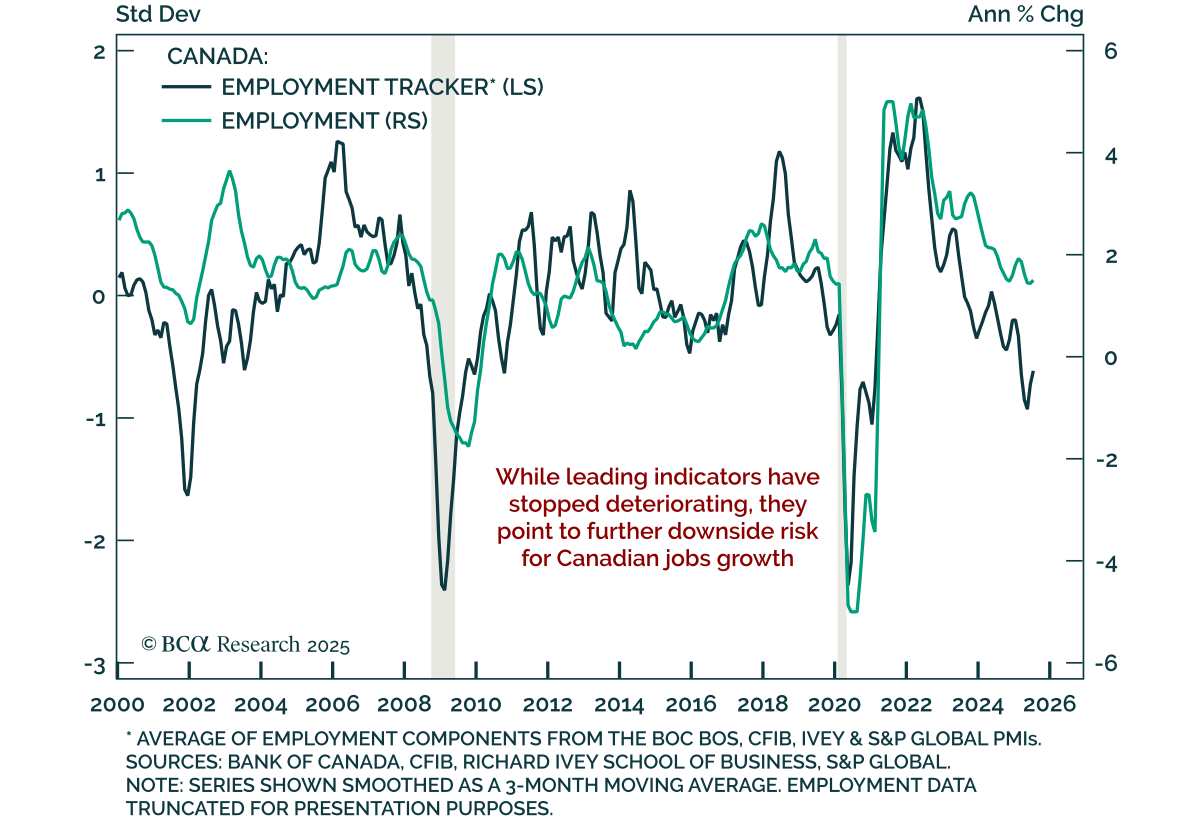
カナダ:混在する雇用データがCGBオーバーウェイトの根拠を強化 カナダ:混在する雇用データがCGBオーバーウェイトの根拠を強化 カナダの7月雇用統計は混合した結果となりましたが、持続する余剰感と貿易の逆風は、カナダ債券のオーバーウェイトと5s10sスティープナーへの好みを支持します。 雇用者数は40.8千人減少し、フルタイム雇用が51千人減少しましたが、労働参加率が65.4%から65.2%に低下したことで、失業率は6.9%で予想されていた上昇を免れました。賃金の年間伸び率は3.5%と予想を上回りました。…
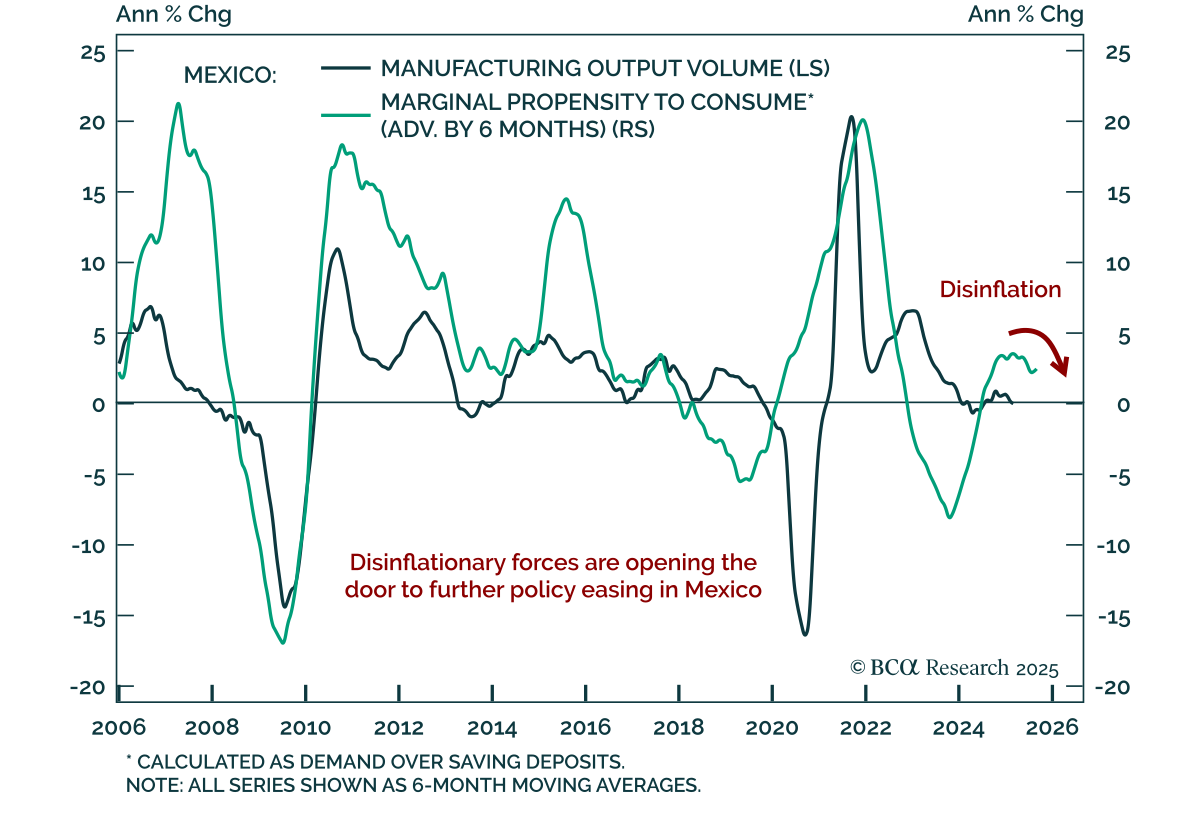
メキシコ:金融緩和はまだ終わっていない メキシコ:金融緩和はまだ終わっていない Banxicoの最新の利下げは、メキシコ国内債券に対する強気の見方を強化します。メキシコ中央銀行は、政策金利をさらに25ベーシスポイント引き下げ、7.75%としました。 投資家はさらなる緩和を見込むべきです。財政政策の引き締めと米国需要の後退による成長の停滞により、インフレは目標範囲内で減少し続けるでしょう。また、堅調な外部収支によるペソの強化は、輸入価格を抑えることでインフレを抑制します。…

ドイツの工場受注が低迷、輸出の逆風が強まる ドイツの工場受注が低迷、輸出の逆風が強まる ドイツの6月の工場受注は予想を下回り、ヨーロッパの資産に対する慎重な戦術的展望を正当化する継続的な逆風を浮き彫りにしました。 受注は前月比1.0%減少し、5月の6.1%からカレンダー調整後前年比0.8%に減速しました。この減少は海外需要によるもので、総受注が3.0%減、ユーロ圏外では7.8%減となりました。…
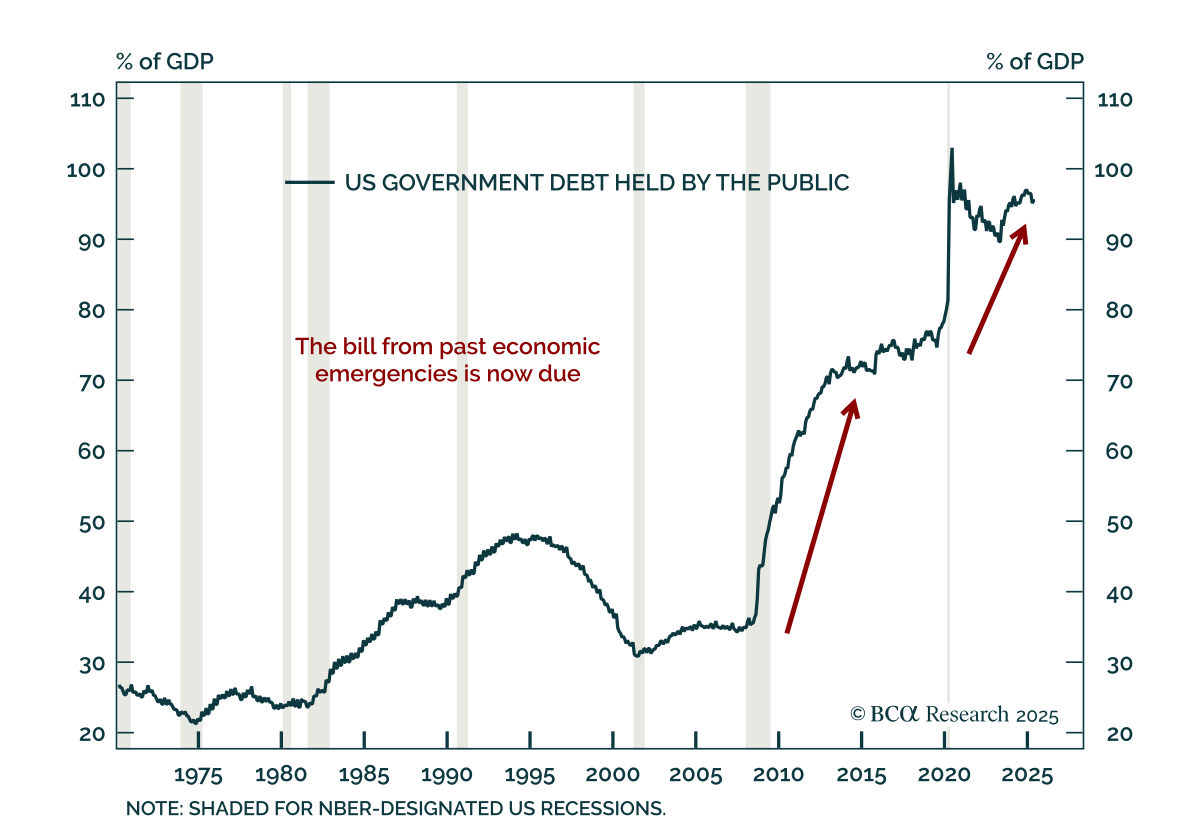
米国の財政見通し: 暴動を待ちながら 米国の財政見通し: 暴動を待ちながら 私たちのバンク・クレジット・アナリストのストラテジストたちは、今後10年以内に米国財政危機を基本ケースと見なすべきであり、リスクとして見るべきではないと主張しています。 増大する米国の予算赤字は、高金利、人口動態の影響、過去の経済ショックの持続的な影響を反映しています。関税は撤廃されるか維持されるかにかかわらず、危機を早める重要な要因です。…
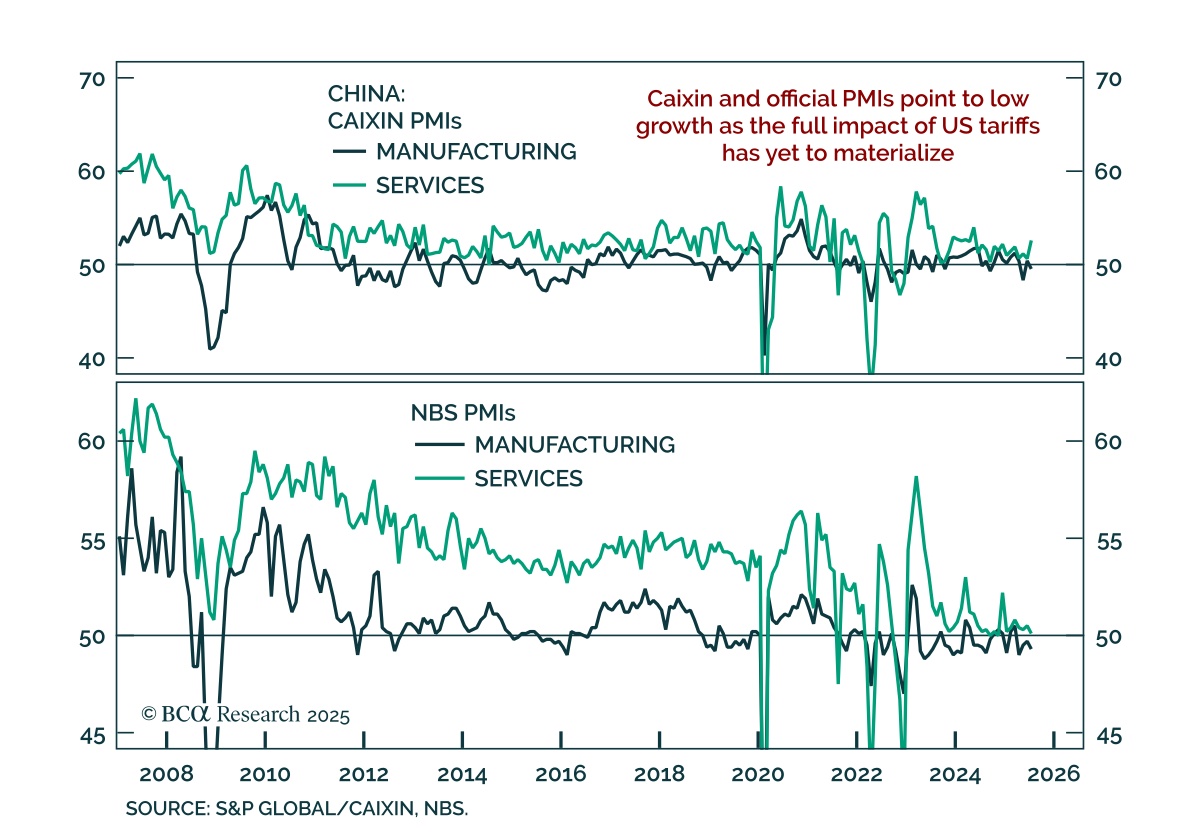
中国のPMI、デフレ圧力が持続する中で目標を下回る 中国のPMI、デフレ圧力が持続する中で目標を下回る 7月のPMIとインフレデータは、中国が低成長でデフレ傾向の持続的な状況に直面していることを確認し、弱い需要と関税リスクが防御的な株式ポジショニングを正当化することを示しています。 Caixin製造業PMIは49.5に低下し、サービス業は52.6に上昇しました。NBSの公式PMIはやや弱い状況を示し、製造業は49.3、サービス業は50.1に減少しました。…
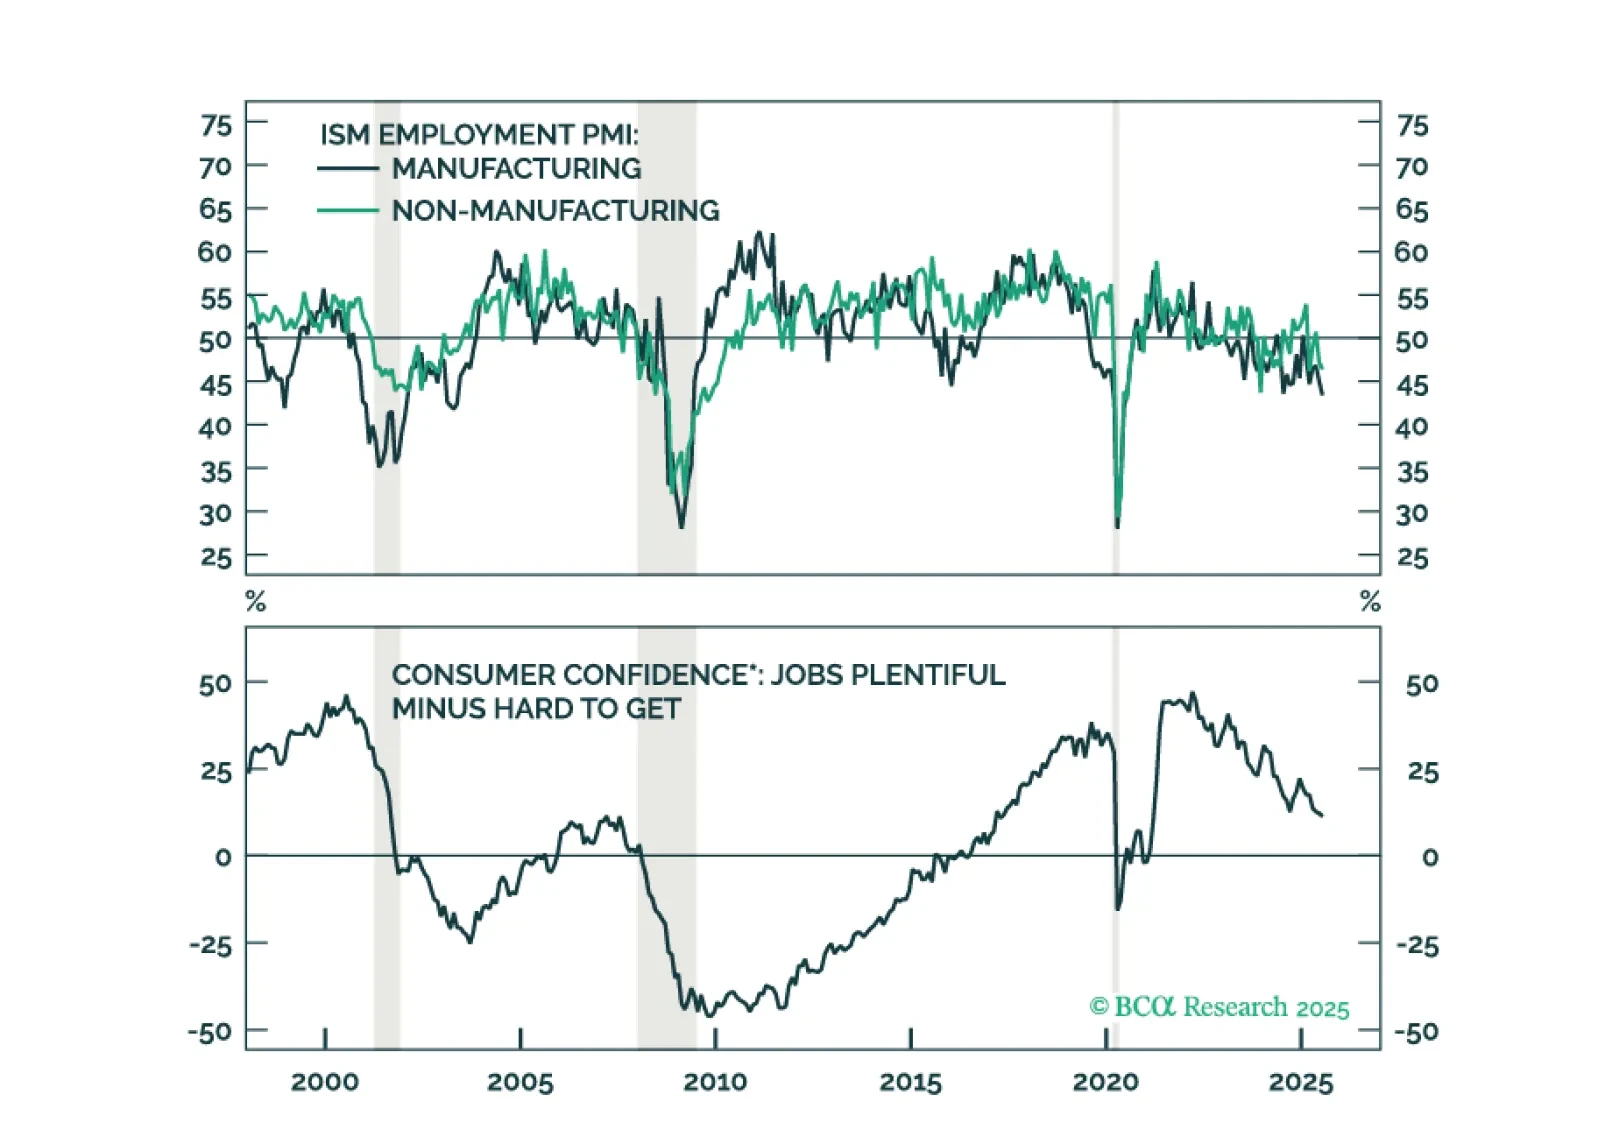
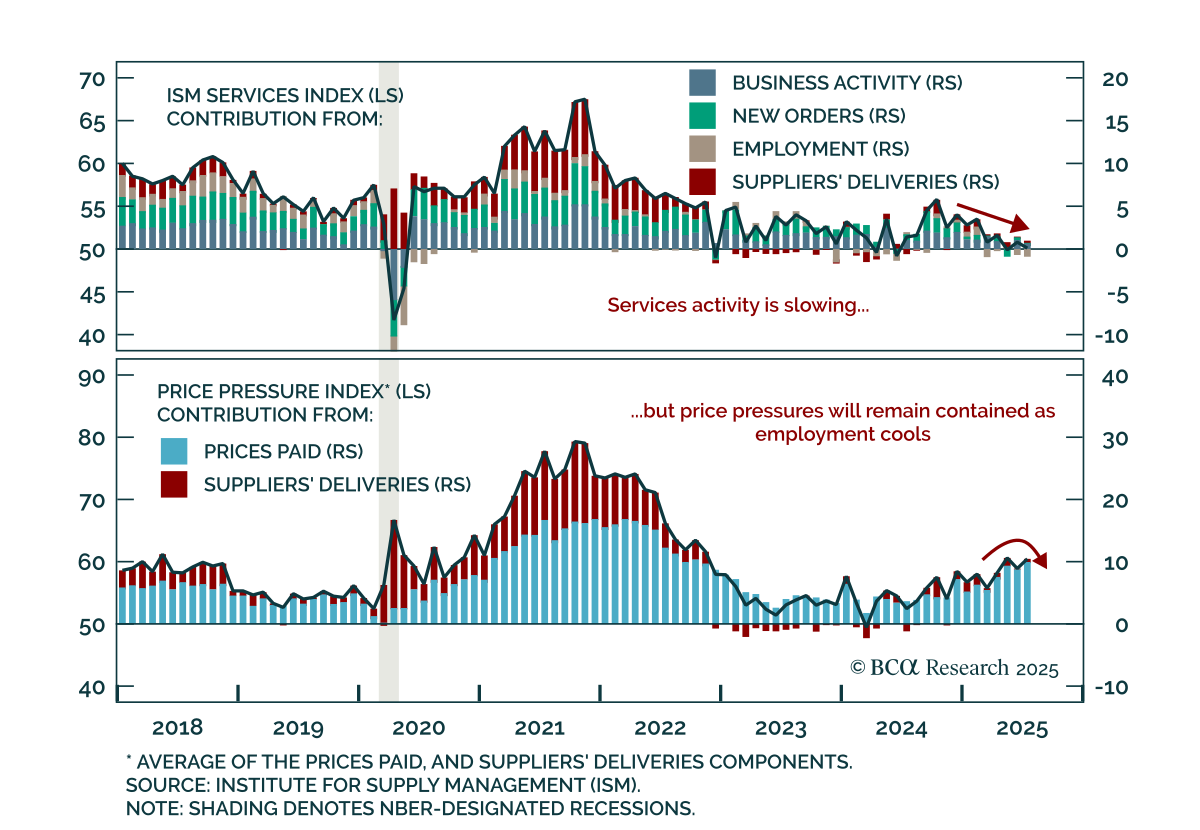
ISMサービス:価格ではなく雇用に注目 ISMサービス:価格ではなく雇用に注目 7月のISMサービスレポートはスタグフレーション的なインパルスを示しましたが、労働の軟調な勢いが価格圧力が抑制されているとの見方を補強しました。ヘッドライン指数は50.8から50.1に低下し、予想を下回りました。新規受注は50.3に軟化し、雇用はさらに縮小して46.4になりました。価格圧力は強まり、支払価格は67.5から69.9に上昇しました。…