Economic Growth
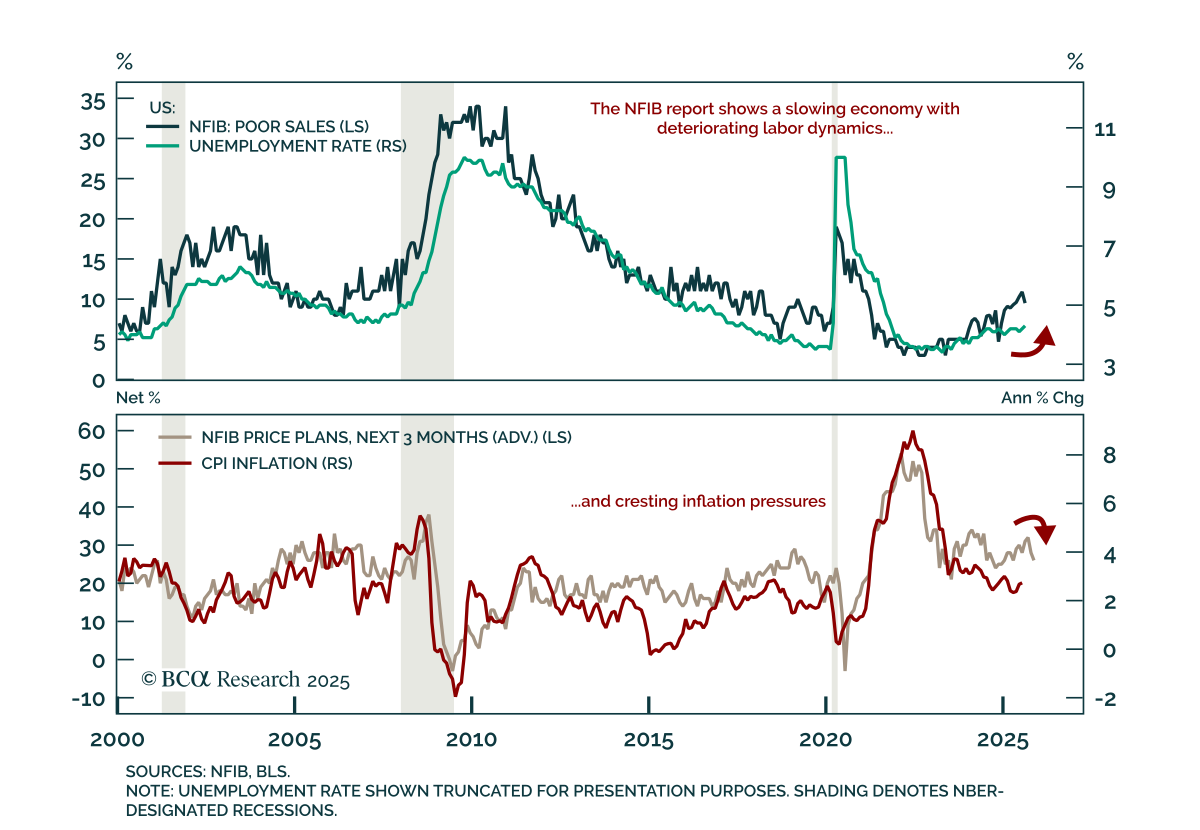
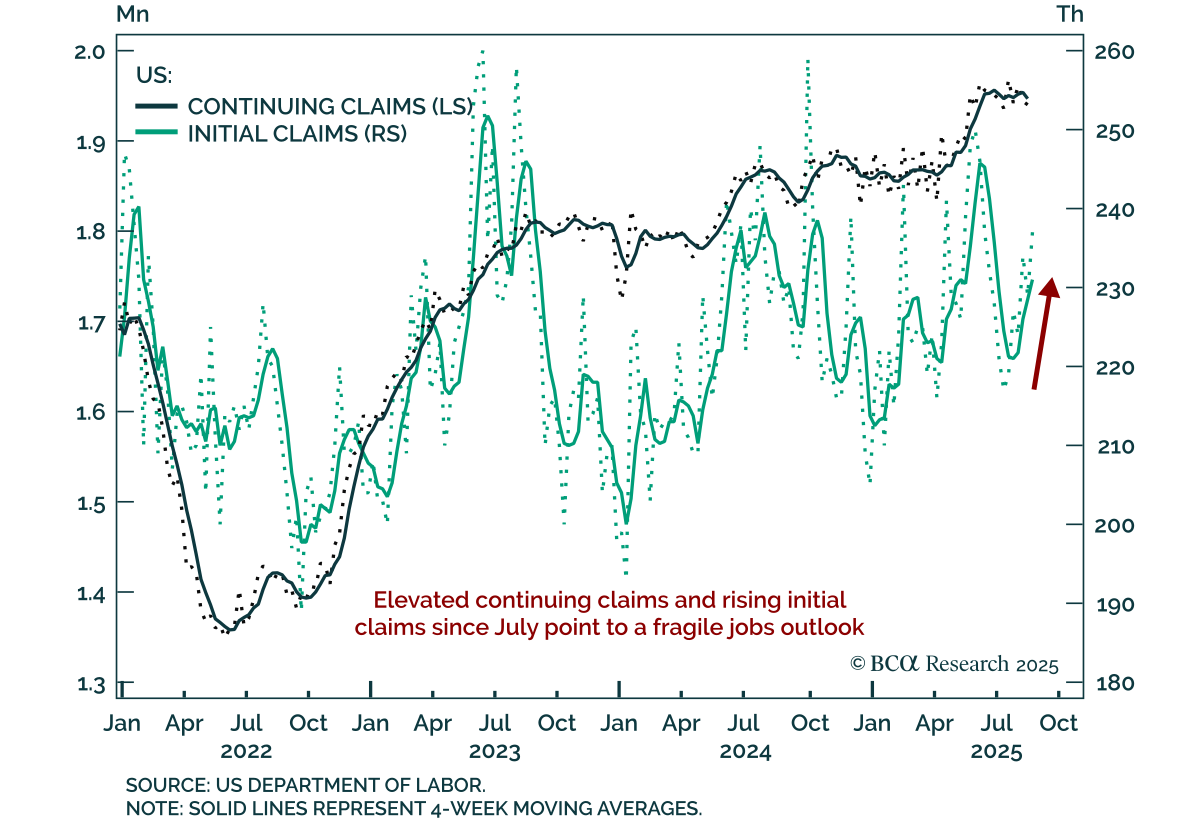
中小企業の信頼感が改善するも成長は依然として脆弱 中小企業の信頼感が改善するも成長は依然として脆弱 8月のNFIB調査は、デフレの兆候と低い雇用の中で脆弱な米国経済を示しており、防御的スタンスを支持しています。…
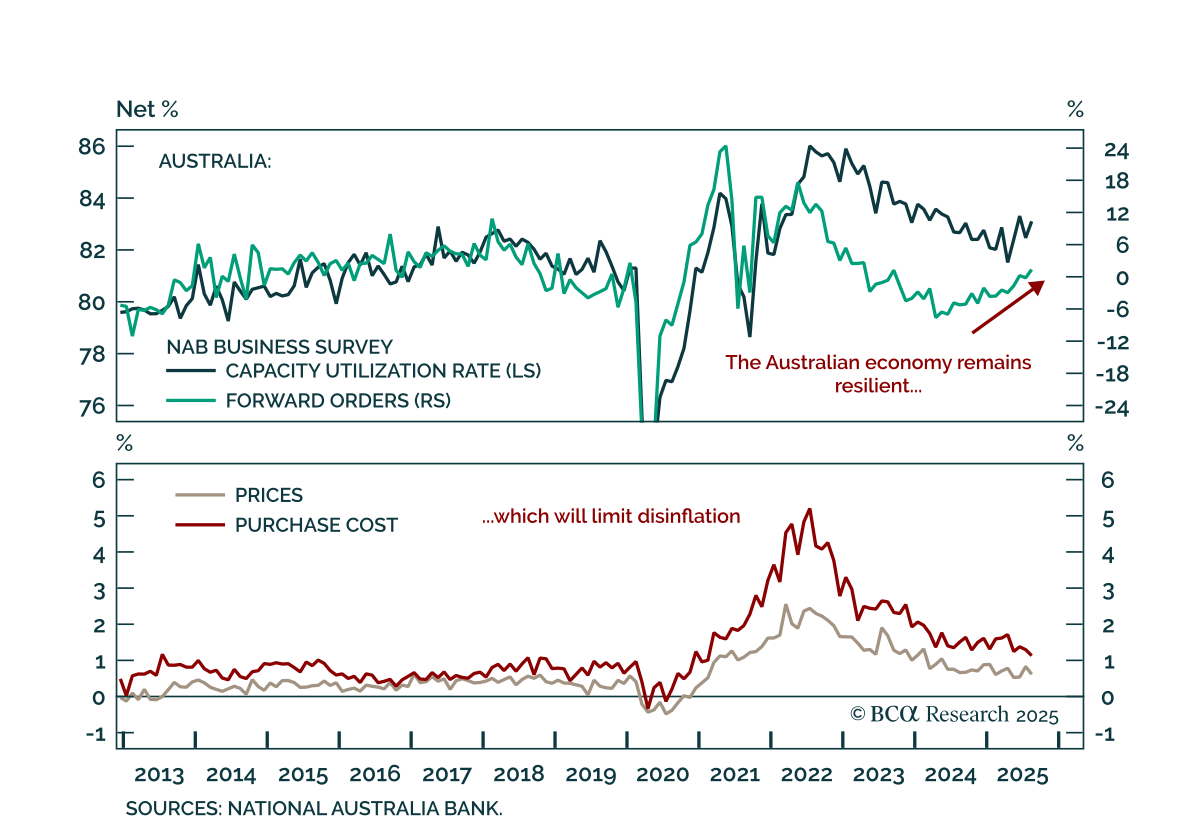
堅調なNAB調査がハト派的なRBAの価格設定を覆す 堅調なNAB調査がハト派的なRBAの価格設定を覆す オーストラリアのNAB調査は基盤の回復力を示しており、ACGBのアンダーウェイトと、AUDフラットナー対CADスティープナーのケースを補強しています。 8月の調査結果は混在しており、現状条件は5から7に改善しましたが、企業の信頼感は7から4に低下しました。設備稼働率は上昇し、長期平均を上回る水準を維持しており、雇用も改善し、労働コスト圧力が前のサイクルのピーク付近を維持しています。先行受注も改善しました。…

エコウォッチャー敗北 しかし日銀の利上げはまだ遠い エコウォッチャー敗北 しかし日銀の利上げはまだ遠い 日本の景気ウォッチャー調査は安定化を指し示し、日本国債は依然として魅力がなく、円の短期的な対ドル展望はあまり好ましくありません。…
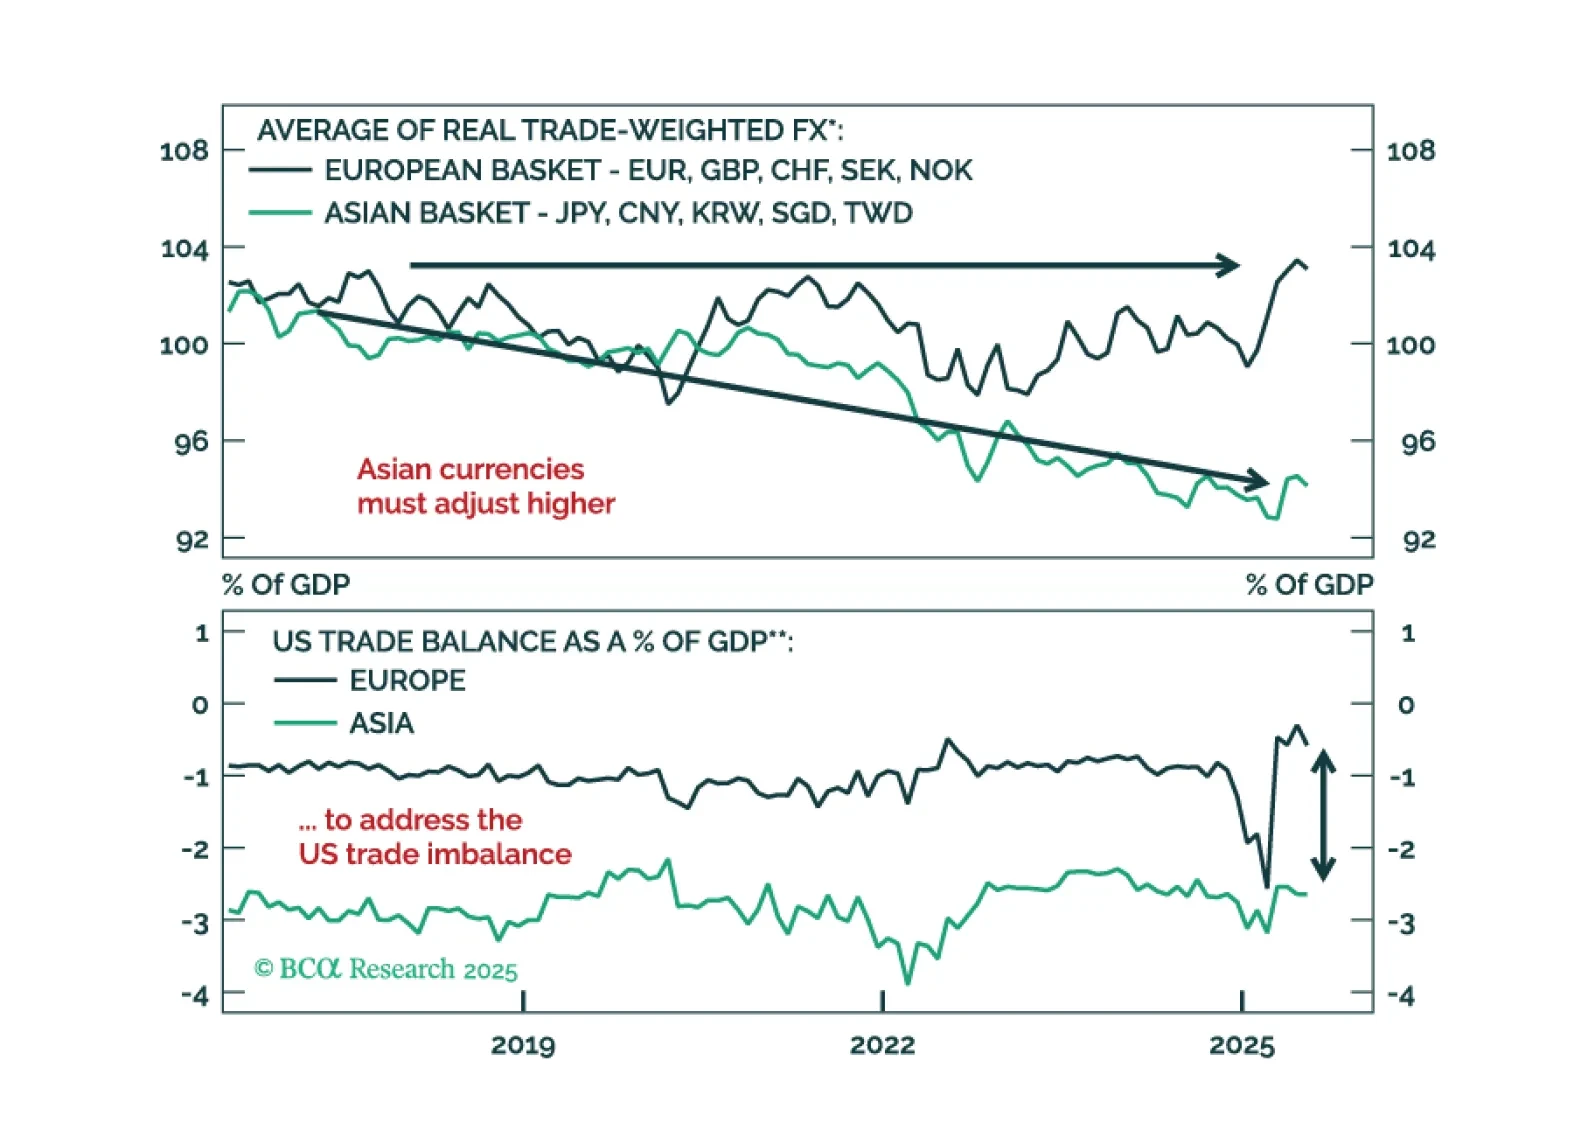
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
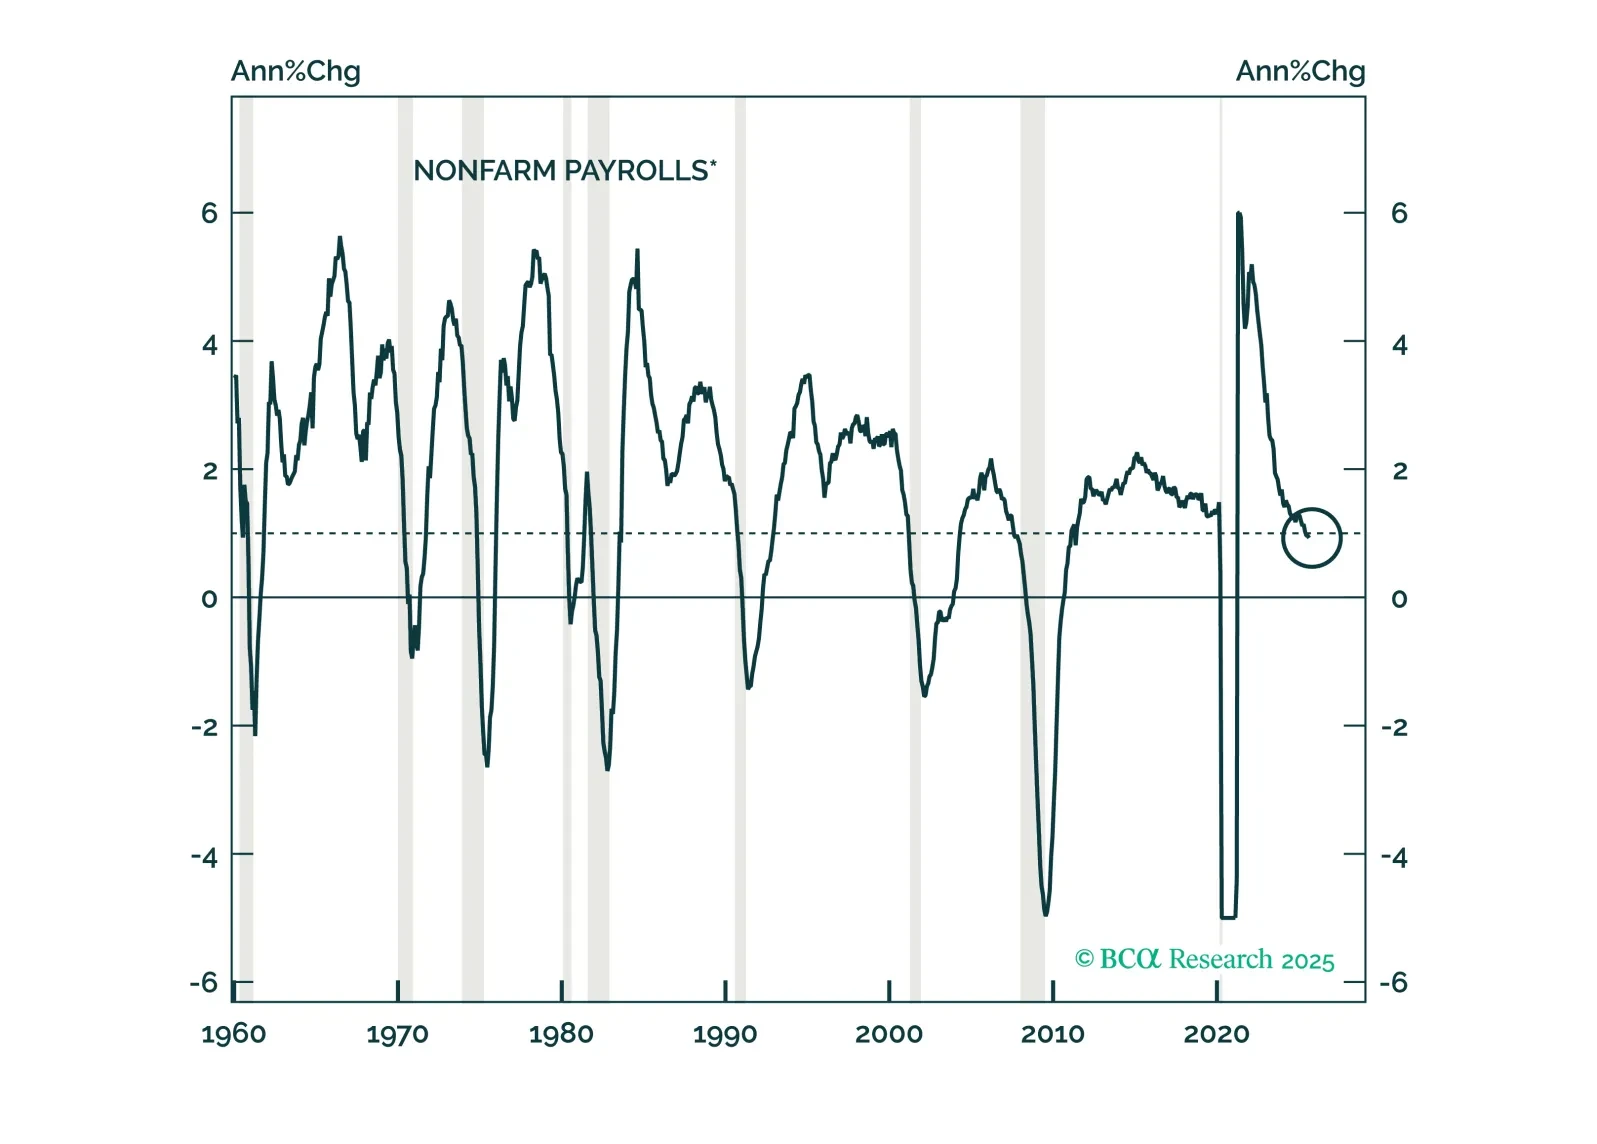
景気後退の確信度は高まったものの、ストラテジーの見直しを締めくくりとして、株式のアンダーウェイトを解消し、フィクスト・インカムおよび現金のオーバーウェイトを終了します。AIの勢いが非常に強いため、SPYプットポジションの小規模な保有による株式下落への控えめなエクスポージャー以上のものを持つ余地はありません。
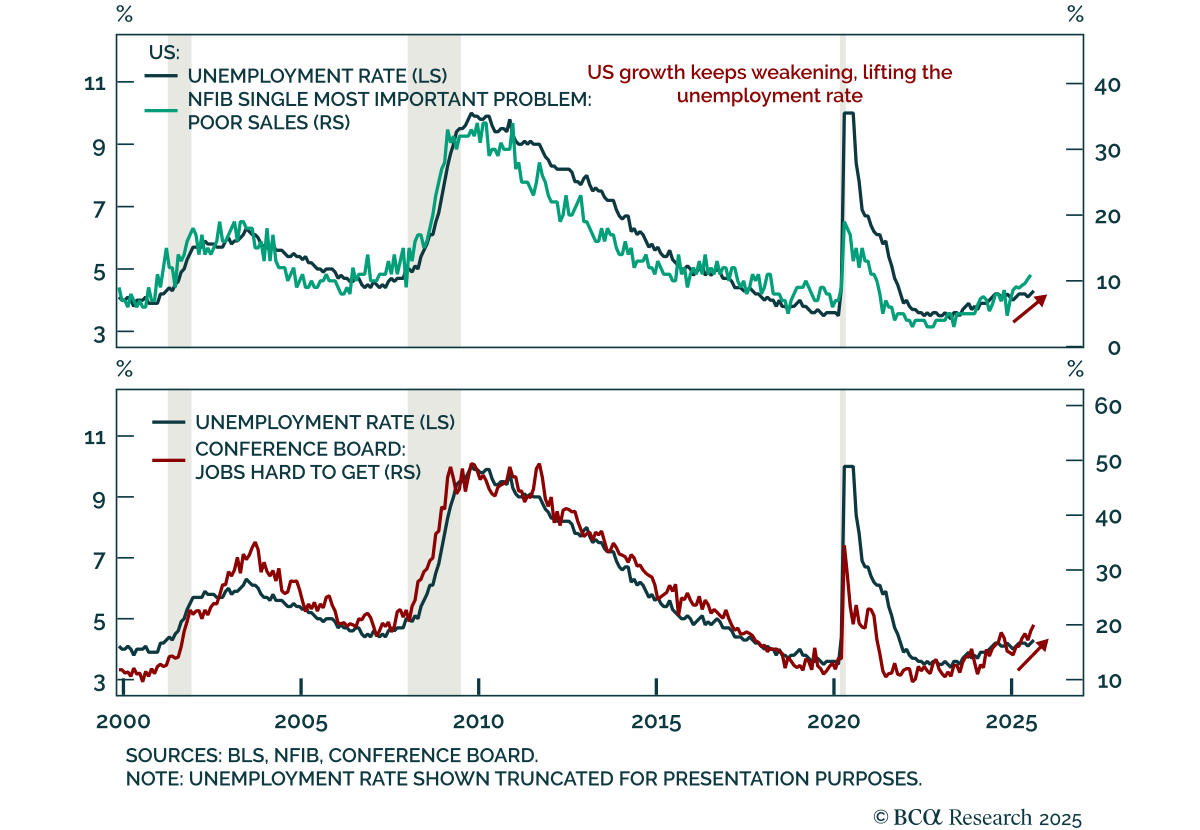

米国におけるインフレ期待は概ね安定しており、賃金価格スパイラルが進行中である兆候はほとんど見られません。そのため、短期的なリスクとしては、高いインフレのリスクよりも成長へのリスクの方が上回っています。しかしながら、1〜2年先を見据えると、スタグフレーションについて懸念しています。
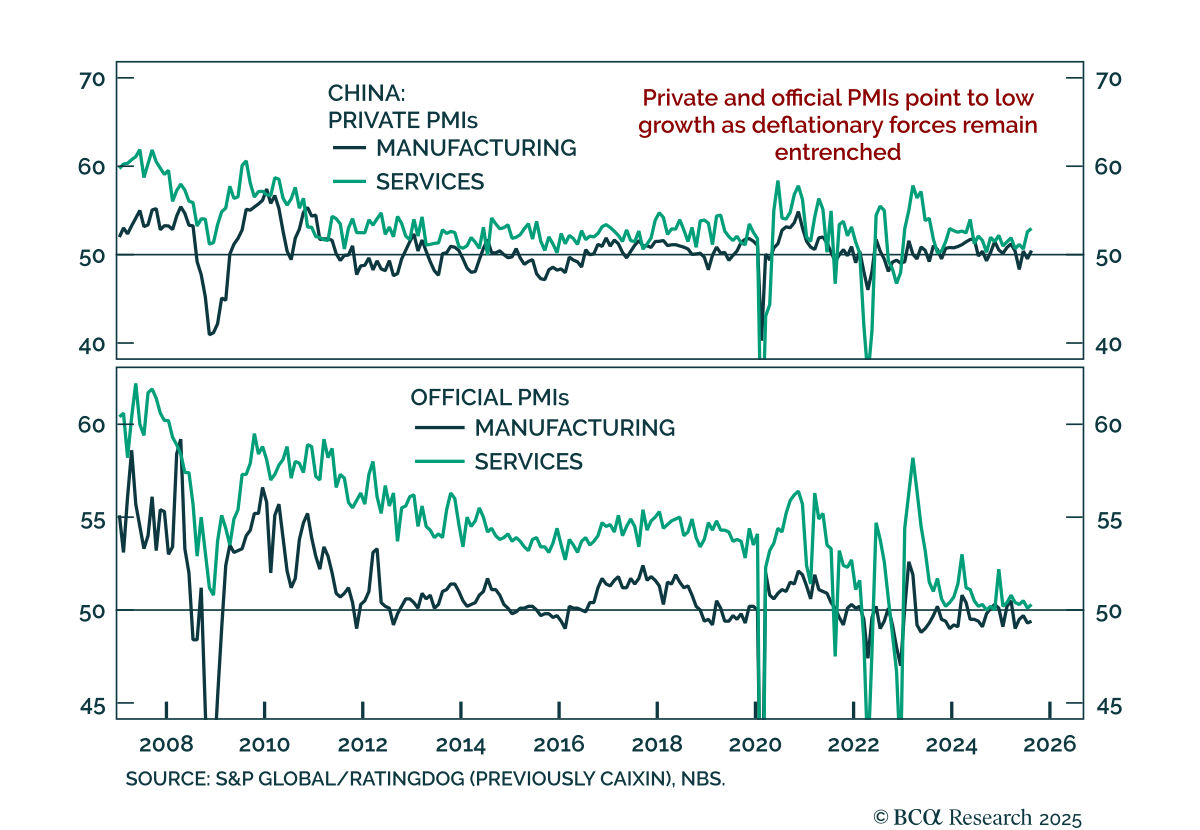
中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国の8月PMIは改善しましたが、基礎データは弱さが持続し、モメンタムが限られていることを示しています。 公式のNBS総合指数は50.2から50.5に上昇し、製造業は49.4と依然として縮小状態にあり、サービス業は50.3までわずかに上昇しました。民間PMIはより強い上昇を示し、製造業(50.5)とサービス業(53.0)に牽引されて、総合指数が50.8から51.9に上昇しました。…
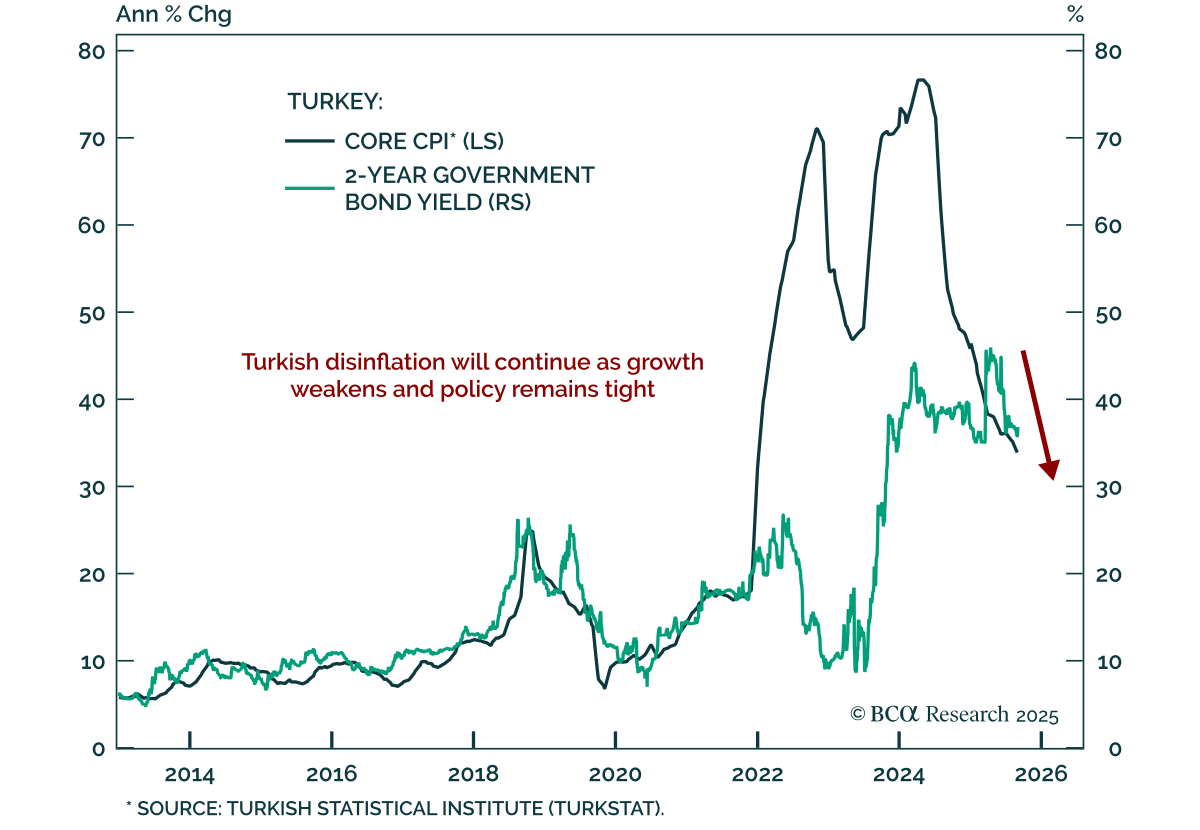
トルコのデフレーションが2年債の強気ケースを支援 トルコのデフレーションが2年債の強気ケースを支援 トルコのデフレーション傾向は続いており、短期債に対する強気の見方を支持しています。 ヘッドラインインフレ率は、7月の33.5%から8月には前年比33%に緩和されました。当社の新興市場ストラテジストは、金融政策と財政政策が引き締められたままであるため、さらなる減速を予測しています。この方針は成長を抑制しており、高金利が信用拡大を抑制し、企業の売上高、収益、および利益率に悪影響を与えています。…