Economic Growth
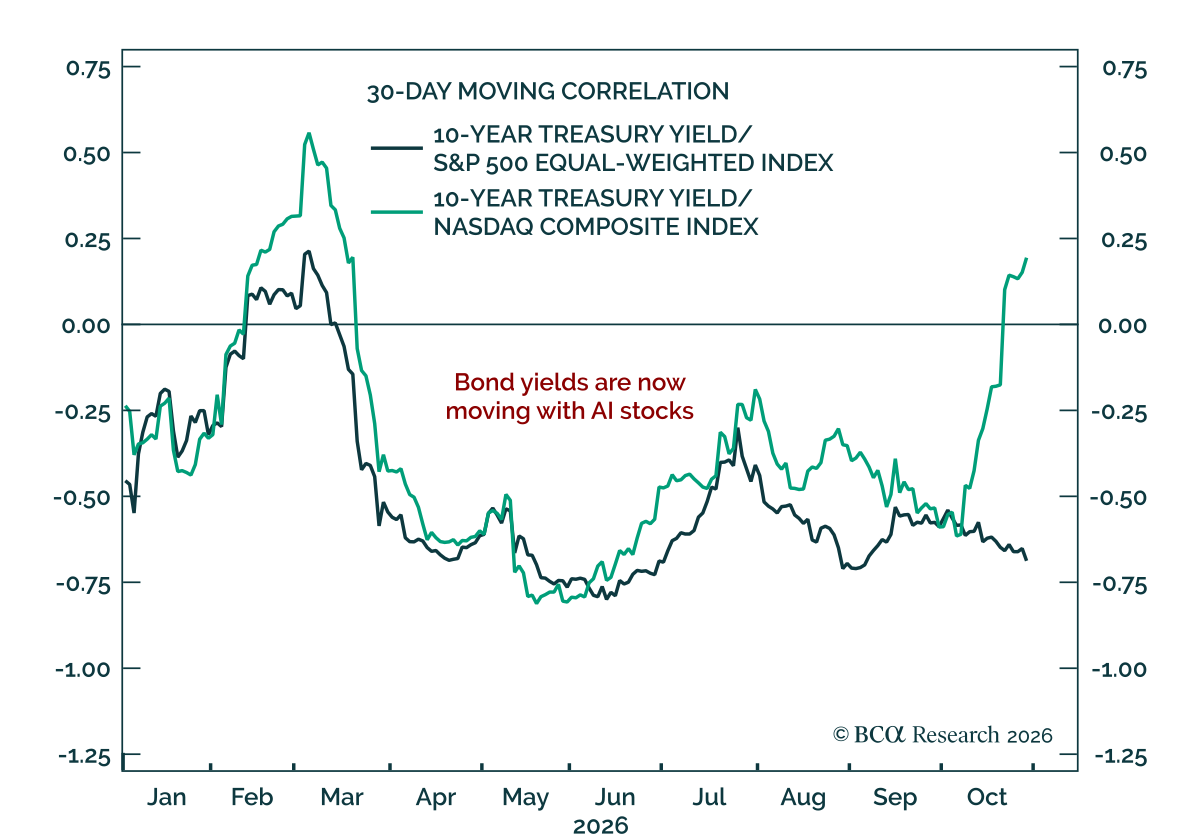
AI株のパフォーマンスが米国債利回りの主要な駆動要因として石油に取って代わり、市場ではAI株から他銘柄への資金ローテーションが生じている。当社のChart Of The Weekは、Ryan Swift(当社のChief US Bonds…
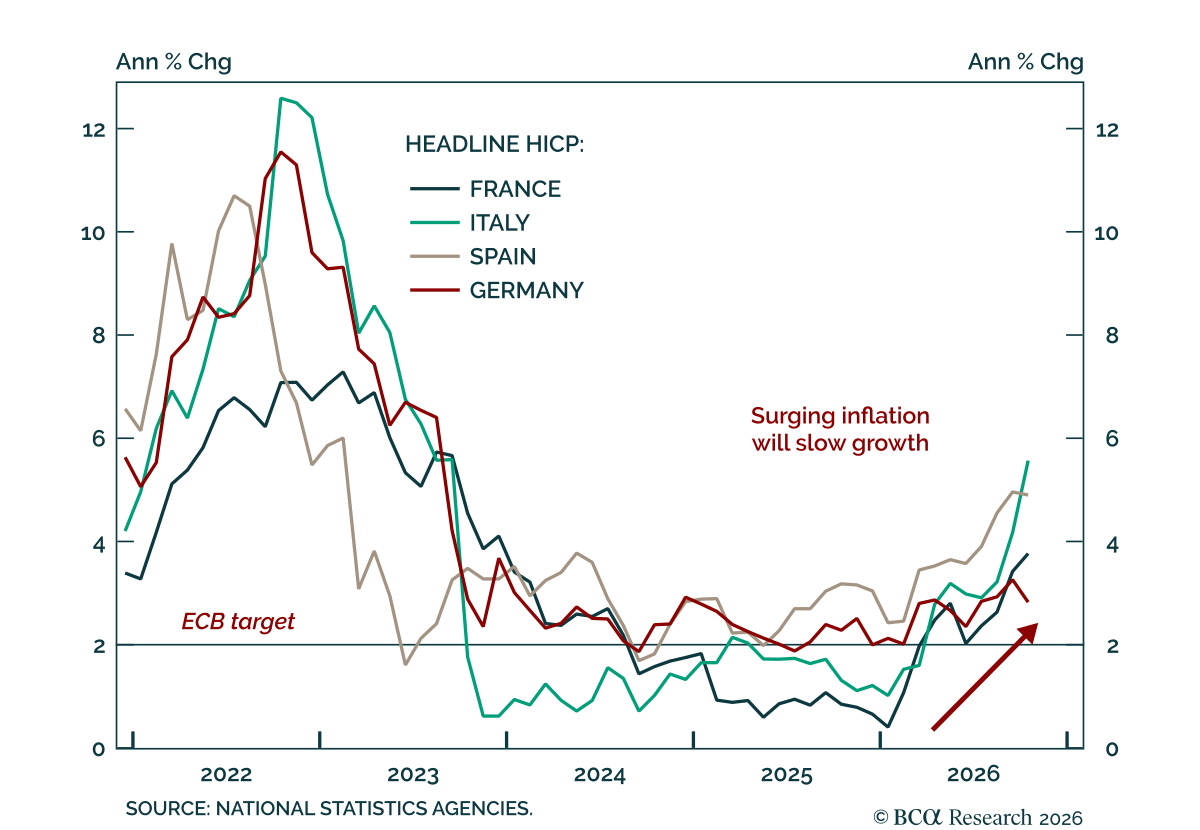
7~9月期のユーロ圏成長の強さはAIが主導した可能性が高く、基調の弱さを覆い隠している。 実質7~9月期のユーロ圏GDPはコンセンサス予想を上回り、前期比年率で1.7%増となった。これは4~6月期より鈍化したが、予想を大きく上回る水準である。アイルランドの極めて強い成長が集計結果をやや歪めた一方で、スペインとオランダの成長も強かった。フランスは期待を下回り、アイルランドとオランダでのAI関連の活動が数値を押し上げた可能性が高いのだ。…
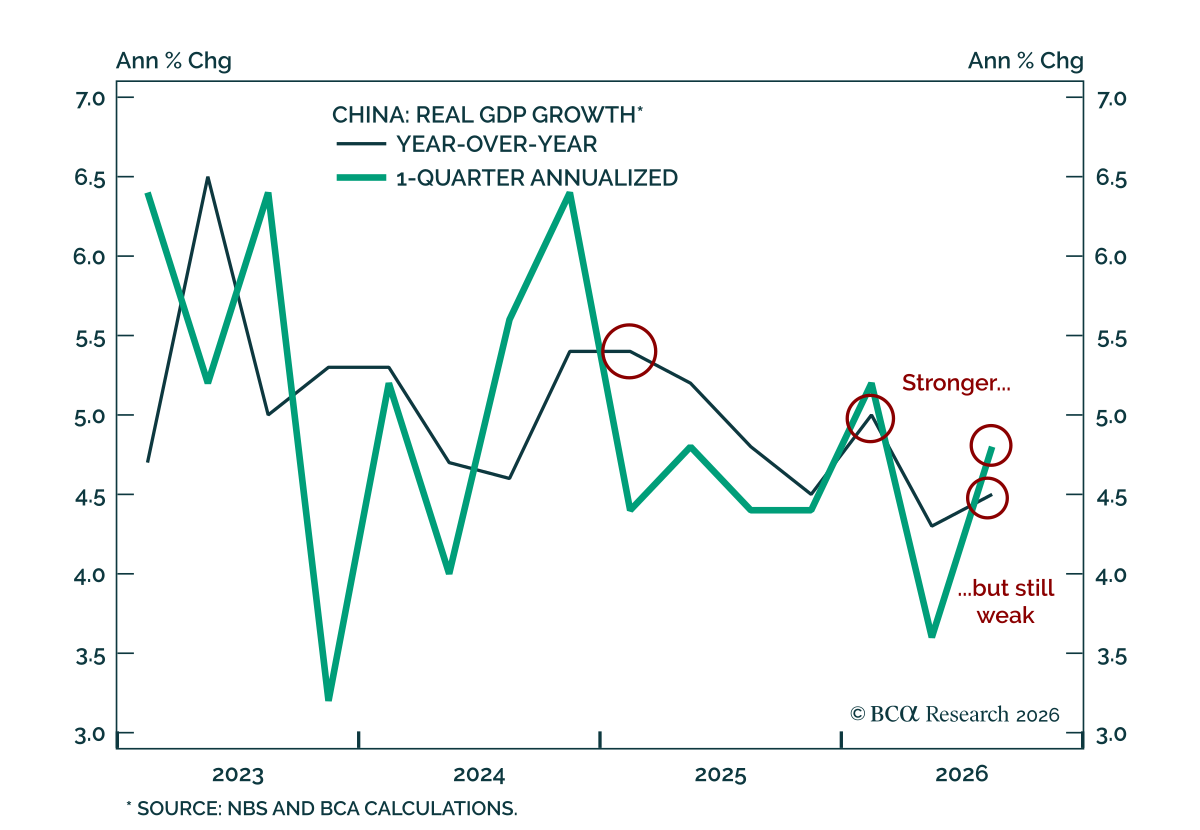
中国の国内需要は弱いままであり、2026年7~9月期の統計が予想を上回ったにもかかわらずである。 中国の2026年7~9月期のGDPは予想をやや上回り、前期比で0.9%から1.2%へ加速し、前年比では4.3%から4.5%へ上昇した。9月の工業生産の伸びは回復し、小売売上高は前年比0.4%から1.1%へ加速し、調査失業率もやや低下した。…
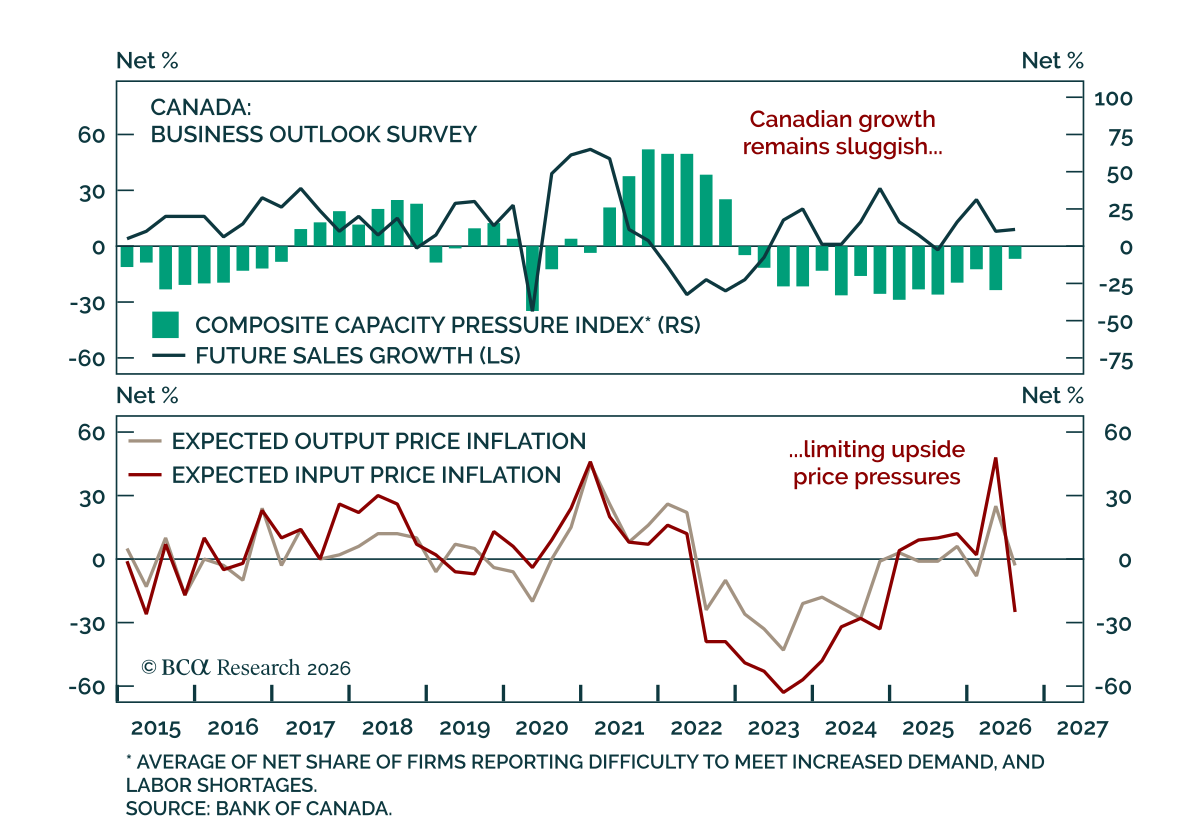
カナダ銀行の7~9月期 Business Outlook Surveyは改善したが、勢いは依然として弱いことを示している。 ヘッドラインのBOS指標は-0.38から-0.33へわずかに上昇し、企業の景況感の評価も改善した。しかし、回答の大半は8月21日に米国との貿易協議が決裂する前のものであり、決裂後に調査を受けた企業は景況感、輸出見通し、設備投資計画が著しく弱まったと報告している。…
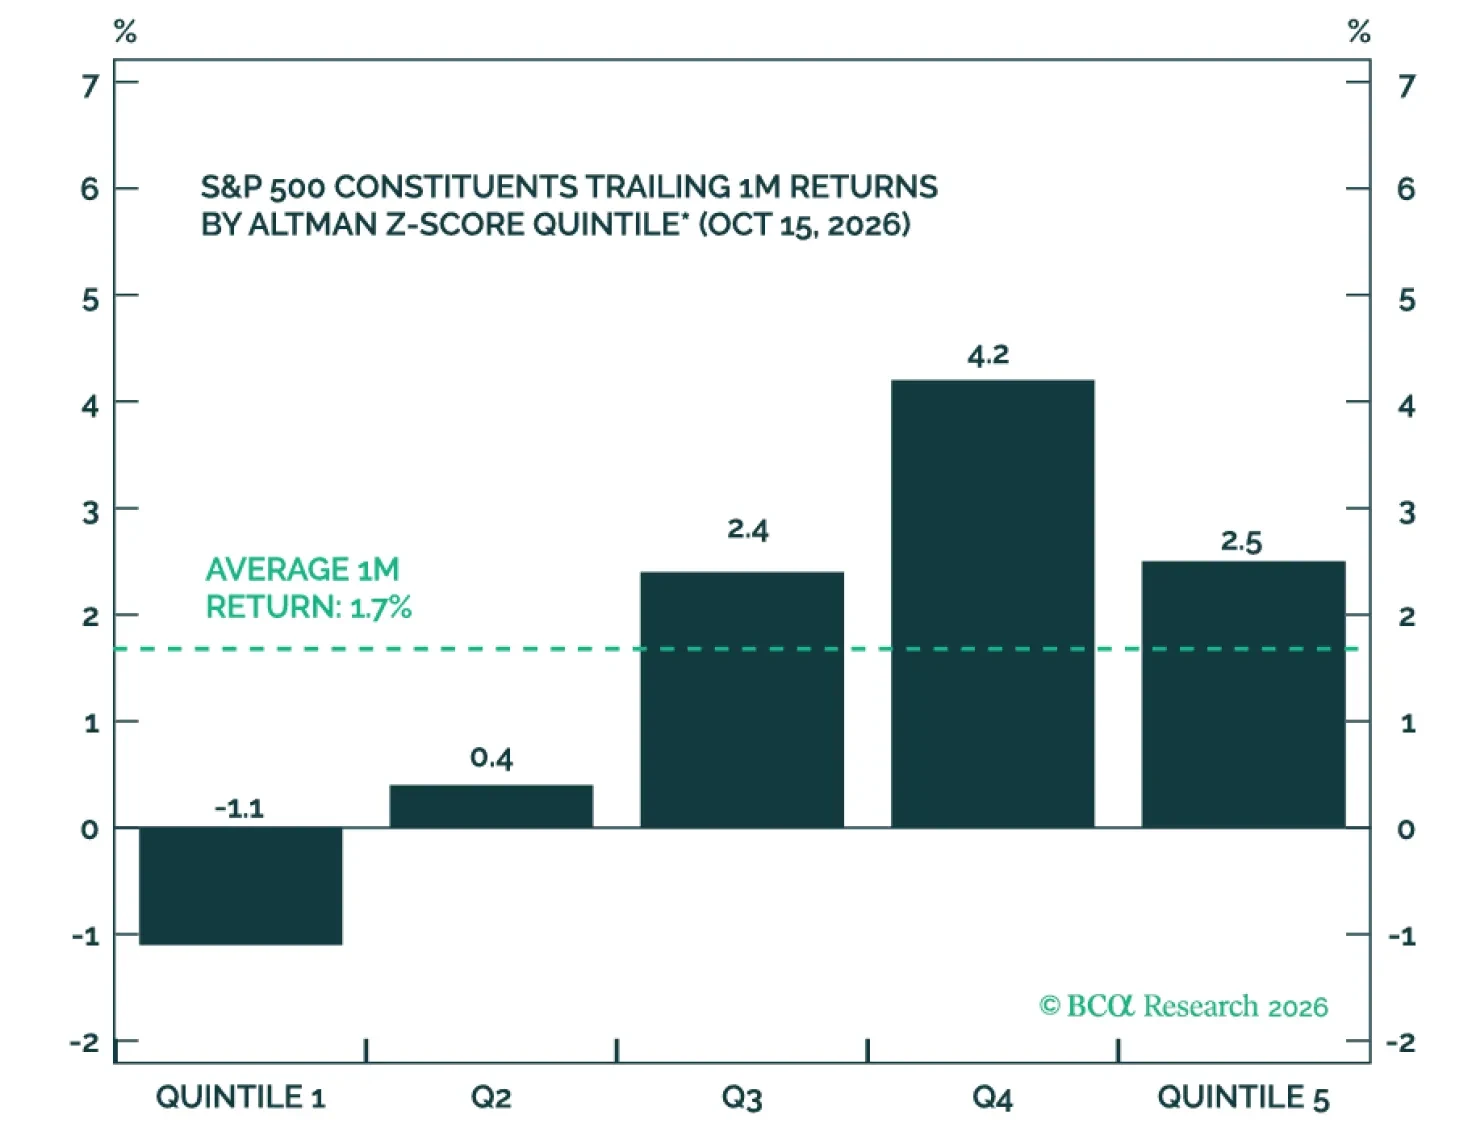
債券リスクが高まりクレジットスプレッドが拡大し、財務基盤の弱い企業に圧力がかかっている。しかしストレスは限定的でバリュエーションは既に圧縮されているため、株式リスクは管理可能に見える。したがって当社はリスク回避に走るのではなくクオリティに傾き、大型株を小型株より重視し、質の高い設備投資やテクノロジーで防御可能な利益率を持つ銘柄を選好し、7~9月期の決算で確認する。
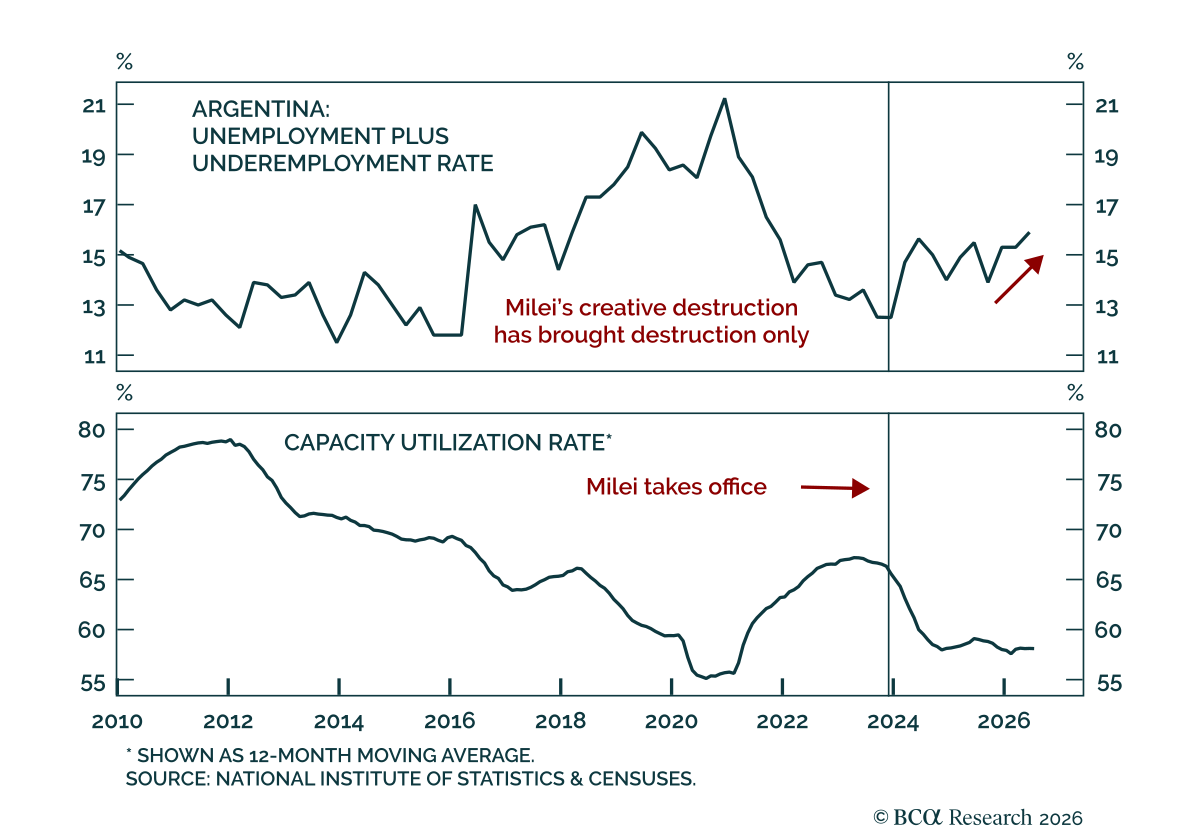
当社の EM strategists は、Milei大統領のショック療法が約束した創造が伴わないまま創造的破壊だけが到来したため、アルゼンチン資産のロングポジションを手じまいしている。 厳格な金融・財政運営、競争力のないペソ、そして構造改革が非資源部門の経済を抑え、失業は抑制されることなく上昇しているため、背景はハイパーインフレからインフレ率の低下に伴う締め付けへと変わっているのだ。…
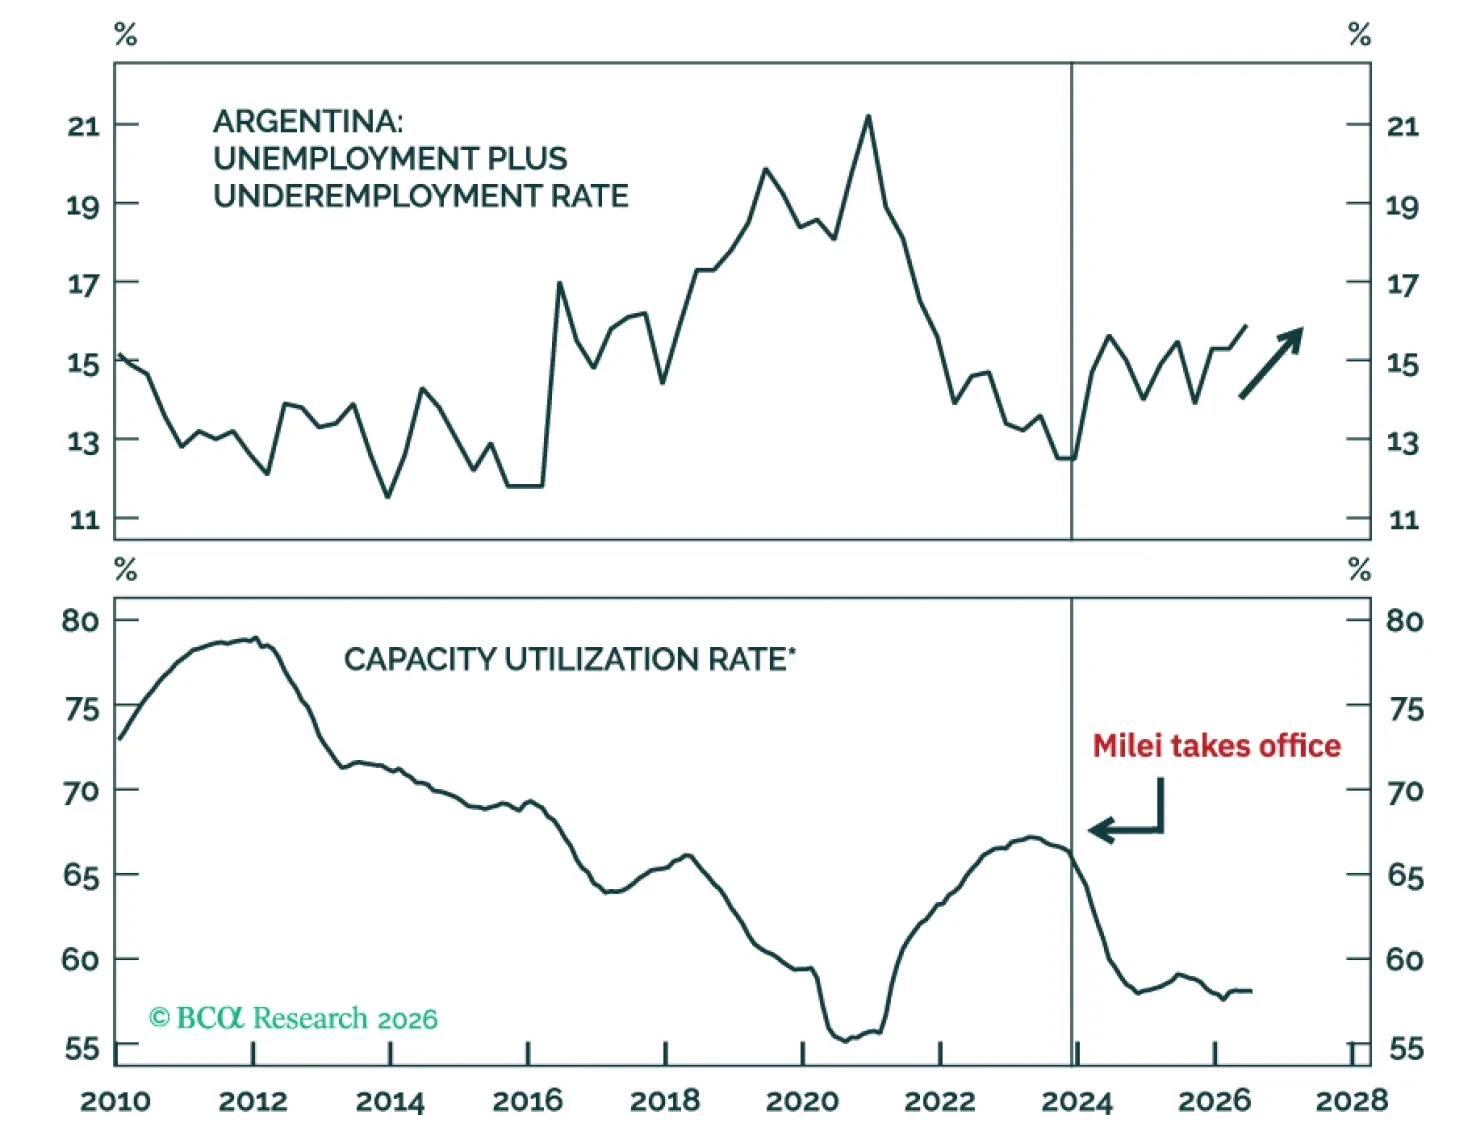
大統領であるMileiがインフレ鈍化の圧迫を抑えるために直ちに政策を緩和しなければ、来年の選挙で敗れる可能性が高く、そのためネオリベラルな構造改革は今後数年で後退するだろう。アルゼンチン資産のロングポジションは手仕舞いすべきだ。
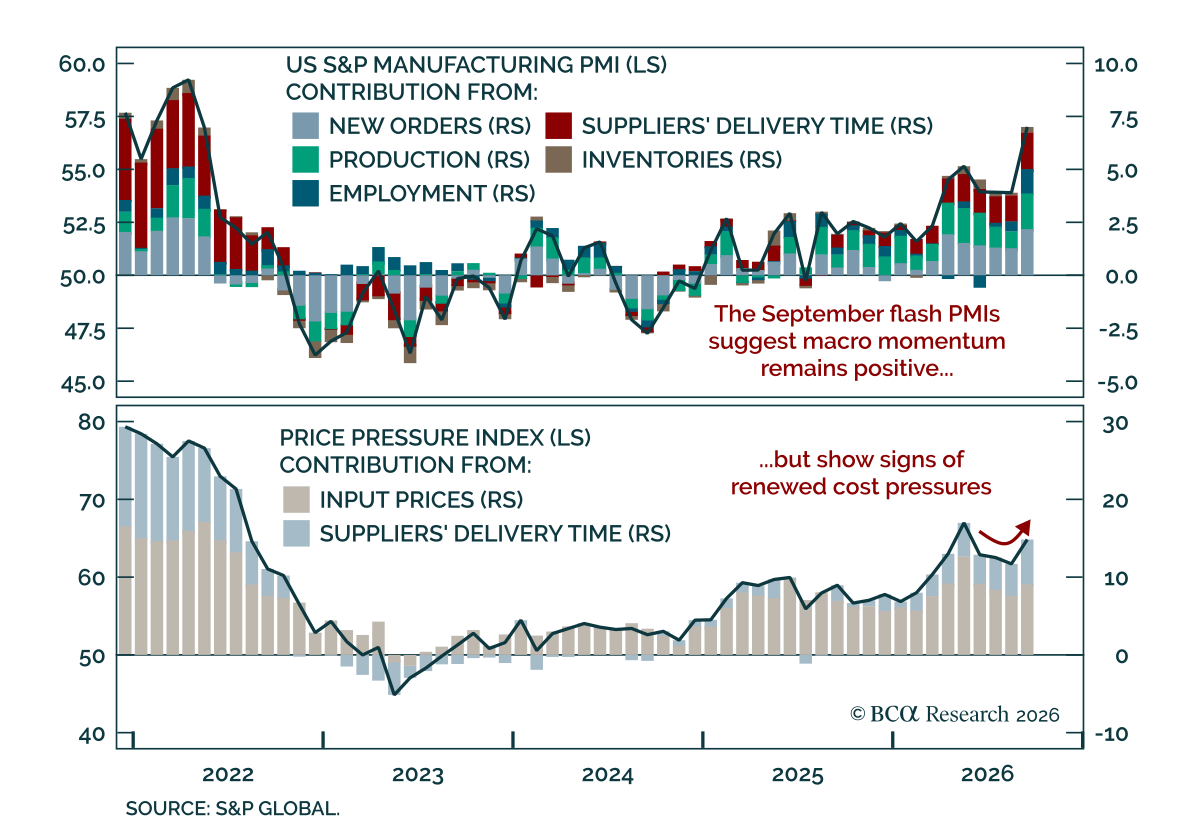
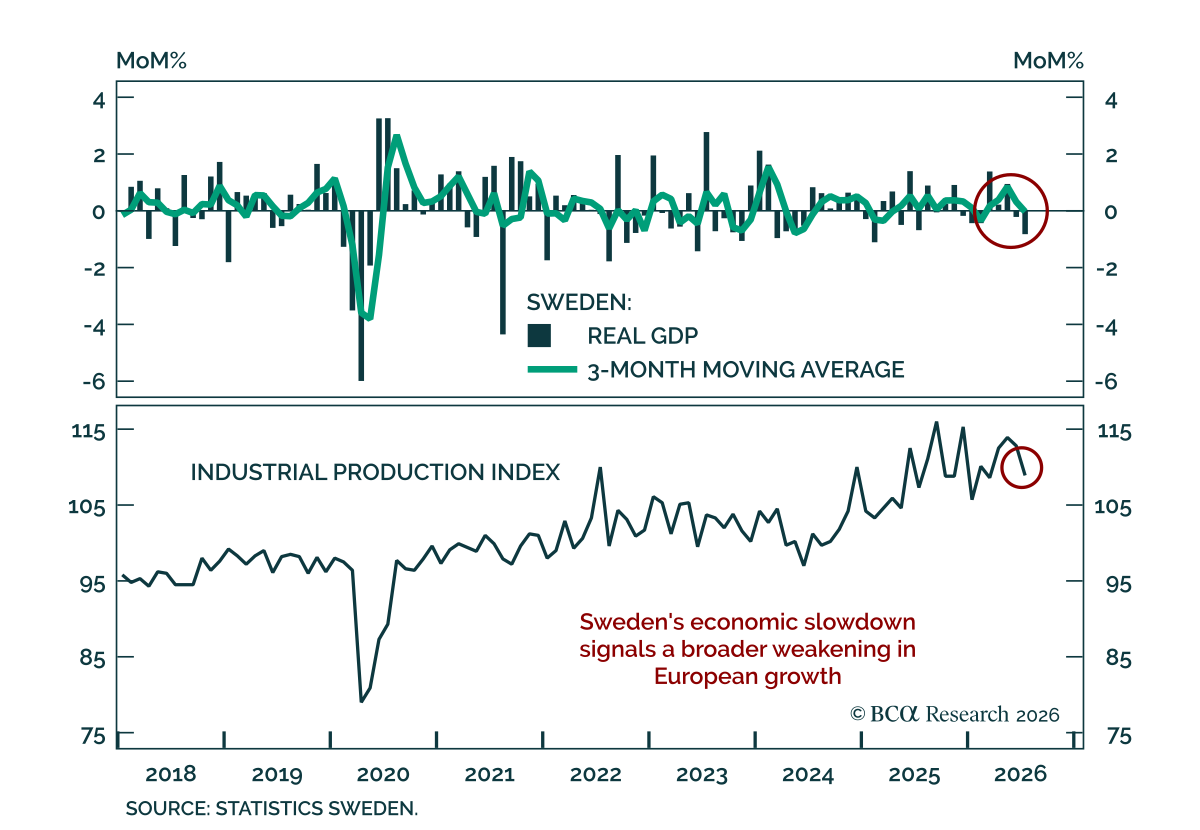
スウェーデンの景気は不穏なシグナルを送っている。 GDPは前月比0.8%縮小し、工業生産が主たる下押し要因となったため、3か月移動平均はゼロまで低下した。当社の欧州チームとFICCチームが指摘しているように、スウェーデンの工業サイクルは減速しているのだ。 この減速はスウェーデンの国境をはるかに越えて広がっている。スウェーデンは欧州で最も景気循環に敏感な経済の一つであり、輸出はGDPの約45%を占めるため、同国は欧州成長の最も信頼できる先行指標の一つである。…
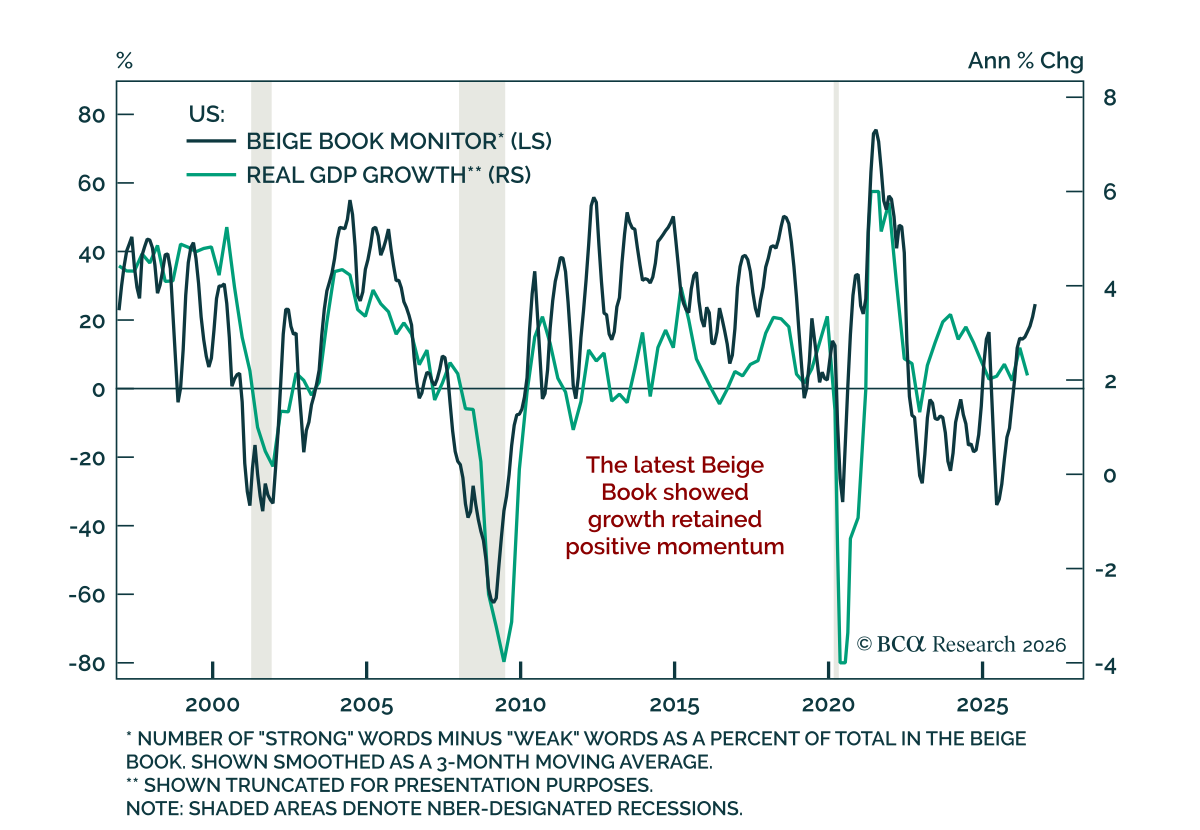
最新の Fed Beige Book は、米国の成長が堅調なままであることを確認するとともに、広範な過熱や第二次的なインフレ効果の証拠は見られないとしている。 The Beige Book…