Earnings
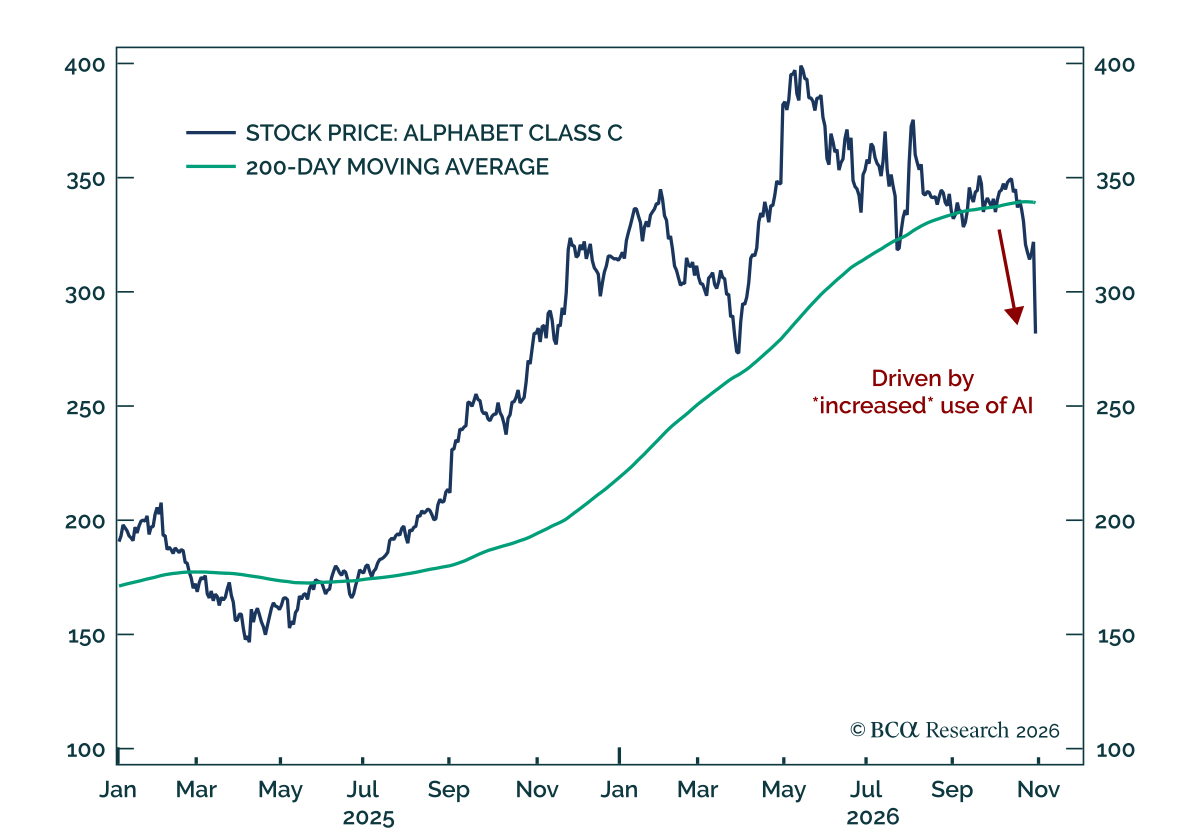
Googleの期待外れの決算は企業固有の問題であり、AI需要の警告ではない。 GoogleとMicrosoftが木曜日に決算を発表したが、前者の株価は反応して急落し、後者は概ね横ばいであった。 GoogleとMicrosoftの決算から得られる重要な示唆は二点ある。第一に、Googleの期待外れの業績はAIの利用状況全体を反映しておらず、したがって長期的なAI利用のストーリーを否定するものではない。むしろ逆である:Googleは広告と検索の低迷が、その増加した“AI…
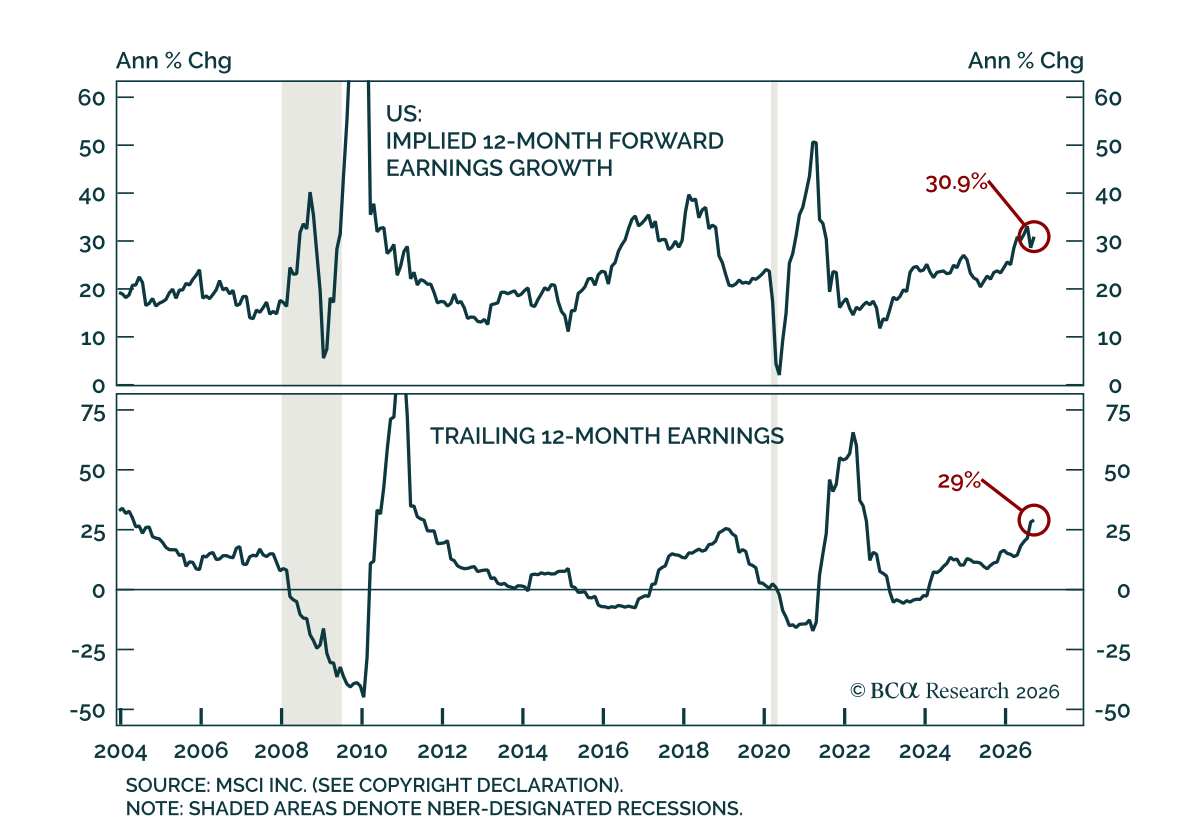
株式市場の継続的な強気相場は、決算による失望を回避することを必要とする。米国の7~9月期決算シーズンは先週、米国金融セクターの発表で正式に始まったが、注目は大型テック企業の決算に集まるであろう。METAは昨日引け後に発表し、来週はAlphabet、Microsoft、Amazon、Intelの決算が控えている。AMDは11月3日に、NVIDIAは11月第3週に発表予定である。…
米国の7~9月期の決算シーズンがまもなく始まる。株式市場は今後1年間で堅調な利益成長を織り込んでおり、テック関連の利益が期待に届かない兆候が出れば市場は厳しく反応するだろう。…
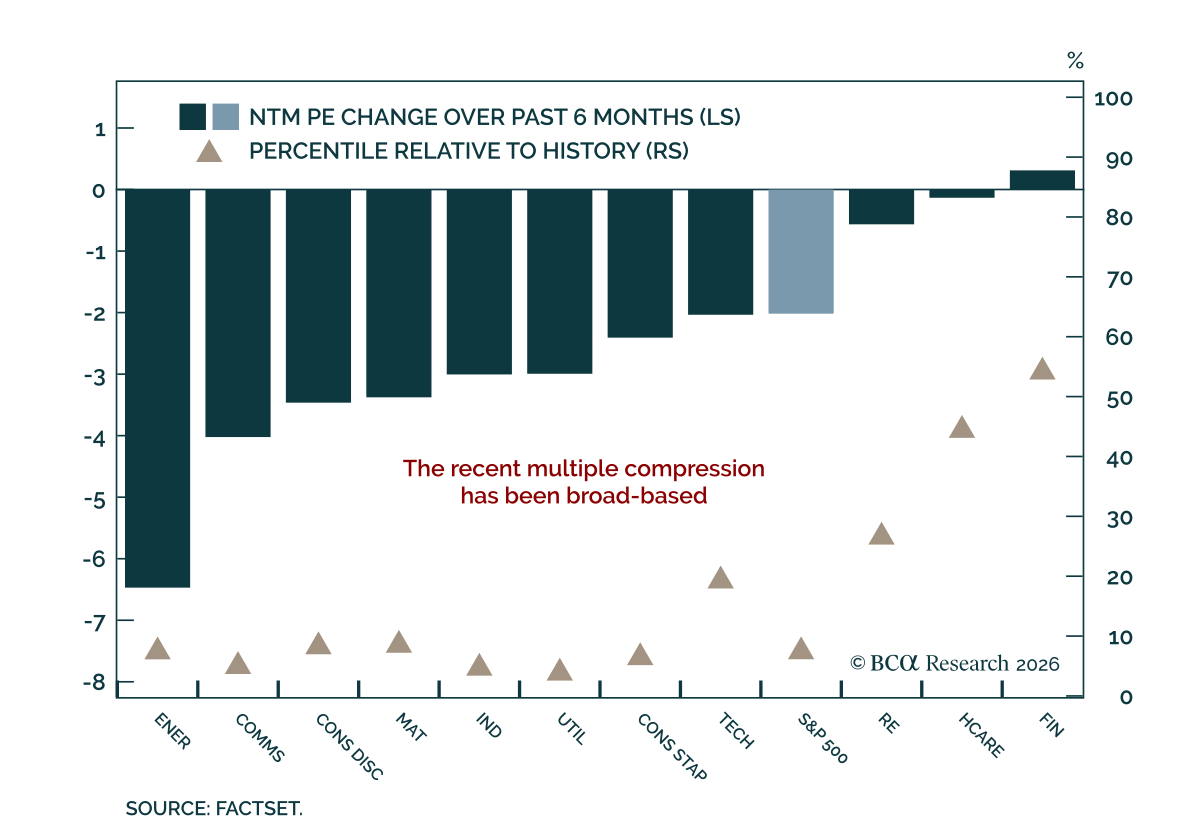
当社の US Equity strategistsは米国株に対して引き続き建設的であるが、年末目標の8100達成への道筋は業績にますます依存するようになっており、倍率の拡大が寄与する余地は小さい。 一方で、長期金利の上昇、EPS成長の鈍化、そして大量のIPO供給はいずれもバリュエーションに対する重大なリスクであり、株式のファンダメンタルズが堅調であるにもかかわらずリスクは残る. 倍率の圧縮は既に著しいが、性格としては穏やかである。S&P…
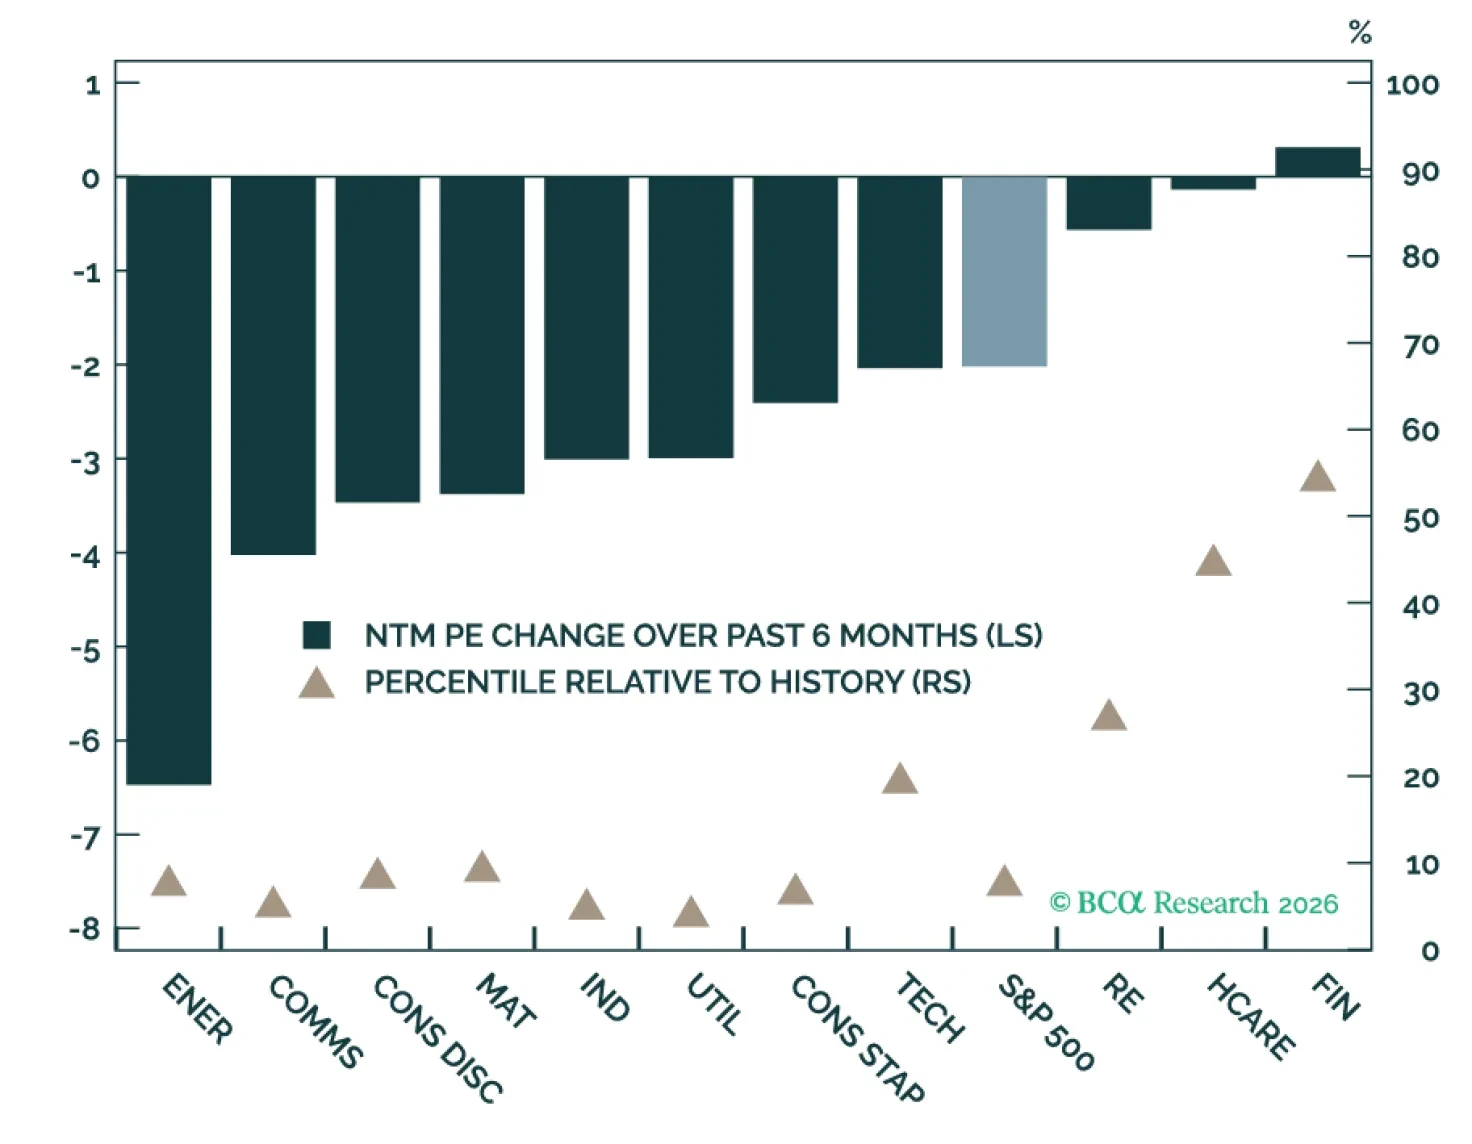
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
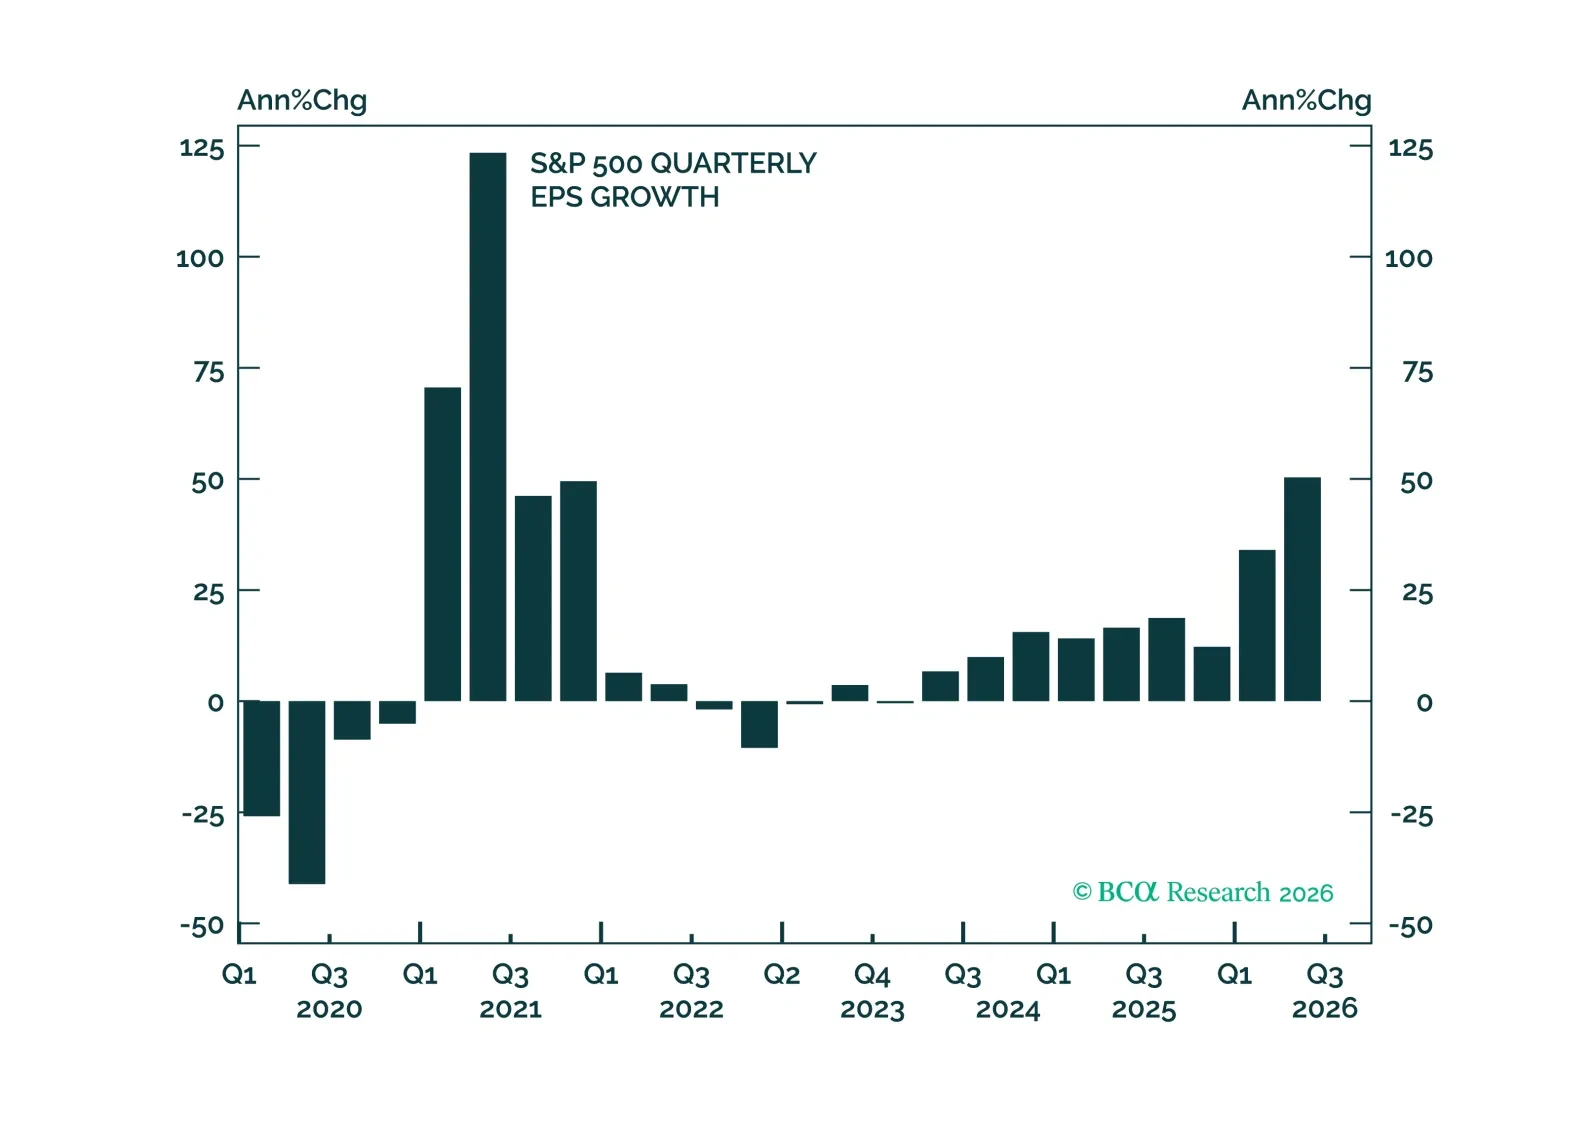
第2四半期の決算は幅広い強さを確認したが、現在の株式と債券の正の相関という環境では債券市場が株式のマルチプルに対する主要なリスクである。 当社は戦術的なGDXのロングを16%の利益で決済したが、金鉱株を構造的なヘッジとして引き続き有用と見ている。
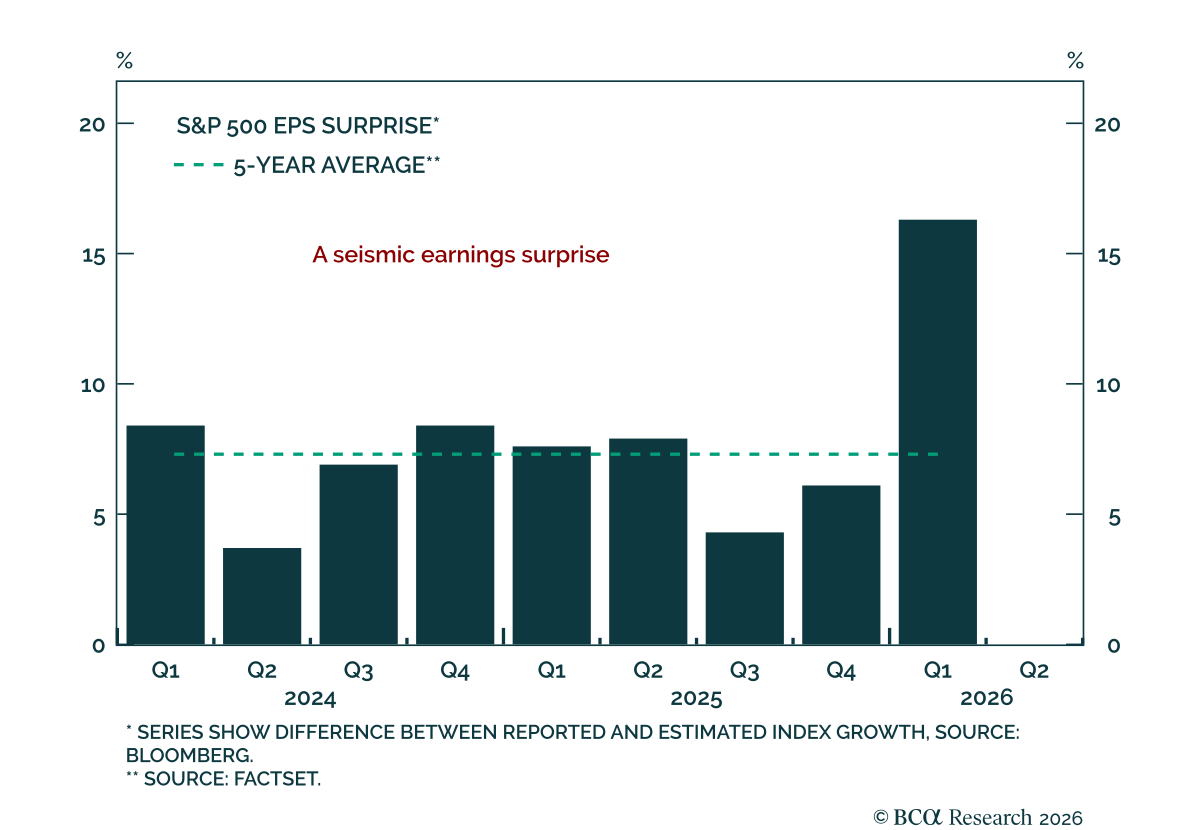
当社の米国インベストメント・ストラテジストは、過熱や差し迫ったスタグフレーションの兆候がないため、米国経済に対して引き続き建設的な見方を維持しています。S&P 500は好業績に支えられ、8週連続で上昇しています。構成銘柄の94%が決算を報告した中で、今期の16%上振れは2021年第1四半期以来最大のポジティブサプライズです。…
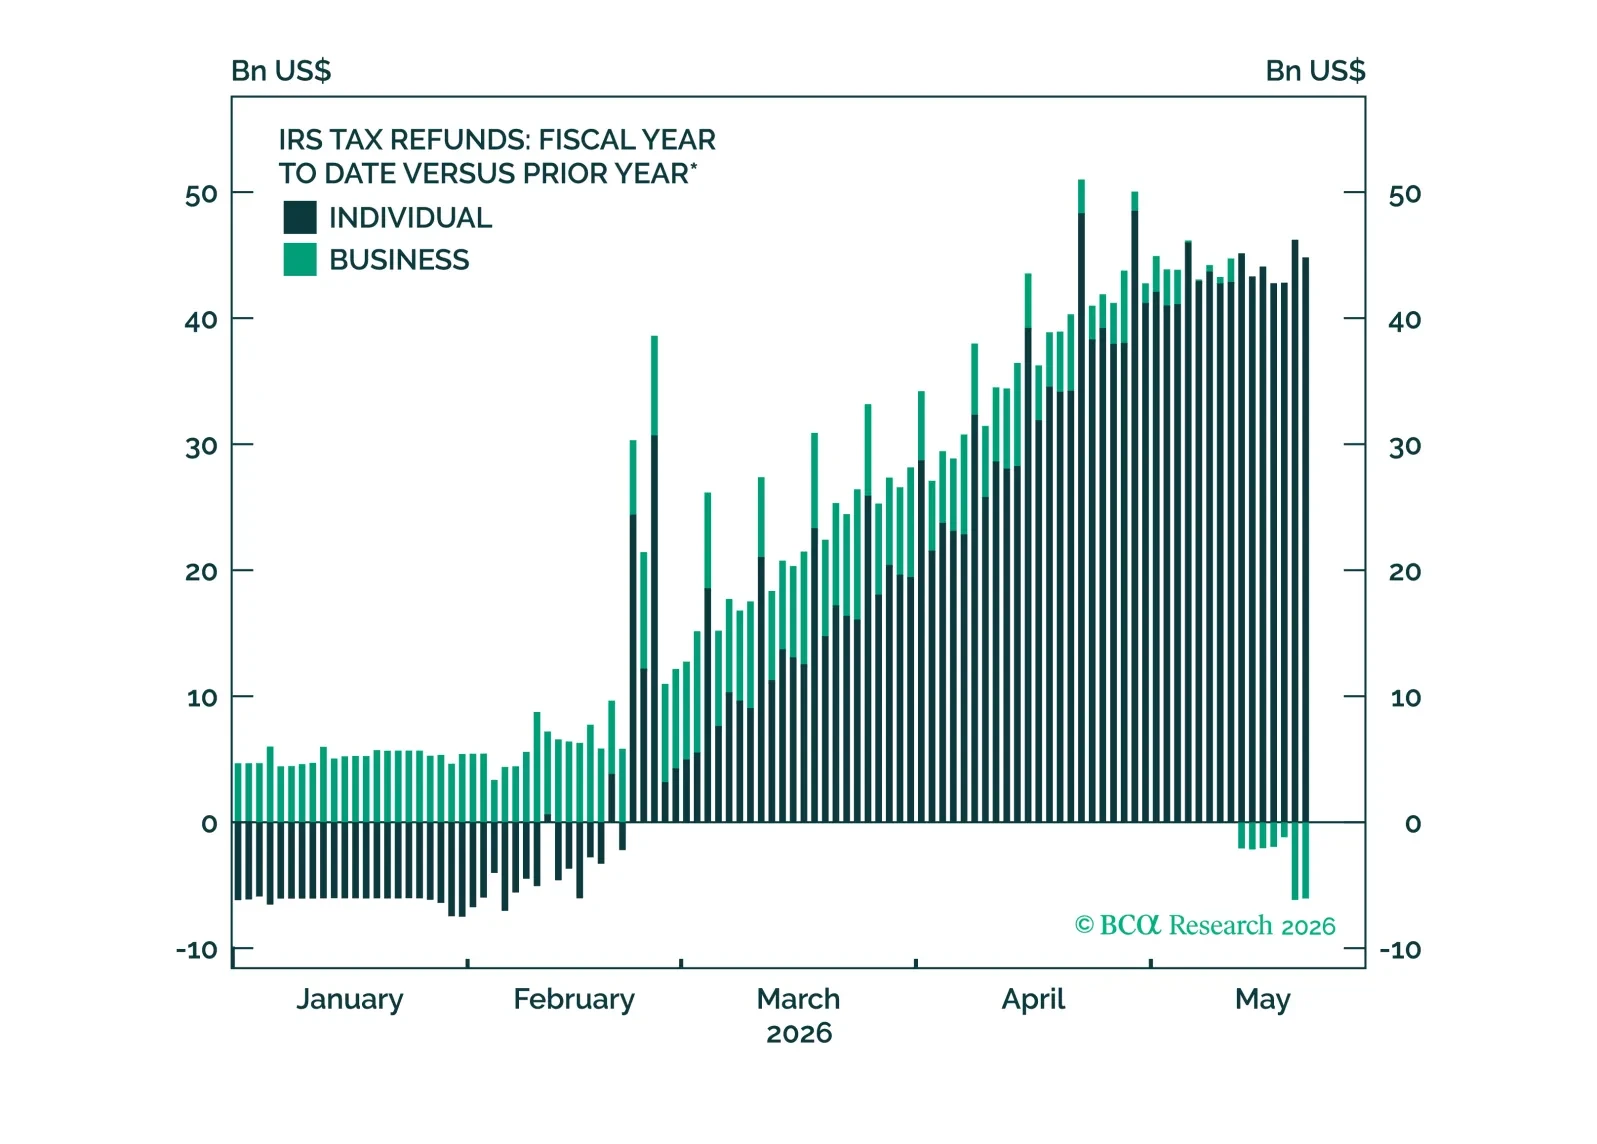
決算が他のあらゆる要因に勝る市場環境の下、好調な決算は高止まりする原油価格、上昇する利回り、そして年内に米連邦準備制度理事会(Fed)が利上げする可能性の高まりを容易に相殺している。米国のアロケーターはエクイティへの投資を継続すべきだ。
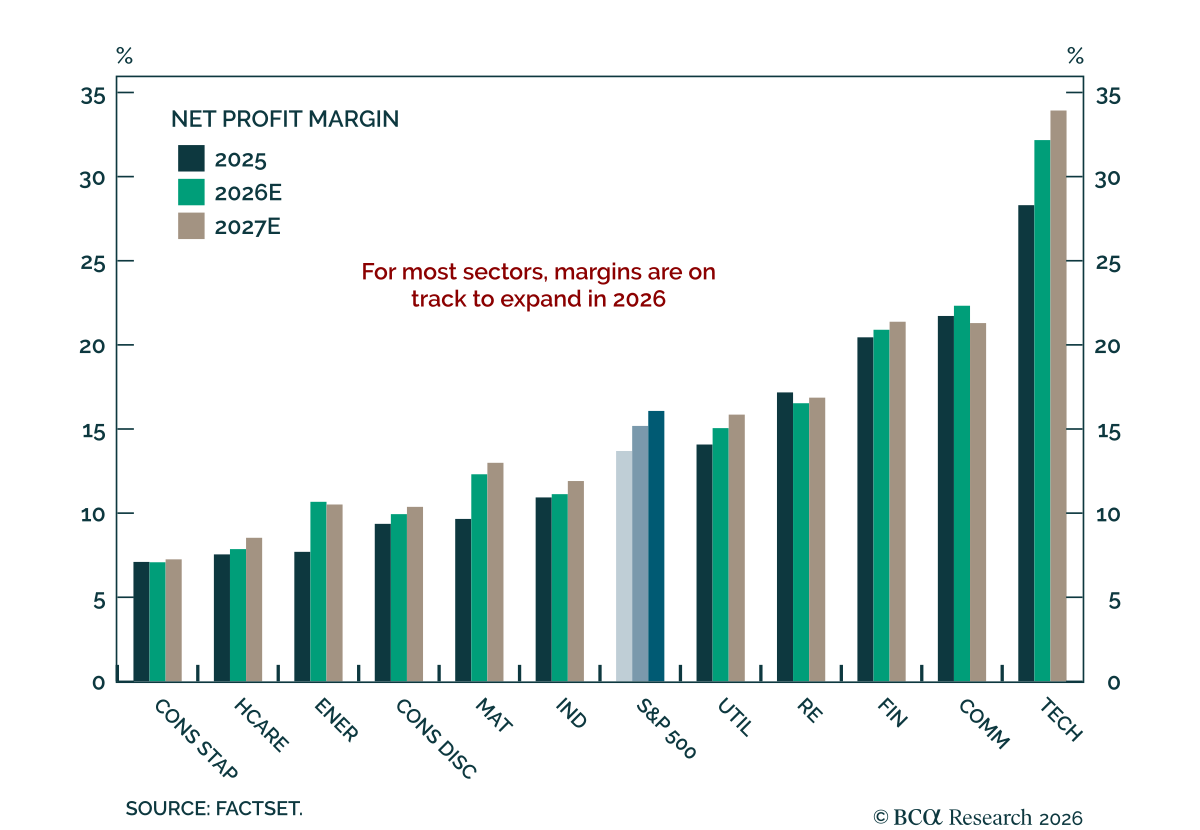
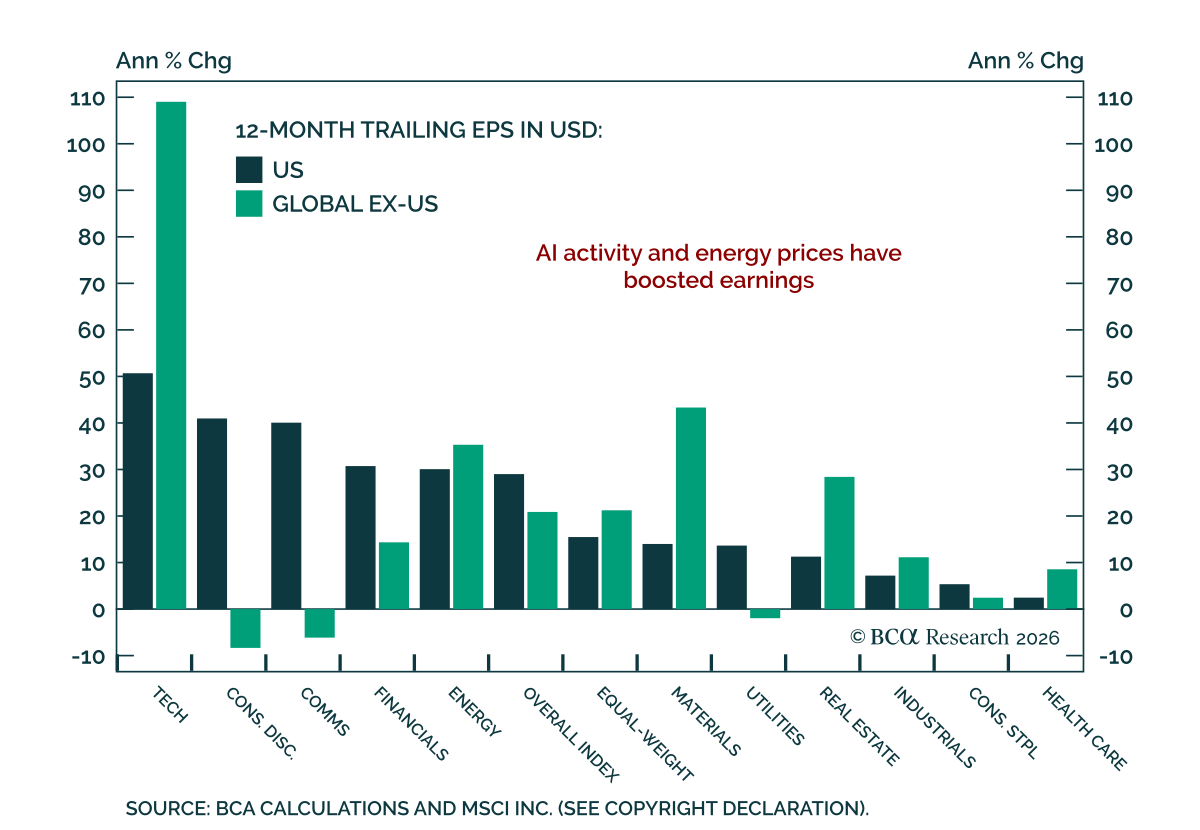
強く幅広い第1四半期の決算は、地政学的リスクと供給面のリスクが高まる中でも、投資主導の景気循環ストーリーを維持しています。 当社の今週のチャートは、Noah Weisberger、米国株式チーフ・ストラテジストによるものです。 第1四半期の決算発表シーズンは強い結果をもたらし、いくつかの重要な市場論点を明らかにしました。これまでに26Q1の報告を行った452社のS&P…
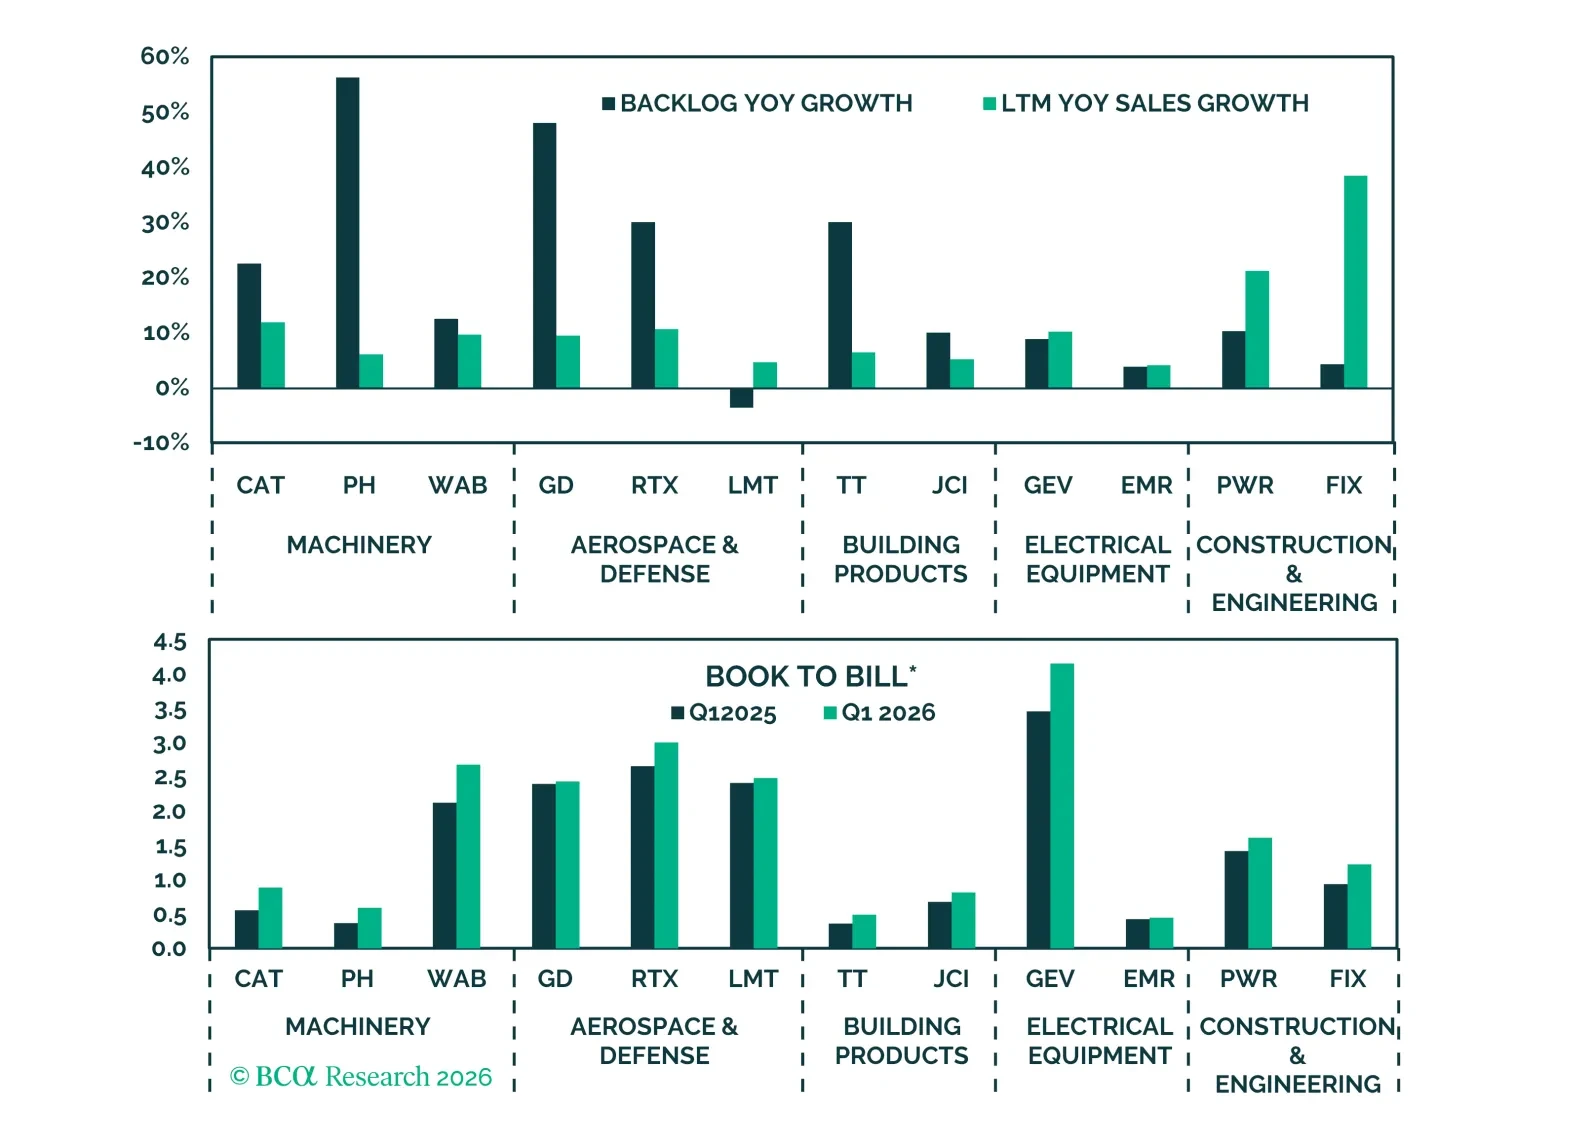
投資サイクルは堅調に継続しており、Q1のデータと企業のコメントの両方がエクイティ価格とファンダメンタルズを牽引していることを裏付けている。上方サプライズ、マージンの拡大、設備投資期待の高まりは需要の底堅さを示している。企業はAI関連の需要が広範かつ可視化されていると確認しており、一方で地政学的リスクと信用リスクは抑制されており、まだシステミックには至っていない。