Currencies
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
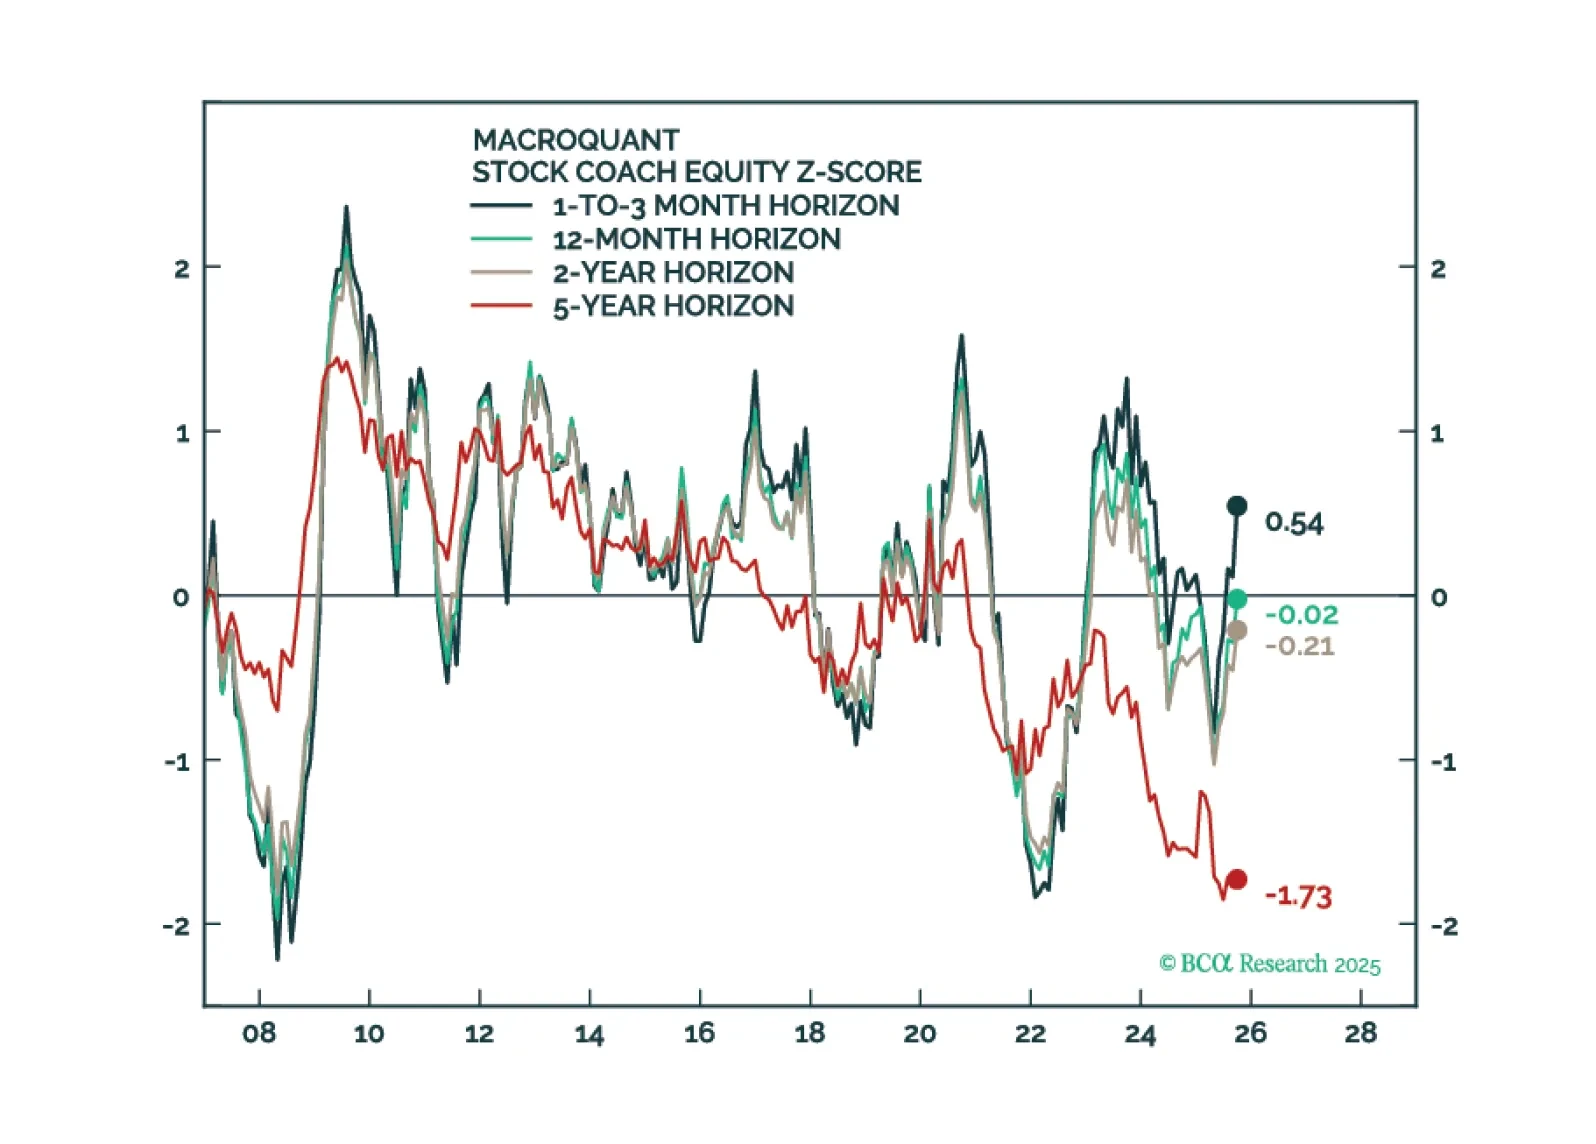
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。

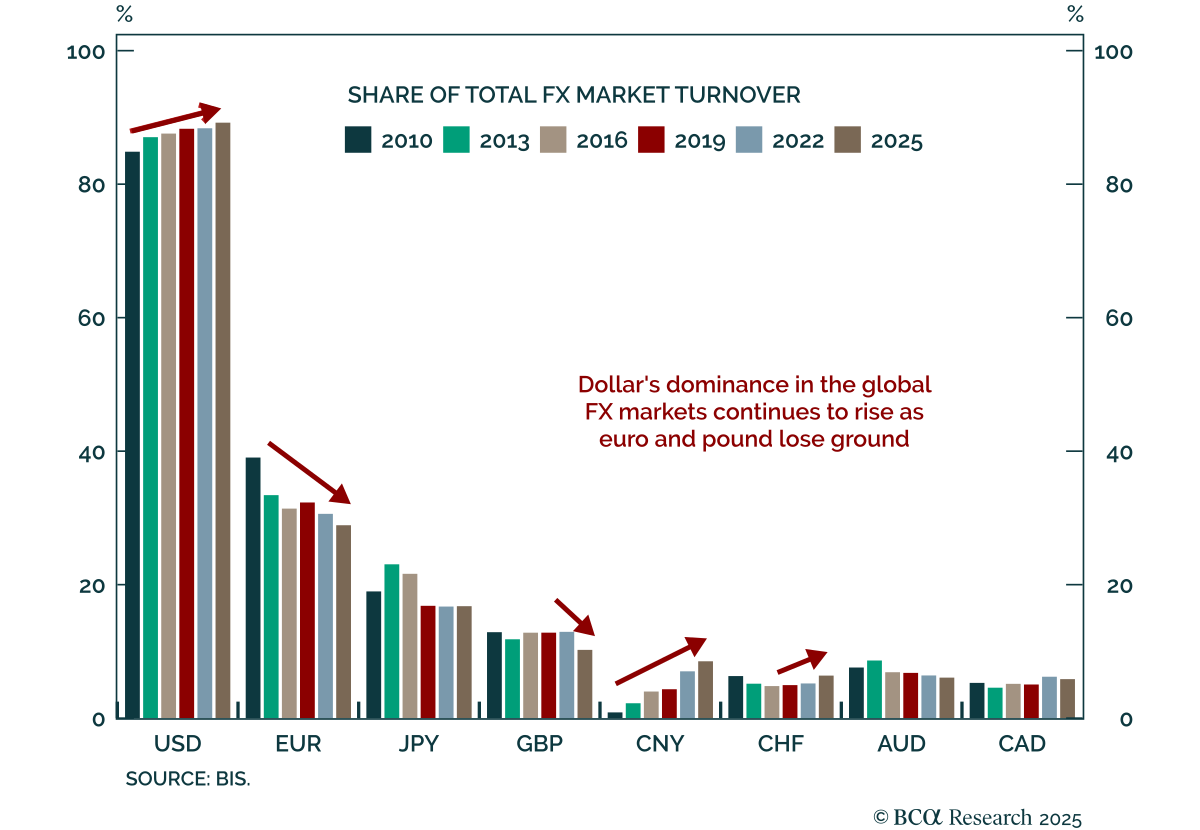
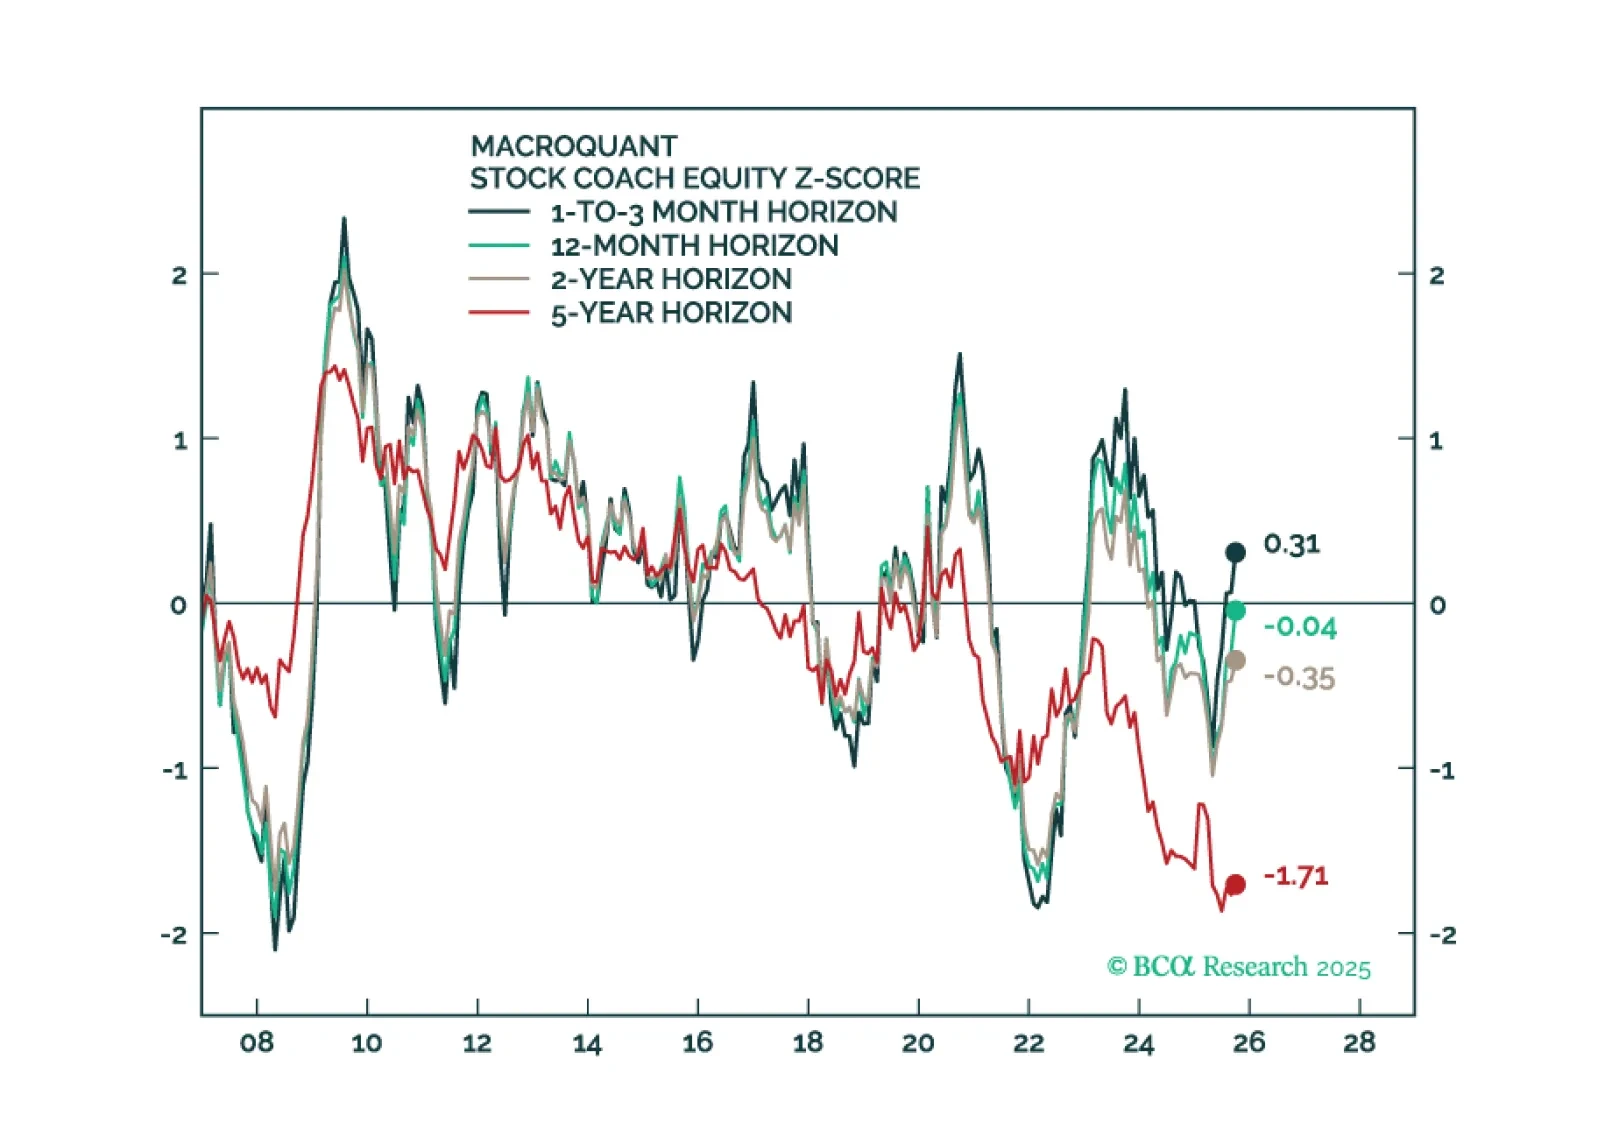
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
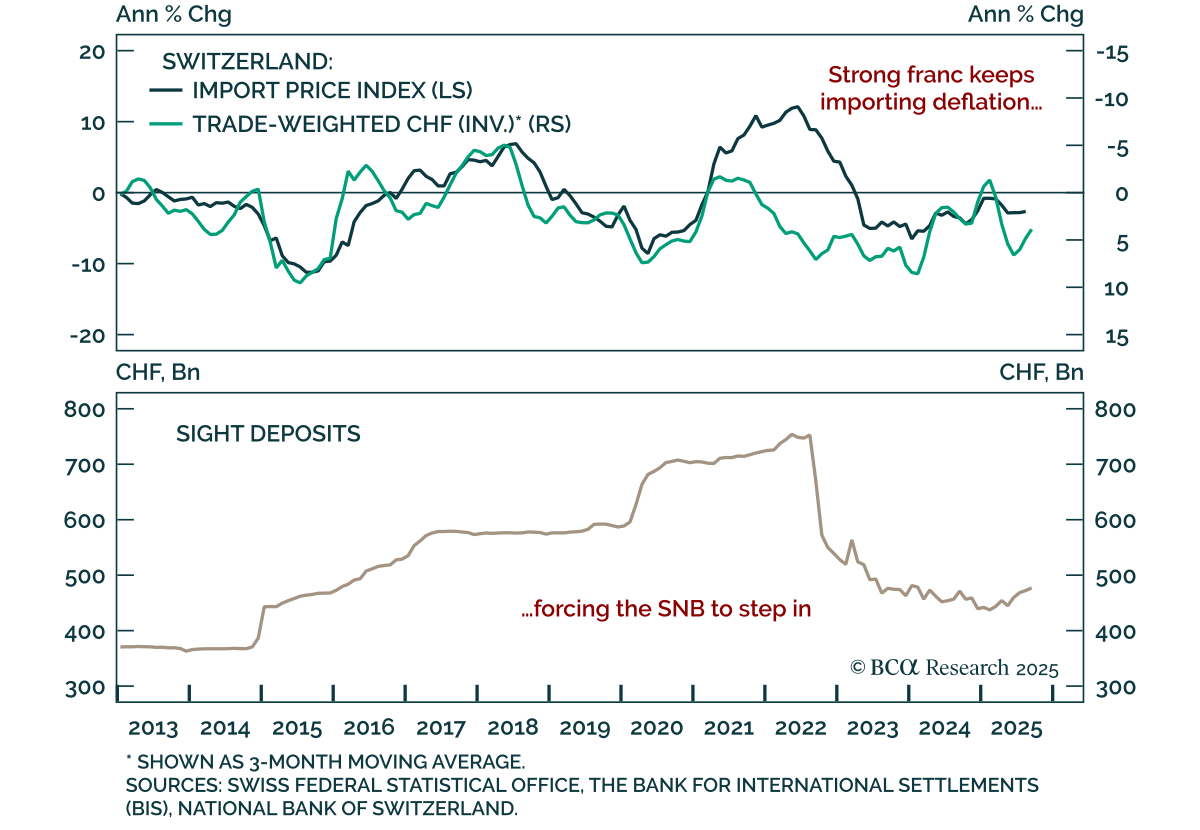
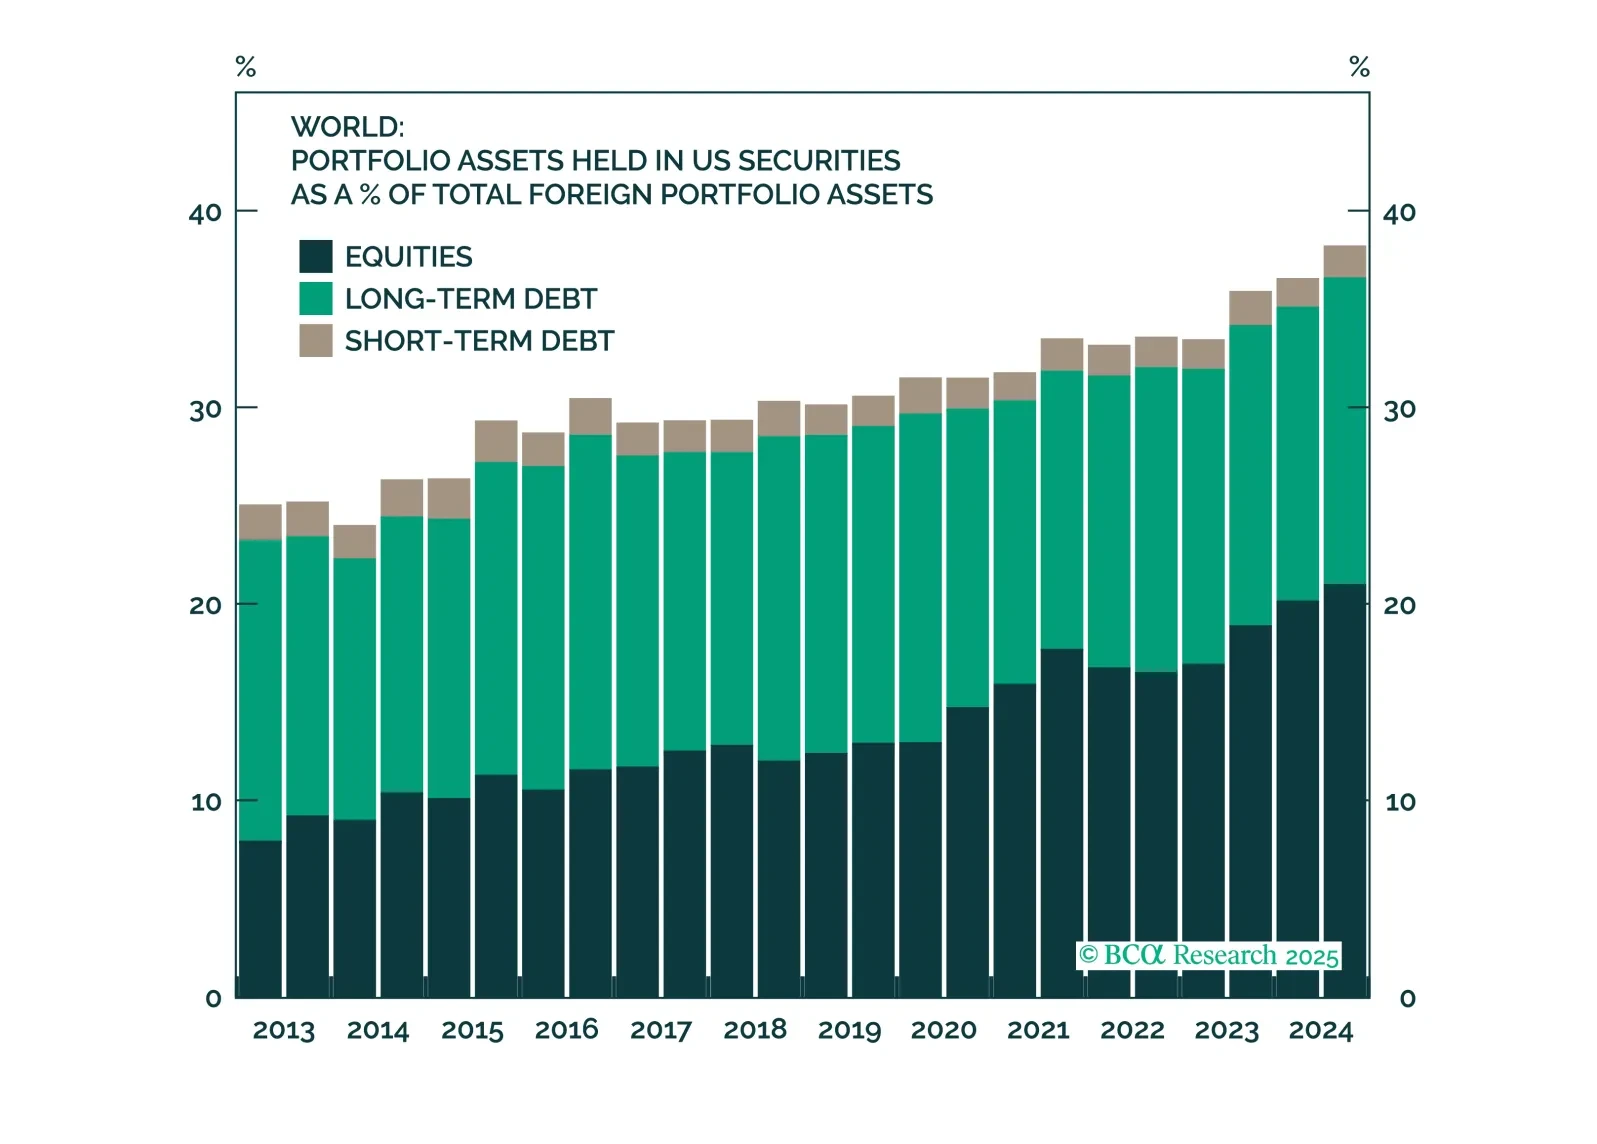
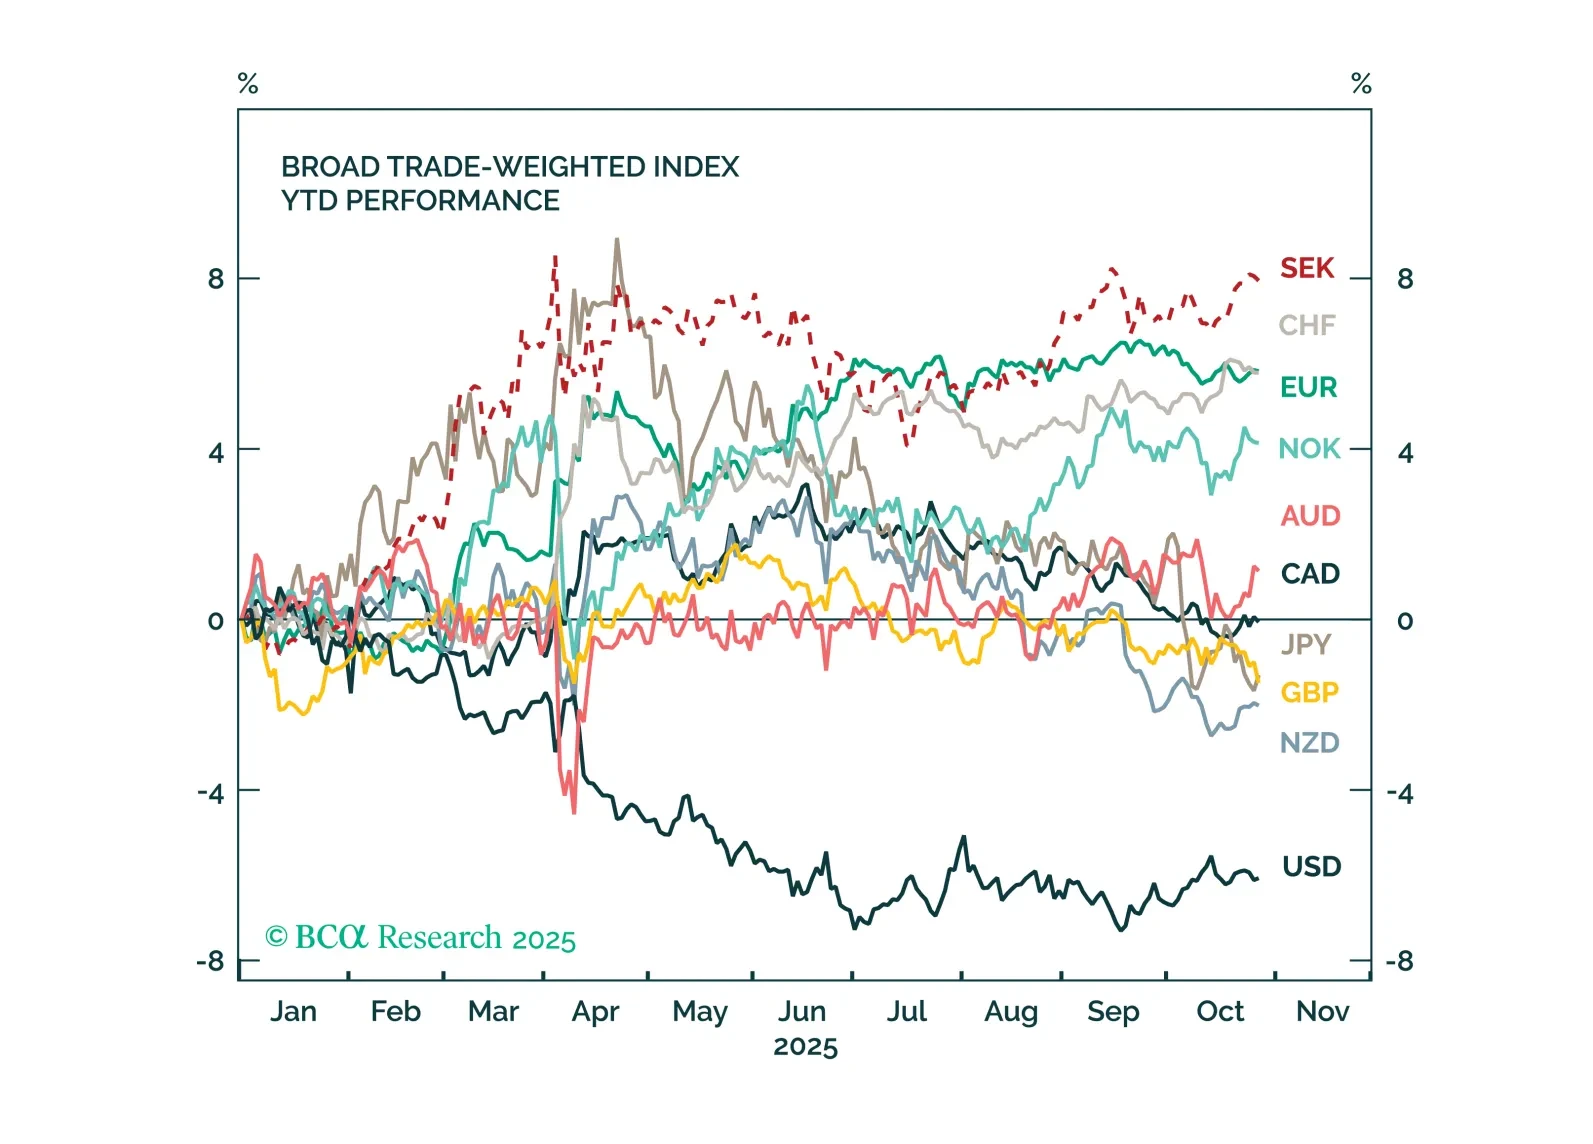
2025年初頭のドルの下落は、米国資産からの大規模な流出ではなく、蓄積されたドル建てエクスポージャーをヘッジするためのグローバルな動きの反映でした。ヘッジがほぼ完了した現在、通貨の動きは再びファンダメンタルズに従うはずであり、今後数カ月の間に戦術的なドル反発の局面が整うでしょう。