経済
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
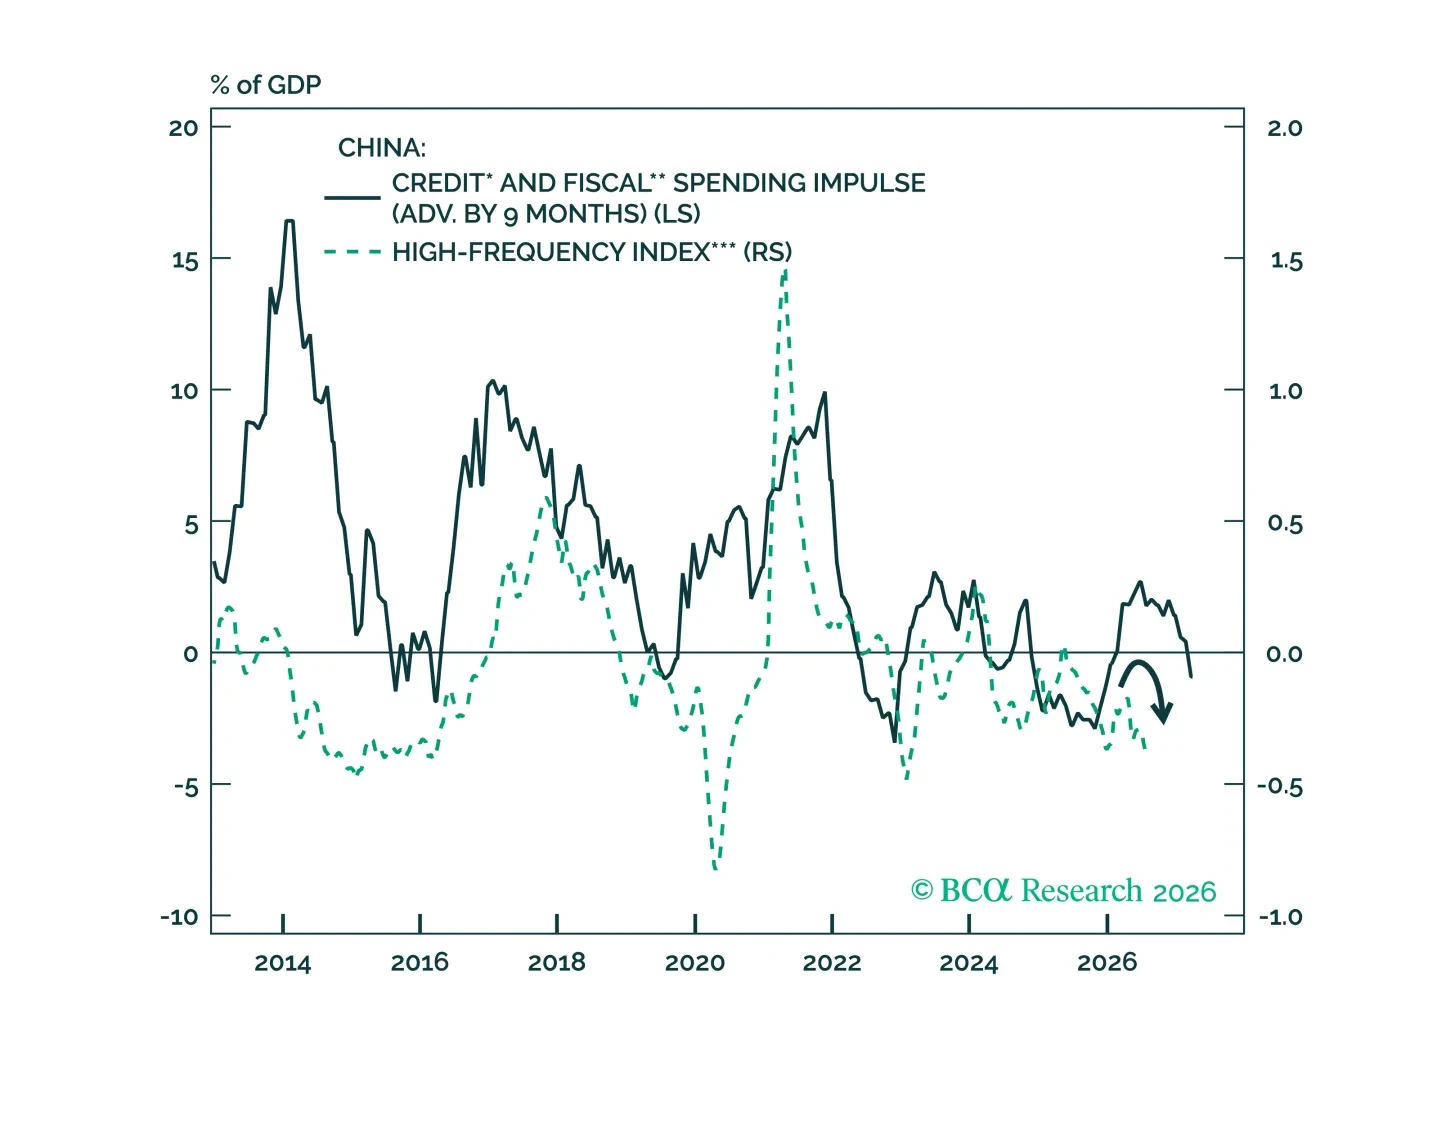
中国の経済は減速しているが、政策当局がH2に幅広い景気刺激策を打ち出す可能性は低い。一方、「Kimi moment」の出現は、北京が技術の高度化に注力していることと、同国のAI能力が急速に進展していることを浮き彫りにしている。
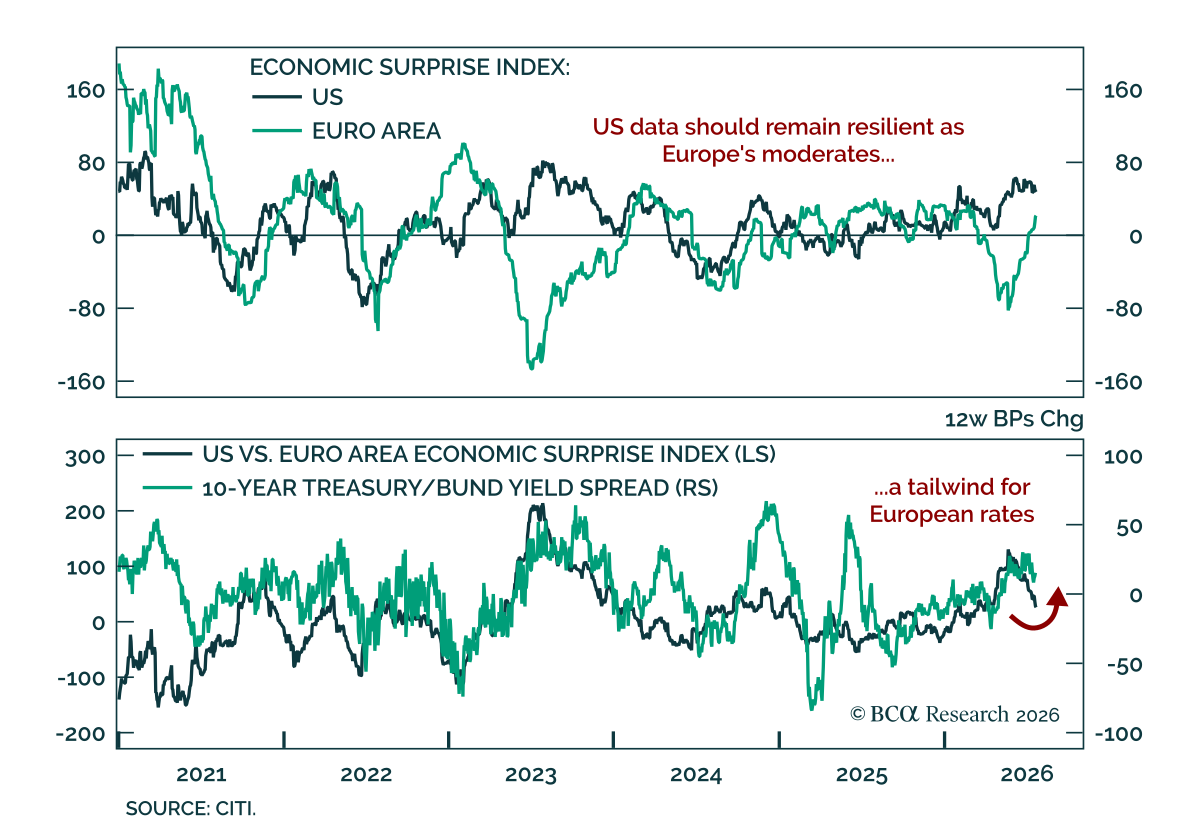
最近の欧州のデータ改善は長続きしない公算が大きい。 7月のユーロ圏ZEWは改善し予想を上回ったが、そのポジティブな勢いはエネルギー要因による可能性が高い。現状の景況感は依然として低迷しており、マクロの勢いを足かせにしている。 やや引き締まりつつある金融環境も、短期的には欧州の経済サプライズに対する逆風である。中東の緊張緩和と共に金融環境は緩和していたが、その後は横ばいとなり、最近また引き締まった。…
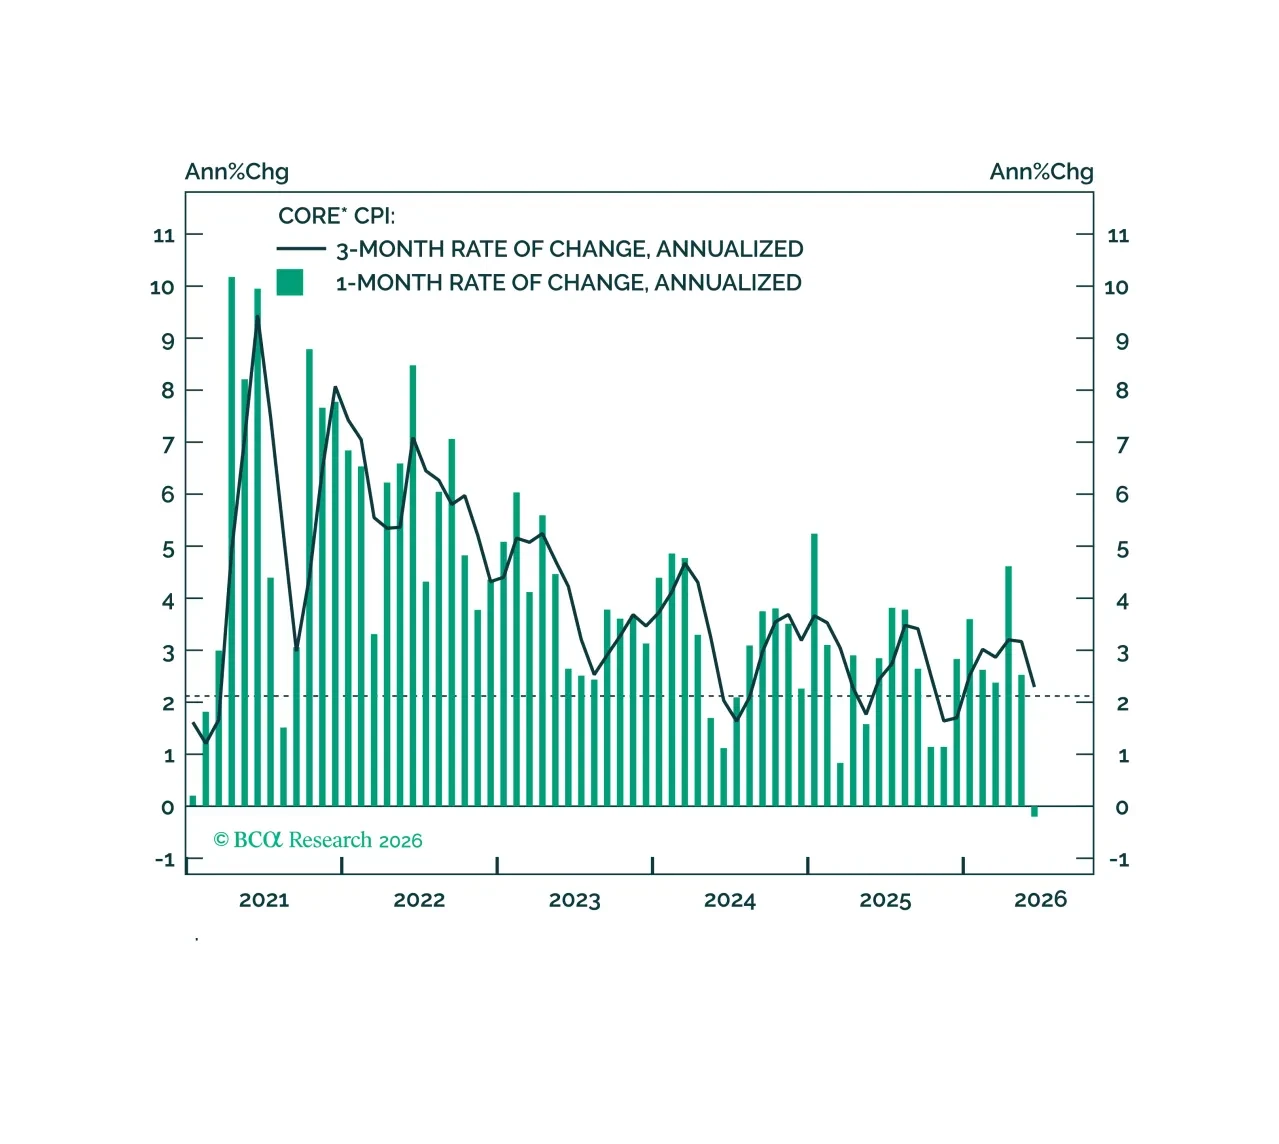
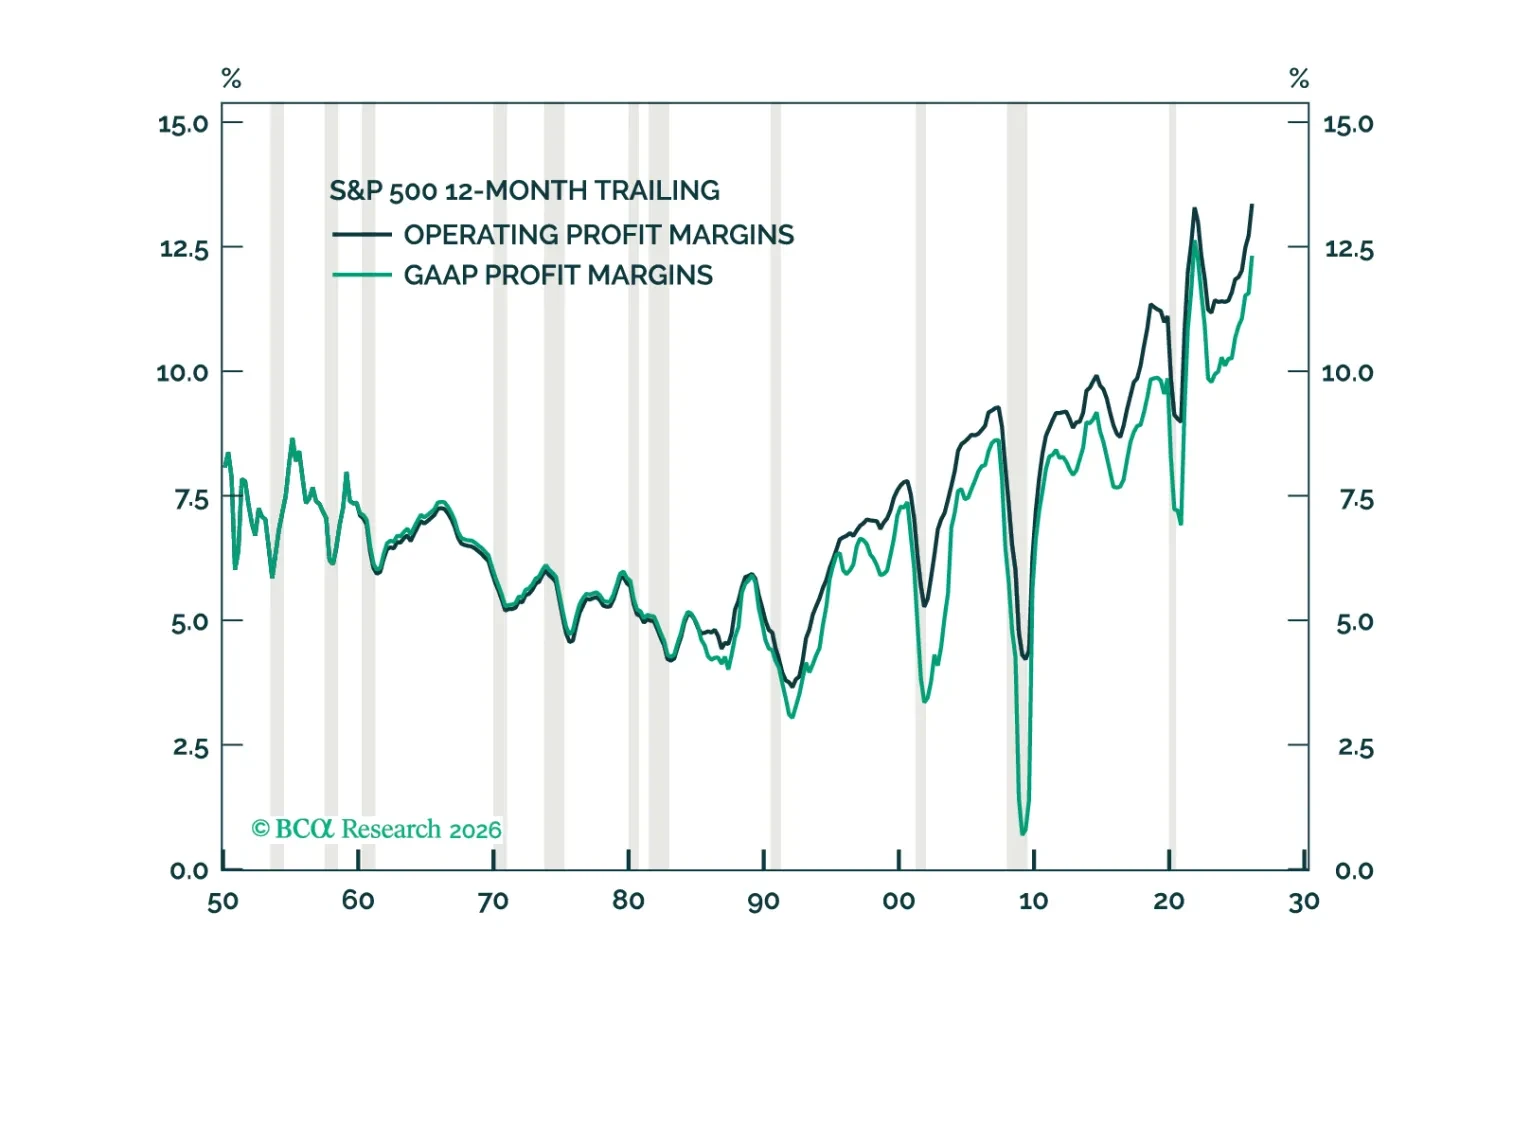
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
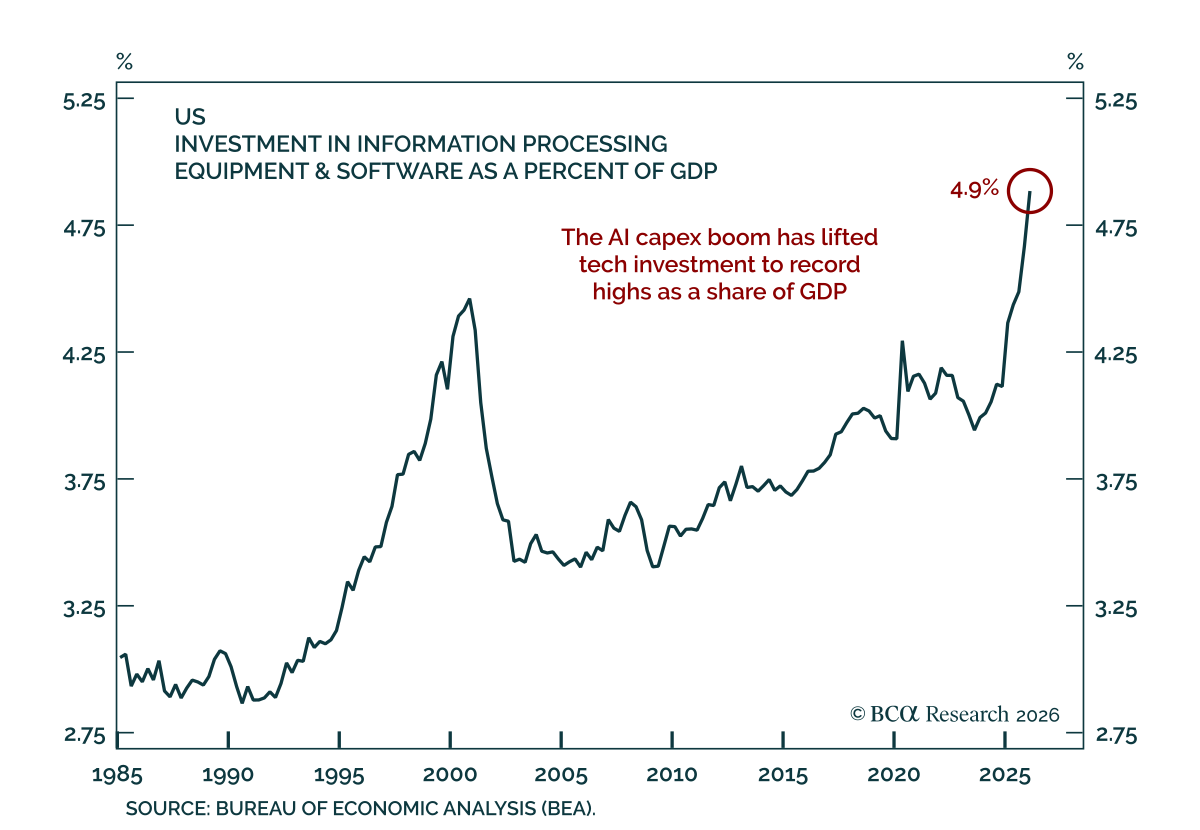
当社の Global Investment strategists は、株式ブル相場が後期段階に入っていると見ており、成長が鈍化すれば債券が好調だと予想する。原油価格の下落と大規模なAIの設備投資は2026年の残り期間を通じて世界経済を下支えするはずだが、同僚らは、早ければ来年にも起こり得るAIバブルの崩壊が景気後退を引き起こす可能性が高いと警告する。…
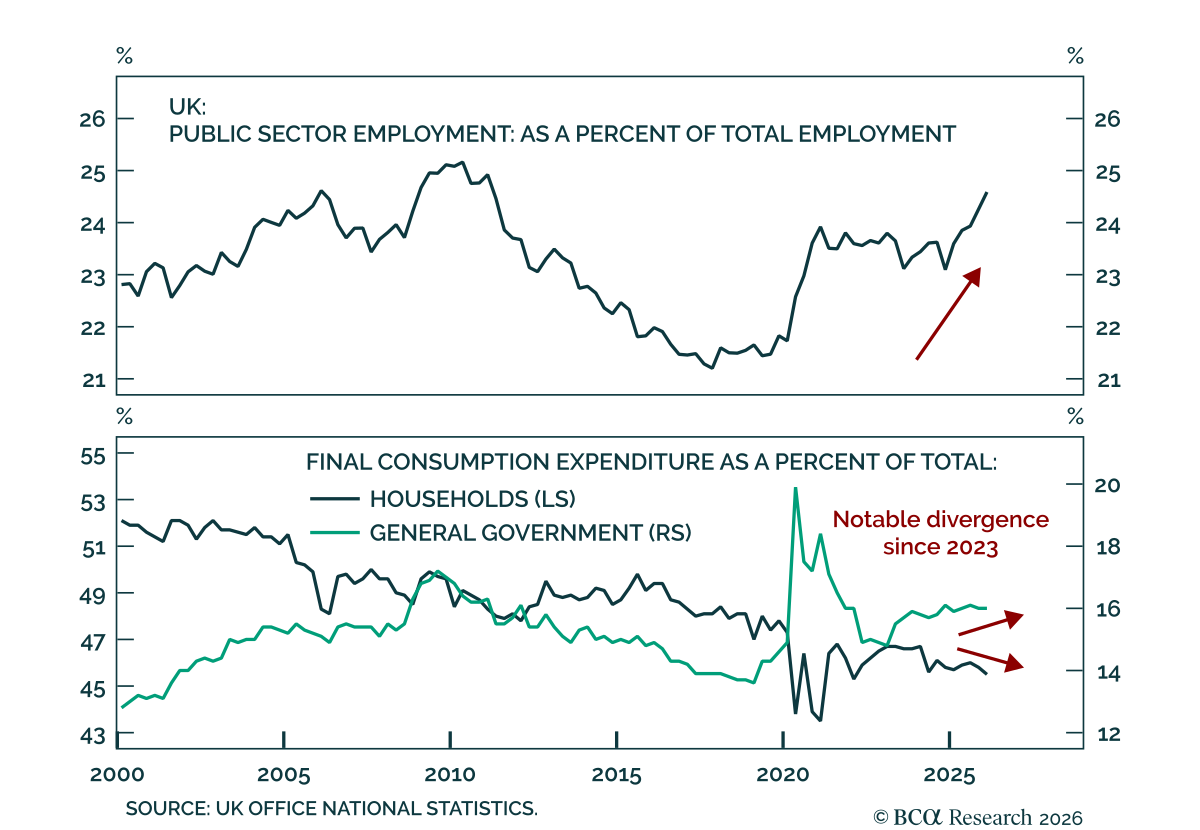
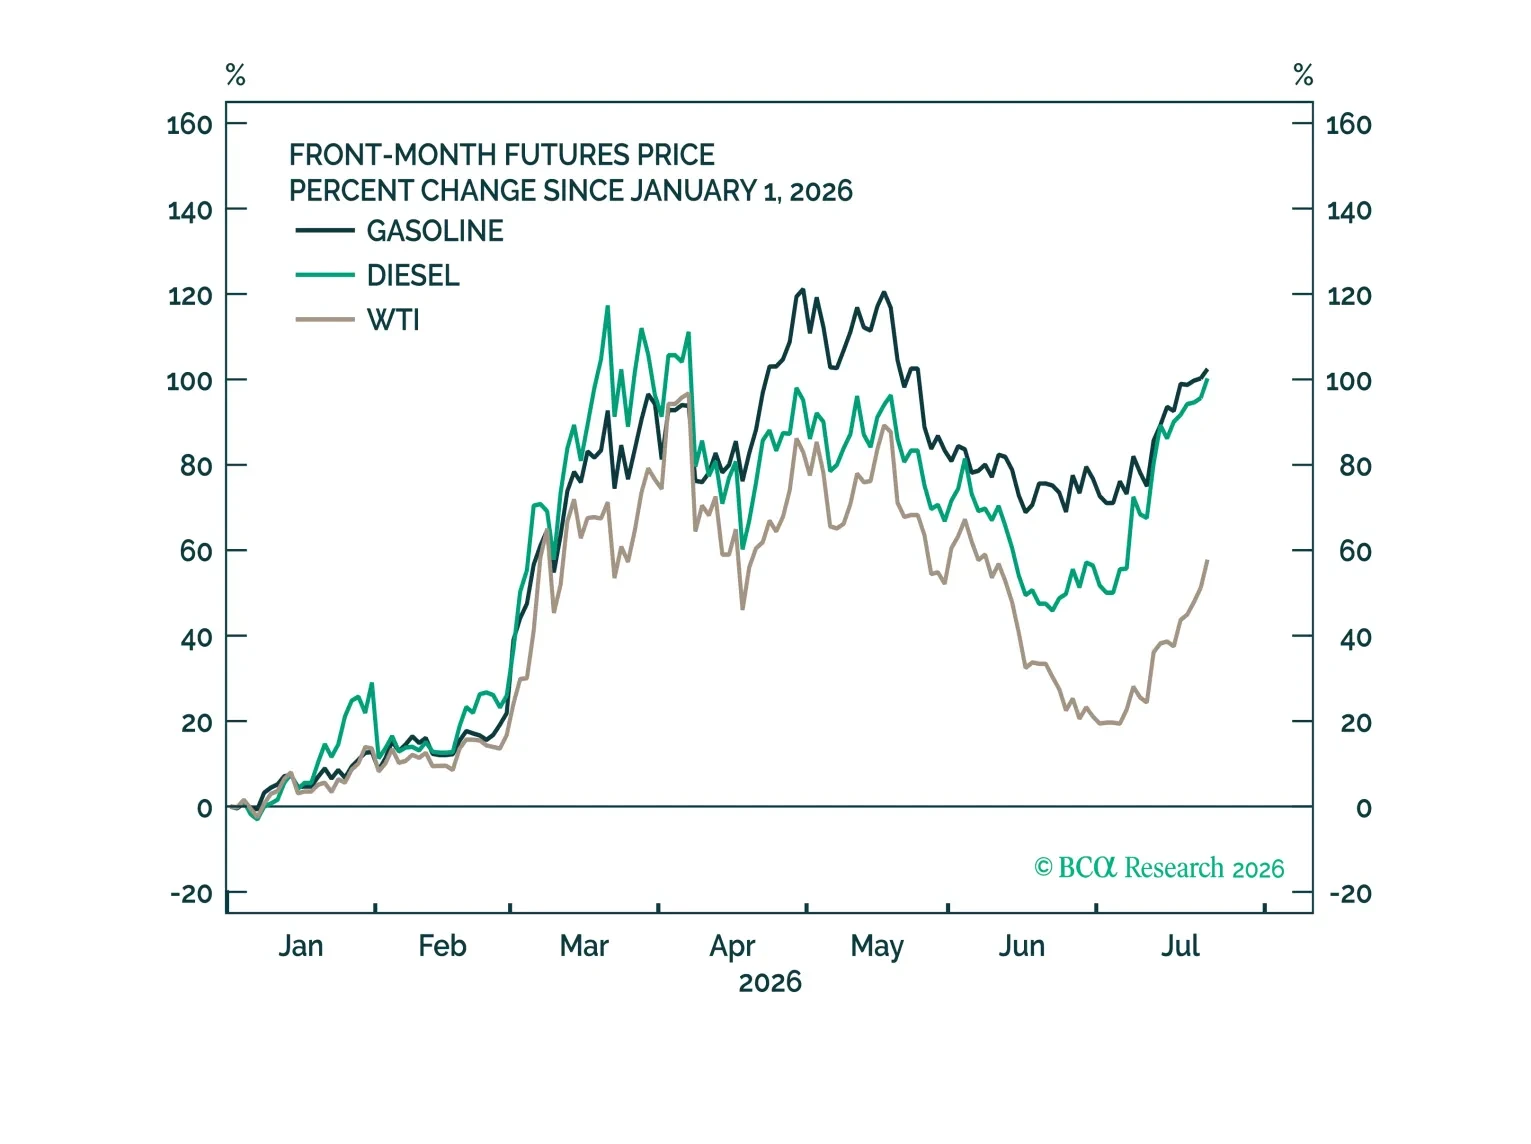
英国経済は最新のエネルギーショックを、景気後退のシグナルが既に赤く点灯している状態で迎えた。エネルギー価格の上昇は2022年の危機に匹敵する可能性は低いが、経済が既に脆弱であるため、成長に対して不釣り合いに大きな影響を与え得る。ガソリン高による実質所得の圧迫、小売売上の伸びの鈍化、企業の設備投資計画の縮小を受けて、消費者心理と企業心理は悪化している。賃金上昇は依然として高水準だが、労働需要は引き続き弱まっている。当面は、民間部門ではなく公的部門が経済を支えている。…
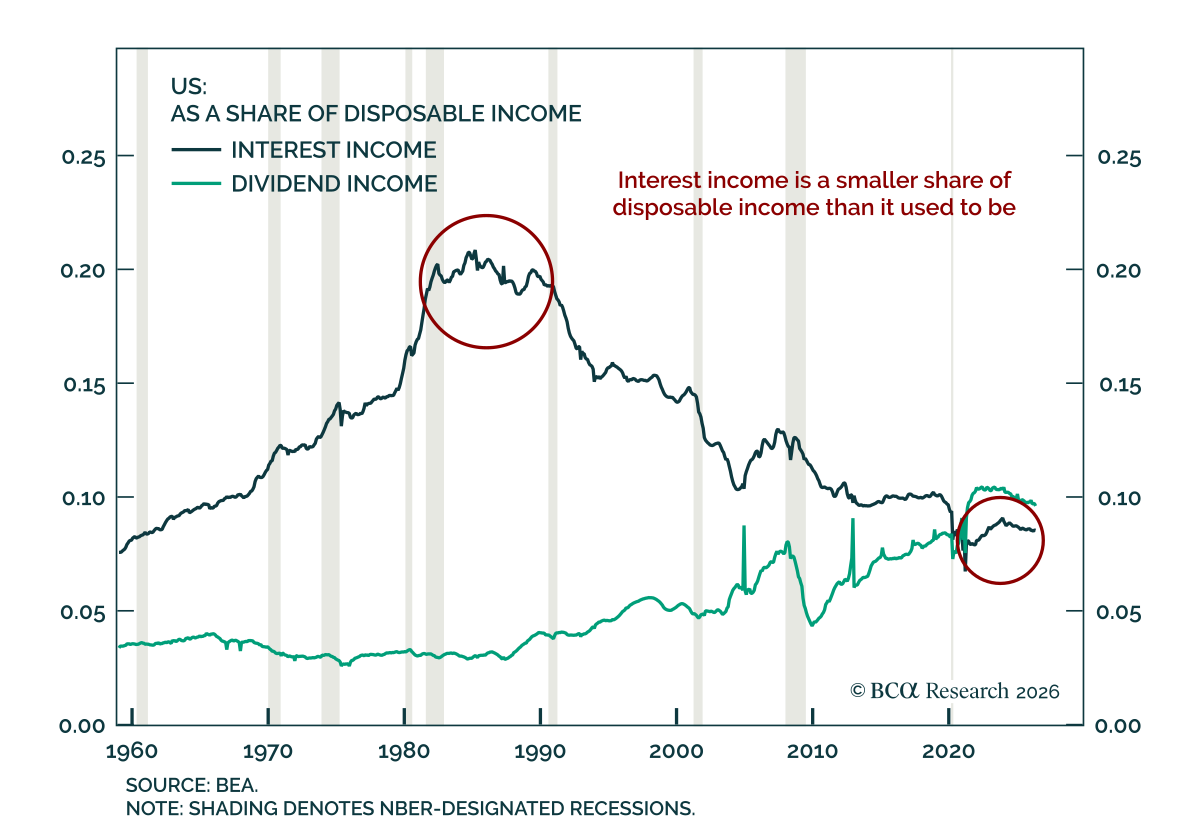
当社の US Investment strategistsは、予想を上回る金利は消費を支えるというよりも抑制する可能性が高いと主張する. 金利上昇に伴い家計がより多くの利子収入を得てそれを消費するため消費が押し上げられる、という考えが勢いを増している。この論理は部分的に人口動態に基づく。退職するベビーブーム世代が収入で暮らすことから資産を取り崩して暮らすことへと移行するためだ。同行は二点の理由で反論する。…
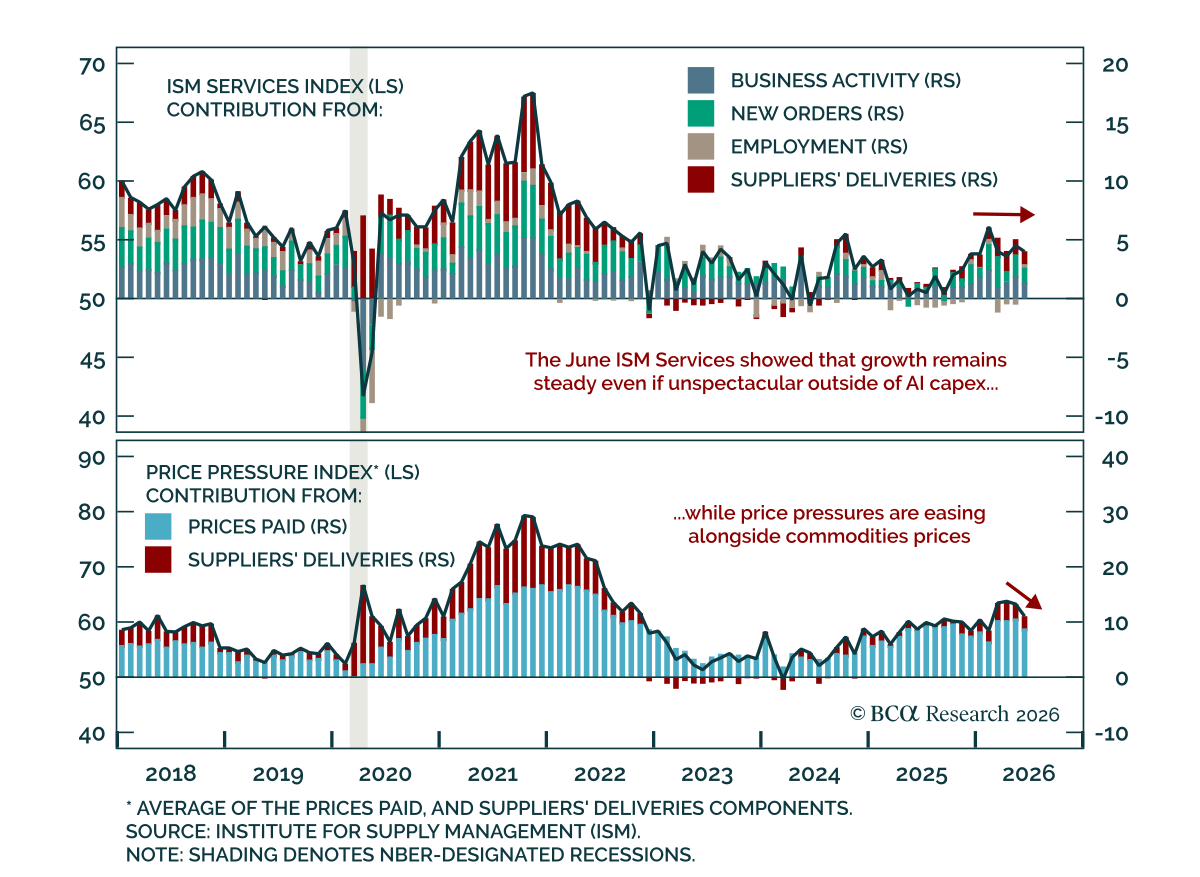
6月のISMサービス調査はコンセンサスと一致し、米国経済が過熱も大幅な冷却もしていないという状況を裏付けた。見出し指数は54.5から54.0にわずかに低下した。基調はやや混在しており、新規受注は57.3から55.1へ低下する一方、雇用は47.9から51.2へ改善し、3か月の縮小の後に再び拡大圏に戻った。…