経済
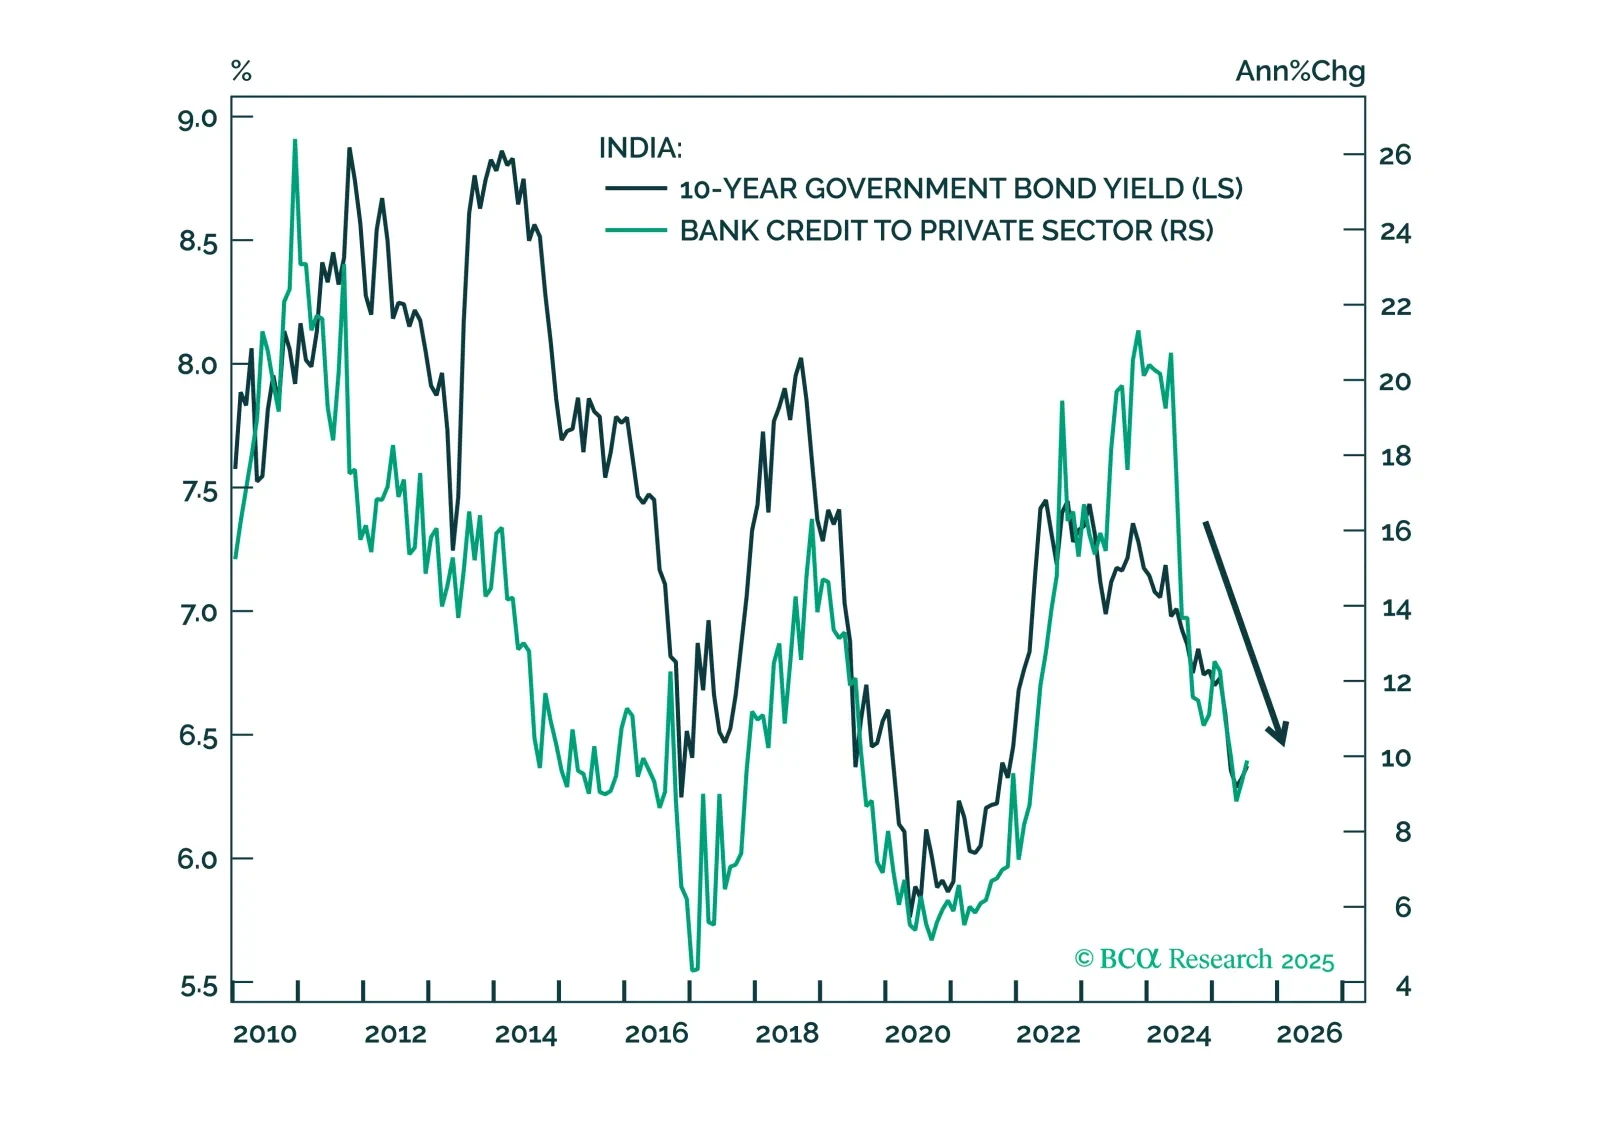
インドルピーは、成長の鈍化、厳しい国内政策、そして不安定な資本フローの中で、さらなる下落の可能性に弱い状態が続いています。貿易リスクや外部収支の悪化により、INRは新興市場アジアの他通貨に比べて引き続き出遅れると予想されます。

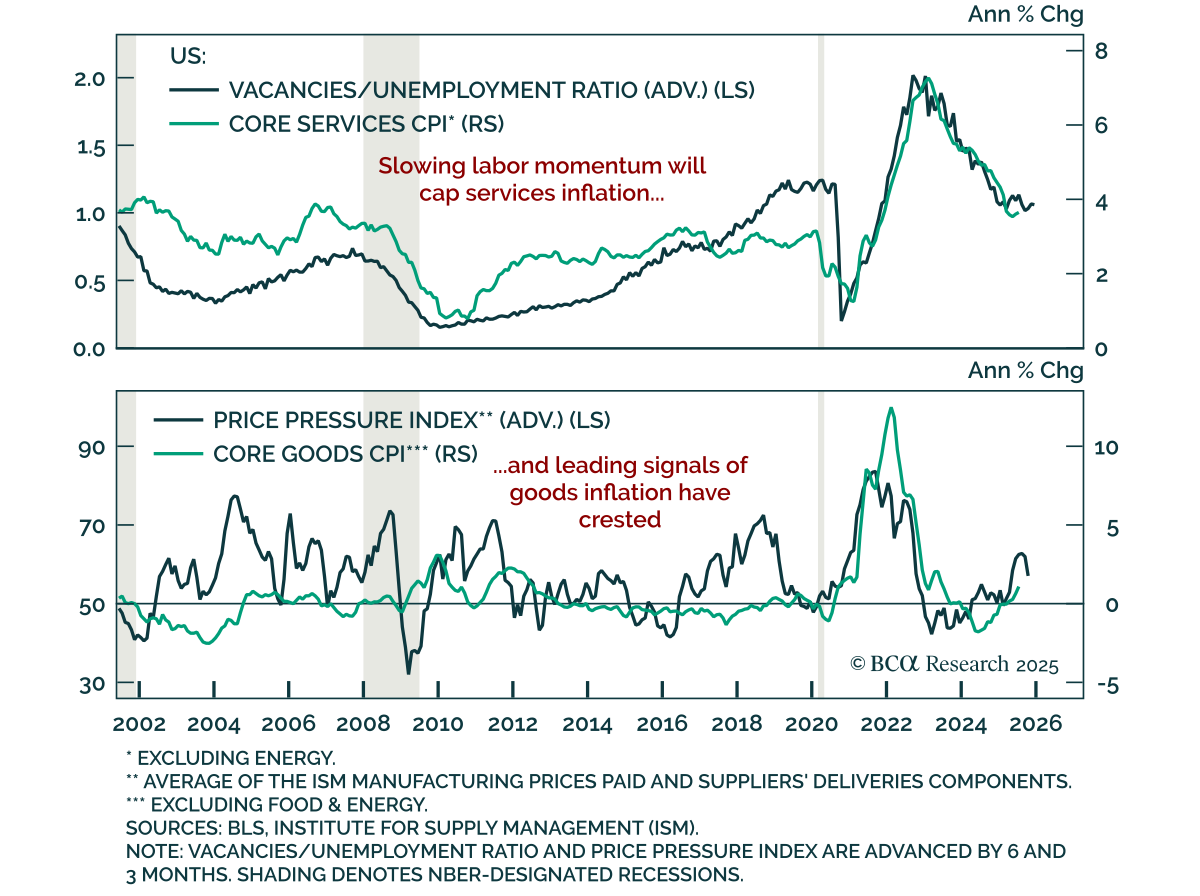
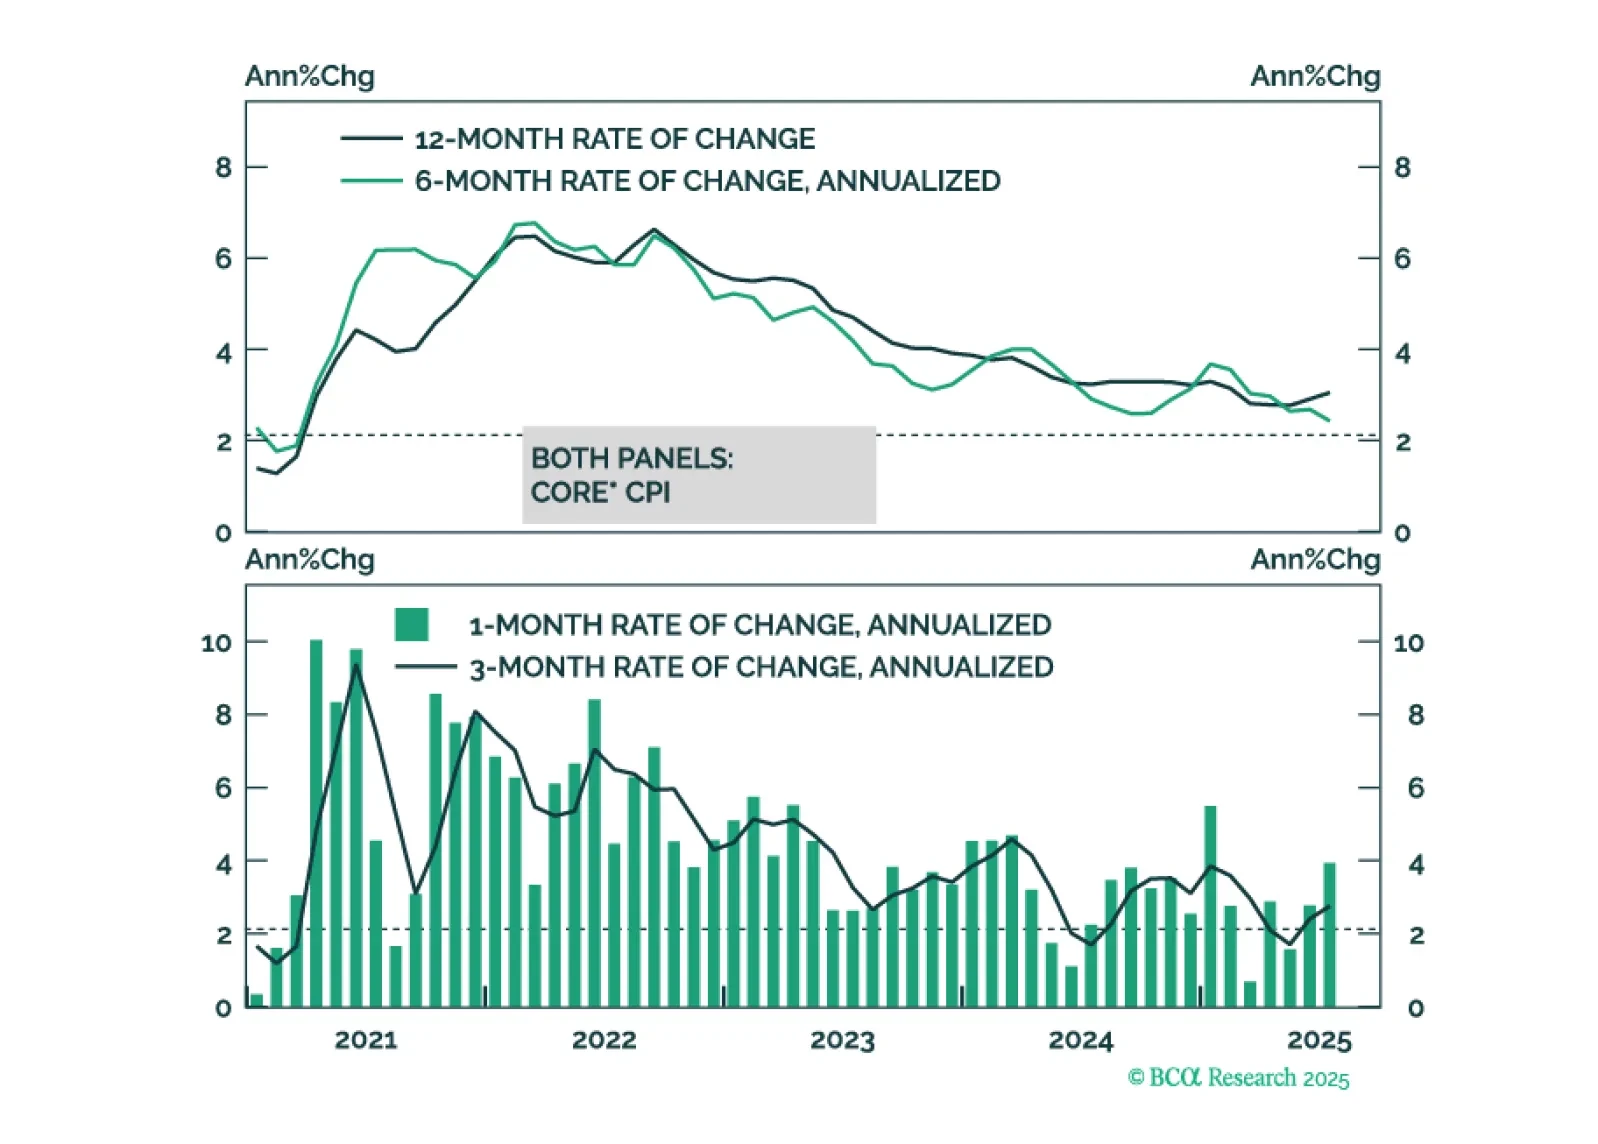
不安定なサービス、関税リスクが内在するデフレ傾向を隠す 不安定なサービス、関税リスクが内在するデフレ傾向を隠す 7月の米国CPIは予想通りとなり、先行指標はデフレ傾向を示しており、当社の長期的なスタンスおよび2s5sスティープナーの推奨を支持しています。 総合CPIは前月比0.2%上昇(前年比2.7%)、コアCPIは前月比0.3%上昇し、前年比3.1%に加速しました。商品とサービスの両方が上昇に寄与しました。…
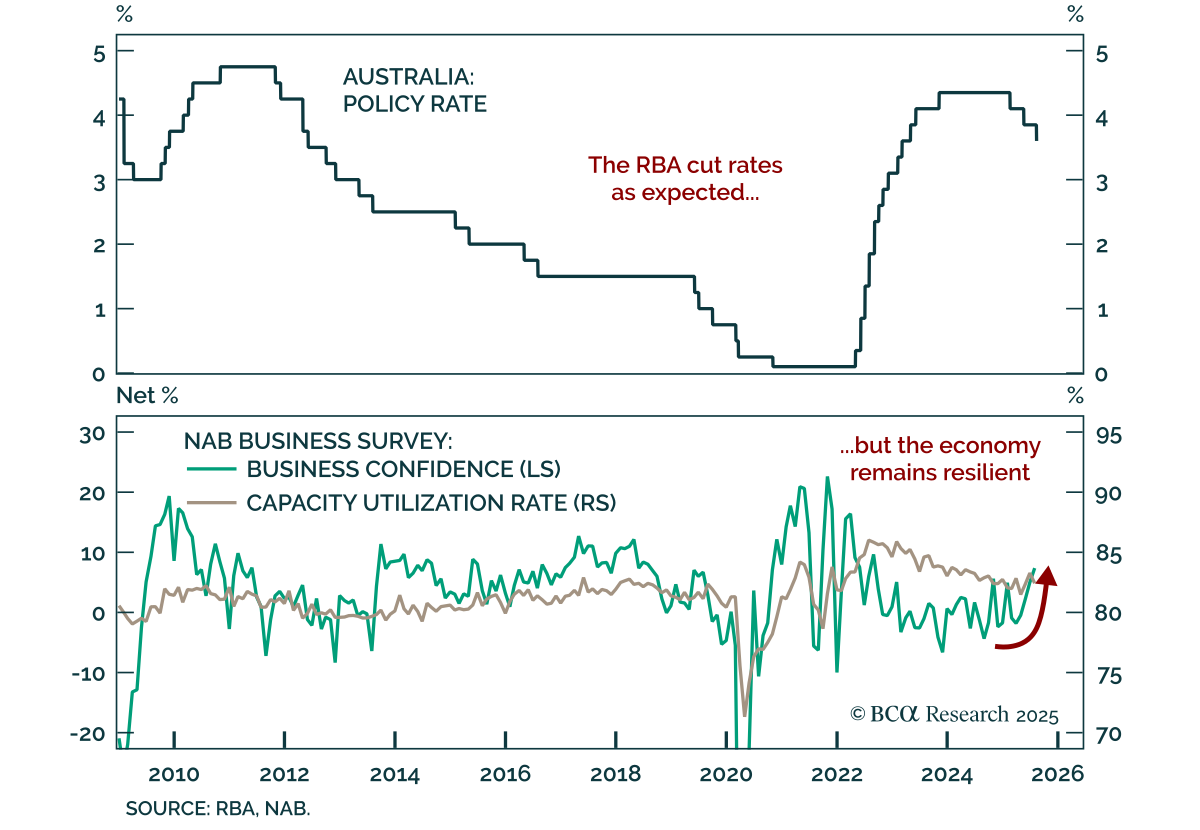
RBAが再び利下げ、しかし市場の価格設定は依然として過度にハト派 RBAが再び利下げ、しかし市場の価格設定は依然として過度にハト派 RBAは予想通りの3.6%への利下げを実施しましたが、頑強なデータによりACGBのアンダーウェイトを支持しています。 25ベーシスポイントの利下げは今年3回目であり、ブルック総裁のガイダンスは1会合おきの利下げを示唆しており、ACGBの利回りはほぼ変わらないままとなっています。…
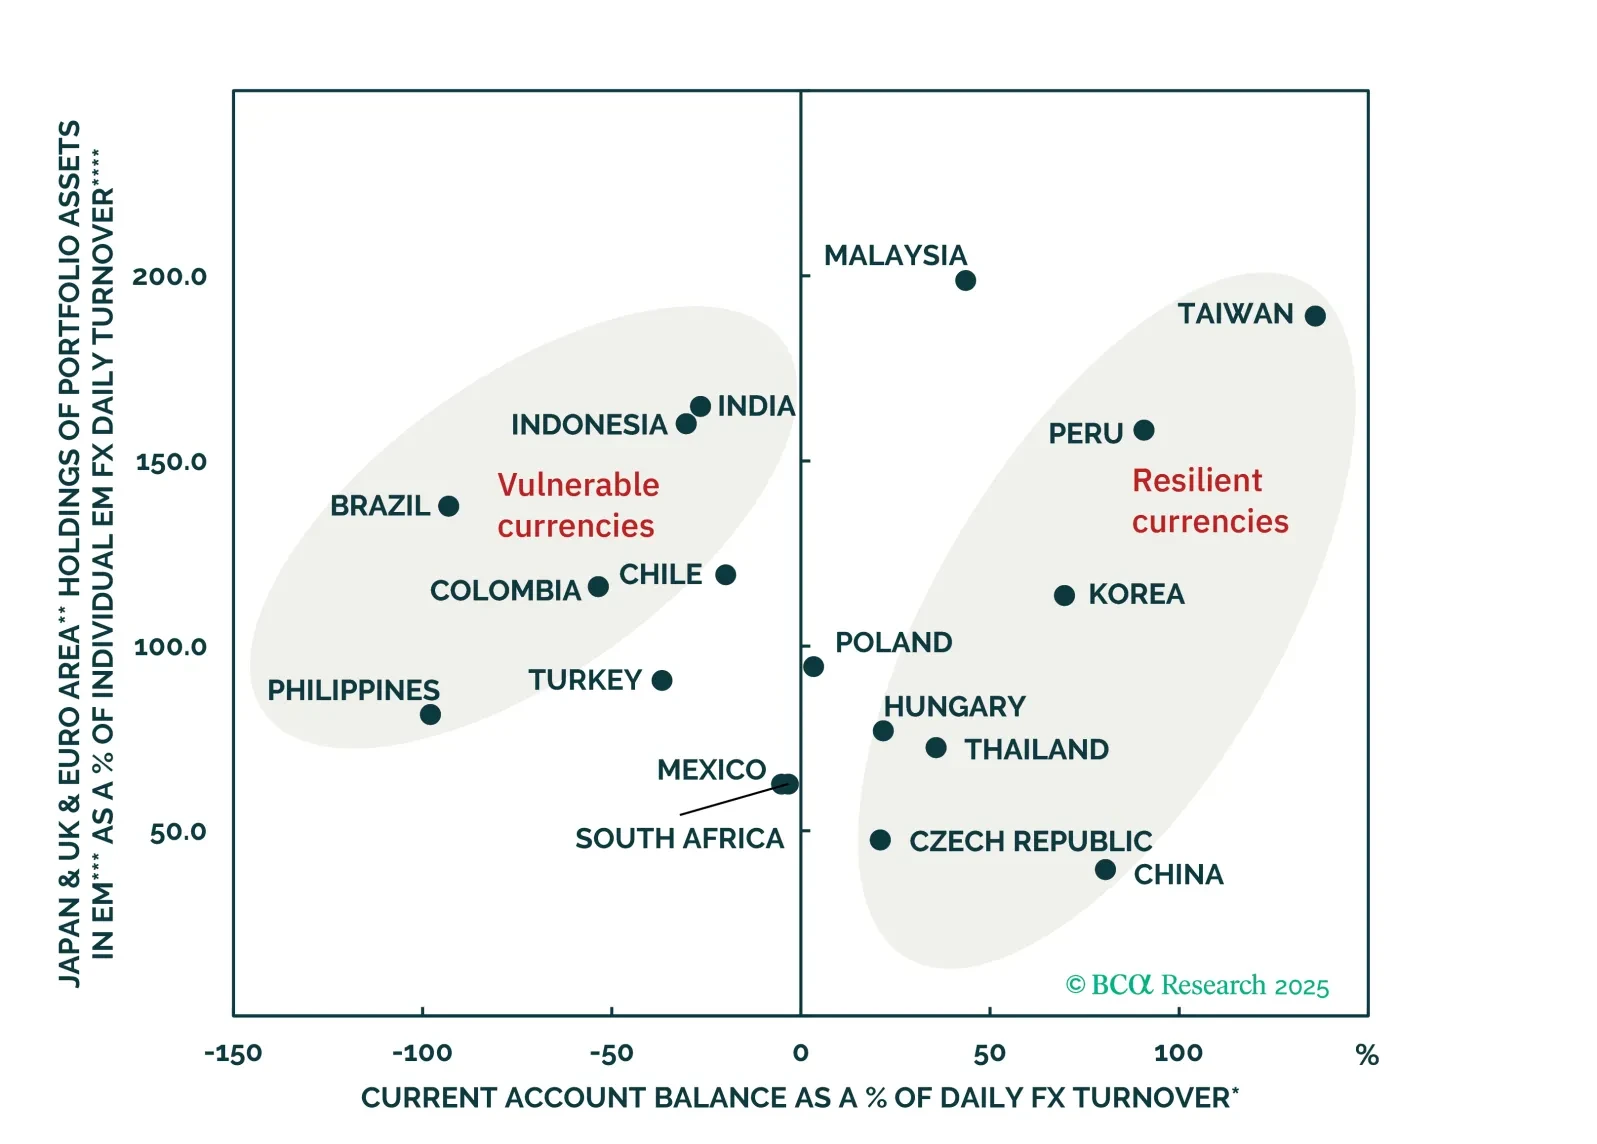
広範な投資家の楽観論にもかかわらず、ブラジルの通貨見通しは、外部要因、財政、マクロ経済の基盤が脆弱な有害な組み合わせによって困難に直面しています。BRLはほとんどの新興市場の通貨に対してパフォーマンスが劣ると予想されます。
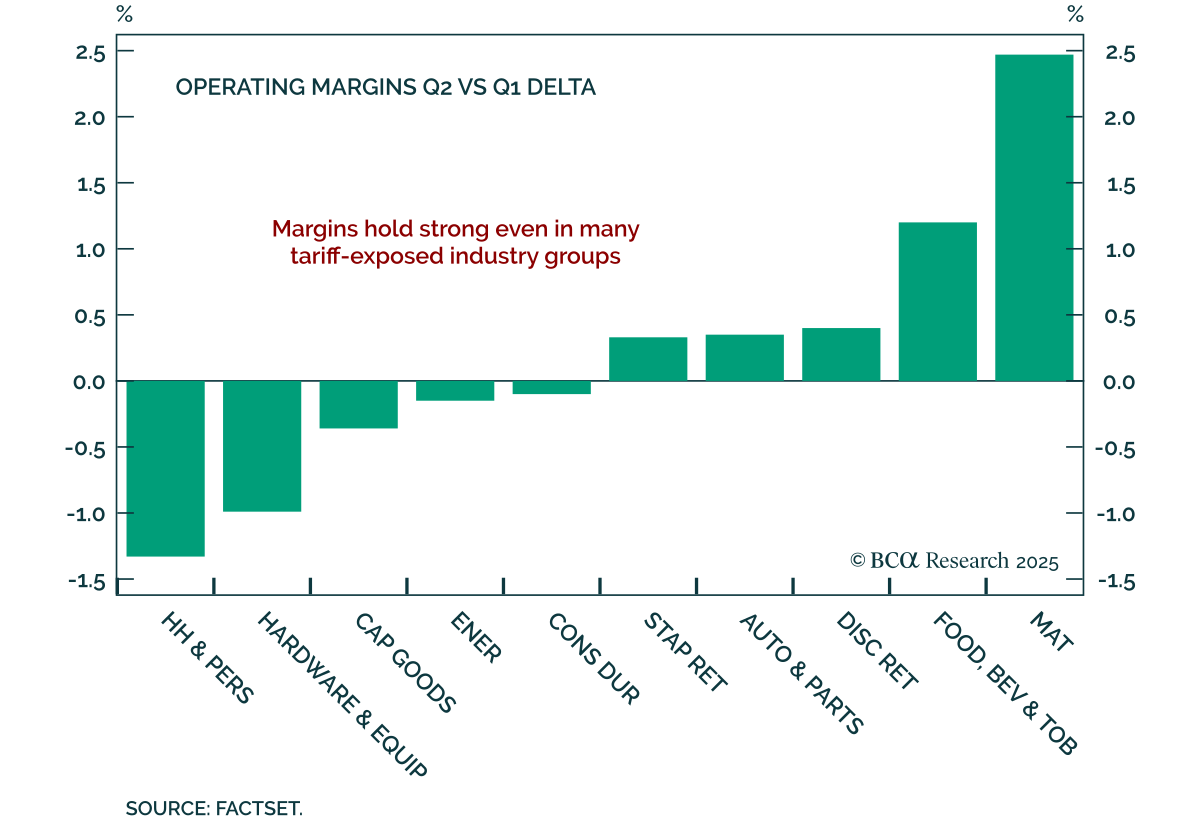
第2四半期の決算期終了 第2四半期の決算期終了 私たちの米国株式ストラテジストは、Q2の収益を企業の回復力の証と見ていますが、関税の完全な影響がまだこれからであることに注意を促しています。 力強い結果は、企業が関税関連のコストを効果的な緩和戦略によって乗り越え、マクロ経済の逆風にもかかわらず利益率を保ってきたことを示しています。 多様な企業の対応により、利益率による解雇のリスクは軽減されますが、関税ショックは完全には表面化していません。遅延効果は今後の見通しにとって未知数のままです。…
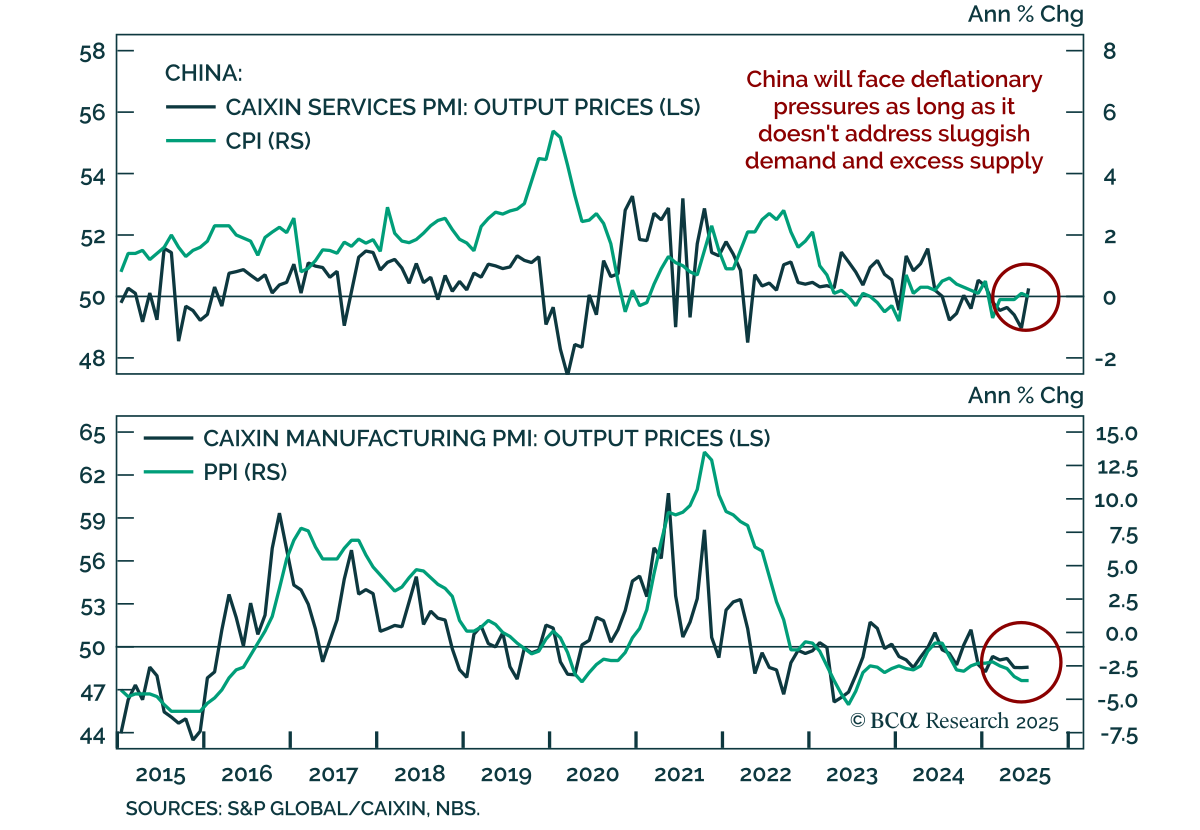
中国がデフレ脱却する道は依然として狭い 中国がデフレ脱却する道は依然として狭い 中国の7月のインフレデータは定着したデフレを確認し、中国株式に対する守備的なスタンスおよびオンショア債券への傾斜を強化しました。 CPIは前年同月比0.1%から0%に鈍化し、工場出荷価格は引き続き-3.6%の大幅なマイナスを記録しました。需要の弱さと過剰な生産能力がこのデフレを引き起こしています。…
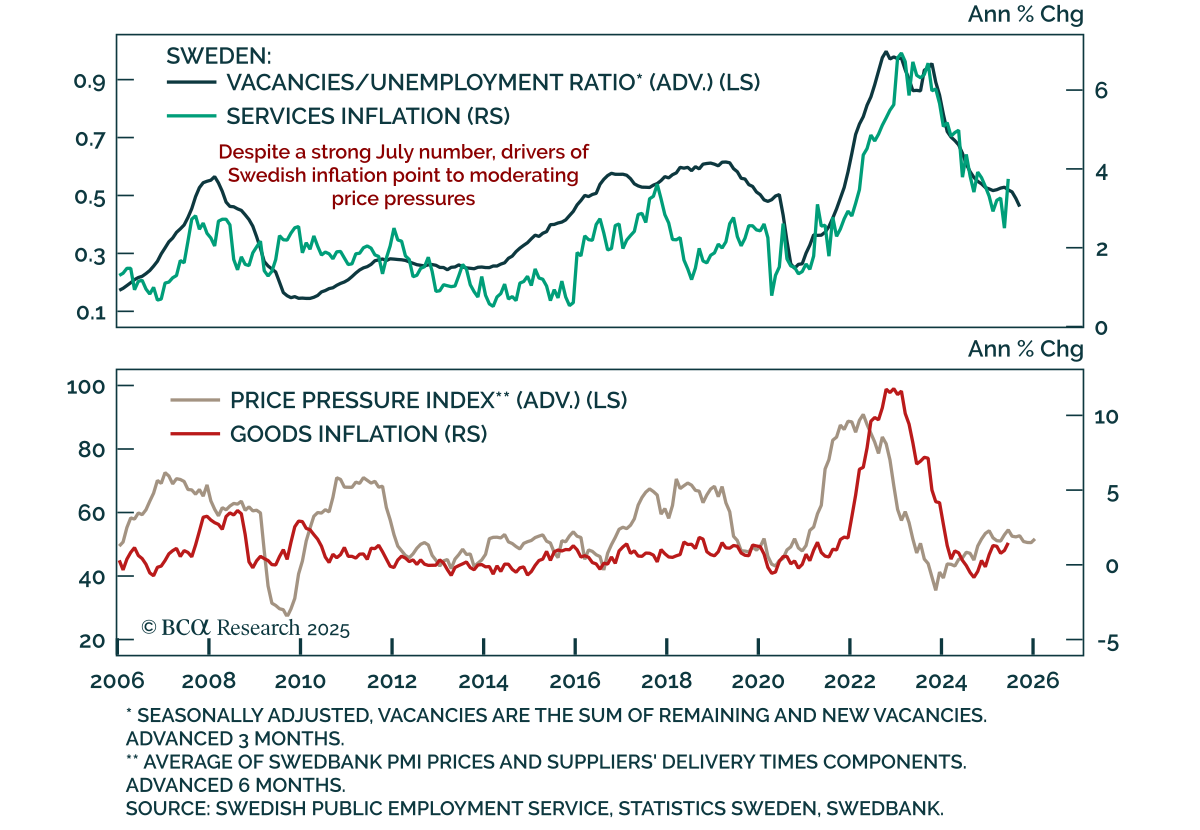
粘着性のあるコアインフレが当面リクスバンクを様子見に 粘着性のあるコアインフレが当面リクスバンクを様子見に スウェーデンの7月のインフレ率は予想よりも低くなったが、コアインフレ率は依然として高く、リクスバンクの利下げはすぐには実現しそうにない。CPIは前年比で0.8%上昇した一方、CPIFは3.0%に上昇し、コアCPIFは3.1%に減速したものの、リクスバンクの7月予測値である2.8%を上回り、1%~3%の目標範囲を超えた状態にある。…
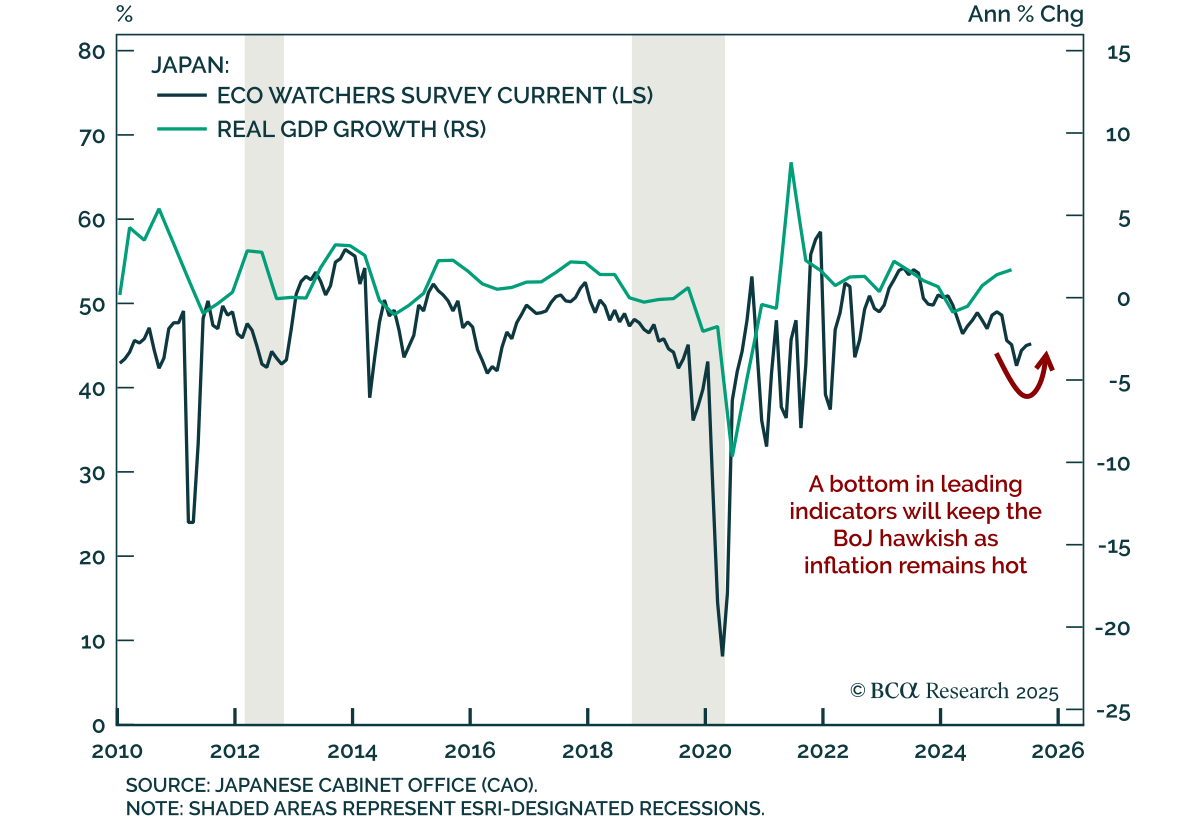
日本の成長は安定するも、JGBは両サイドで依然としてリスクにさらされる 日本の成長は安定するも、JGBは両サイドで依然としてリスクにさらされる 日本のエコウォッチャー調査は、成長が底を打ったことを示唆しており、JGBは世界的な減速および再加速シナリオの両方において脆弱です。 7月の調査は、現況判断が45.2に上昇し、先行き判断が47.3に改善したことを示しました。どちらも50を下回っていますが、2025年の減速後の安定化を示しており、7月のフラッシュPMIで見られる強さと一致しています。…