経済
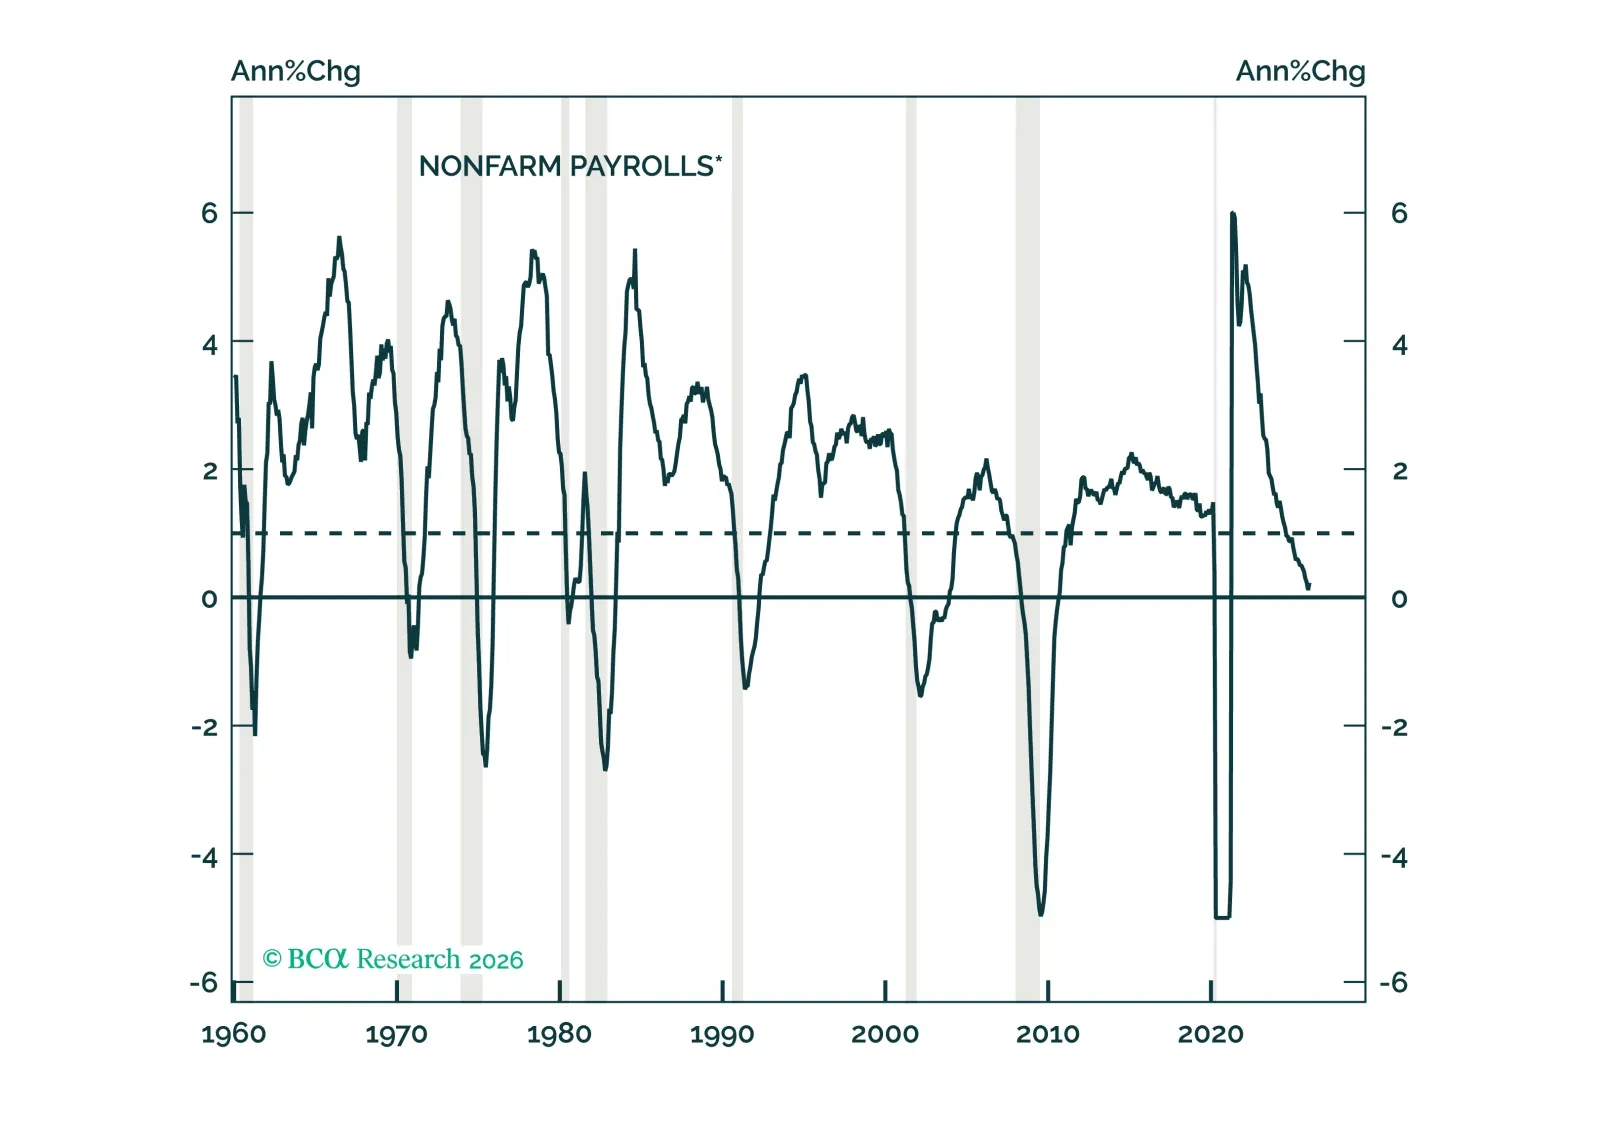
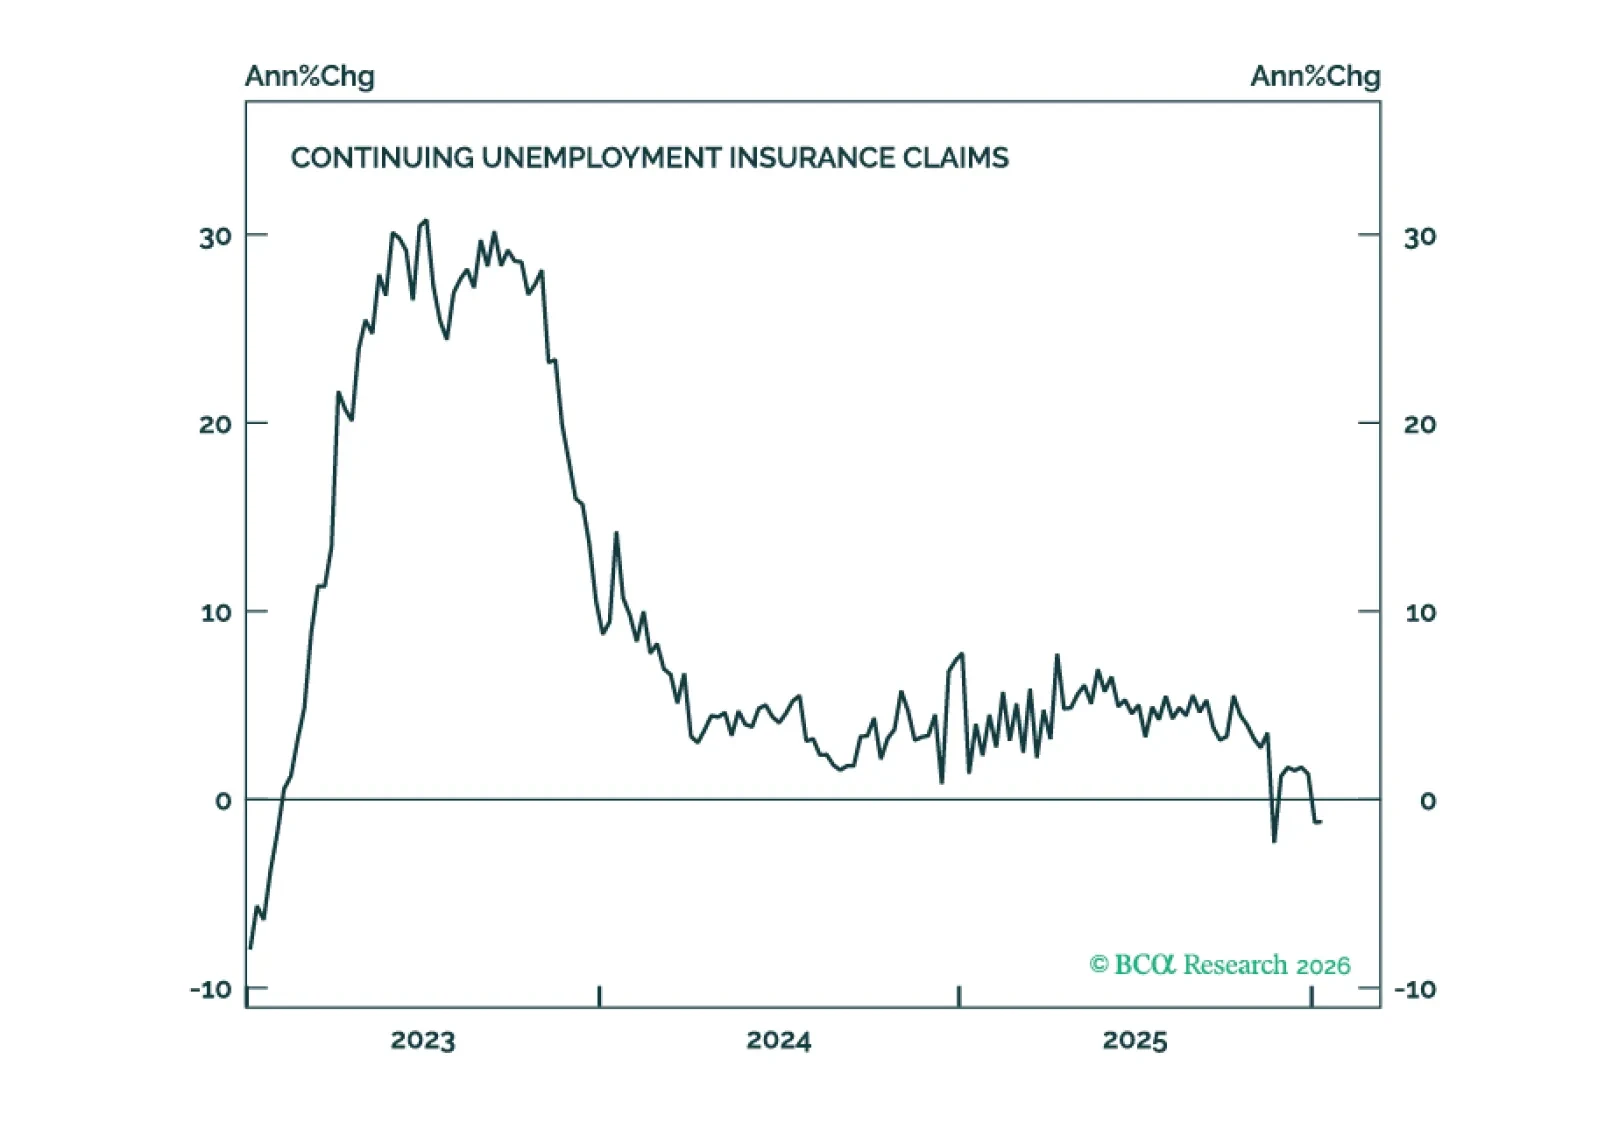
雇用統計の年次ベンチマーク改定により、労働市場が当初報告よりも長期間弱含んでいたことが明らかになりました。消費の崩れが間近に迫っているという可能性は大きく低下しており、そのため私たちは景気後退の見通しを下方修正しました。アセットアロケーションの推奨は全般的に中立のままですが、年初時点よりも楽観的になっています。
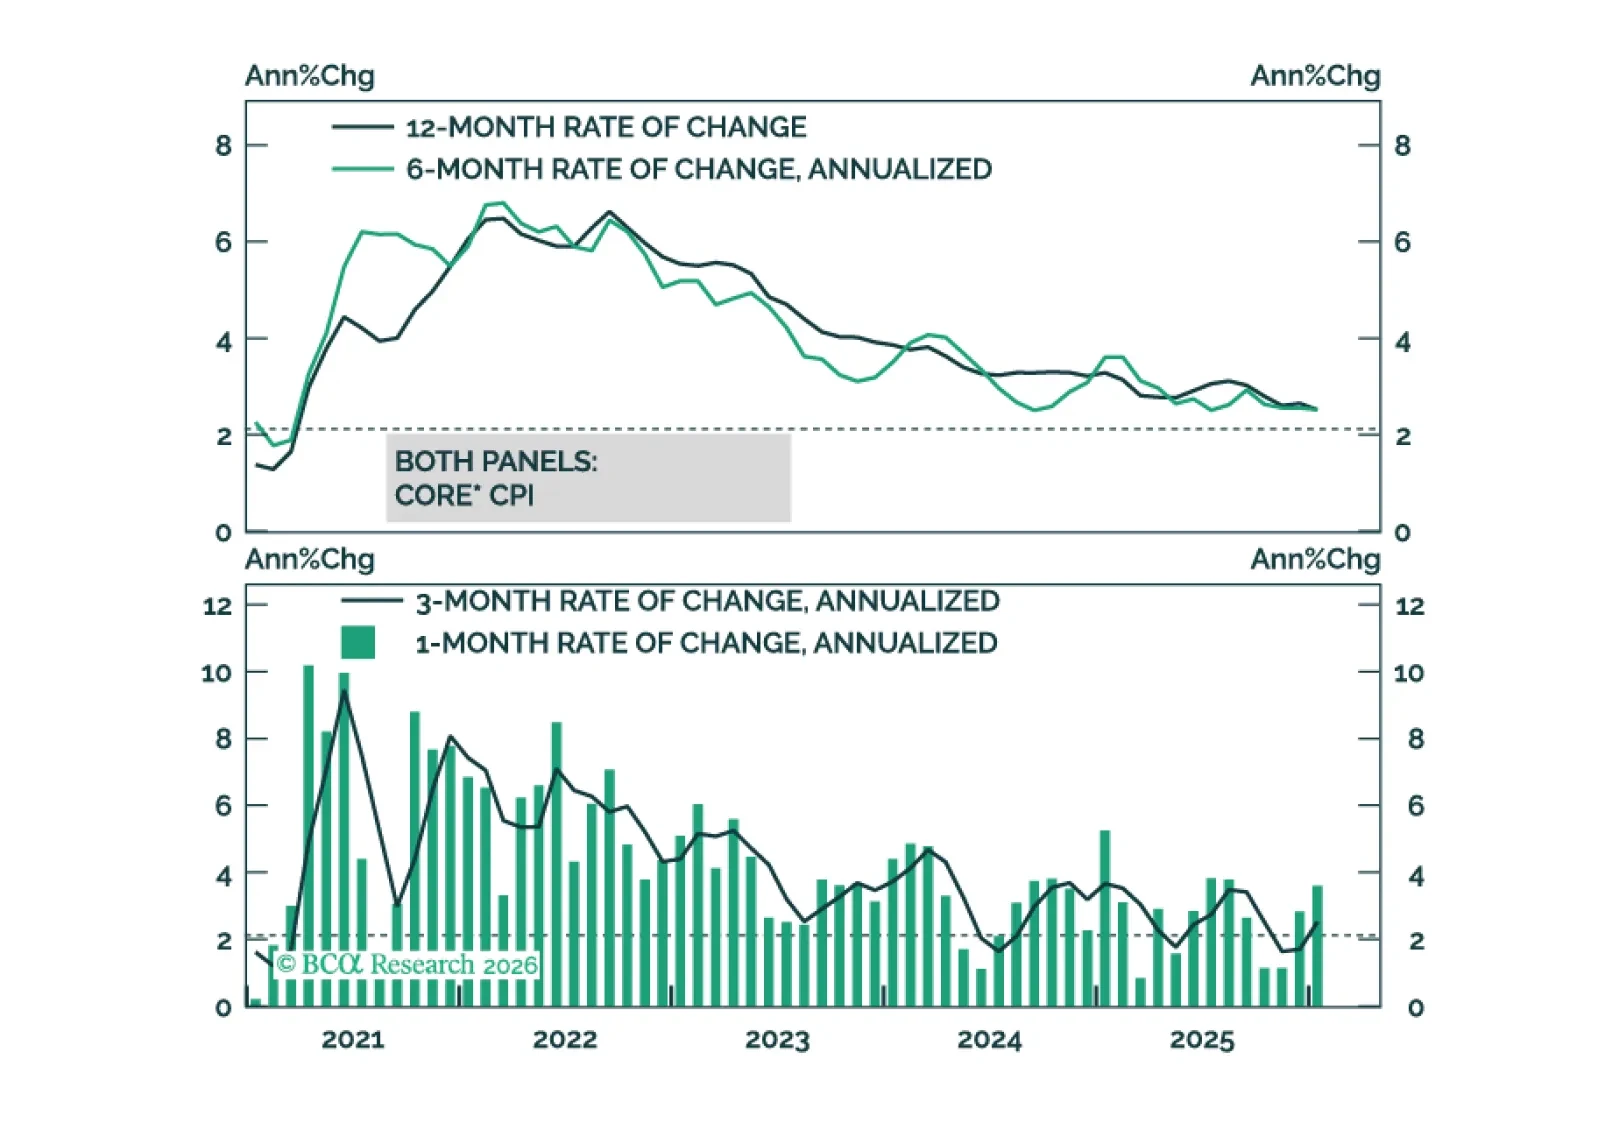
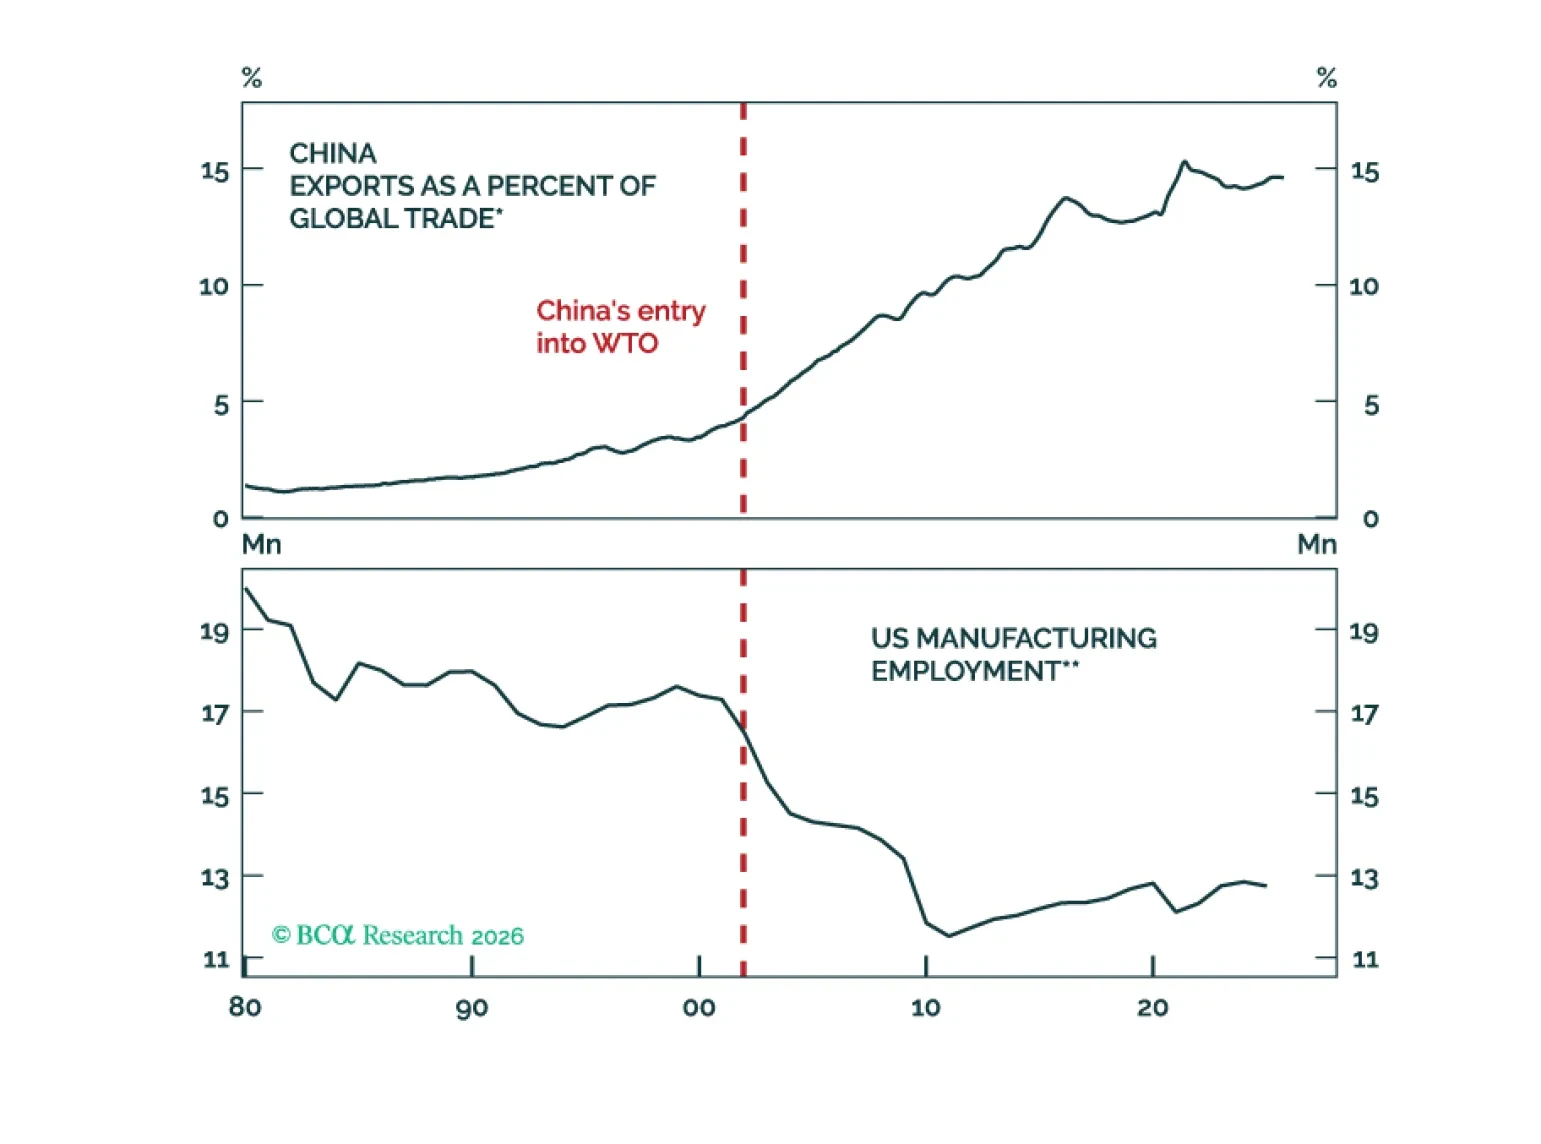
もしヒューマノイドロボットが労働者の代替となり得るなら、AI時代は実質的な世界の労働力の規模を急速に拡大させる可能性がある。その結果は、中国の世界経済参入に伴って生じた「チャイナ・ショック」をさらに大きくしたものになるかもしれない。

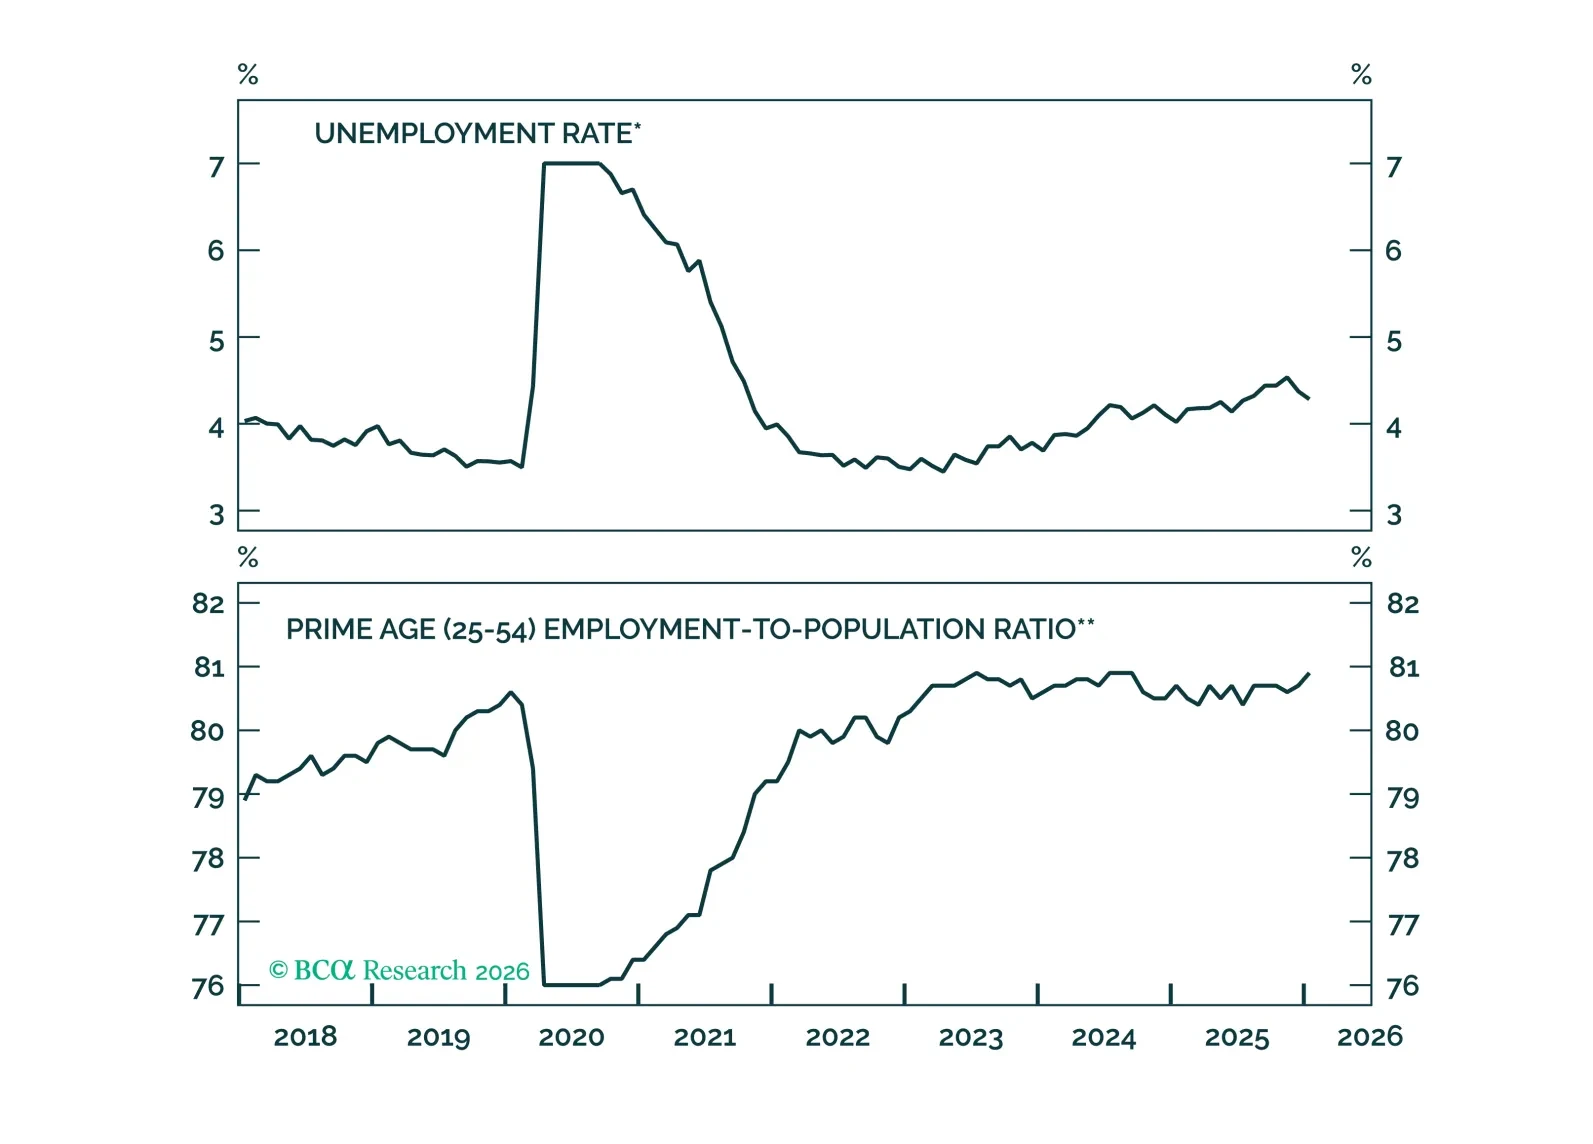
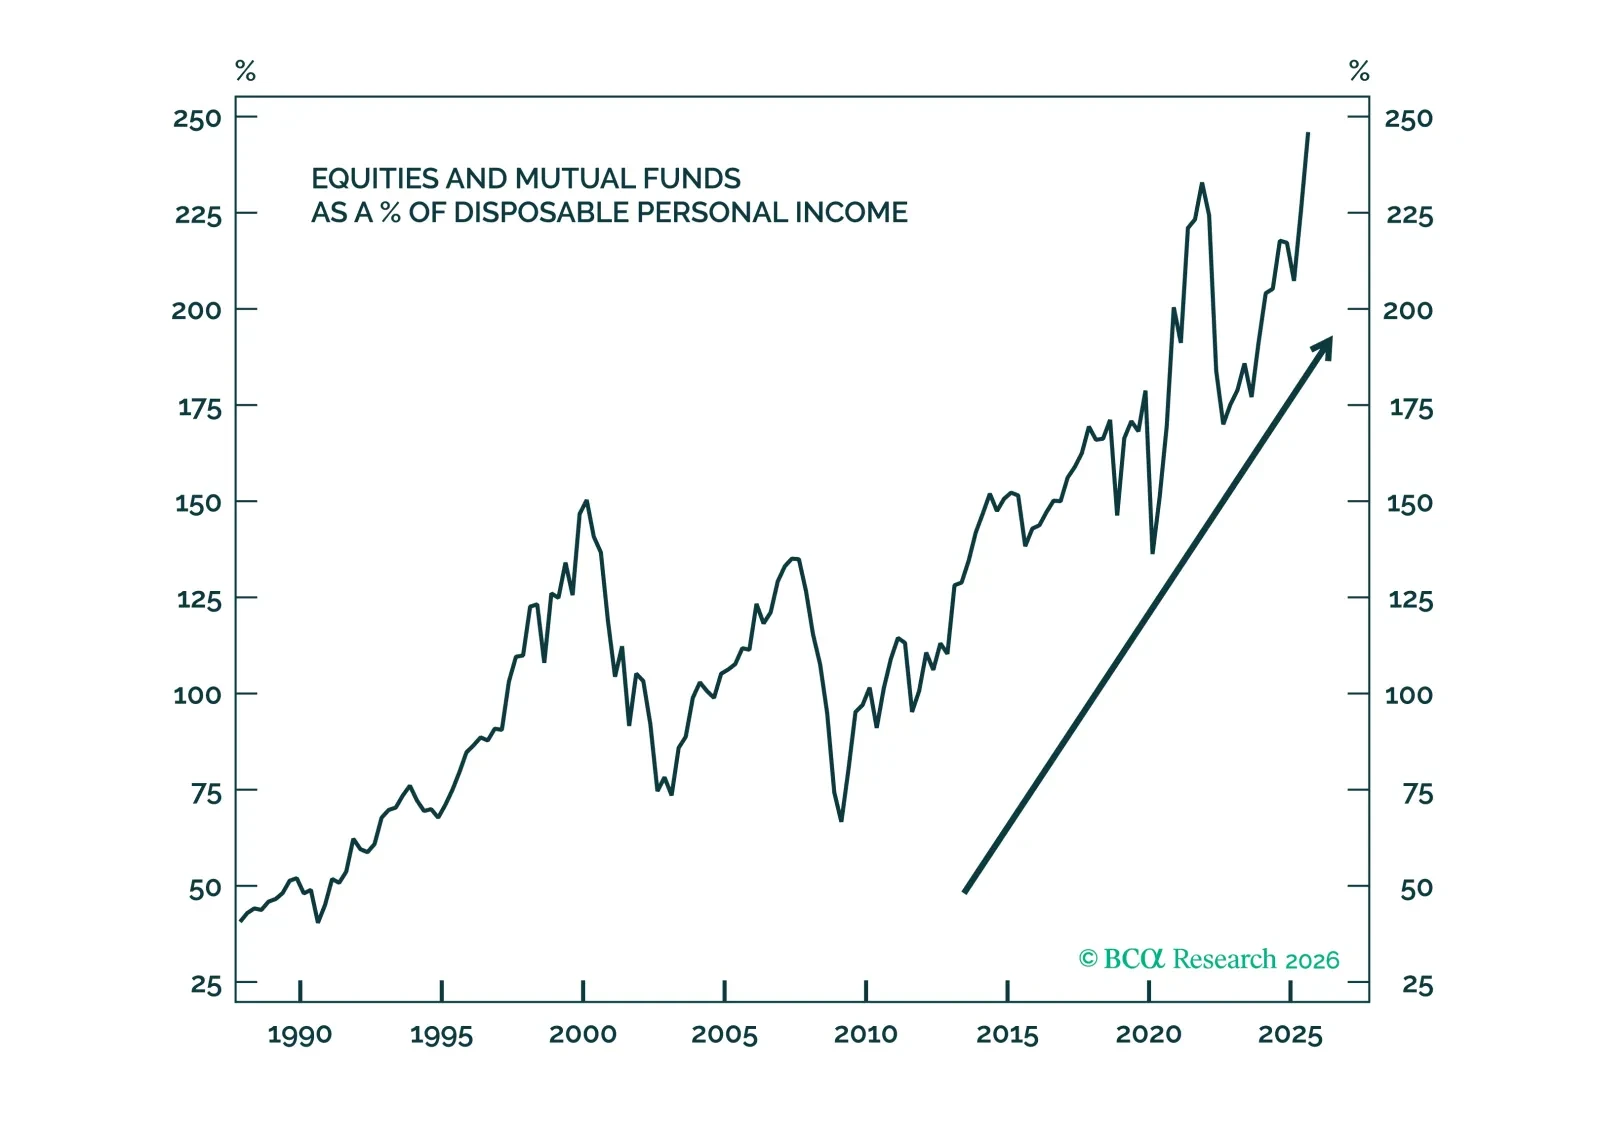
家計は5月以降、膨らんだ証券口座を切り崩すことで収入以上に支出してきたようだ。積み上がったエクイティ保有は、消費が株式市場の上げ下げにより一層敏感になる将来を示唆するかもしれない。強気相場ではそれは好材料だが、次の弱気相場が到来した際には経済活動にとって思わぬ重しになり得る。
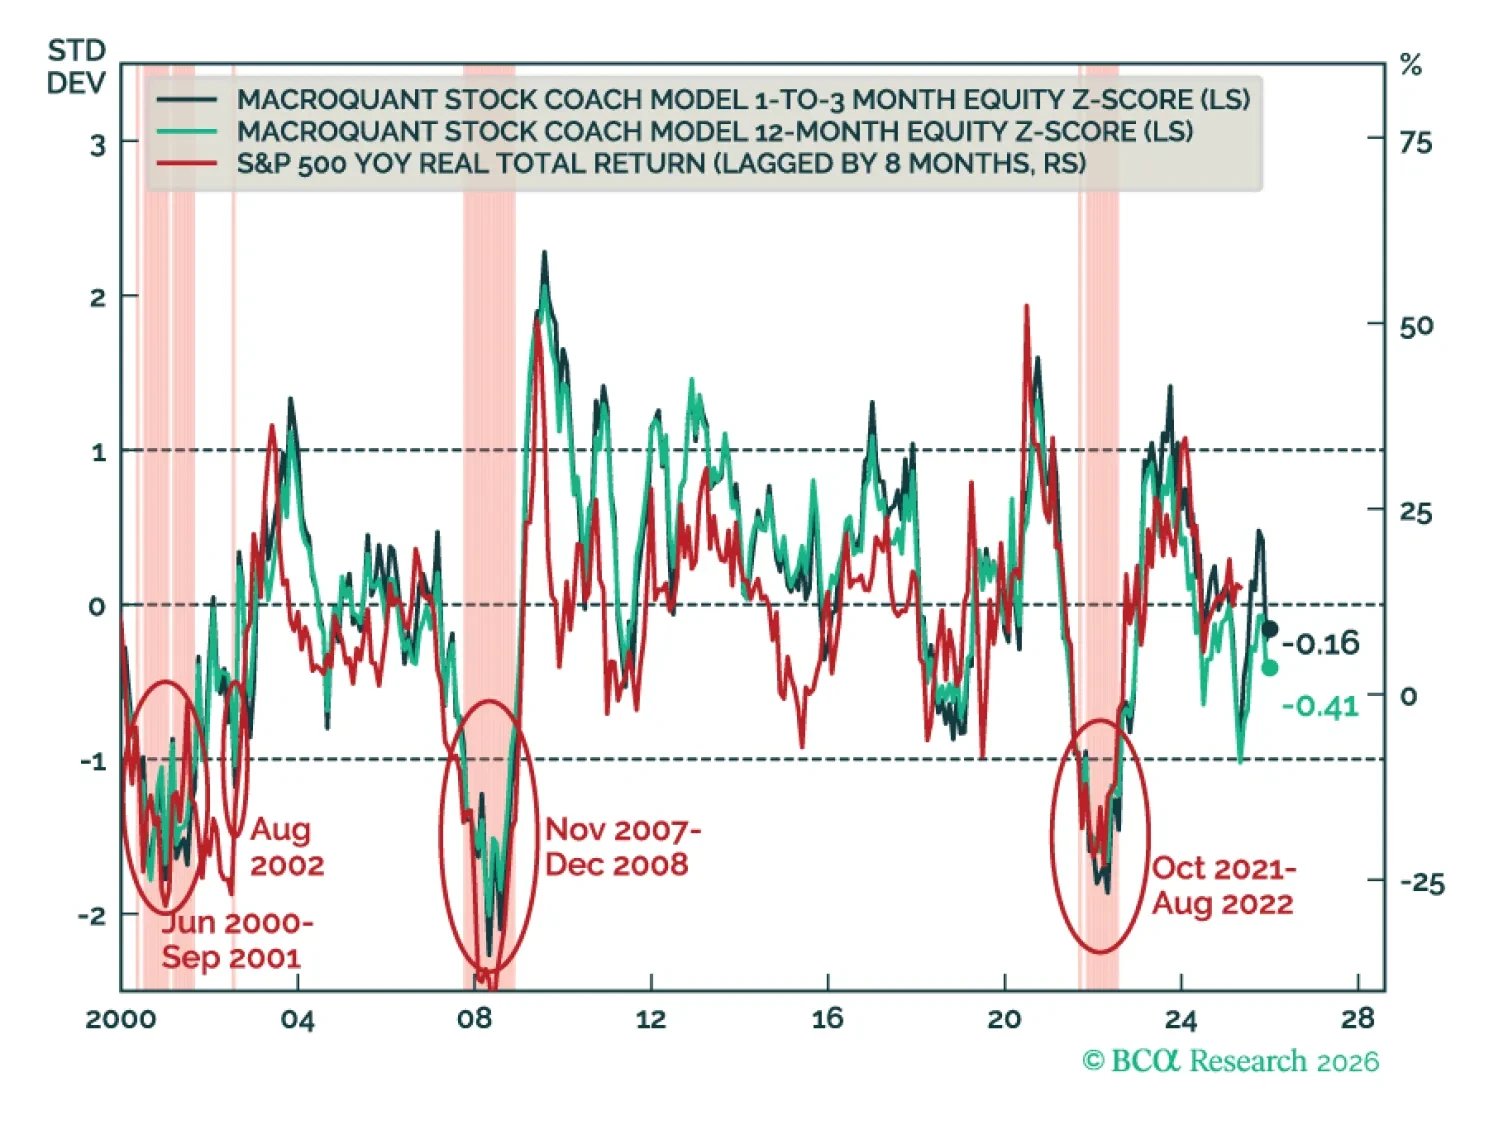
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。