株式
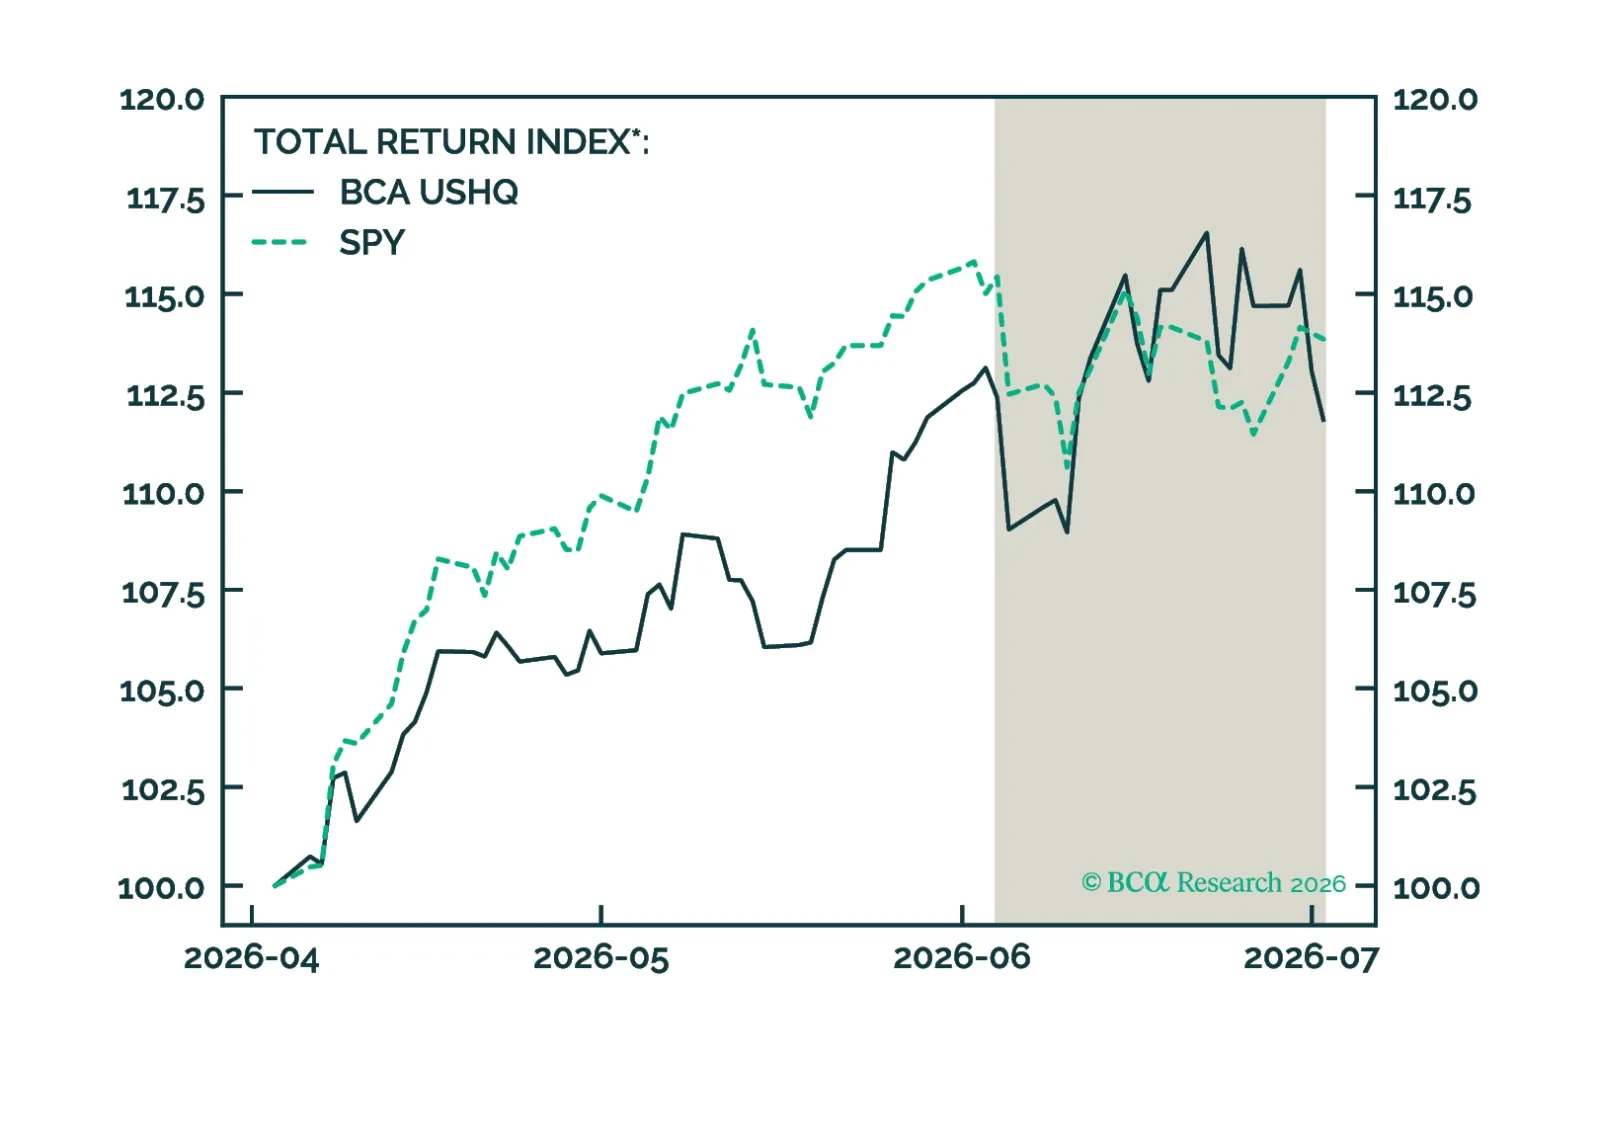
US High Quality (USHQ)ポートフォリオは6月末までにベンチマークを上回り、リターンは-0.50%だった。一方、ベンチマークであるSPYは-1.37%だった。直近3カ月ベースでは、USHQポートフォリオの成績はベンチマークを下回り、USHQは約205ベーシスポイントのアンダーパフォーマンスとなった。
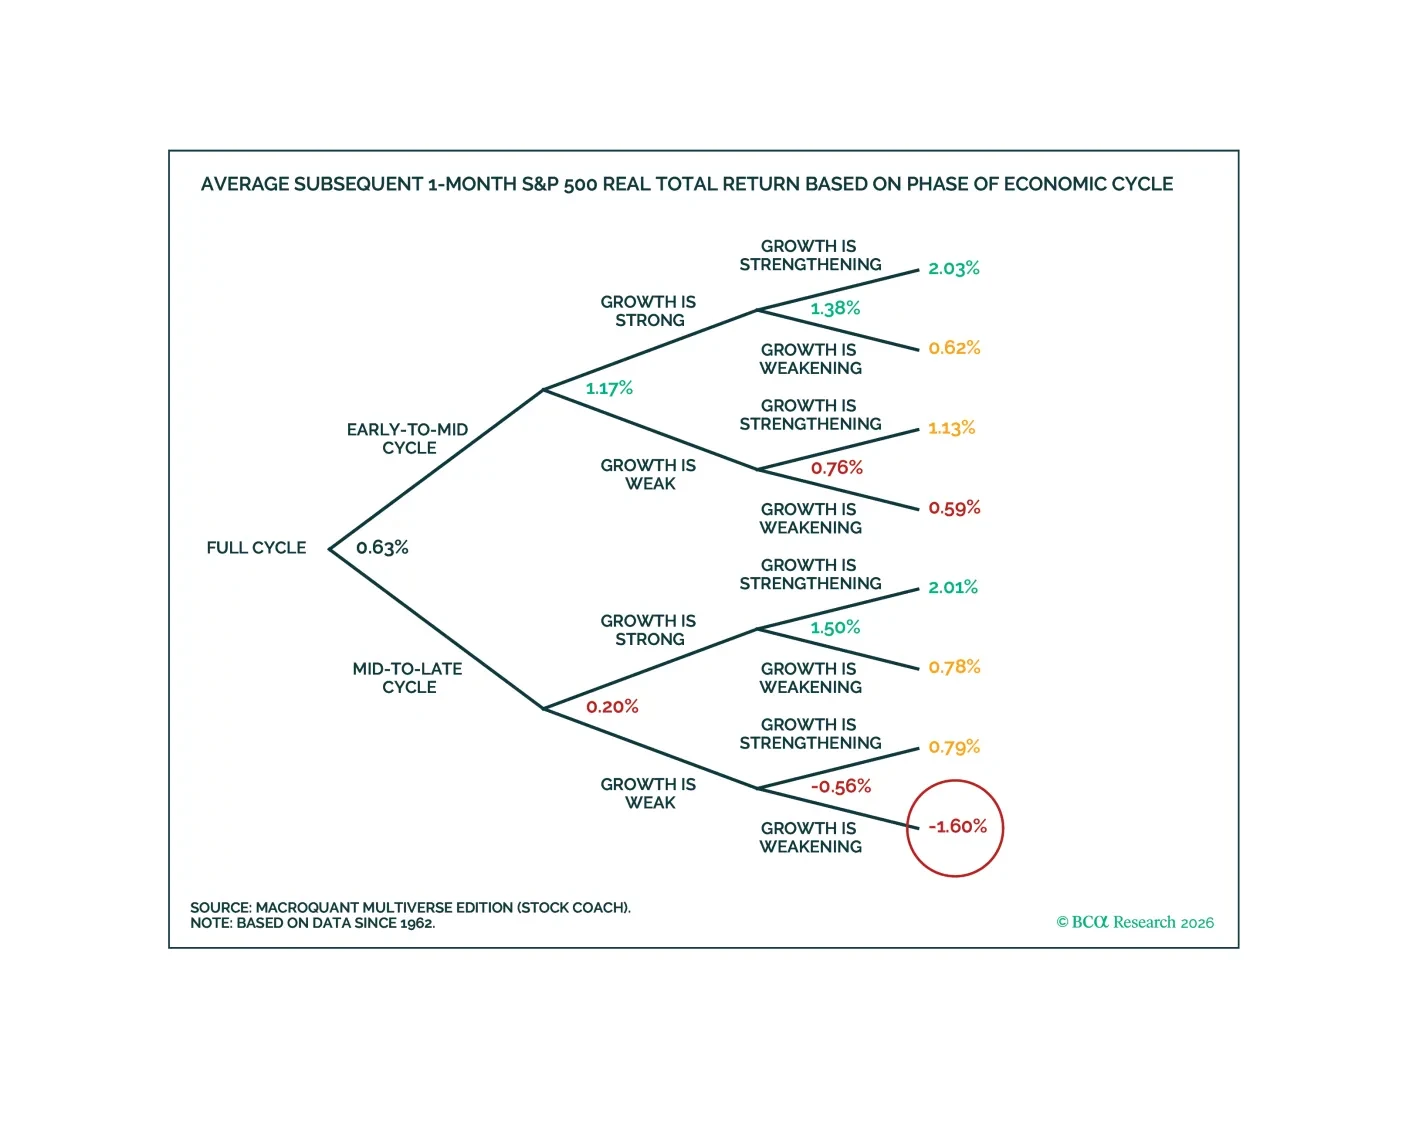
MacroQuantは株式をアンダーウェイトし、債券ポートフォリオではベンチマークのデュレーション姿勢を取ることを推奨する。モデルは米ドルに非常に強気で、金には弱気、銅は中立、原油には強気である。
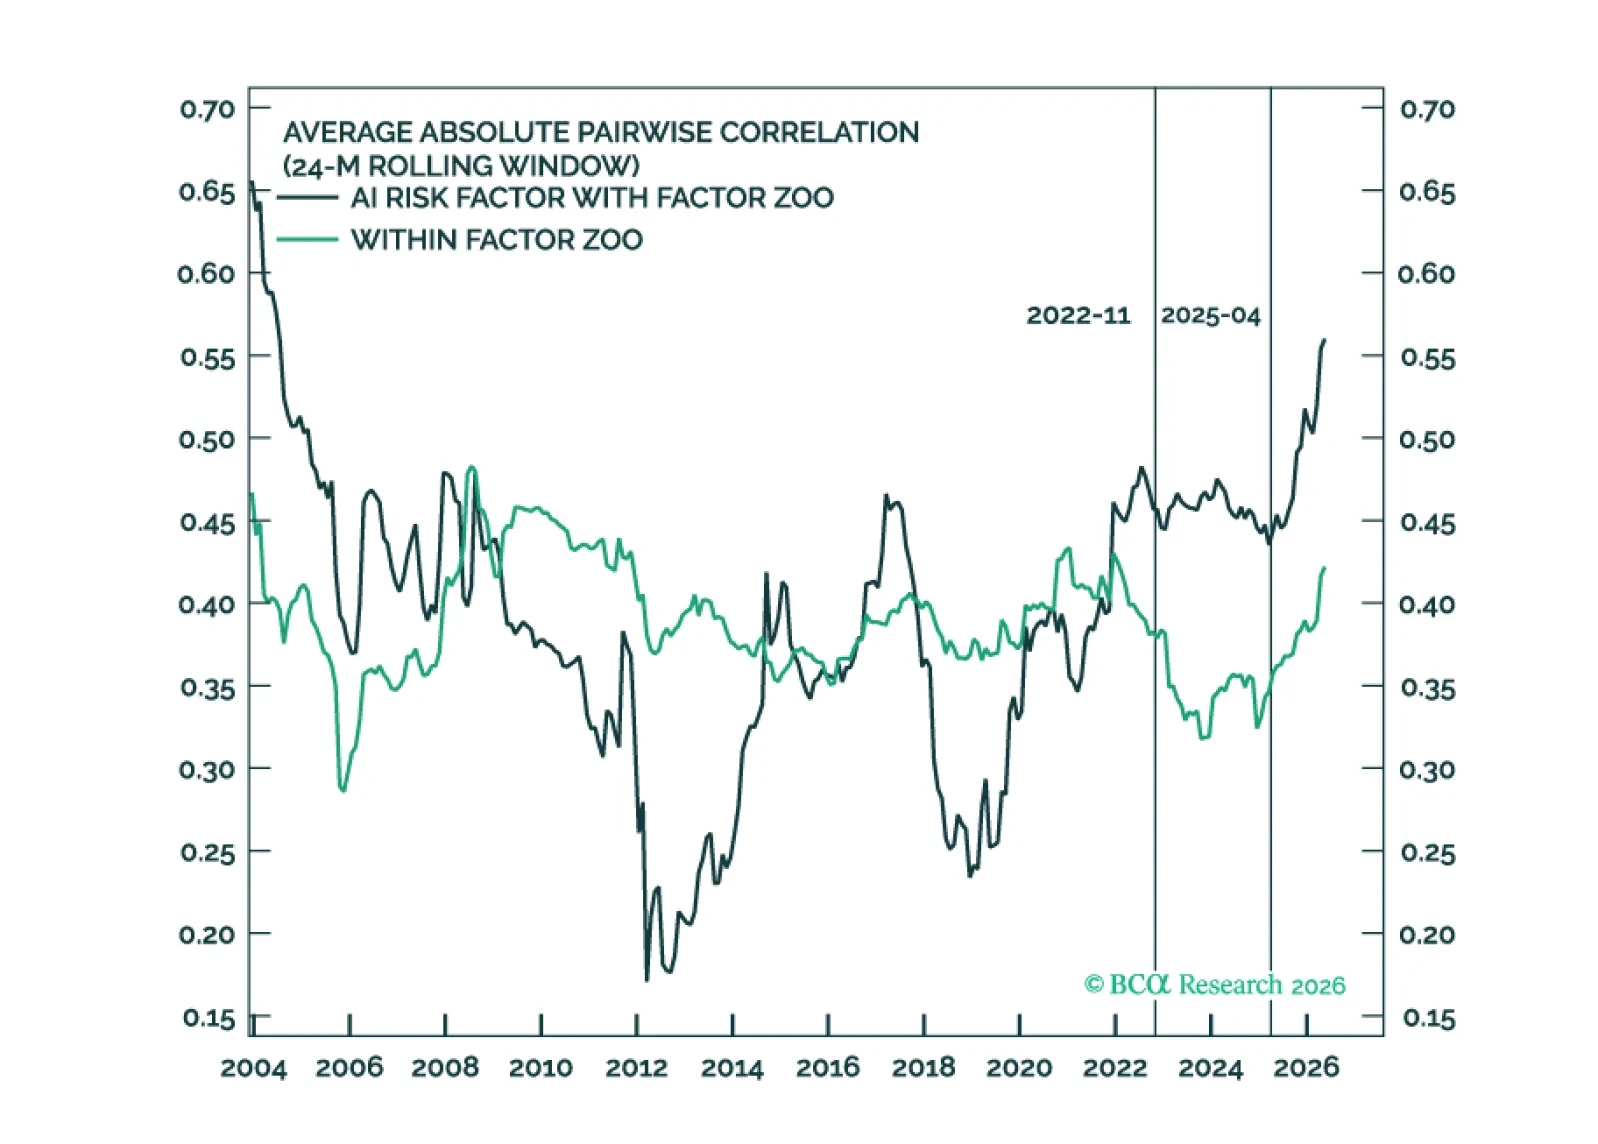
S&P 500の集中度はますます高まっている。そのことは周知の事実である。しかし重要なのは、市場をけん引している銘柄数ではなく、銘柄を動かしているファクターがいくつあるかである。我々は、AIがファクター群の大部分にわたって支配的な共通エクスポージャーになっているかどうかを検証するため、AIリスクファクターを定義する。
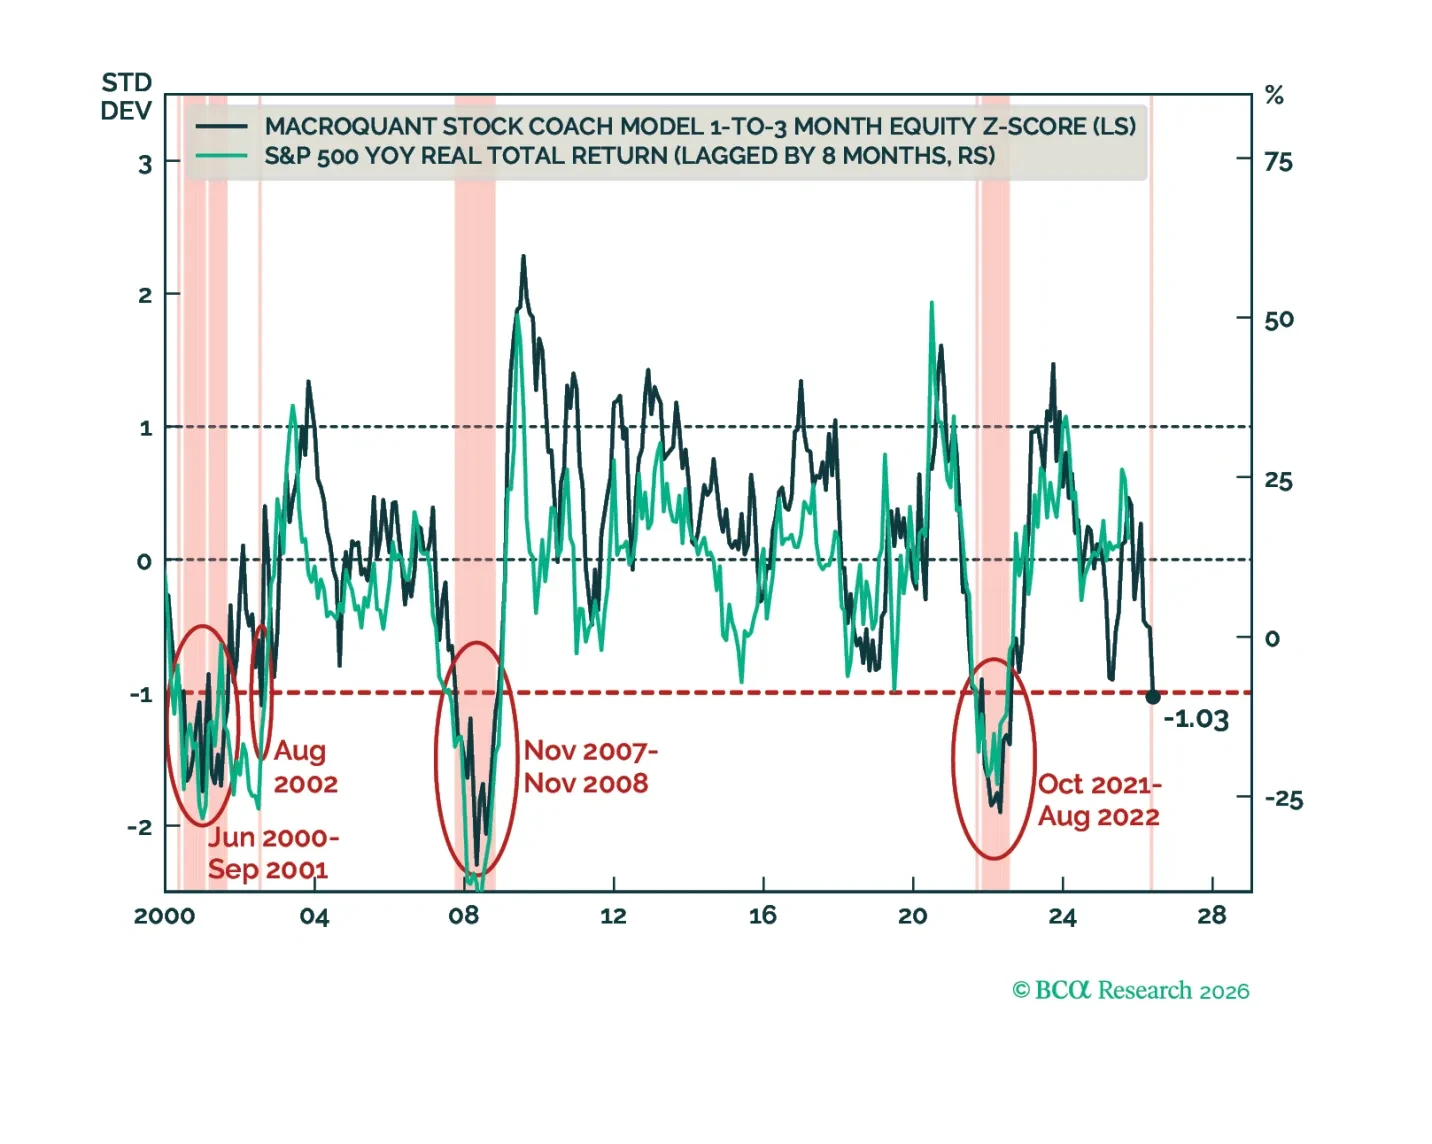
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
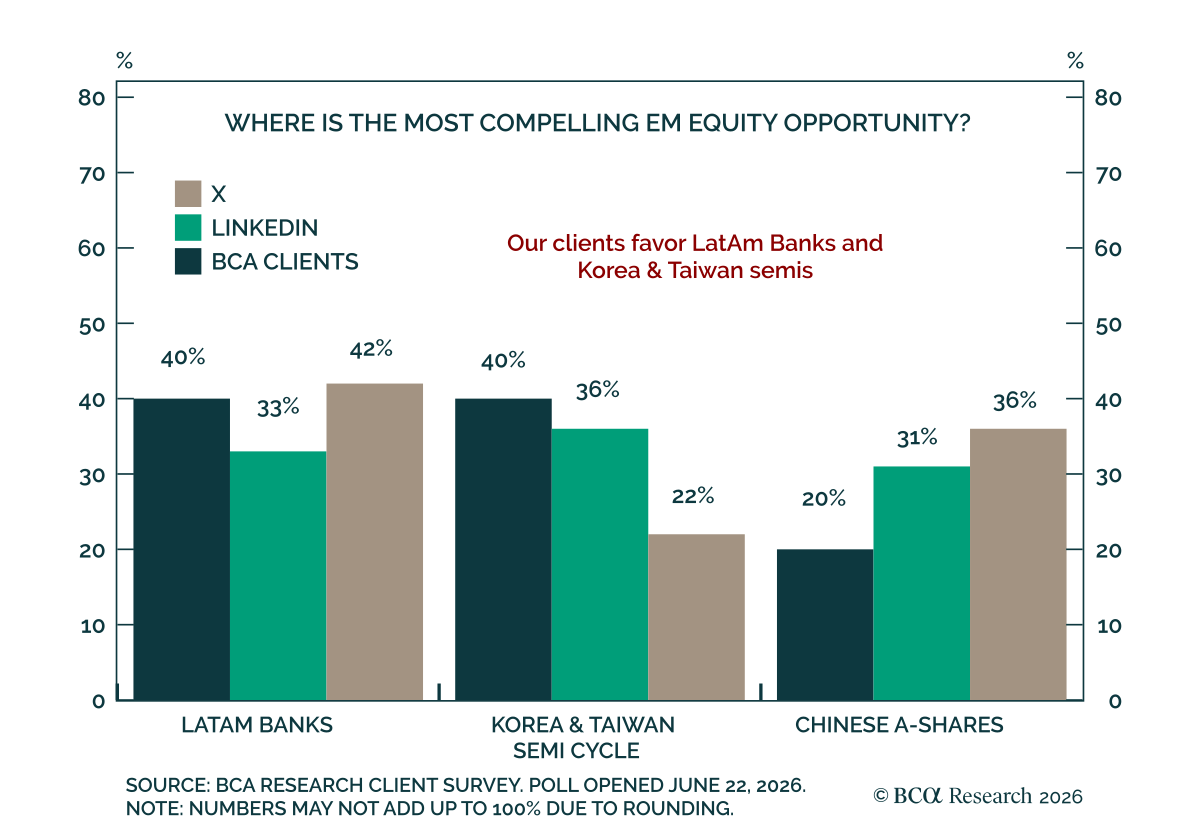
Our clients are most constructive on LatAm Banks and the Korea & Taiwan semi cycle. In last week's poll, we asked where investors see the greatest upside across three EM themes. BCA clients are split evenly between LatAm Banks and Korea & Taiwan (40% each),…
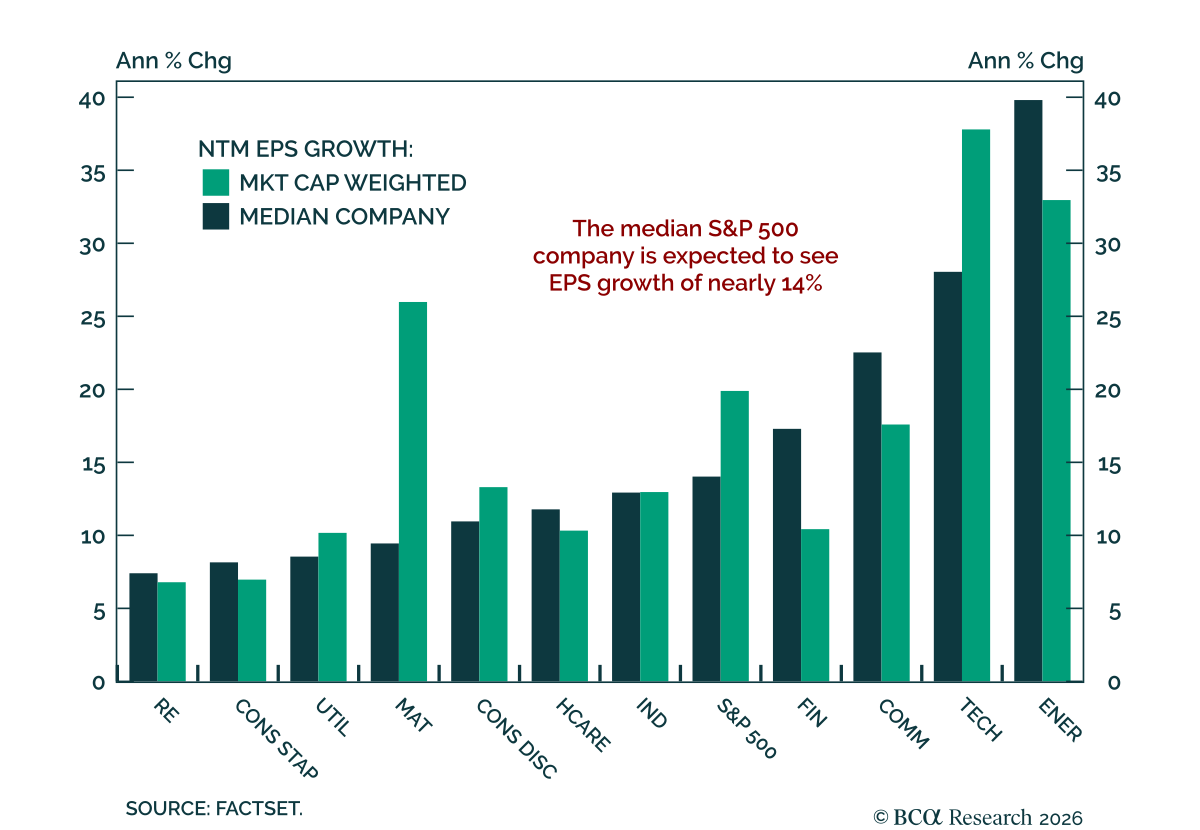
当社の 米国株ストラテジスト は、2026年のS&P 500目標を7700から8100に引き上げています。 この上方修正は、景気が再加速し、EPS(1株当たり利益)見通しが上方修正されたこと、そして収益が限られたハイパースケーラー群を超えて広がっていることによるものです。コンセンサスの先行12か月EPS成長率は約20%で、実現利益が歴史的にマイナスに転じる傾向がある8%の閾値を大きく上回っています。…
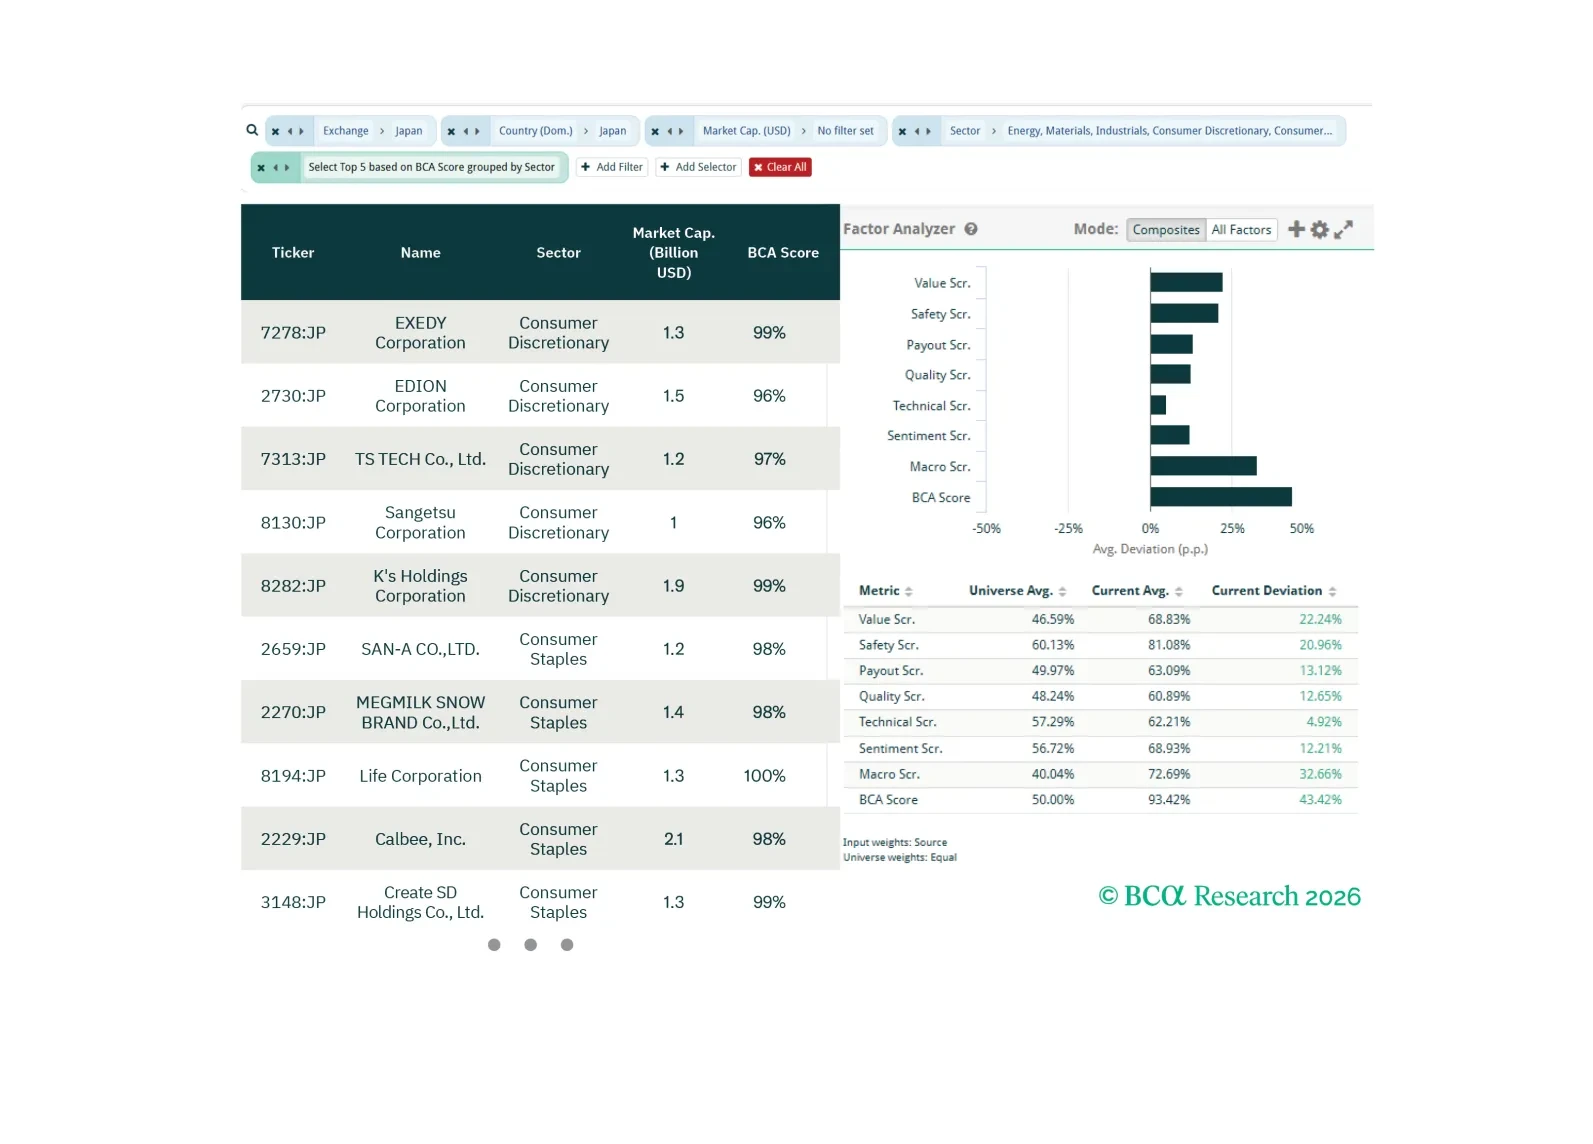
このスクリーナー・レポートでは、日本のNon-TMT株式、エルニーニョに対するヘッジ、米国の消費者向け株式における投資機会を探る。
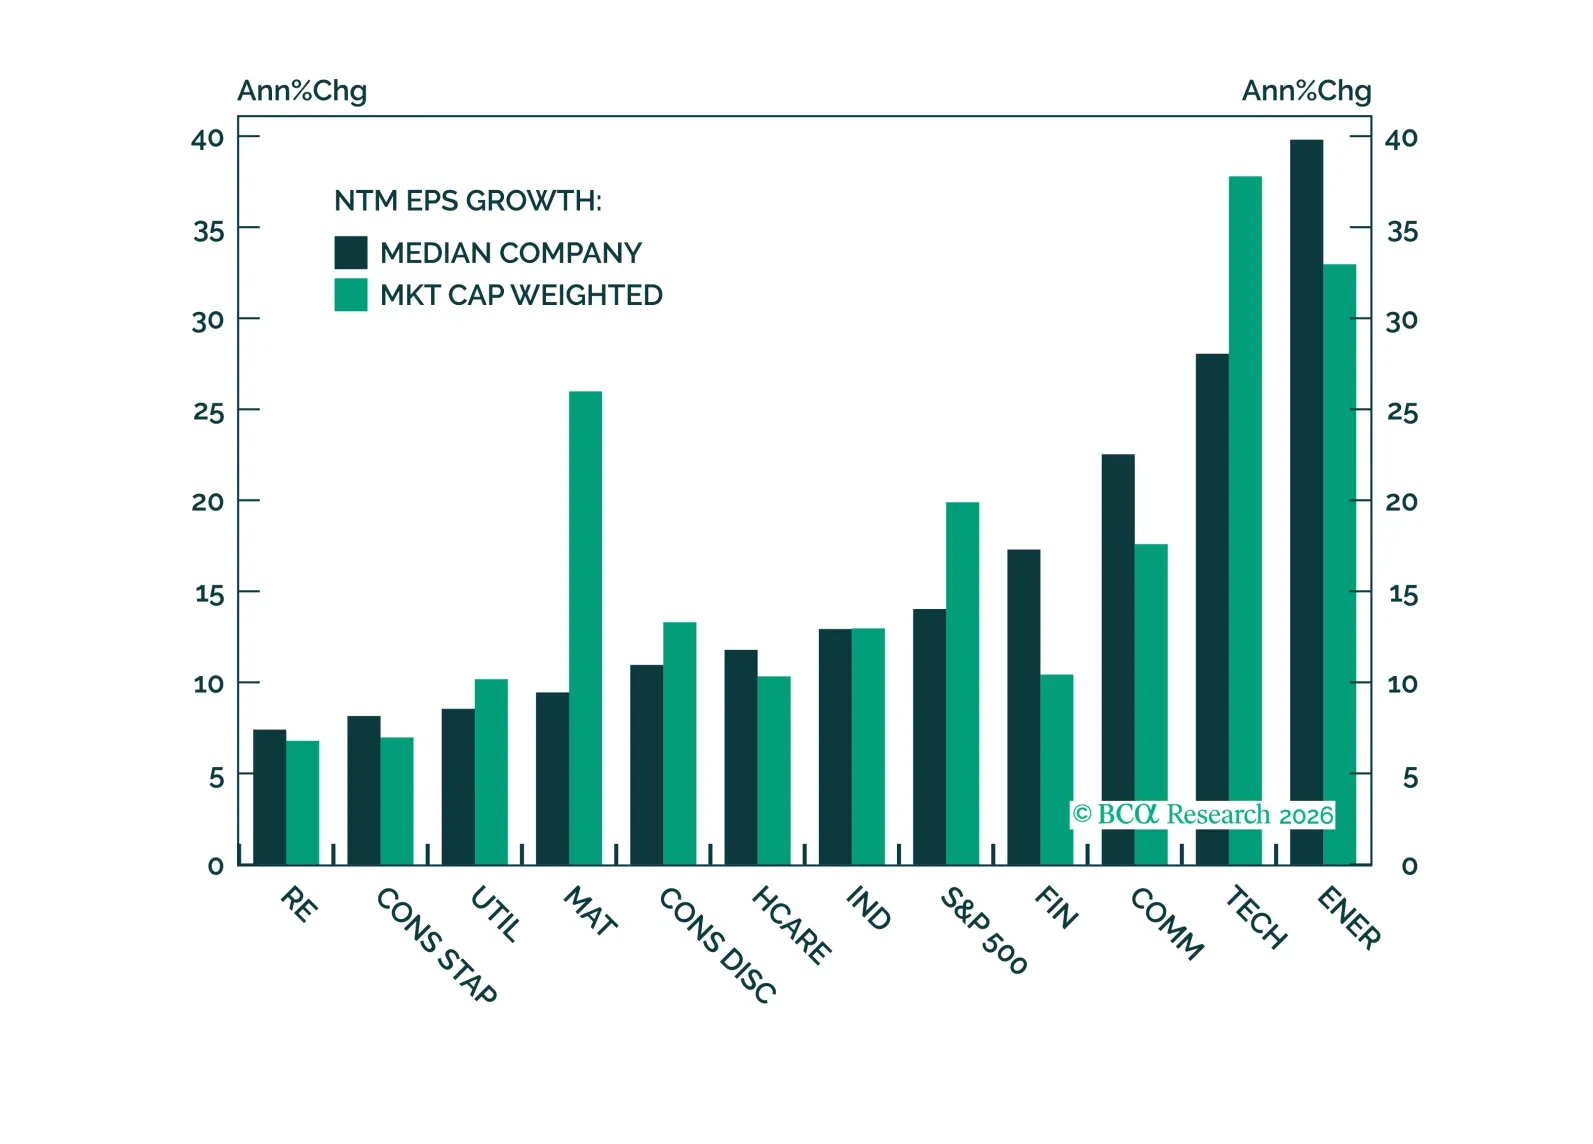
景気は拡張局面に移行し、利益成長は当社の予想よりも幅広く、かつ強い。EPSを$330と想定し、当社は2026年のS&P 500目標を8100に引き上げる。ただし、年末想定PERは24.5倍に引き下げる。ここからのリターンはマルチプルの拡大ではなく、利益成長によってもたらされる必要がある。
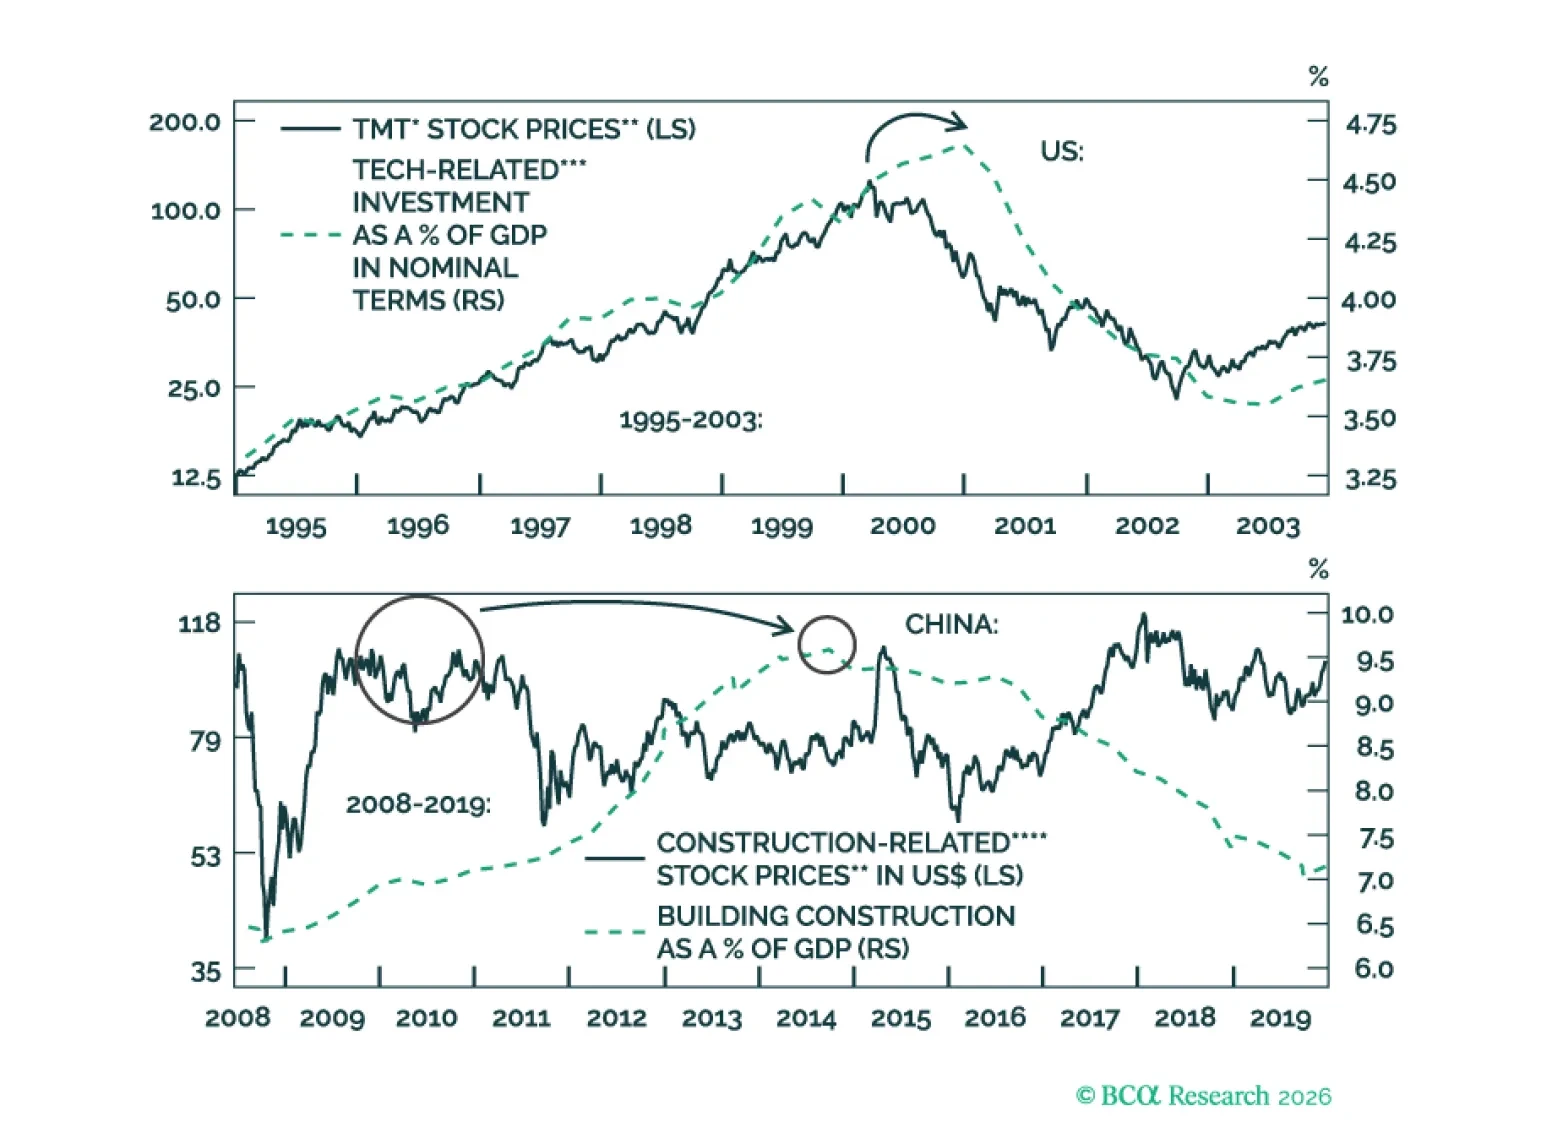
AIは変革的であるが、テクノロジー株は必ずしもプラスのリターンを生まない可能性がある。市場サイクルは消えていない。強欲と恐怖は依然として大きな株価変動を引き起こすだろう。一方、米国のインフレが短期的な主要リスクである。世界的な非テクノロジー設備投資への意欲も過大評価されているように見える。
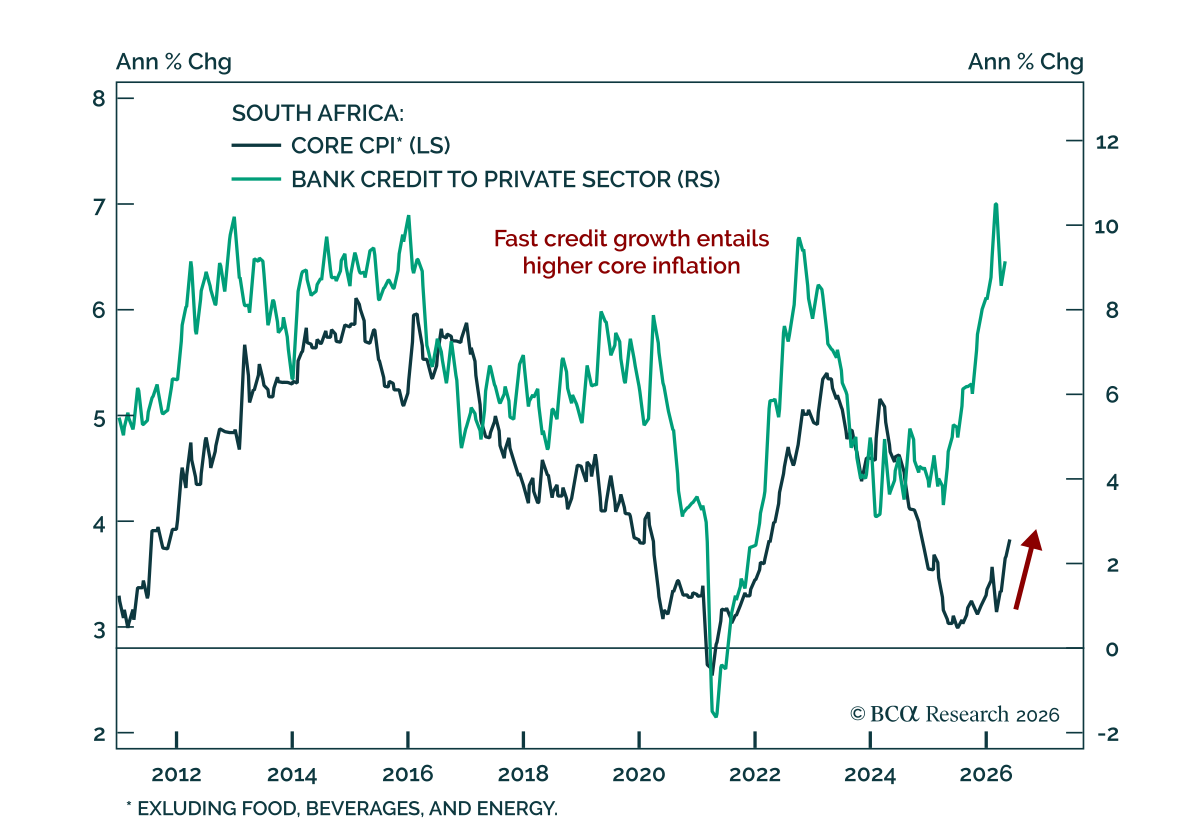
南アフリカのスタグフレーション傾向 南アフリカのスタグフレーション傾向 当社の EM strategistsは、南アフリカの資産がスタグフレーション的な圧迫に脆弱であると警告している。改革の取り組みは意欲的であるが、インフレの上昇と成長の鈍化に直面しているため、具体化は遅れている。エネルギーと食品の価格上昇、信用の拡大や財政支出の増加がいずれもインフレ押上げに寄与している。設備投資が低水準で弱含んでいるため生産性は停滞し、景気はインフレに対して脆弱になっている。…