メインコンテンツにスキップ
メインコンテンツにスキップ

取引

当社の2026年3月のポートフォリオ・アロケーションサマリー。

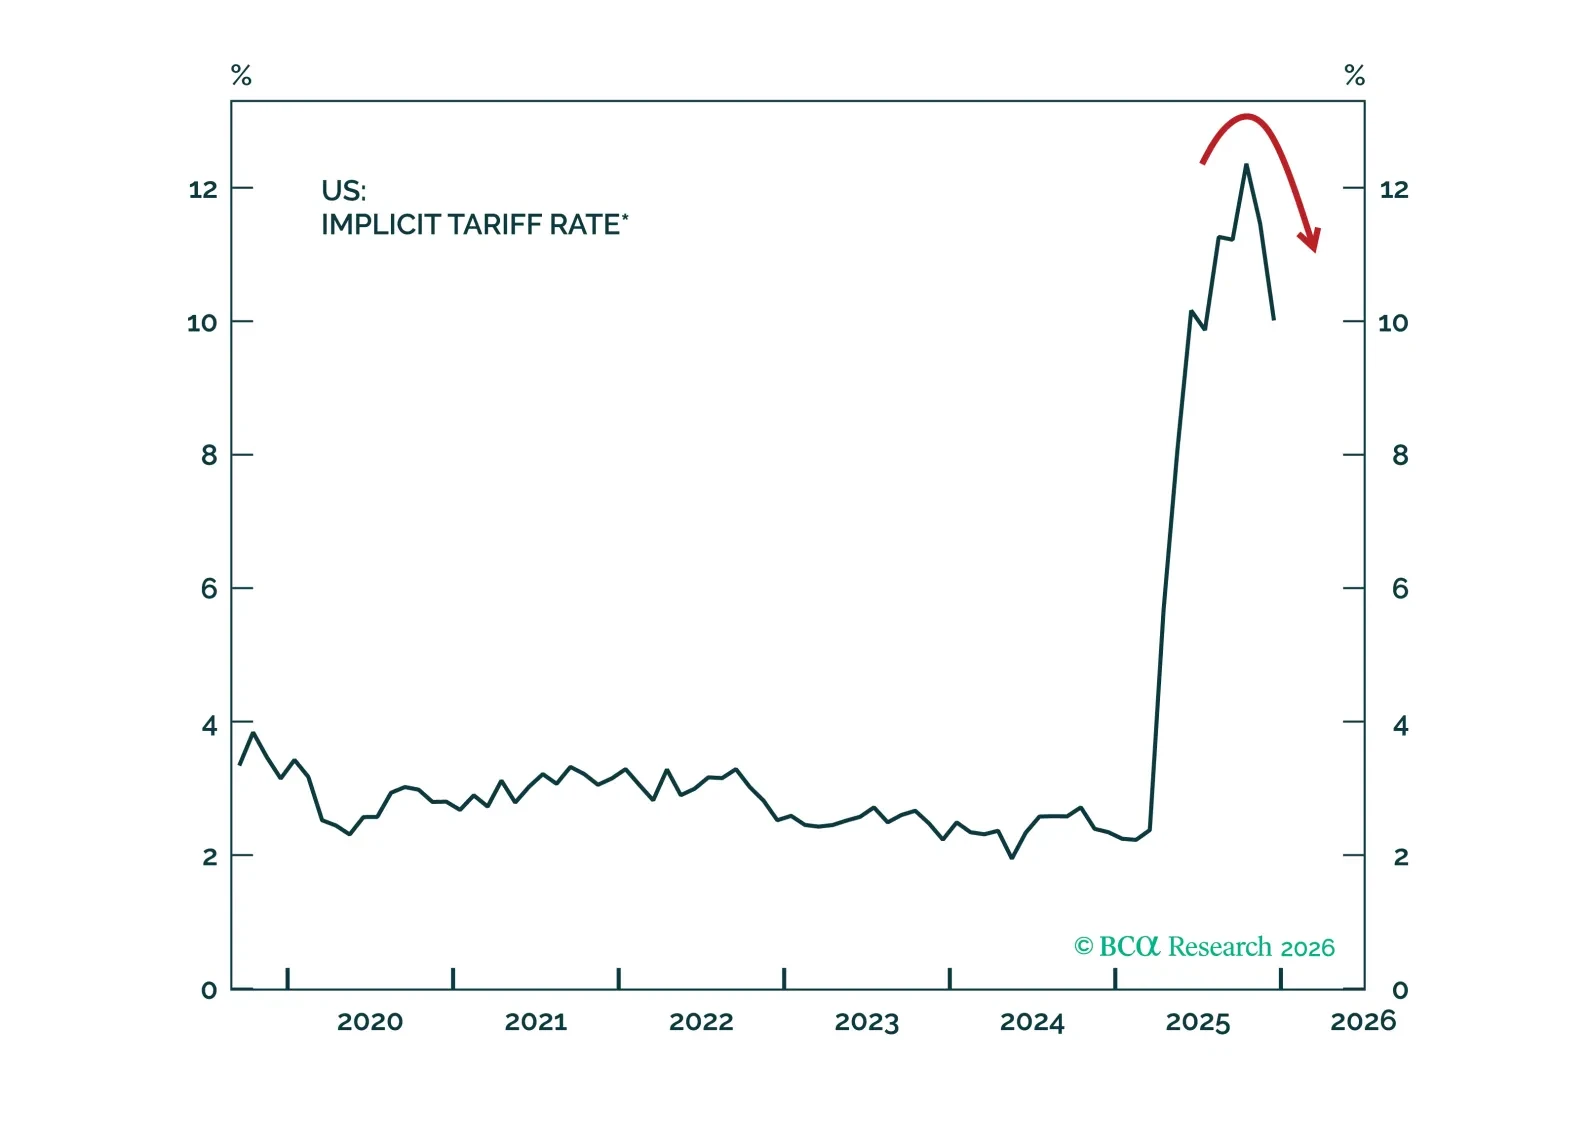
1974年米国通商法の第122条に基づく関税は欧州に有利であり、貿易加重平均関税率は裁定前の11.74%から10.45%に低下しました。この好材料は、米国の中間選挙を前に関税が低くなると予想していたため、欧州に対する当社の総合的な見解を変えるものではありません。
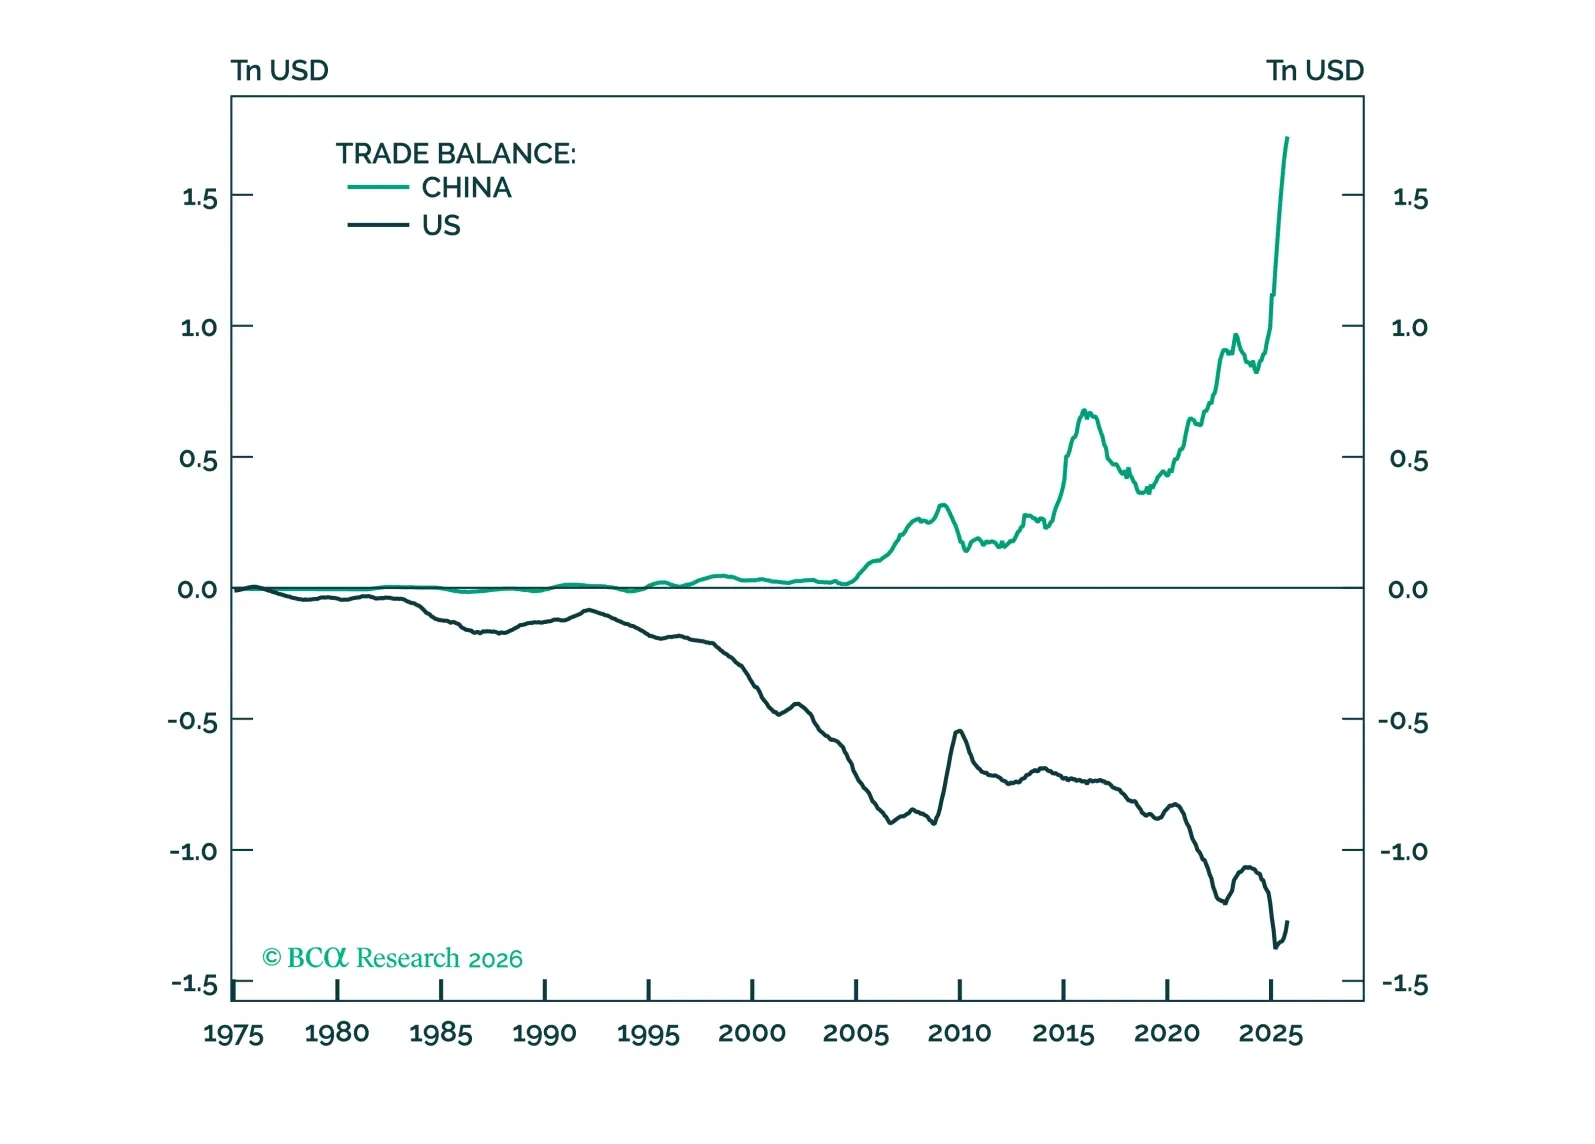
人民元(CNY)は過小評価されており、競争力が非常に高い。これにより中国は輸出主導の経済大国であり続けながら通貨を切り上げる余地があり、輸出依存から内需の強化へと段階的に移行することができる。これにより二つの目的が達成される。第一に資本収支の赤字を縮小し、人民元(CNY)が世界的な基軸通貨としての役割を強化する。第二に対外最終需要への依存を減らすことで北京の地政学的自律性を高める。
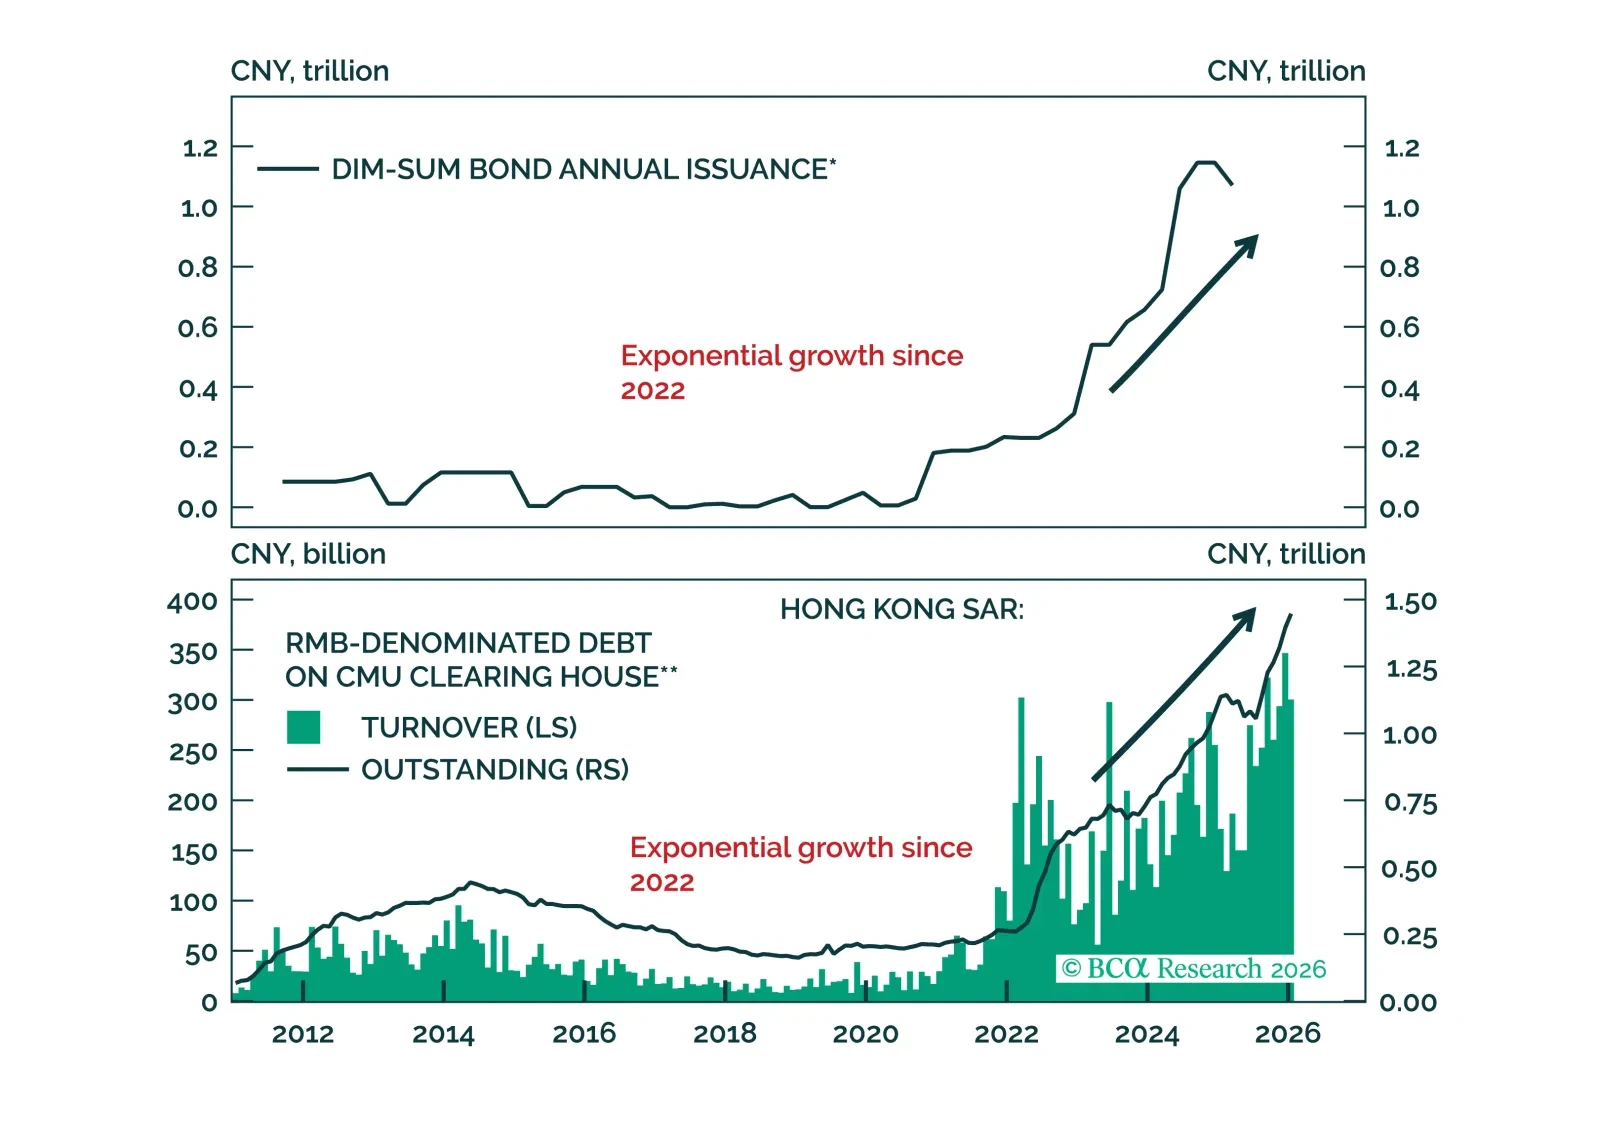
特別レポート このスペシャルレポートは、人民元(RMB)がグローバル・キャリートレードに関与しているという証拠を検証し、その構造的特徴を分析するとともに、潜在的な巻き戻しの主要な指標を明らかにします。
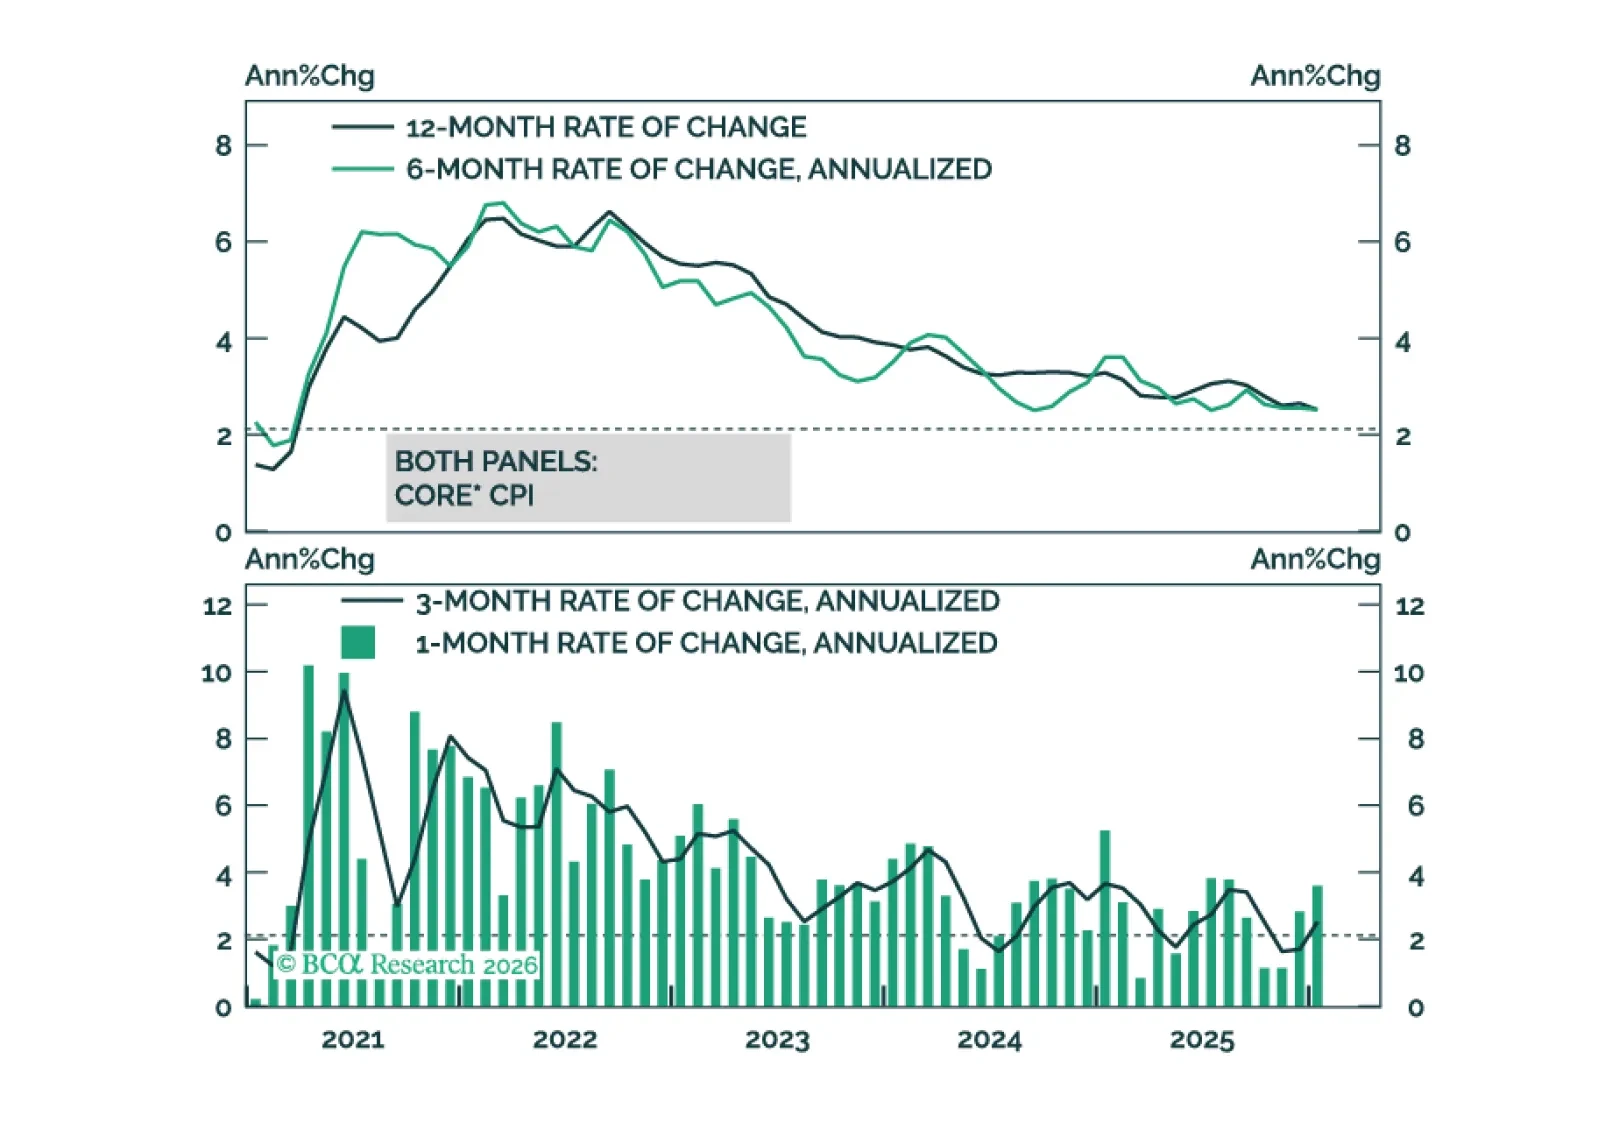
特別レポート コア・インフレーションは今年末までに米連邦準備制度理事会(Fed)の2%目標に近づくでしょう。

米連邦準備制度理事会(FRB)は2026年上半期に政策金利を据え置くが、同年後半にはハト派的な政策サプライズが起きる可能性が高い。

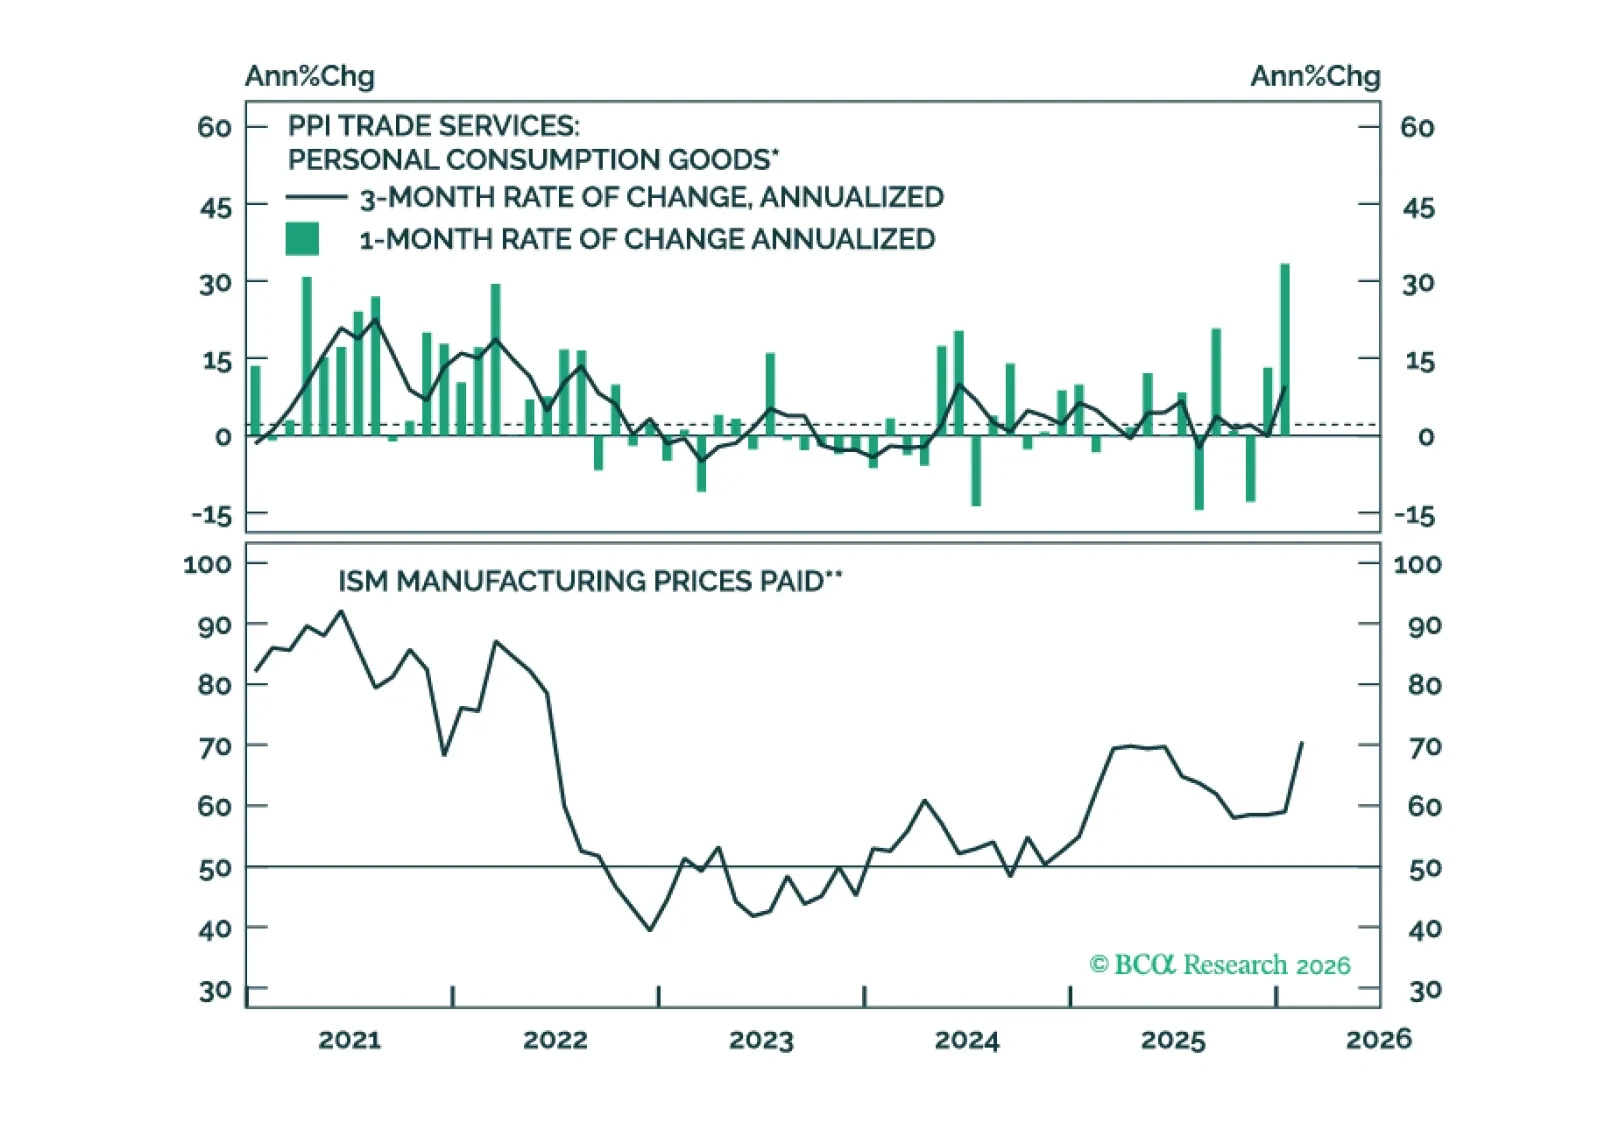
今朝のCPIレポートは、インフレに対する関税の影響の最悪の状況がすでに過去のものとなっている可能性を示しています。

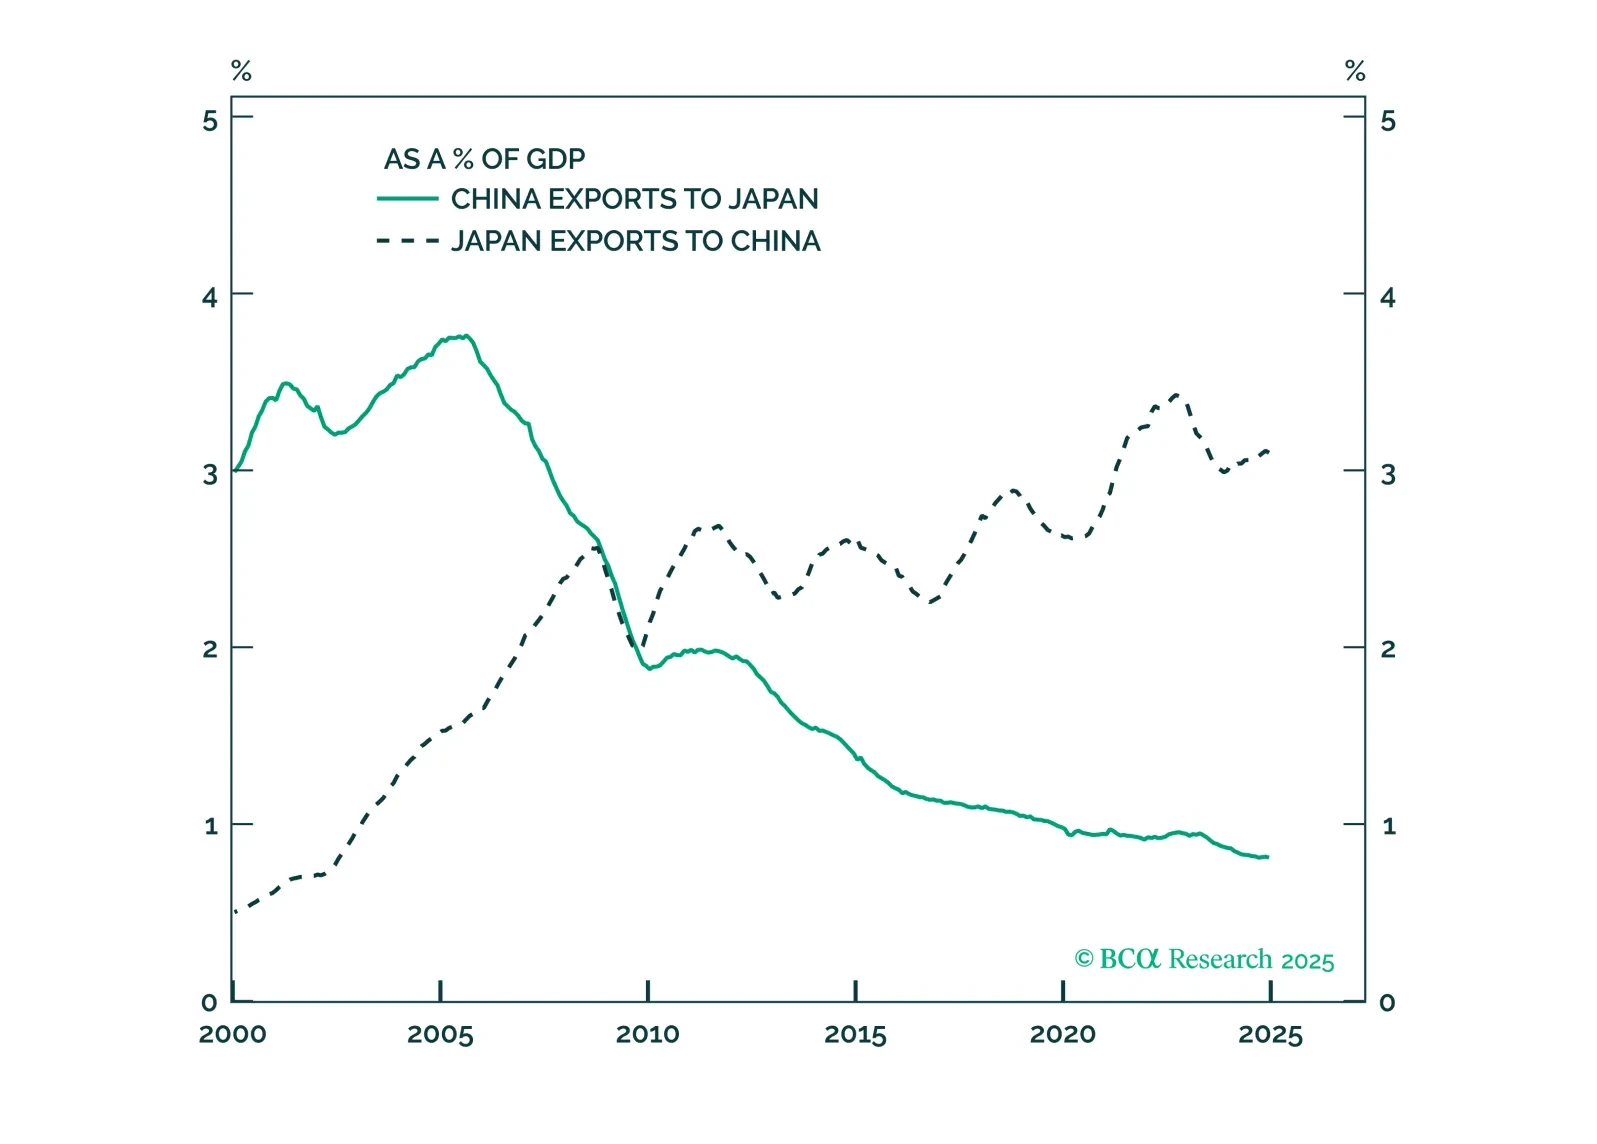
米国とロシア、中国との交渉は、EUとロシア、日本と中国間の緊張の高まりと重なります。米国資産をオーバーウェイトし、日本円をロングで保持してください。
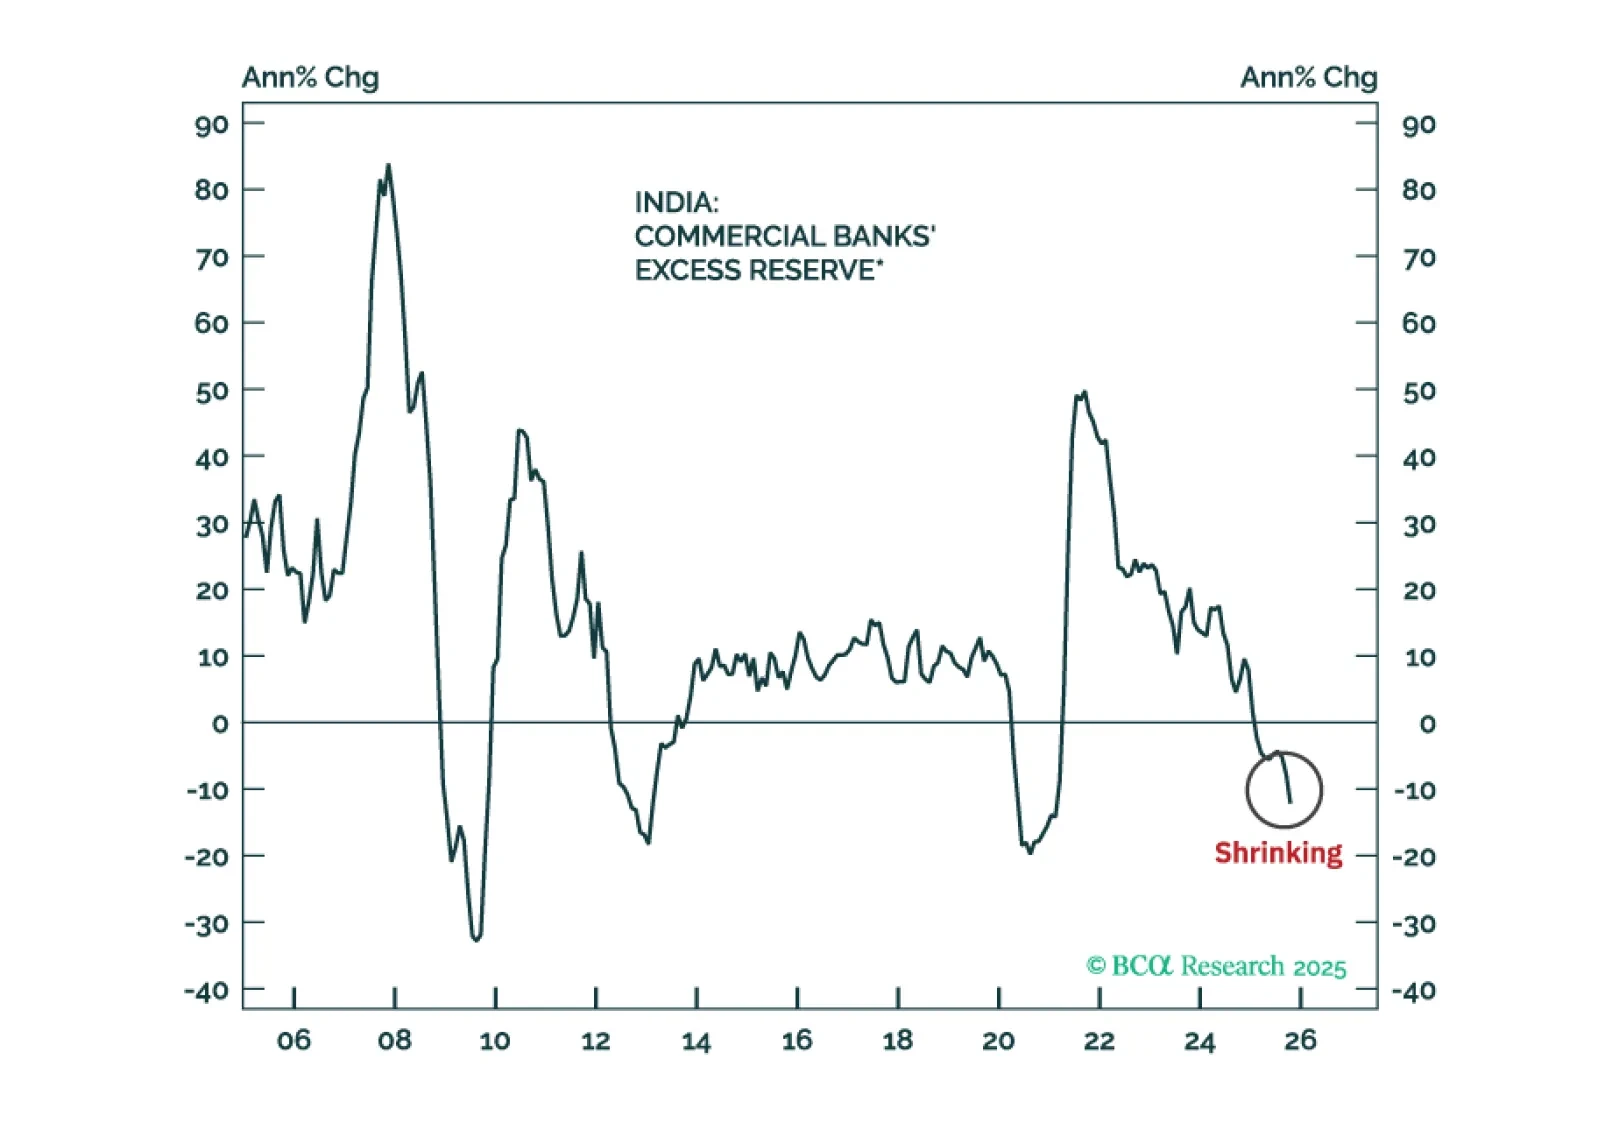
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。
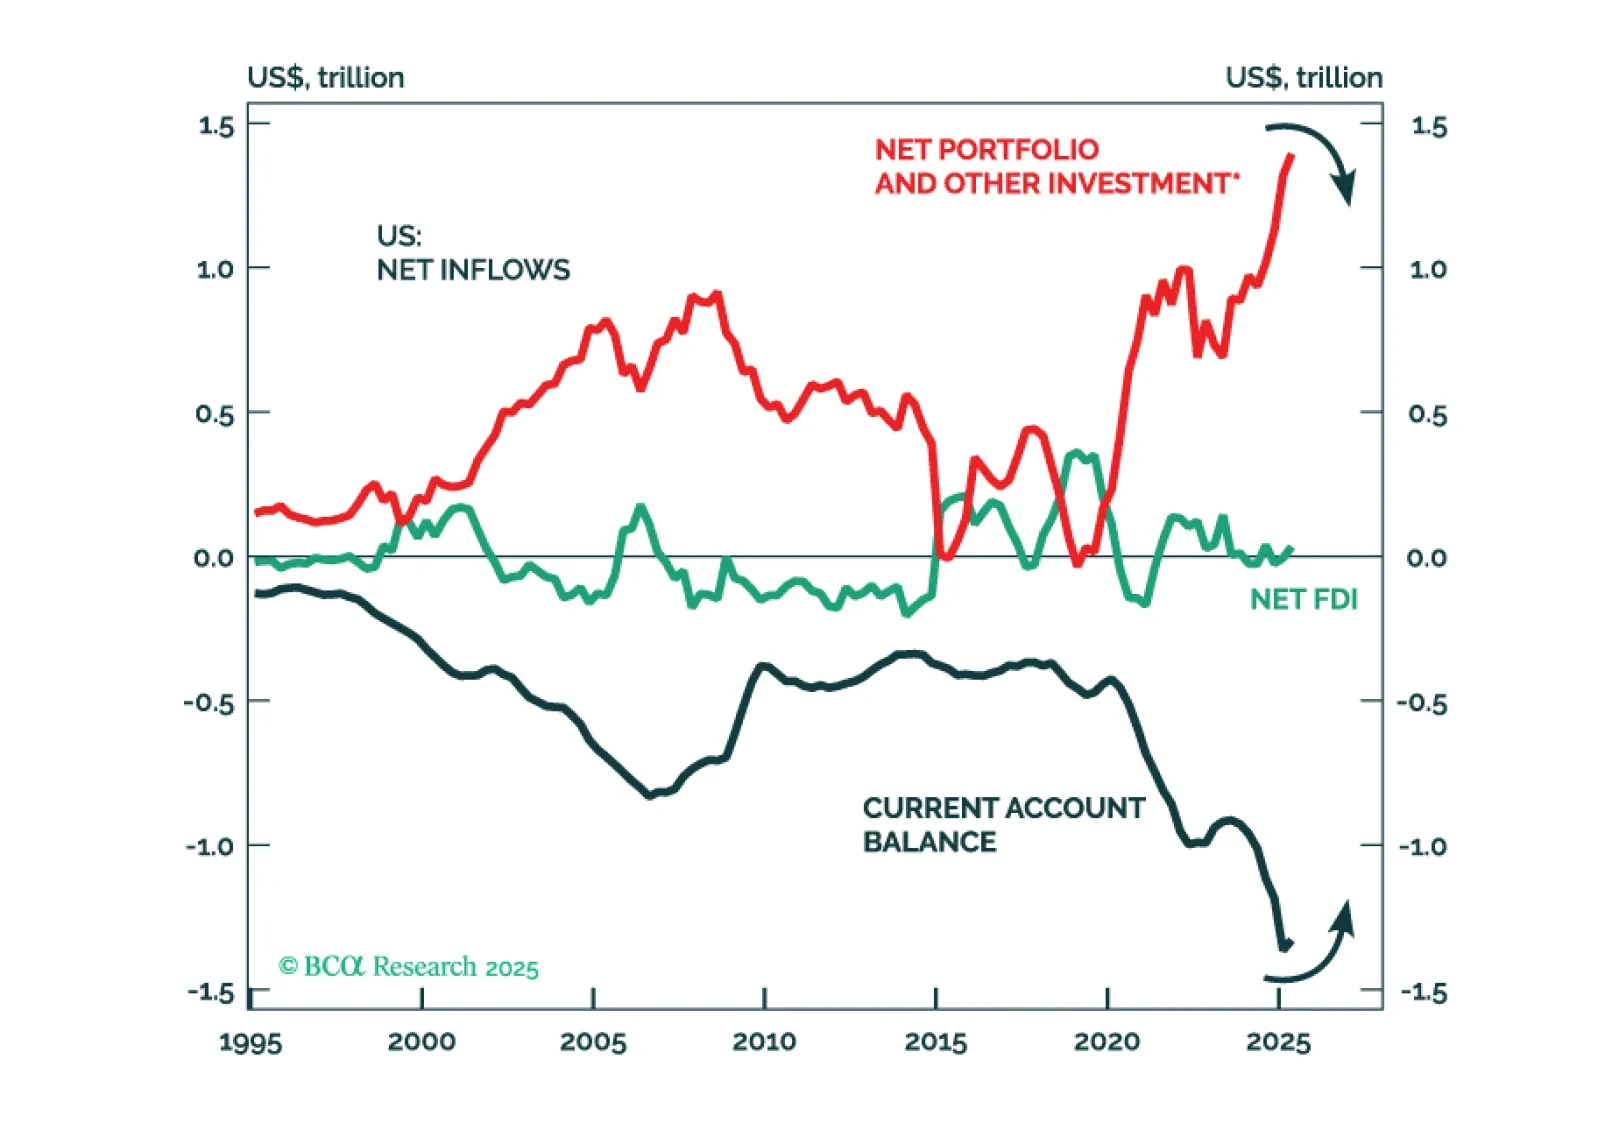
米国からの純ポートフォリオ流出が新興市場(EM)資産を後押しするという考えは、一般的ではあるものの誤った見解です。もし米国が純資本流出を経験し始めた場合、経常収支を黒字化させる必要があります。米国の経常収支が赤字から黒字へと転換することは、全般的な世界経済、特に新興市場にとって壊滅的な影響を及ぼすでしょう。