先進国
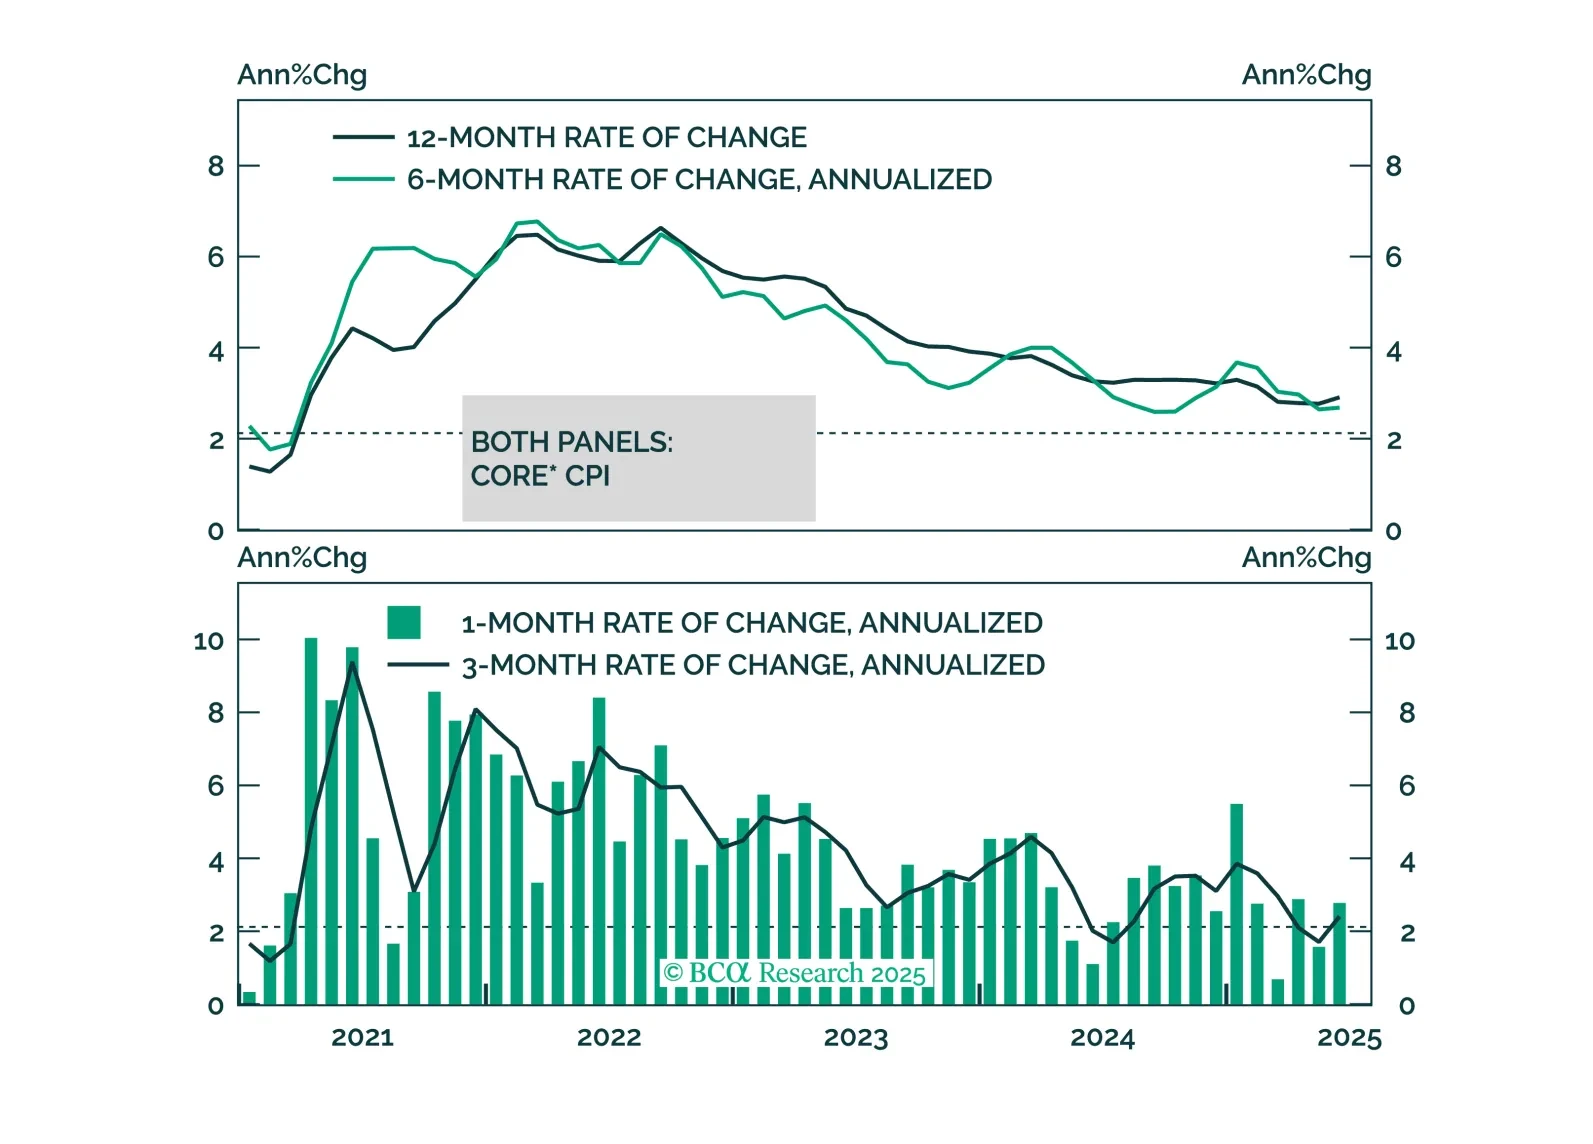
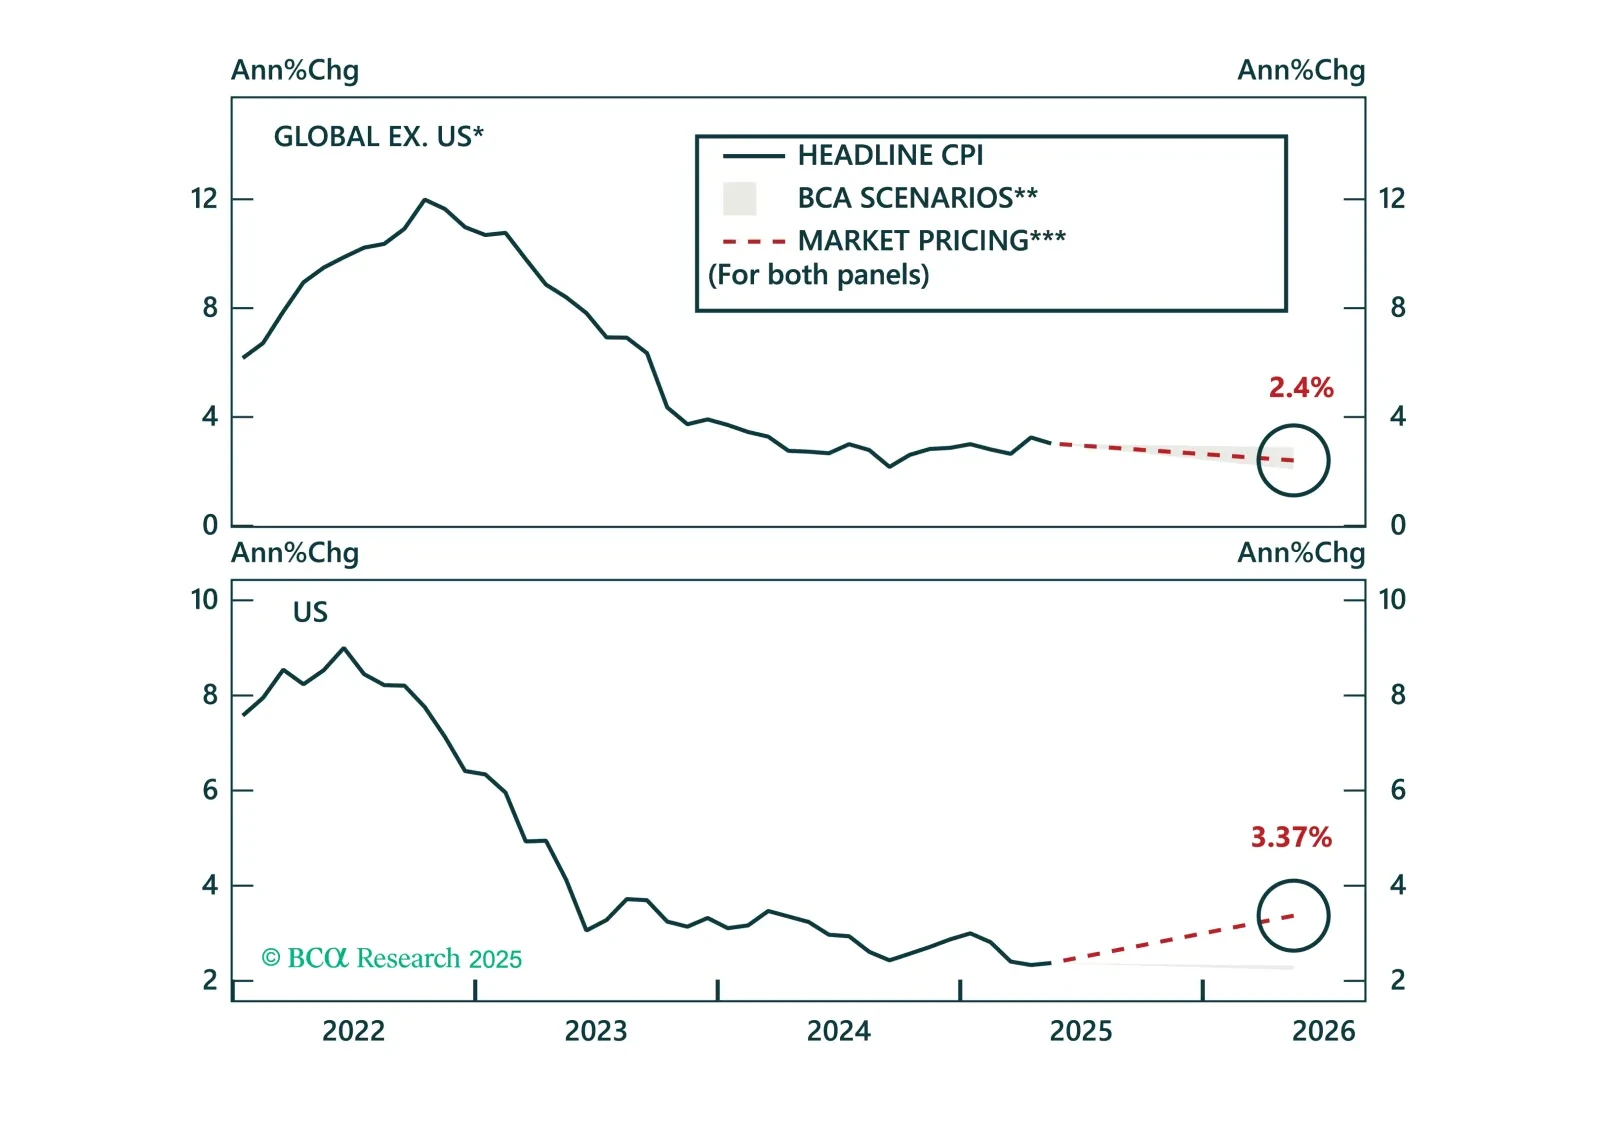
ディスインフレが世界的に進展しており、市場もようやく追随し始めています。インフレ期待は概ねファンダメンタルズと一致するようになり、グローバルなインフレ連動債(ILB)配分をニュートラルにシフトしました。関税リスクがアメリカのインフレ期待を押し上げている一方で、イギリス、日本、オーストラリアの価格調整は急激に進みました。本日のストラテジーレポートでは、これらの動向を検討し、国別のILBポジショニングを更新しています。
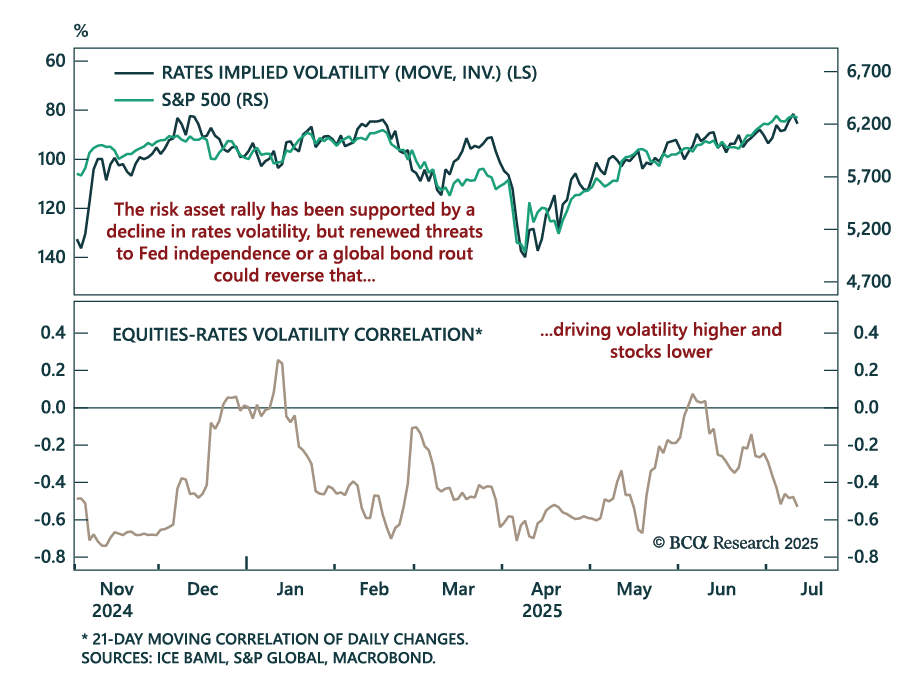
リスク資産はネガティブ・コンベクシティに直面 リスク資産はネガティブ・コンベクシティに直面 株式市場は解放記念日後の安値から急回復していますが、新たな政策リスクや誤ったボラティリティ予想により、我々は戦略的に慎重な姿勢を保っています。 トランプ政権は4月初旬に株式市場が弱気相場に近づいた際には貿易姿勢を緩和しましたが、その後の反発を受けて、再び強硬姿勢を取るようになりました。外国人主導の債券売りによる米国債の想定ボラティリティ低下が、この反発を後押ししています。…
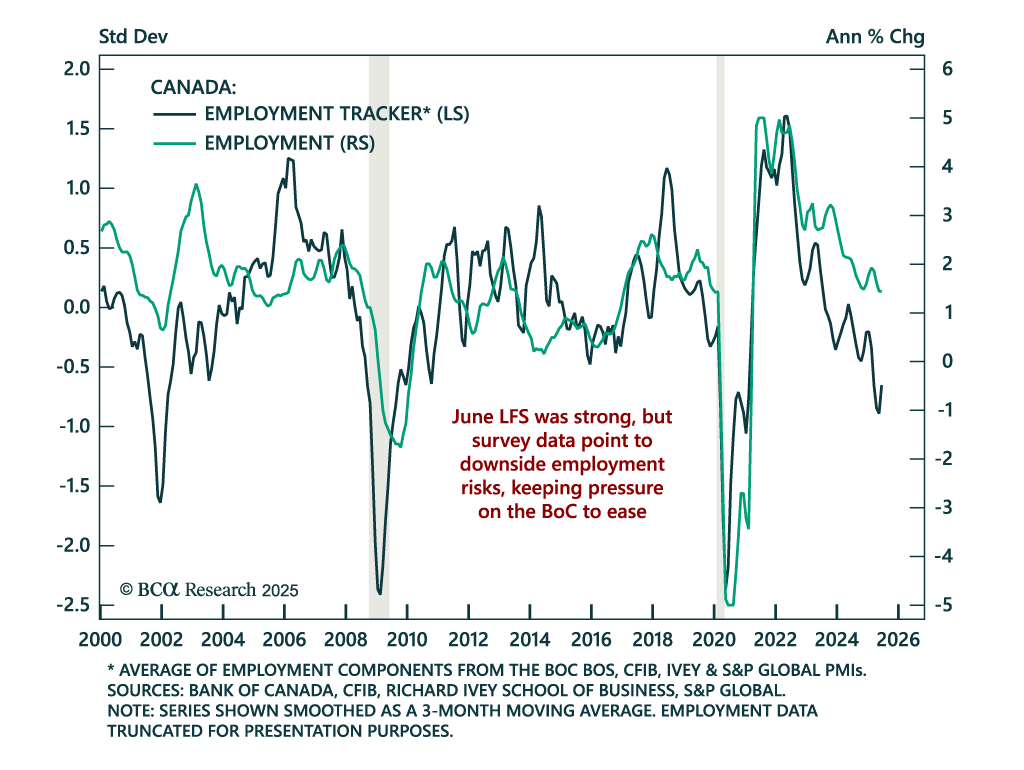
カナダ雇用は好調も、転換点はまだ先 カナダ雇用は好調も、転換点はまだ先 6月のカナダ雇用データの強さは、さらなる緩和やCGBのオーバーウェイトに反対するものではありません。雇用者数は83.1k増加し、成長が見込まれていなかった中での増加となり、1月以来の初の増加となりました。失業率は7.0%から6.9%に低下しました。ただし、増加は主にパートタイムの雇用に集中しており、69.5k増加しました。賃金成長率は予想よりも低く、前年比3.5%から3.2%に鈍化しました。…
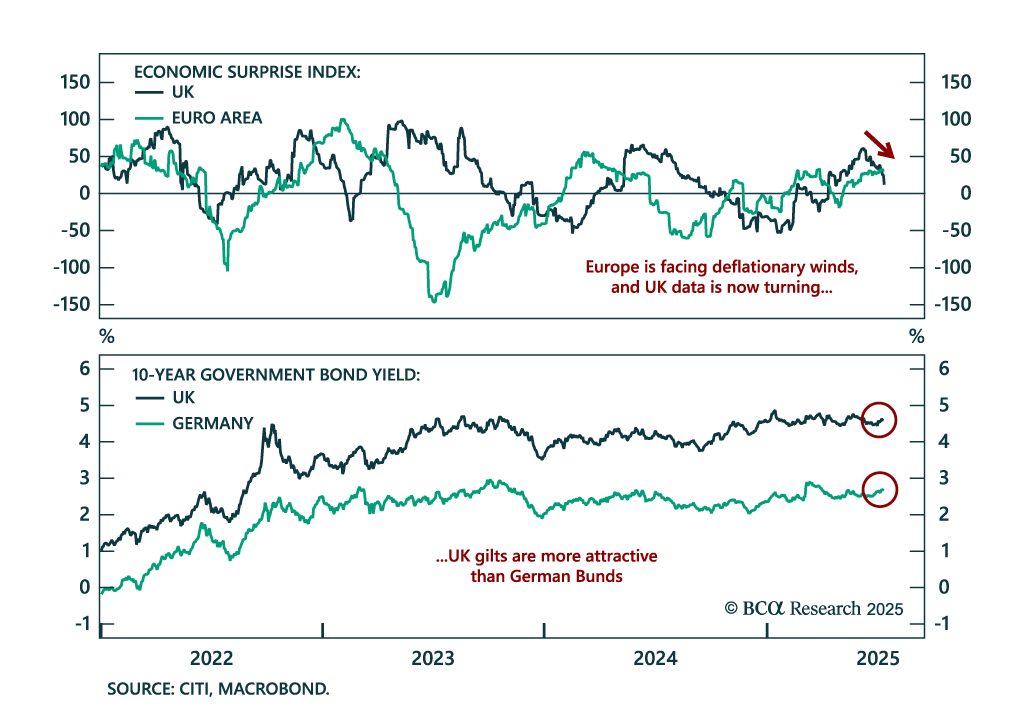
英国:穏やかな成長、穏やかなインフレ、ギルトに対する強い支持 英国:穏やかな成長、穏やかなインフレ、ギルトに対する強い支持 英国の成長データは引き続き期待を下回り、英政府債のオーバーウェイトとハト派的なイングランド銀行のケースが支持されています。 5月のGDPは前月比で0.1%減少し、予想を下回り、4月の0.3%減少に続く2か月連続の縮小となりました。産業生産と製造業の生産はどちらもさらに弱まり、4月よりも急速に下降しました。経済のサプライズは依然としてプラス圏内にありますが、急速に消えつつあります。…
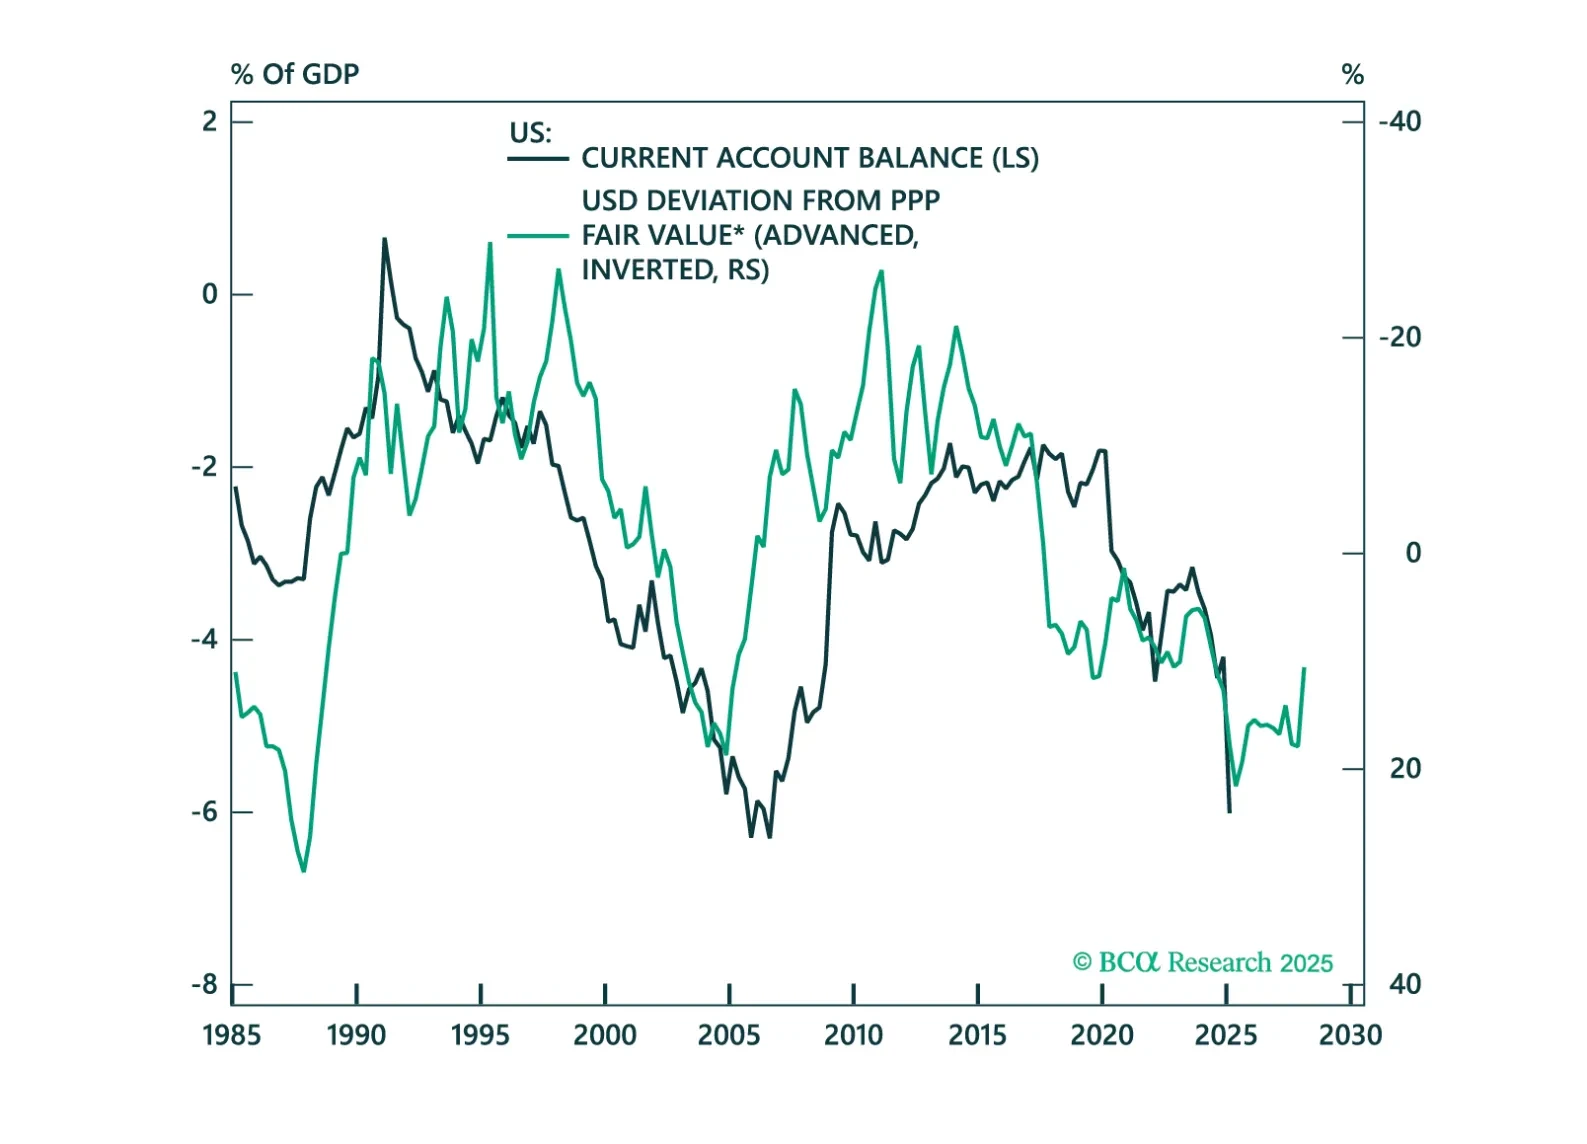
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。

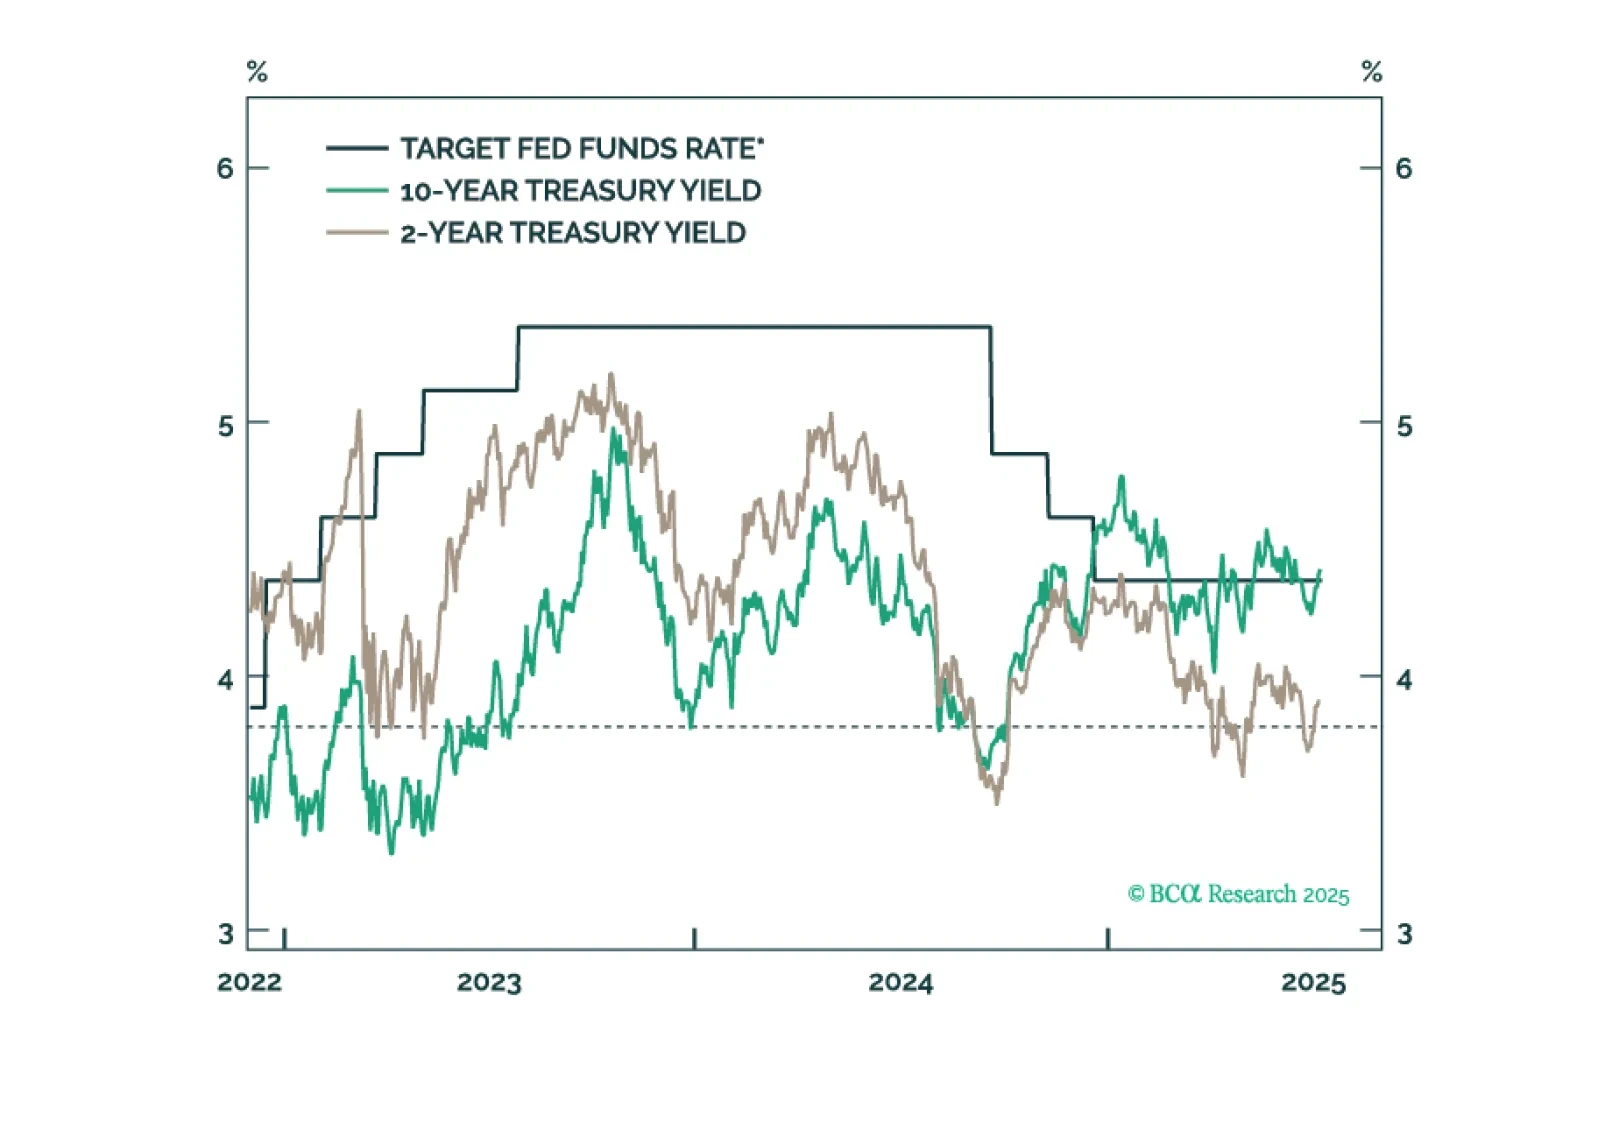
失業保険継続受給の増加と採用モメンタムの鈍化が、私たちの守備的な資産配分姿勢を裏付けています。継続受給件数はポストCOVIDの最高値である196.5万件に達し、一方、新規失業保険申請件数はピークの25万件から22.7万件に減少しました。継続受給件数の着実な増加と新規申請件数のトレンドレスな動きの乖離は、「低採用・低解雇」の労働市場体制が続いていることを示唆しています。…
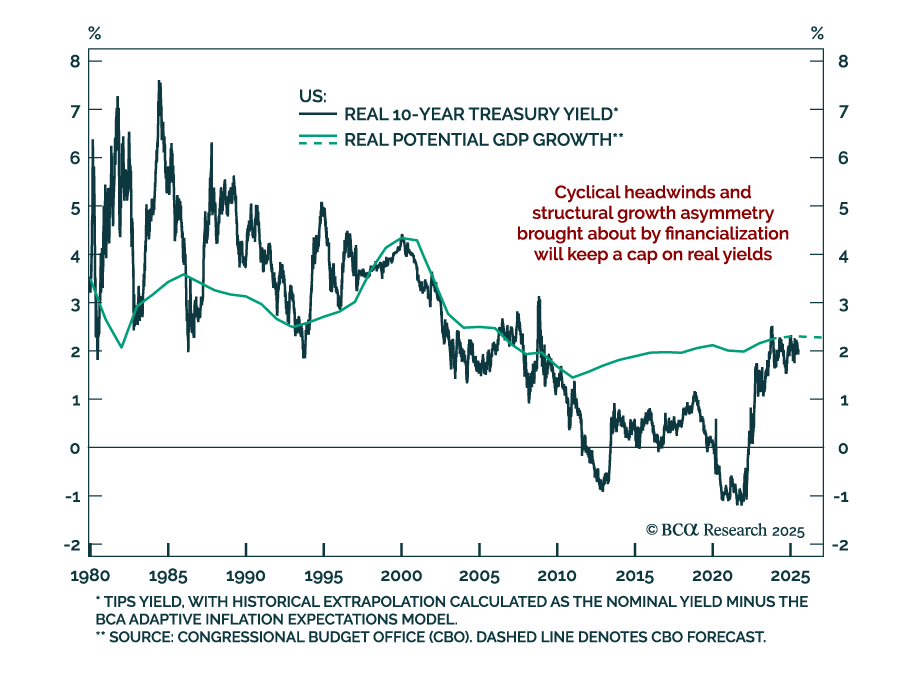
実質利回りは2%近くに留まっていますが、インフレ期待が定着している中、構造的な非対称性がデュレーションのオーバーウェイトを正当化しています。…
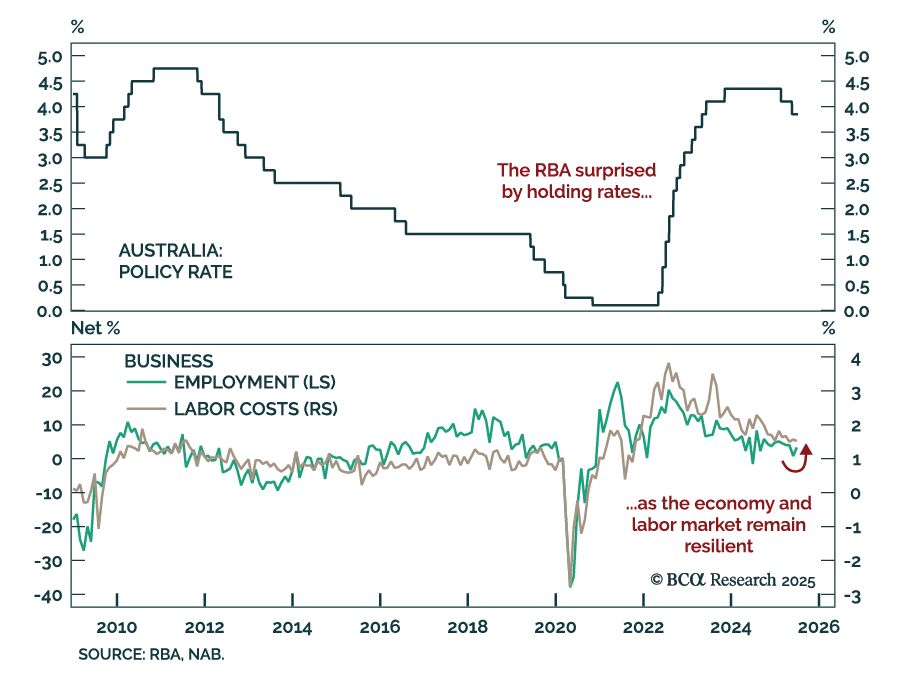
RBAの予想外の据え置きは緩和ペースの鈍化を強調しており、オーストラリア債に対してアンダーウェイトの判断が正当化されます。市場は25ベーシスポイントの利下げを織り込んでいましたが、中銀は3.85%の金利維持を選択しました。ブルック総裁はこの決定をタイミングの問題と説明しましたが、インフレの進捗が今後の利下げペースを決定する重要な要素となると強調しました。…