トランプの政策
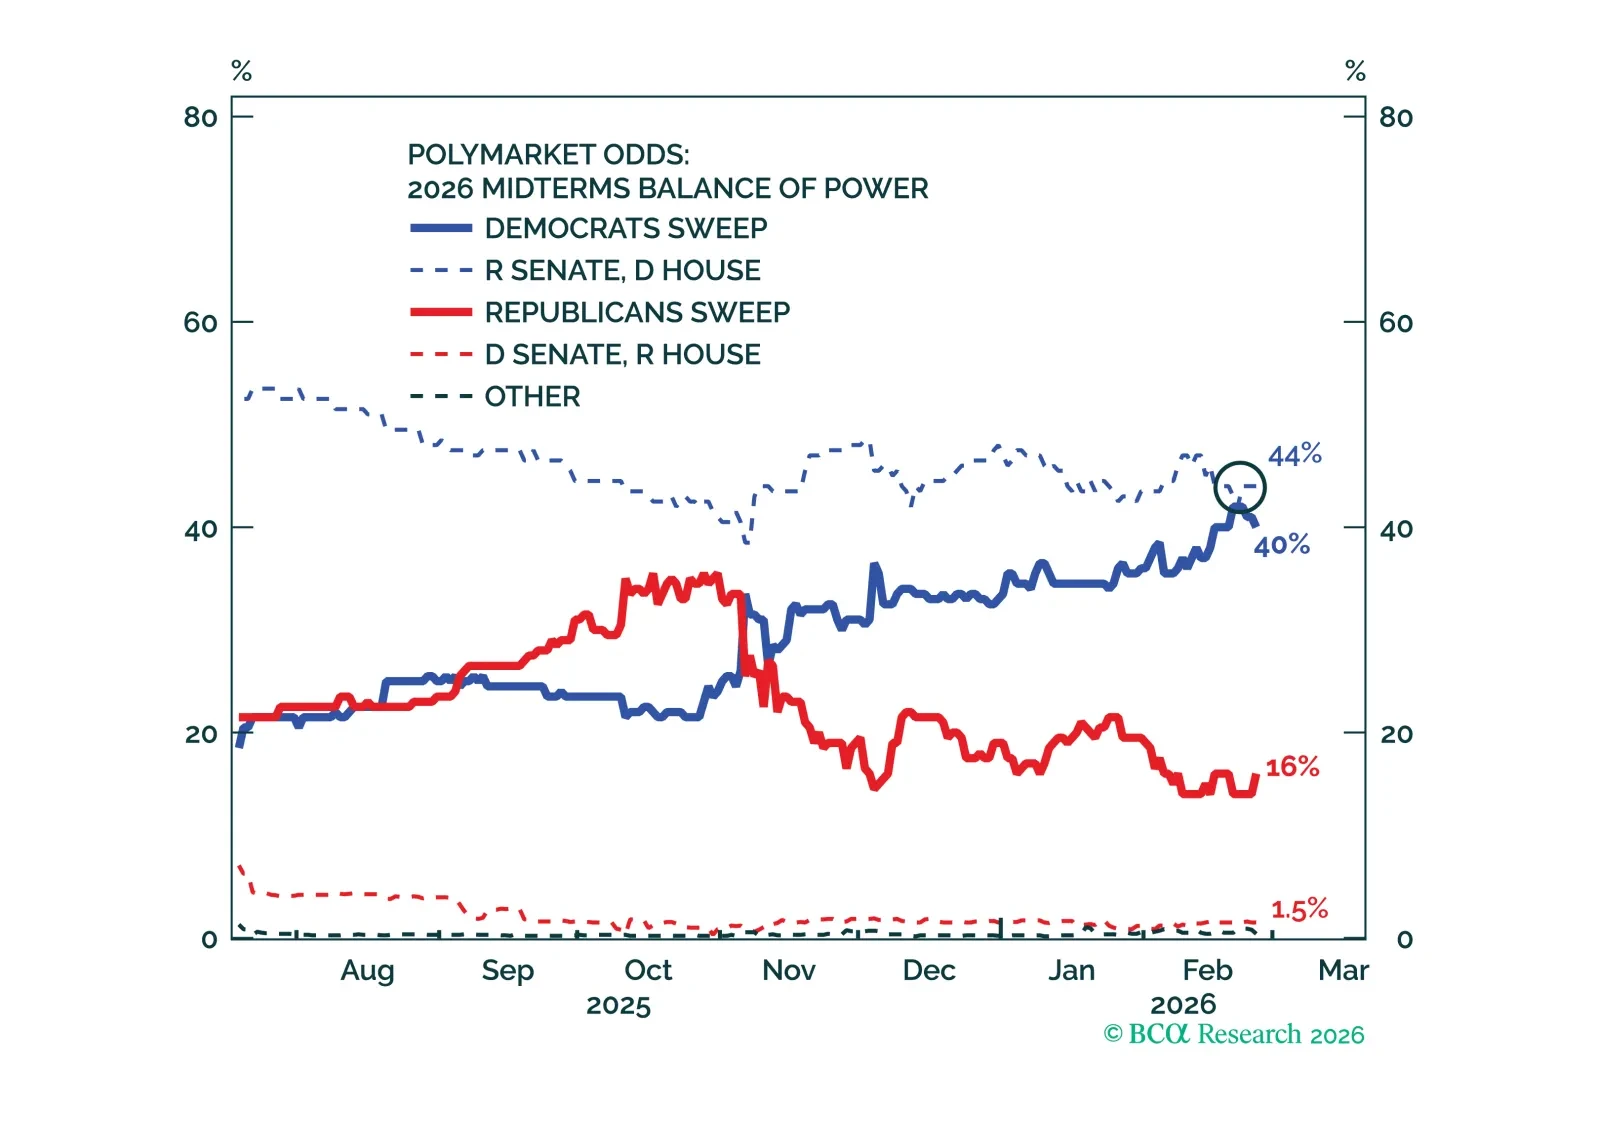
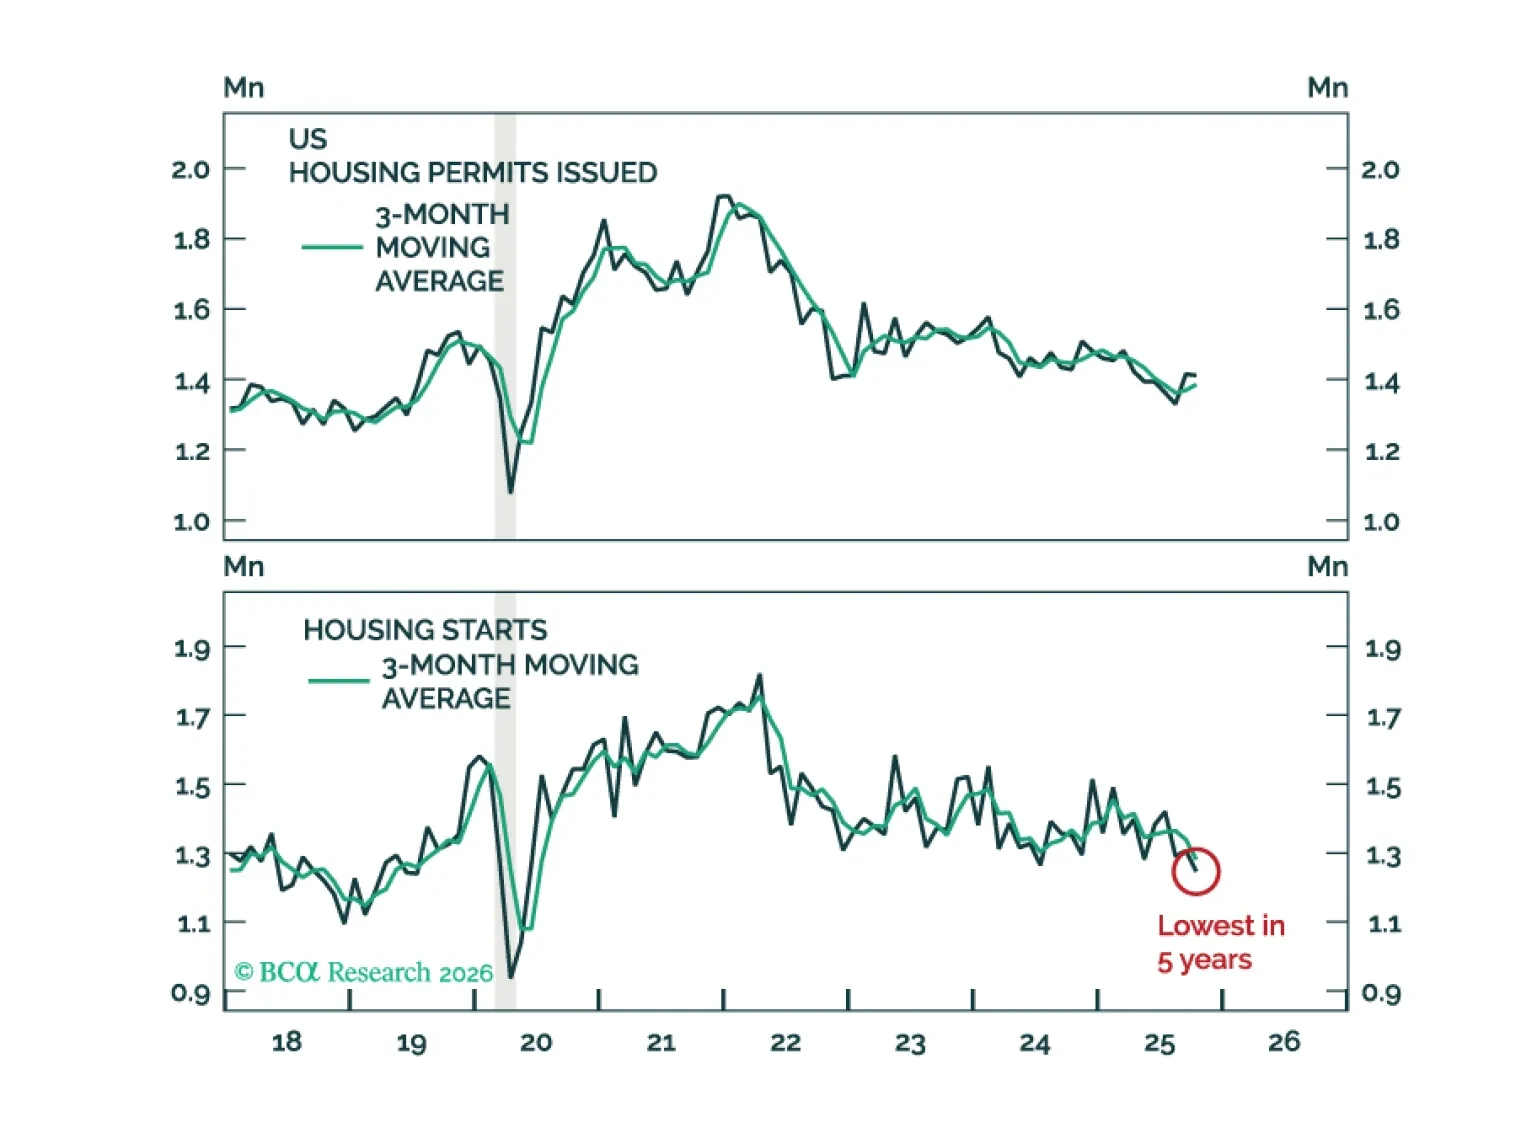
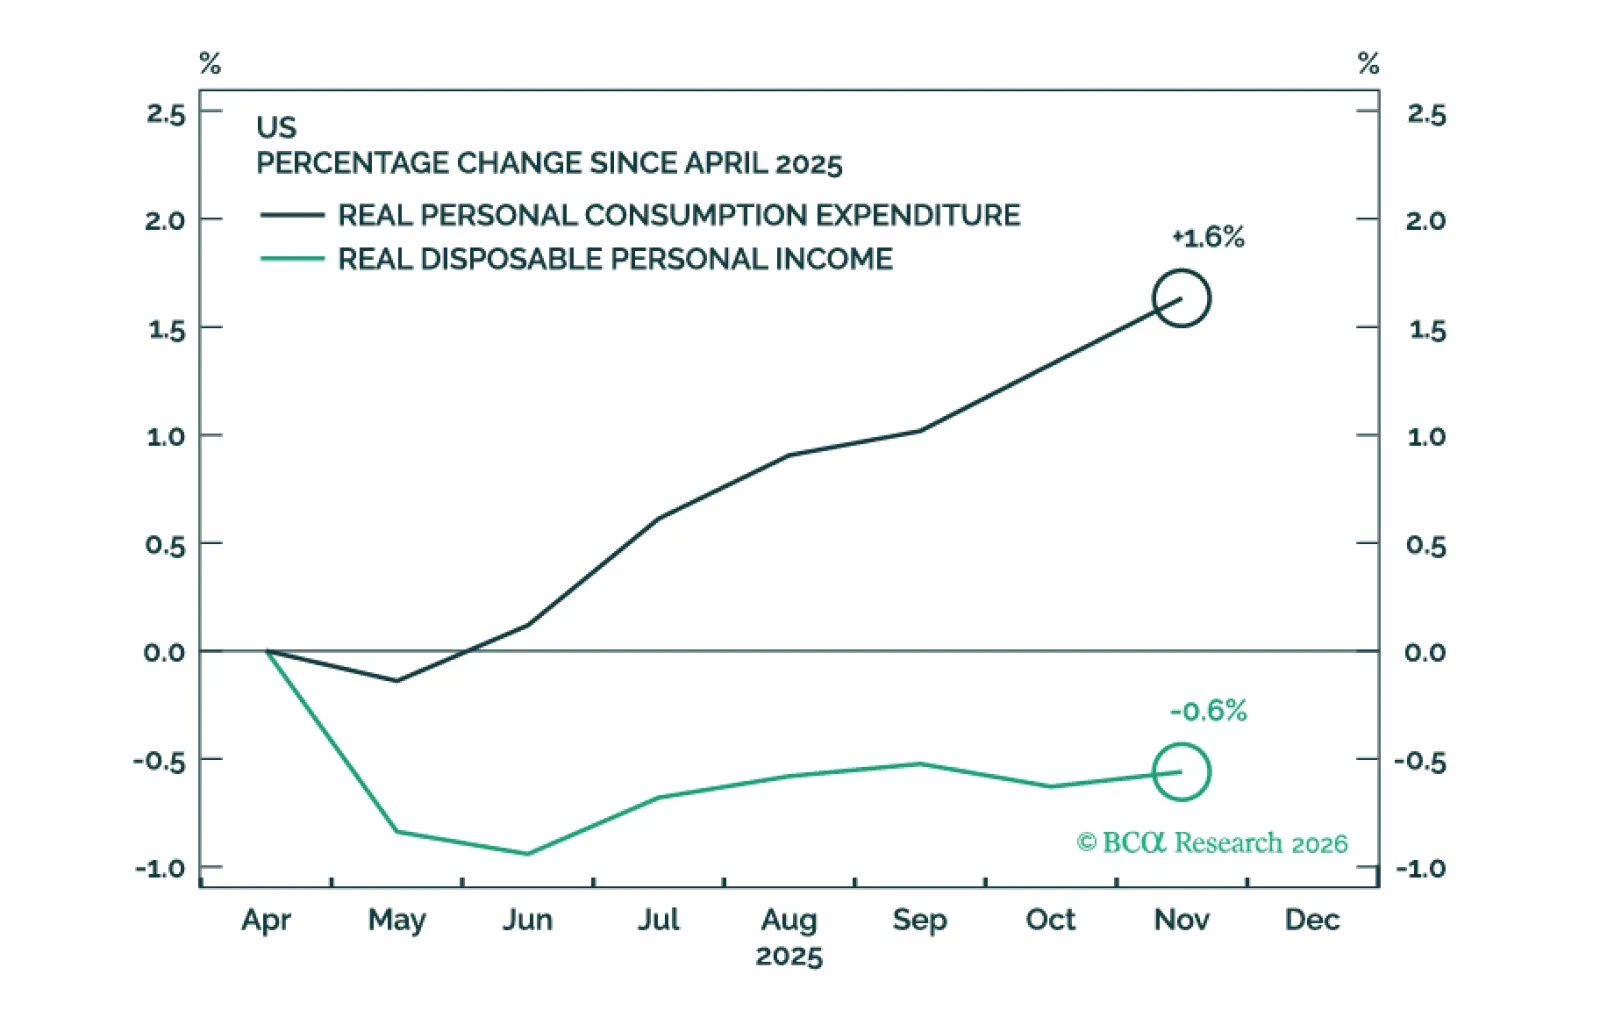
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。
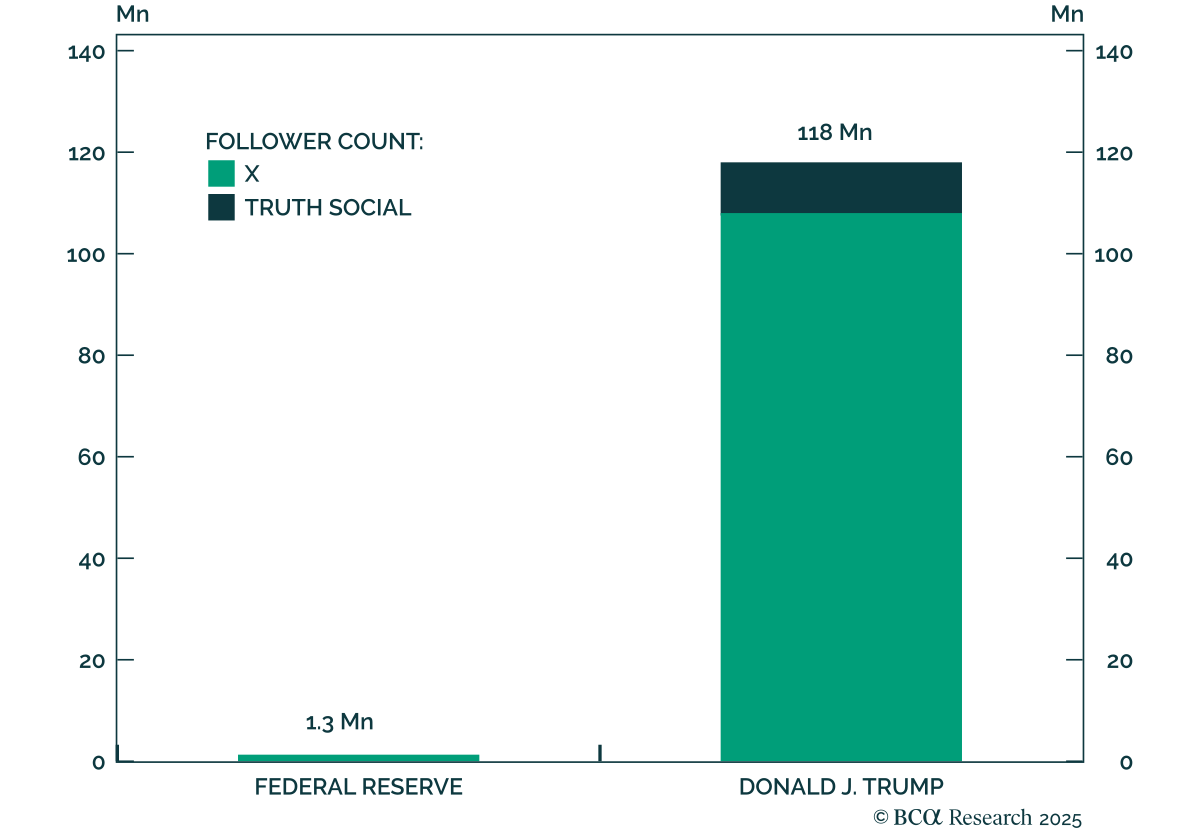
もし連邦準備制度がインフルエンサーだったら もし連邦準備制度がインフルエンサーだったら FRB(連邦準備制度)は独立性を失いつつあり、マクロ経済環境はハト派への転換を求めています。我々のGeoMacroストラテジストは、これは株式と債券に対して強気、ドルに対して弱気の環境になると考えています。我々の今週のチャートはMarko Papic、Chief GeoMacro Strategistからのものです。…
市場は7月に急上昇しており、さえない雇用統計や小売売上高の数値を無視しています。これは私たちの予測であり、これが間違いだとは考えていません。経済はキャッシュに支えられた状態から、低金利によって牽引される状態に移行しています。成長減速と穏やかな財政政策、そして超ハト派的なFRBの組み合わせは、債券や株式にとって良好であり、市場はまだこれを織り込んでいません。
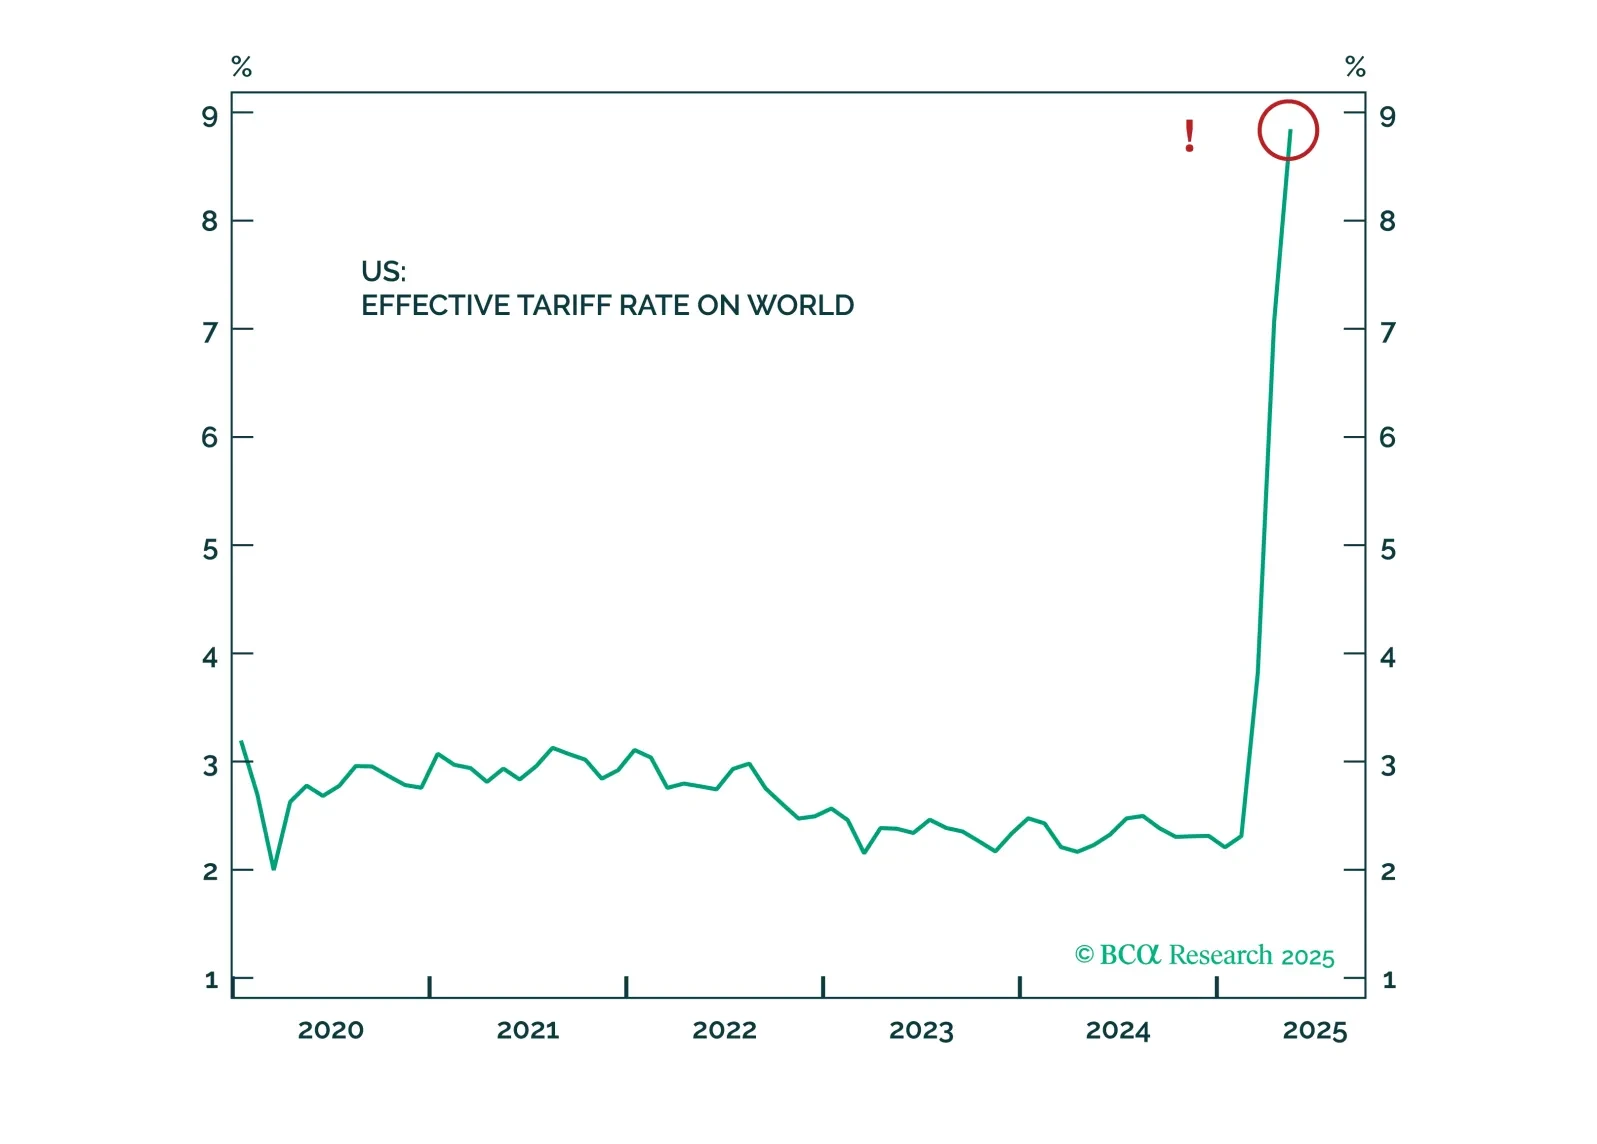
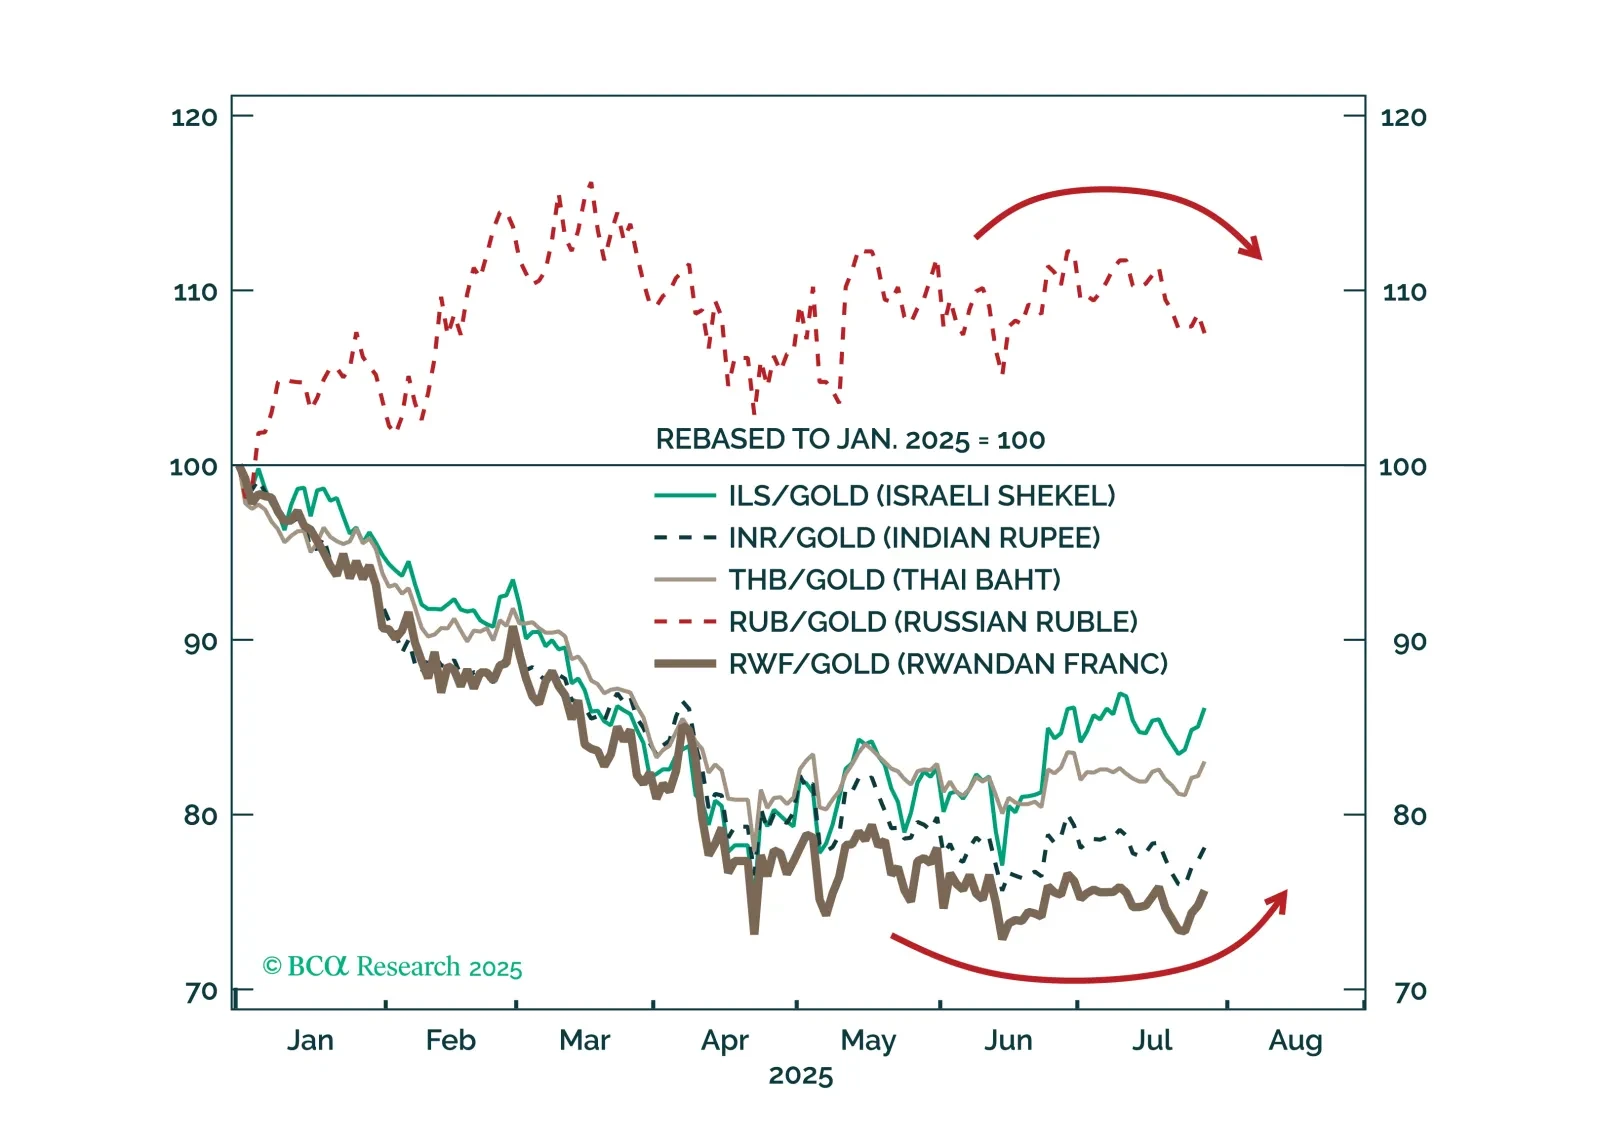
ロシアは世界金融市場に即時のリスクをもたらし、その後買いの好機となる可能性があります。トランプ氏は停戦や貿易合意への転換を図っていますが、ロシアが新たな関税ショックを引き起こす可能性があります。
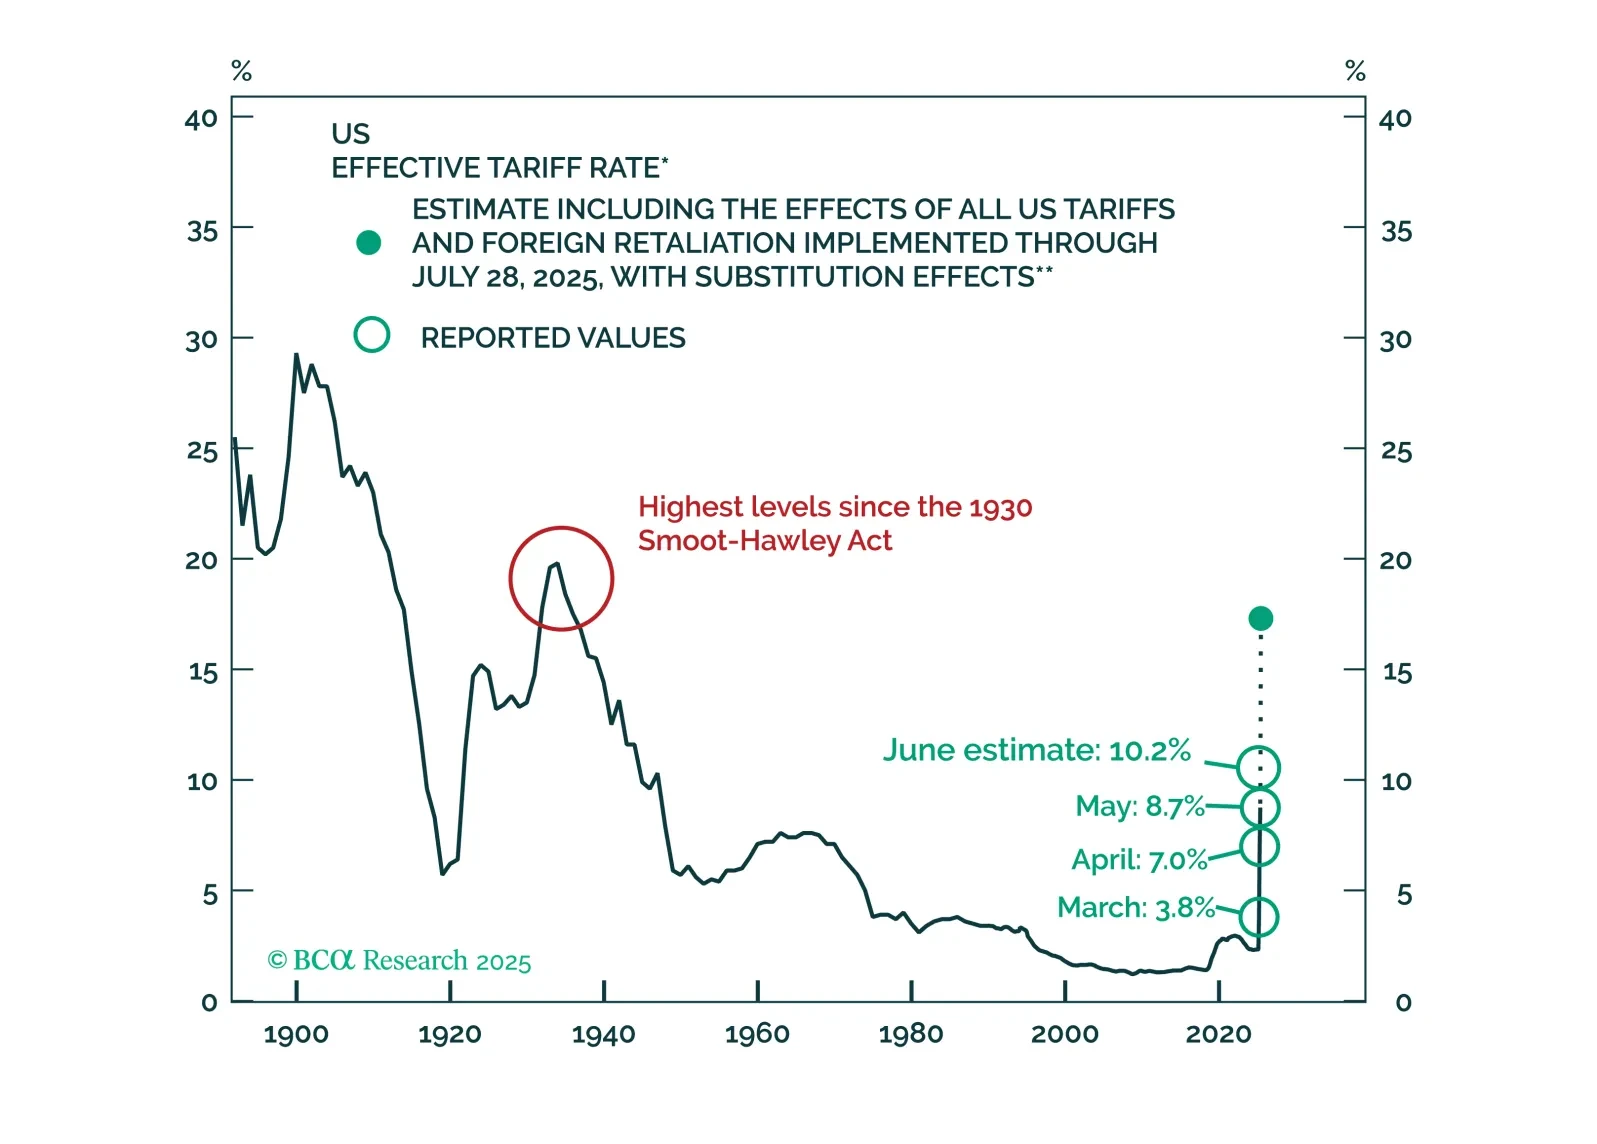
完全に防御的な姿勢に移るのは、「景気後退の明確な兆候」が現れた場合のみです。現時点では、まだその兆候は見られていません。次の市場の転換点がいつ訪れるのかを判断するため、今後はMacroQuantモデルにますます注目していきます。
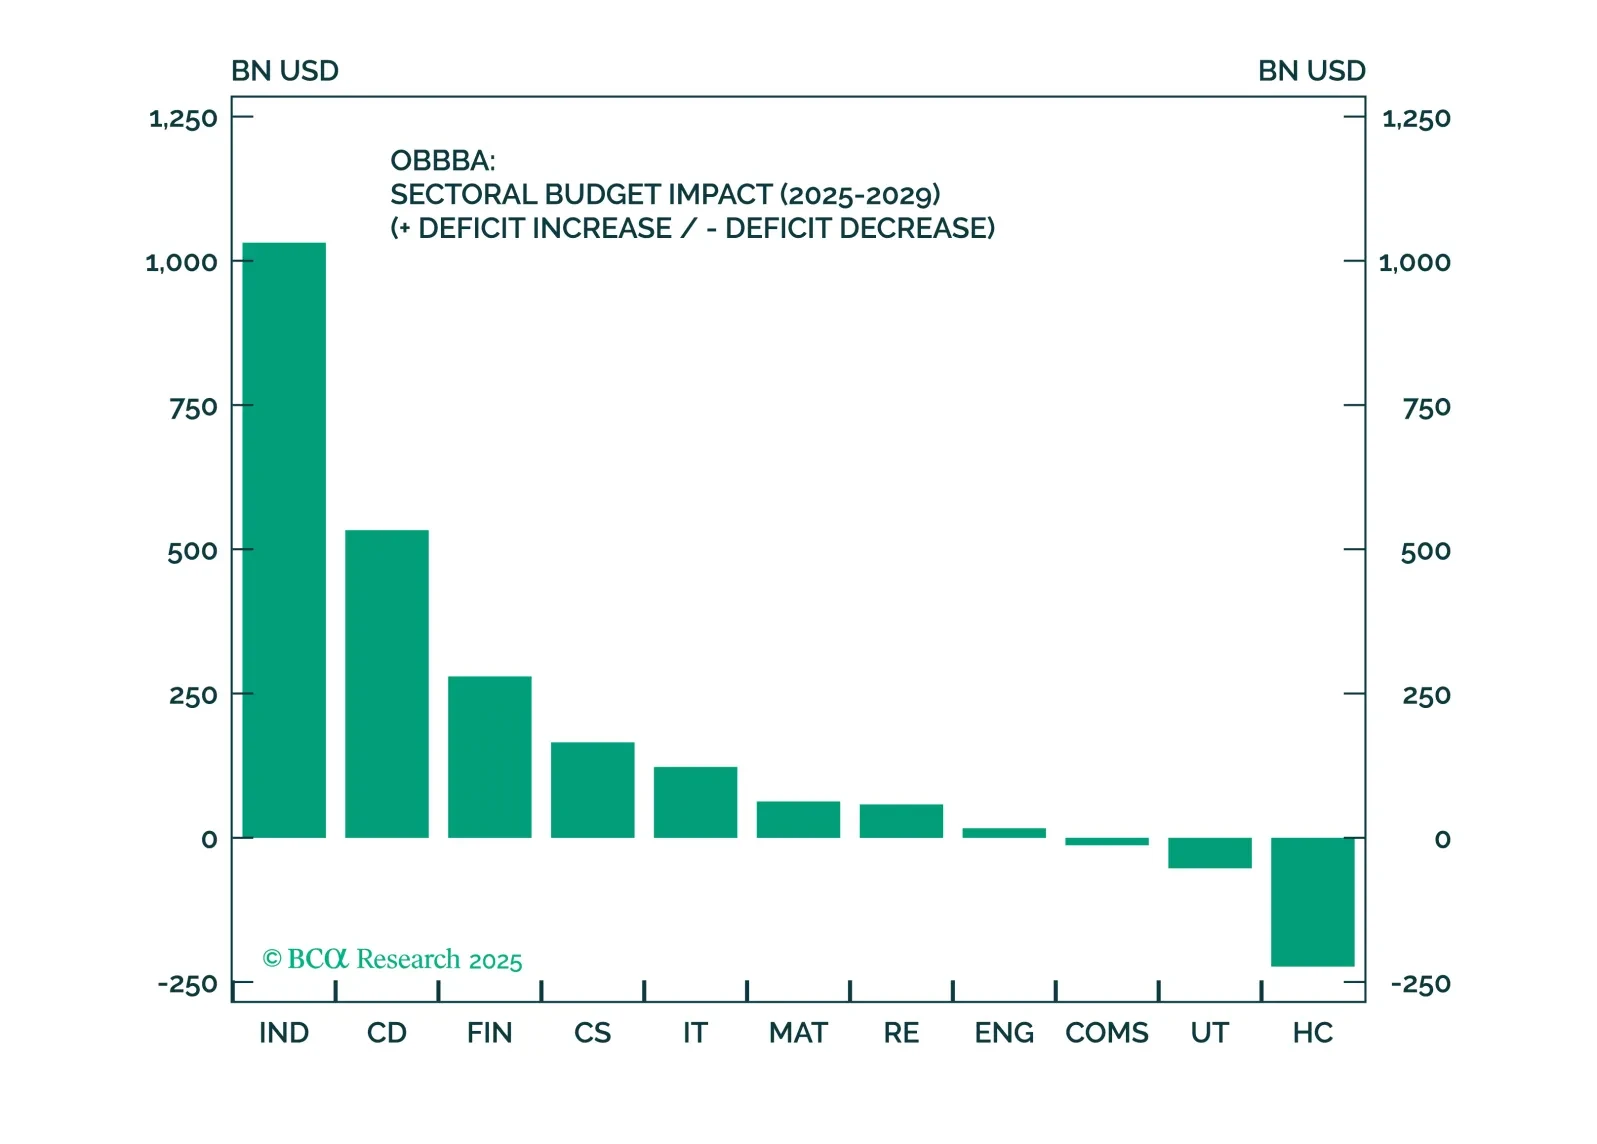
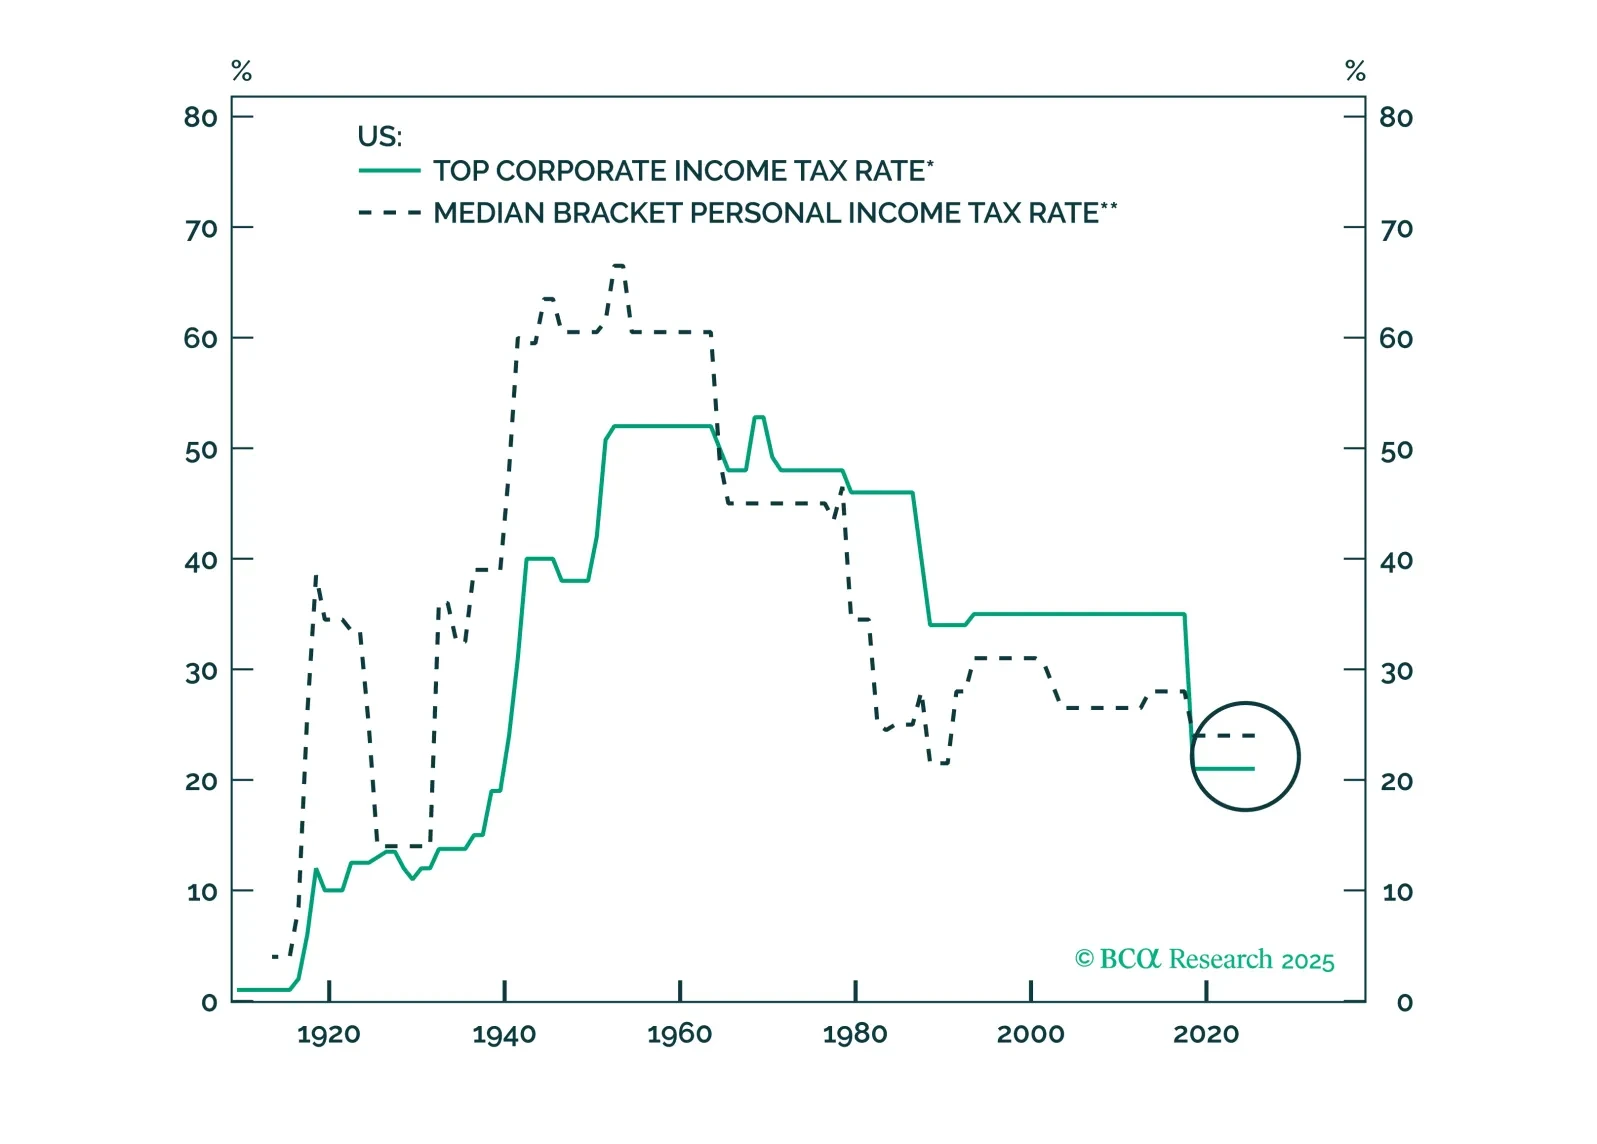
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。