オイル
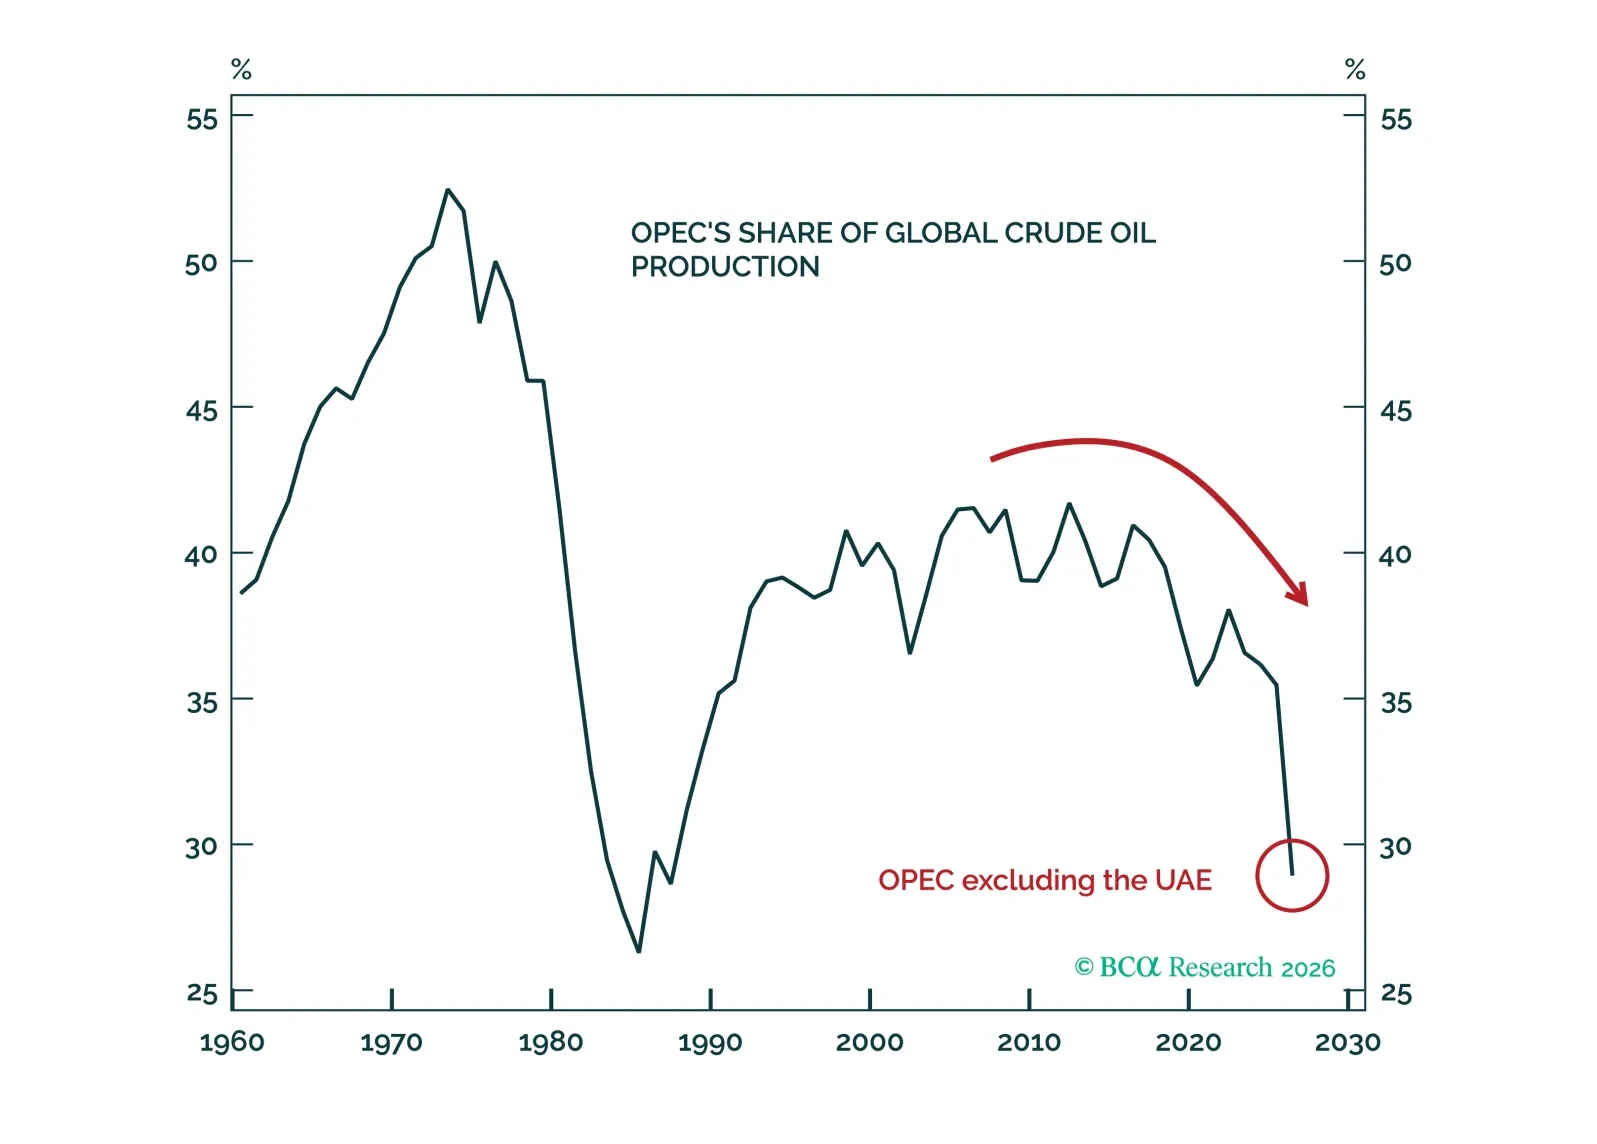
UAEのOPEC離脱は2026年の石油市場に影響を与える可能性は低い。ただし、中長期的には、無制約の原油増産を志向する生産国による「アンチOPECクラブ」の台頭が原油価格に対する逆風となり、OPECが守ろうとする価格の下支えを弱めるだろう。
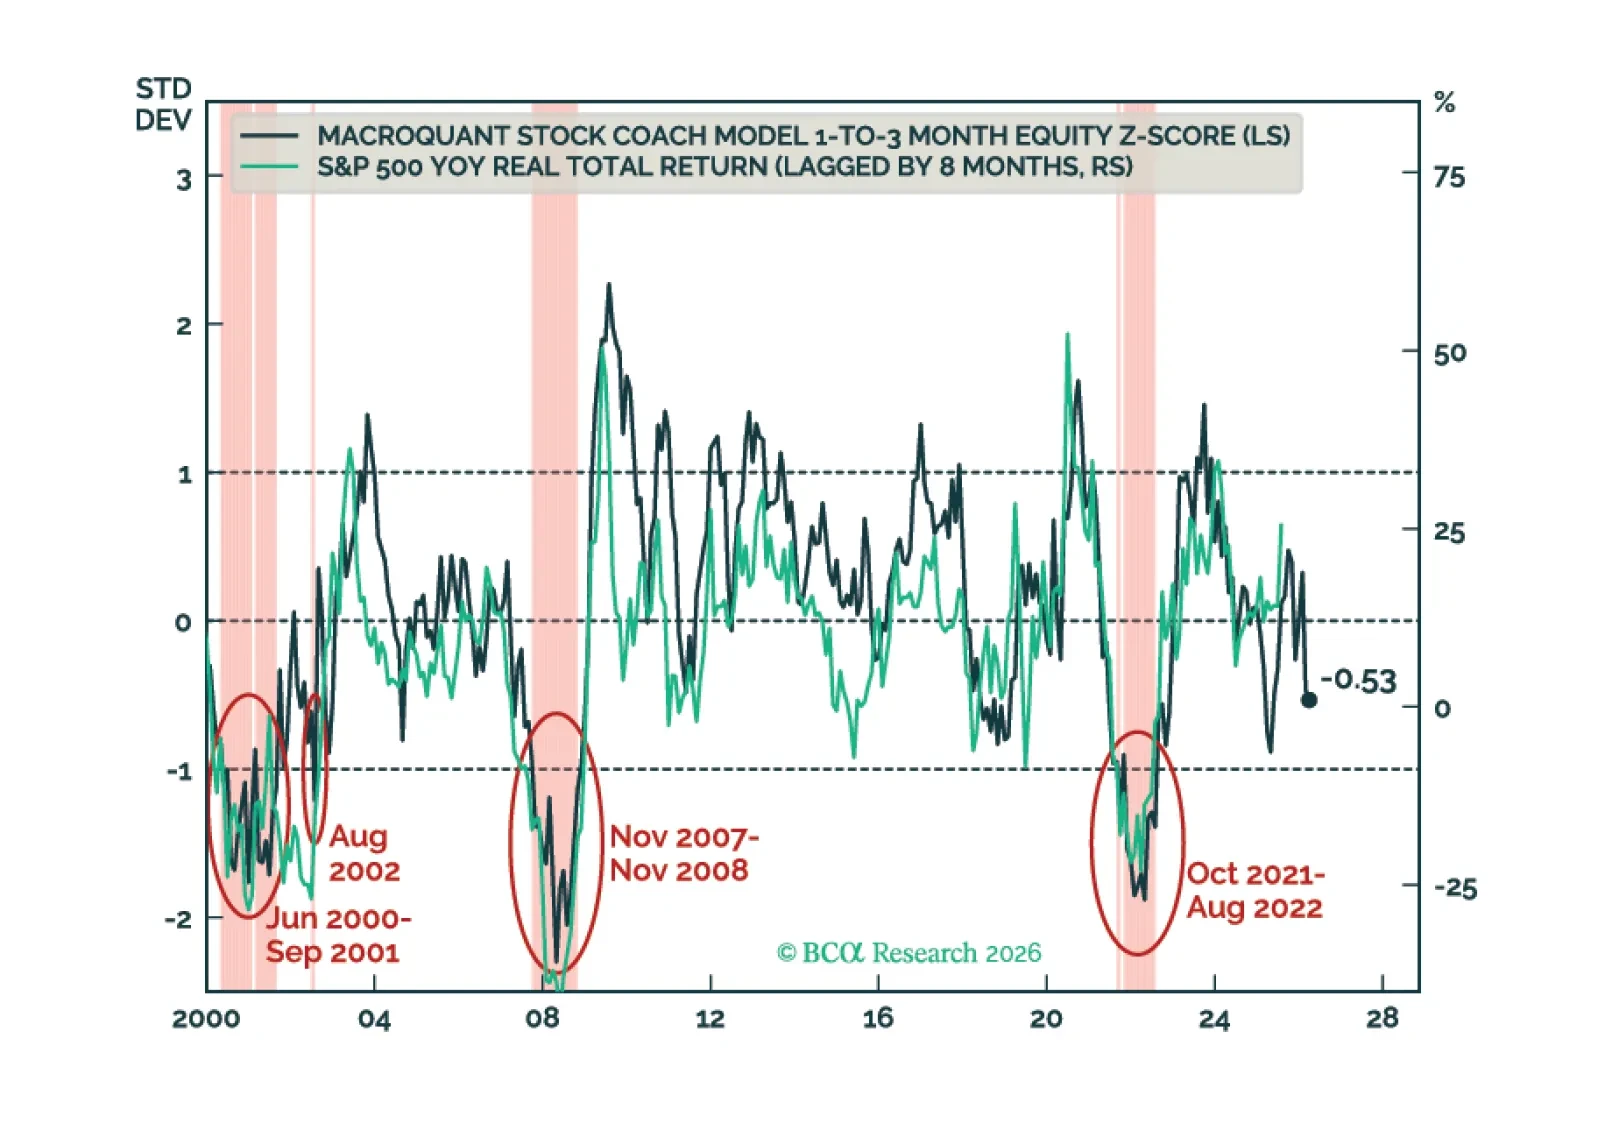
MacroQuantはエクイティでアンダーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを下回るデュレーションを志向し、米ドルについてはニュートラルからややポジティブ、ゴールドについては中立を維持し、カッパーを中立に格上げし、原油には非常に強気です。
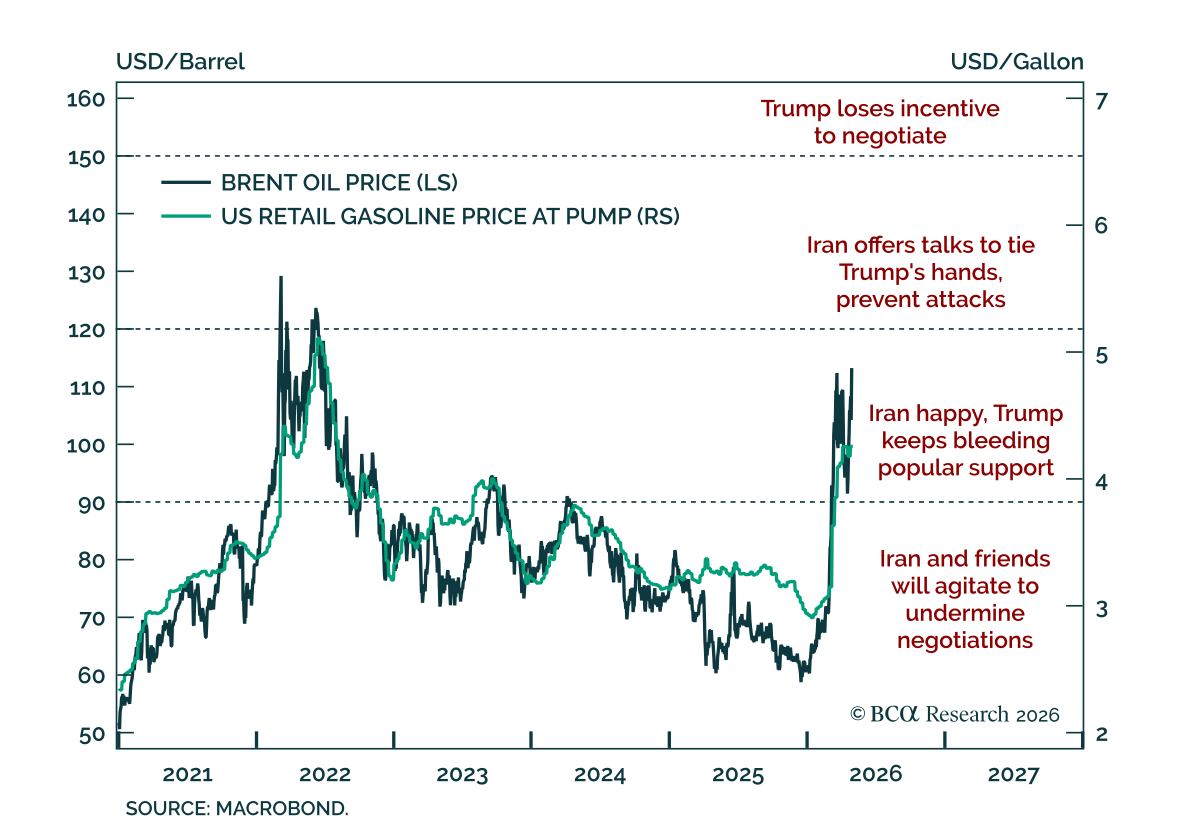
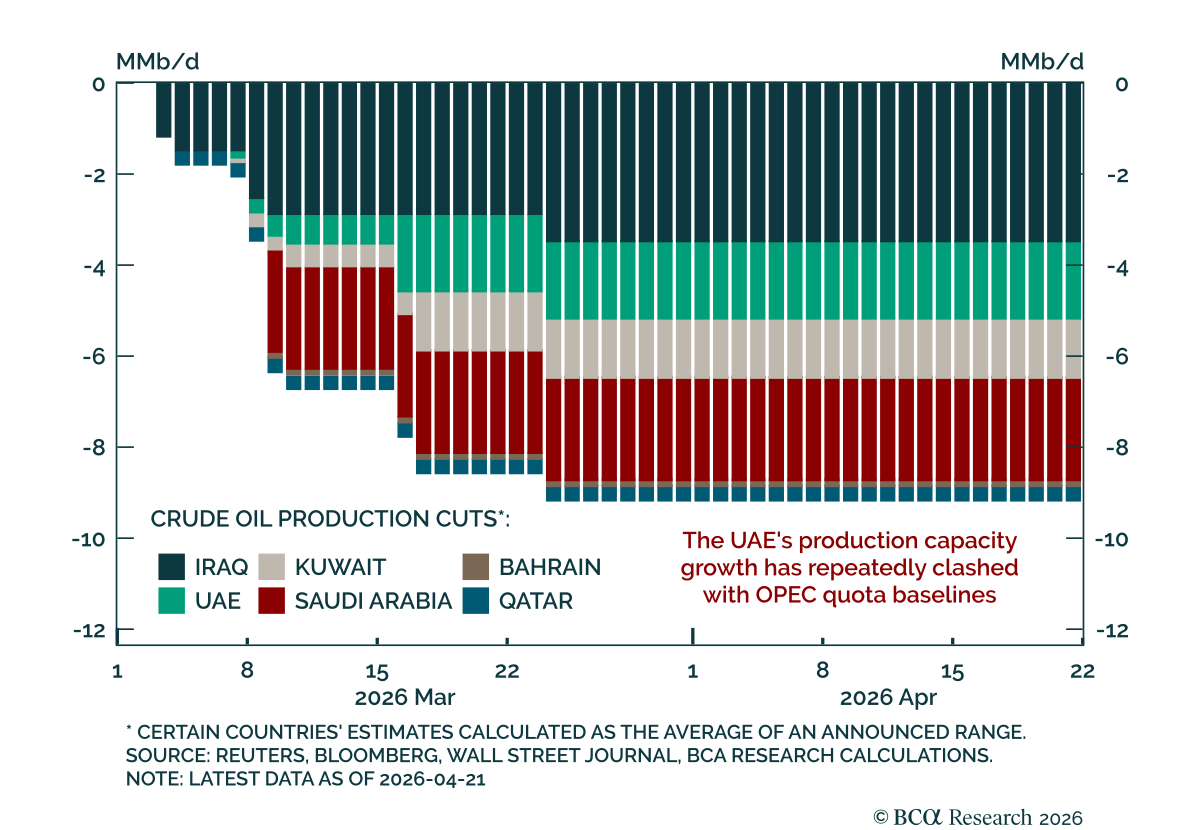
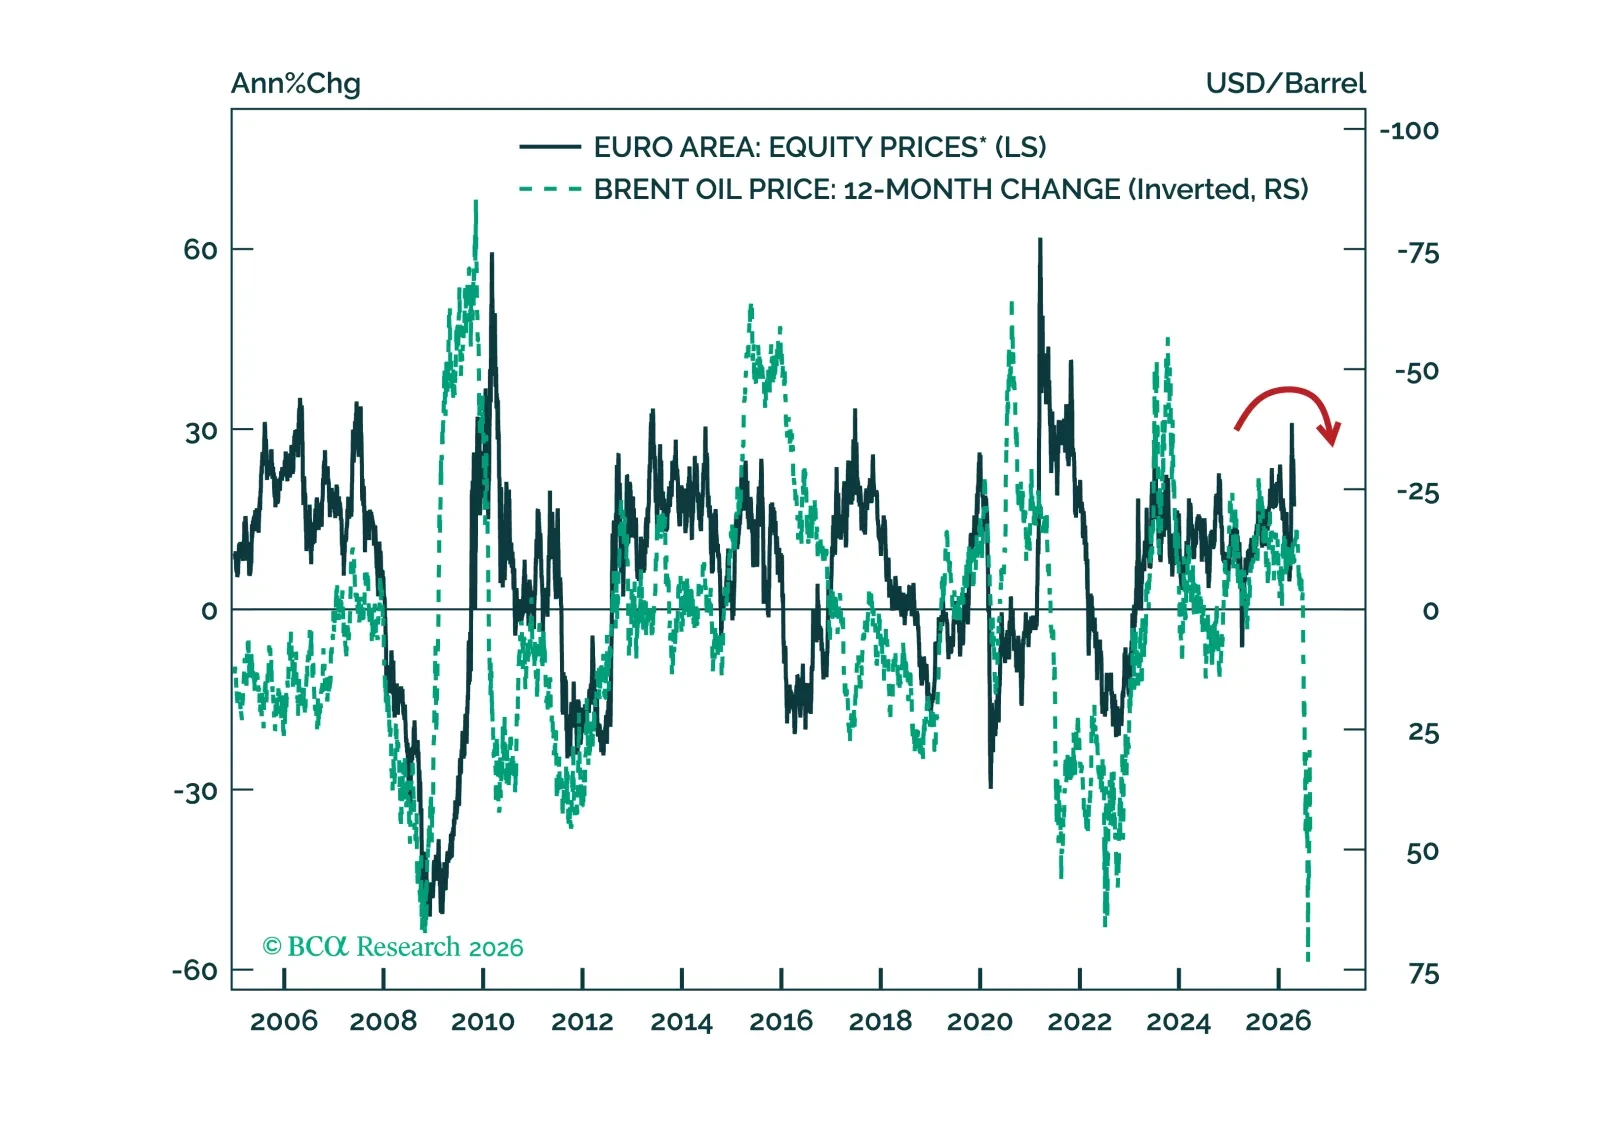
ホルムズ海峡の閉鎖が長引けば長引くほど、高いエネルギー価格、サプライチェーンの混乱、世界需要の弱まりが欧州の経済活動を徐々に停滞させ、ユーロ圏が景気後退を経験する可能性が高まる。安心感による反発はもはや時間切れになりつつある。投資家は、過去の石油供給ショック後に最もパフォーマンスが良かったセクター、エネルギー、ファーマ、ユーティリティーへのエクスポージャーを増やすべきだ。
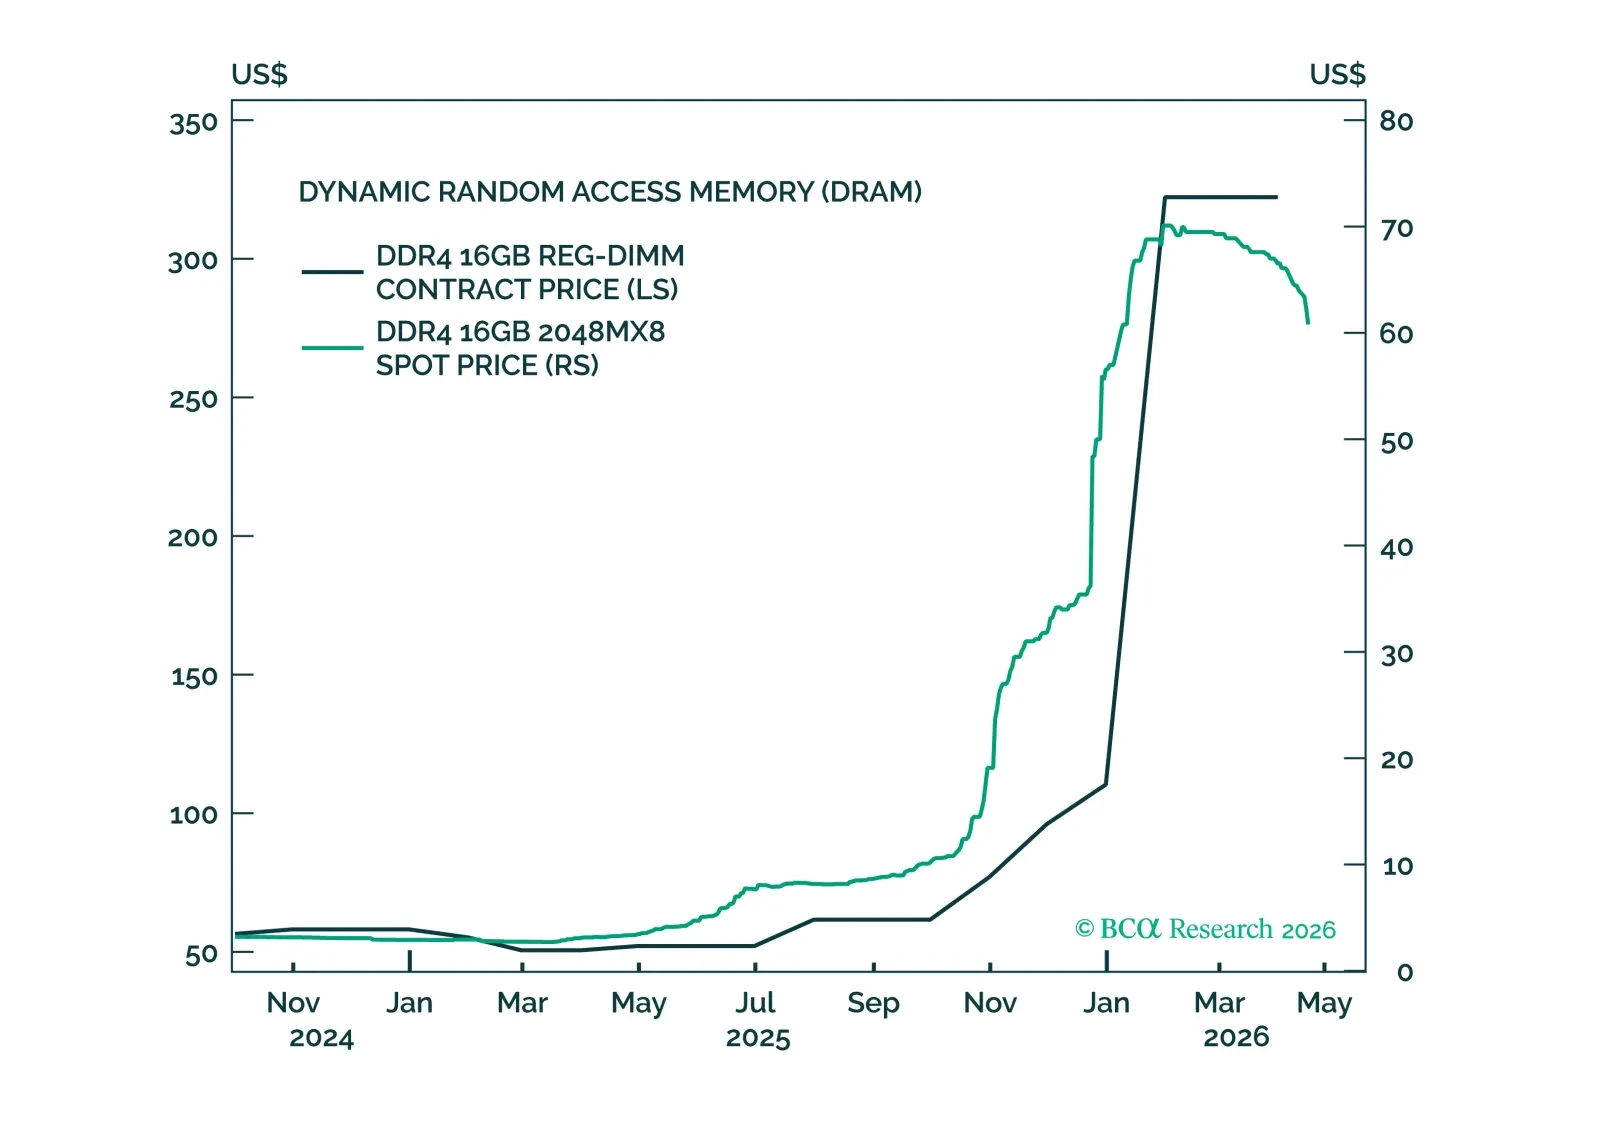
今年のS&P 500の利益予想の上昇の大部分は供給不足に起因しています。原油の供給不足はエネルギー企業の予想を押し上げてきましたが、軍事衝突が解決すれば解消するでしょう。しかし、半導体やその他のAI関連機器の供給不足はもうしばらく続く可能性があります。したがって、当社は推奨する12カ月のエクイティ配分をややアンダーウェイトからニュートラルに引き上げます。3カ月の期間ではすでにニュートラルです。
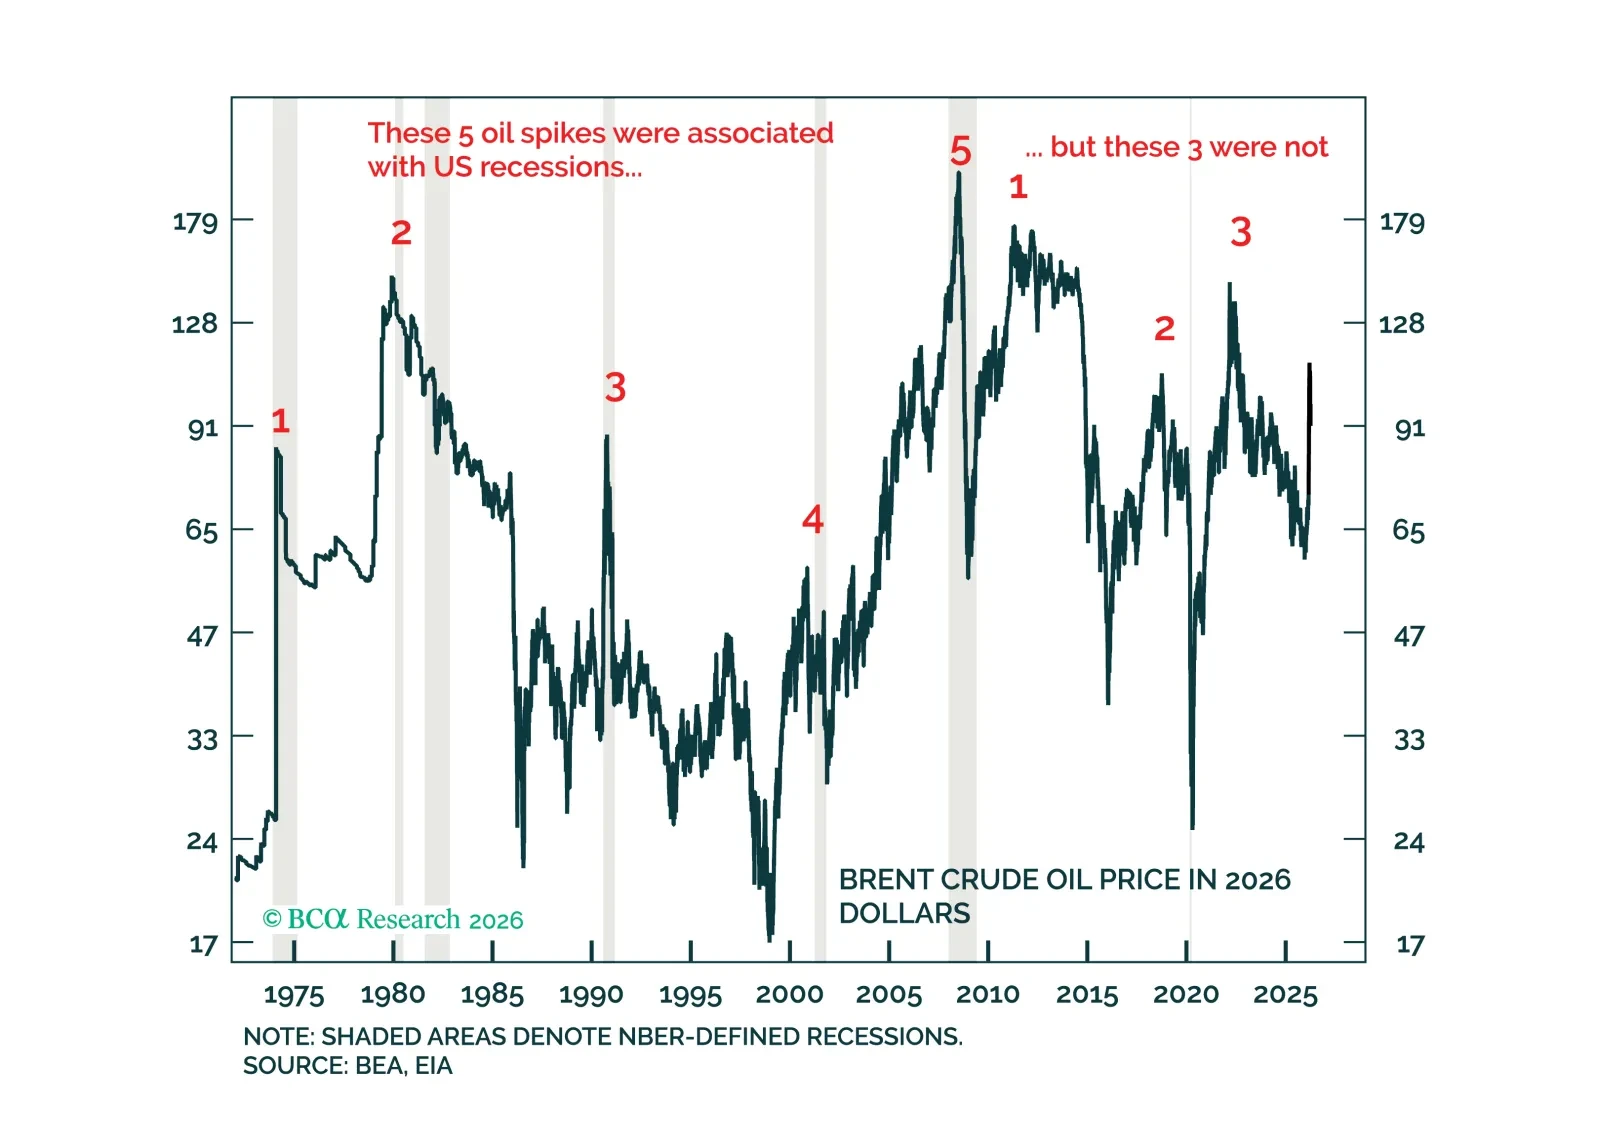
米国では、原油ショックの影響は景気後退というよりインフレ寄りだが、英国など他の経済ではその影響はインフレであると同時に景気後退でもある。これは債券投資家にとって相対価値の機会を生む。加えて、豪ドル/円のショートを改めて推奨する。