インフレーション
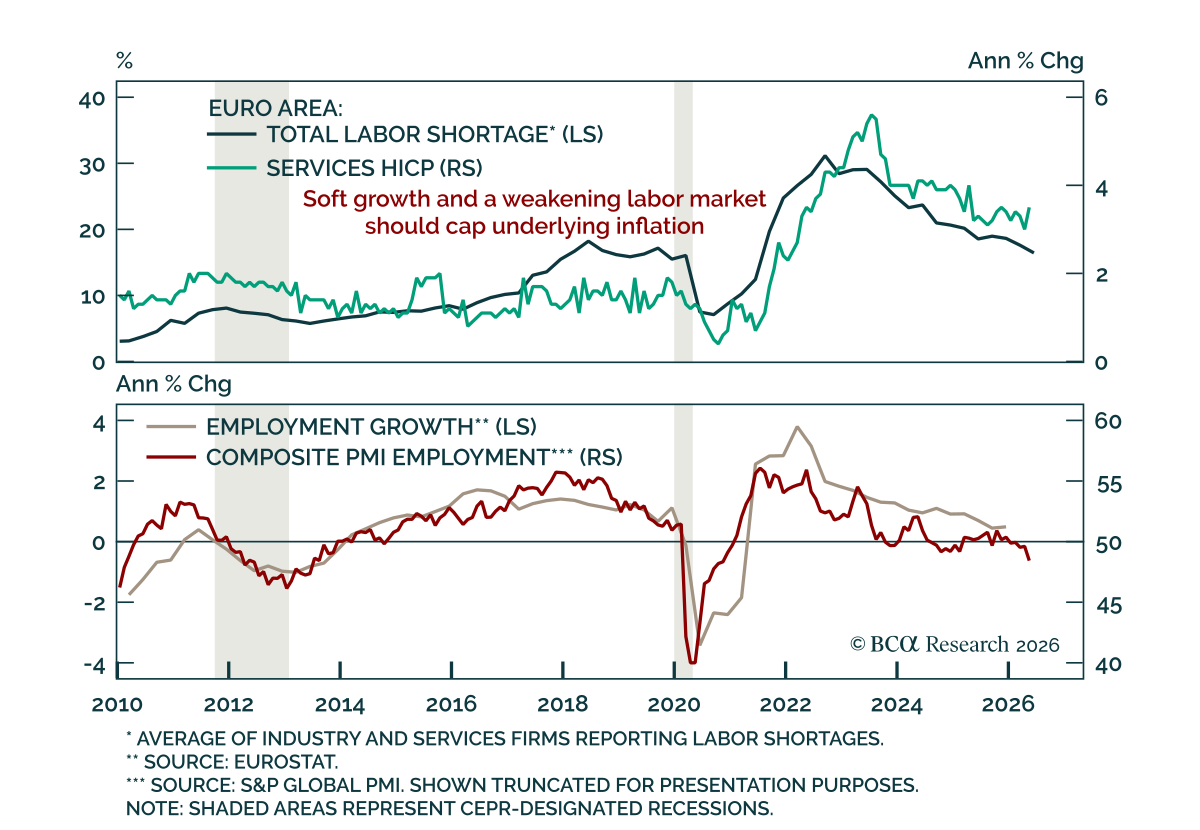
ユーロ圏のコアインフレーションが2.5%に跳ね上がったことで、短期的な欧州中央銀行(ECB)の保険的利上げの可能性が強まりましたが、投資家は今後12か月間にわたってタカ派的な政策をそのまま外挿すべきではありません。 5月の2.2%から2.5%への上昇は市場予想の2.4%を上回りましたが、コアHICPは依然として2024年以降に観測されているレンジのおおむね内に収まっており、単一の上振れ値が示すシグナルは限定的です。…
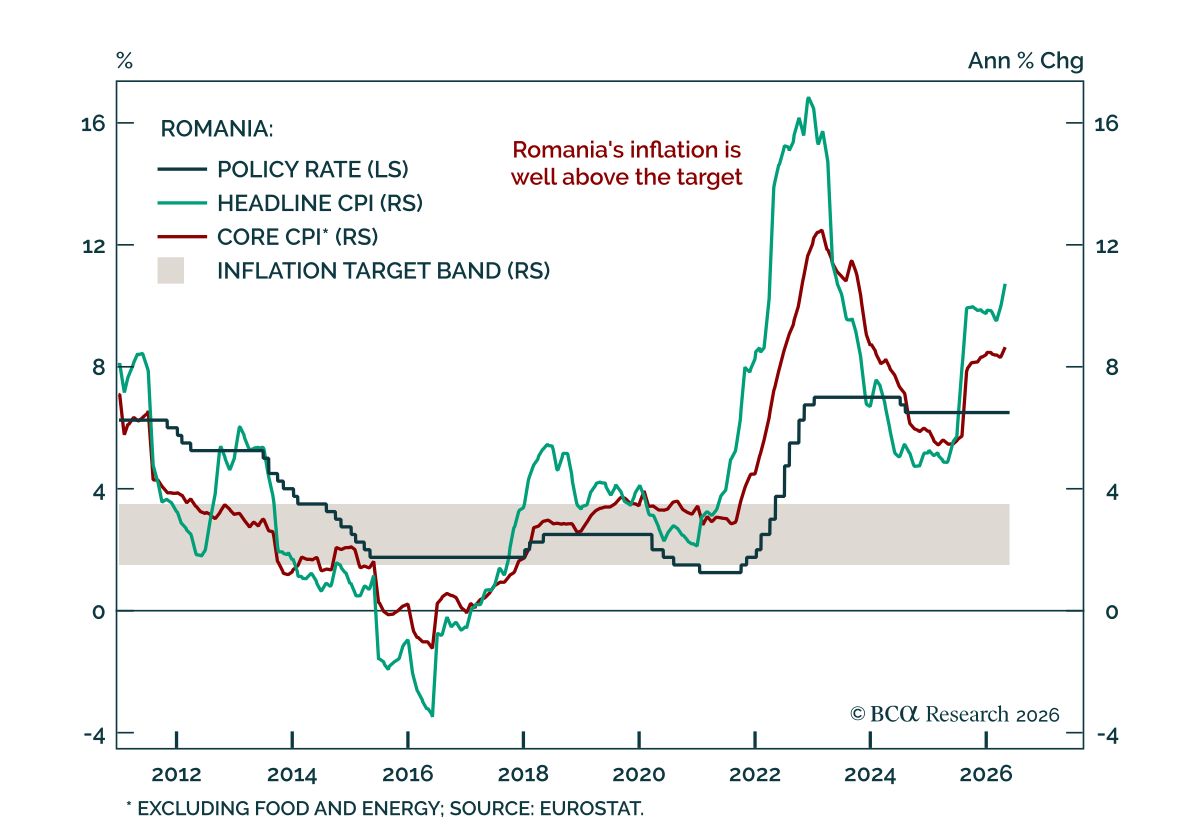
当社の EMストラテジストは、ルーマニアが双子の赤字、高インフレ、そして過大評価されたレウによりマクロの安定性が損なわれ、通貨危機に向かっていると見ています。政治的不確実性は、信頼できる財政引き締めが行われる可能性を減らし、投資家心理を弱めることで調整を一層困難にしています.…
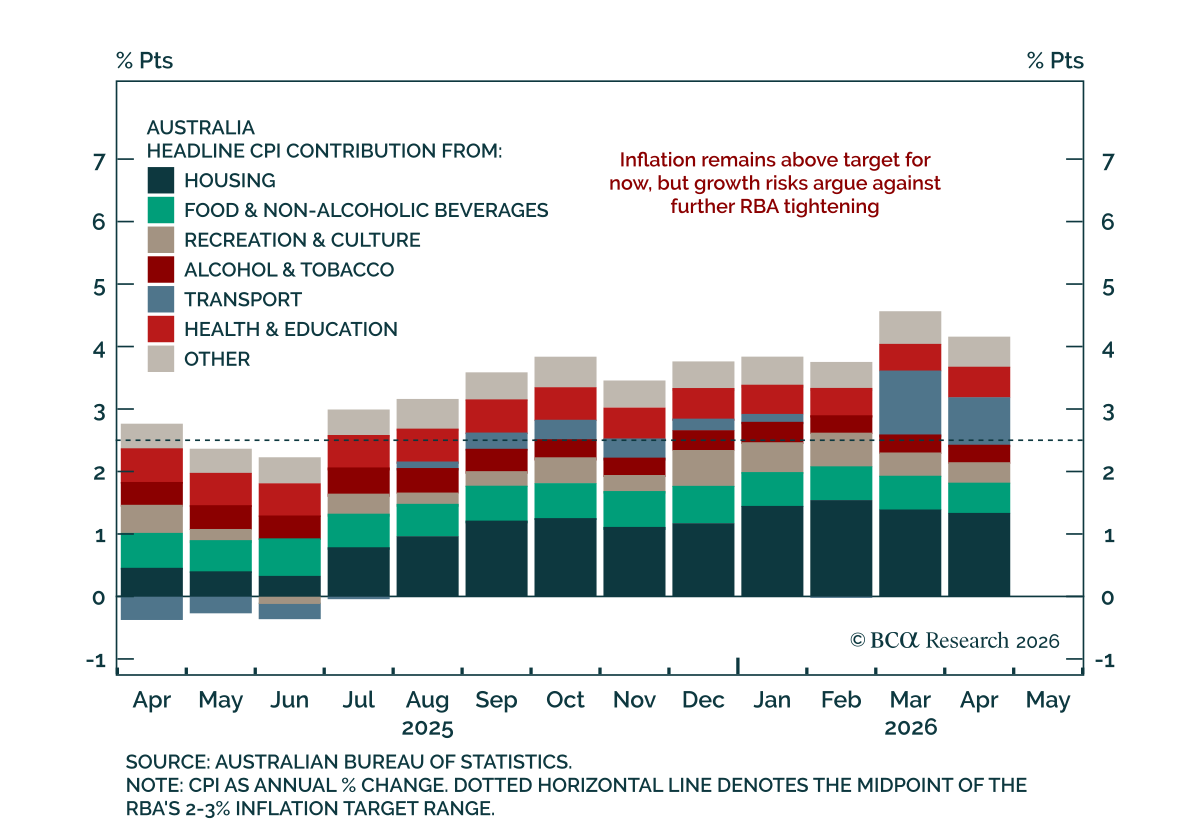
オーストラリアのCPIは高止まりしているが、成長リスクがさらなるRBAの引き締めを抑制するだろう。 4月のヘッドラインインフレ率は、政府による燃料税の引き下げが一因となり、前年比で4.6%(前月比1.1%)から4.2%(同0.4%)と予想よりも大きく減速した。トリムド平均は3.3%から3.4%に小幅上昇し、予想通りであるが、RBAの2〜3%の目標レンジを上回っているままだ。…
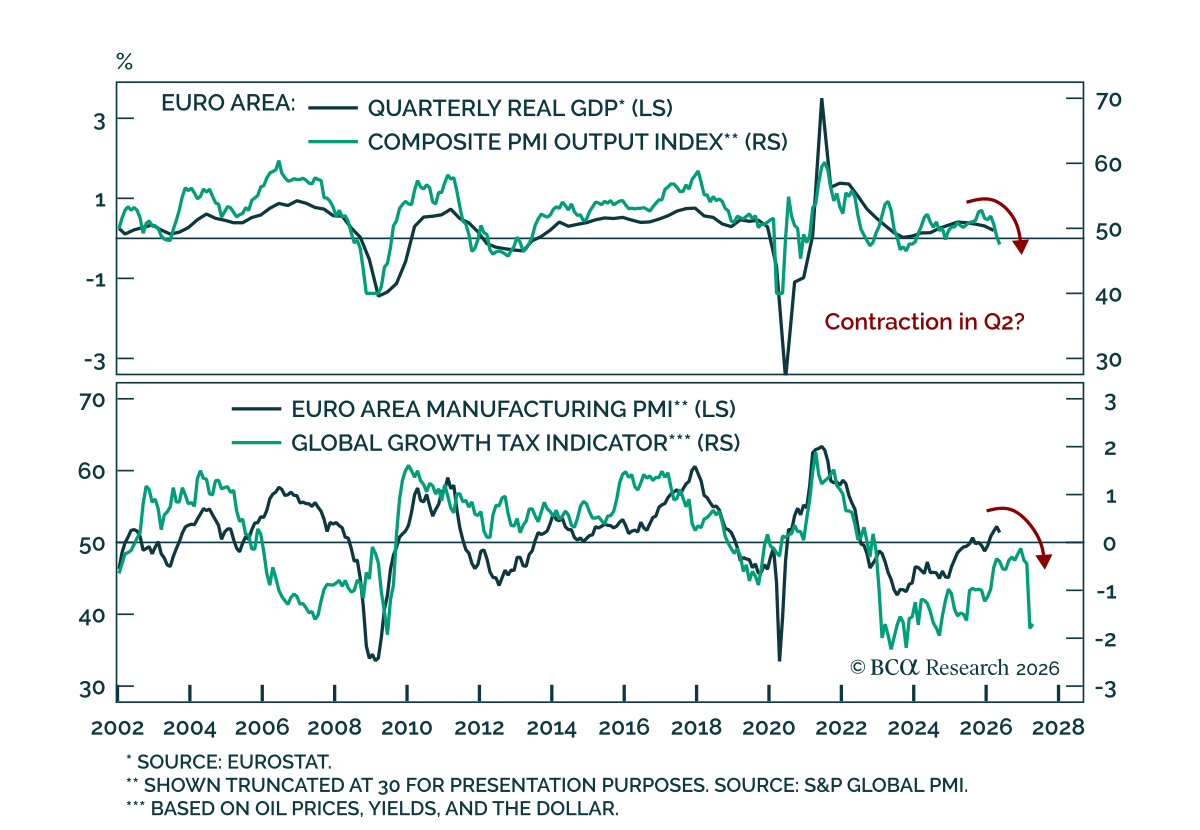
欧州:スタグフレーションからリセッションへ 欧州:スタグフレーションからリセッションへ 当社の 欧州ストラテジスト は 欧州がスタグフレーションから景気後退へと移行しつつあると主張しています。成長は急速に弱まり、労働市場は軟化しており、財政余地が限られているため、特に食料分野で再びインフレ圧力にさらされやすくなっています。…
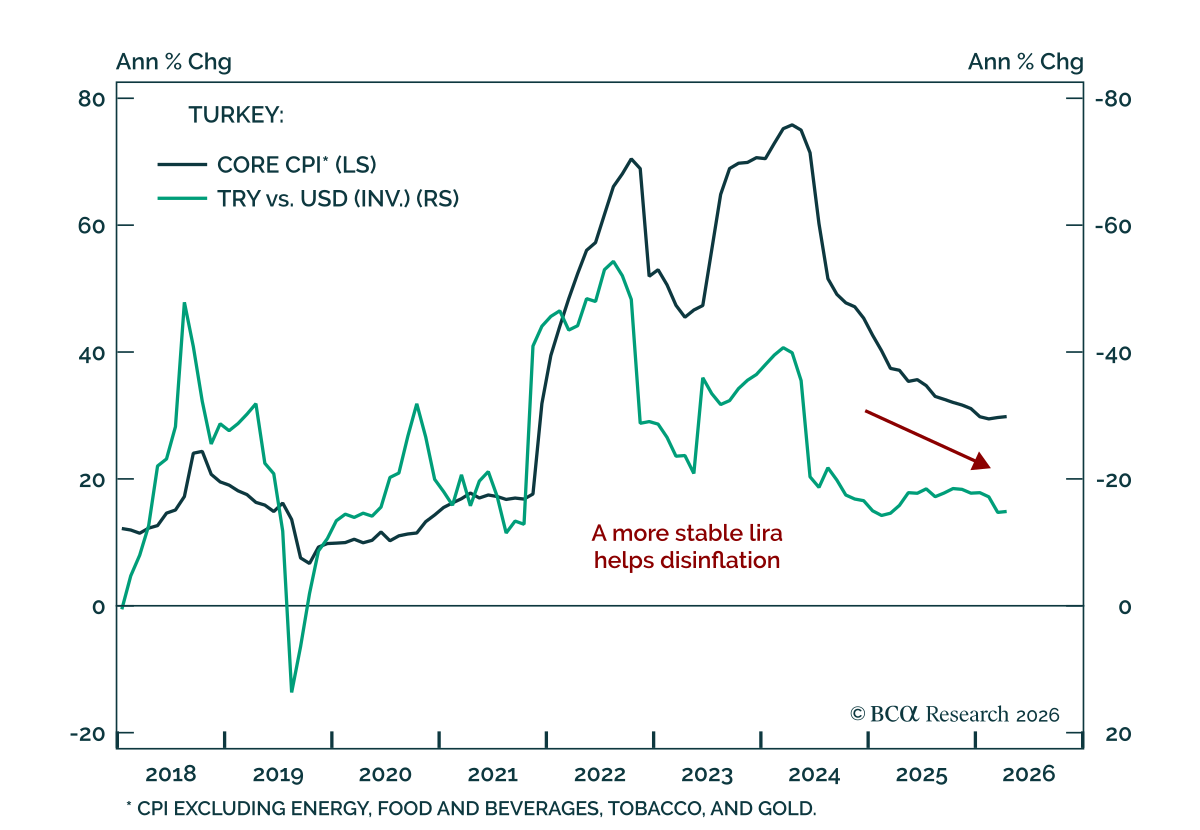
トルコのディスインフレーション・トレード トルコのディスインフレーション・トレード トルコの政策当局はディスインフレに注力しており、政策を断固として引き締めたままにしている. 中央銀行は実質金利を非常に高い水準に維持しており、商業向け融資における銀行の実質平均貸出金利は約20%に達している。利払いを除く政府支出は実質ベースで停滞している。エネルギー価格の上昇が成長に対するさらなる重しとなり、成長に対する一種の税のように作用して国内需要の弱さを強めている。…
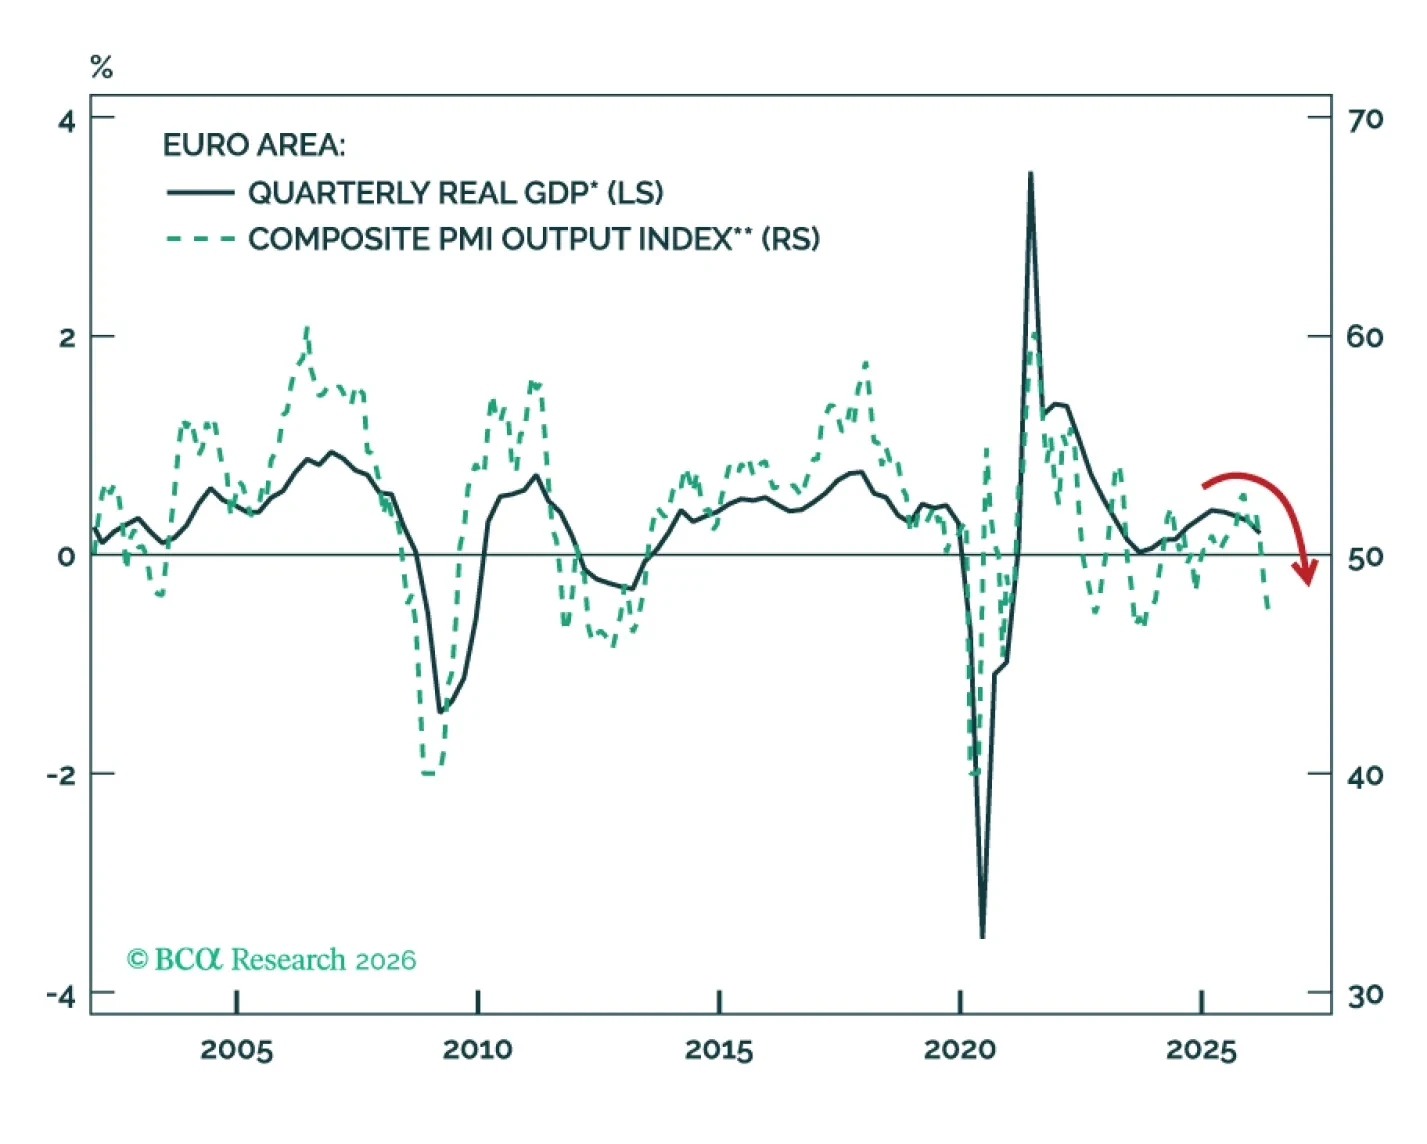
欧州は、ホルムズ海峡での長期化する混乱が成長、労働市場、サプライチェーンを弱め、インフレを高止まりさせる中、スタグフレーションから景気後退へと滑りつつある。たとえ米国とイランの合意が成立したとしても、限定的な財政支援と高まる食料インフレにより、ユーロ圏はより深刻な景気後退に対して一層脆弱になっている。
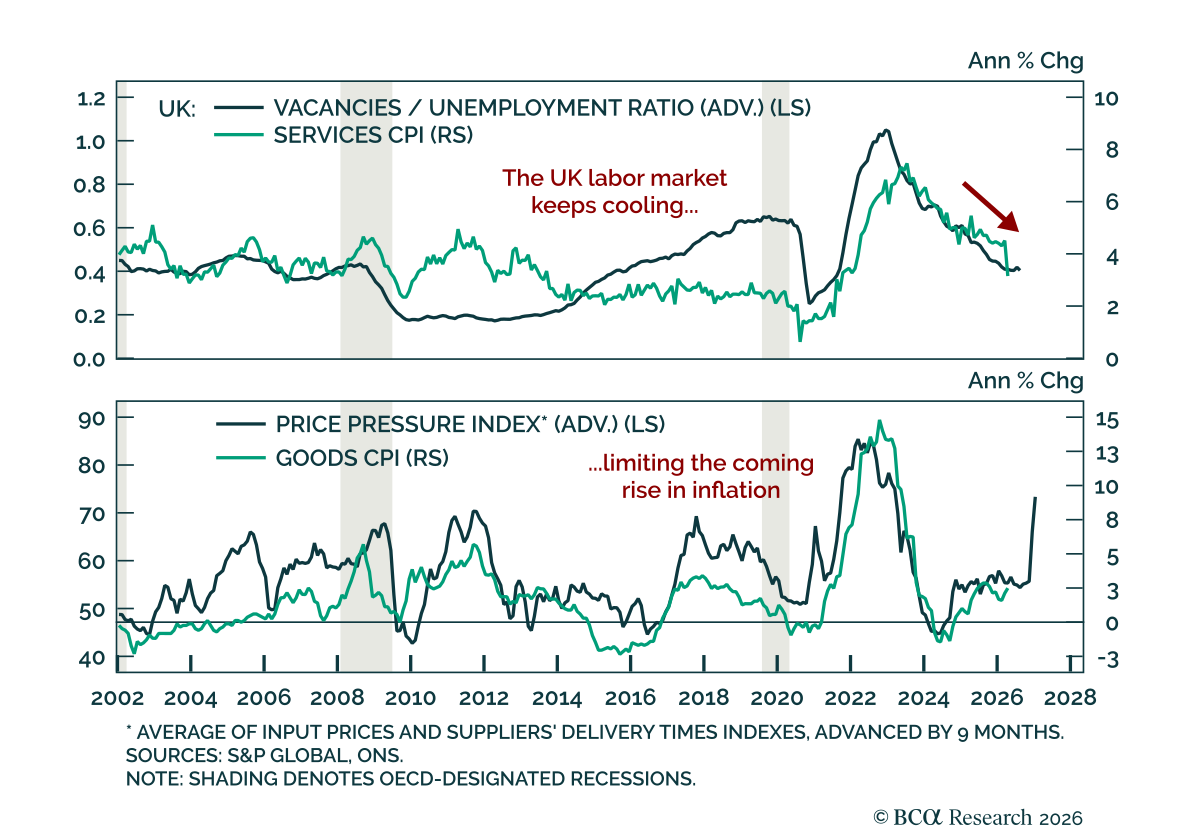
スラック、ブリタニア? スラック、ブリタニア? 最新の英国の雇用およびインフレ指標は予想よりも低く、今後の成長が弱まるとの見方を強めました。4月の給与支払者数は4月に10万人減少し、3月の2.8万人減少に続きました。失業率も0.1ポイント上昇して5.0%となりました。週平均賃金は前年比4.1%に上昇しましたが、ボーナスを除く民間部門賃金(BoEの選好指標)は3.2%から3.0%へ鈍化しました。…
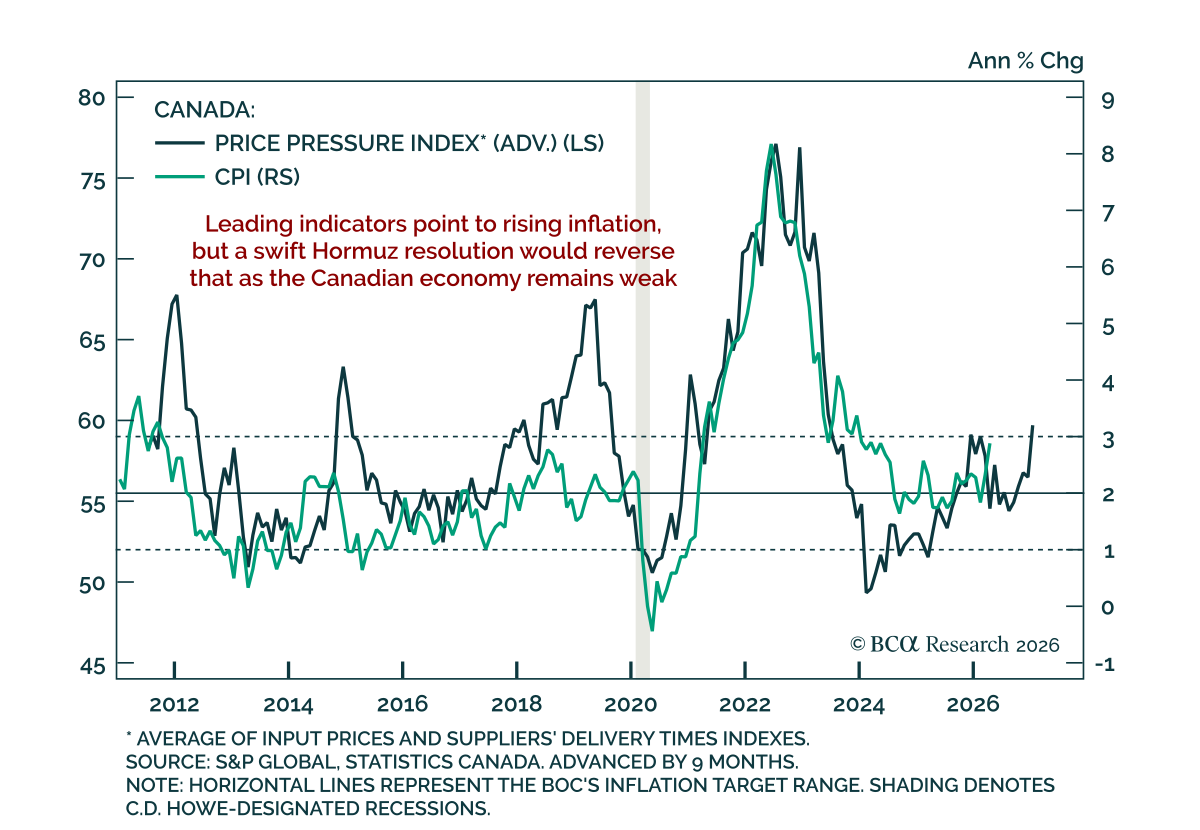
Canadian April inflation came in cooler than estimates, giving the Bank of Canada some reassurance even as headline CPI accelerated. Headline inflation rose to 2.8% y/y from 2.4%, but came in below the 3.1% consensus. Both of the Bank of Canada’s preferred…

April PPI was hotter than expected, reinforcing the inflation message from CPI rather than changing it. Headline PPI for final demand rose 1.4% m/m, up from an upwardly revised 0.7% in March. The core measure, which excludes food, energy, and trade, rose 0.6%…