インフレーション/デフレーション

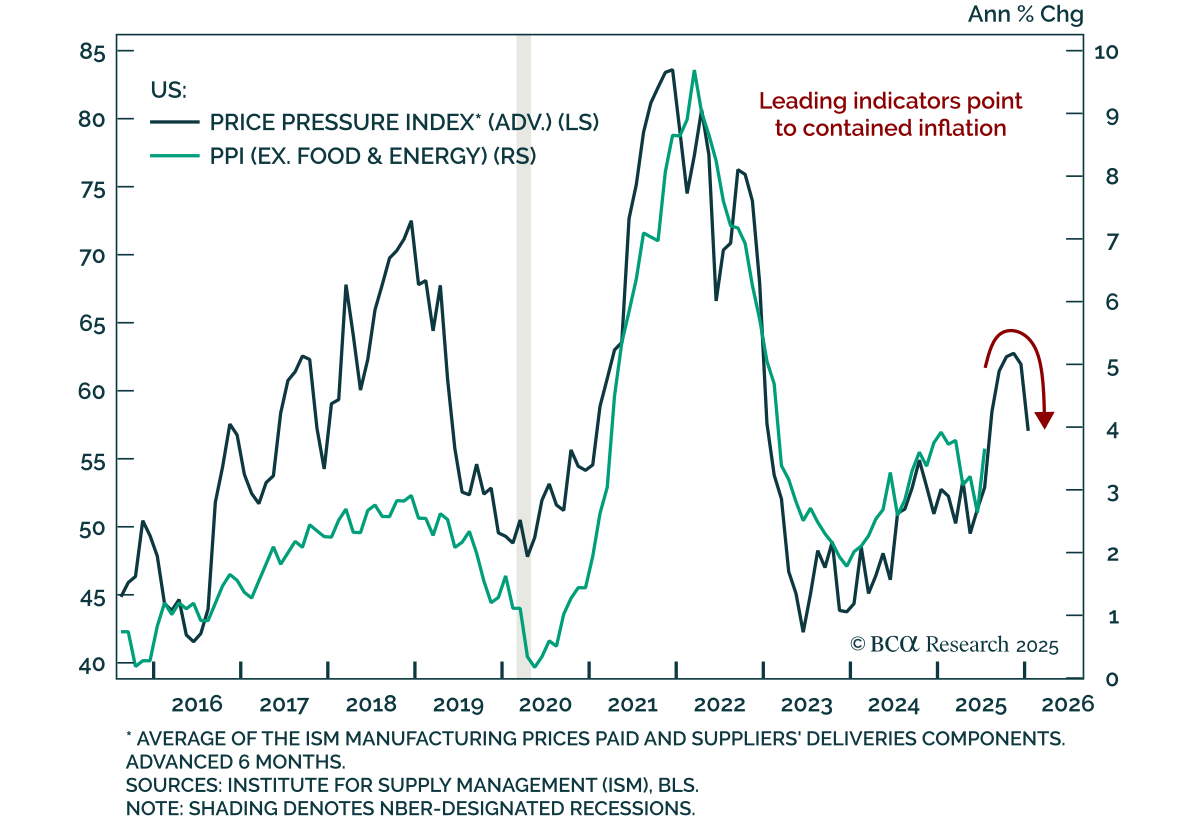
7月のPPIは予想を大きく上回りましたが、インフレ圧力は今後も限定的である可能性が高いです。 総合PPIは6月の0.0% m/m(2.3% y/y)から7月には0.9% m/m(3.3% y/y)上昇し、コアPPIは0.6% m/m(2.8% y/y)上昇しました。PCEインフレに影響を与えるPPI構成要素はまちまちで、資産運用手数料の急増や株式の上昇、3月以降減少を続けていた航空運賃が反発しました。…
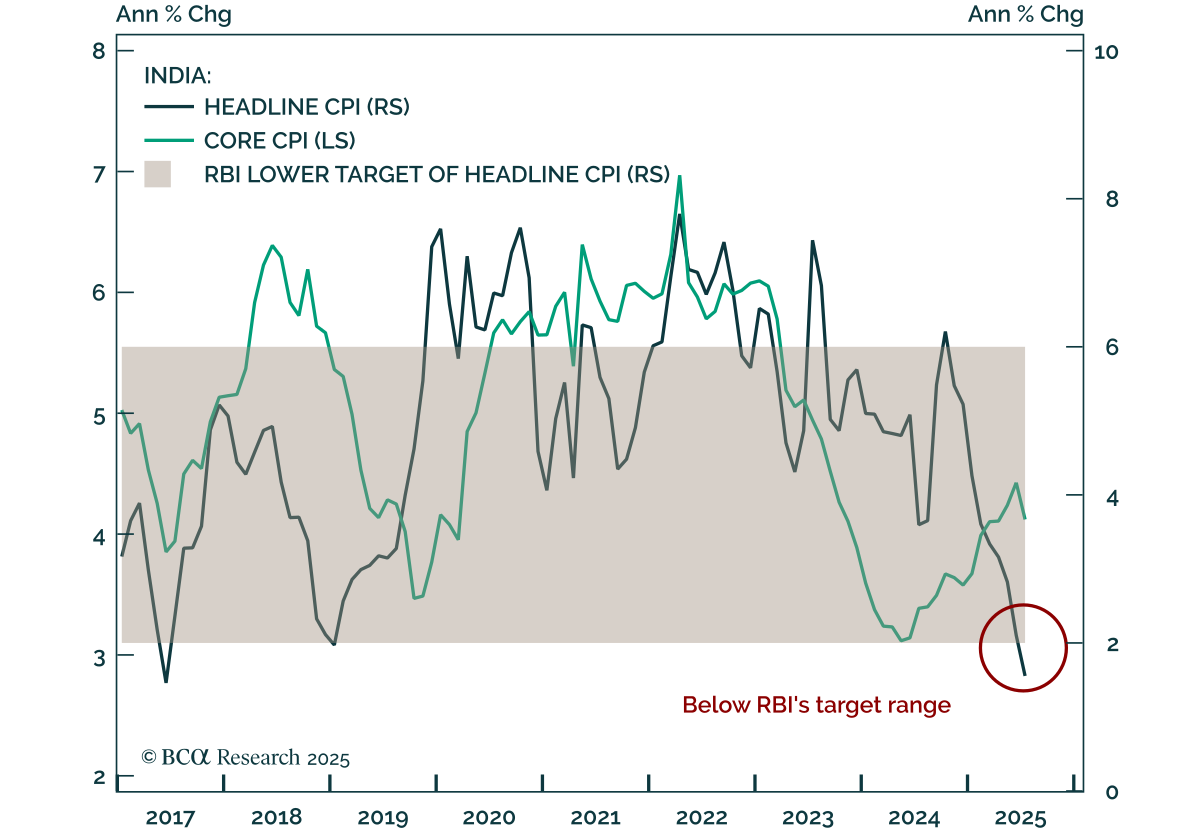
RBIは金利を大幅に引き下げる RBIは金利を大幅に引き下げる インドのCPI急低下により、地元債券でのロングをサポートする利下げが早まるでしょう。 ヘッドラインCPIは1.55%に下落し、RBIの目標レンジである2-6%を大幅に下回り、市場が織り込むよりも早く、深い緩和を示しています。新興市場のストラテジストは、RBIの政策がすでに抑制的であると強調しており、実質貸出金利が15年ぶりの高水準であることが、信用および投資成長の急速な減速に寄与しています。 財政政策は引き続き厳しく、重要な緩和の兆候は見られません。…
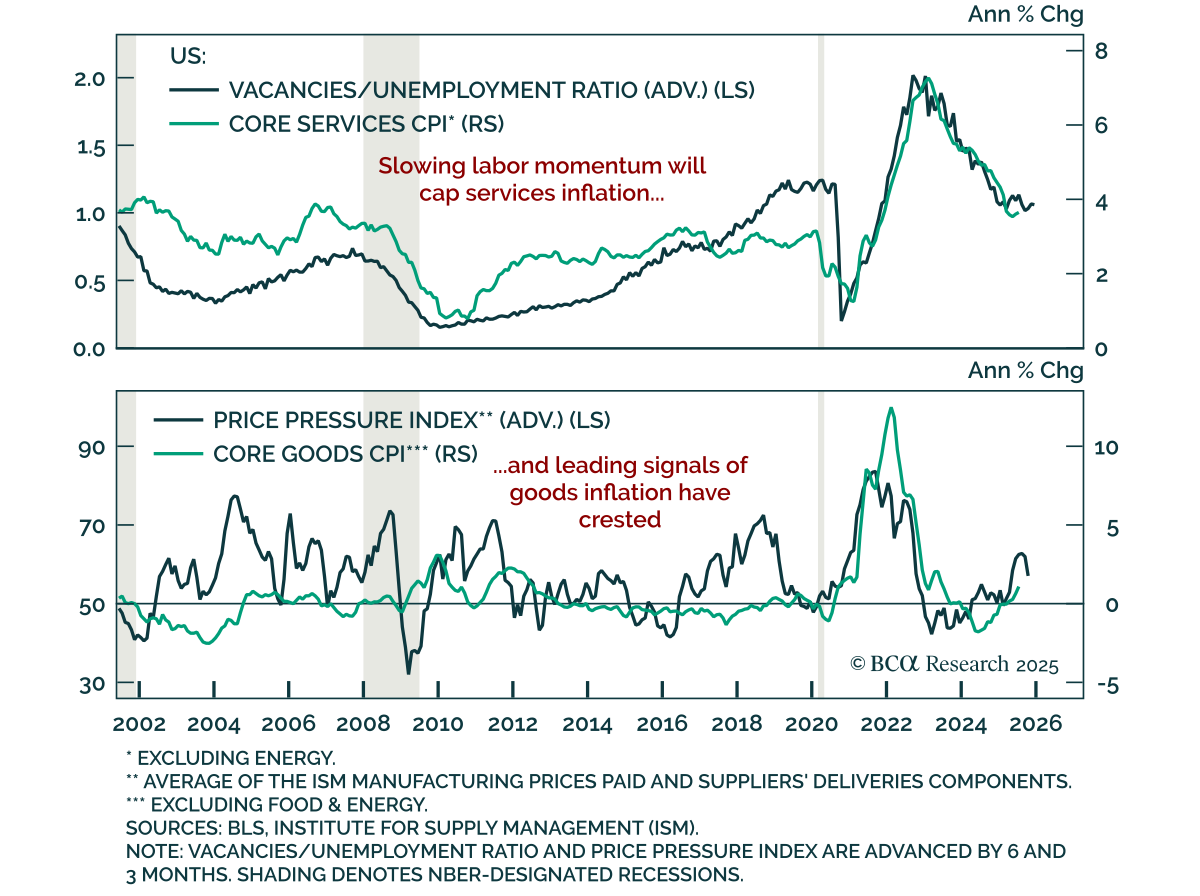
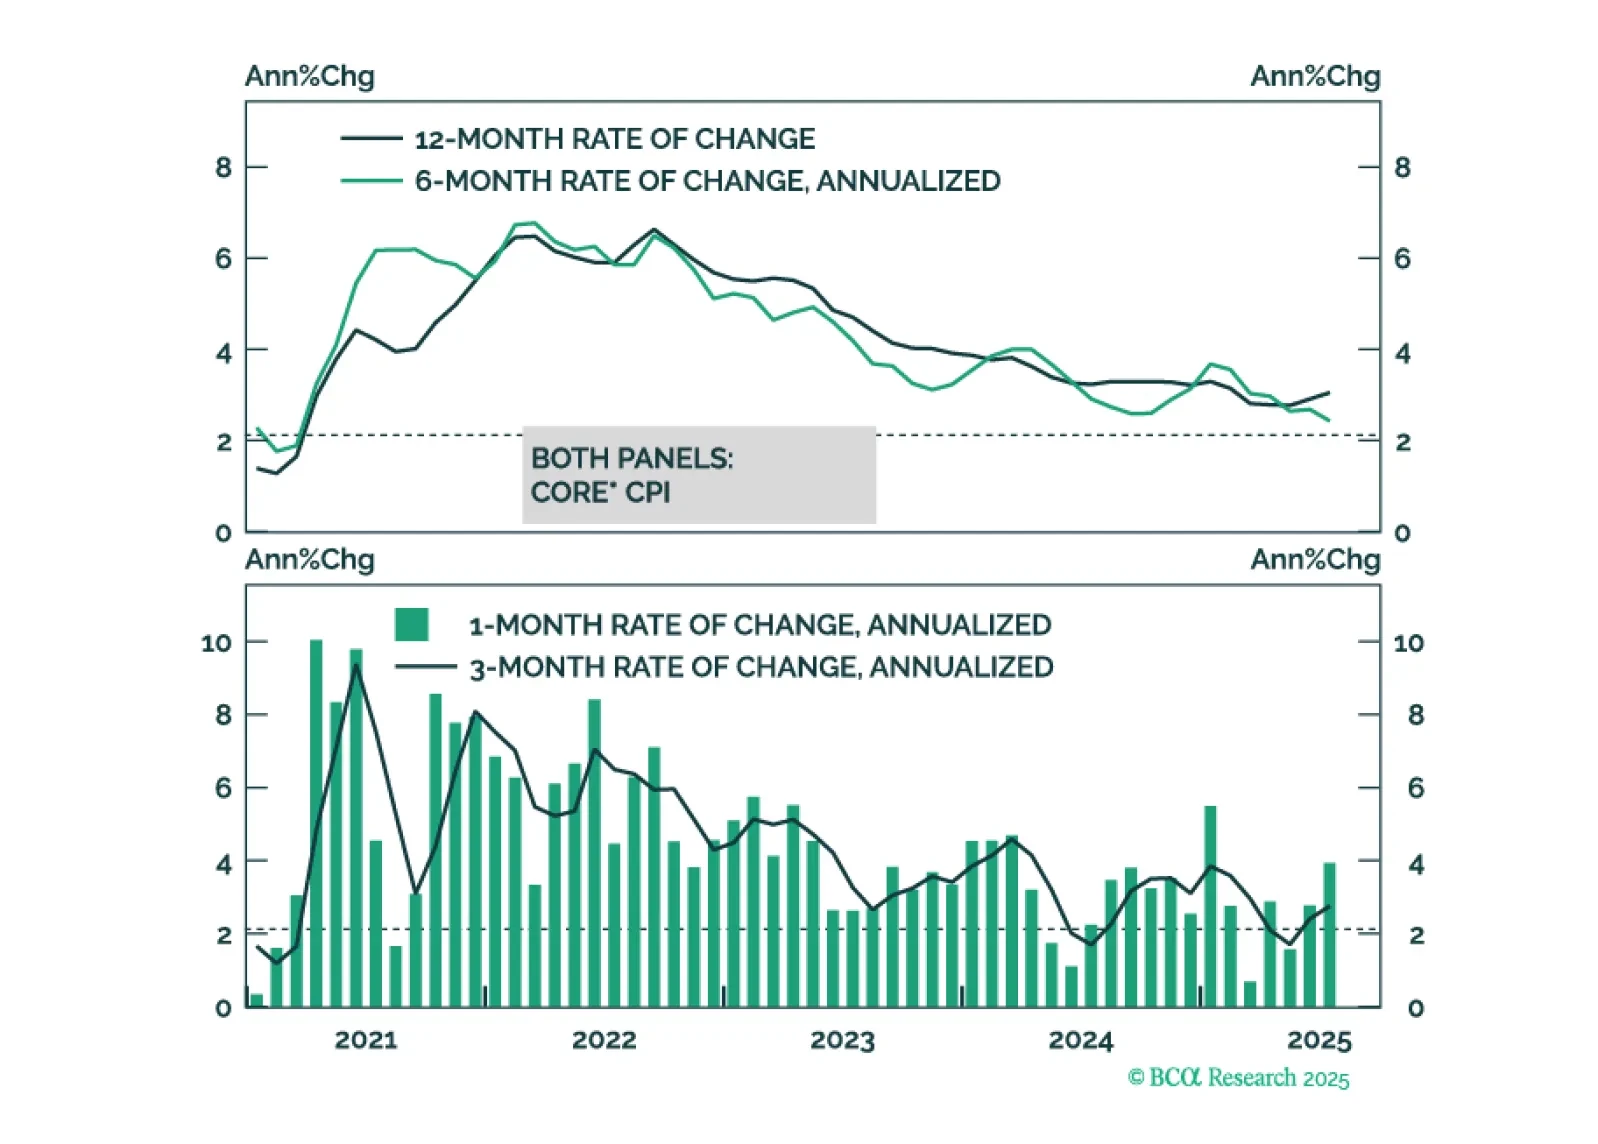
不安定なサービス、関税リスクが内在するデフレ傾向を隠す 不安定なサービス、関税リスクが内在するデフレ傾向を隠す 7月の米国CPIは予想通りとなり、先行指標はデフレ傾向を示しており、当社の長期的なスタンスおよび2s5sスティープナーの推奨を支持しています。 総合CPIは前月比0.2%上昇(前年比2.7%)、コアCPIは前月比0.3%上昇し、前年比3.1%に加速しました。商品とサービスの両方が上昇に寄与しました。…
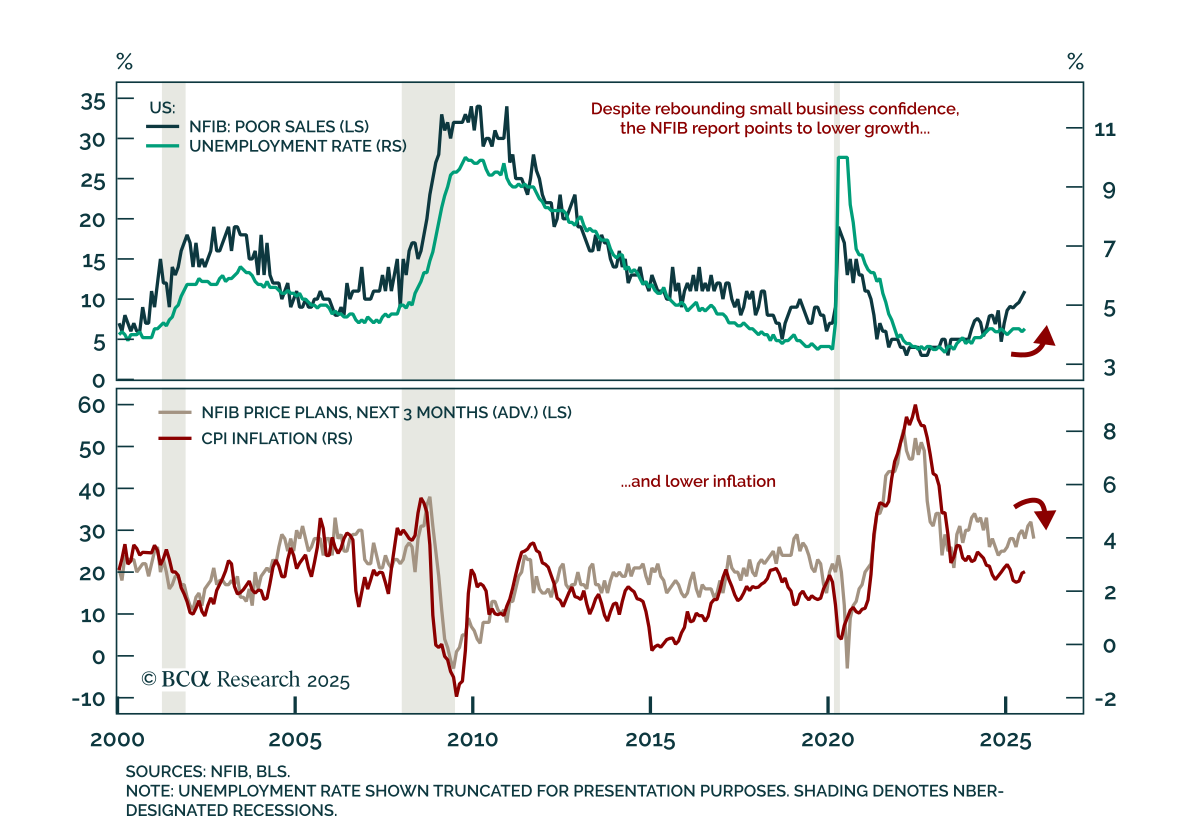
中小企業の楽観論が改善するも、詳細は依然として弱い 中小企業の楽観論が改善するも、詳細は依然として弱い 7月のNFIB調査では期待が回復しましたが、基礎的な弱さは左尾リスクを強調し、リスク回避の適度な配分を支持しています。 ヘッドラインインデックスは100.3に上昇し、5か月ぶりの高水準となりましたが、2024年12月の水準には達していません。この上昇は期待によって支えられたもので、現状の状況は低迷が続いています。…
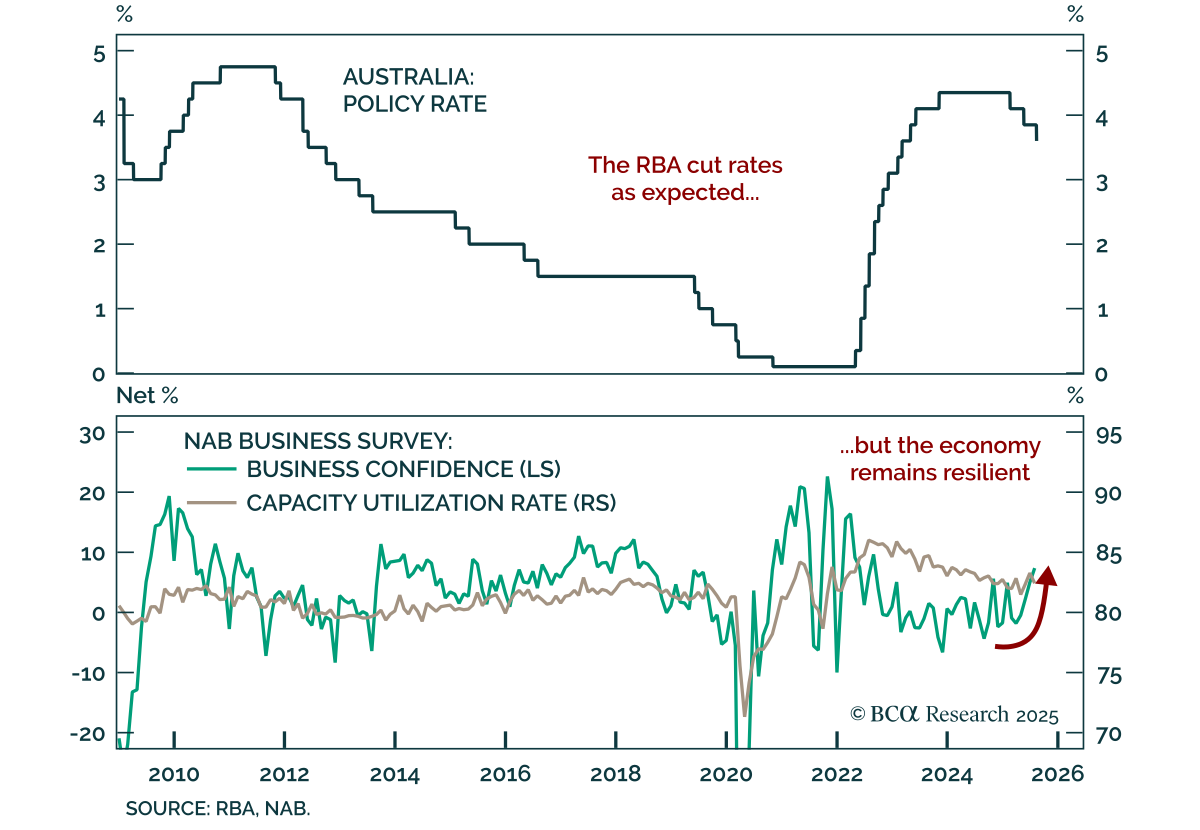
RBAが再び利下げ、しかし市場の価格設定は依然として過度にハト派 RBAが再び利下げ、しかし市場の価格設定は依然として過度にハト派 RBAは予想通りの3.6%への利下げを実施しましたが、頑強なデータによりACGBのアンダーウェイトを支持しています。 25ベーシスポイントの利下げは今年3回目であり、ブルック総裁のガイダンスは1会合おきの利下げを示唆しており、ACGBの利回りはほぼ変わらないままとなっています。…
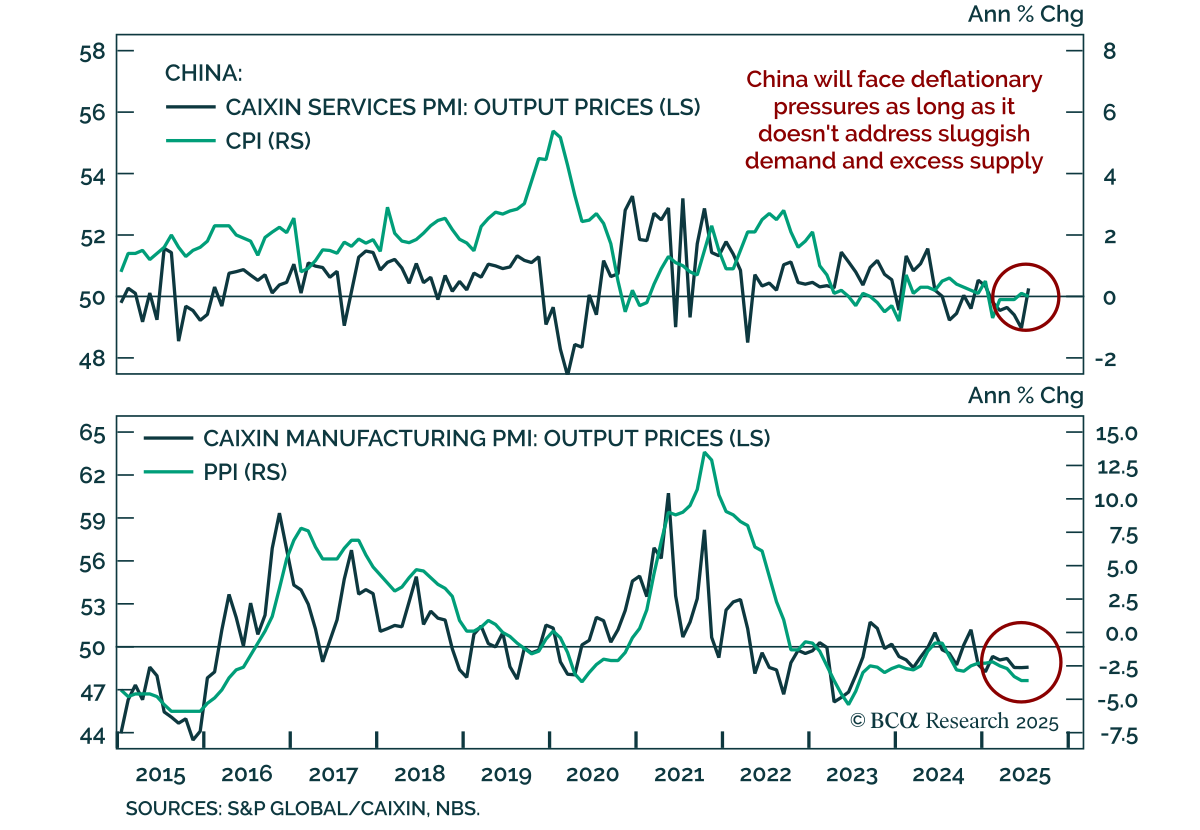
中国がデフレ脱却する道は依然として狭い 中国がデフレ脱却する道は依然として狭い 中国の7月のインフレデータは定着したデフレを確認し、中国株式に対する守備的なスタンスおよびオンショア債券への傾斜を強化しました。 CPIは前年同月比0.1%から0%に鈍化し、工場出荷価格は引き続き-3.6%の大幅なマイナスを記録しました。需要の弱さと過剰な生産能力がこのデフレを引き起こしています。…
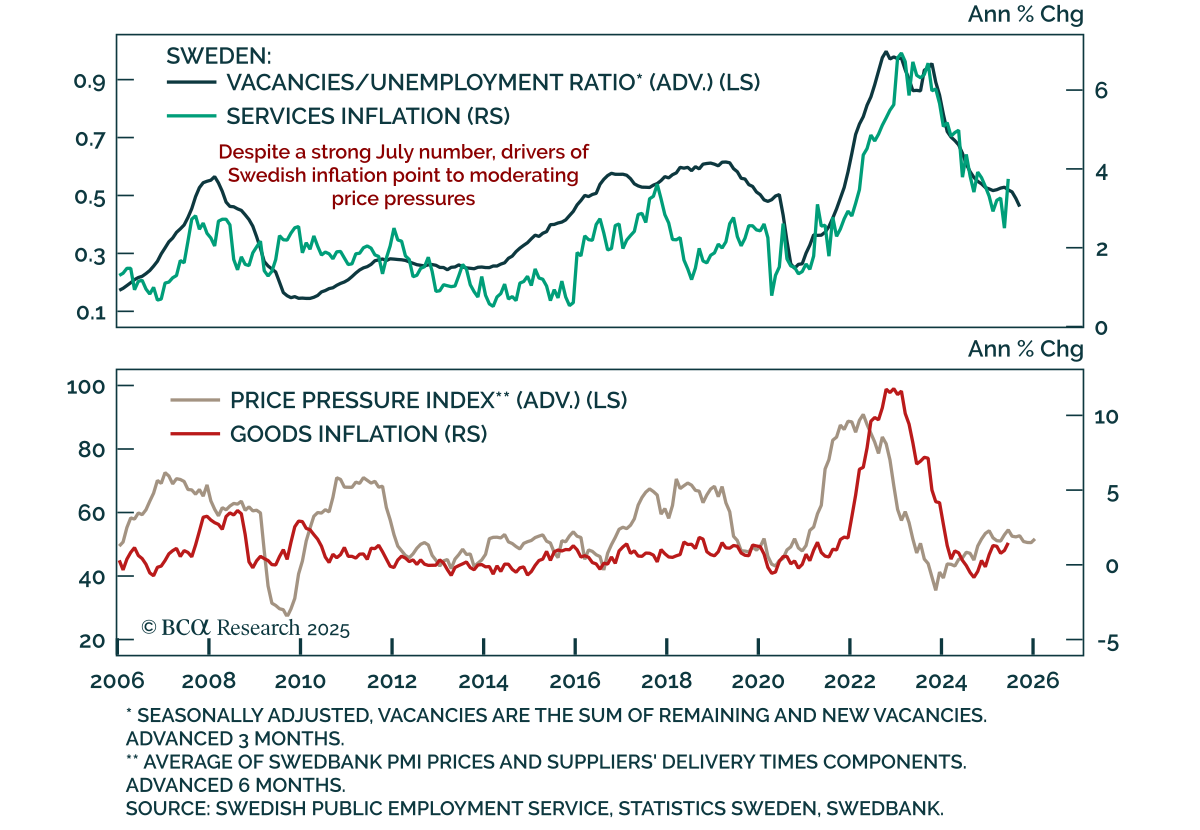
粘着性のあるコアインフレが当面リクスバンクを様子見に 粘着性のあるコアインフレが当面リクスバンクを様子見に スウェーデンの7月のインフレ率は予想よりも低くなったが、コアインフレ率は依然として高く、リクスバンクの利下げはすぐには実現しそうにない。CPIは前年比で0.8%上昇した一方、CPIFは3.0%に上昇し、コアCPIFは3.1%に減速したものの、リクスバンクの7月予測値である2.8%を上回り、1%~3%の目標範囲を超えた状態にある。…
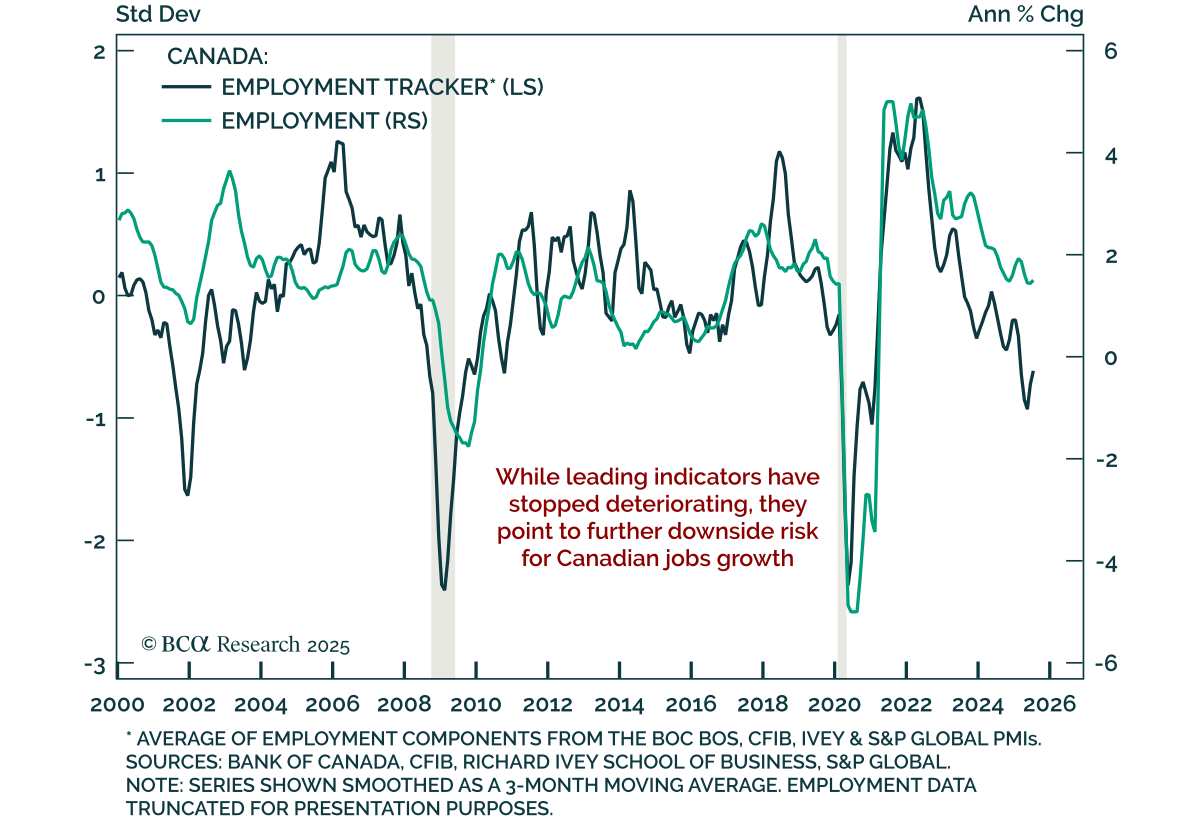
カナダ:混在する雇用データがCGBオーバーウェイトの根拠を強化 カナダ:混在する雇用データがCGBオーバーウェイトの根拠を強化 カナダの7月雇用統計は混合した結果となりましたが、持続する余剰感と貿易の逆風は、カナダ債券のオーバーウェイトと5s10sスティープナーへの好みを支持します。 雇用者数は40.8千人減少し、フルタイム雇用が51千人減少しましたが、労働参加率が65.4%から65.2%に低下したことで、失業率は6.9%で予想されていた上昇を免れました。賃金の年間伸び率は3.5%と予想を上回りました。…