アメリカ合衆国
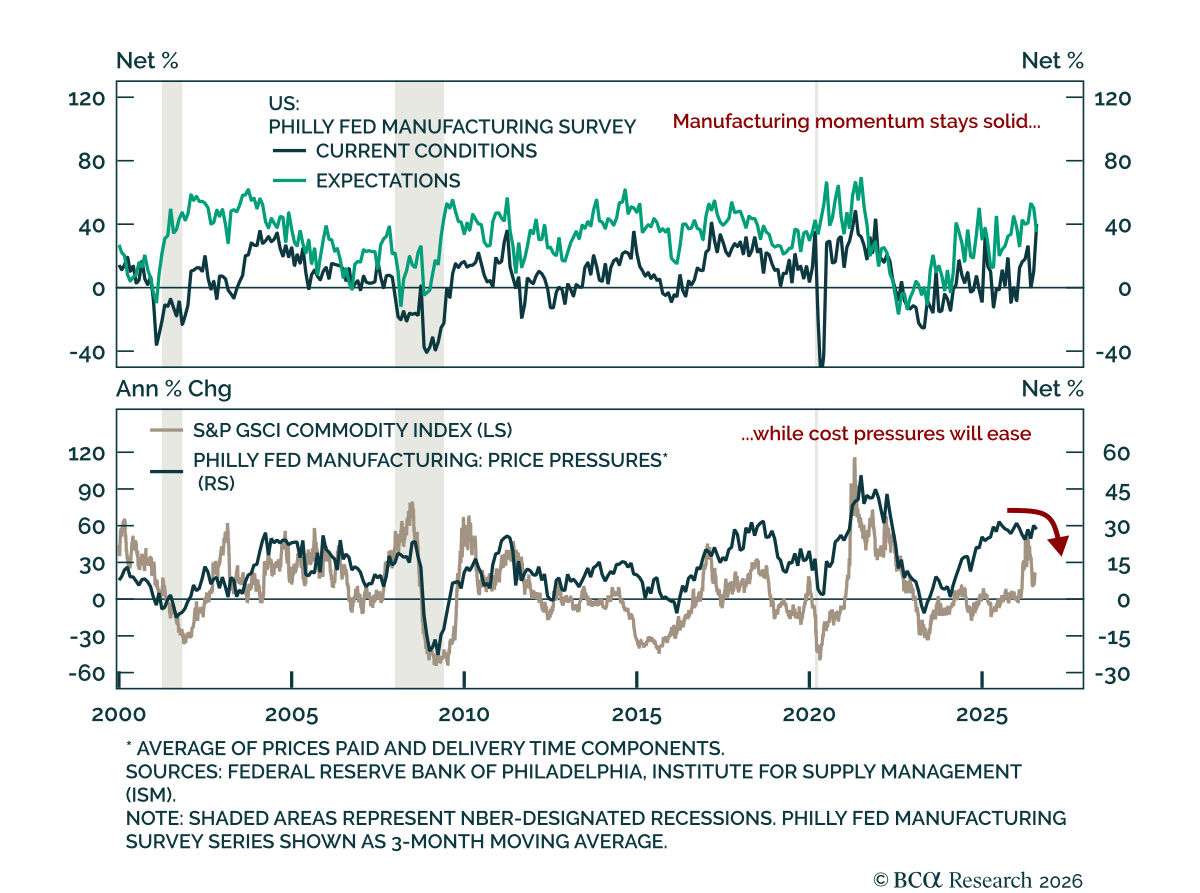
7月のフィラデルフィア連銀調査は予想を大幅に上回り、米国の製造業の強さが続いていることを示唆した。見出しは10.3から41.4に上昇し、ほぼ5年ぶりの高水準となった。フィラデルフィア連銀の調査は変動が大きいが、地区の幅広い製造業基盤を反映するため重みがある。7月のNY Empire調査も予想を上回り、5.7から15.6に上昇した。両調査とも7月の米国の製造業活動が堅調であることを示している。…
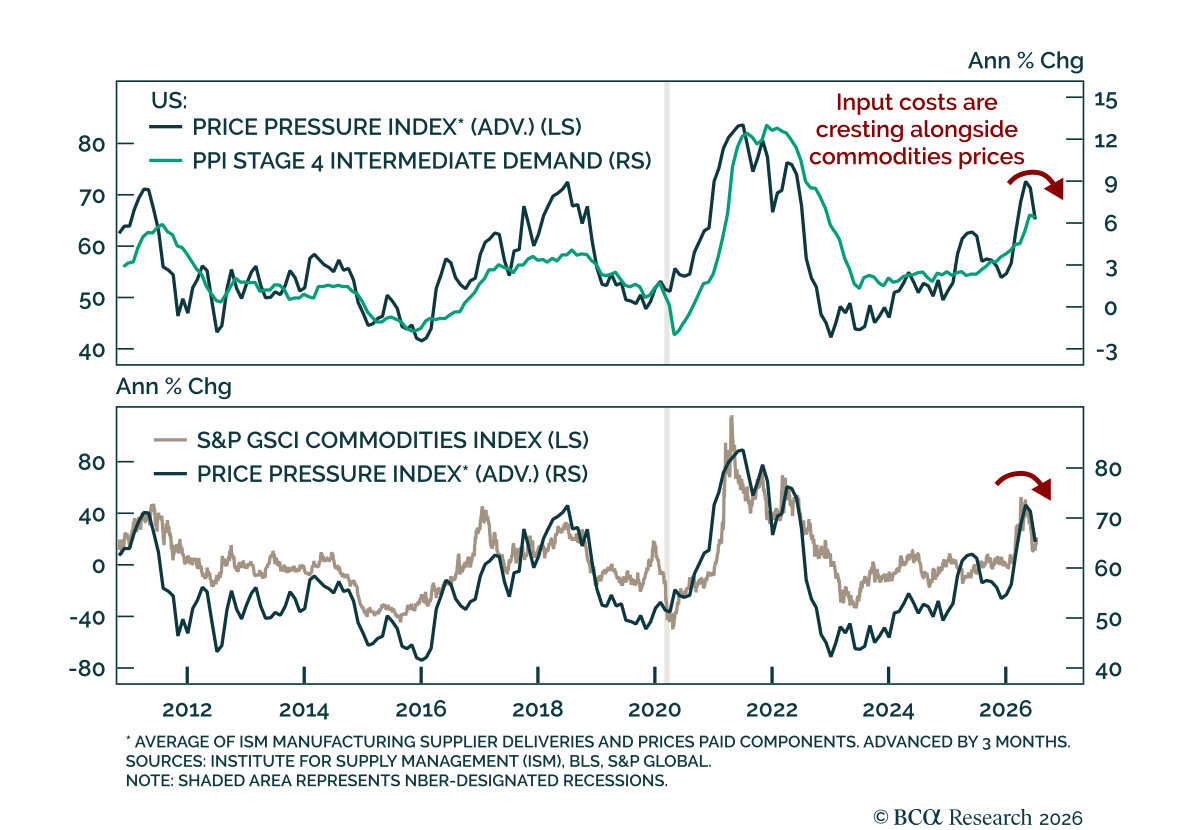
6月のPPIは予想よりも低めの結果であり、パイプラインのインフレ圧力が緩和しているという見方を裏付け、Fedは当面は据え置けるとの見方を強めた。 ヘッドラインPPIは前月比で0.3%の縮小となり、前年比は6.5%から5.5%へ低下した。食料、エネルギー、貿易を除くコア指標も前月比0.1%(前年比5.1%)と予想を下回った。ヘッドラインPPIは生産者の販売価格を捉える一方で、第4段階の中間需要指数は投入コストをよりよく示す指標であり、その指標も鈍化した。…
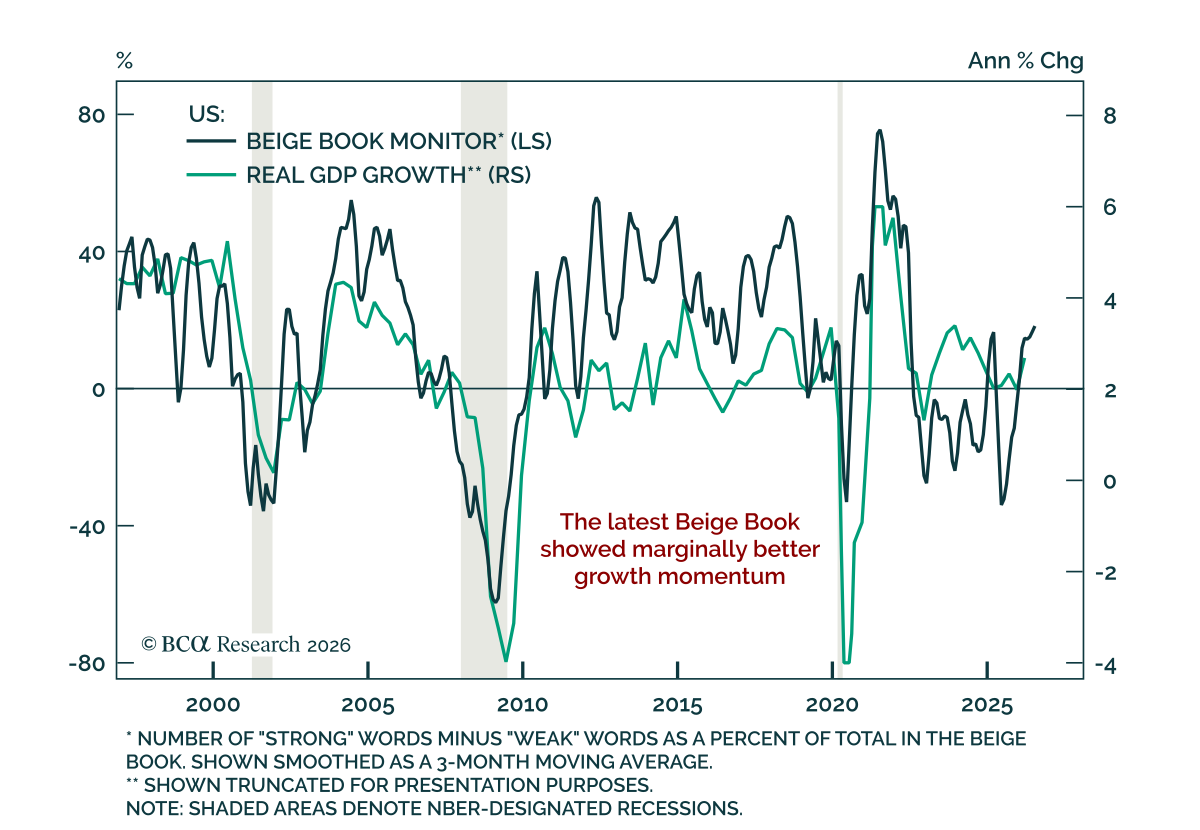
米連邦準備制度理事会(Fed)のベージュブックは、成長モメンタムがやや改善していることを示す一方で、賃金上昇が正常化しており、AIの物価上昇効果は当面は需要主導であることを確認した。増加する地区がわずかから控えめなペースで成長していると報告しており、最近の版が主に活動はほとんど変わらないと記述していたのに対照的である。ベージュブックは、全地区にわたるFedの連絡網を基に経済状況に関する逸話的な証言を収集している。…
当社の米国株ストラテジストはS&P 500に対して引き続き強気である。彼らは、今日の株式と債券の相関が正となる局面において、バリュエーションに対する主要なリスクは債券市場にあると指摘する。利回り上昇がより強い成長を反映する場合、株式は高い利回りを許容できるが、金融引き締め、インフレ圧力、あるいはバリュエーションのストレスに起因する場合はそうではない。…
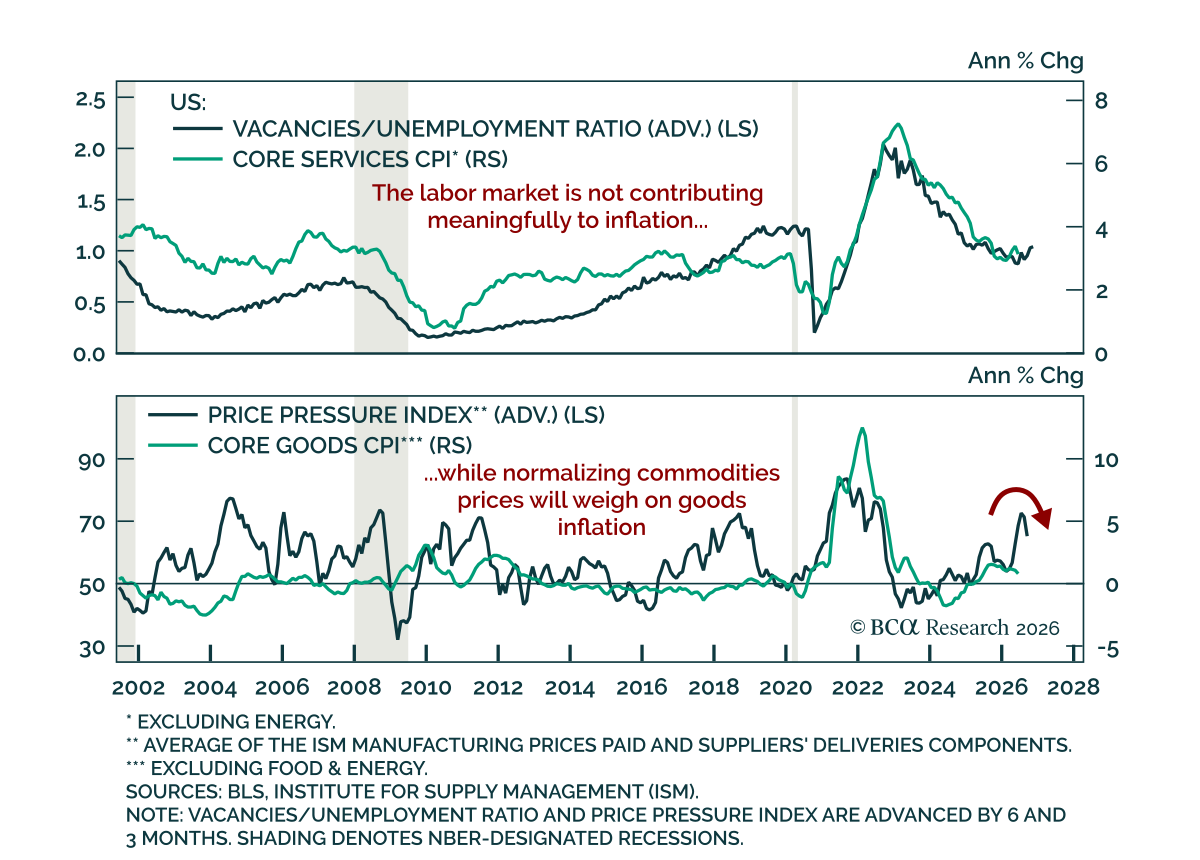
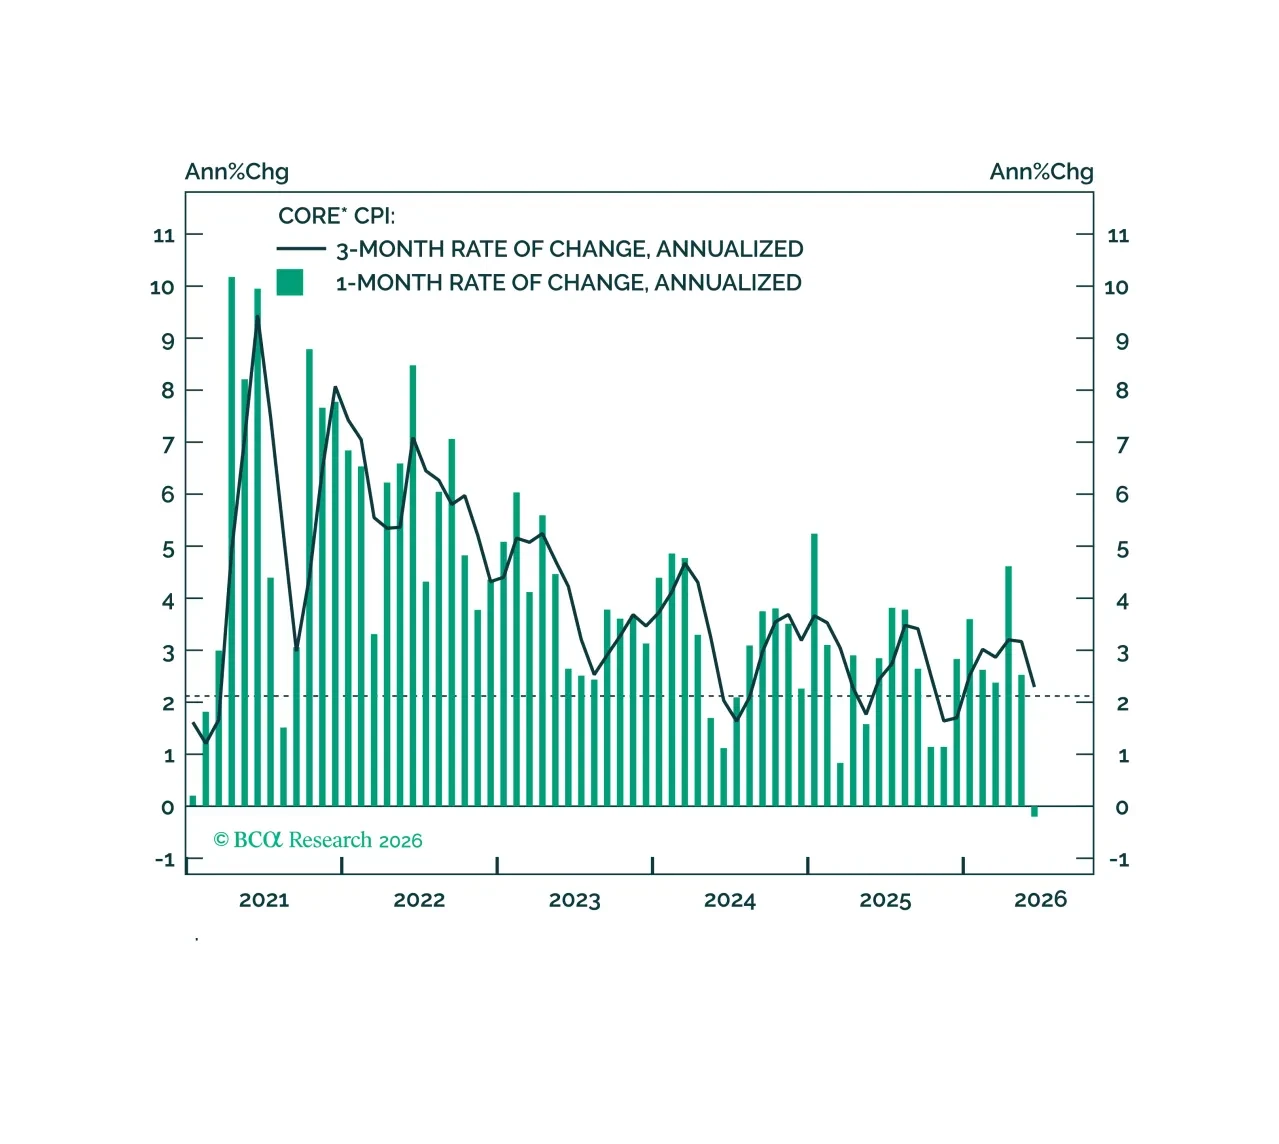
6月の米国CPIは予想よりも低く、7月にFedが据え置く判断を支持した。総合CPIは前月比で0.4%縮小し、2024年6月以来の月次での減少、かつ2020年4月以来で最も大きな減少となり、前年比は4.2%から3.5%に低下した。コアも冷却し、前月比で0.0%となり、前年比は2.9%から2.6%に鈍化した。コア内ではサービスが前年比3.4%から3.1%に鈍化し、コア財は1.0%から0.8%に低下した。…
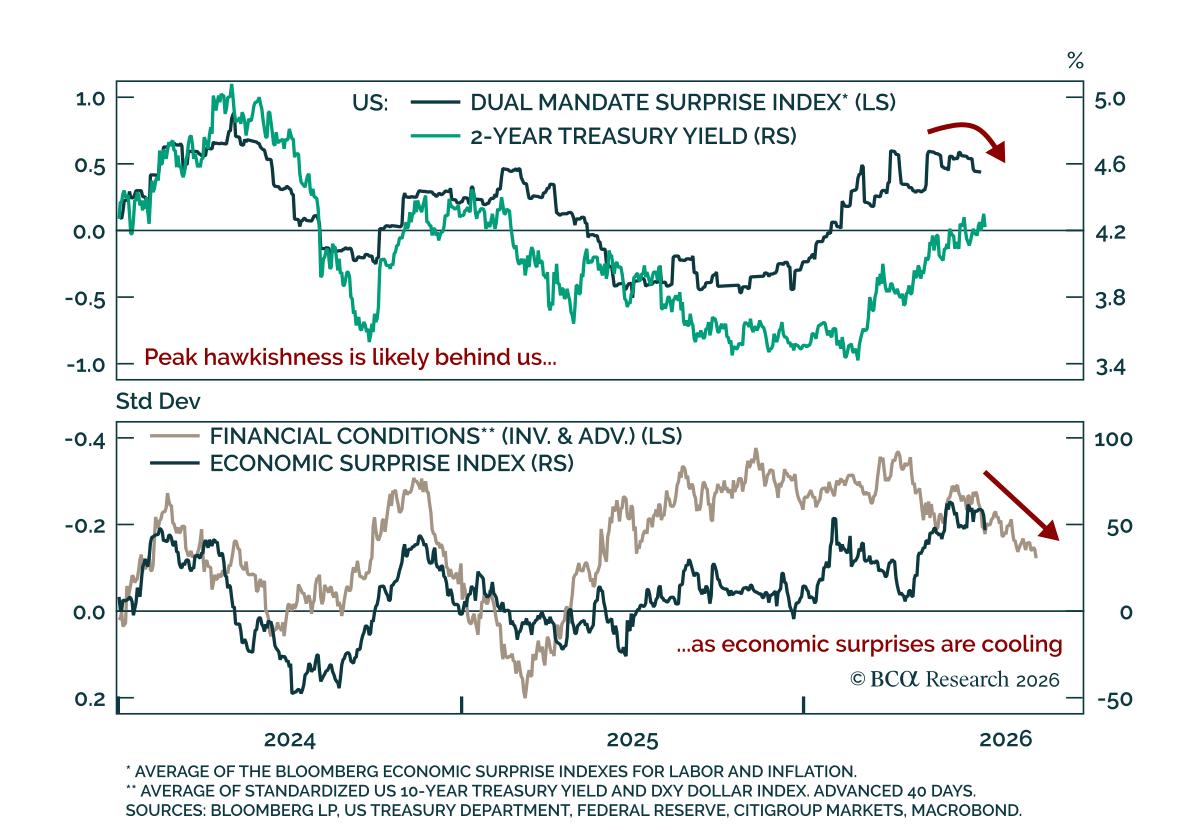
経済のサプライズが連続的に弱まっていることは、米連邦準備制度のタカ派的局面のピークは過ぎたという見方を支持する。 直近の主要な報告、June employment、CPI、そしてISM Manufacturingを含め、経済のサプライズは頭打ちになっているようだ。これはここ数日のgeopolitical的な緊張の高まりにもかかわらず、米連邦準備制度のタカ派的局面のピークは過ぎたという当社の仮説を支持する。President Trump が Hormuz…
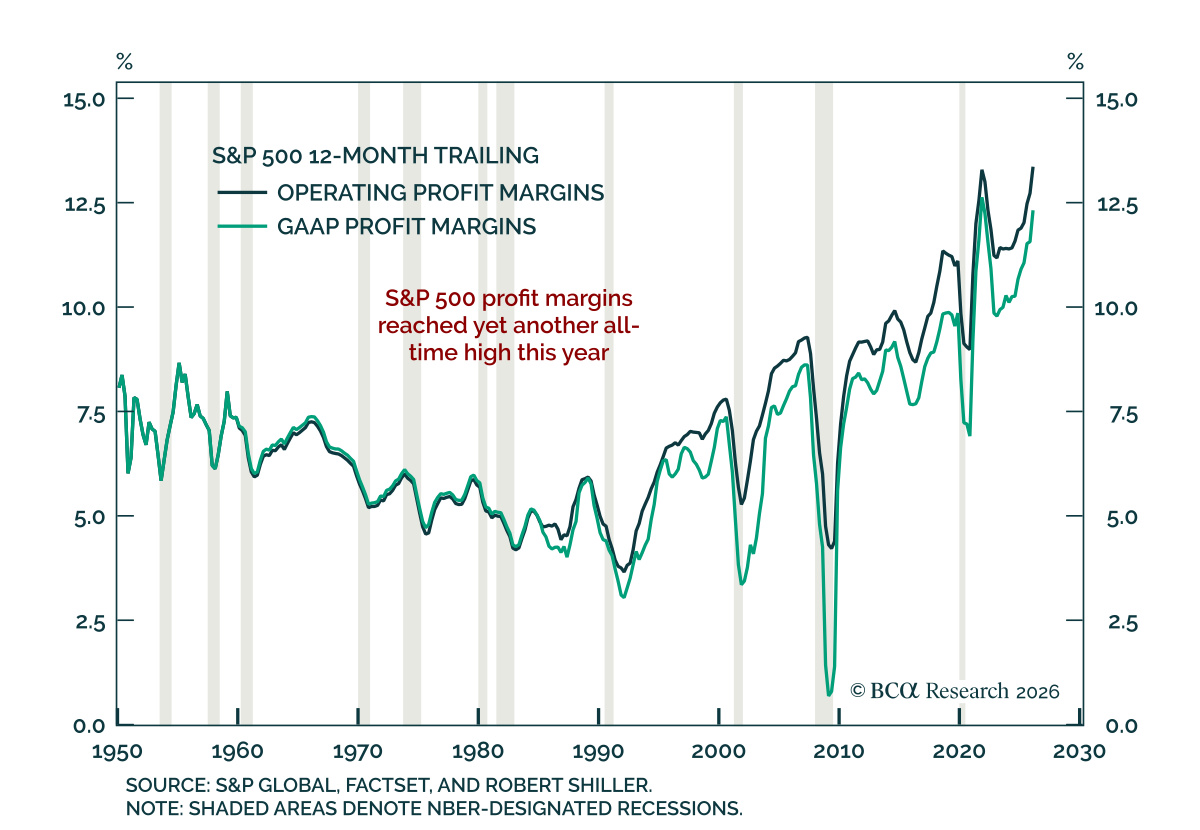
我々の Global Investment strategistsは米国の利益率が来年悪化すると見ている。彼らは、強い事業売上、抑制された実質賃金の伸び、そしてAIの設備投資の急増に支えられて、利益率が2026年の残り期間は高止まりすると予想している。それを超えると先行きは暗い。2027年にAI支出が鈍化すれば多くの企業の収益性が損なわれる一方、さらに加速すれば景気が過熱して労働コストを押し上げるリスクがある。…
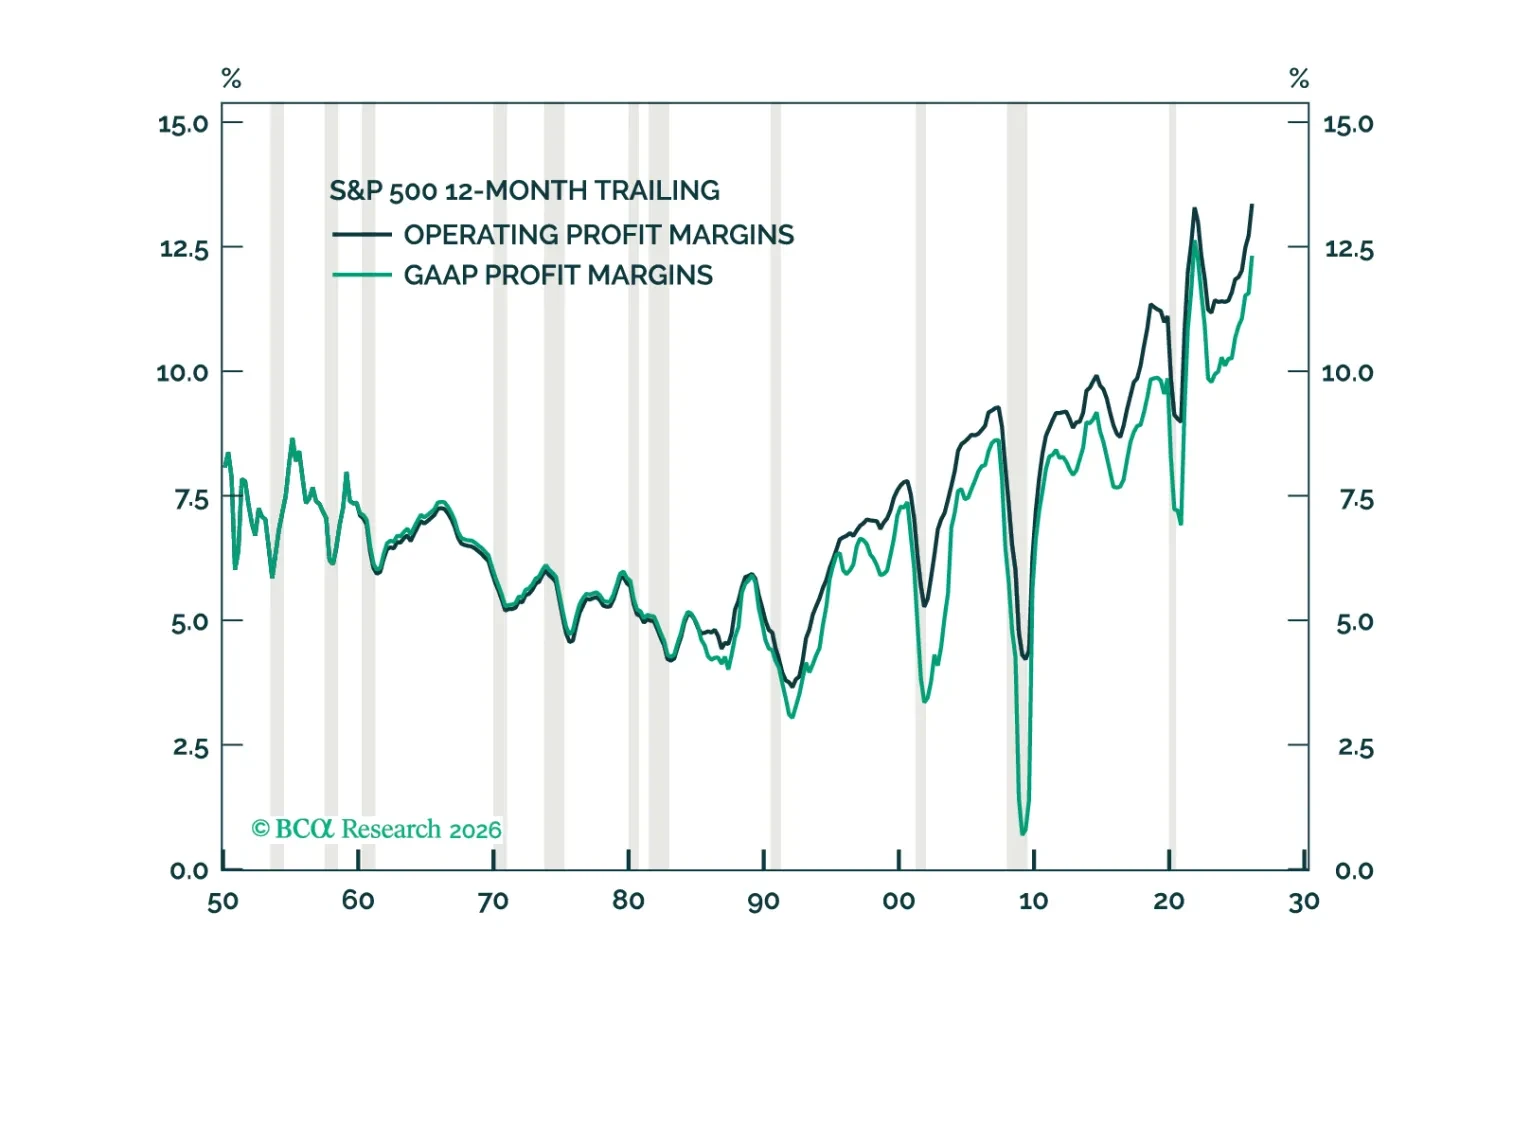
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。

住宅は、表面上の成長が堅調に推移しているにもかかわらず、依然として米国経済の目立つ下押し要因である。 米国の経済指標は今年予想を上回っているが、住宅は明確な例外である。住宅投資は2024年Q2以降、一度を除き四半期ごとに米国のGDP成長を押し下げており、最新のアトランタ連銀のGDPNowデータでは2026年Q2の寄与は見込まれていない。…