War/Conflict
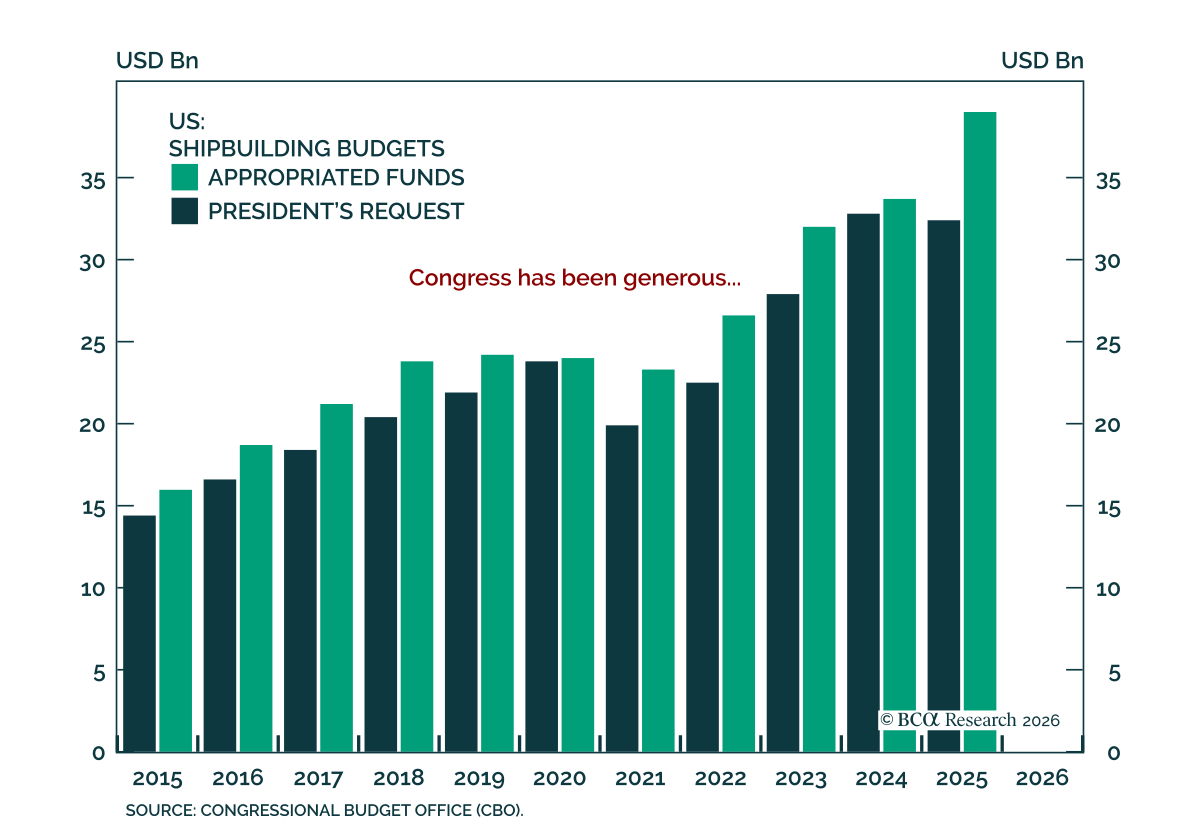
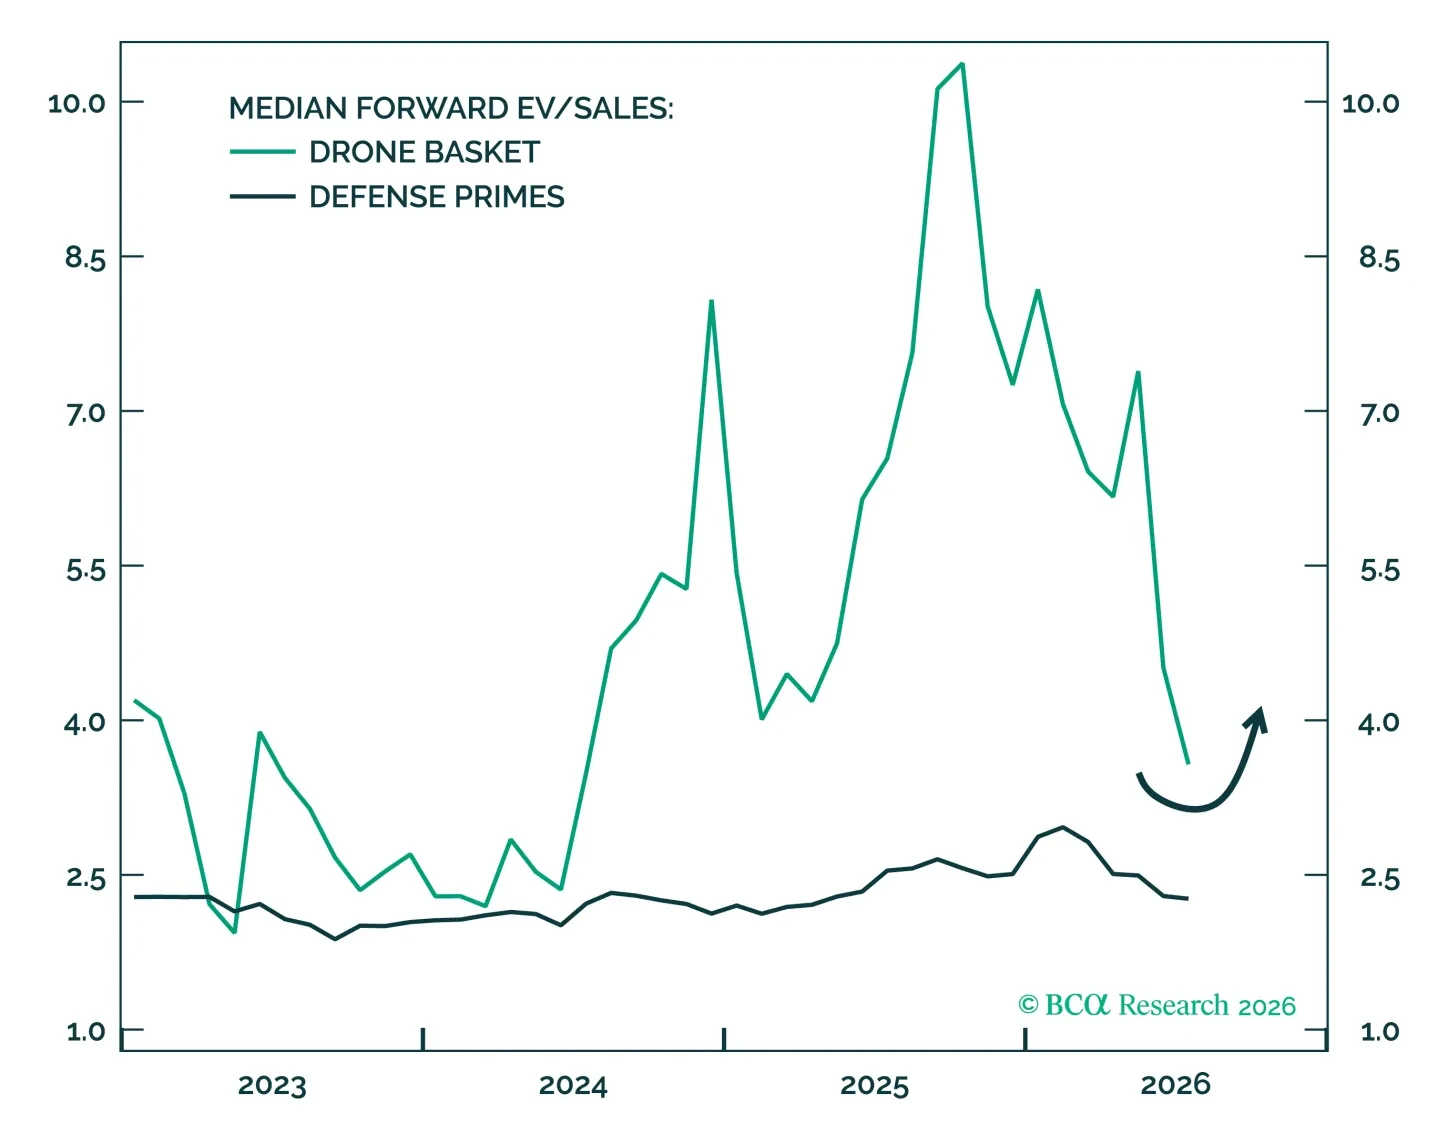
Las acciones aeroespaciales y de defensa de Estados Unidos todavía cuentan con un viento de cola estructural por la geopolítica, pero enfrentan crecientes desafíos cíclicos derivados de los fundamentos macroeconómicos y de mercado, además de eventuales ceses al fuego en Irán y Ucrania y cambios políticos en Estados Unidos.
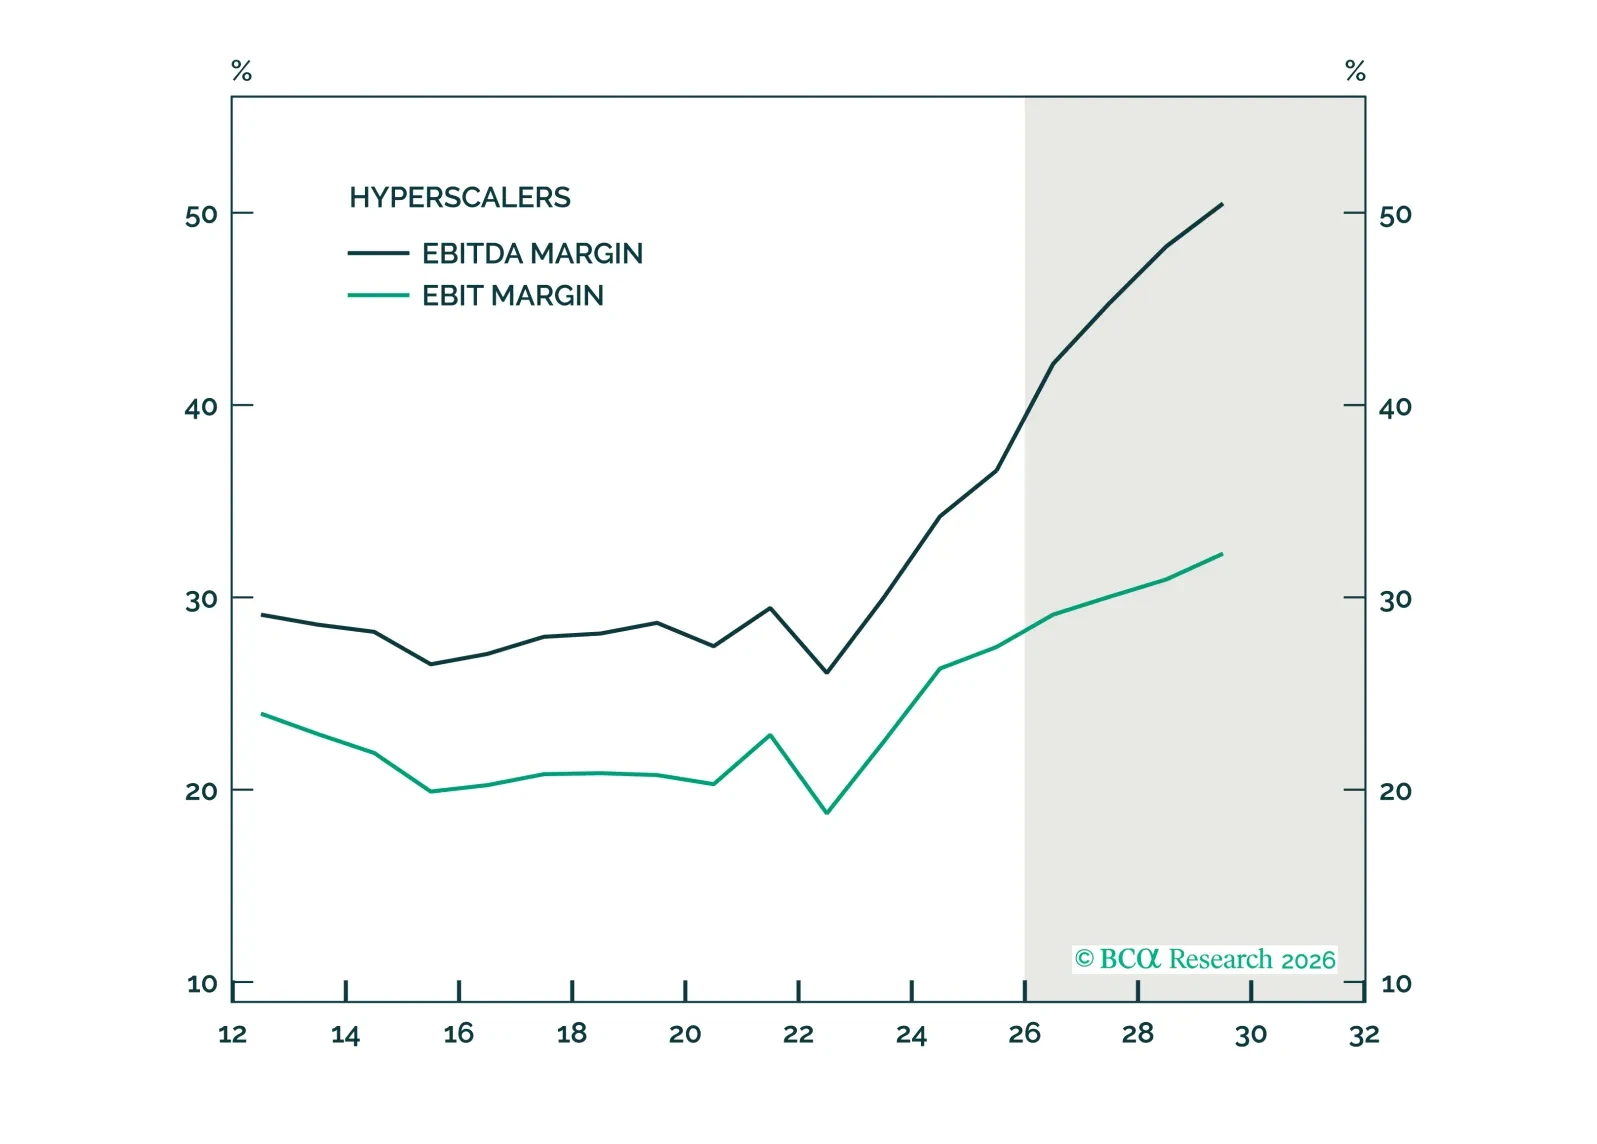
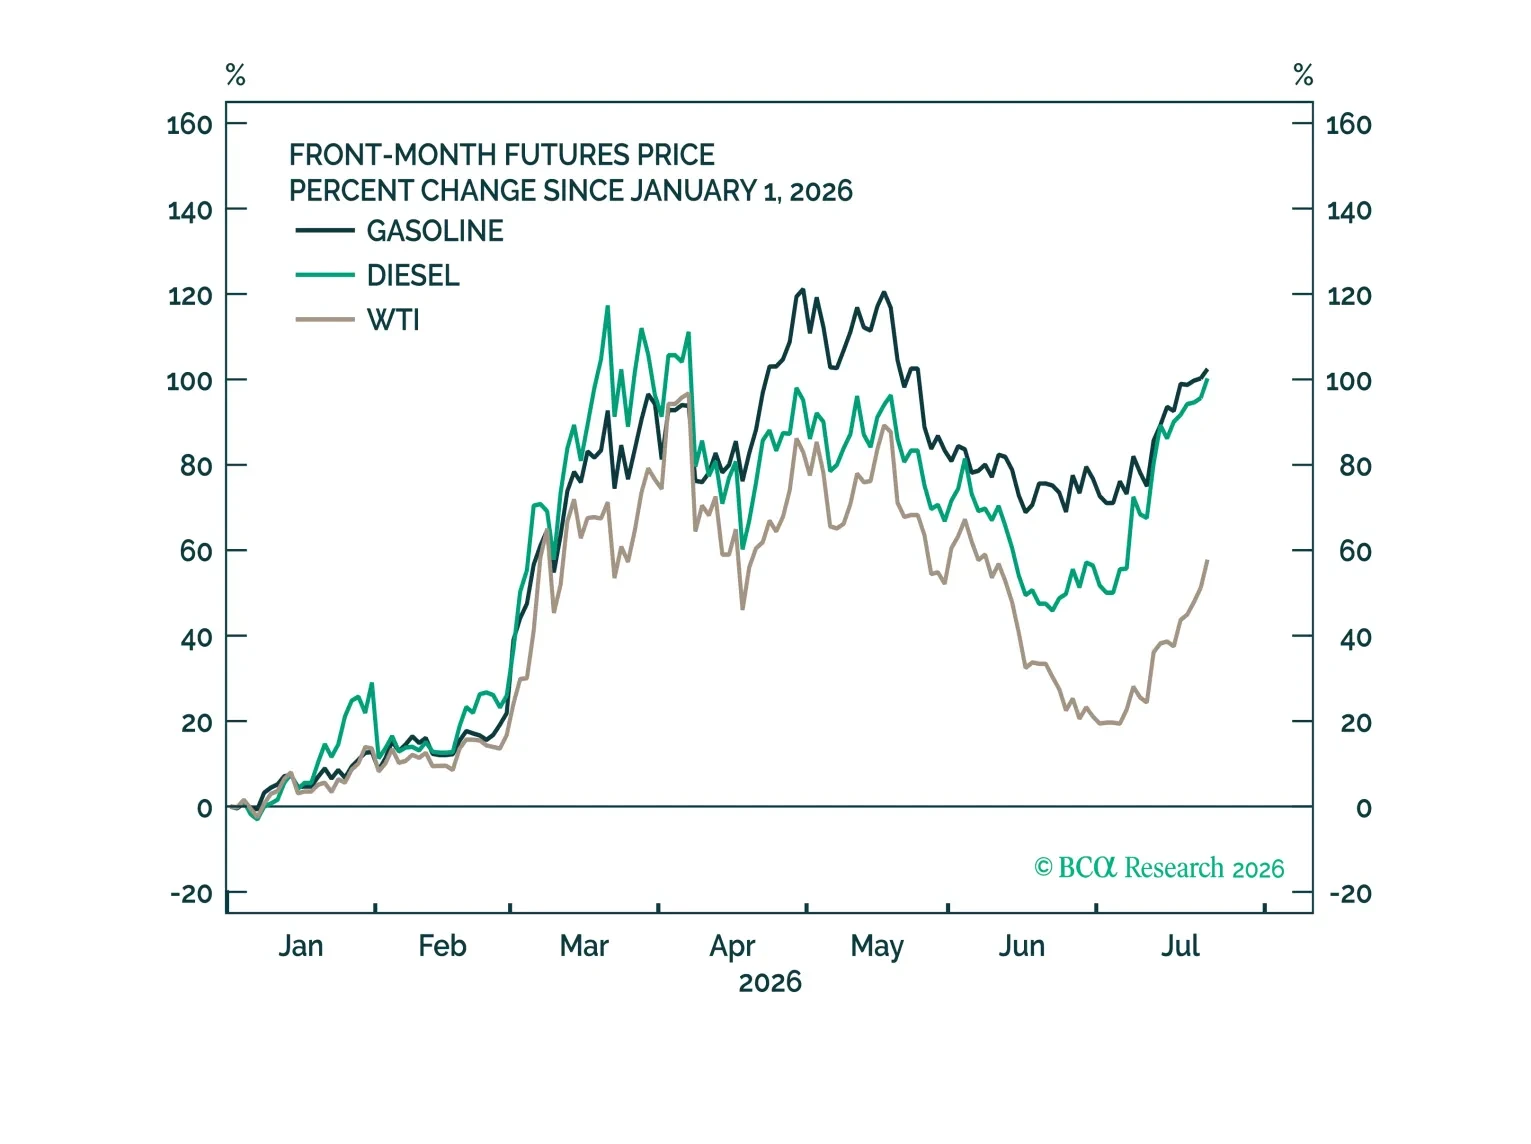
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
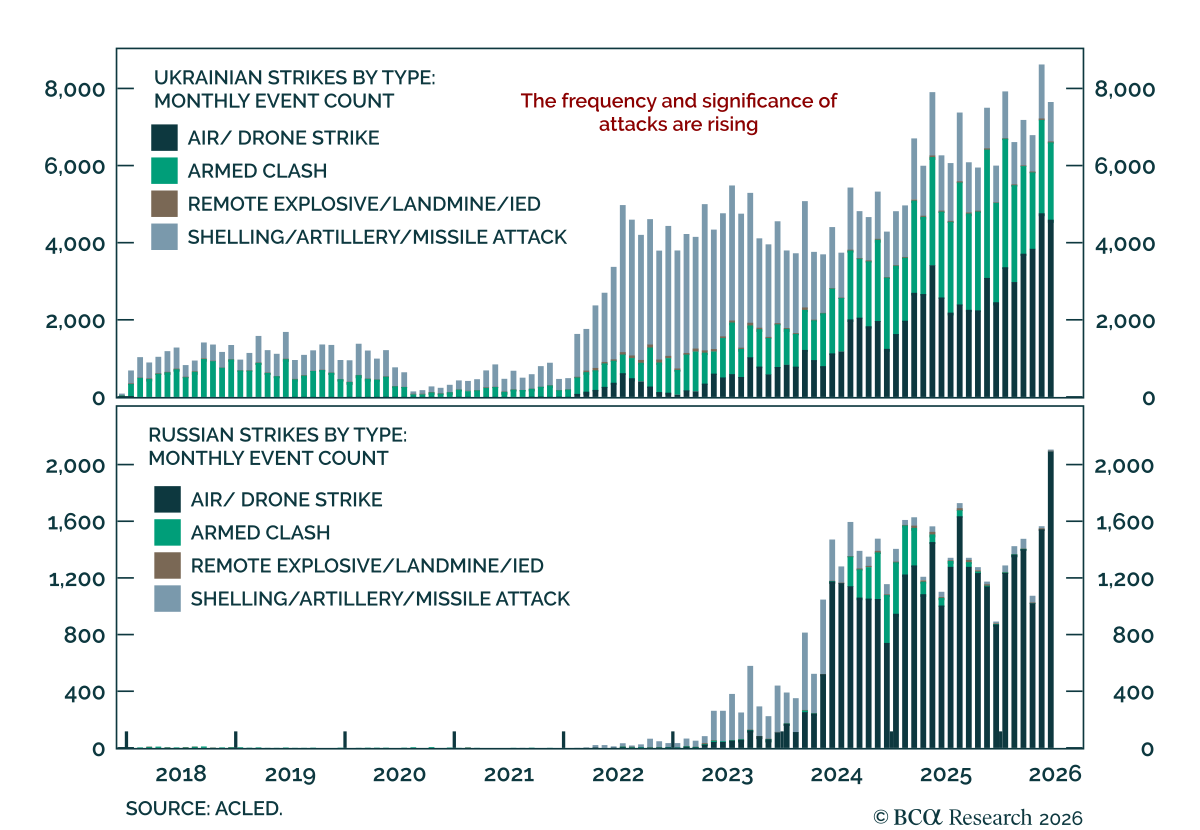
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
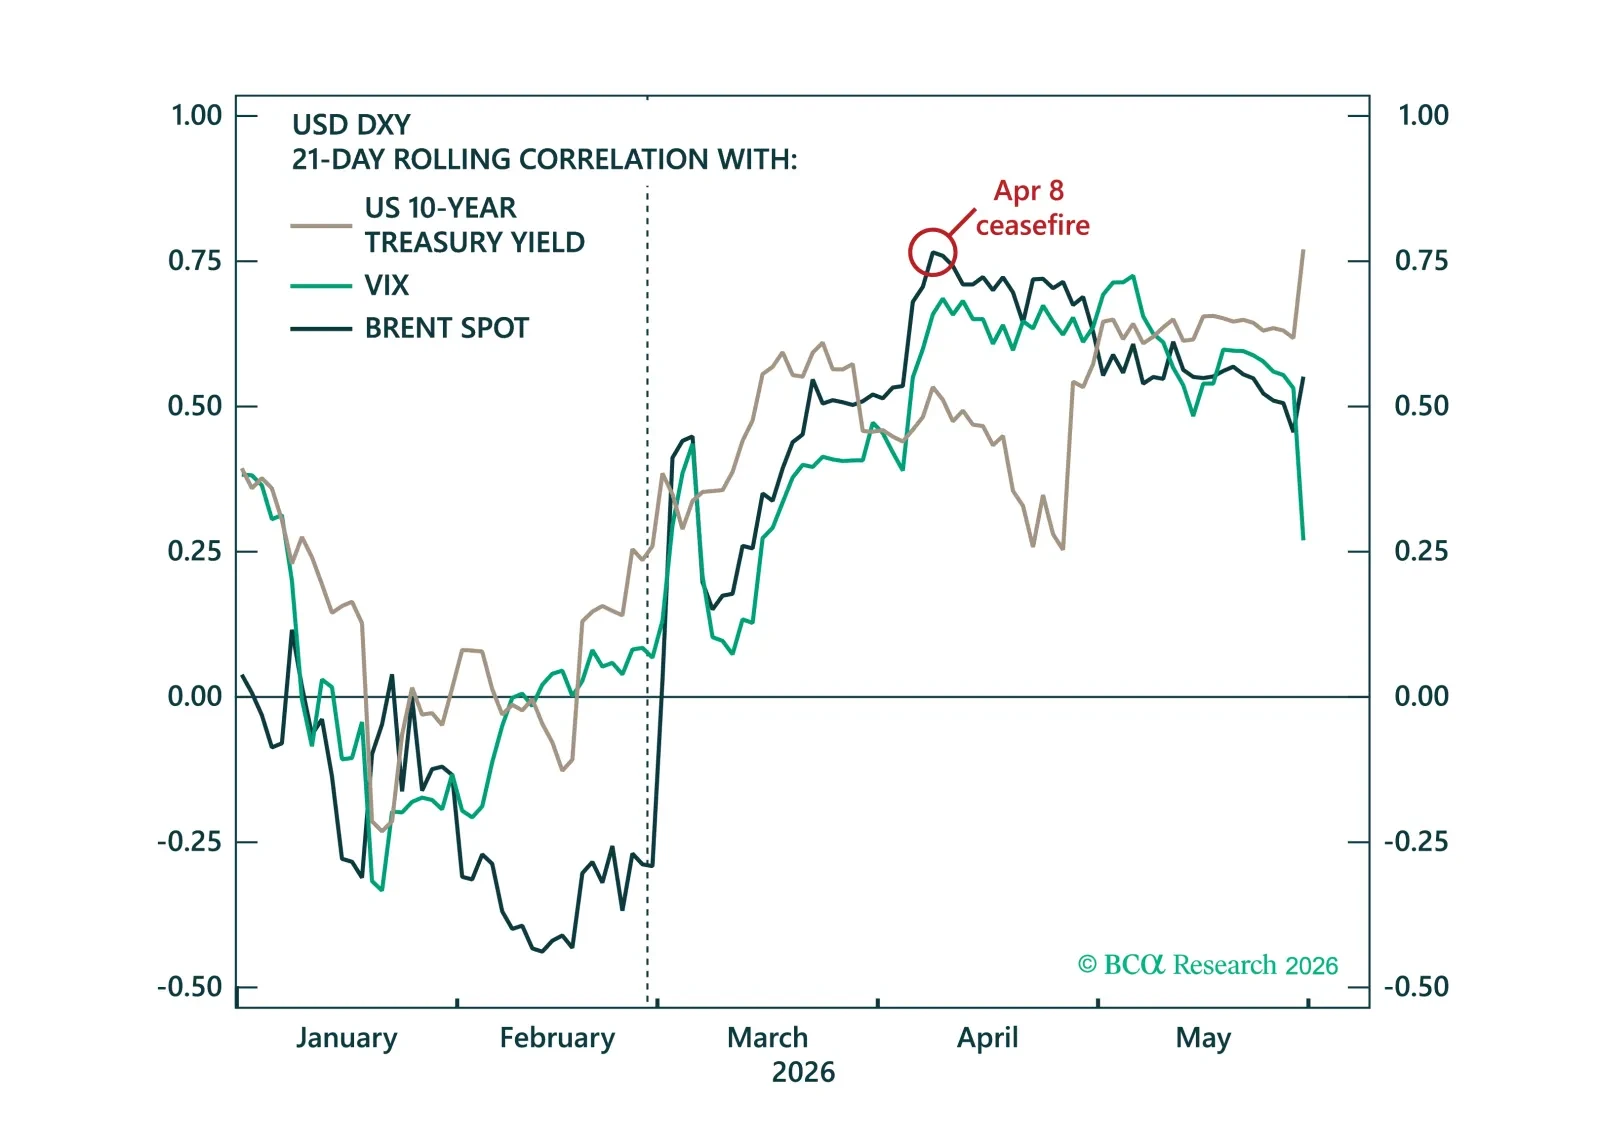
La respuesta contenida del dólar ante el conflicto en Irán ha llevado a muchos a cuestionar su atractivo como refugio seguro. Sostenemos lo contrario: las propiedades defensivas del dólar han regresado, mientras que la mejora de la dinámica del crecimiento y de las tasas debería sustentar una mayor fortaleza del USD en los próximos meses.
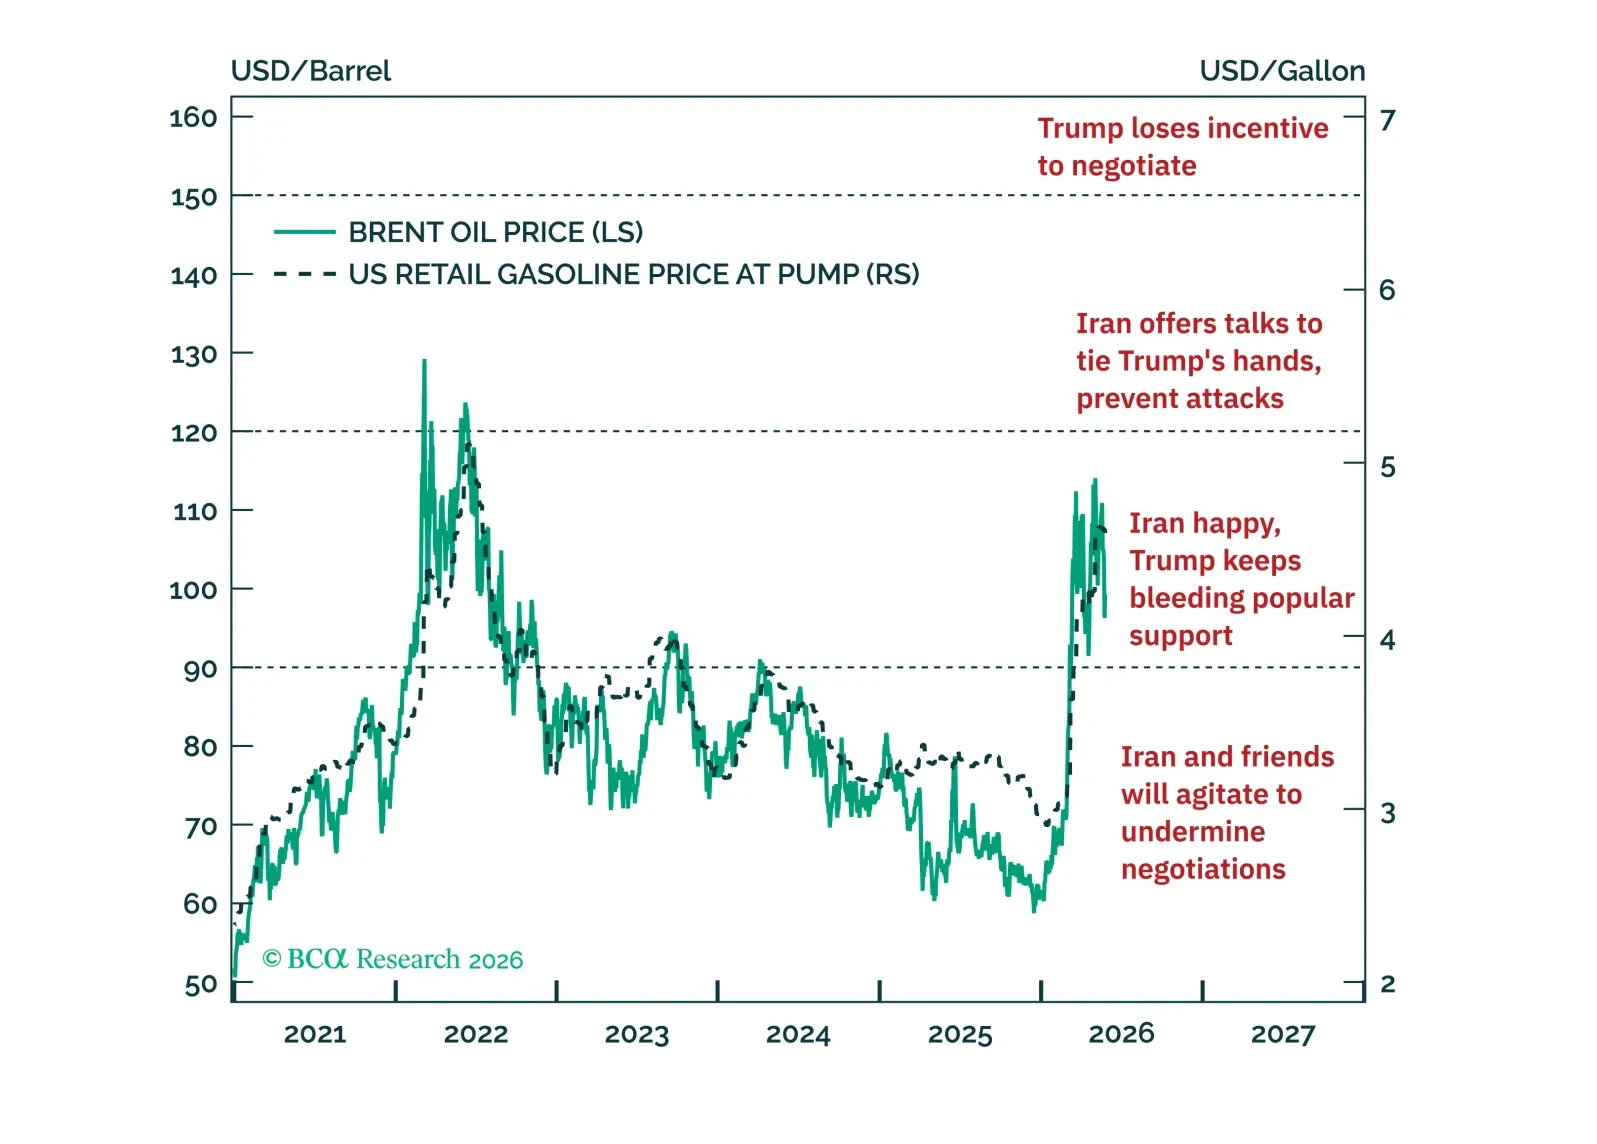
Las probabilidades de un acuerdo a corto plazo entre EE. UU. e Irán han aumentado ligeramente, pero las probabilidades de una provocación rusa que divida a la OTAN también han aumentado.
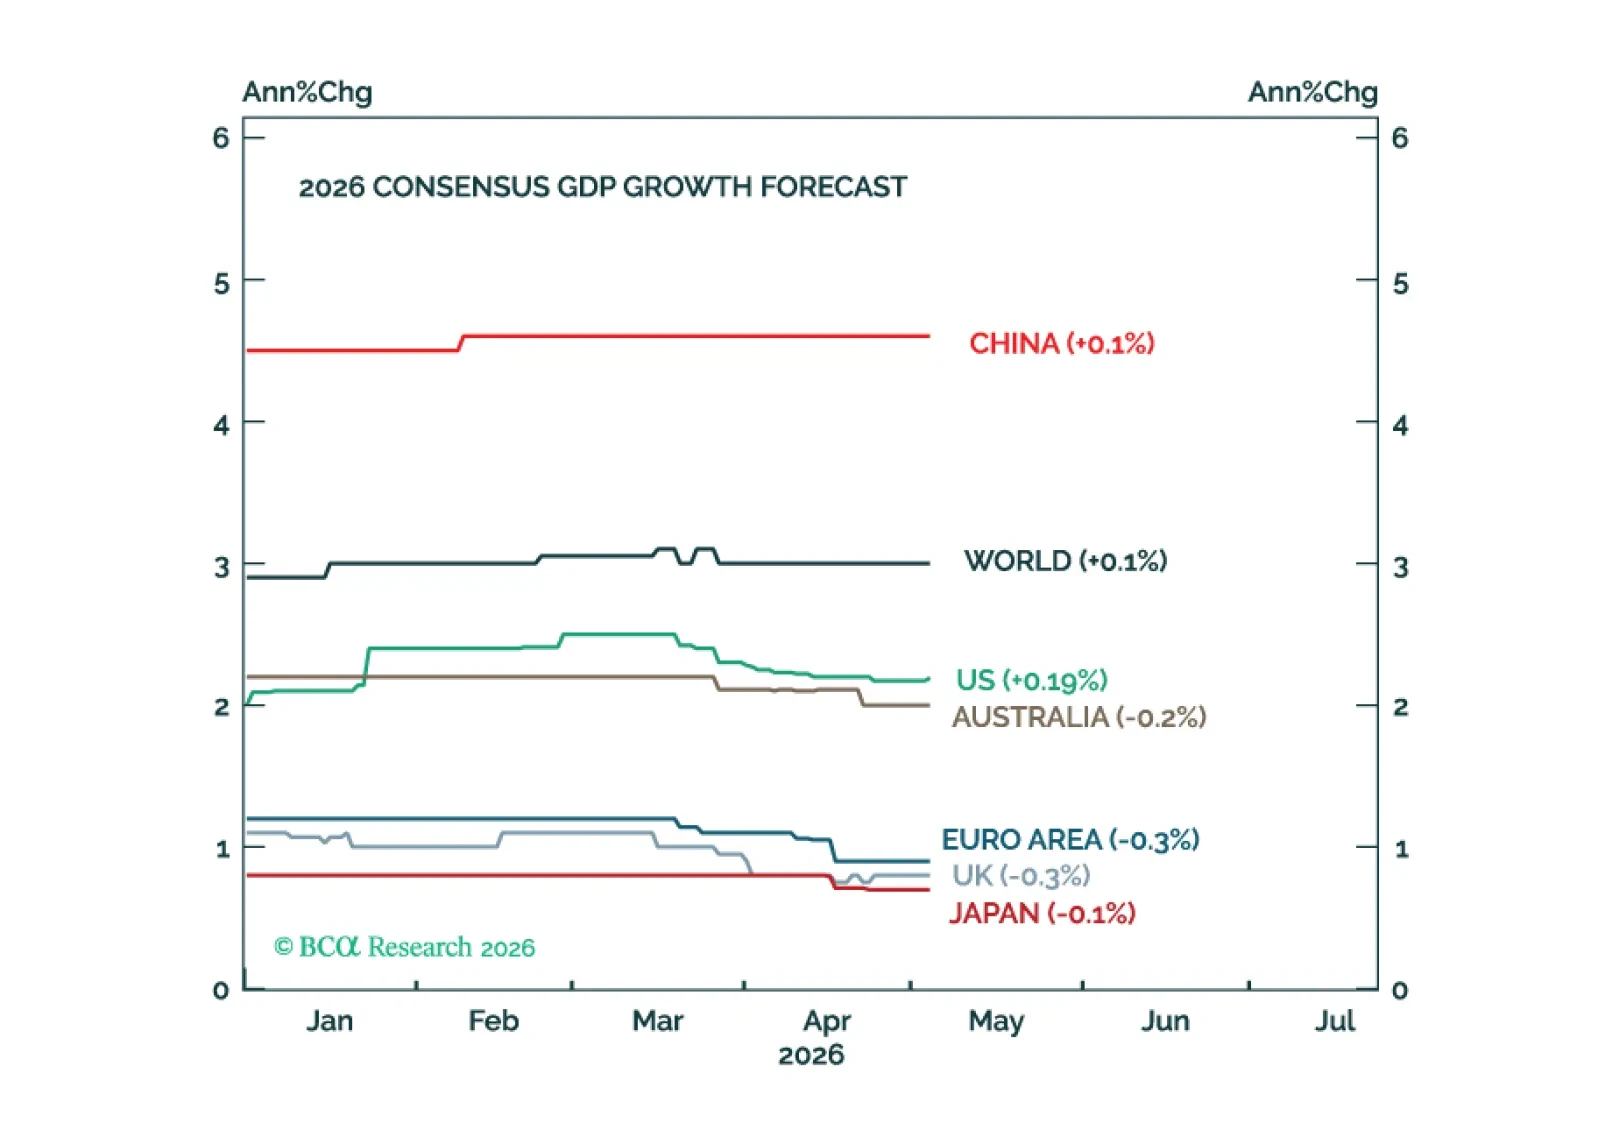
La economía global ha resistido razonablemente bien hasta ahora el shock petrolero. Sin embargo, el riesgo de una recesión aumentará de forma significativa si el estrecho de Ormuz permanece cerrado hasta junio.
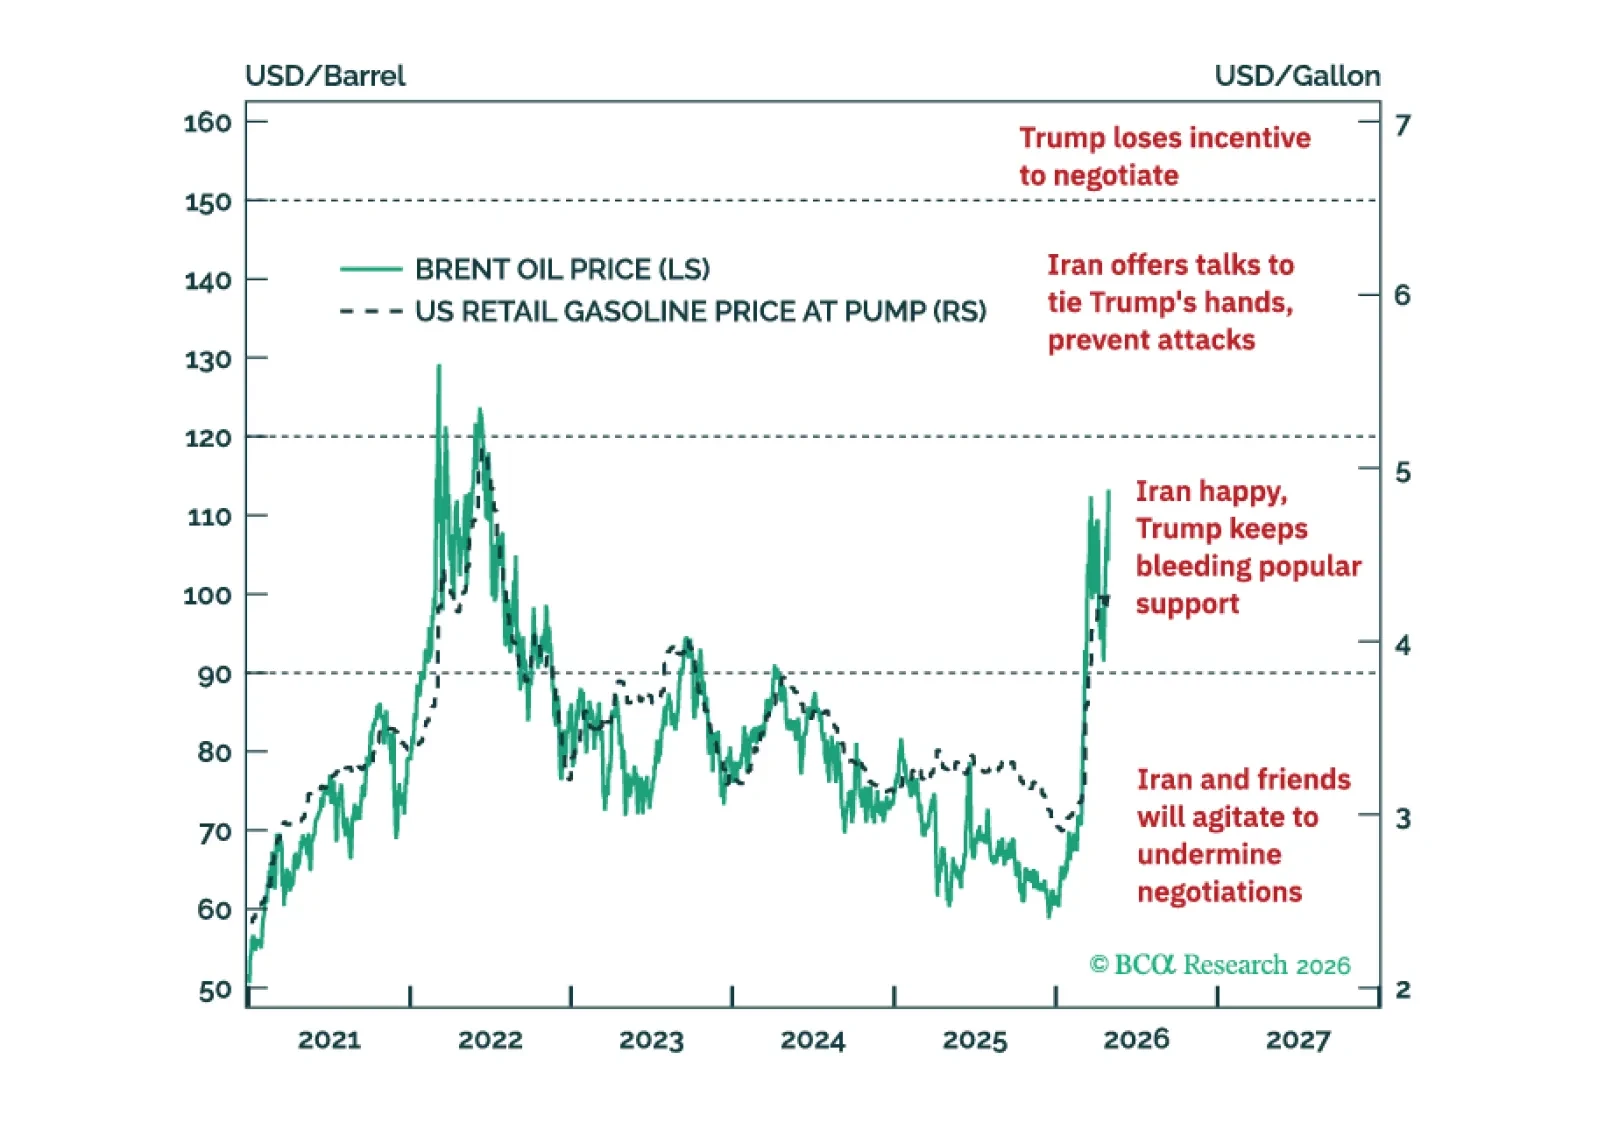
La guerra con Irán probablemente vuelva a intensificarse más tarde este año incluso si el transporte marítimo de alguna manera se reanuda en el muy corto plazo — y, sin embargo, una reapertura temprana parece menos probable.
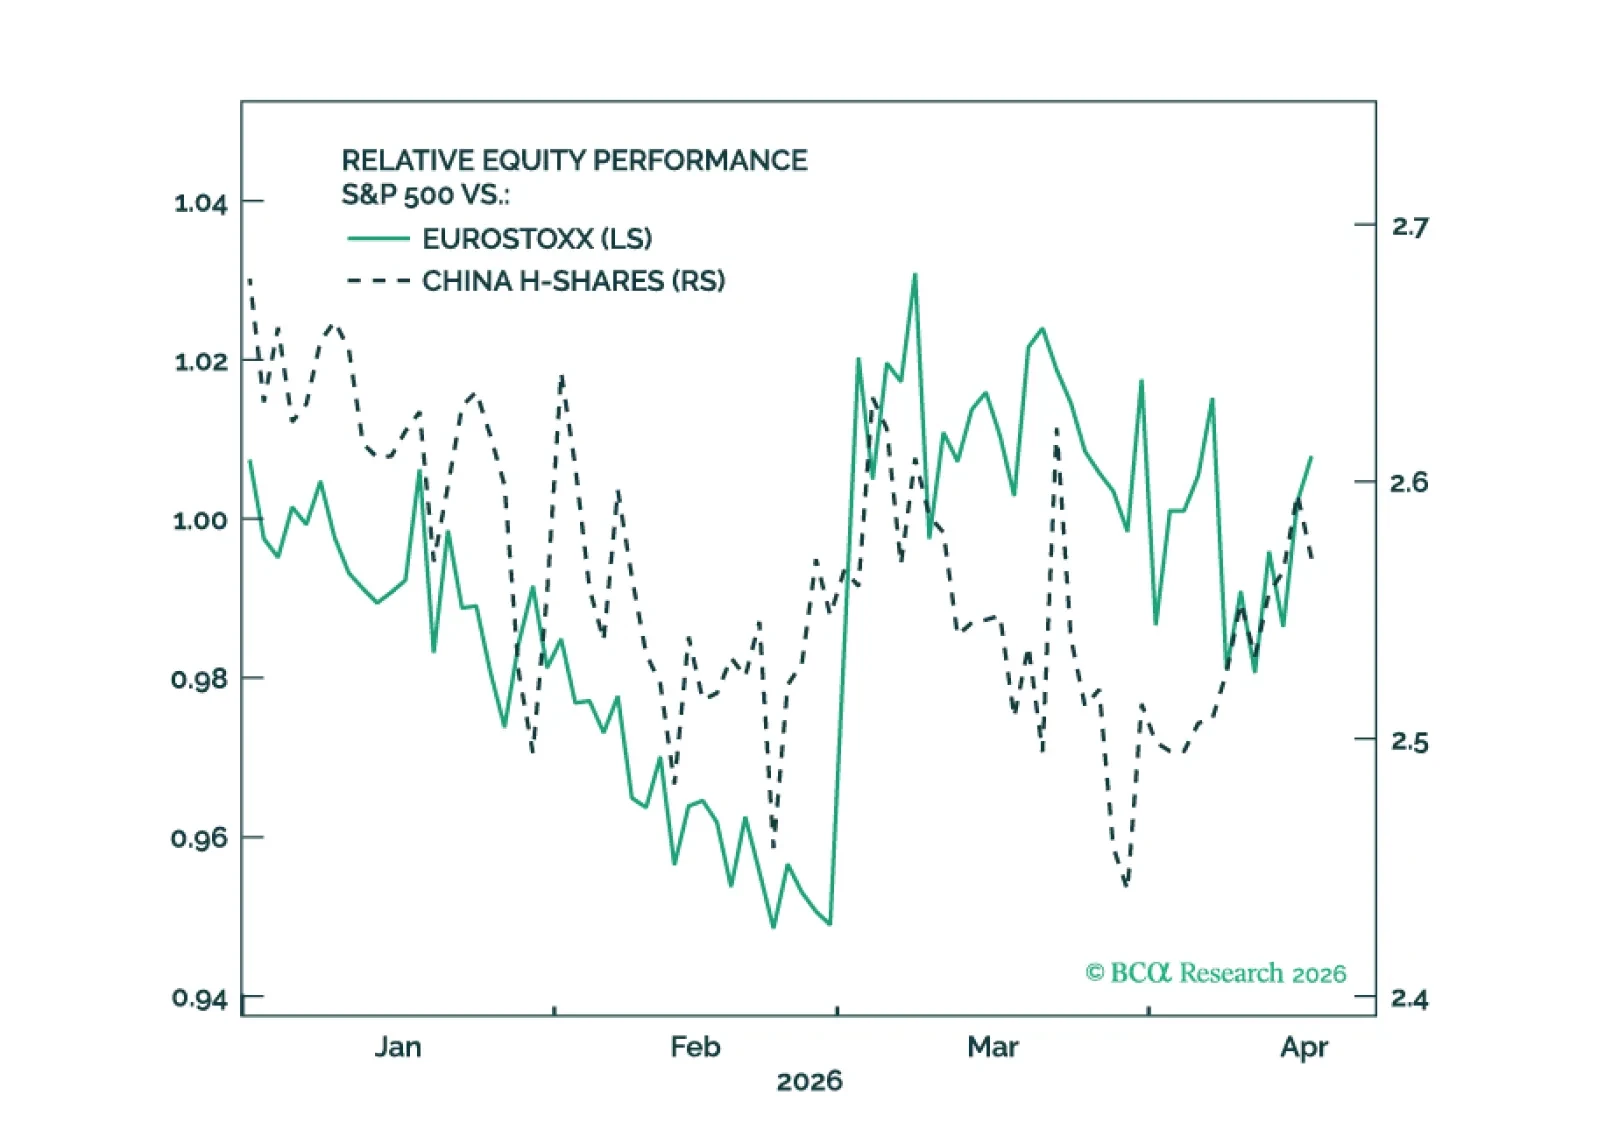
La guerra en Irán se está desescalando aún más — contra nuestras expectativas — preparando un regreso agresivo al rally "risk-on".