Sector de Productos Básicos y Energía
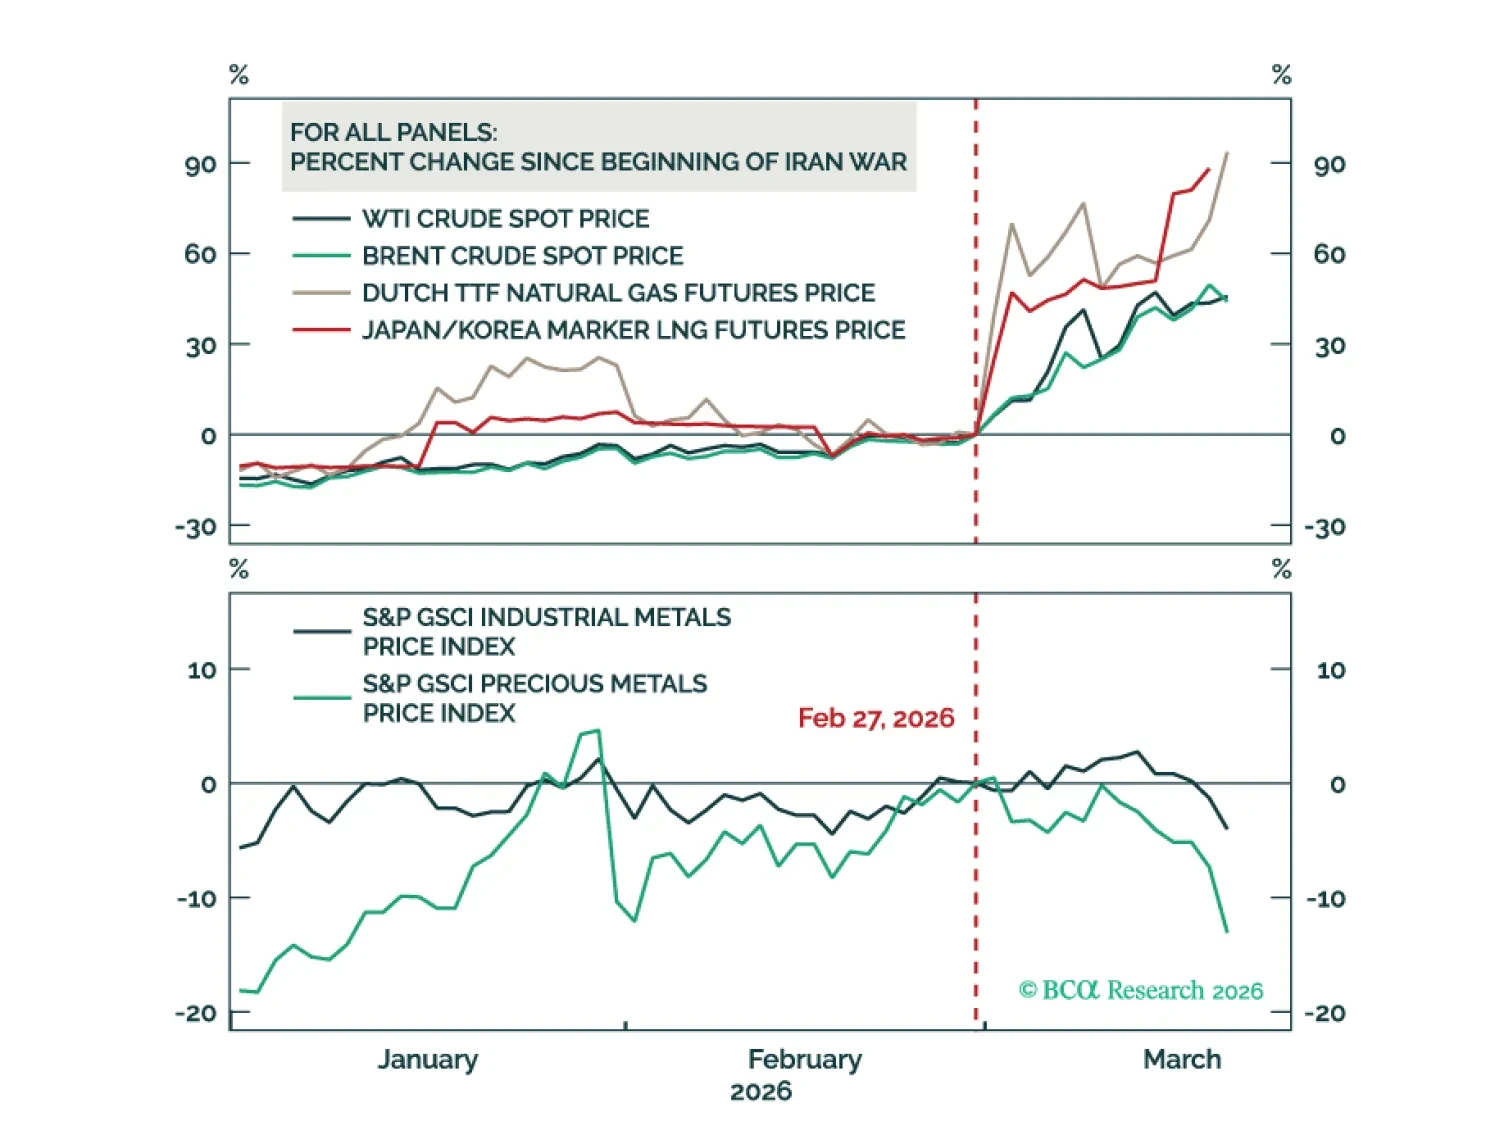
Los precios más altos del petróleo amenazan la economía mundial, lo que justifica una postura infraponderada en renta variable. A largo plazo, los metales industriales tendrán un mejor desempeño que el crudo.
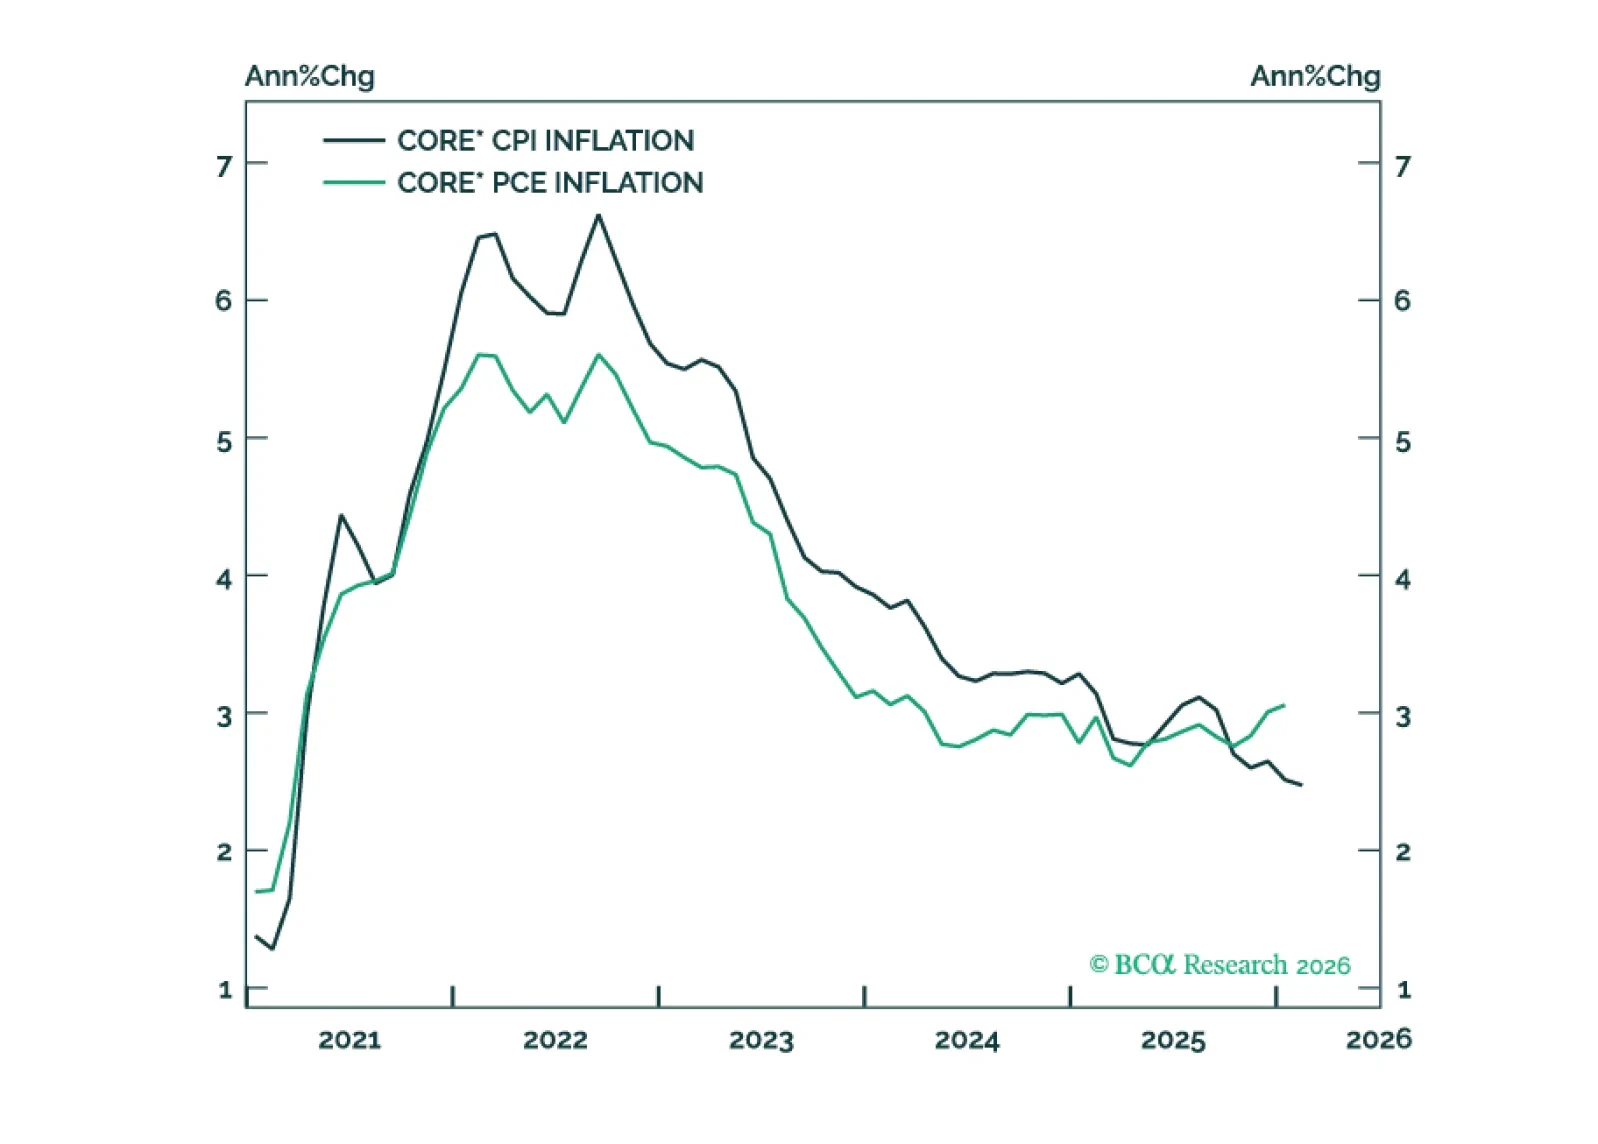
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.
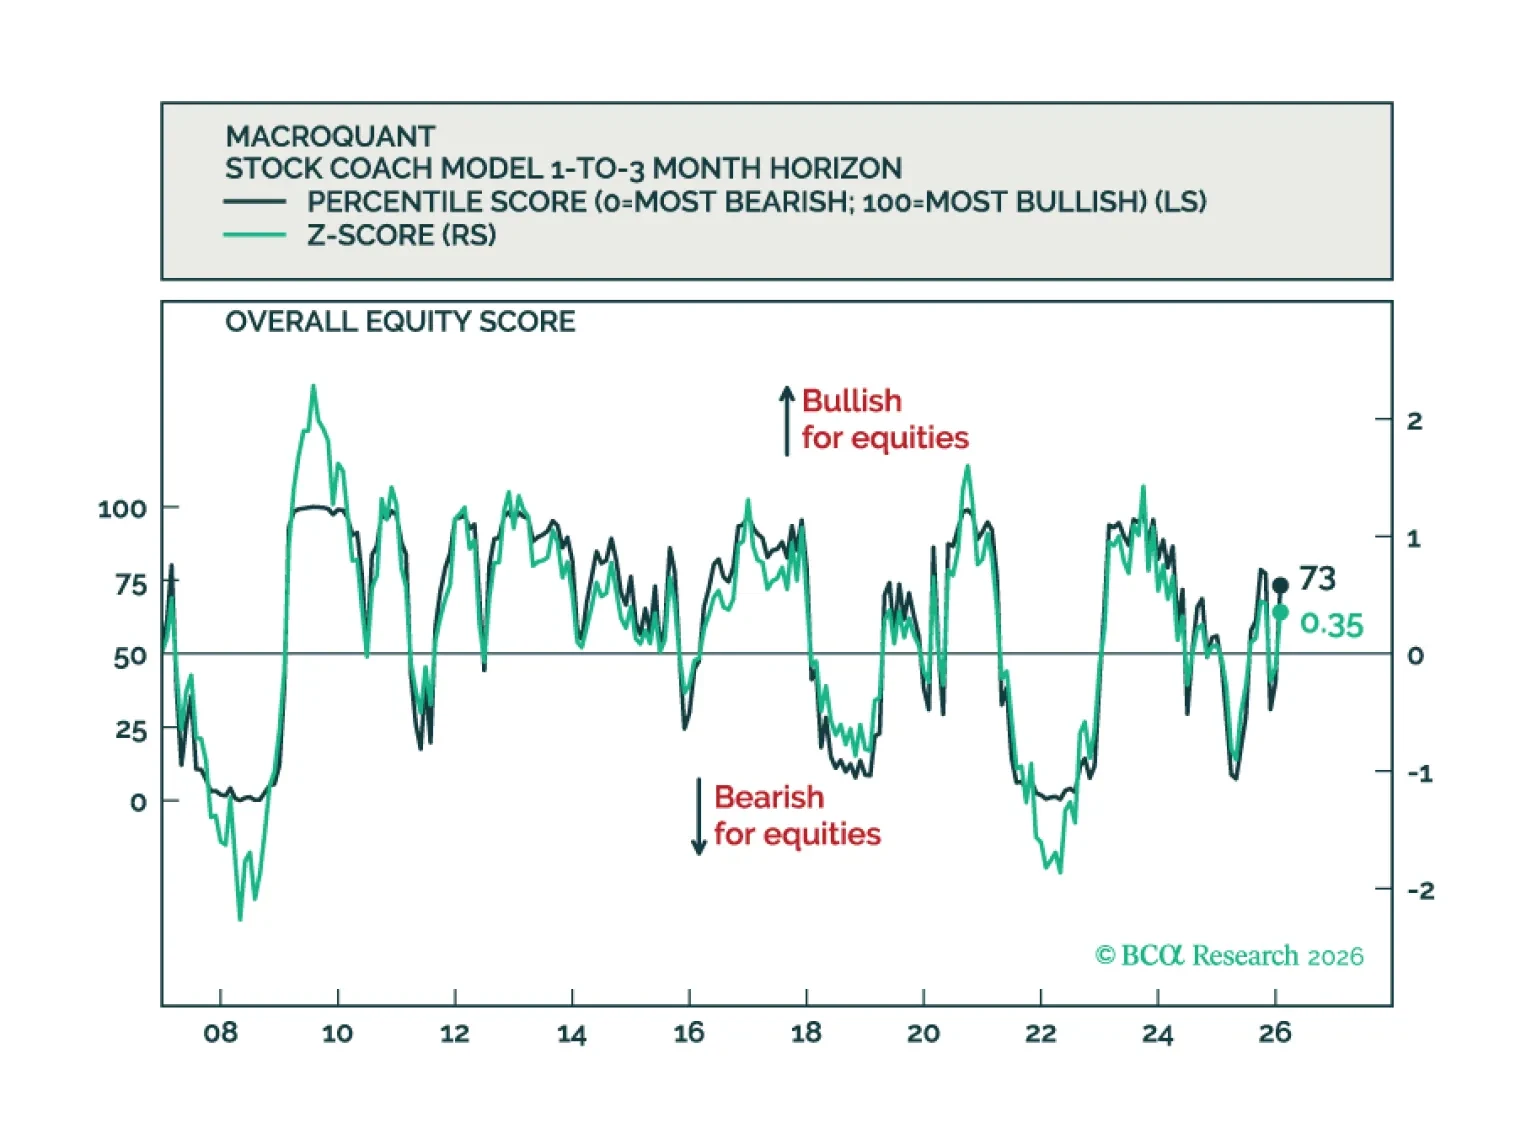
MacroQuant recomienda una ligera sobreponderación en renta variable, favorece una duración por encima del índice de referencia en carteras de renta fija, se mantiene bajista respecto al dólar estadounidense, ha rebajado el petróleo a neutral y es alcista en el cobre y el oro.
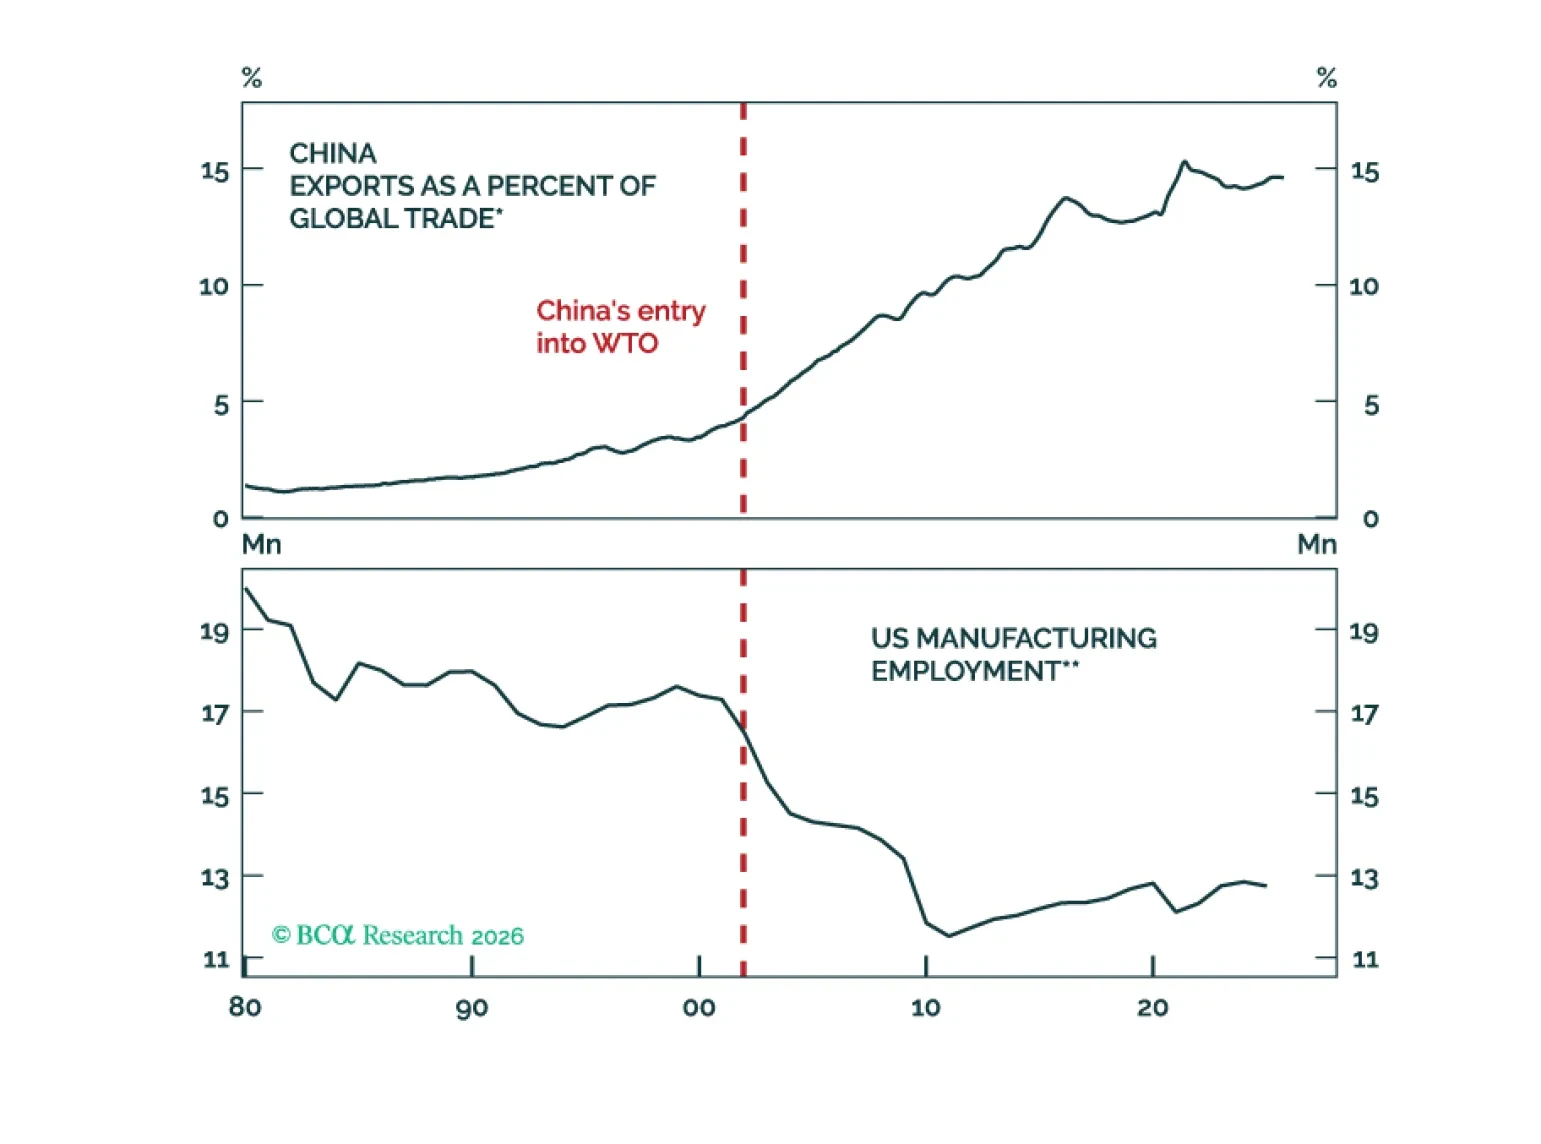
Si los robots humanoides llegaran a poder sustituir a los trabajadores, la era de la IA podría conducir a un rápido crecimiento del tamaño de la fuerza laboral global efectiva. El resultado podría ser una versión más grande del «shock chino», que siguió a la entrada de China en la economía global.
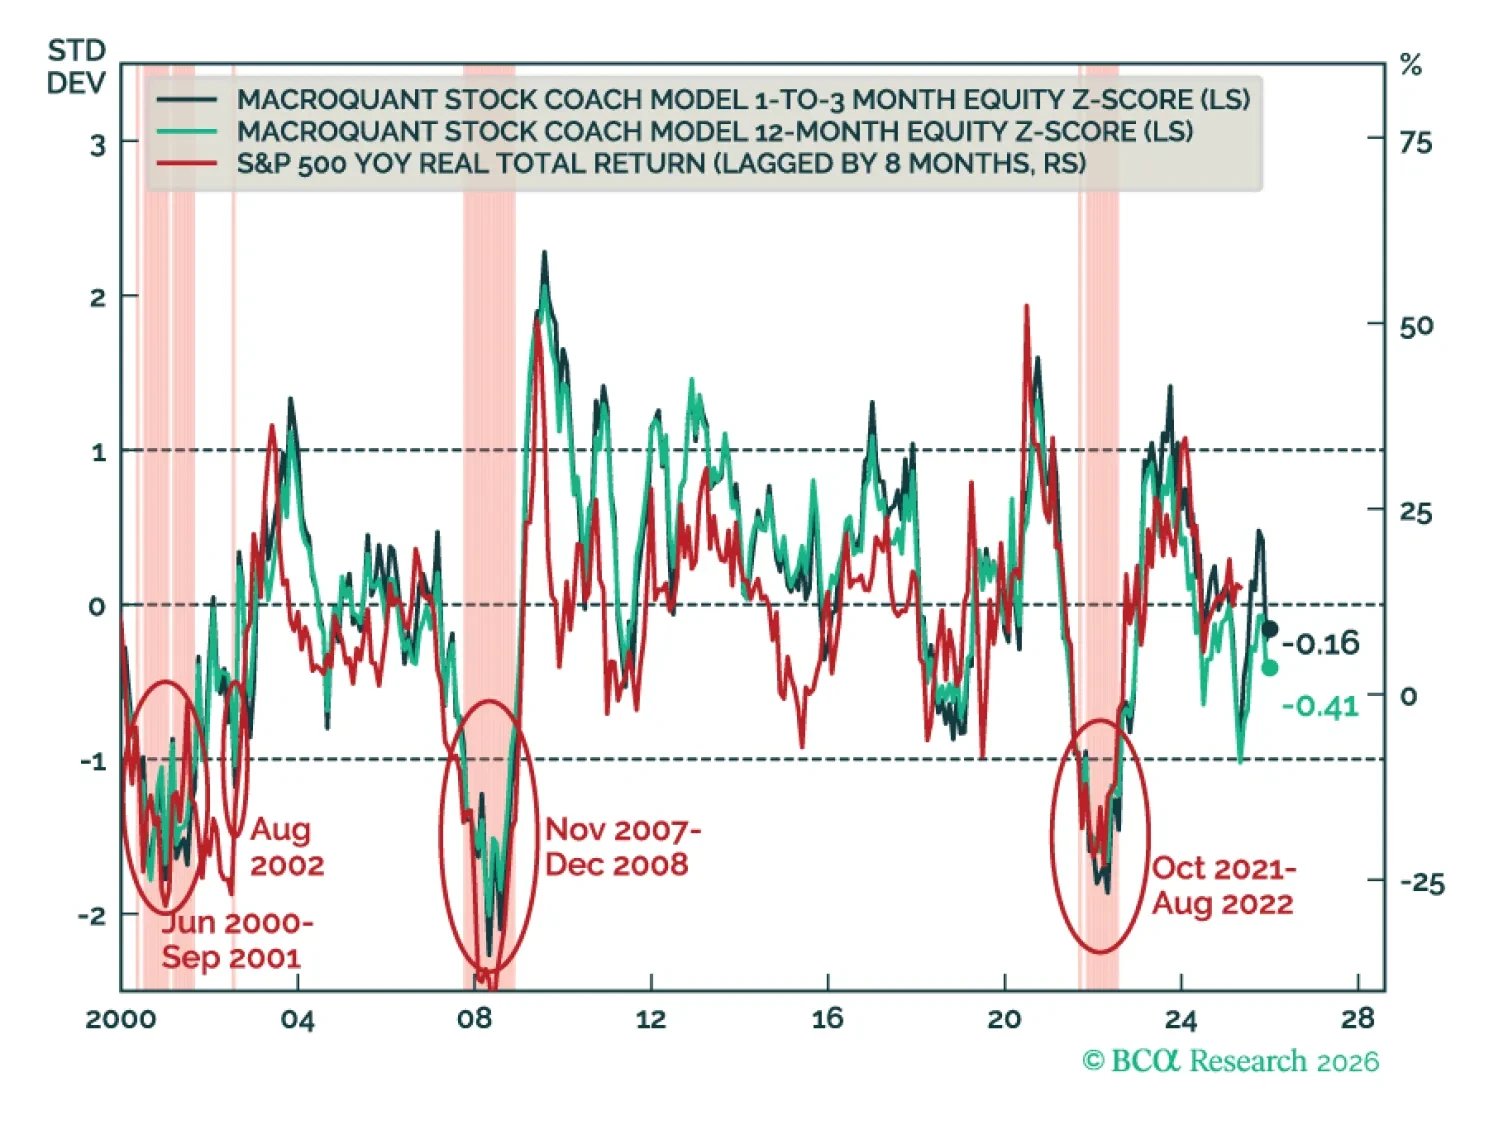
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
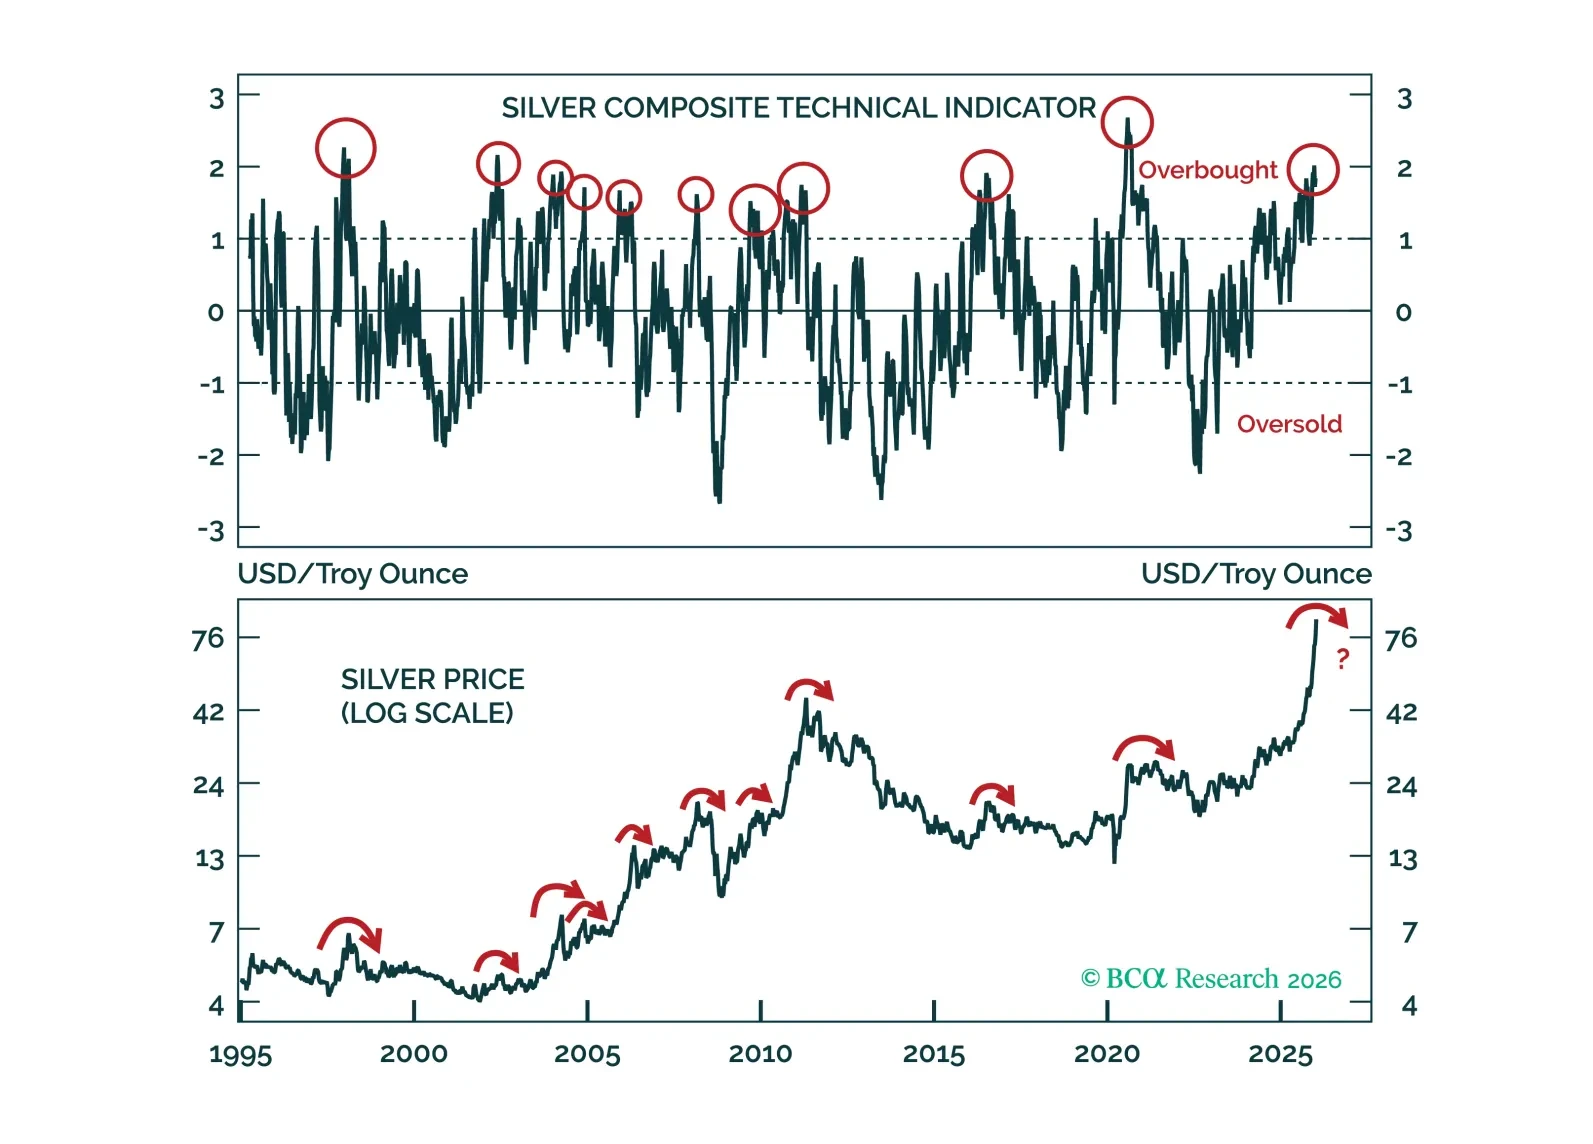
Tras el repunte parabólico de la plata, evaluamos la vulnerabilidad del movimiento alcista examinando sus eslabones más débiles. Concluimos que la plata está lista para un retroceso.
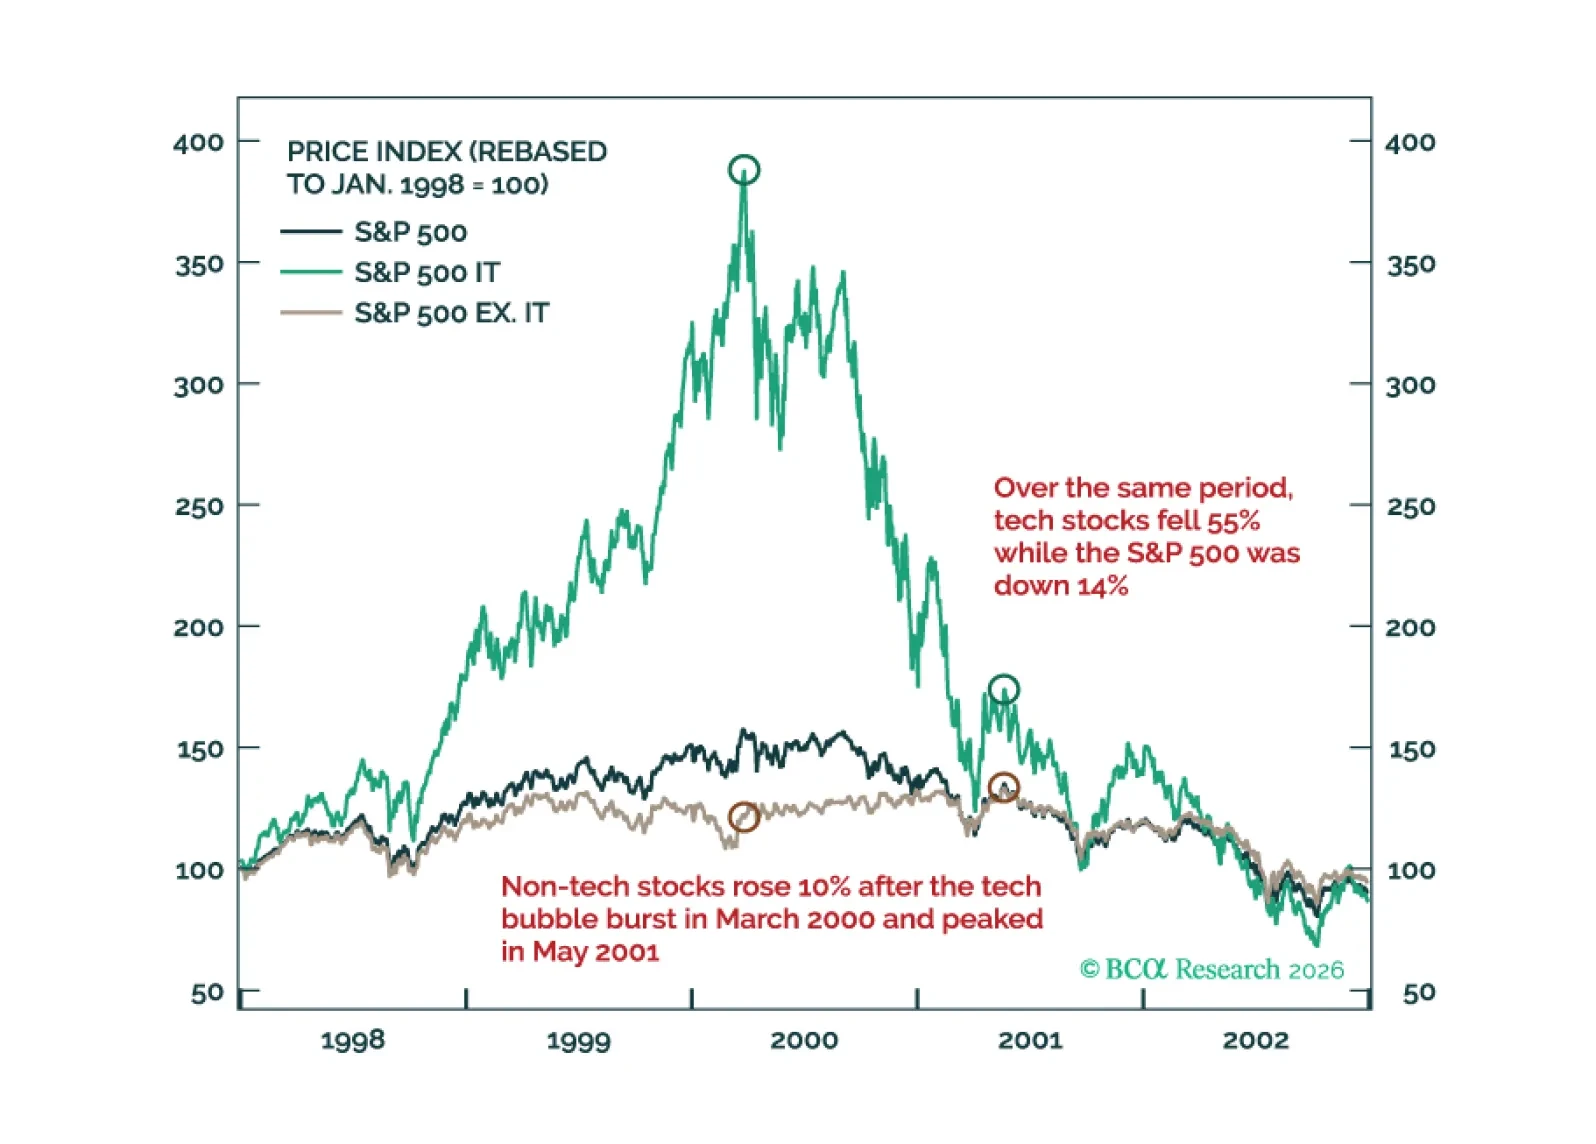
Muy parecido al episodio de 2000, esperamos que este año se desarrolle en dos etapas: Una “Gran Rotación” de acciones tecnológicas a nombres no tecnológicos en la primera mitad de 2026, seguida de una venta generalizada de acciones en la segunda mitad debido al debilitamiento de la economía estadounidense.
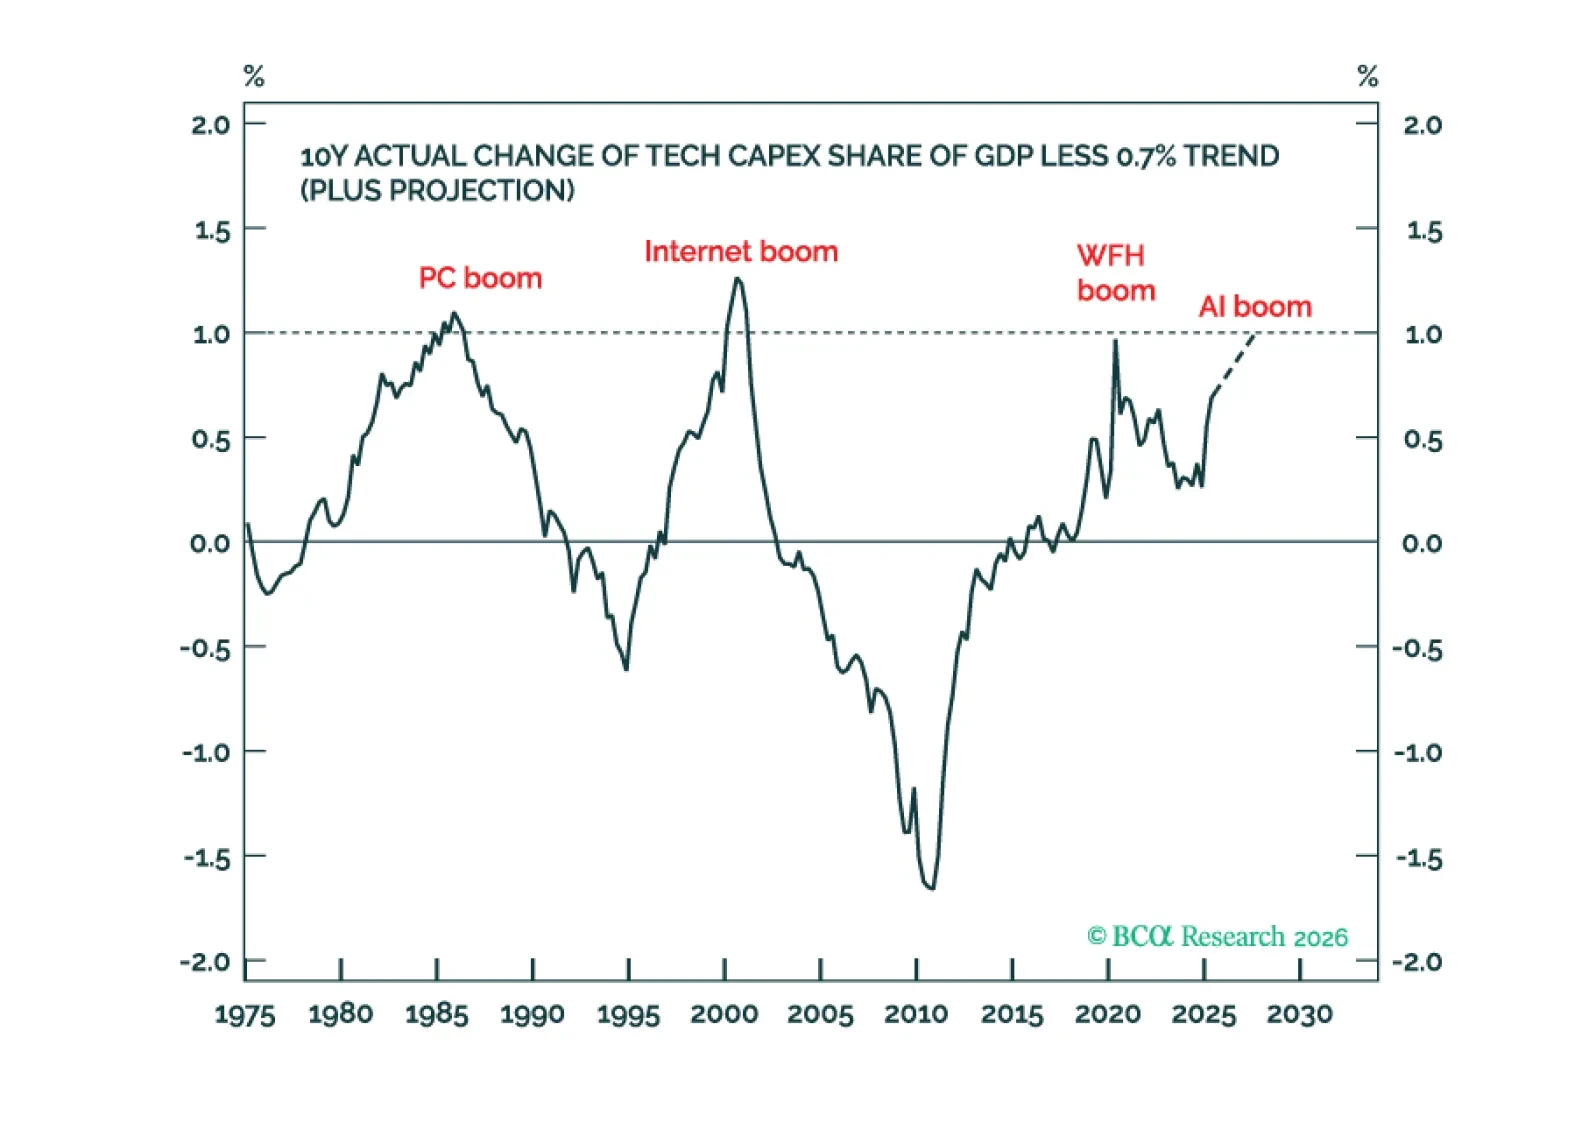
2026 tiene paralelismos más cercanos con 2021 que con 2000 porque una Fed ultraacomodaticia puede prolongar el repunte del mercado de valores incluso cuando termina el auge de gasto de capital en tecnología. Además, una nueva estrategia táctica es posicionarse en corto en plata frente al oro.
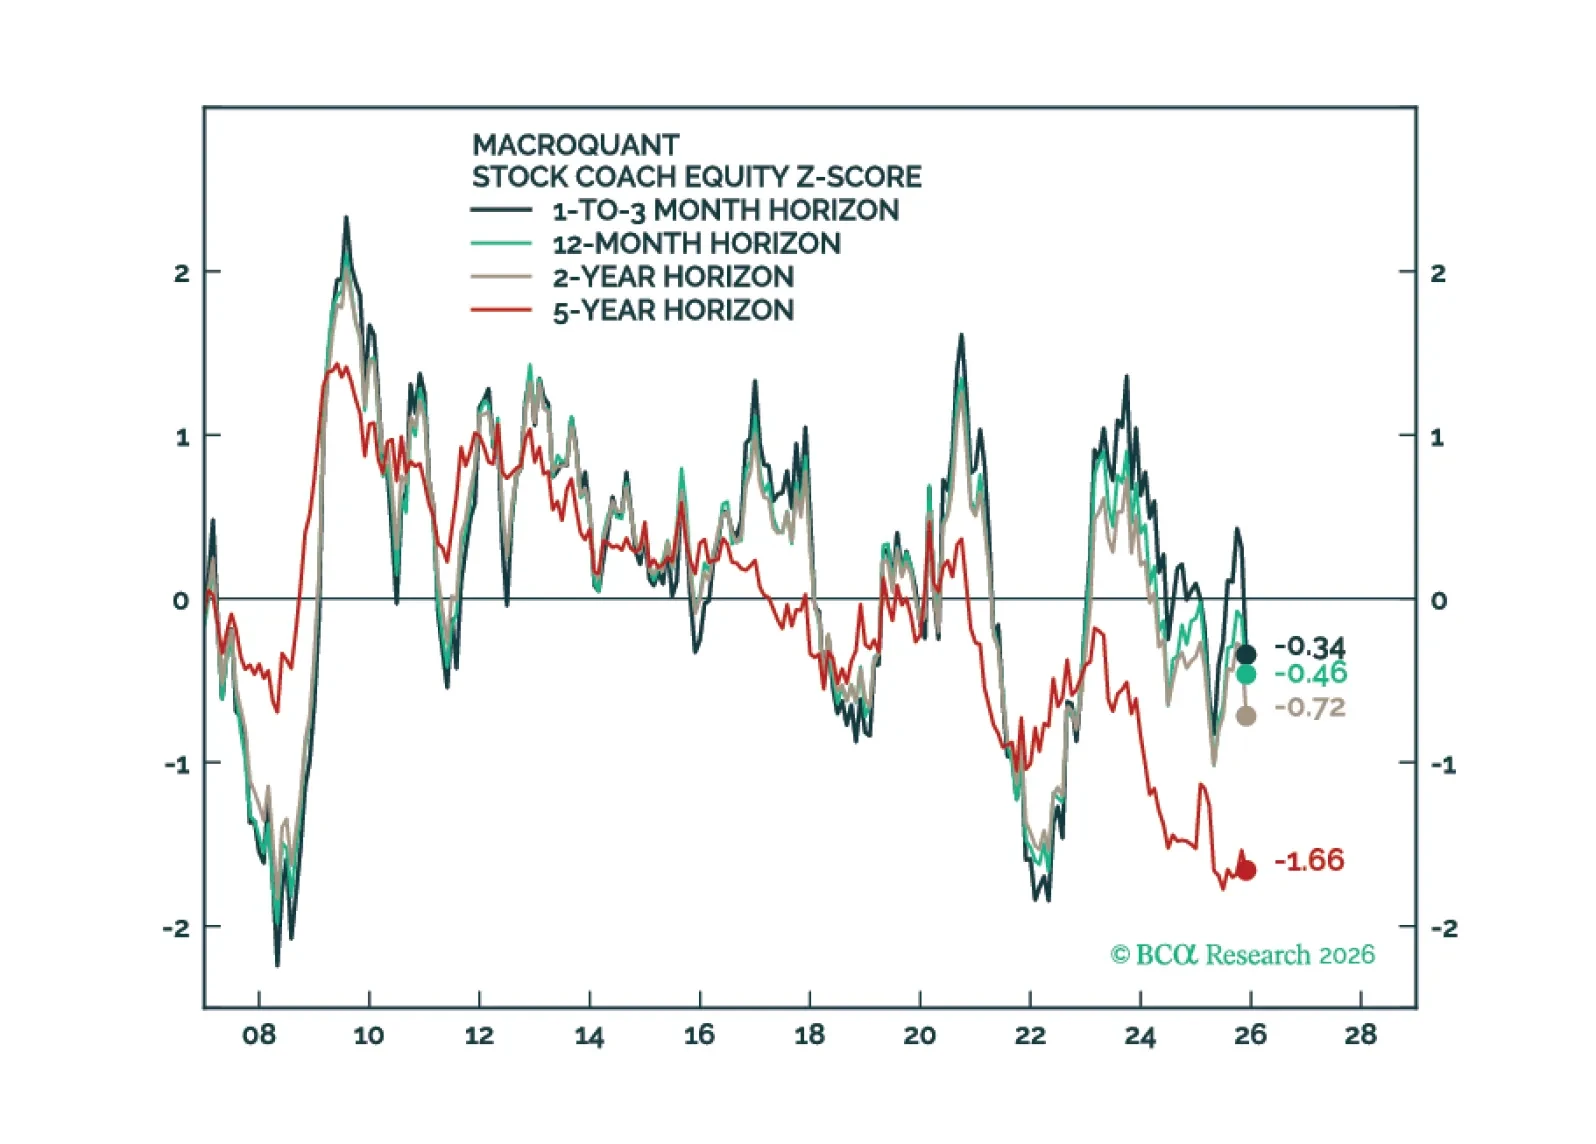
MacroQuant ha rebajado la calificación de las acciones a infraponderadas, favorece una postura de duración inferior al índice de referencia en carteras de renta fija, sigue siendo pesimista respecto al dólar estadounidense y continúa siendo optimista respecto al oro.
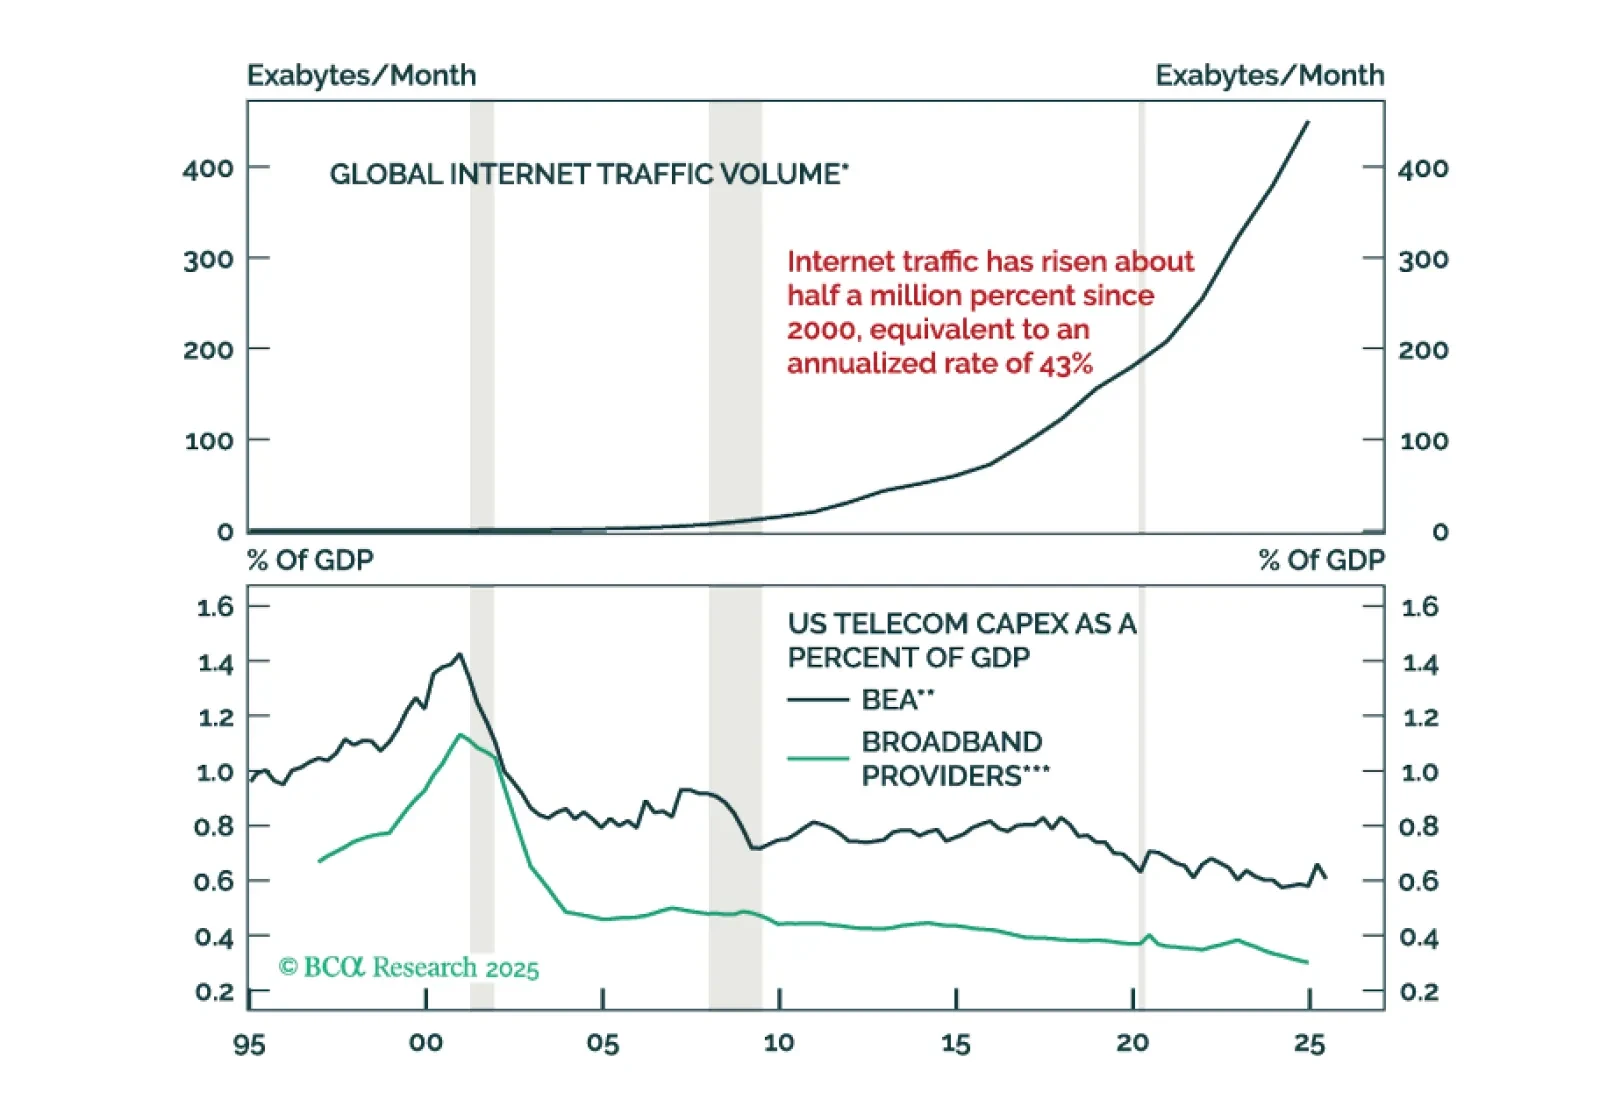
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.