Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Russia

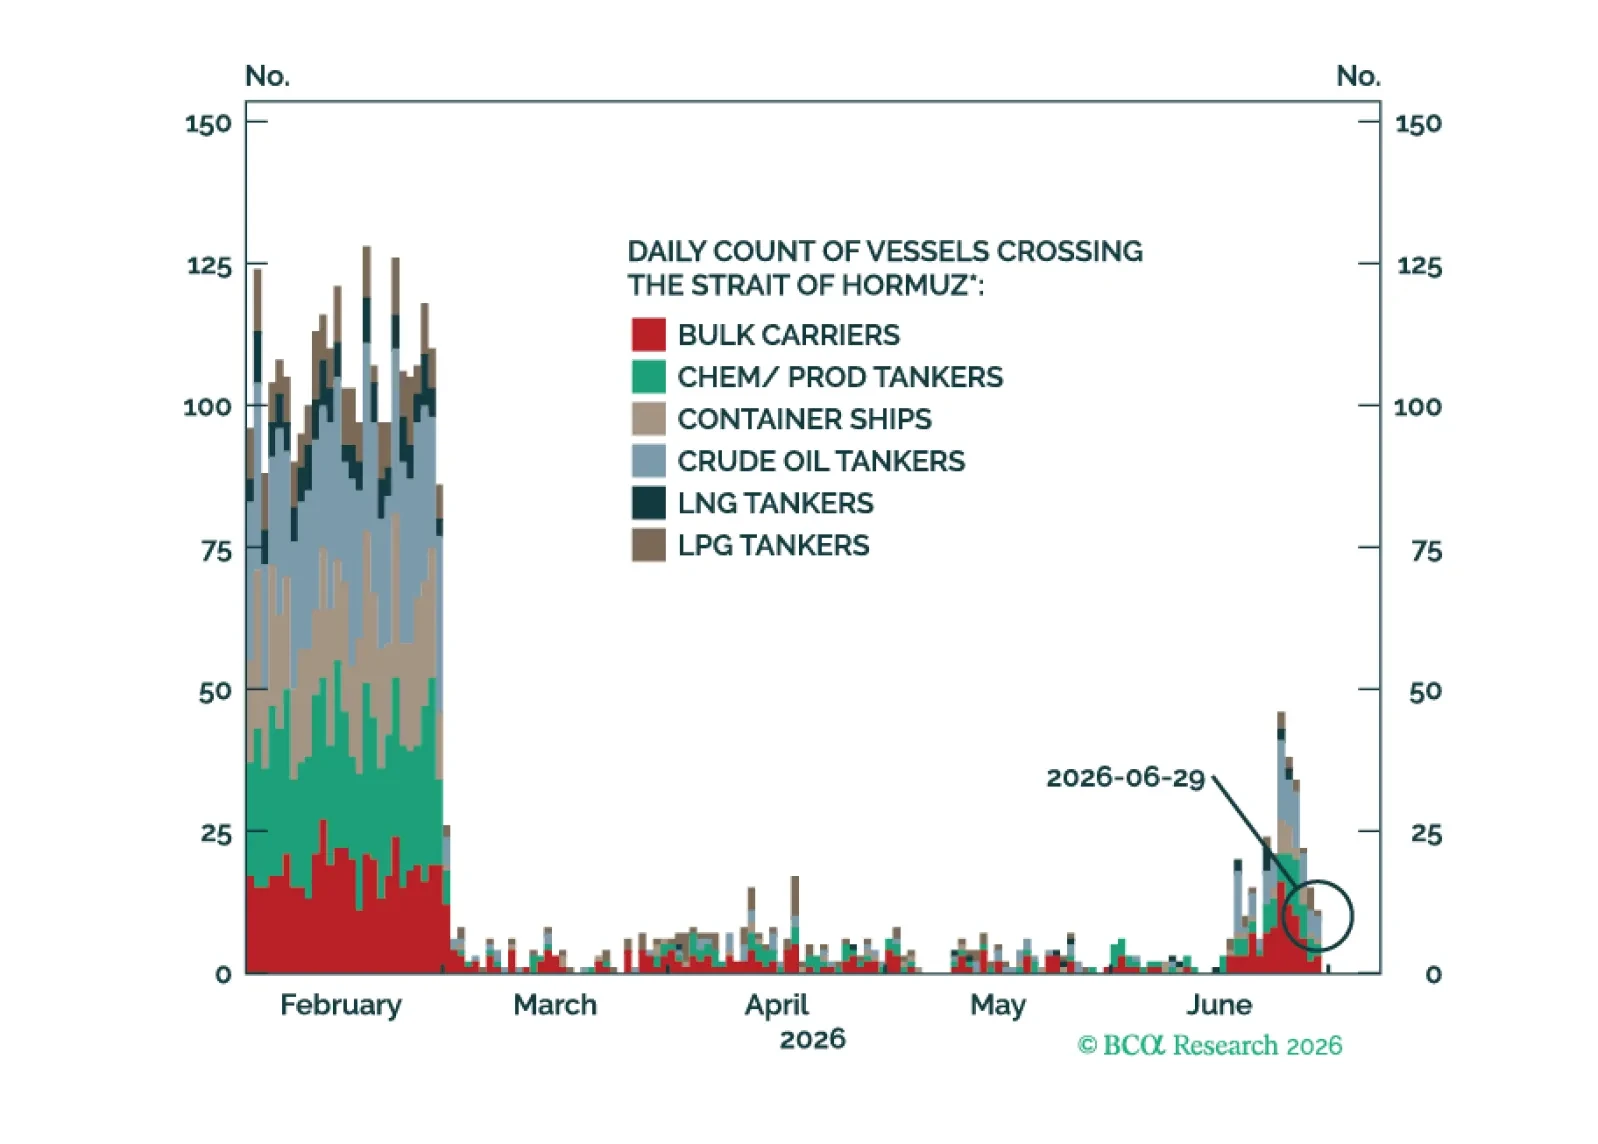
El riesgo geopolítico podría desplazarse hacia Rusia/Ucrania en el Q3, mientras que el Oriente Medio podría reavivarse en el Q4. 
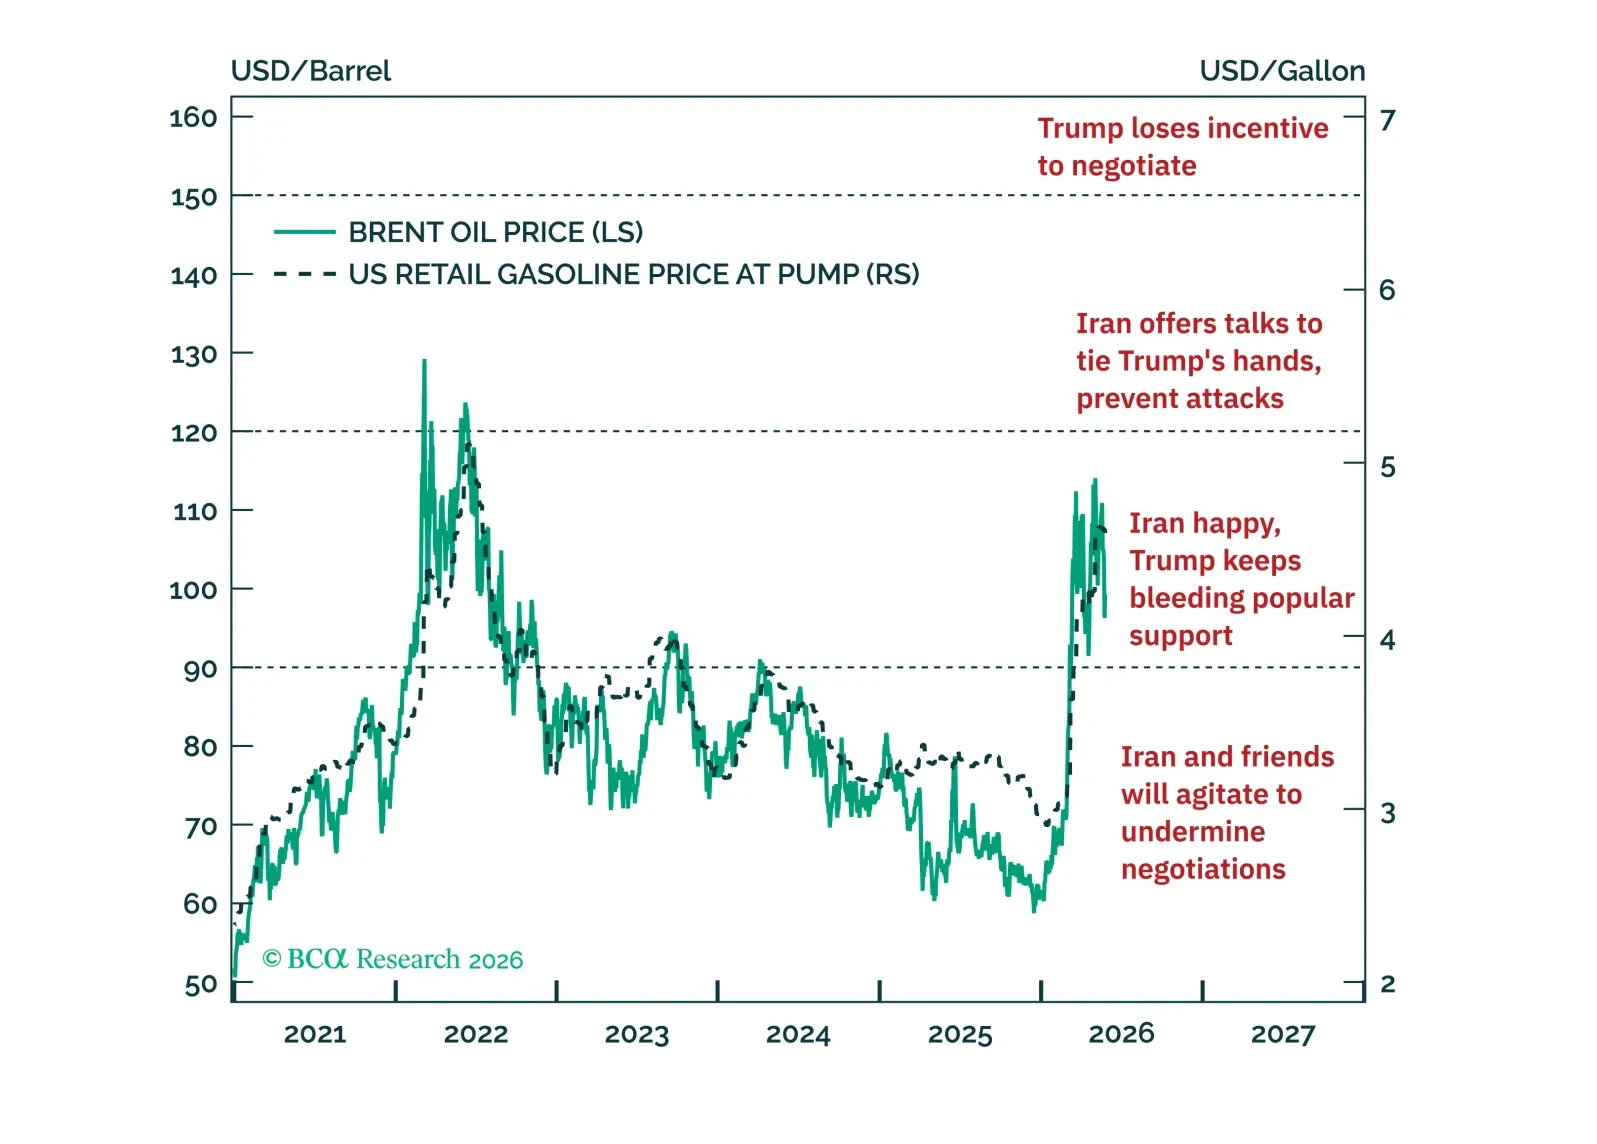
Las probabilidades de un acuerdo a corto plazo entre EE. UU. e Irán han aumentado ligeramente, pero las probabilidades de una provocación rusa que divida a la OTAN también han aumentado. 
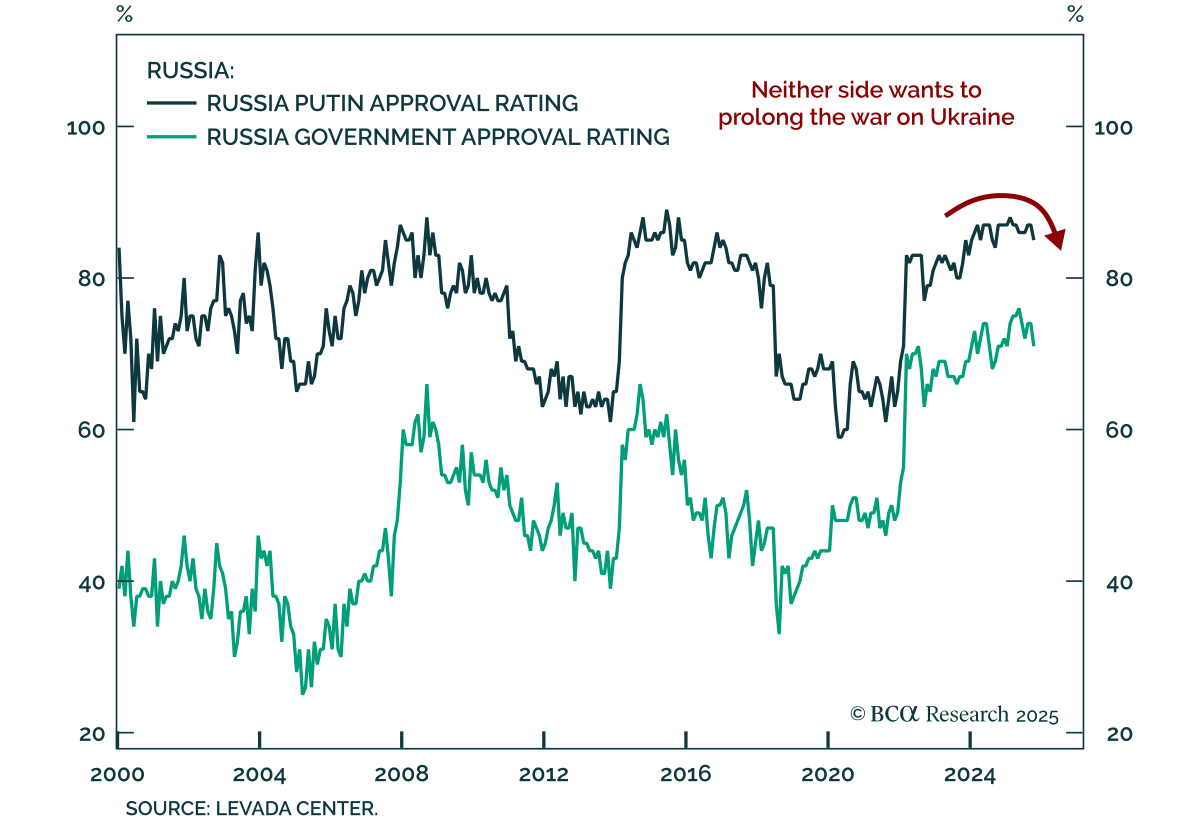
Las negociaciones de paz tras bastidores en Ucrania sugieren mayores probabilidades de un alto el fuego, lo que plantea riesgos a la baja para las acciones de defensa europeas. A pesar del rechazo público del Presidente Zelensky a la propuesta, las…
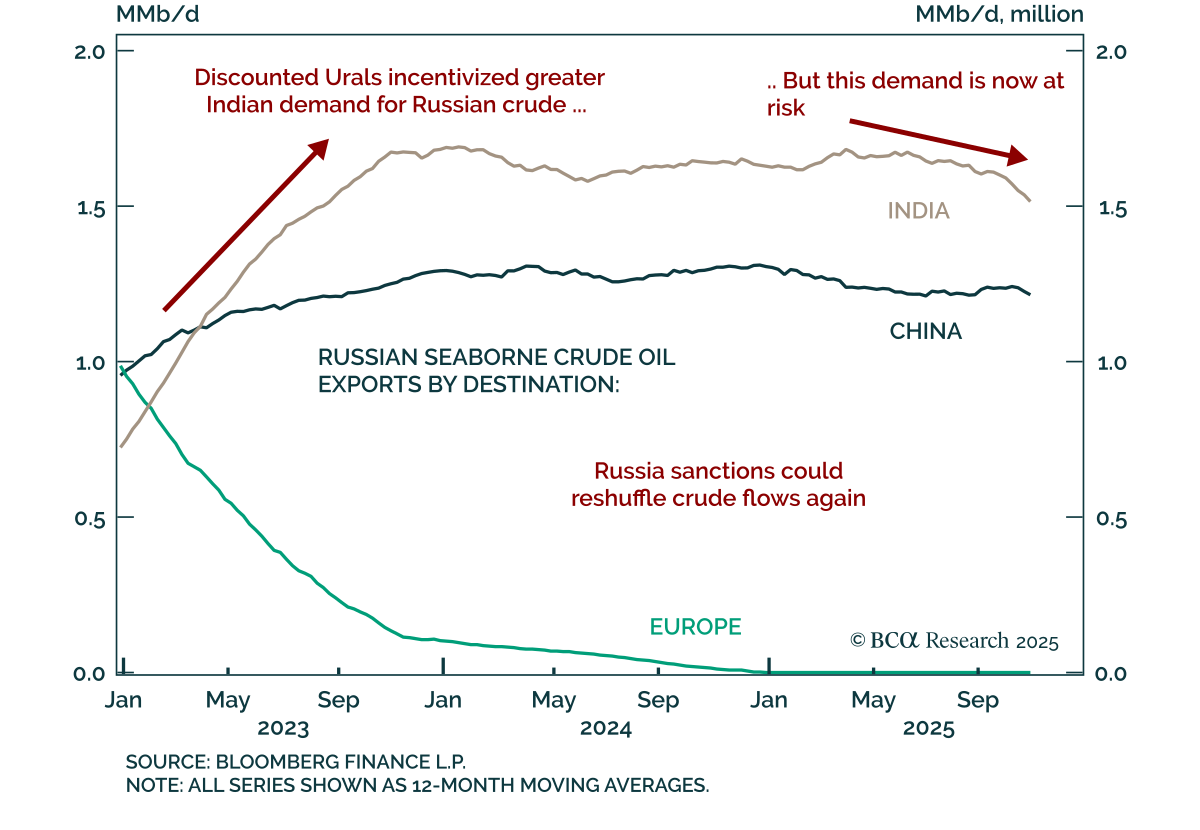
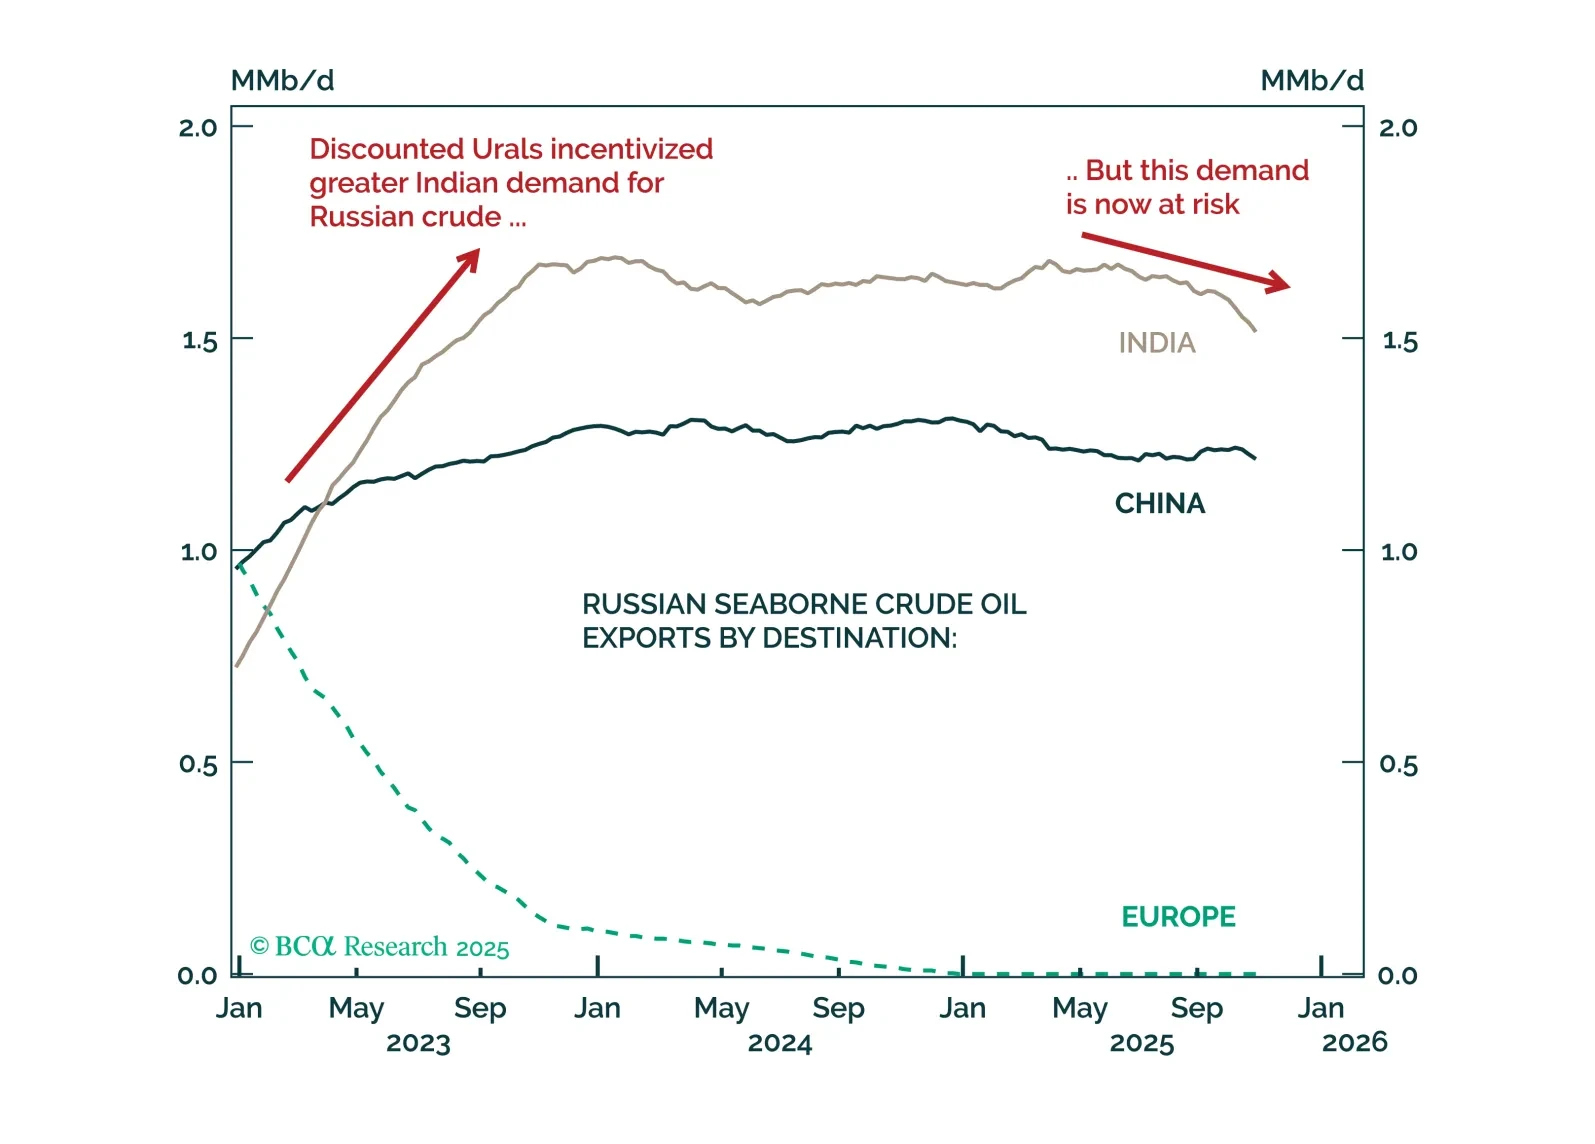
Sanciones al Petróleo de Rusia: No Cambian el Juego Sanciones al Petróleo de Rusia: No Cambian el Juego Nuestros estrategas de materias primas aconsejan mantener posiciones cortas en Brent, con un stop-loss en $73/bbl, ya que es poco probable que las…
Las restricciones de EE. UU. a las exportaciones de crudo ruso podrían interrumpir los suministros globales de petróleo y los flujos comerciales a corto plazo. Sin embargo, es poco probable que tengan un impacto significativo en los precios del crudo durante un marco temporal cíclico. Mantente corto en Brent.

Reduce risk exposure in the very near term as President Trump's ceasefire effort falters, Russia tensions spike, and US-China trade prospects suffer.
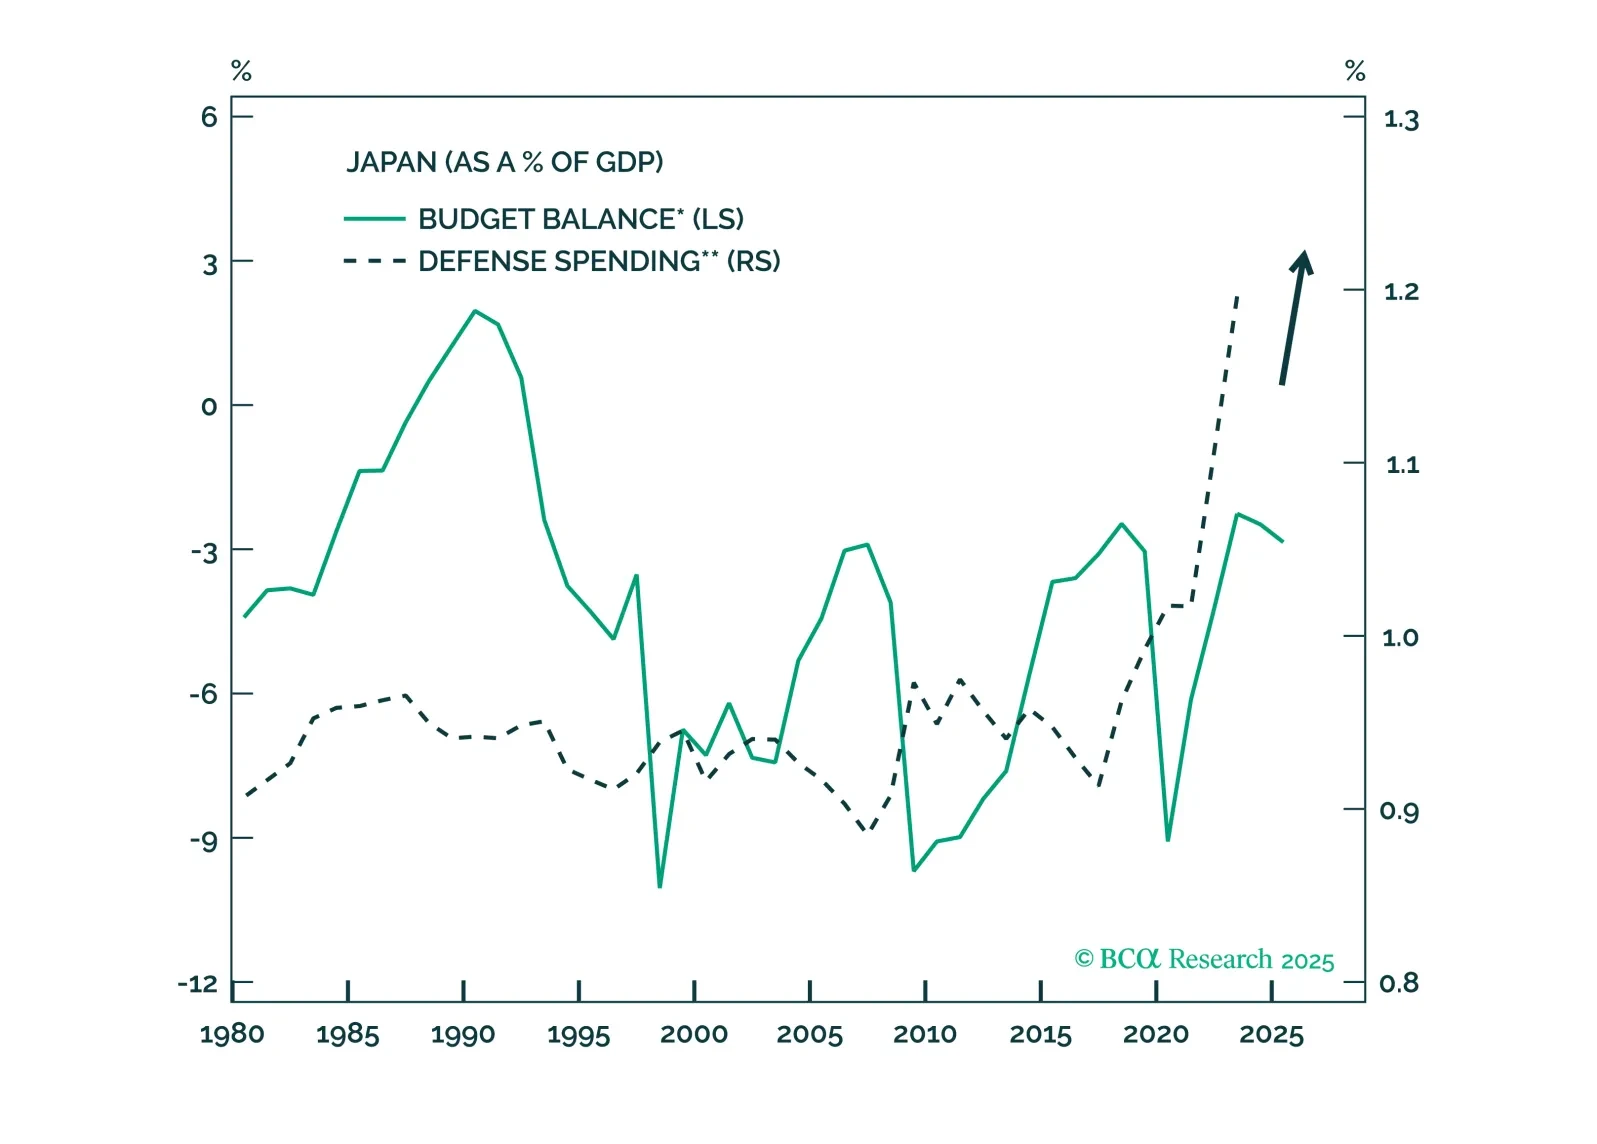
Un mundo de agitación política favorece los refugios seguros: compren yenes, mantengan sobreponderadas las acciones estadounidenses y eviten perseguir el frágil repunte en China. 
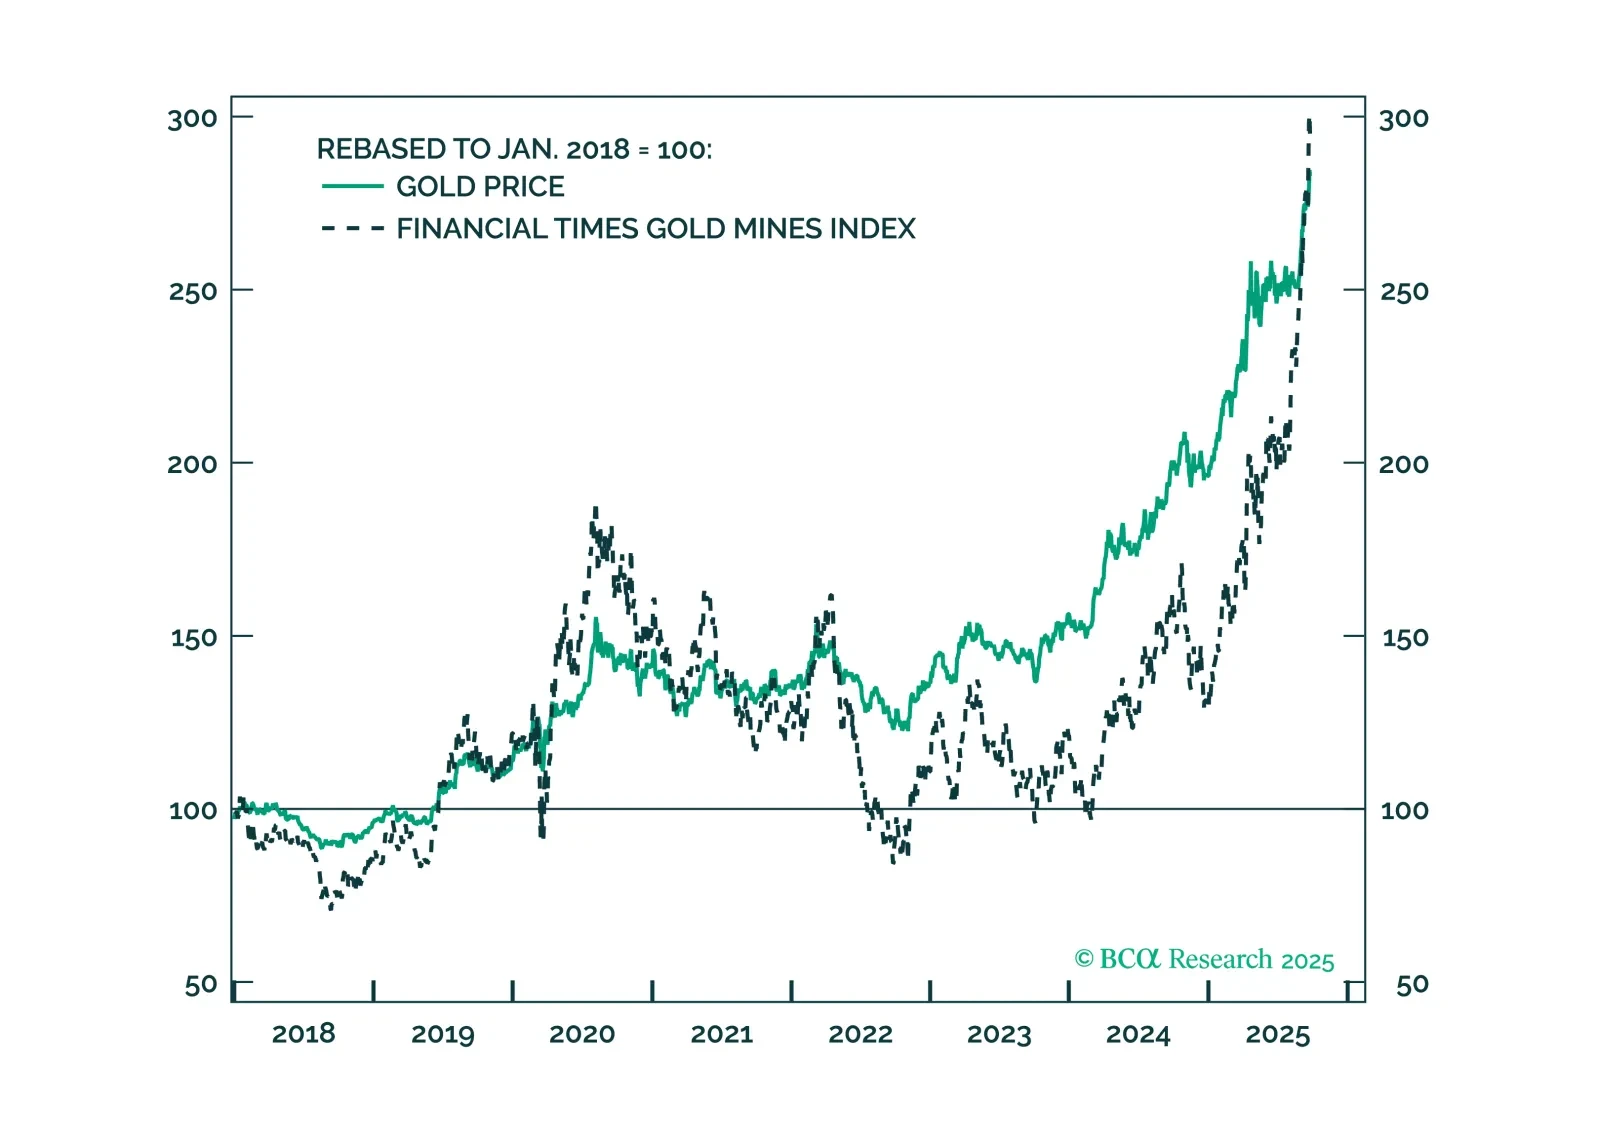
El aumento de los riesgos entre Rusia y la OTAN, las operaciones tácticas con petróleo/oro, sanciones más estrictas a Rusia (quizás también a China), el estímulo de China con un objetivo de crecimiento de ~5% y los controles en EE. UU. sobre las ambiciones de Trump definirán el cuarto trimestre. 
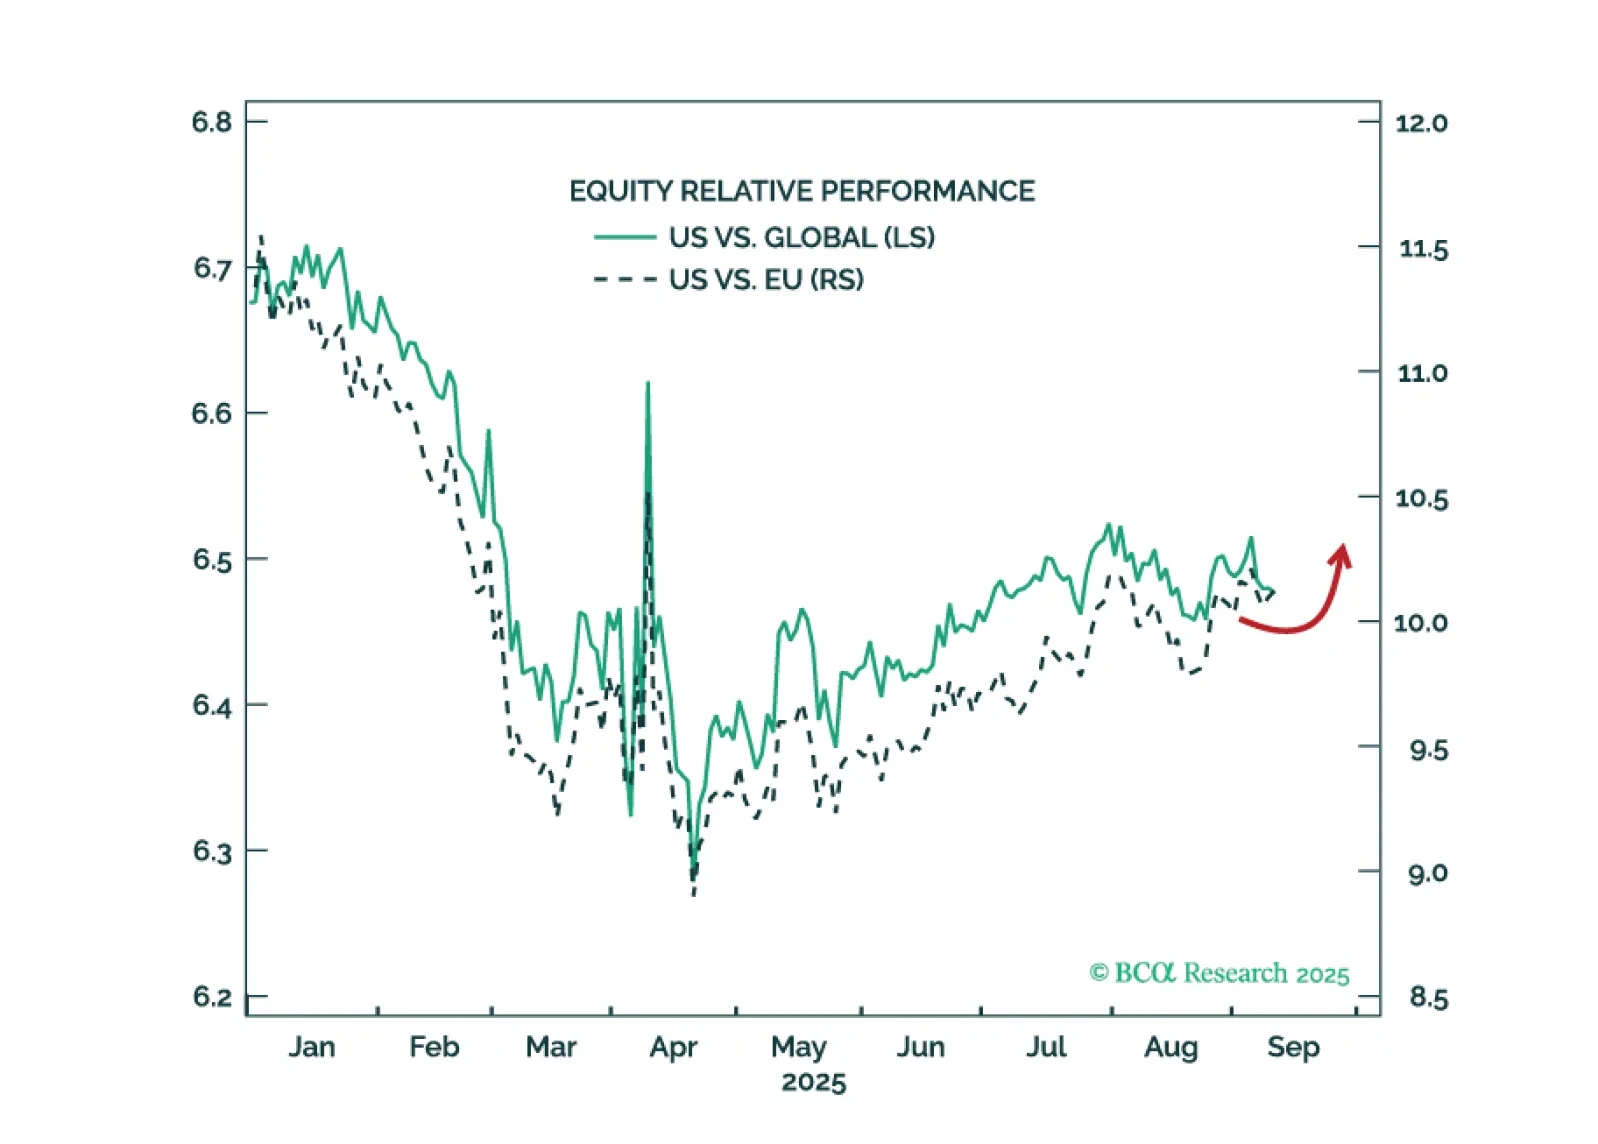
La obstinación de Rusia probablemente desencadenará una corrección a corto plazo en los mercados bursátiles globales al provocar sanciones más severas y descarrilar las conversaciones entre Estados Unidos y China. Pero las acciones de Israel no aumentan las probabilidades de un gran impacto petrolero.
Trump, la Fed, el bloque ruso-chino, Venezuela y Francia están experimentando desarrollos que implican algunas opiniones tácticas contrarias: largo en USD, sobreponderar EE. UU. frente a Europa, sobreponderar Europa frente a China y corto en petróleo.