Recession-Hard/Soft Landing
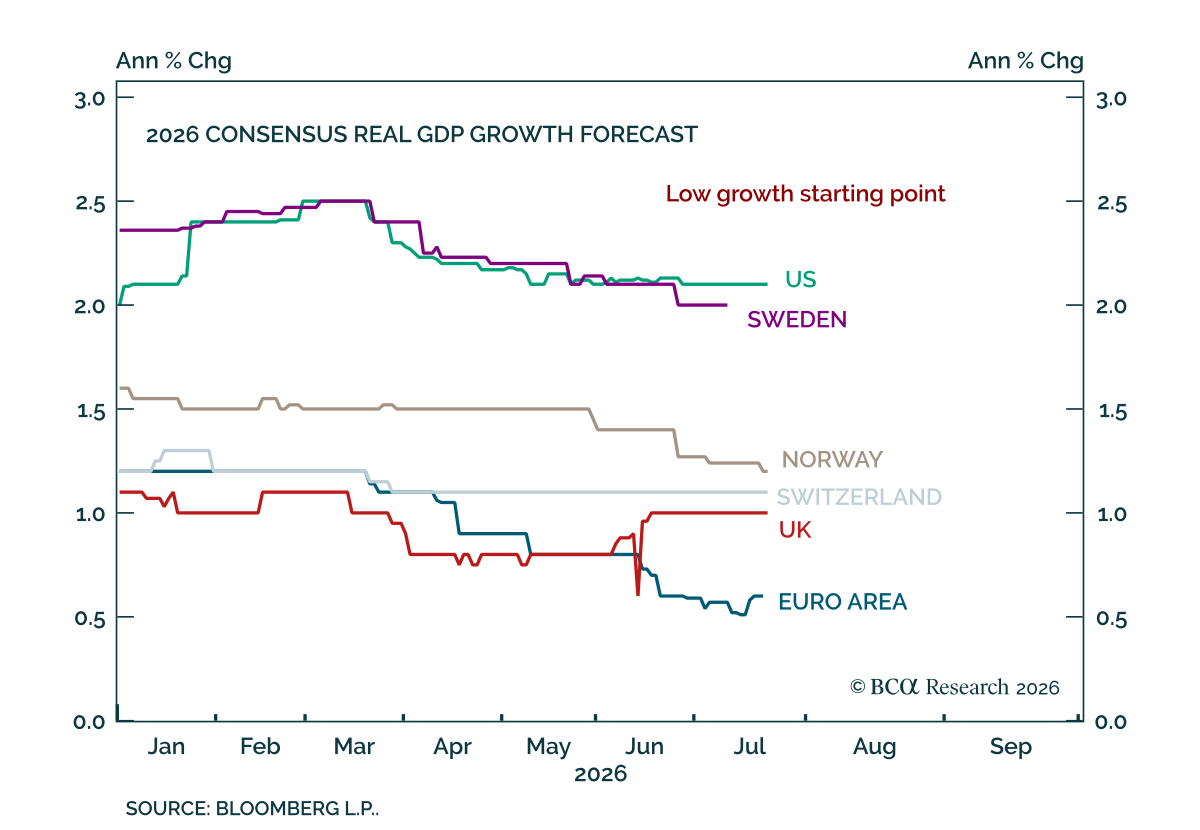
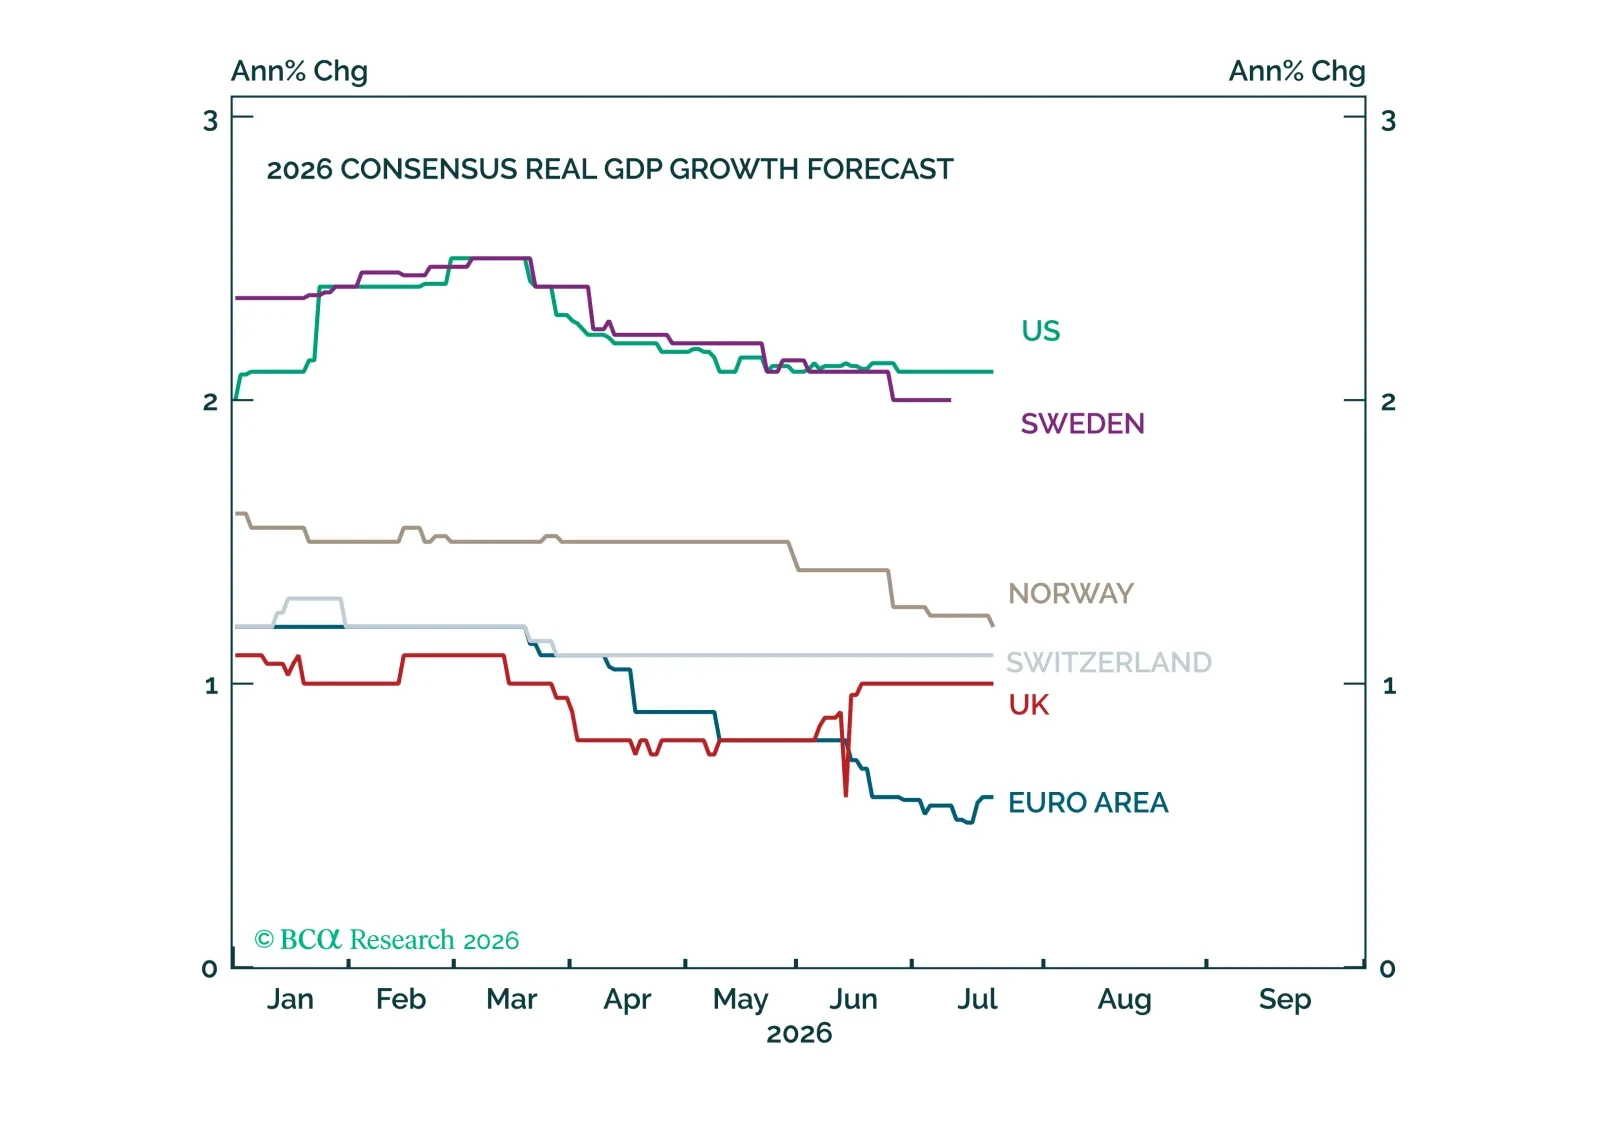
Europa se enfrenta a un difícil panorama macroeconómico, pero la probabilidad de que caiga en recesión sigue en un delicado equilibrio. Presentamos dos perspectivas antes de convertirlas en implicaciones para la inversión.
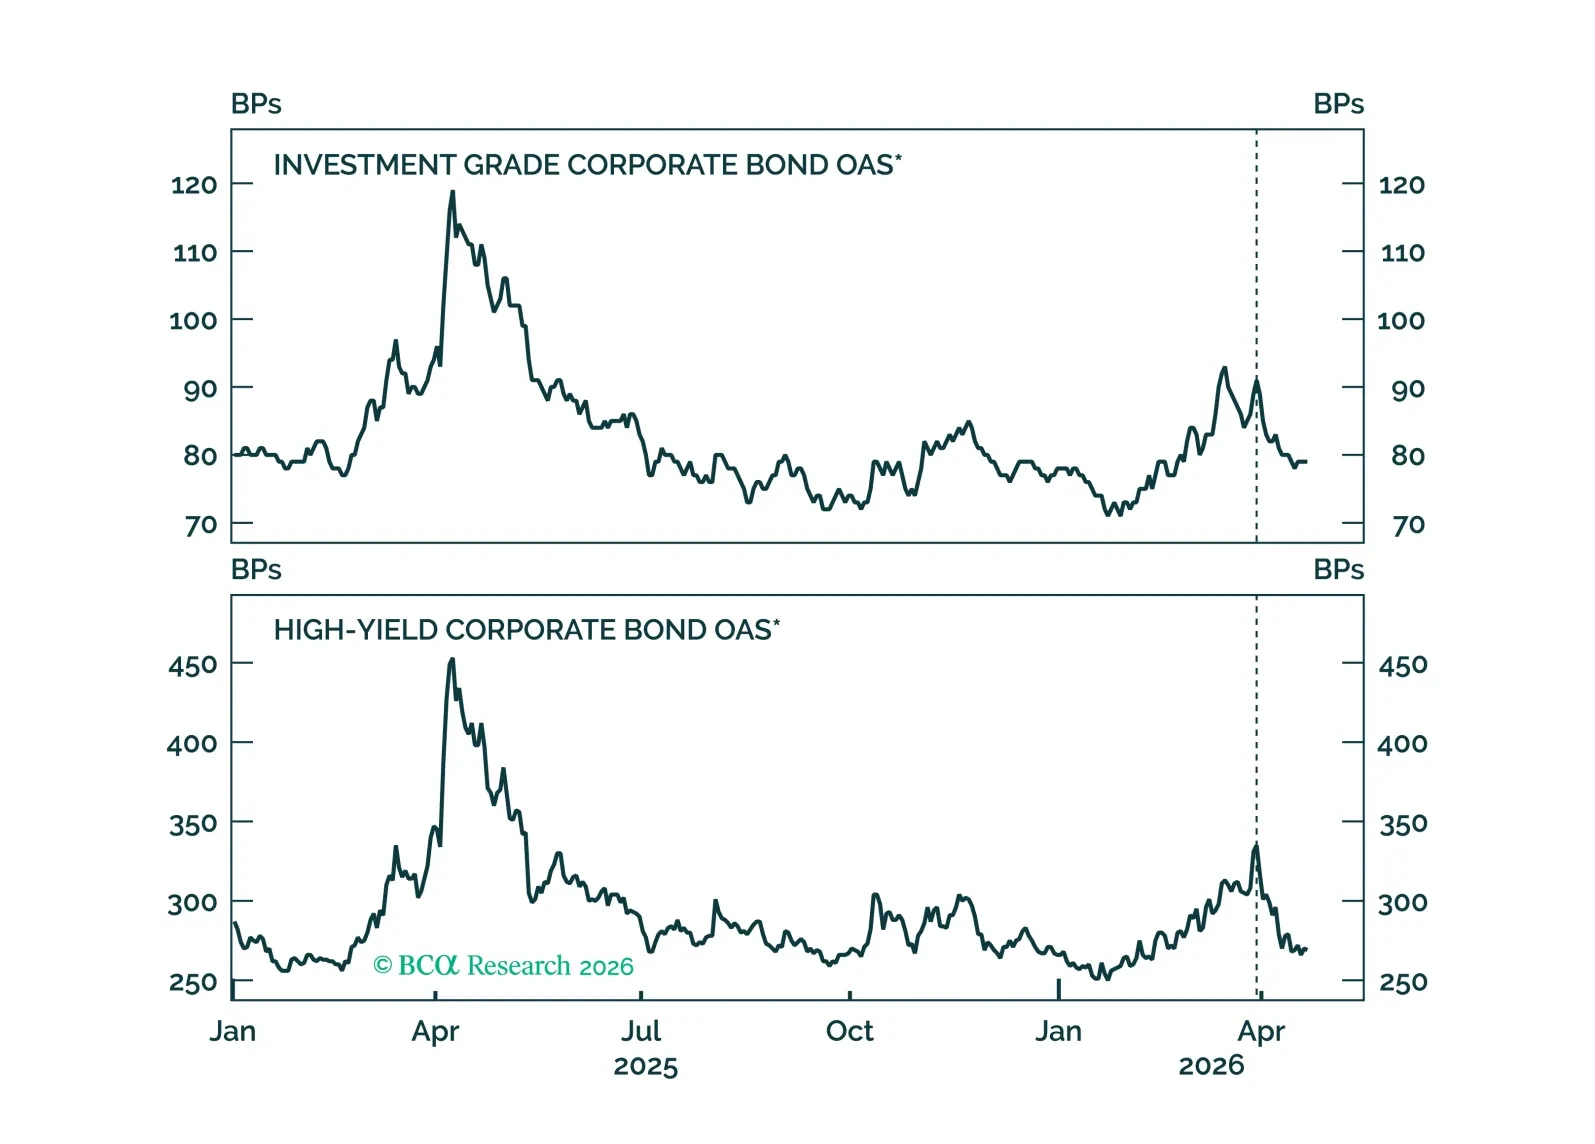
Recomendamos aumentar la exposición a productos de spread a medida que la economía de EE. UU. vuelve a un régimen de baja volatilidad de tipos de interés.
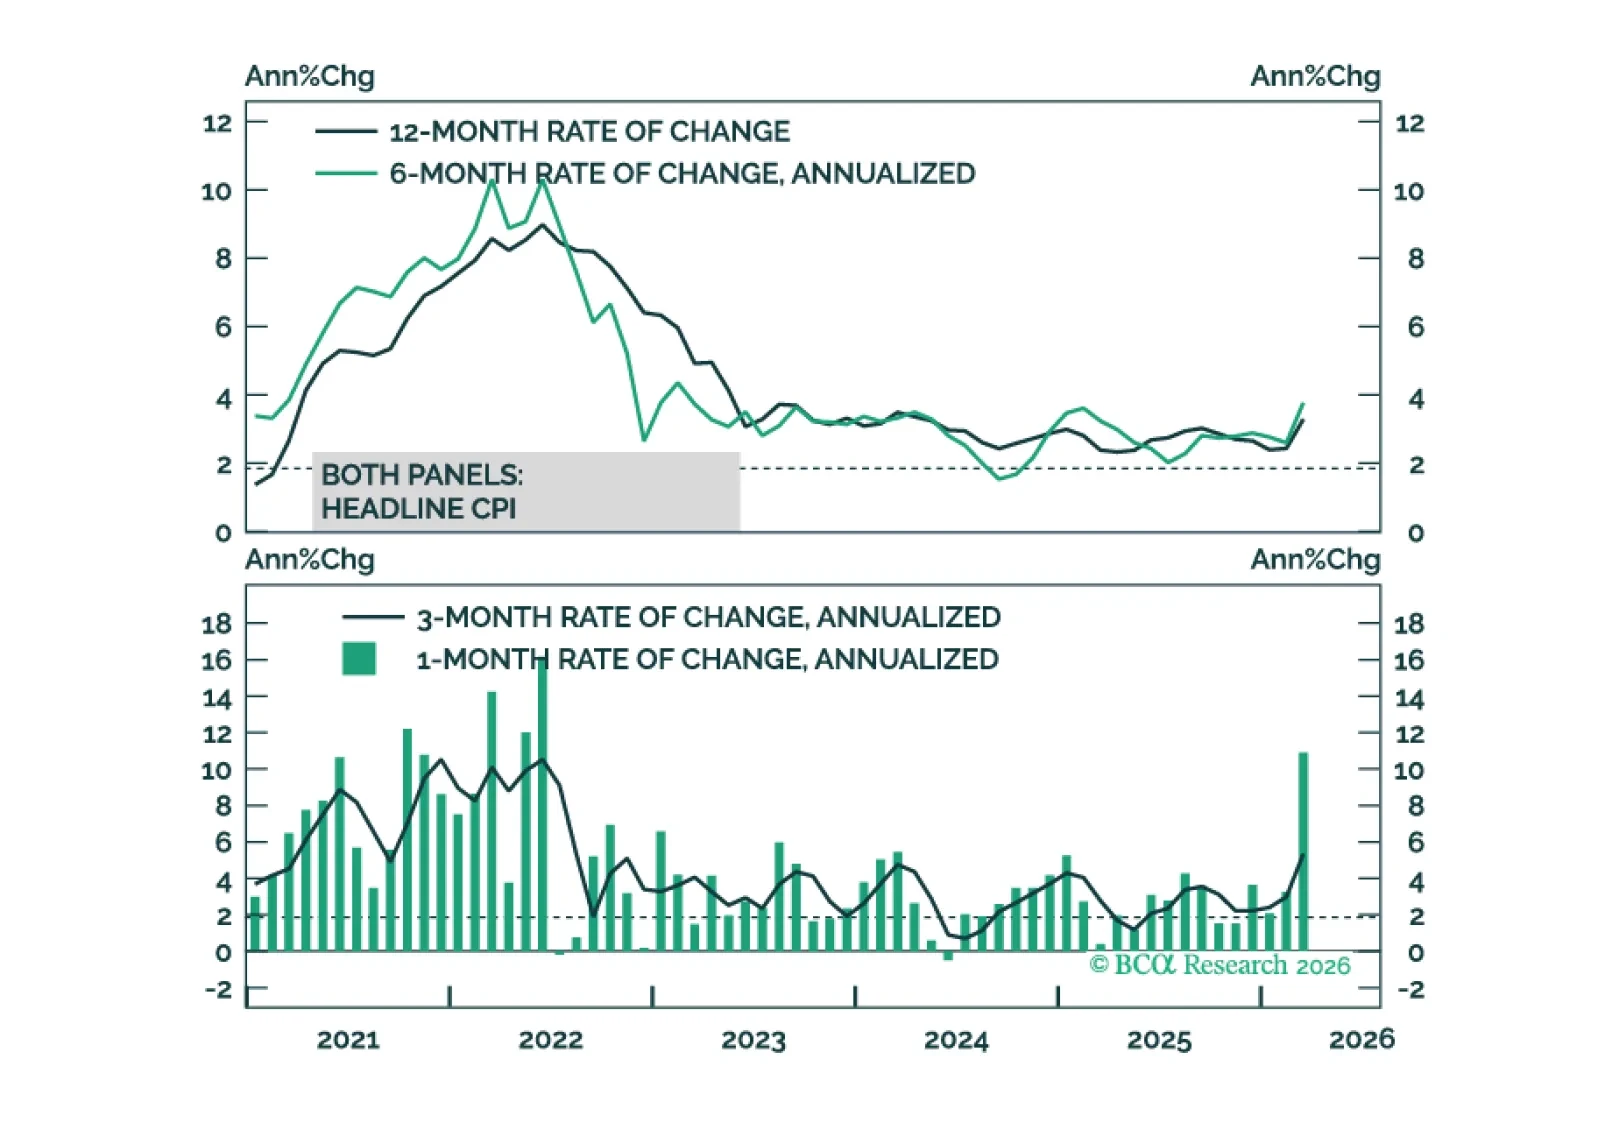
La tendencia subyacente de la inflación se dirigía a la baja antes de la guerra con Irán. Esto hace que el reciente repunte de los rendimientos de los bonos parezca una atractiva oportunidad de compra.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
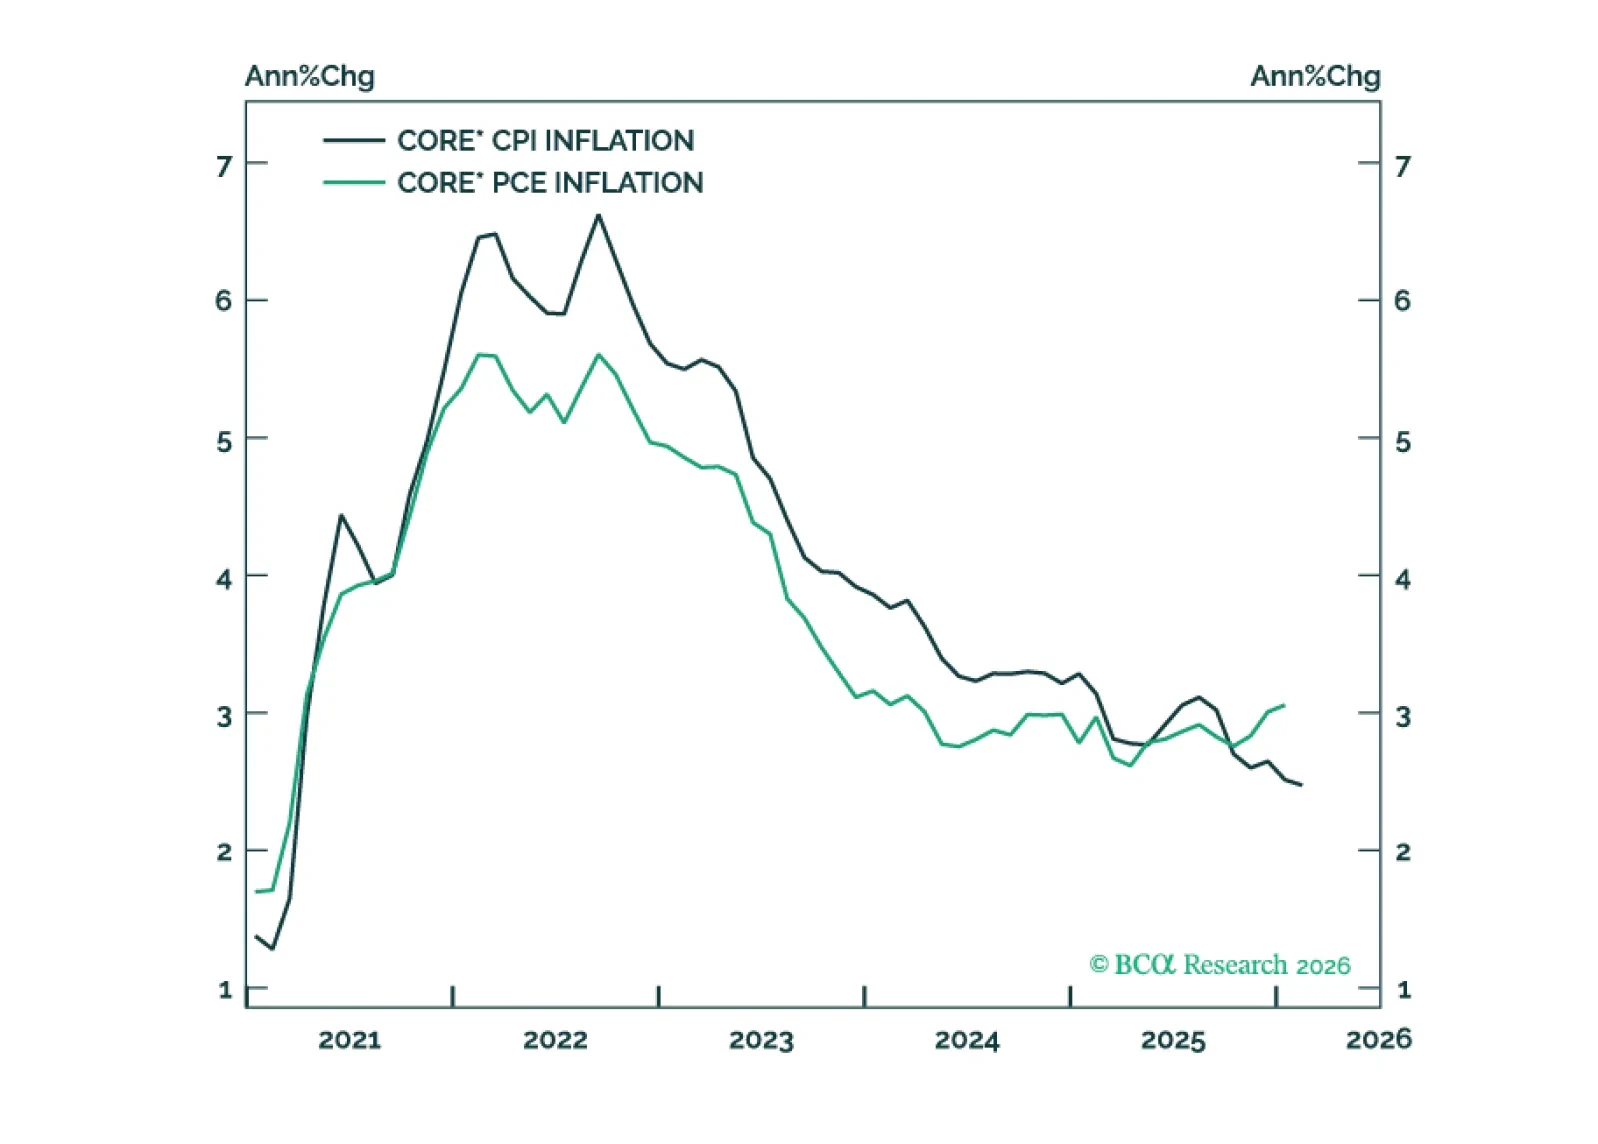
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.
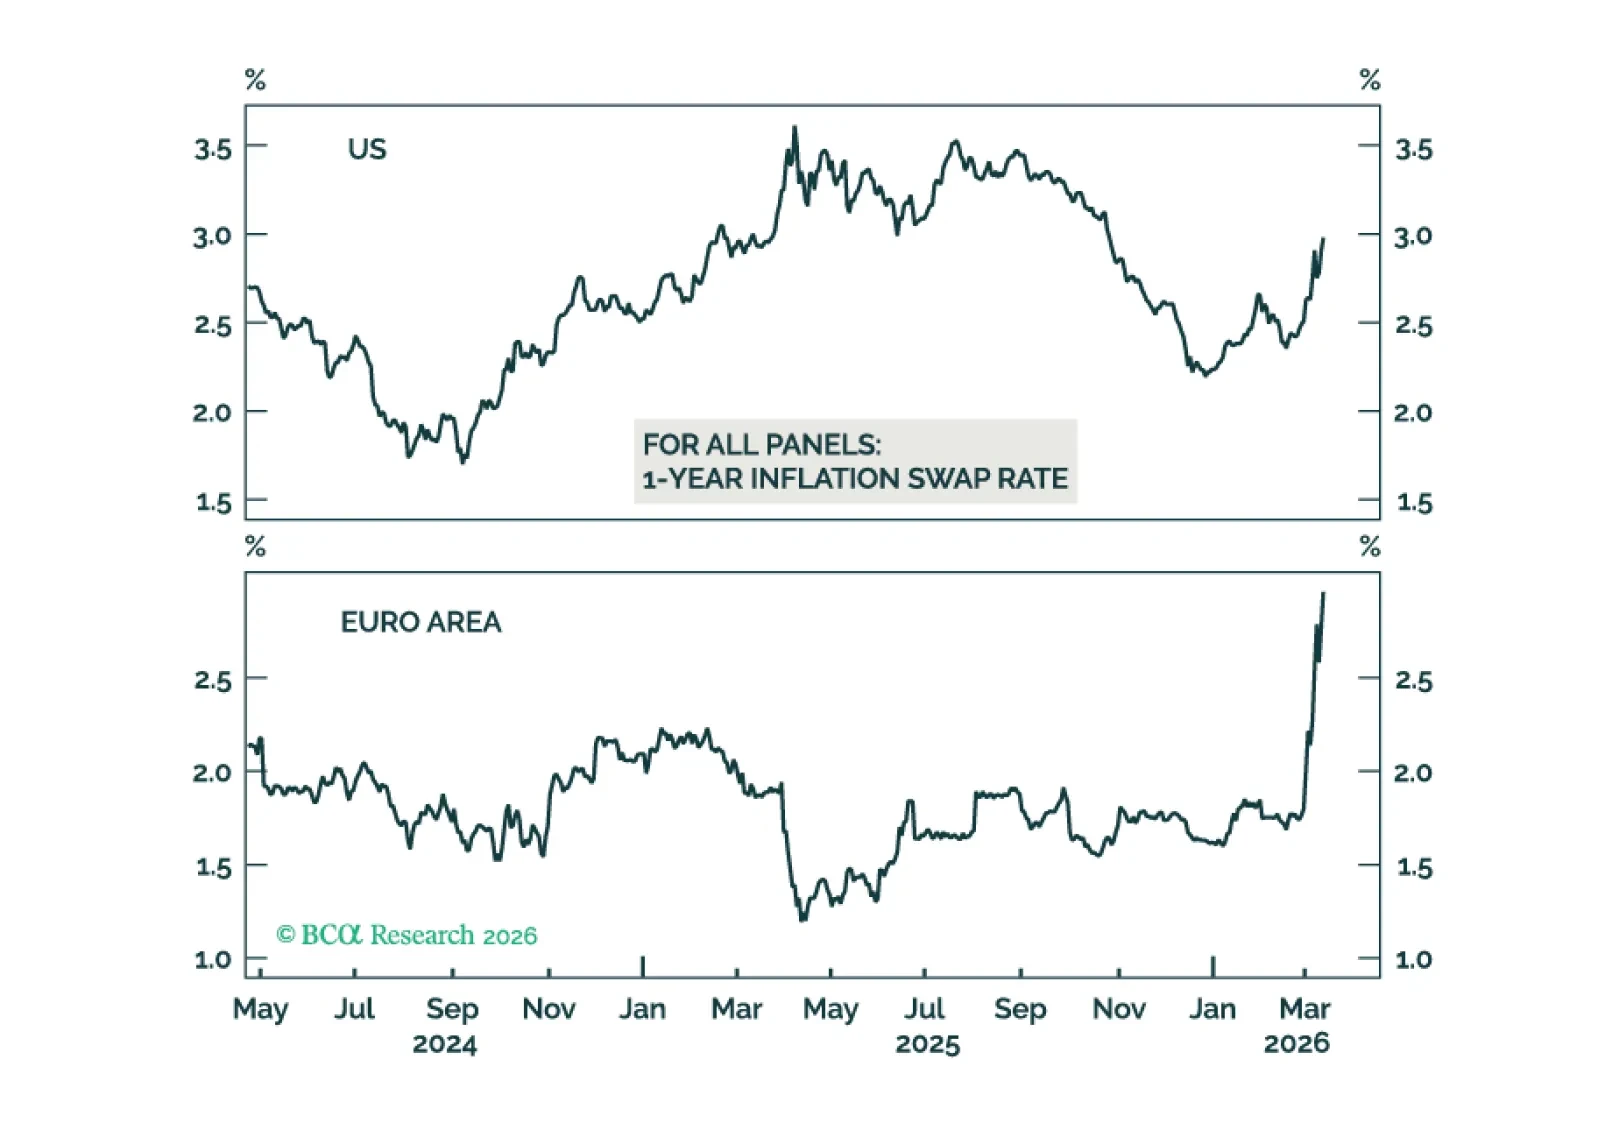
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.
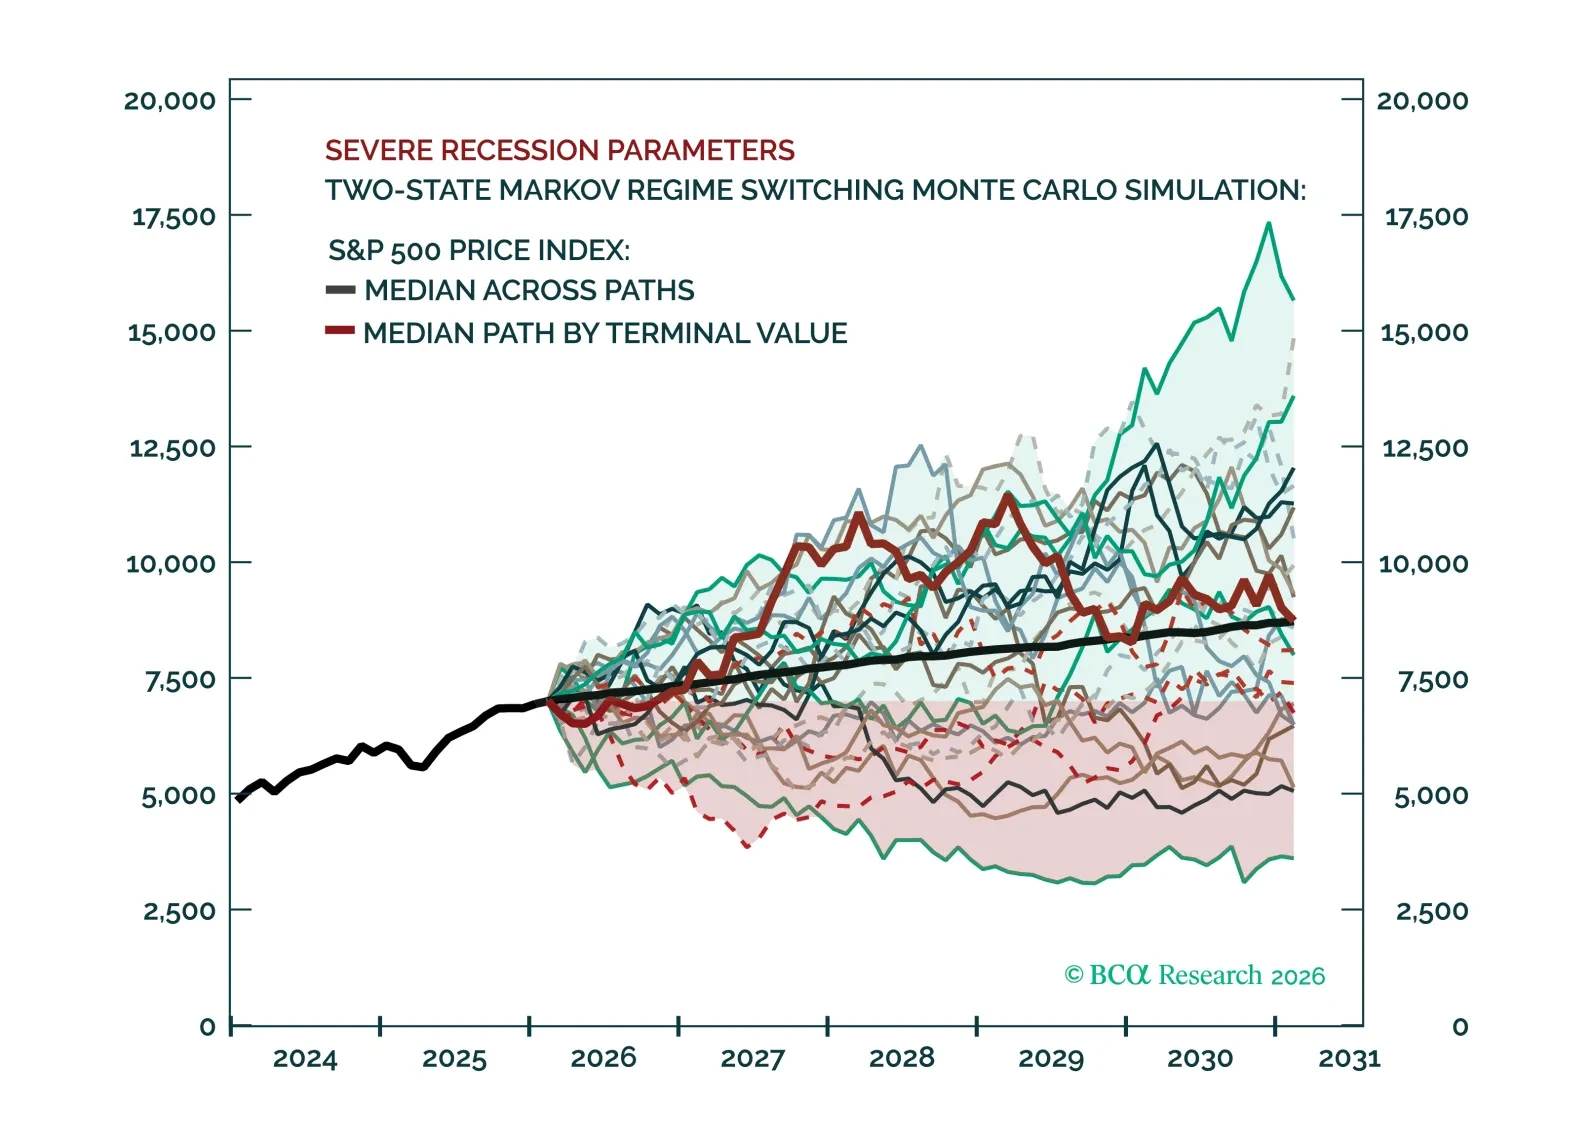
Las recesiones son inevitables pero impredecibles. Si bien las ganancias impulsan el rendimiento accionario a largo plazo a lo largo del ciclo, en los puntos de inflexión los fundamentales siguen una secuencia predecible: primero se contraen los múltiplos, luego los precios y después las ganancias. Las recesiones pueden cambiar el liderazgo sectorial, pero las simulaciones muestran que el potencial alcista a nivel de índice a medio plazo permanece intacto, a menos que las recesiones futuras sean materialmente más severas que las de la historia.
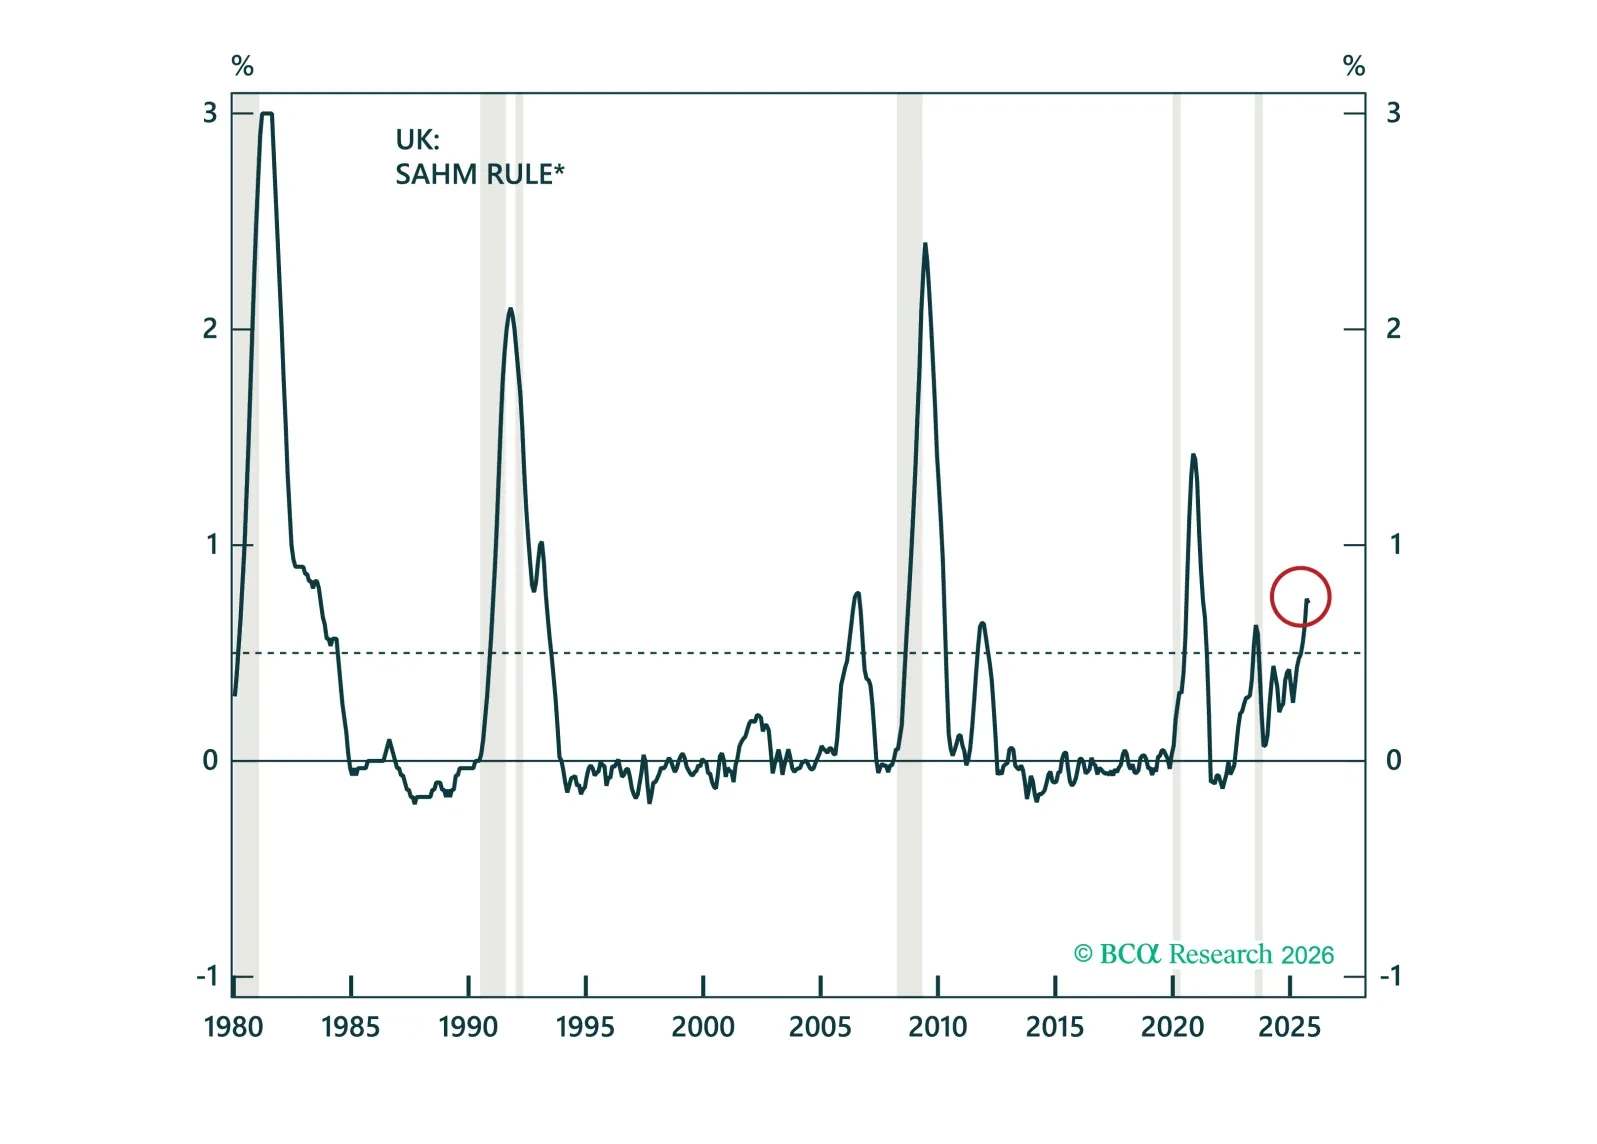
Los riesgos de recesión en el Reino Unido están claramente aumentando. En este informe especial desglosamos por qué el deterioro del mercado laboral, la caída del crecimiento salarial y la normalización de la inflación respaldan recortes más profundos del BoE en el futuro. A continuación, analizamos cómo posicionarse en gilts, la libra y las acciones del Reino Unido.
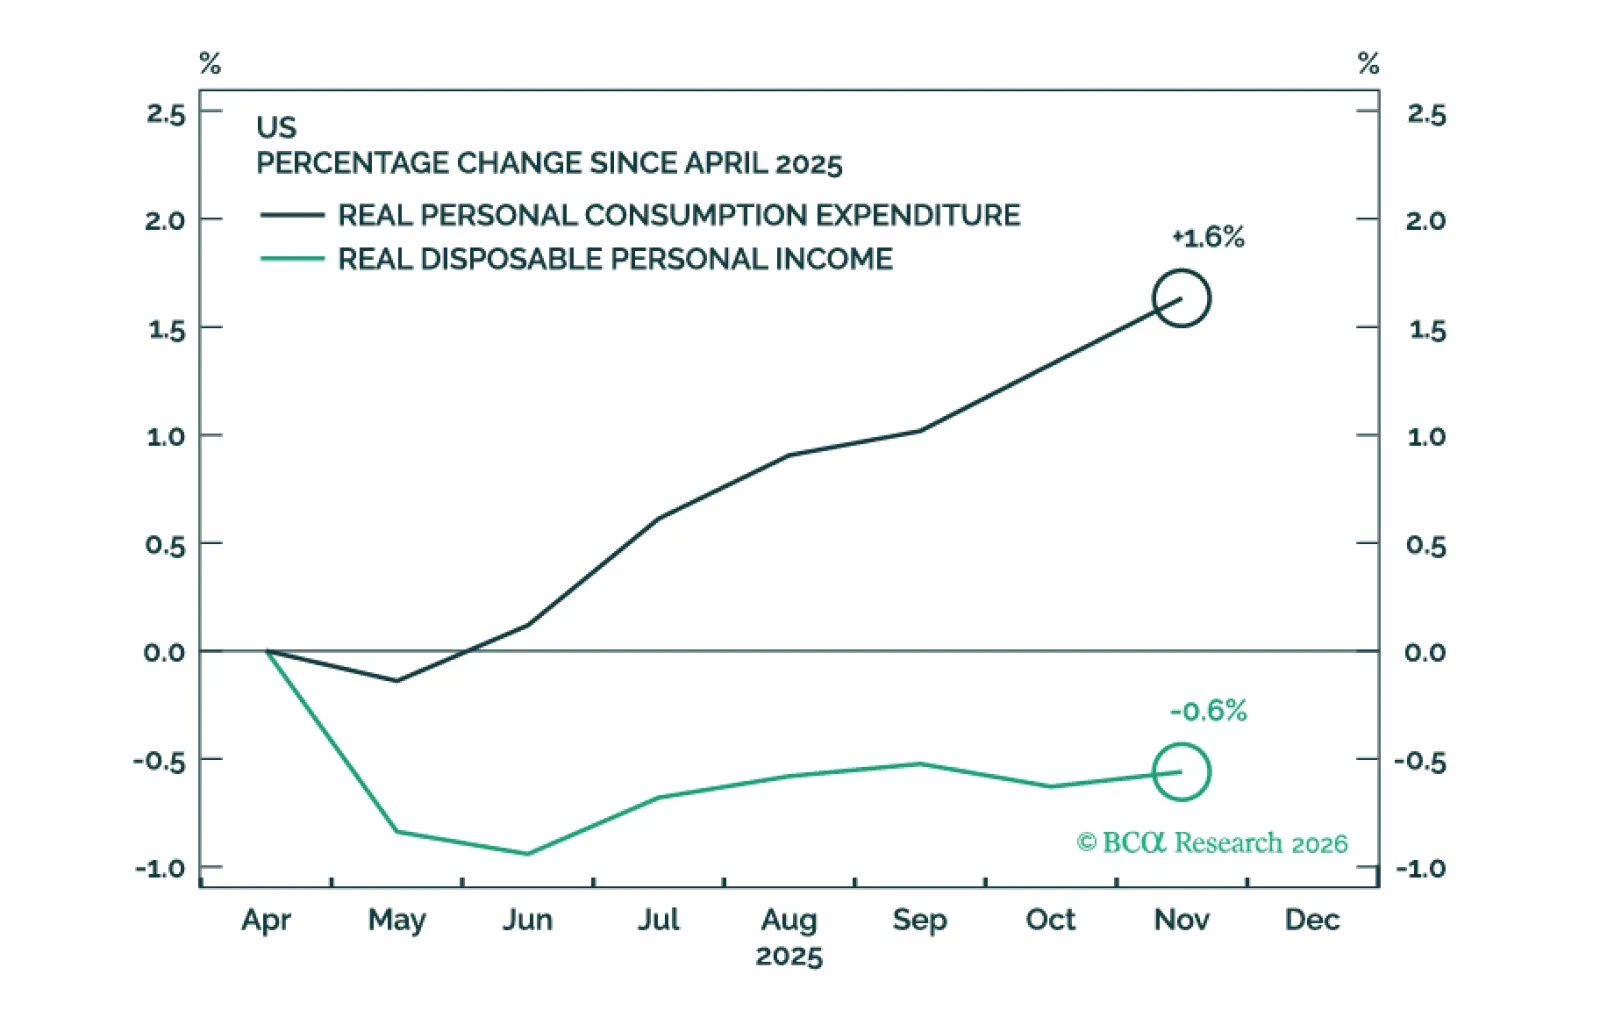
Los datos económicos recientes han sido razonablemente sólidos. Reduciremos nuestra probabilidad de recesión a 12 meses en Estados Unidos al 40% desde el 50% si la Corte Suprema anula los aranceles del Presidente Trump. Esto llevaría nuestro objetivo de precio para el S&P 500 al cierre de 2026, ponderado por escenarios, a 6375 desde 6200.