Oriente Medio
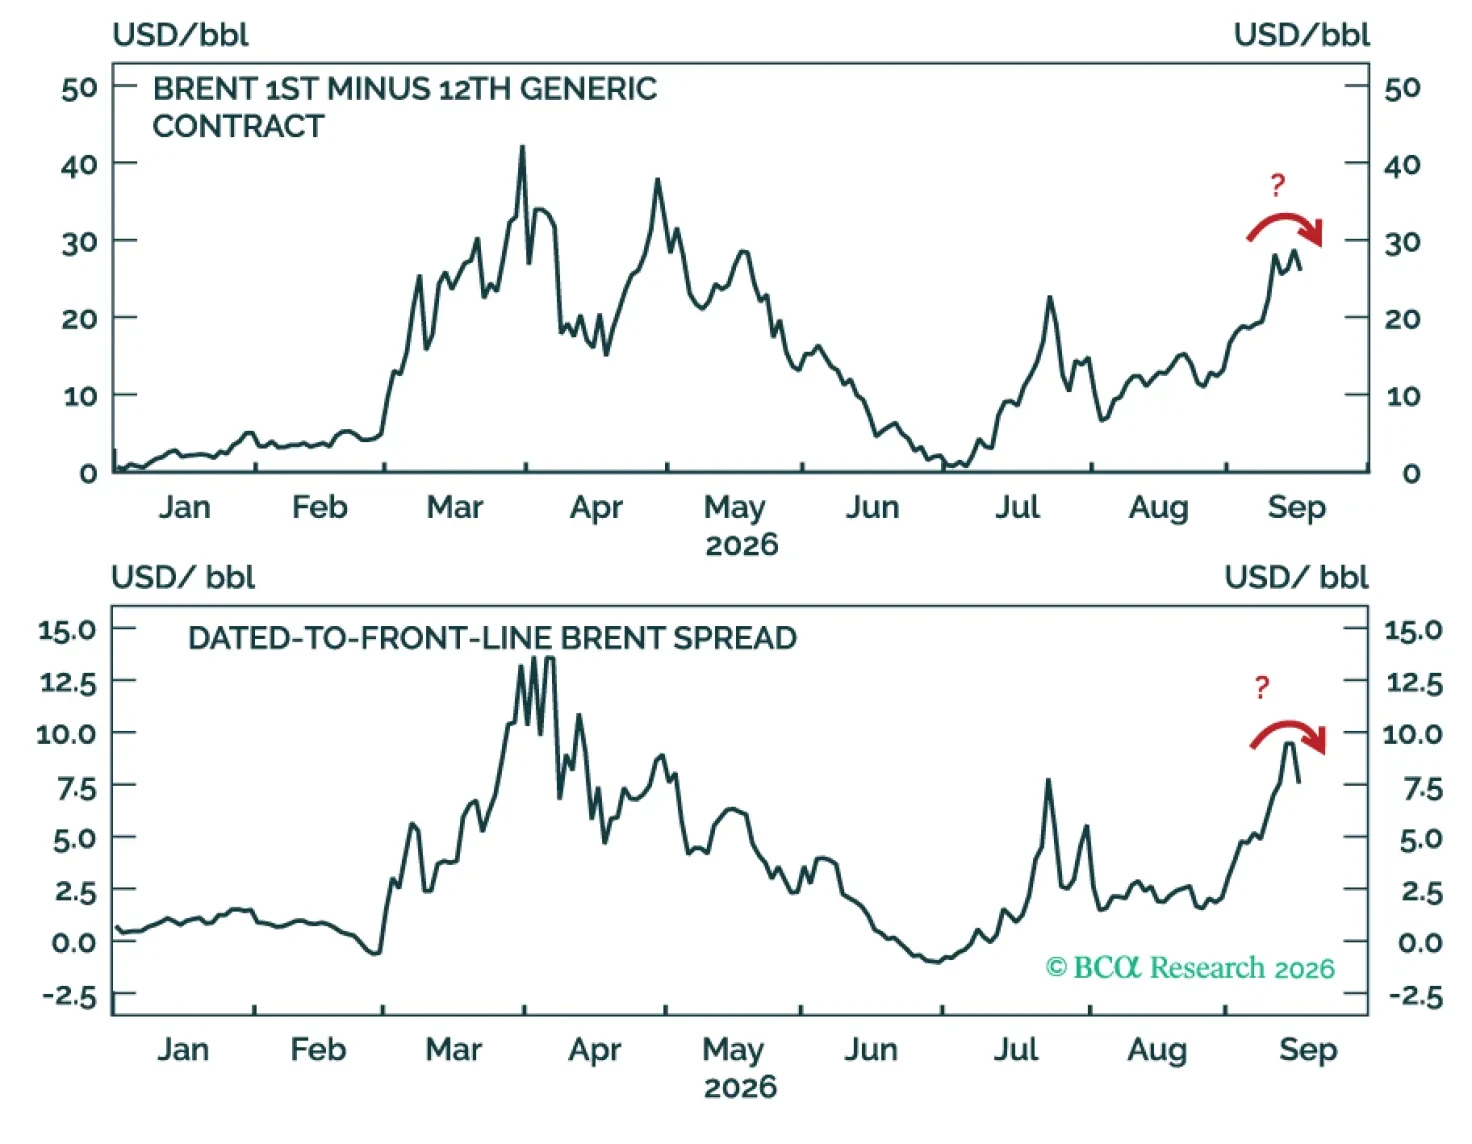
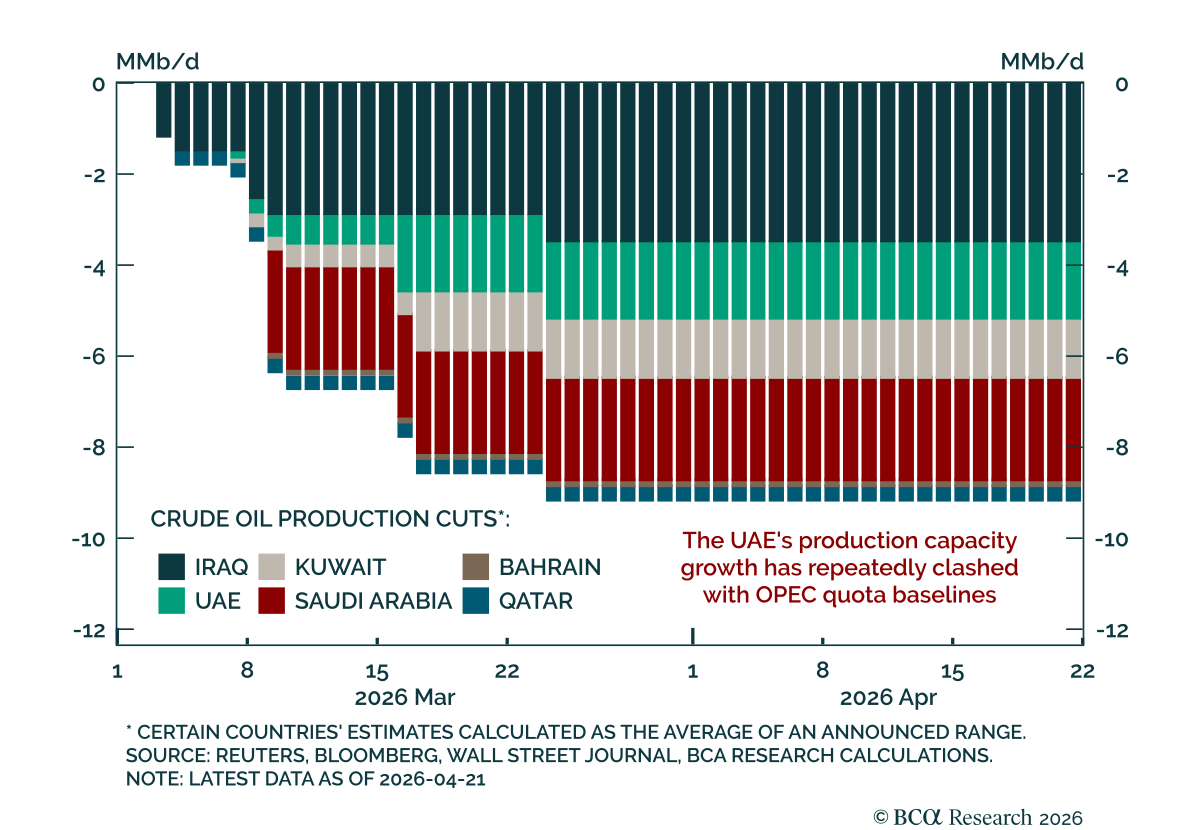
Los recientes acontecimientos en el mercado petrolero exponen los límites de los mecanismos de ajuste que han amortiguado al mercado mundial desde que comenzó el cierre de Hormuz. Afortunadamente, los tránsitos oscuros de Hormuz se han convertido en el amortiguador de choques dominante en los últimos meses, y el aumento de los flujos debería ayudar a mitigar la última interrupción del suministro en adelante.
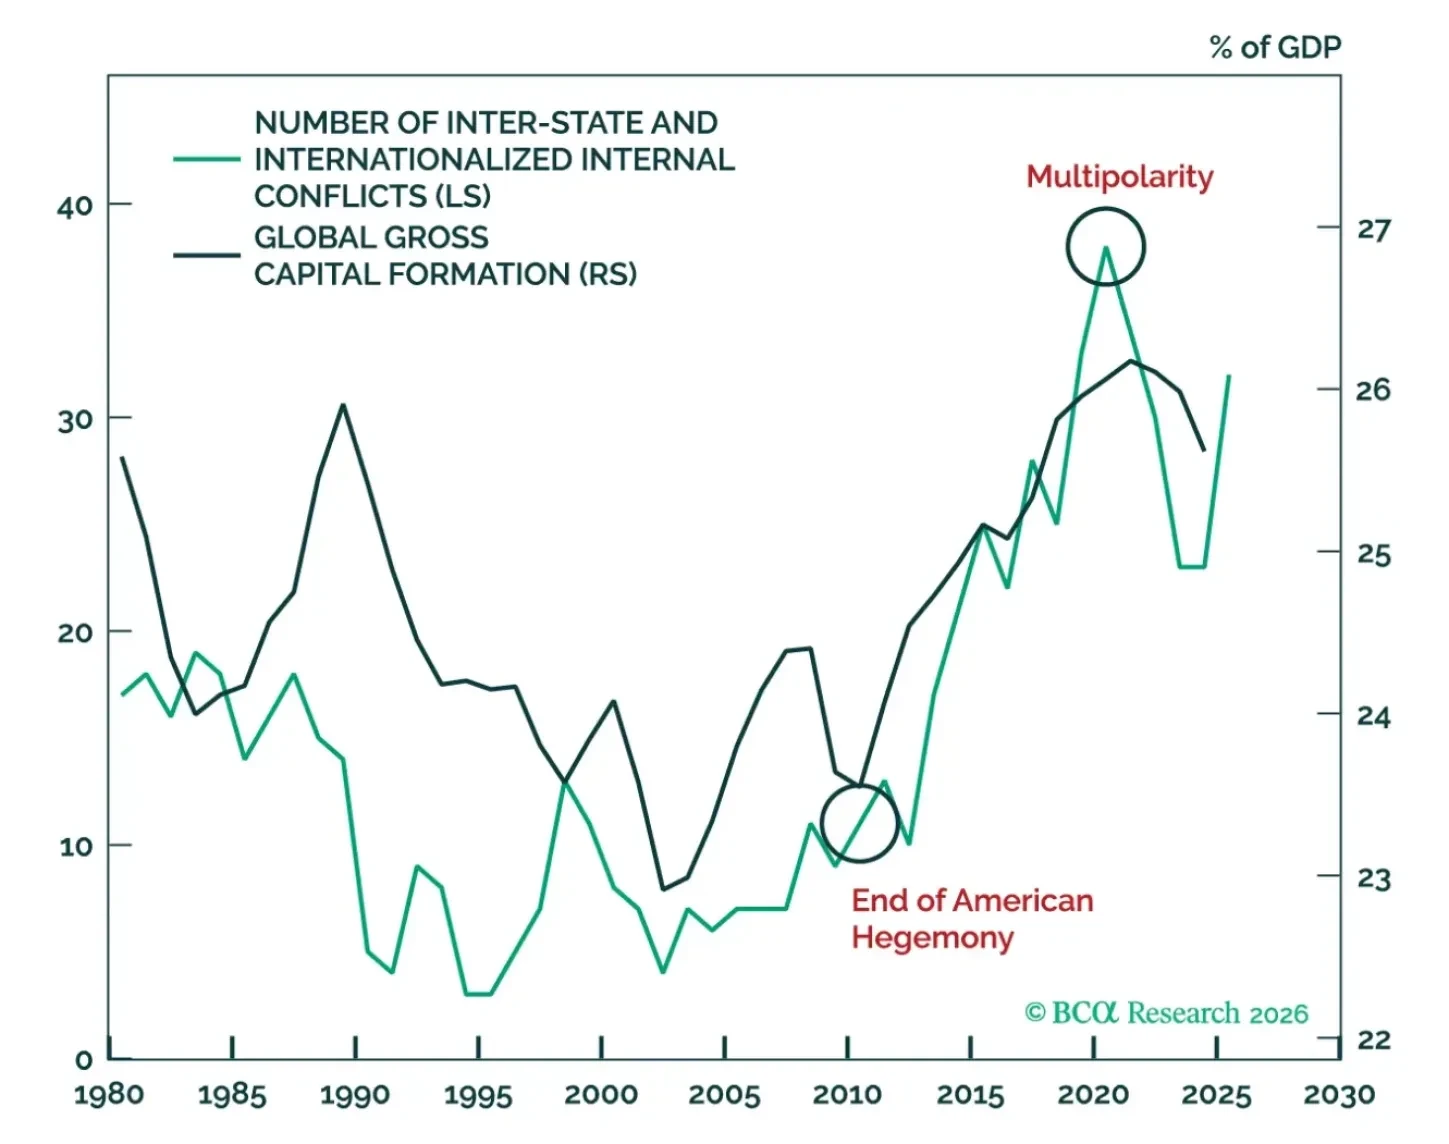
Muchos clientes nos han pedido un análisis de las implicaciones a largo plazo de la crisis de Ormuz. En este informe, planteamos que el conflicto ha sido catalizado por el contexto multipolar y que no hará más que consolidar las tendencias ya en marcha. Nada incentiva más el capex global que la amenaza de perder una cadena de suministro energética crítica. Ahí radica la paradoja. Si bien el capex es moderadamente inflacionario a corto plazo, es extraordinariamente desinflacionario a largo plazo. Esta puede ser una observación valiosa dado todo el desconcierto sobre los bonos a largo plazo en este momento.
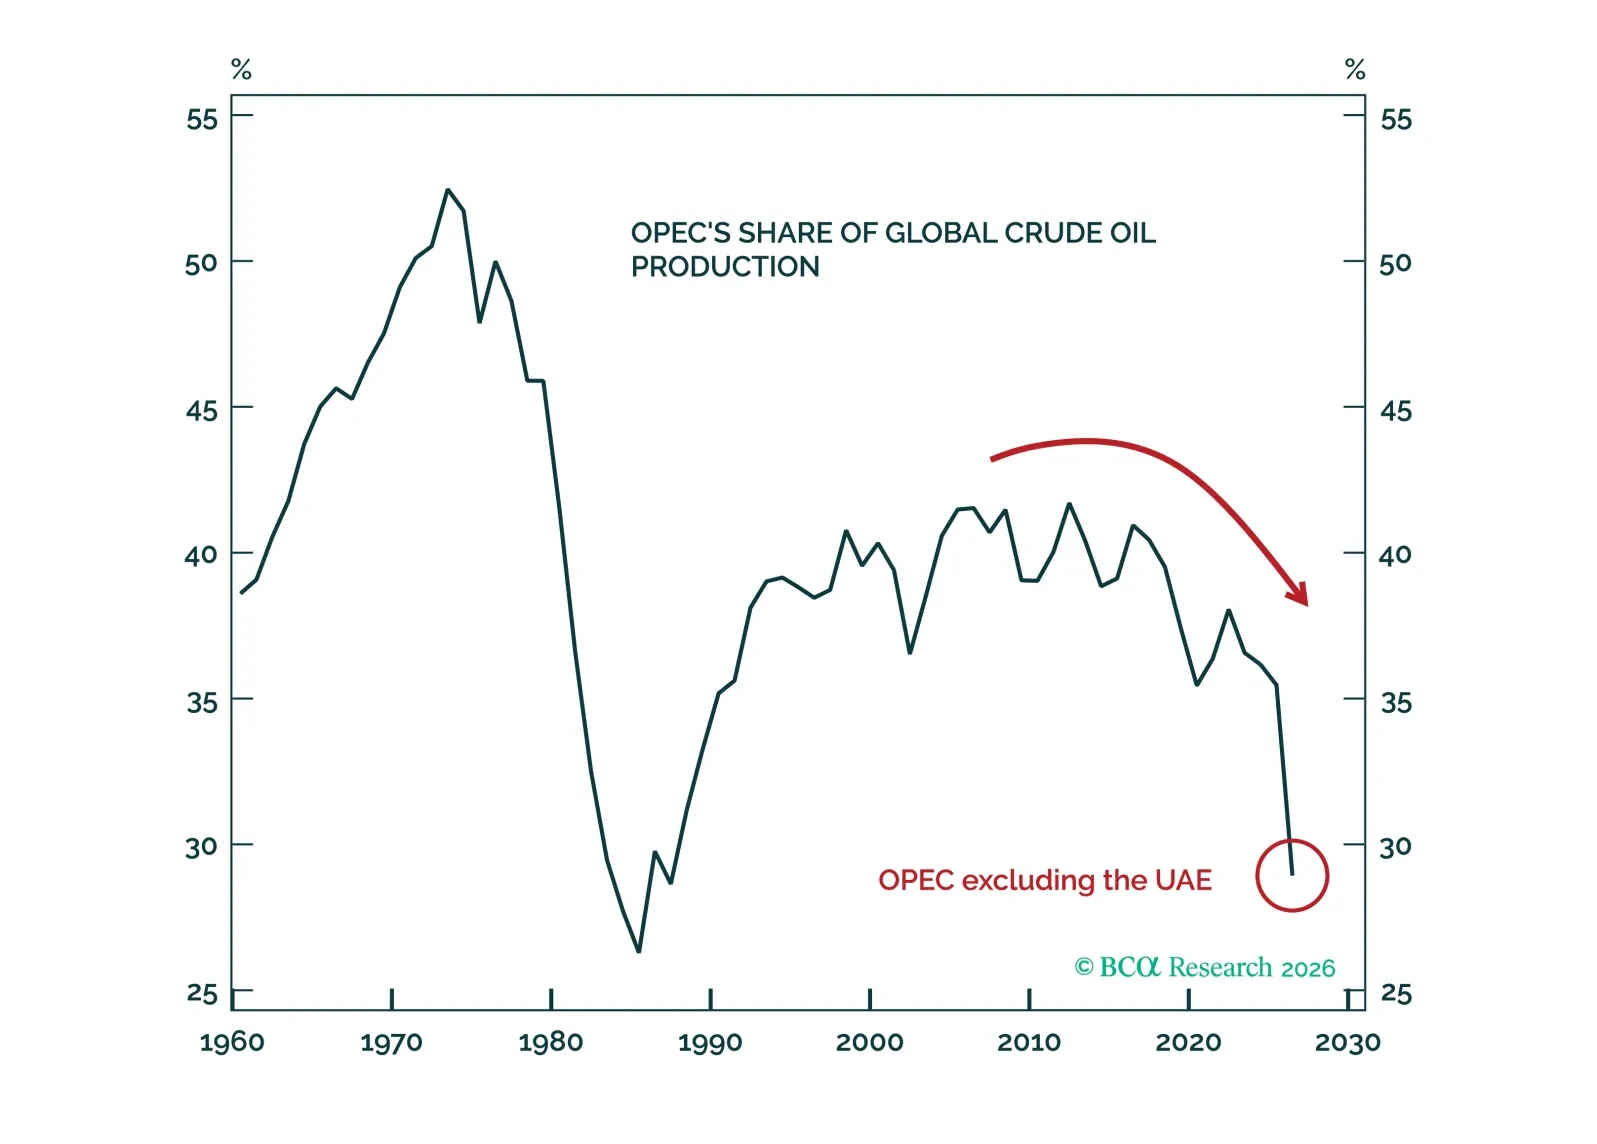
La salida de los Emiratos Árabes Unidos de la OPEP probablemente no afectará a los mercados petroleros en 2026. A más largo plazo, sin embargo, la aparición de un "club anti-OPEP" de productores que favorezcan un crecimiento sin restricciones de la producción de petróleo generaría un viento en contra para los precios del crudo y debilitaría el piso de precios que la OPEP busca defender.
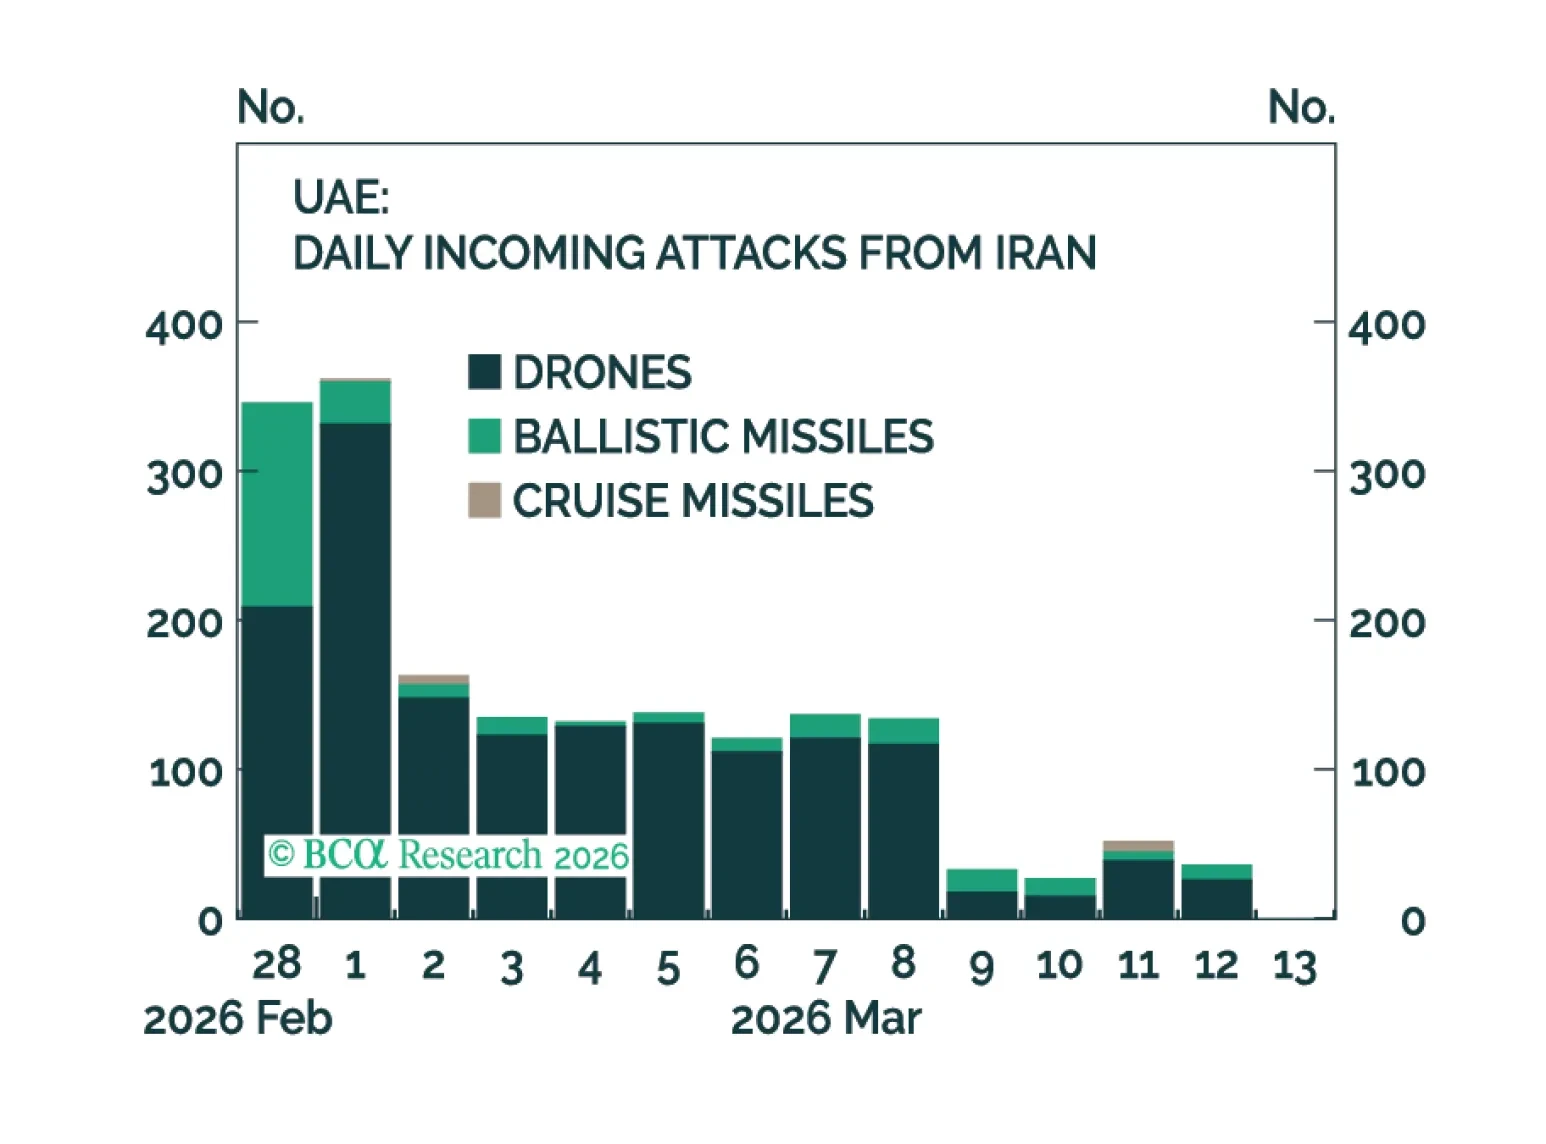
El conflicto en Oriente Medio persiste mientras Estados Unidos e Israel continúan atacando instalaciones militares y de seguridad interna iraníes, y Irán ha respondido con sus propios misiles y drones contra los Estados del Golfo. Aunque el ritmo de las represalias iraníes ha disminuido, parece haberse estabilizado, como lo demuestran los ataques contra los EAU.
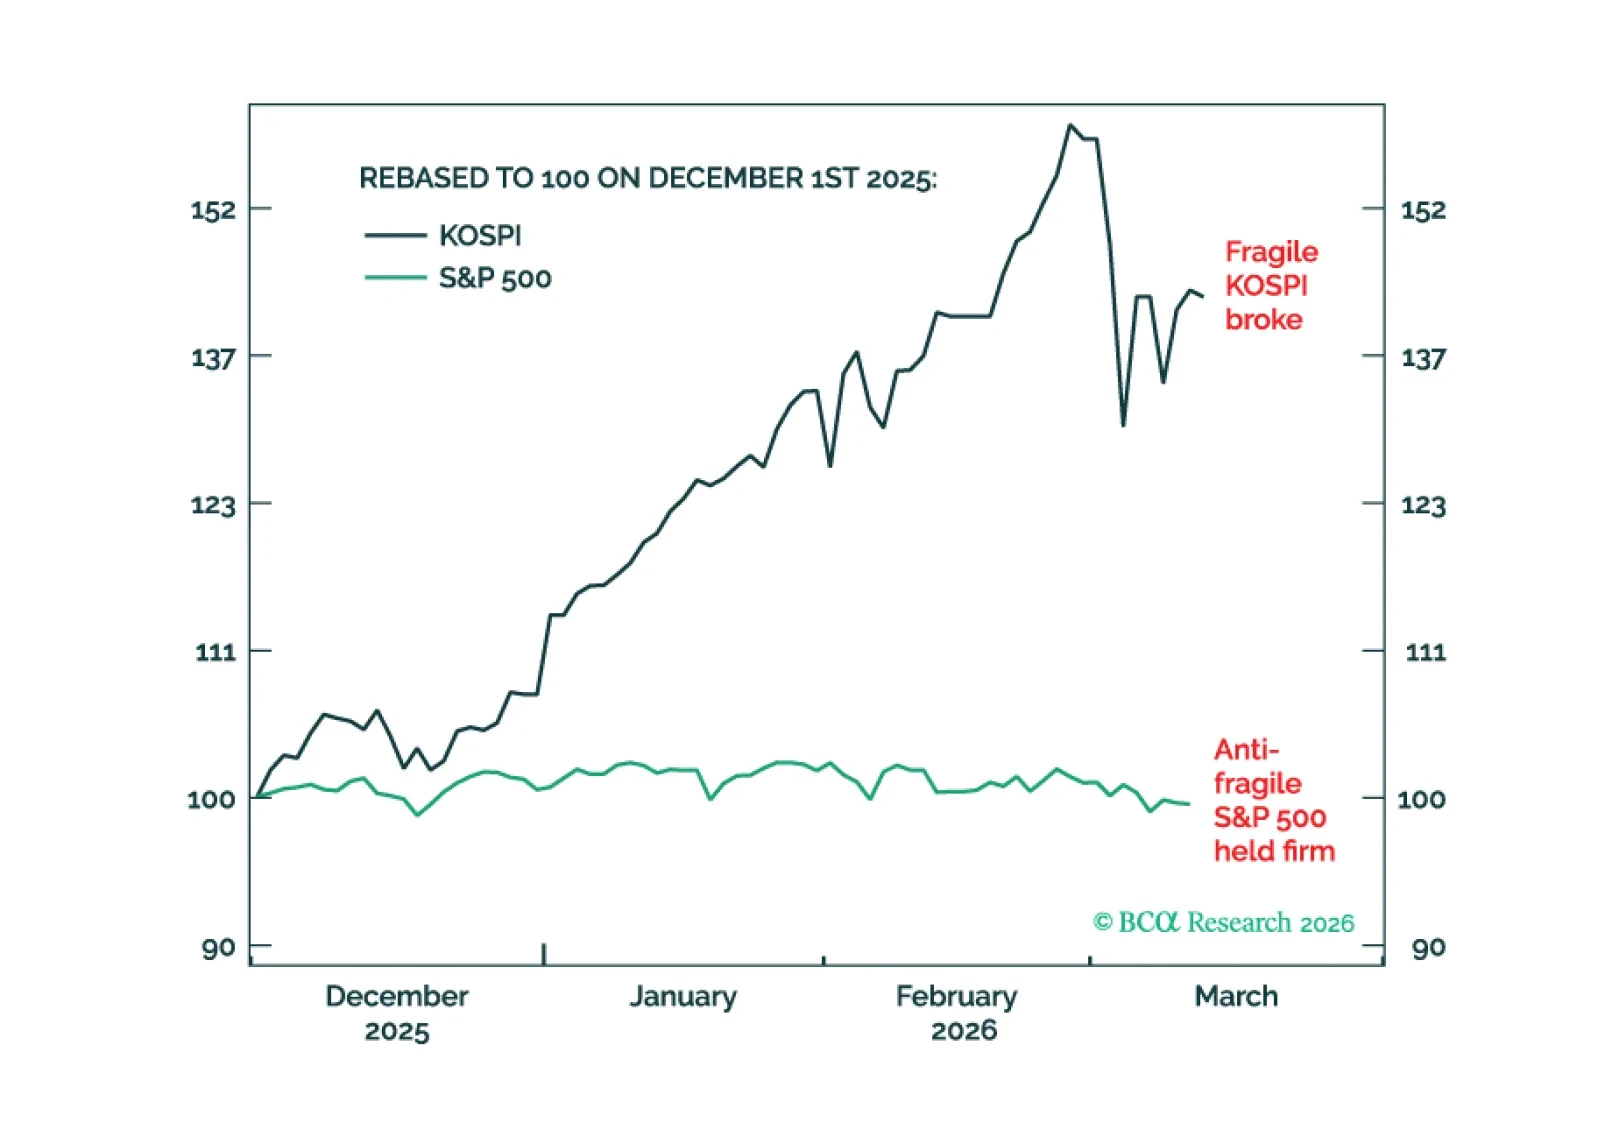
En la actual crisis en Oriente Medio, los mercados antifrágiles seguirán siendo relativamente resilientes, mientras que los mercados frágiles colapsarán. Explicamos cómo trazar la distinción. Además, una nueva operación es una combinación 50:50 de posición larga en USD/MXN y sobreponderación en Consumo discrecional.
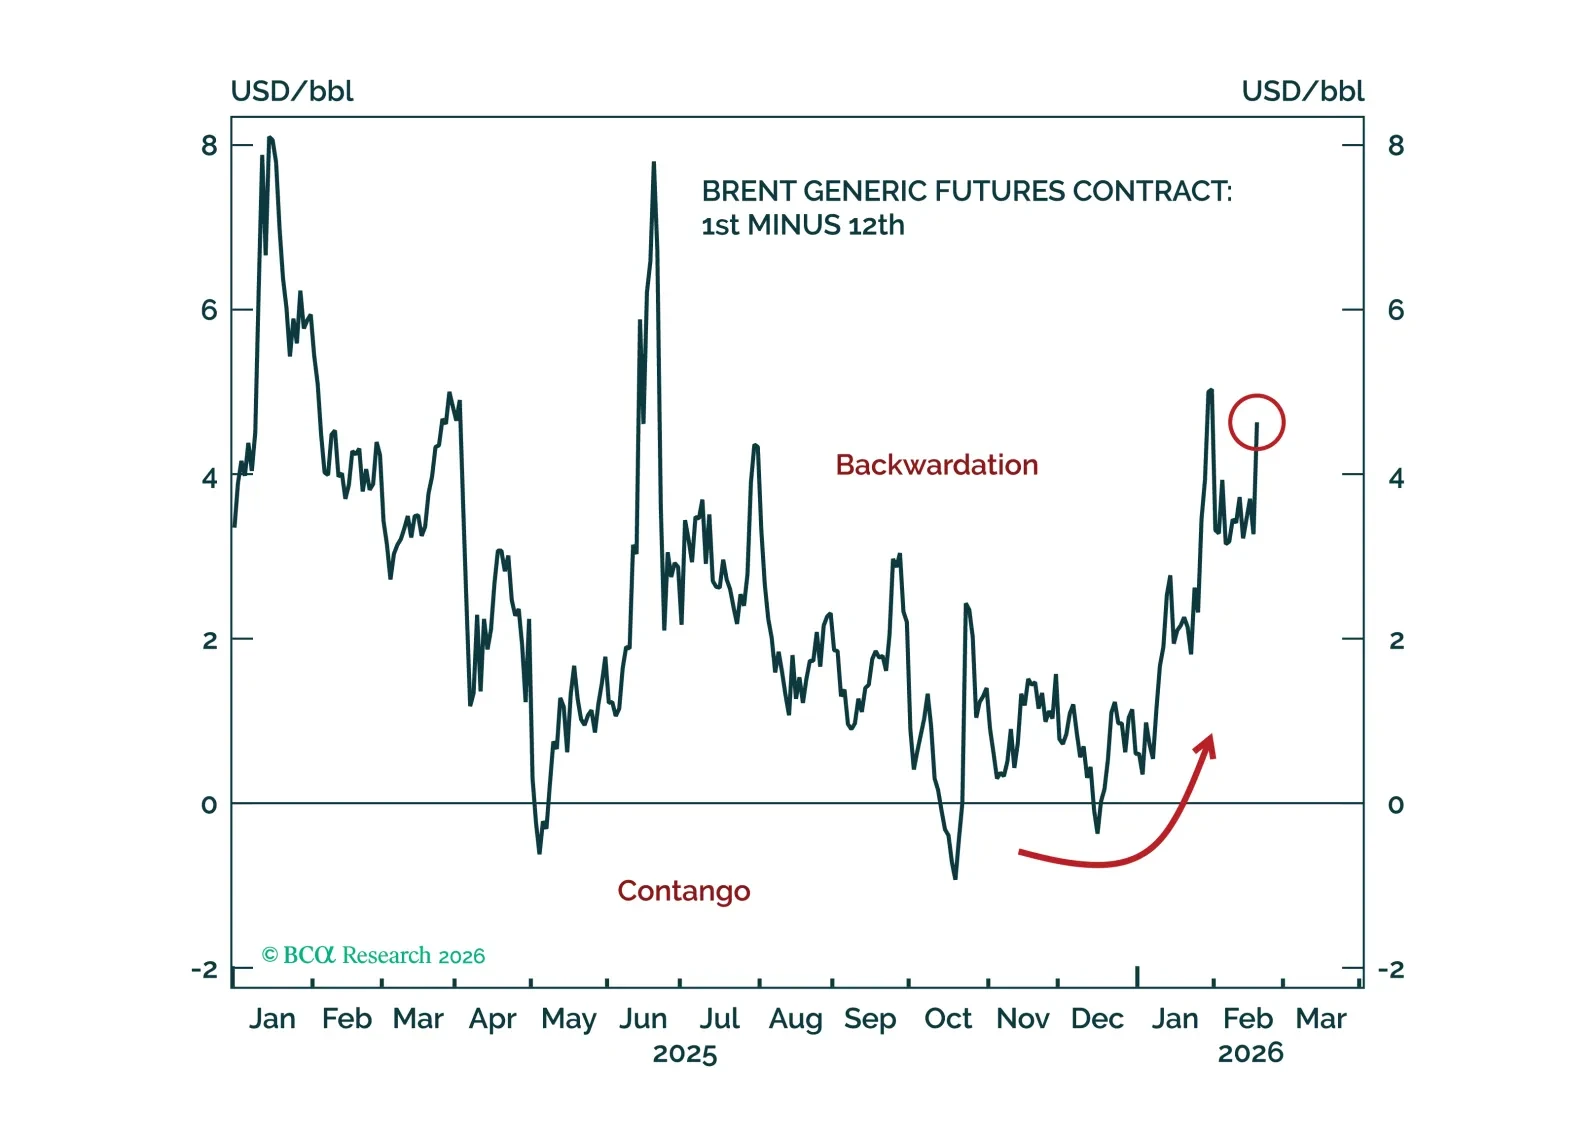
Los riesgos sobre los precios del petróleo siguen sesgados al alza a corto plazo, ya que los riesgos geopolíticos continúan dominando.
No obstante, en última instancia esperamos que los fundamentos bajistas se reafirmen en un plazo de seis a 12 meses y empujen los precios del petróleo a la baja.
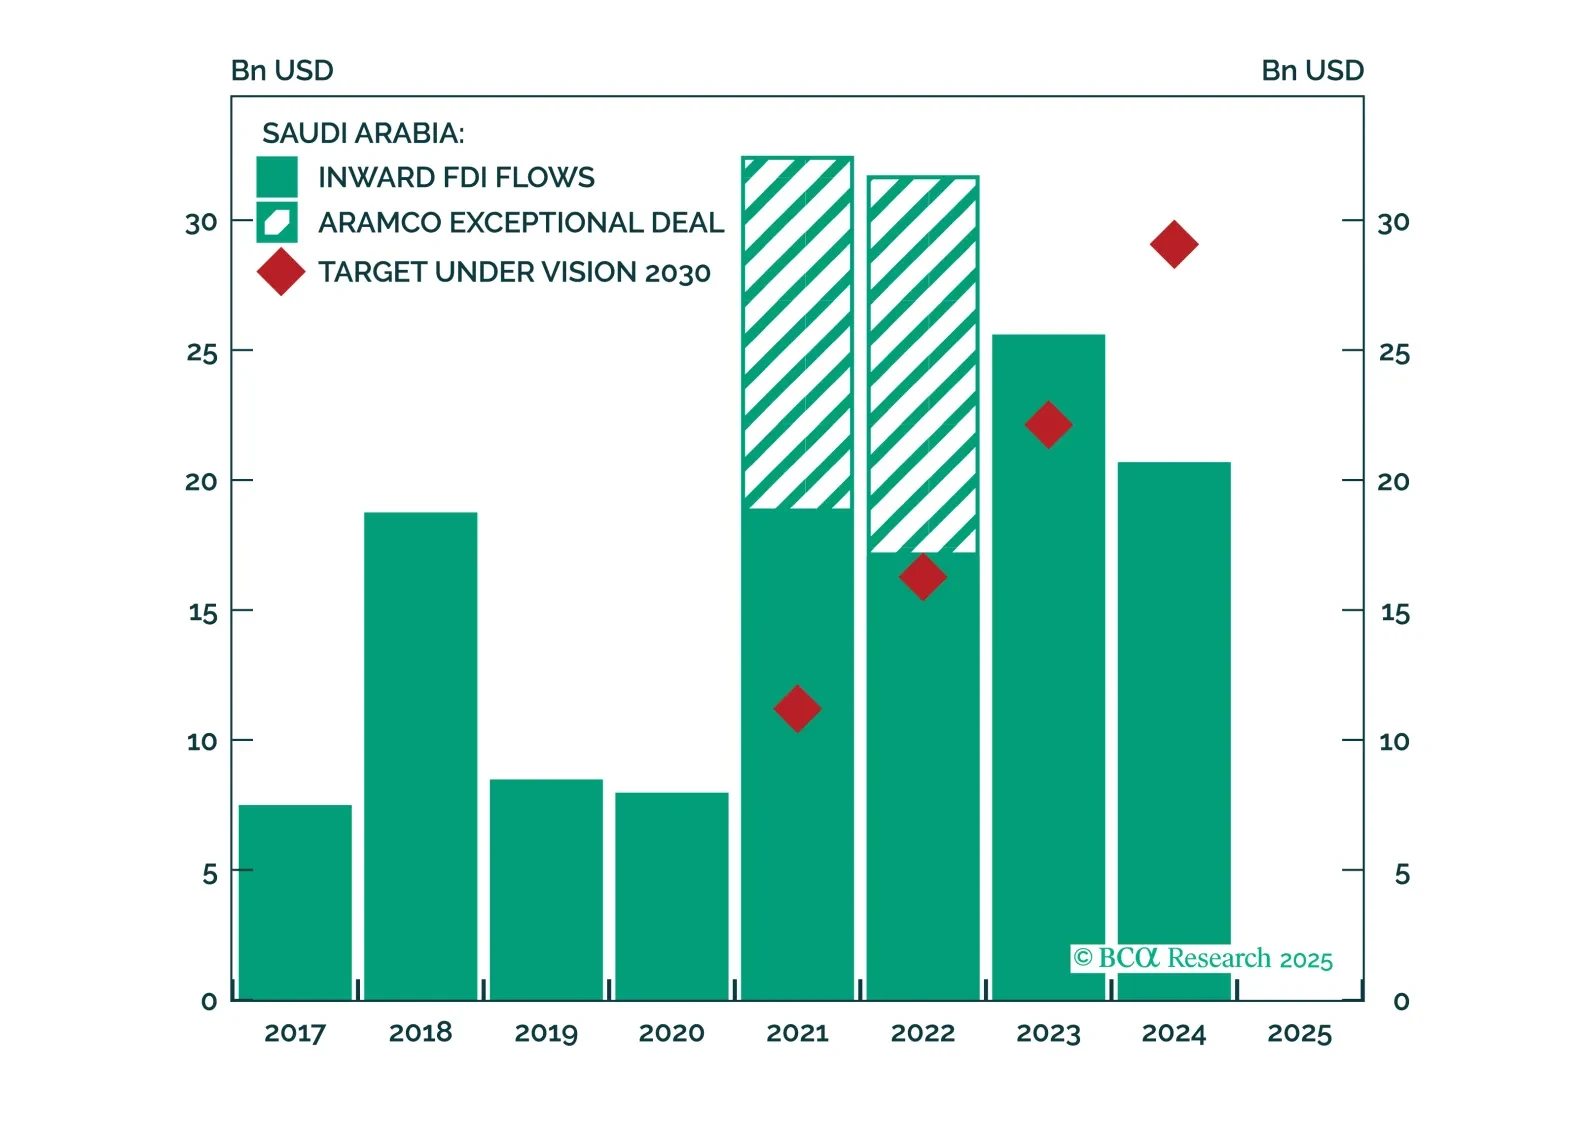
La posición intermedia de Arabia Saudita en nuestro Índice de Atracción de IED refleja canales comerciales cerrados e infraestructura desigual que afectan una historia de inversión por lo demás prometedora. Abordar esas deficiencias podría mejorar significativamente el atractivo del Reino como anfitrión de IED.