Iran
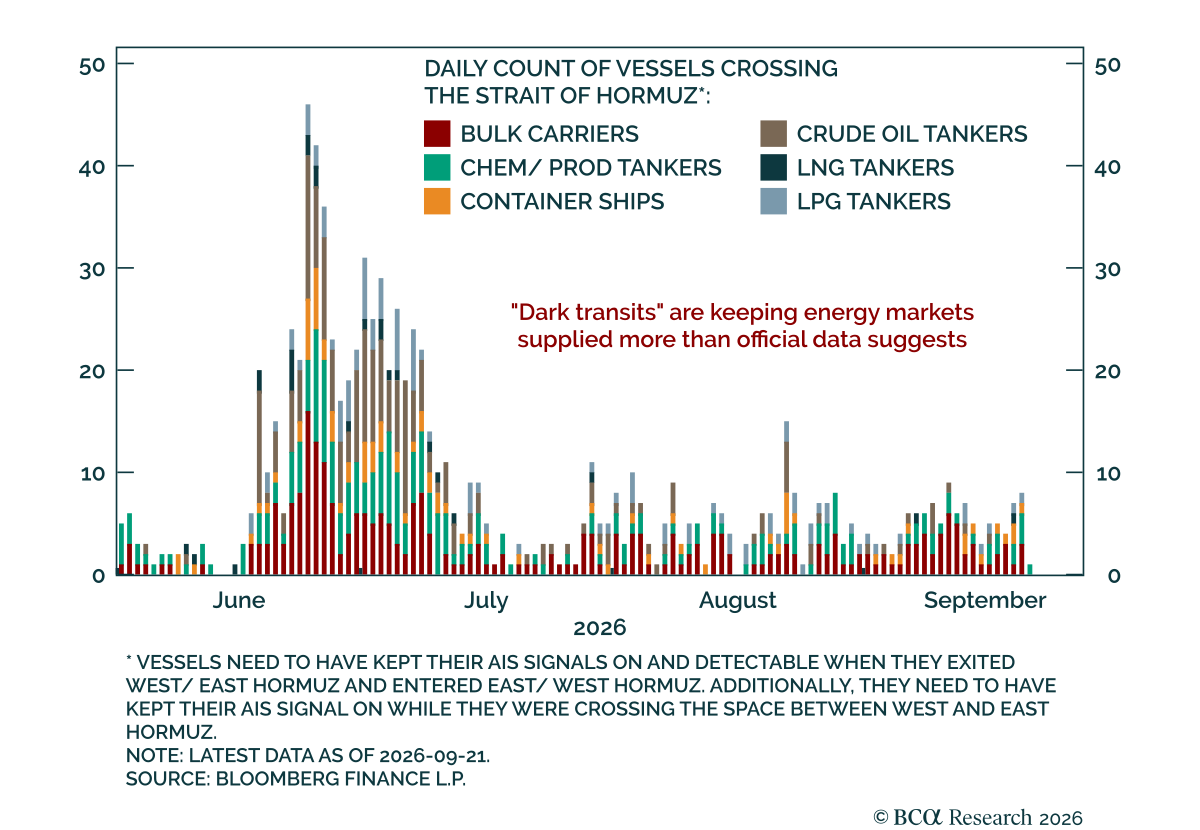
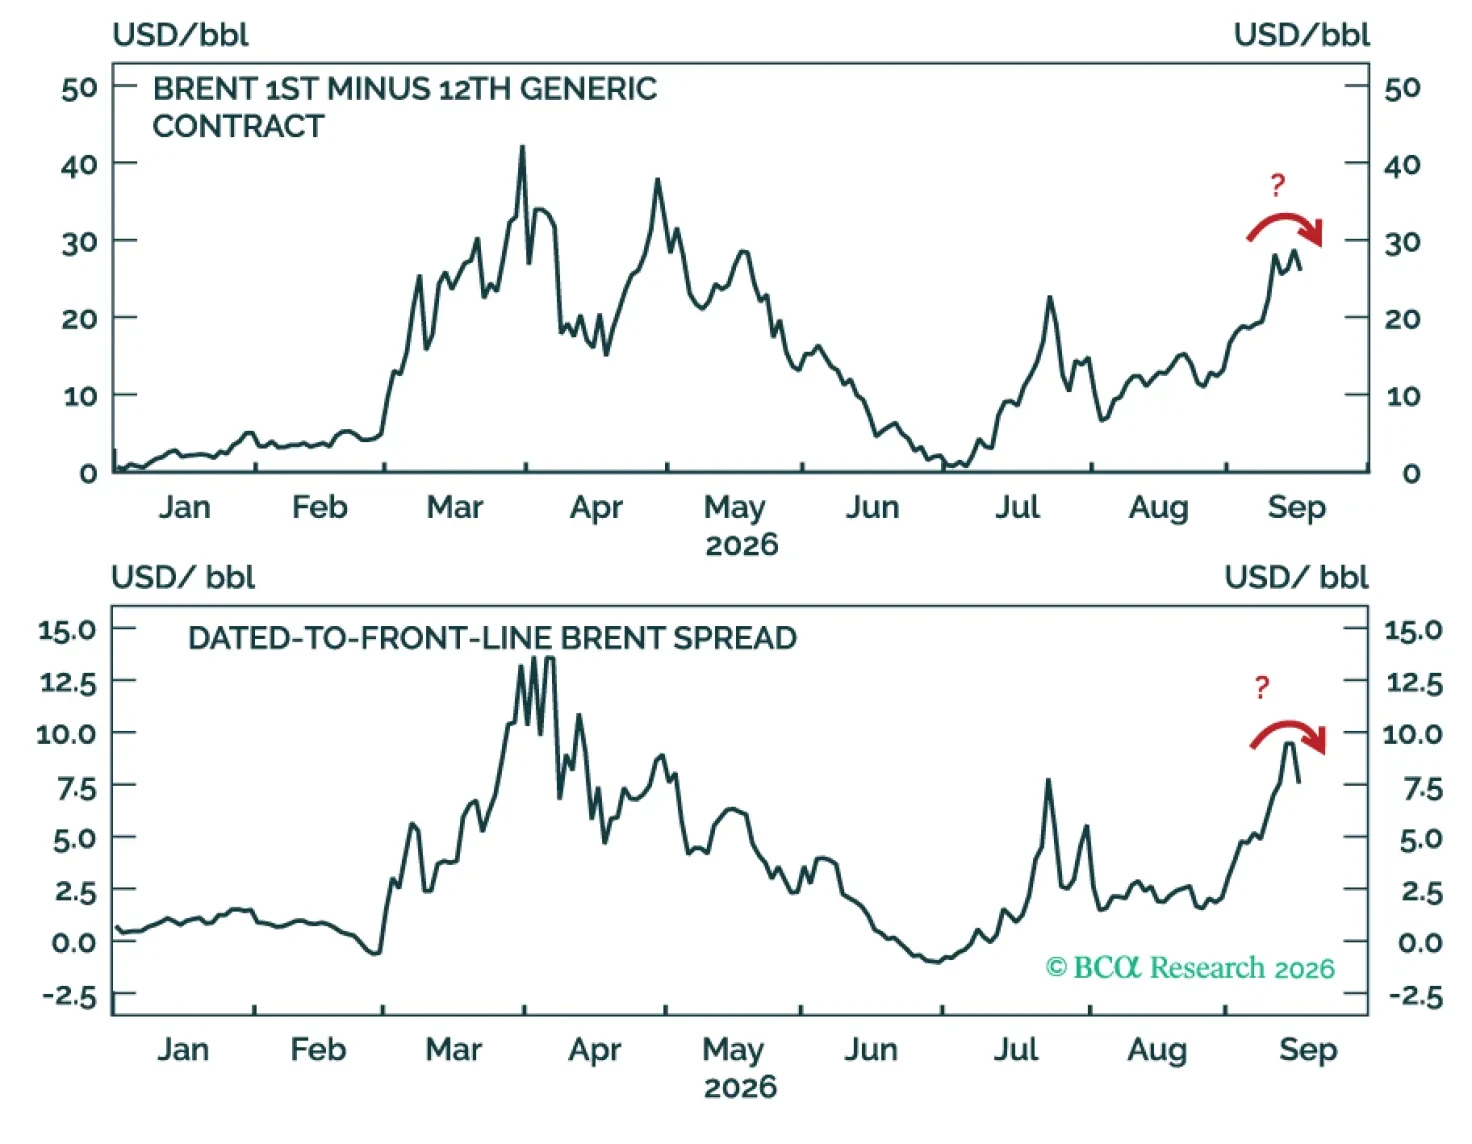
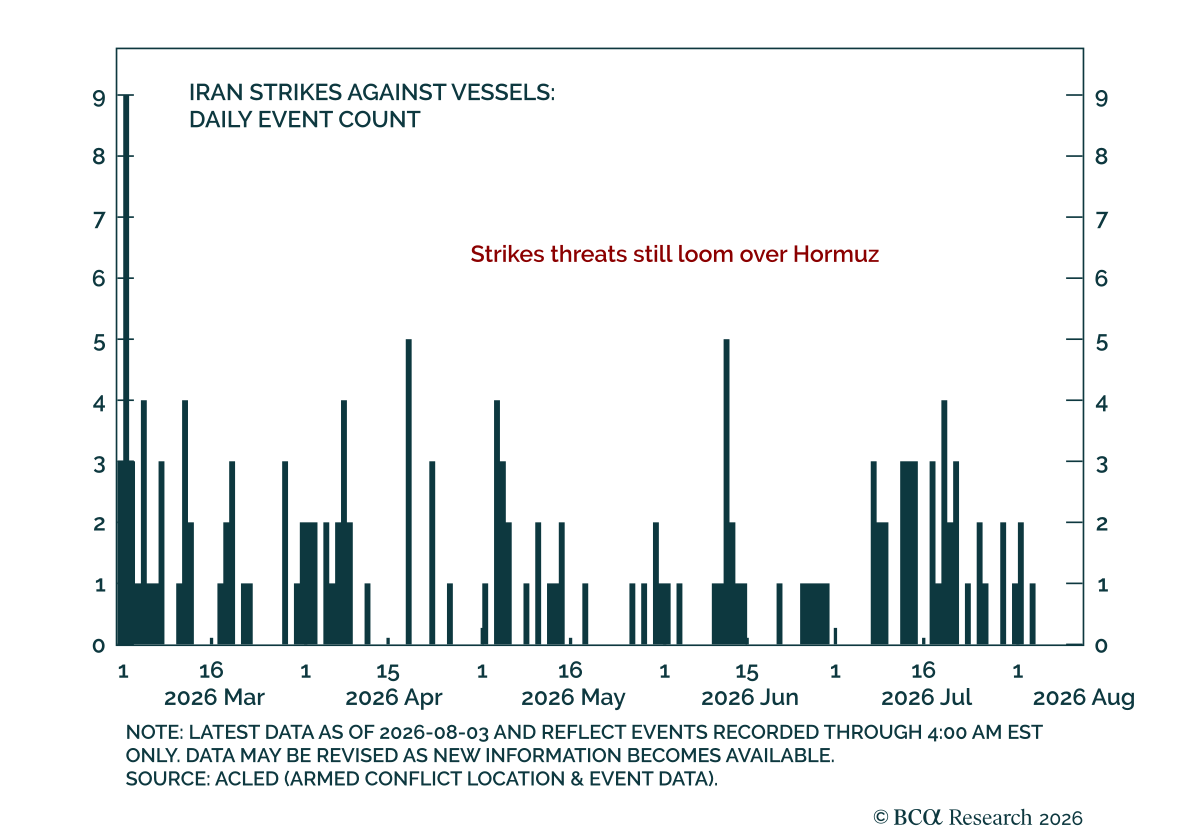
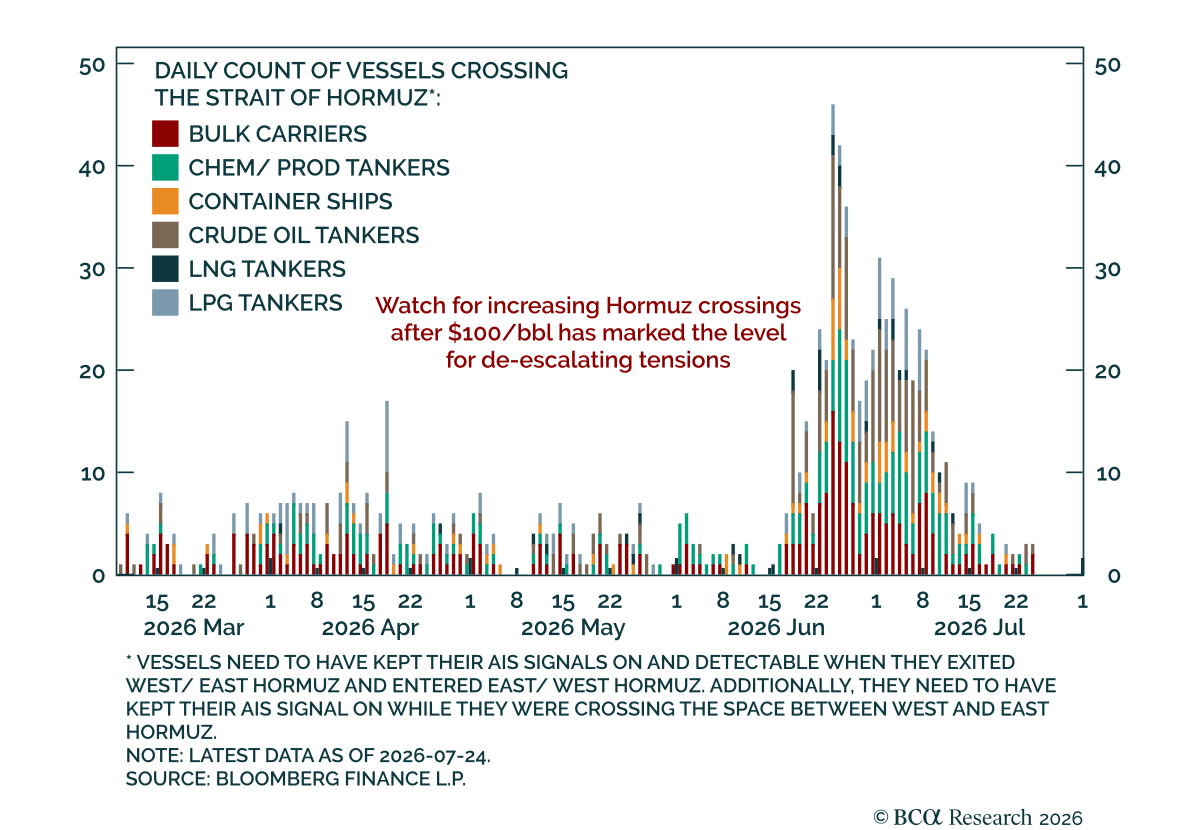
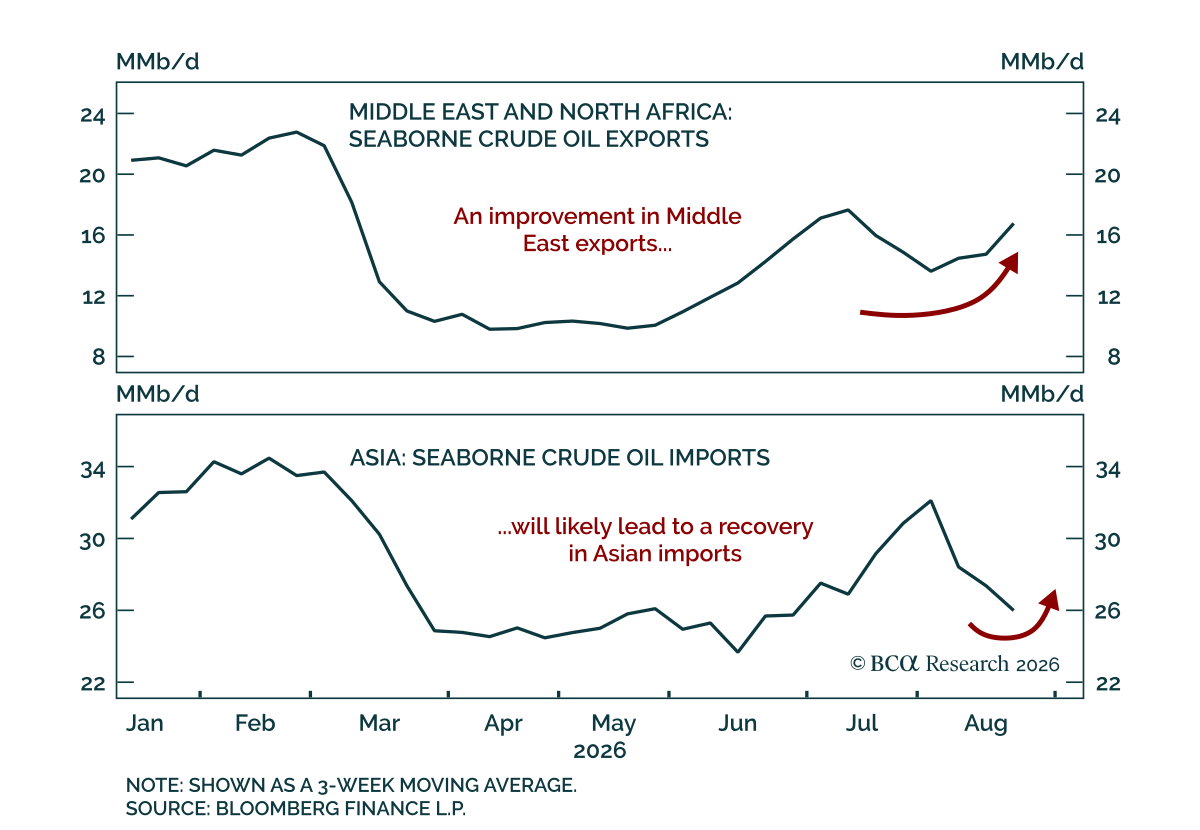
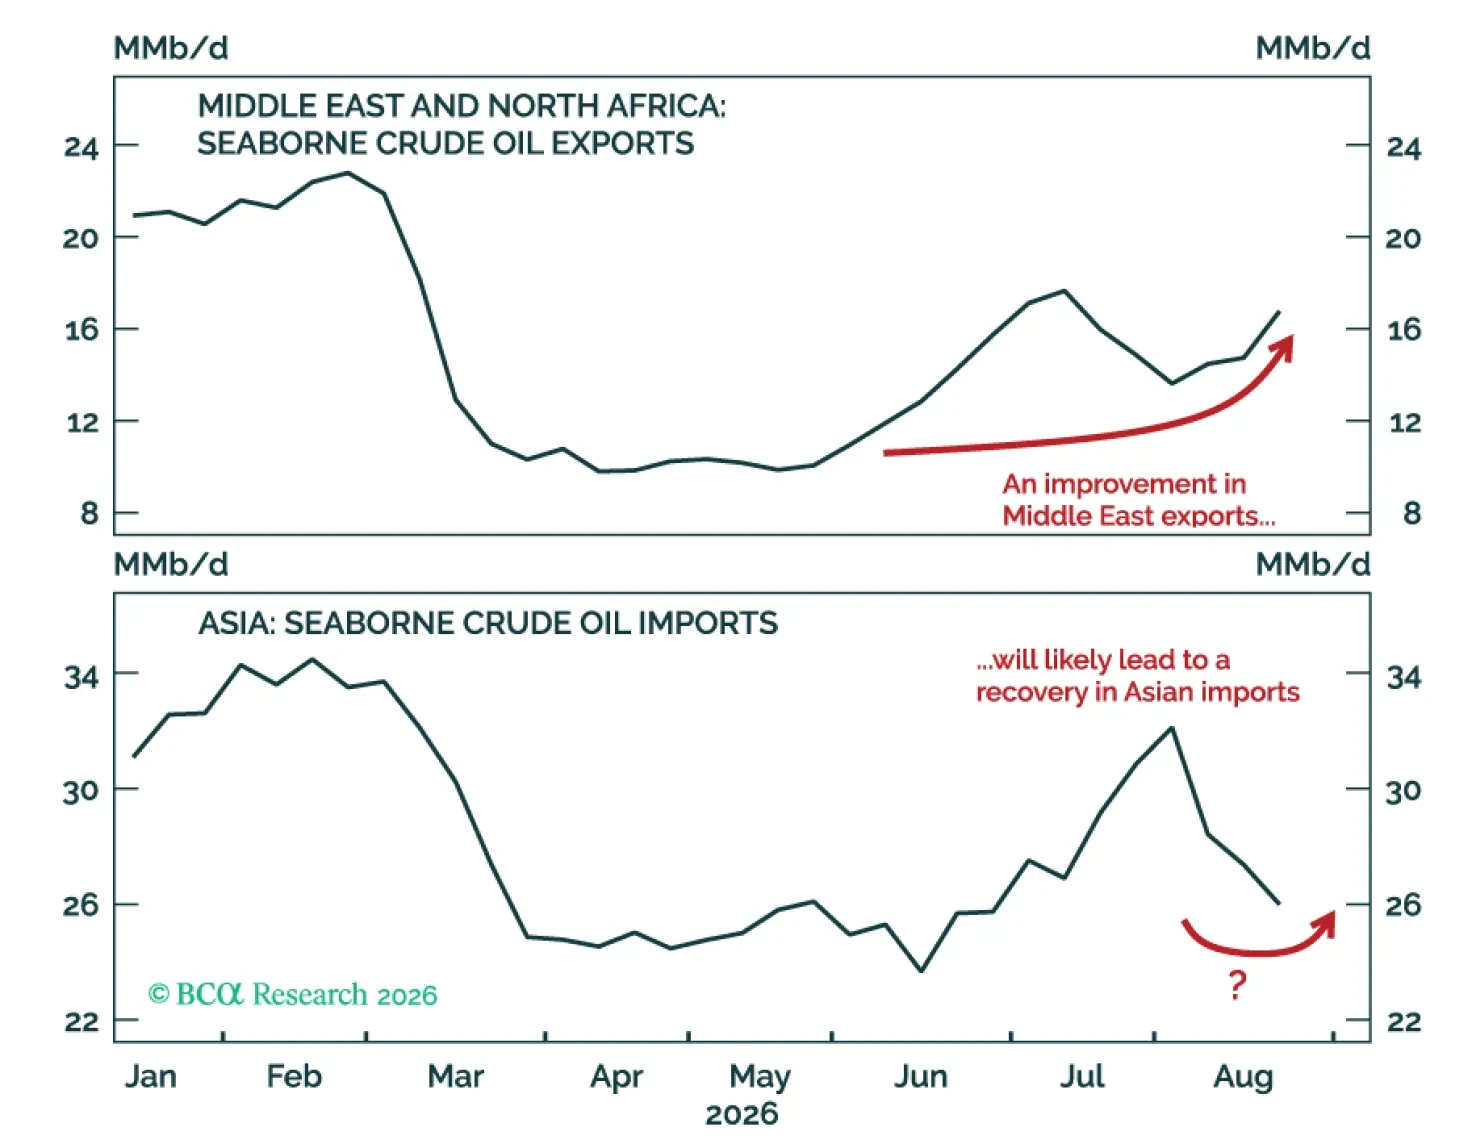
Los recientes acontecimientos en el mercado petrolero exponen los límites de los mecanismos de ajuste que han amortiguado al mercado mundial desde que comenzó el cierre de Hormuz. Afortunadamente, los tránsitos oscuros de Hormuz se han convertido en el amortiguador de choques dominante en los últimos meses, y el aumento de los flujos debería ayudar a mitigar la última interrupción del suministro en adelante.
El amplio crack spread refleja un mercado petrolero bifurcado. La gravedad de la perturbación en el crudo se ha moderado recientemente, mientras que los conflictos entre EE. UU. e Irán y entre Ucrania y Rusia han creado una tormenta perfecta para los mercados de productos refinados. De cara al futuro, aunque aún no se dan las condiciones para que el crack spread vuelva a su nivel anterior al conflicto, es probable que se estreche en los próximos meses.
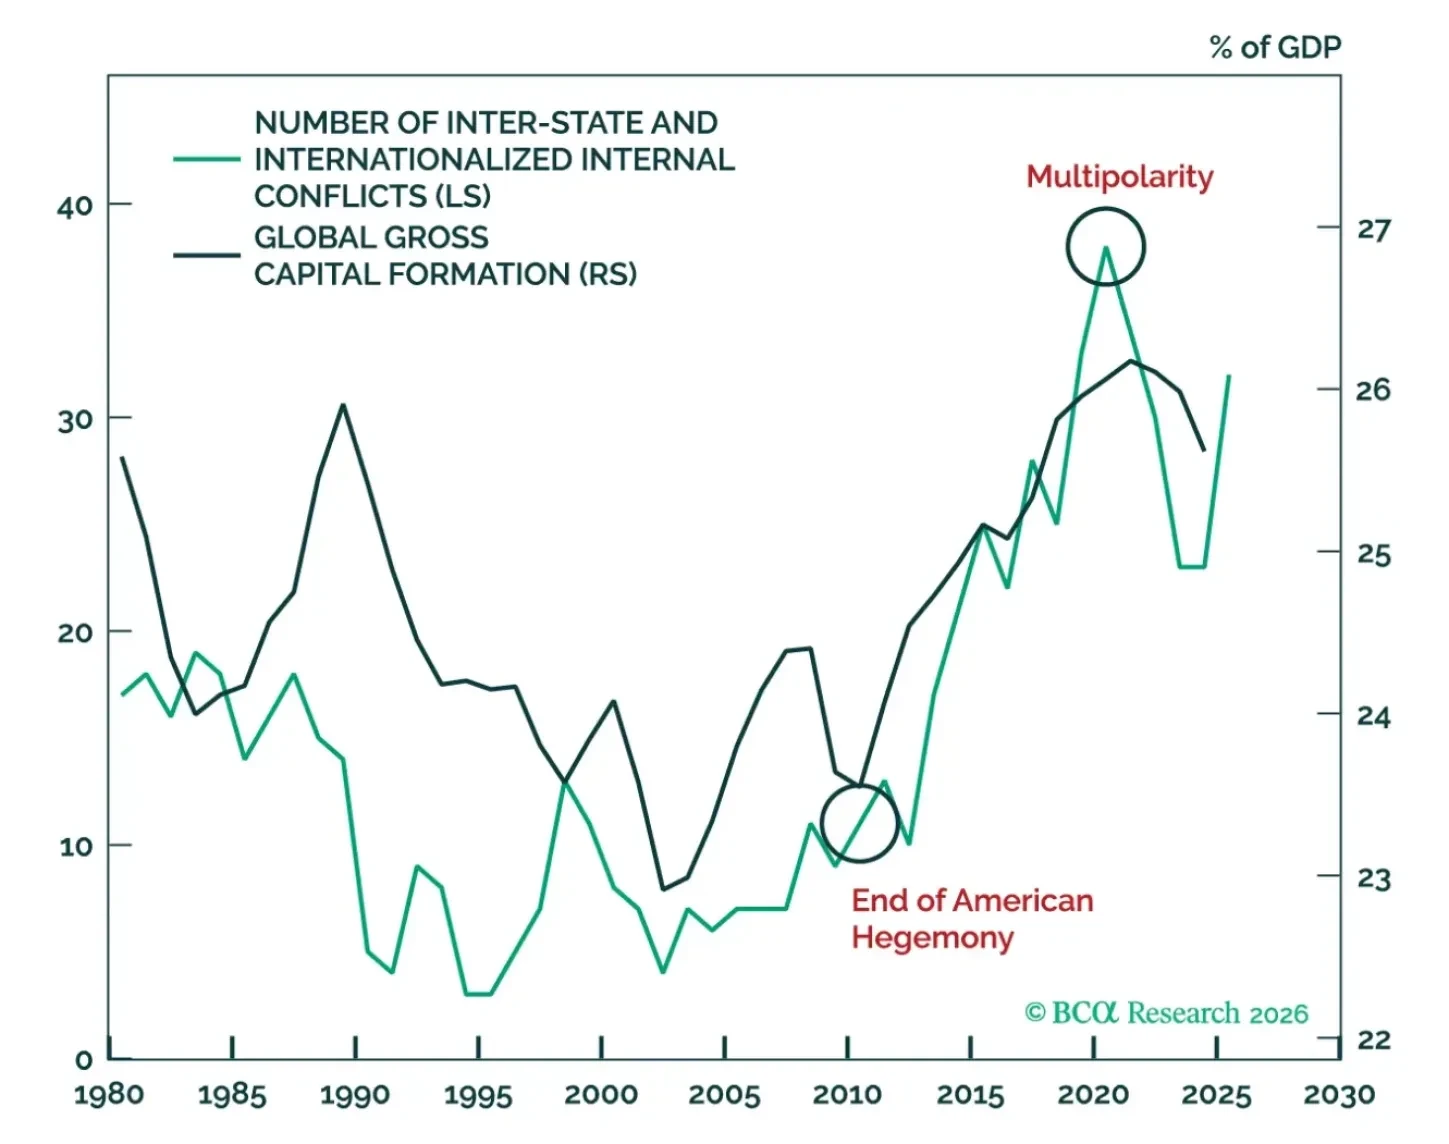
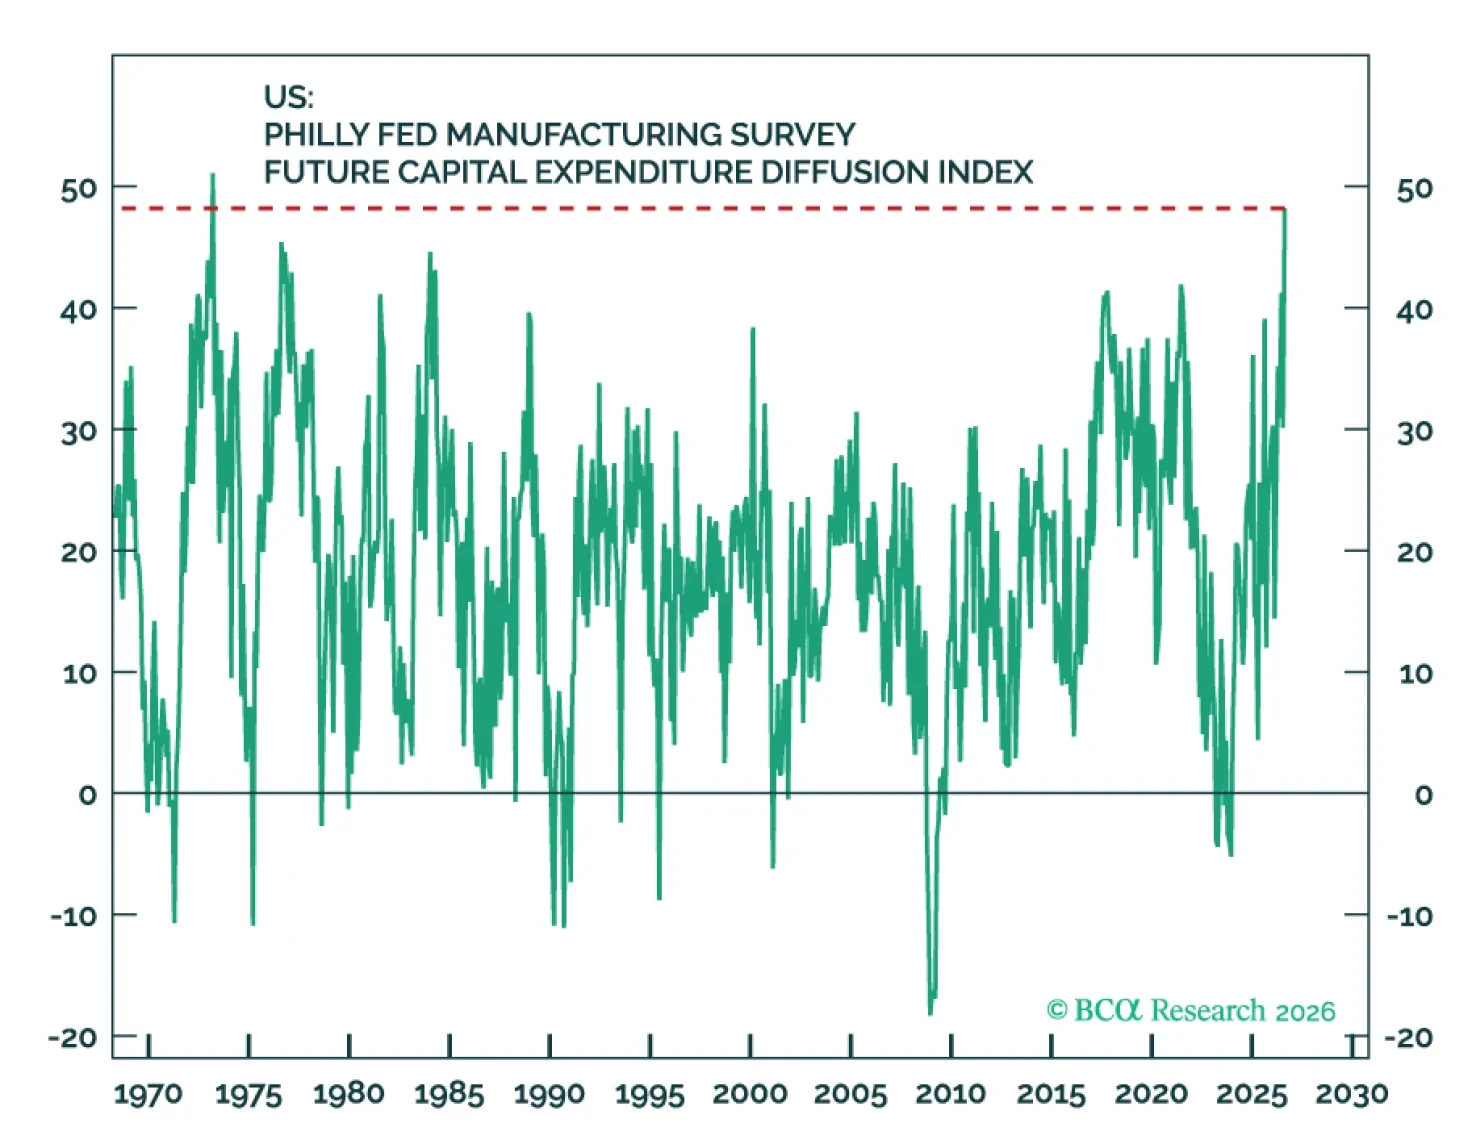
Muchos clientes nos han pedido un análisis de las implicaciones a largo plazo de la crisis de Ormuz. En este informe, planteamos que el conflicto ha sido catalizado por el contexto multipolar y que no hará más que consolidar las tendencias ya en marcha. Nada incentiva más el capex global que la amenaza de perder una cadena de suministro energética crítica. Ahí radica la paradoja. Si bien el capex es moderadamente inflacionario a corto plazo, es extraordinariamente desinflacionario a largo plazo. Esta puede ser una observación valiosa dado todo el desconcierto sobre los bonos a largo plazo en este momento.

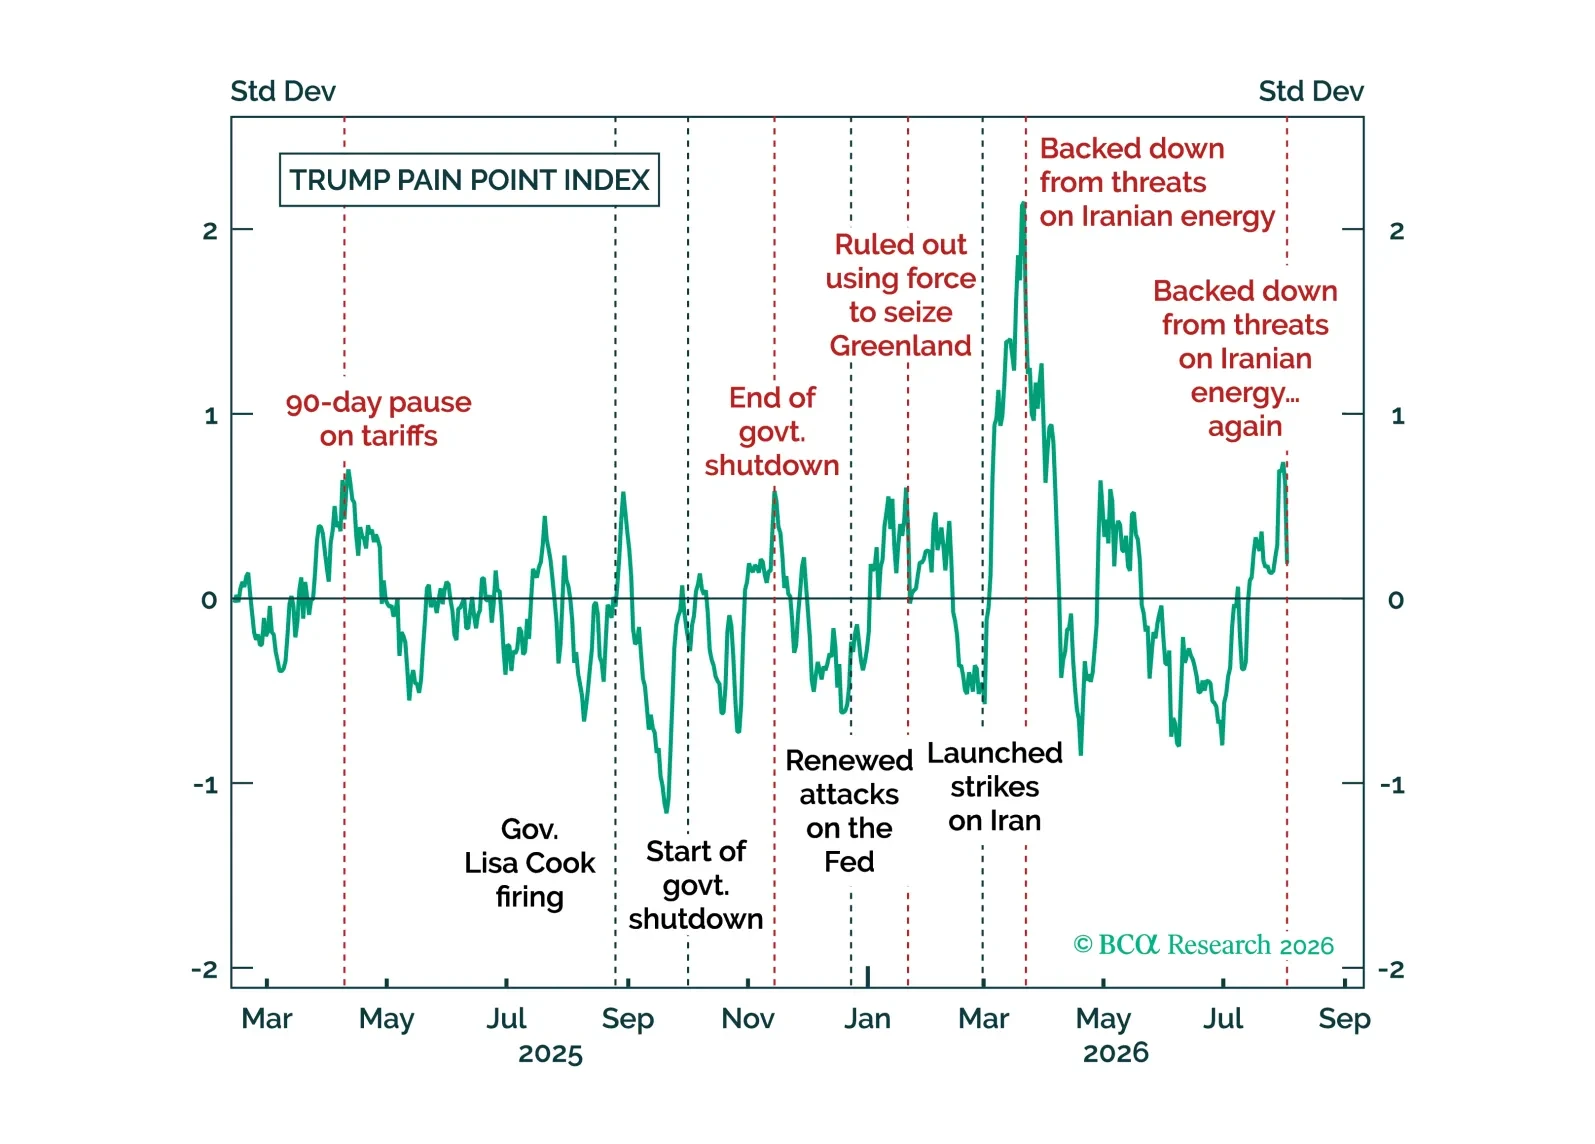
El mes pasado nos "arriesgamos" y reafirmamos nuestro optimismo hacia los activos de riesgo. Este mes tenemos la confirmación de que la apuesta arriesgada está dando frutos. Irán y EE. UU. siguen materialmente impedidos de llevar a cabo una guerra total. La tesis de capex en IA se mantiene y se está transformando lentamente en una guerra de precios que solo impulsará la adopción y exigirá más inversión. Abrimos una nueva operación relacionada con la IA (posición larga en fabricantes de discos duros) y tomamos posición larga en oro.