Irán
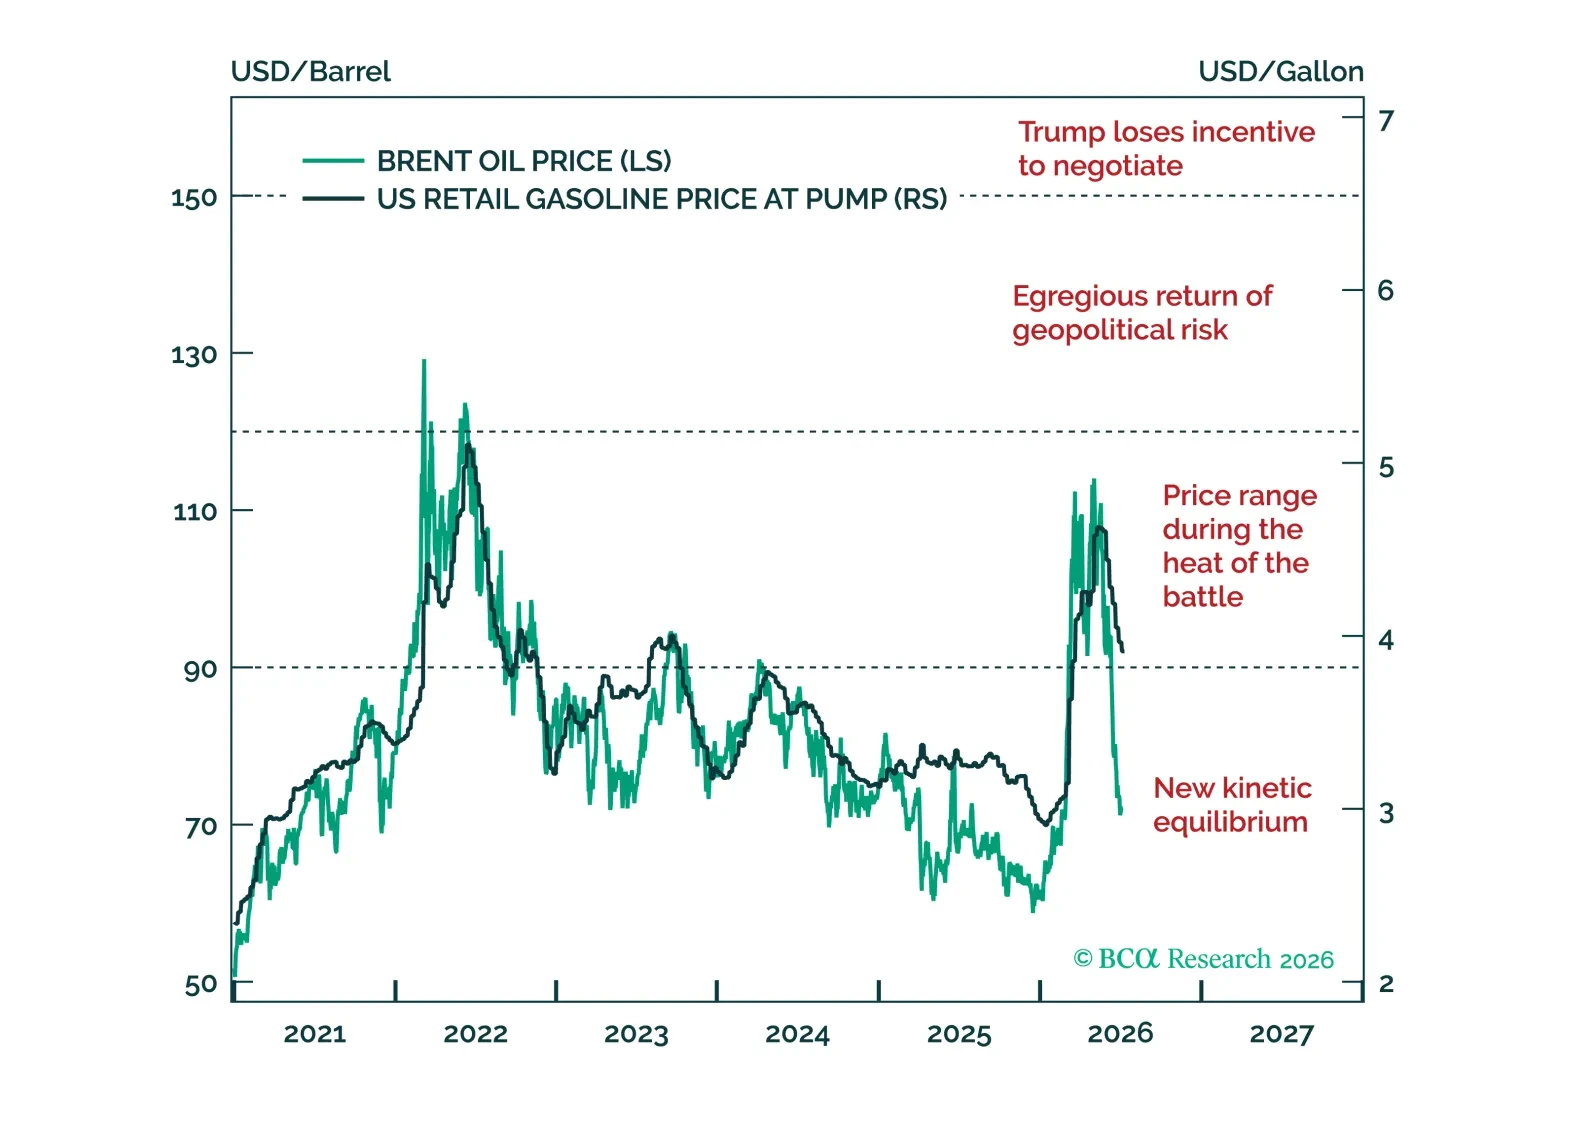
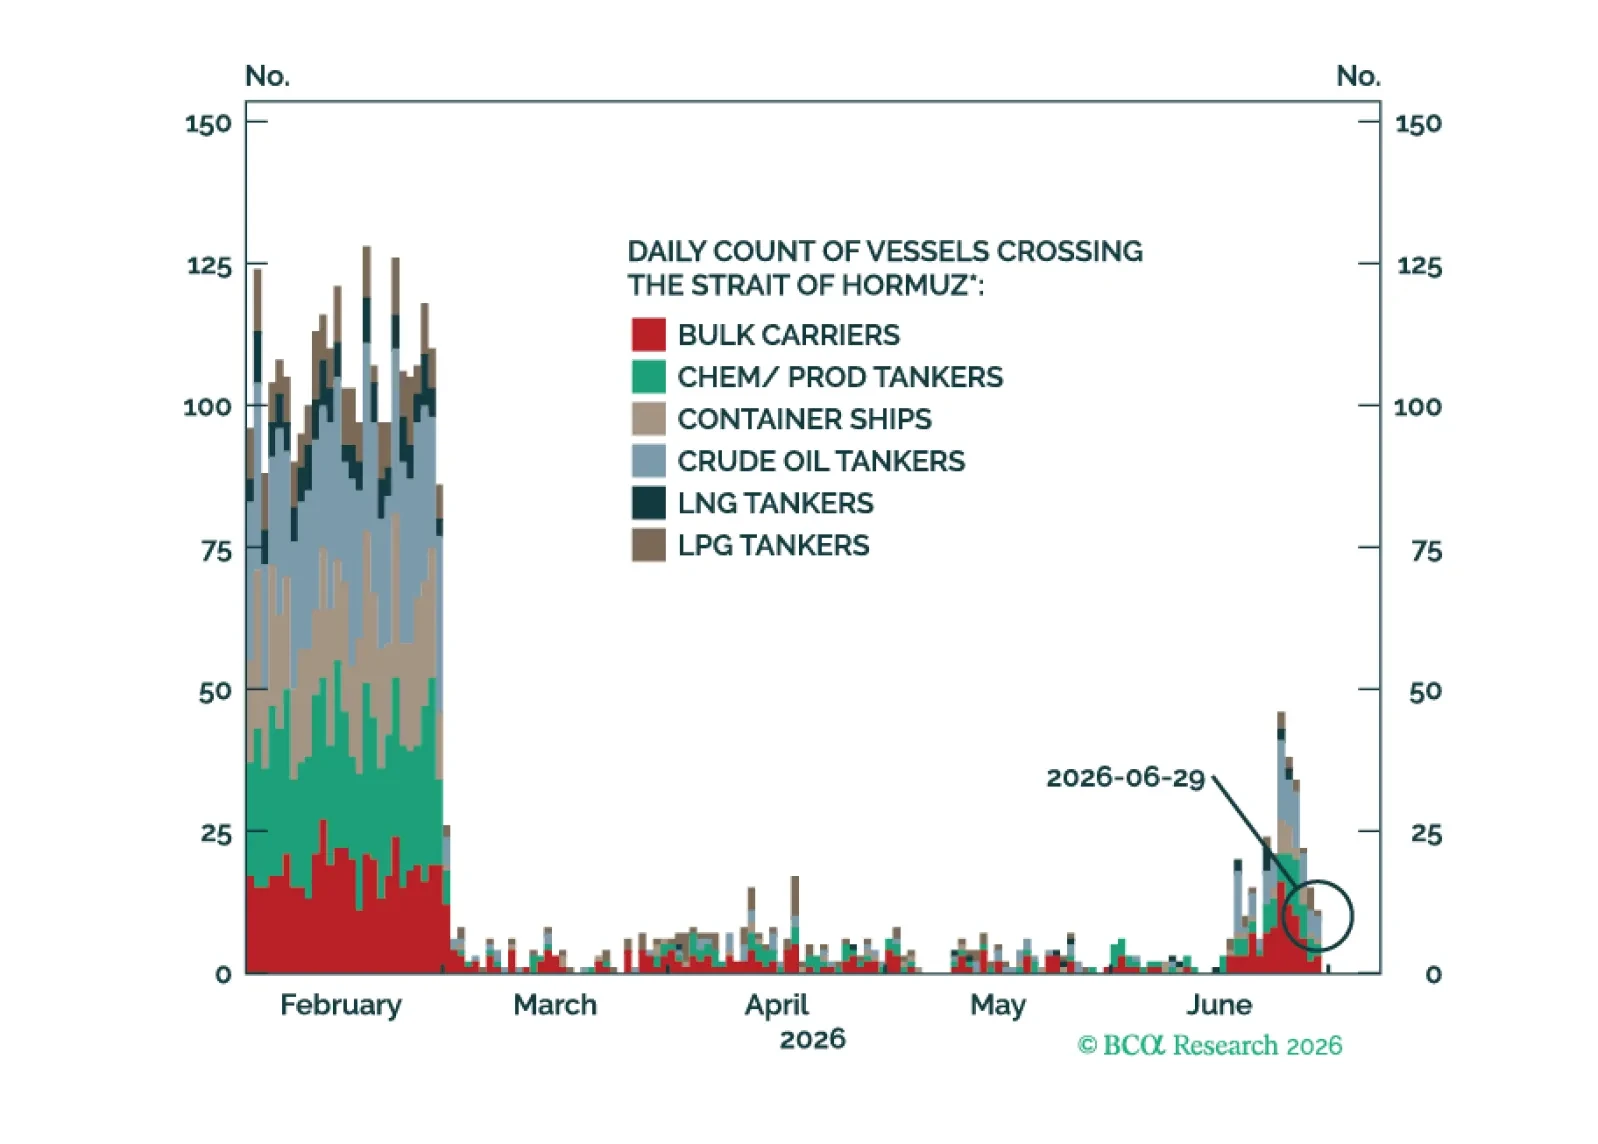
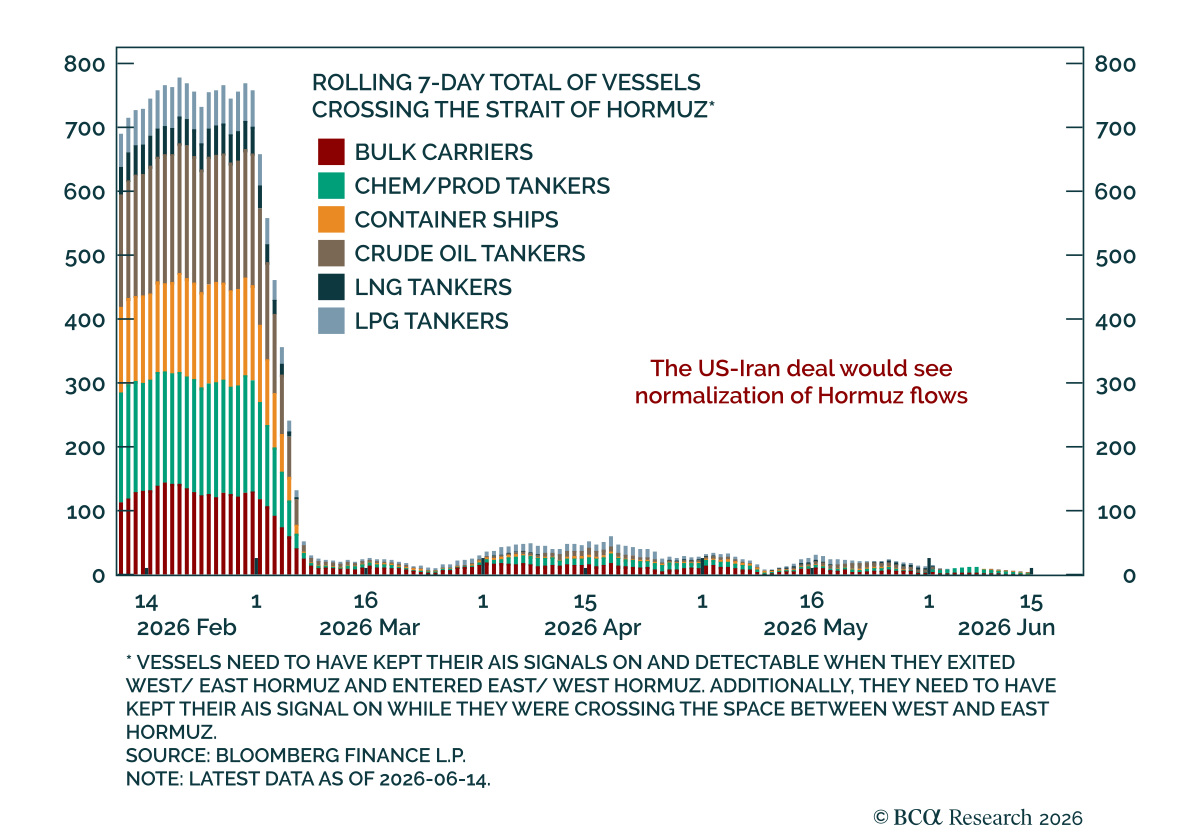
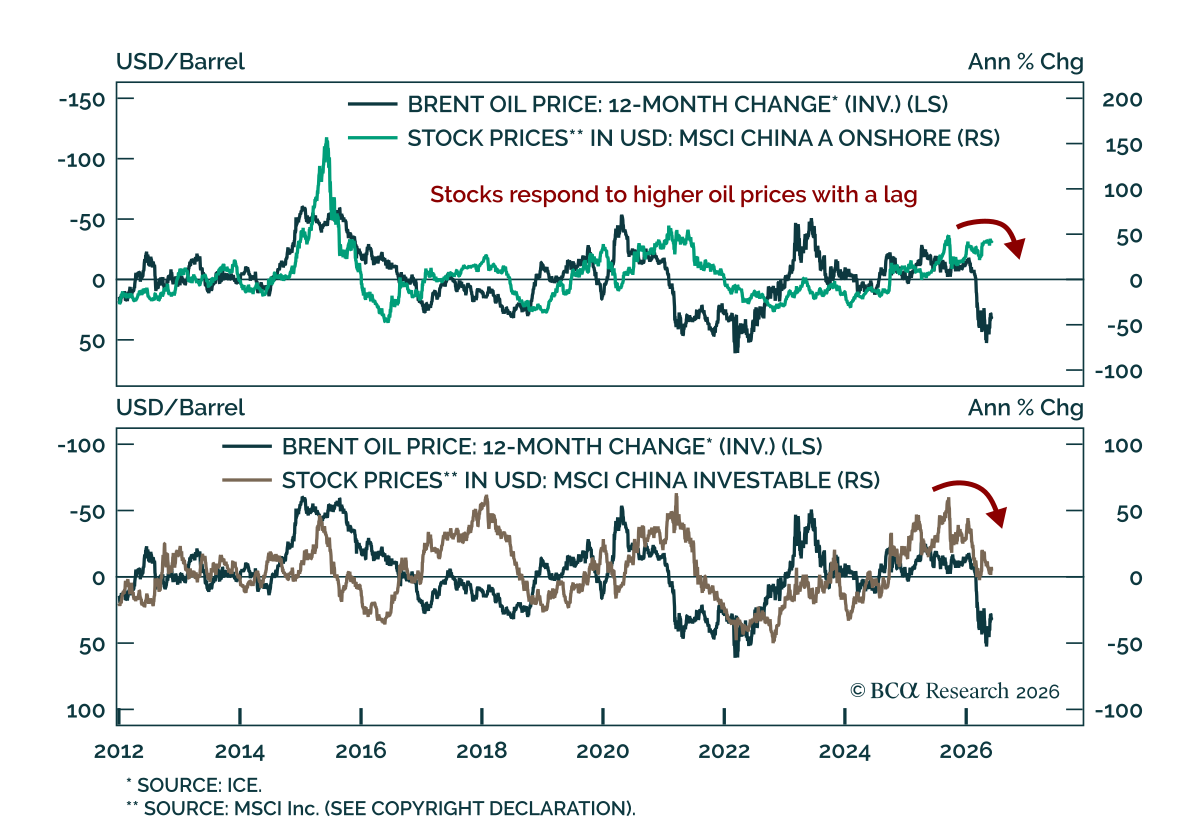
Seguimos siendo alcistas respecto a los activos de riesgo, dado que la guerra de Hormuz se ha resuelto por sí sola y los precios del petróleo han caído incluso más de lo que esperábamos. Además, los fundamentales macro no muestran señales de alarma. Dicho esto, seguimos escépticos de que la revolución de la IA continúe sin sobresaltos. De hecho, podría desencadenarse una guerra de precios una vez que todos los actores se den cuenta de que están en el espacio de las materias primas – no en el de la tecnología –.
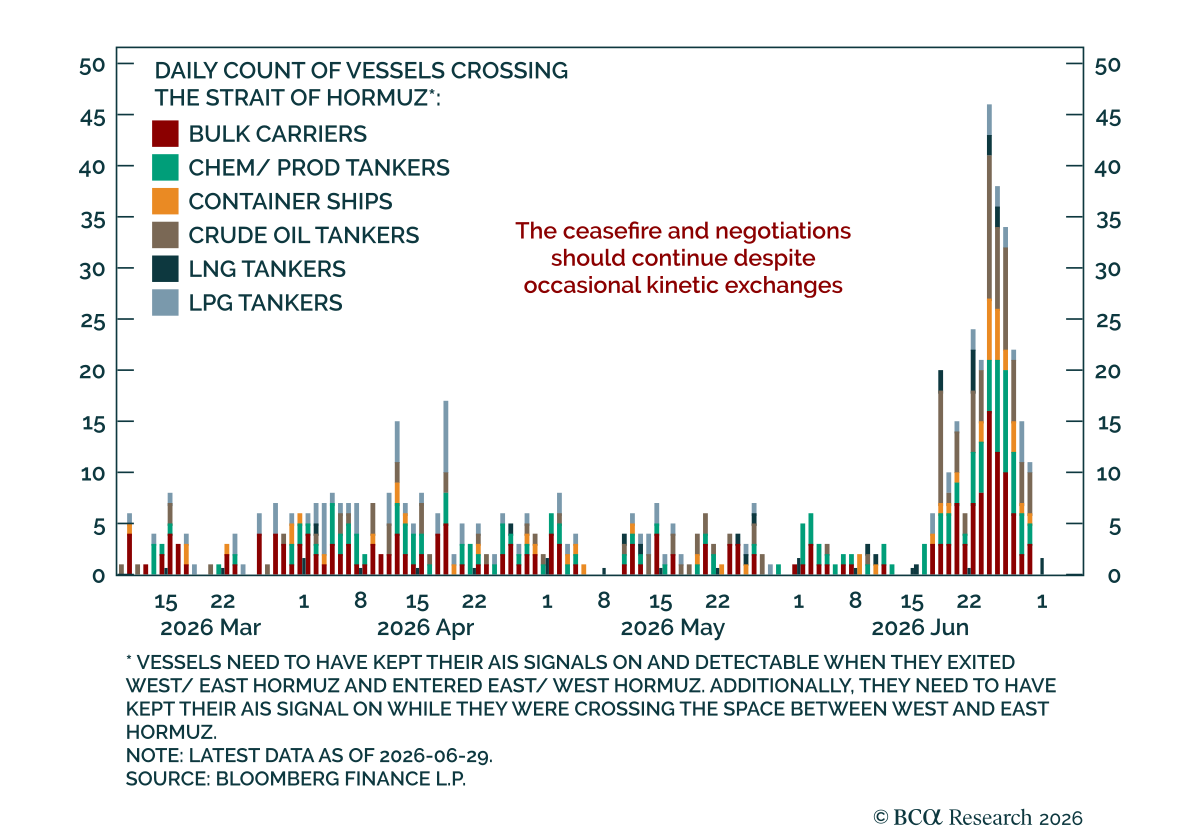
El riesgo geopolítico podría desplazarse hacia Rusia/Ucrania en el Q3, mientras que el Oriente Medio podría reavivarse en el Q4.
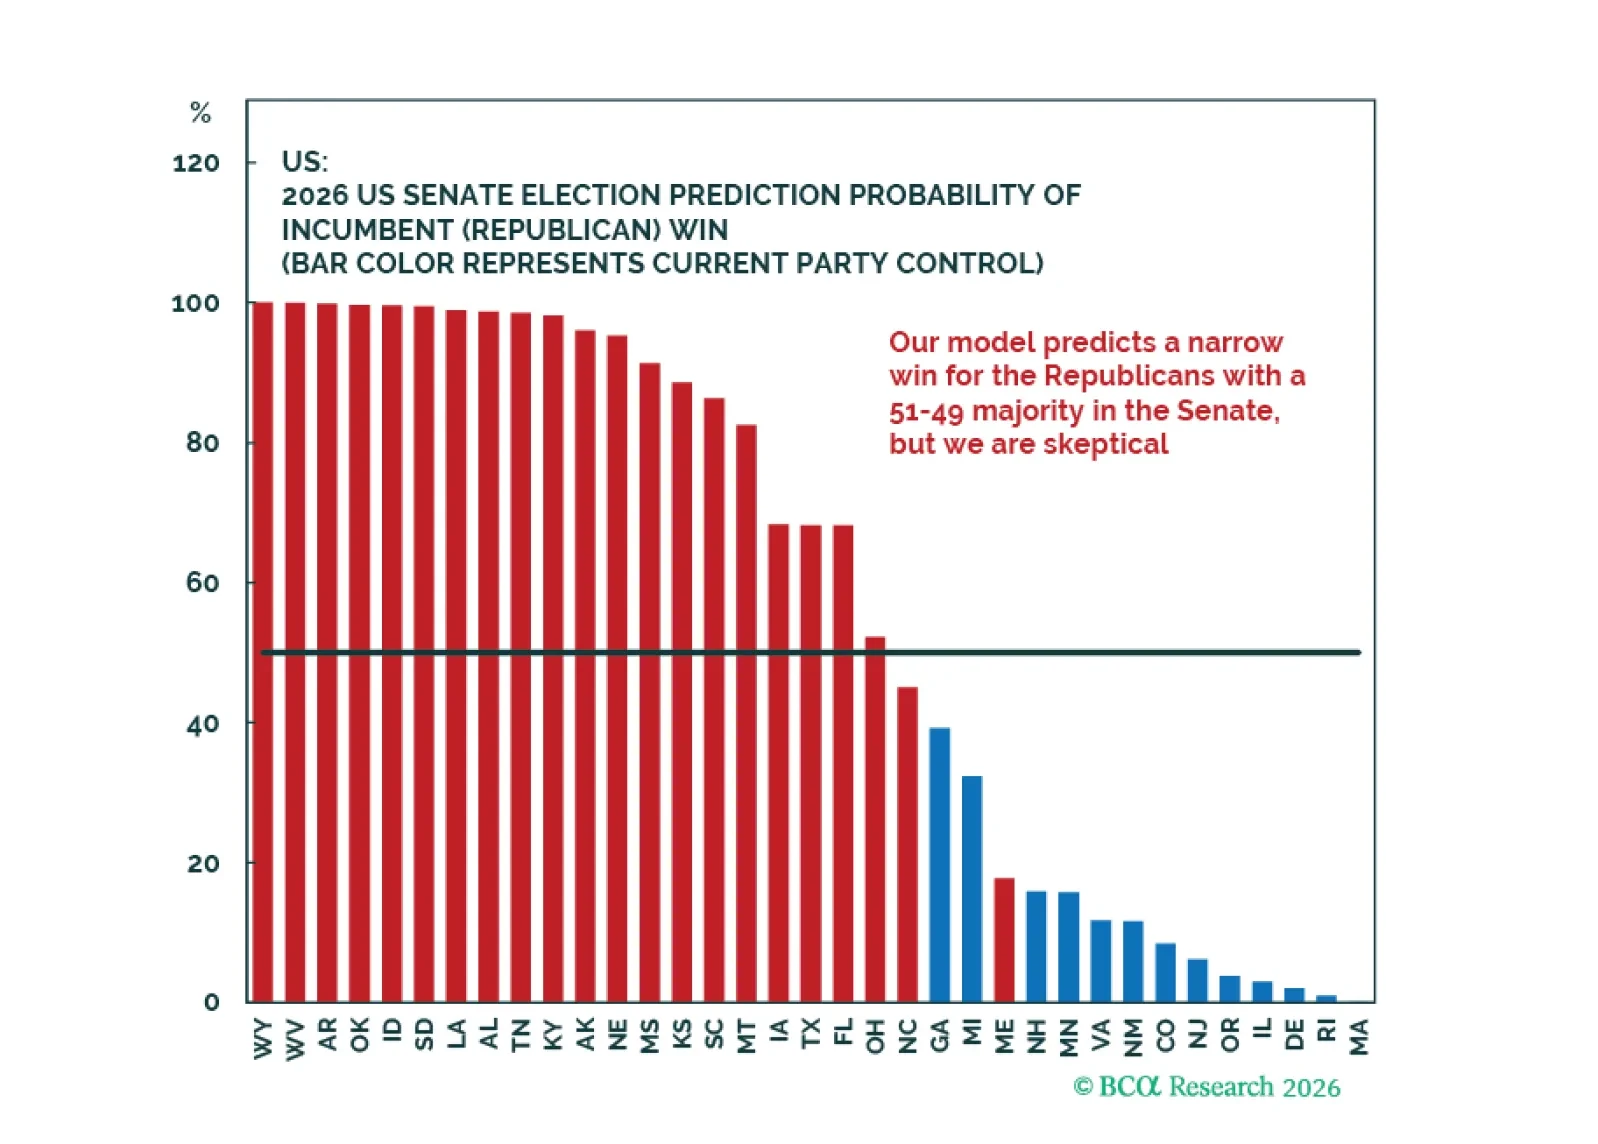
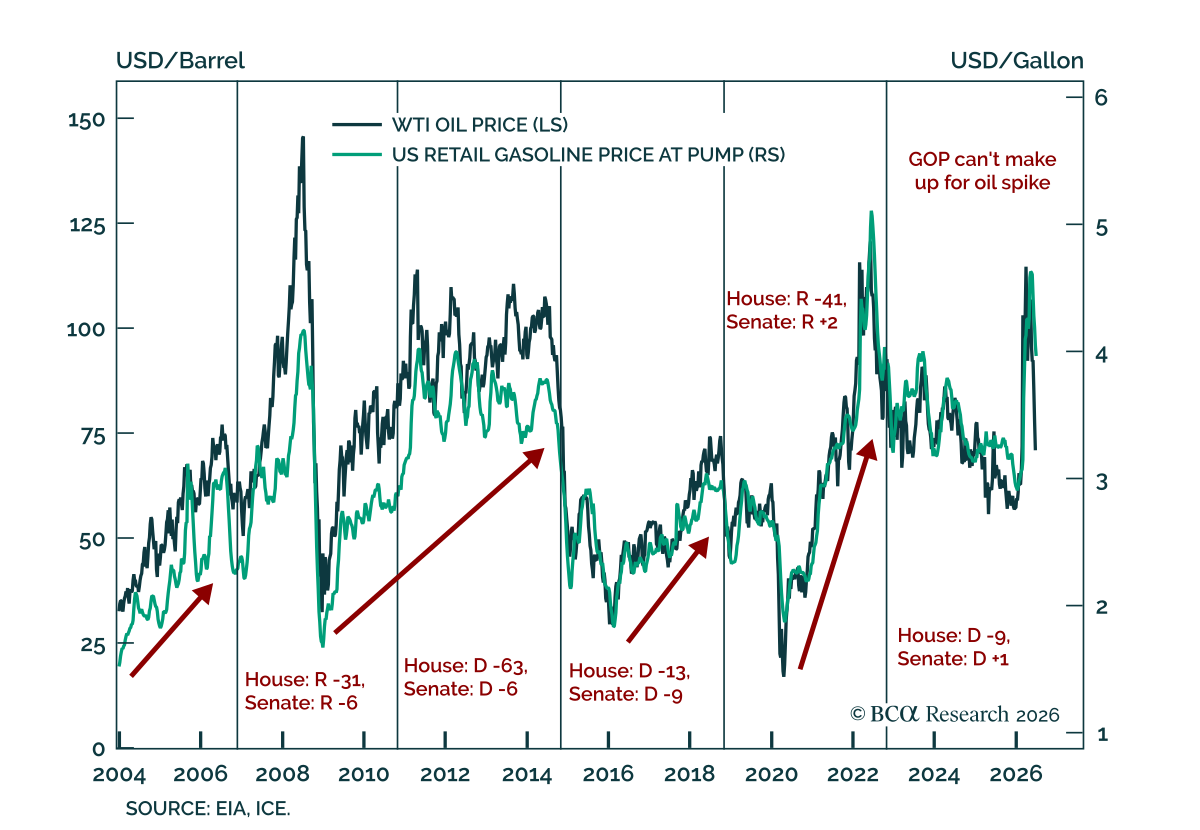
Las elecciones de mitad de mandato importan, pero la geopolítica es el principal riesgo este año. Los mercados eventualmente volverán a centrarse en los riesgos geopolíticos y de inflación, lo que aumentará las probabilidades de subidas de tipos por la Fed y respaldará al dólar estadounidense y a las acciones estadounidenses frente a sus homólogas globales este año.
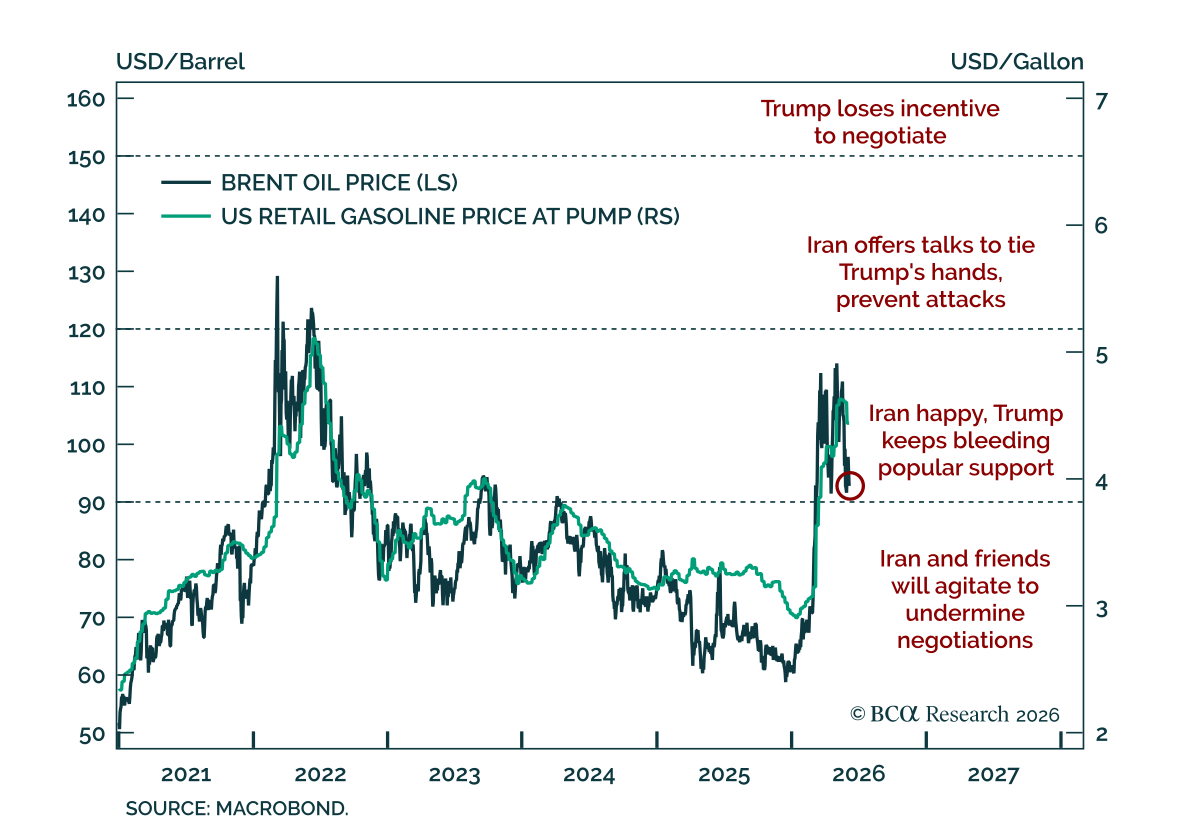
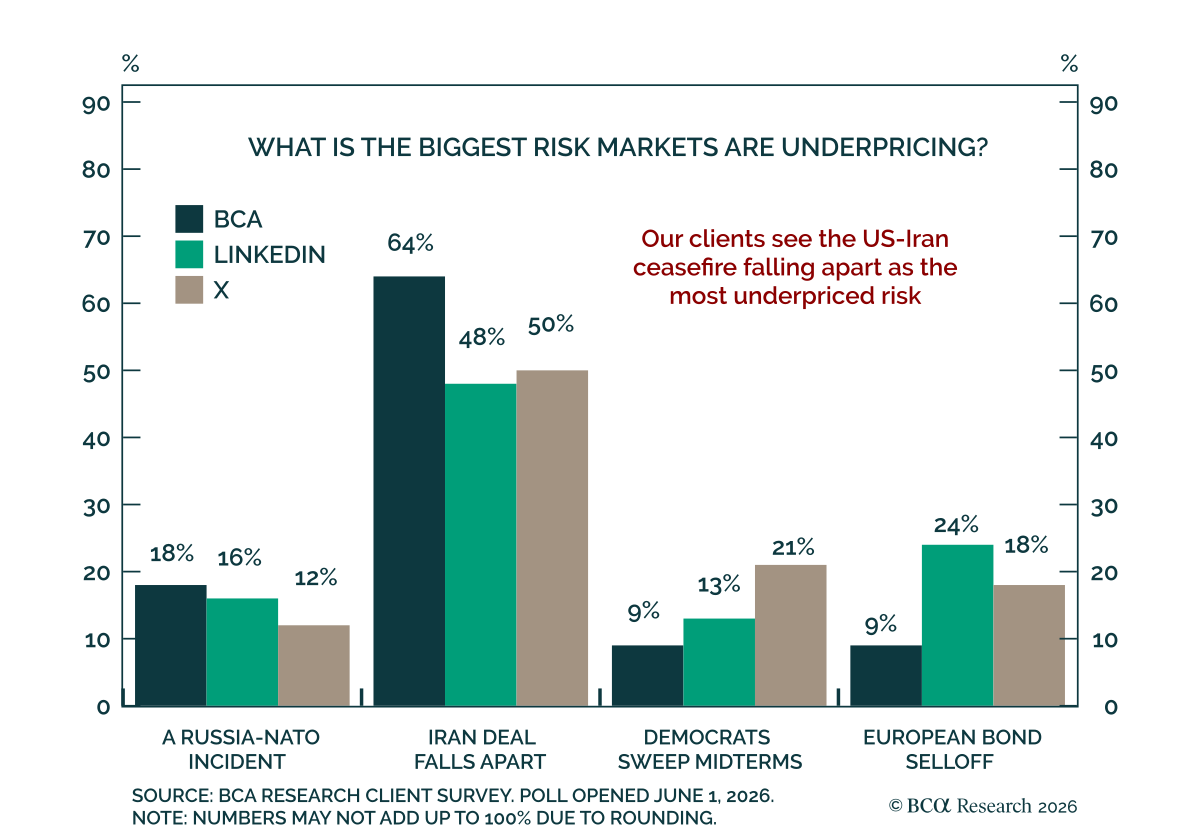
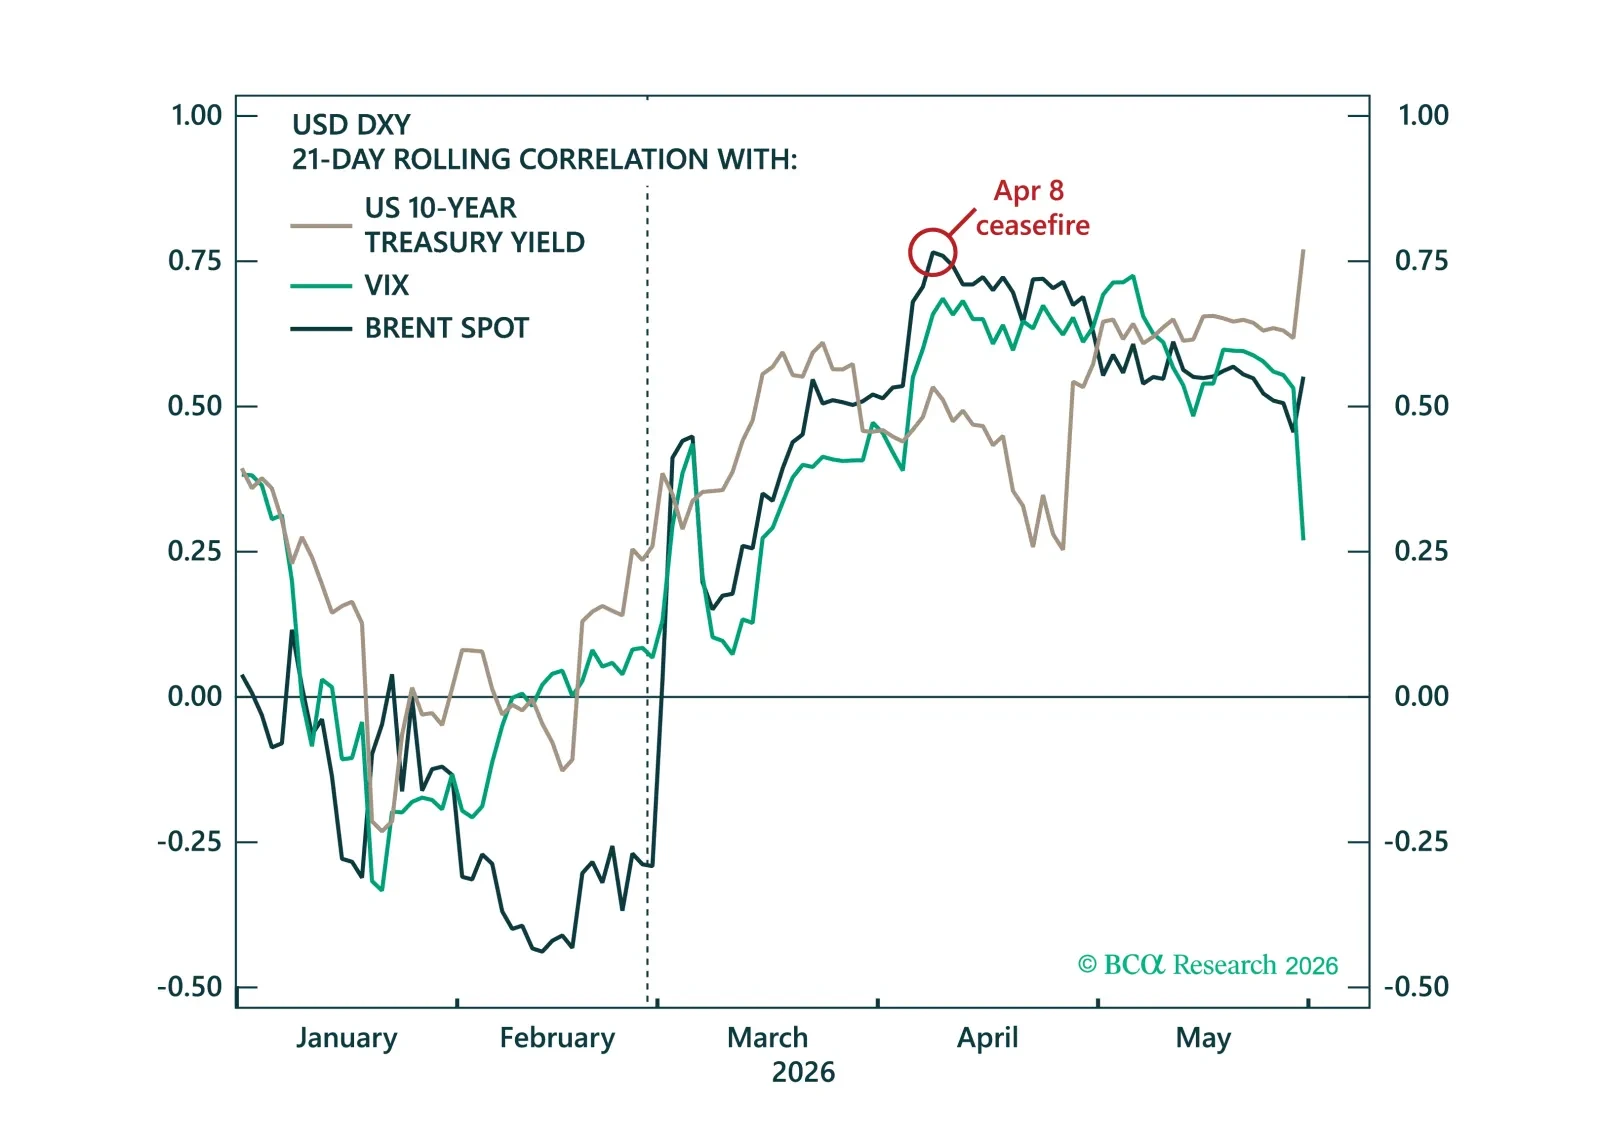
La respuesta contenida del dólar ante el conflicto en Irán ha llevado a muchos a cuestionar su atractivo como refugio seguro. Sostenemos lo contrario: las propiedades defensivas del dólar han regresado, mientras que la mejora de la dinámica del crecimiento y de las tasas debería sustentar una mayor fortaleza del USD en los próximos meses.