Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Gran China

Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
En este Informe de Estrategia para el cuarto trimestre, analizamos nuestra posición respecto a la previsión de recesión, las perspectivas para acciones y bonos en varios escenarios, por qué los inversores están malinterpretando el impacto de la IA en las ganancias corporativas, si el dólar estadounidense ha entrado en una tendencia bajista estructural, nuestra perspectiva sobre el yen, el oro y otros productos básicos, y mucho más.

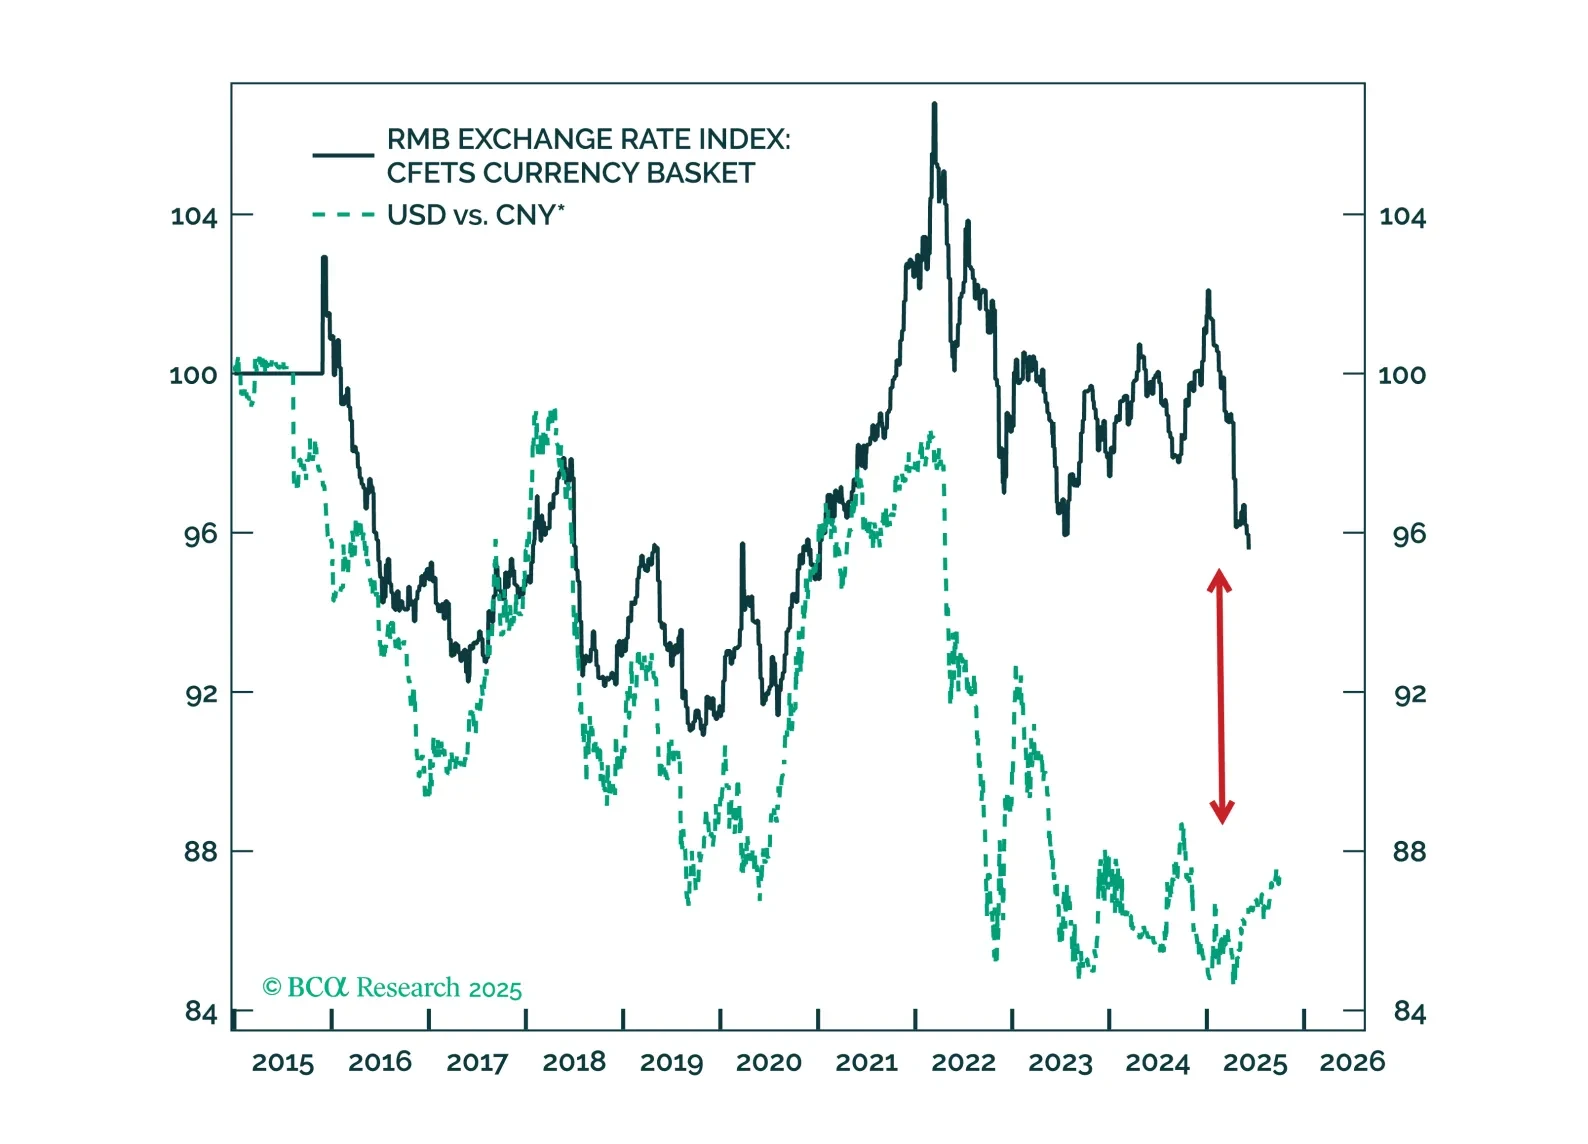
El CNY/USD tiene margen para apreciarse tanto cíclicamente como estructuralmente, mientras que los rendimientos nominales de los bonos gubernamentales de larga duración de China están destinados a caer. Esta combinación respalda las acciones chinas. 
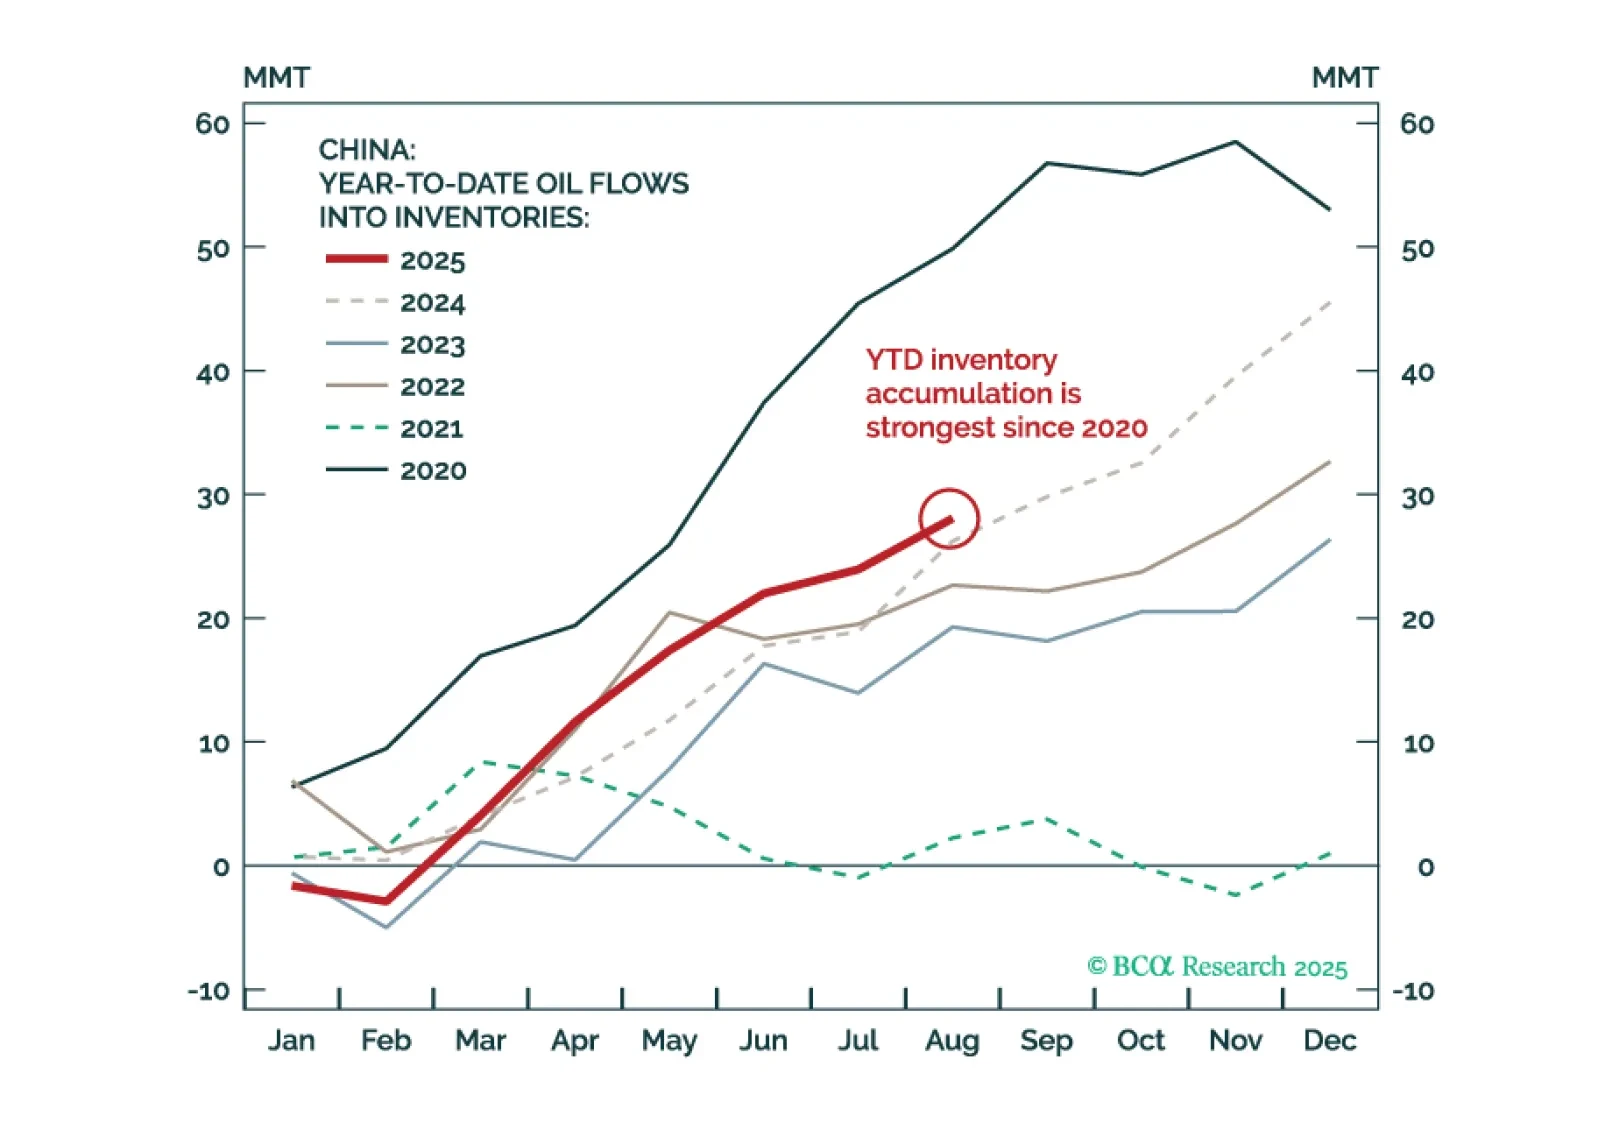
Seguimos manteniéndonos estratégicamente cortos en Brent, pero estamos ajustando el stop loss a $73/bbl para protegernos de una ruptura al alza impulsada por factores geopolíticos.
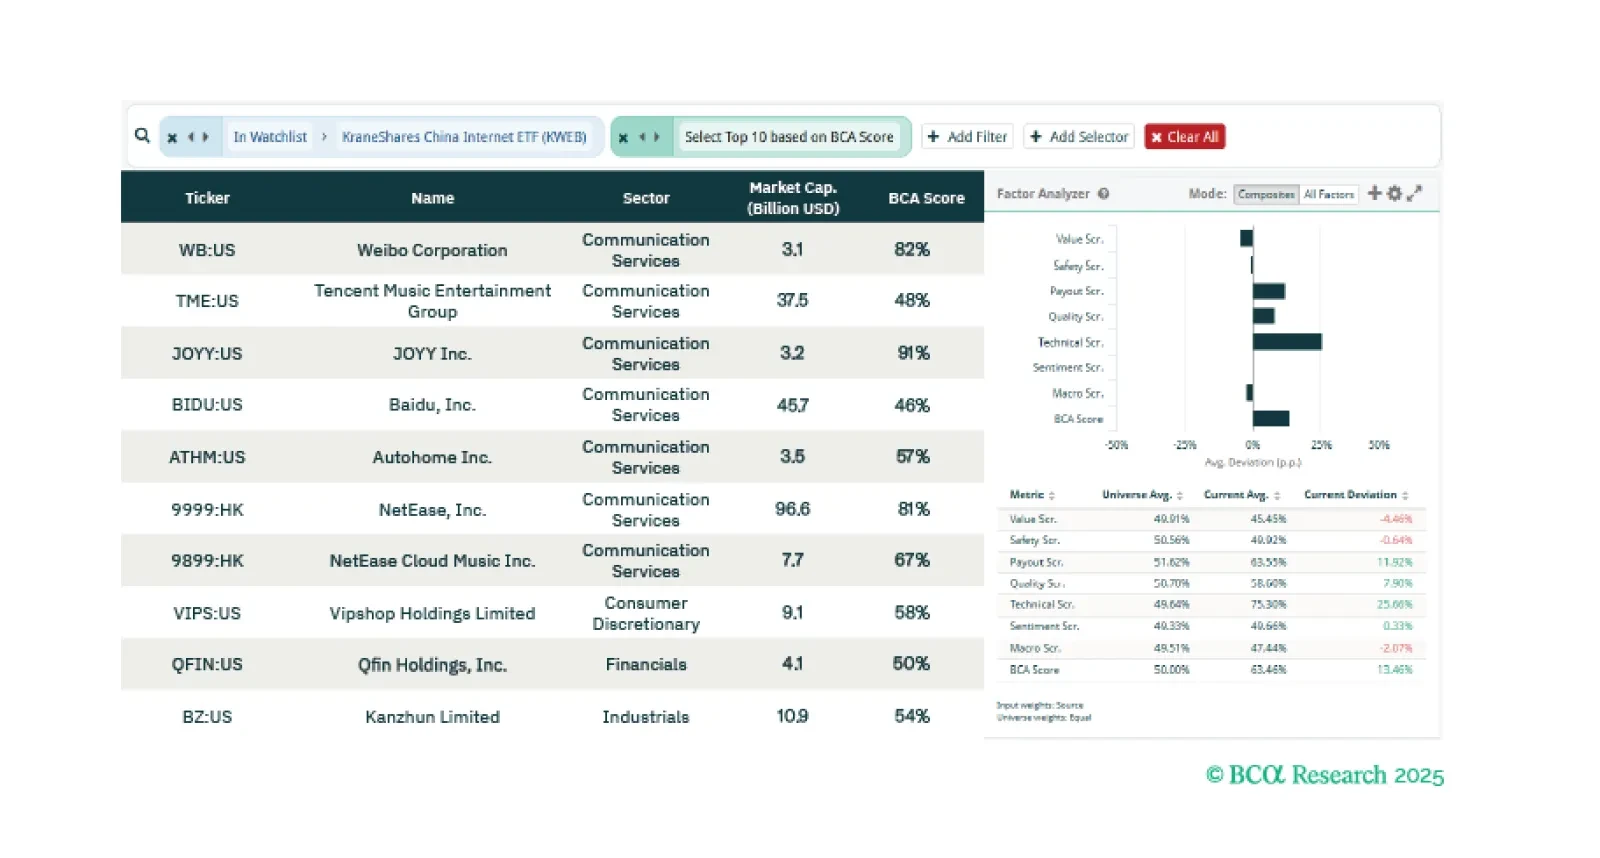
Esta semana, nuestros analistas exploran las acciones de internet chinas en el extranjero, los valores del sector de la salud en EE. UU. y las oportunidades sectoriales en la bolsa canadiense.  
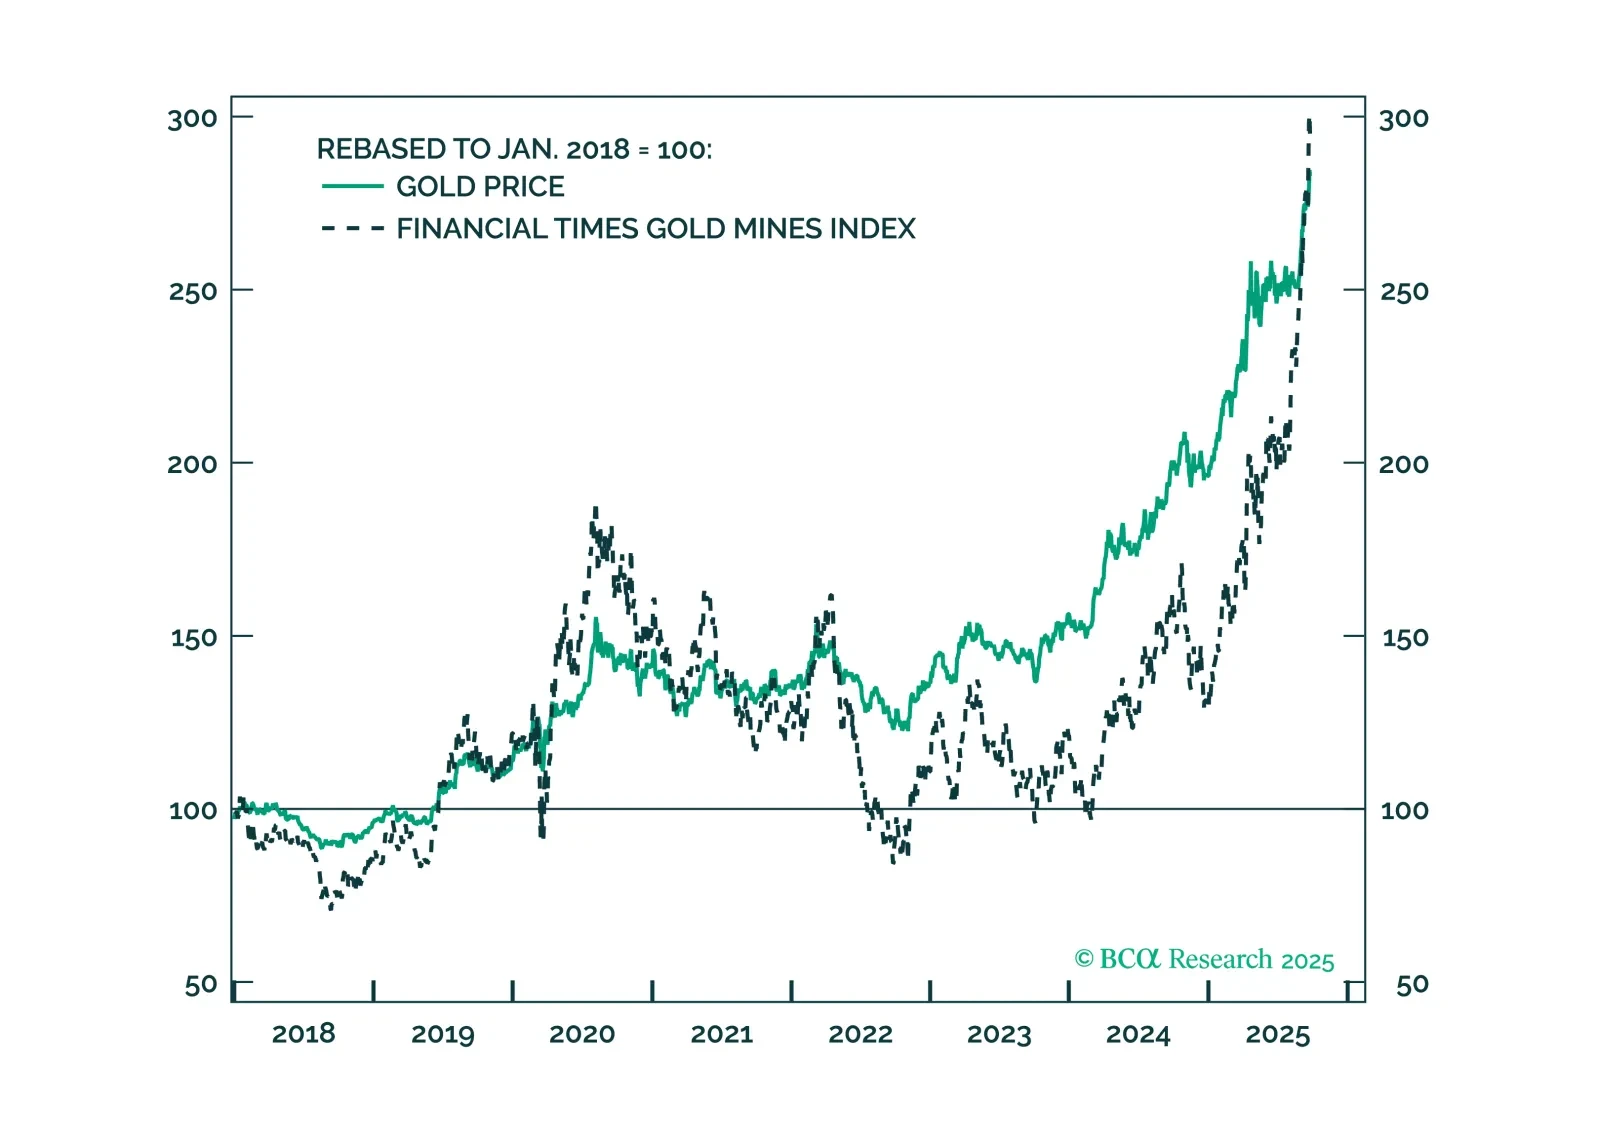
El aumento de los riesgos entre Rusia y la OTAN, las operaciones tácticas con petróleo/oro, sanciones más estrictas a Rusia (quizás también a China), el estímulo de China con un objetivo de crecimiento de ~5% y los controles en EE. UU. sobre las ambiciones de Trump definirán el cuarto trimestre. 
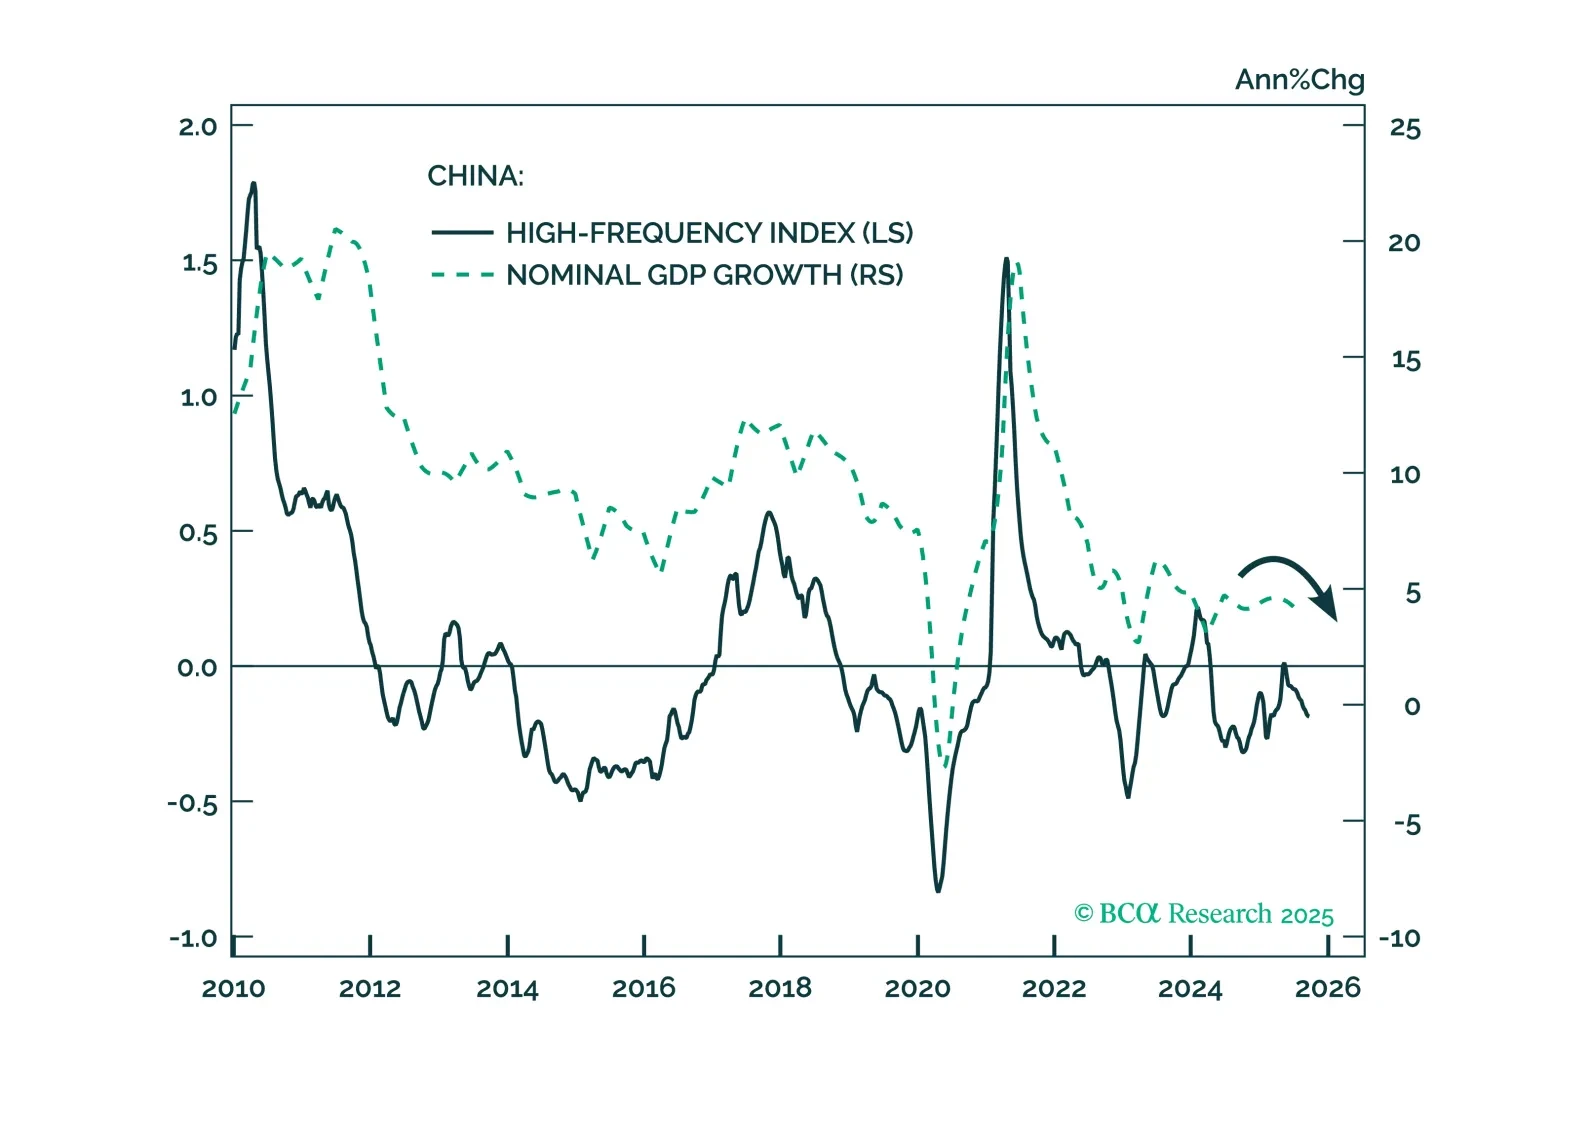
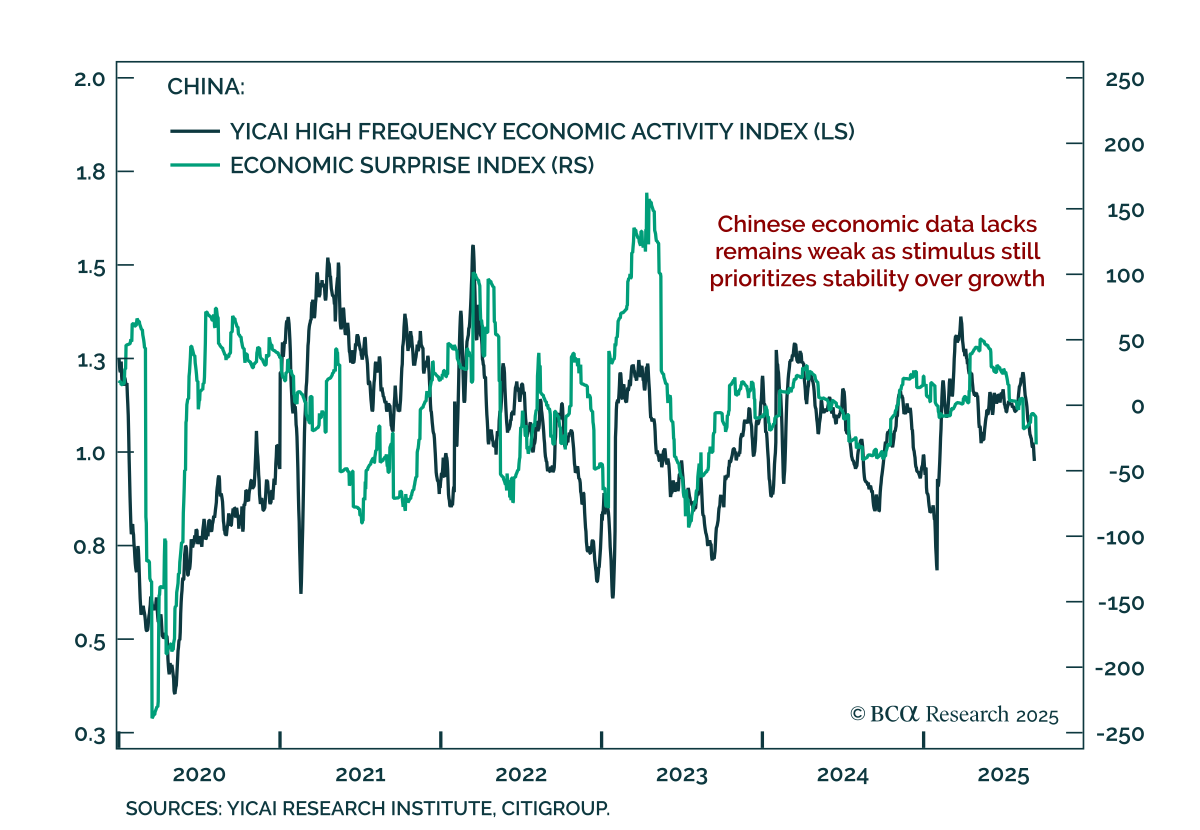
Nuestros indicadores de alta frecuencia muestran que el impulso de crecimiento de China se debilitó aún más en septiembre, aumentando la probabilidad de nuevos estímulos en las próximas semanas. Seguimos siendo tácticamente cautelosos con las acciones chinas, pero estratégicamente constructivos con las acciones chinas en el extranjero.
Informe especial

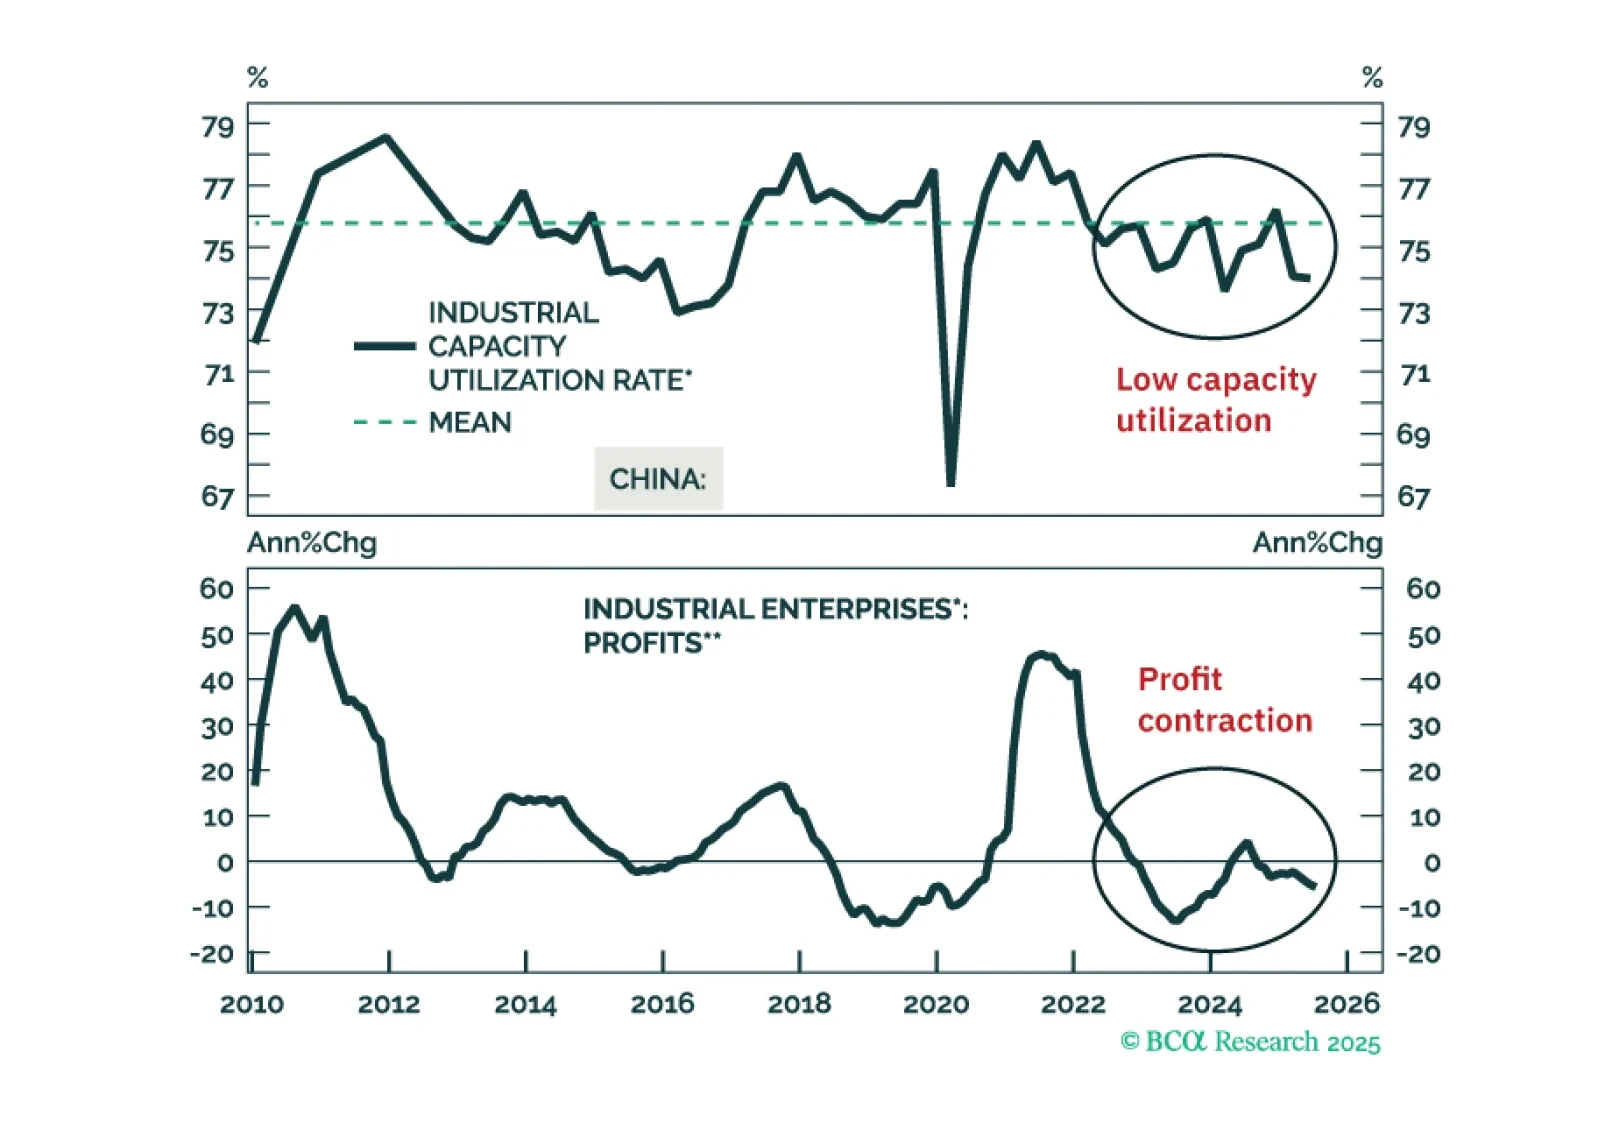
Las restricciones impulsadas por políticas en China impiden la parte de "destrucción" del proceso de destrucción creativa. En su lugar, consolidan la sobrecapacidad, la deflación y la baja rentabilidad. Somos reacios a perseguir el repunte de las acciones chinas en términos absolutos.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…