Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Gold

Riesgo Inmediato Para Los Ceses Del Fuego Y Acuerdos Comerciales De Trump Riesgo Inmediato Para Los Ceses Del Fuego Y Acuerdos Comerciales De Trump Los estrategas políticos de Estados Unidos de BCA advierten que Rusia representa un riesgo inmediato para el…

Una actualización sobre los temas clave y las perspectivas que darán forma a los mercados de materias primas durante el resto de 2025. 

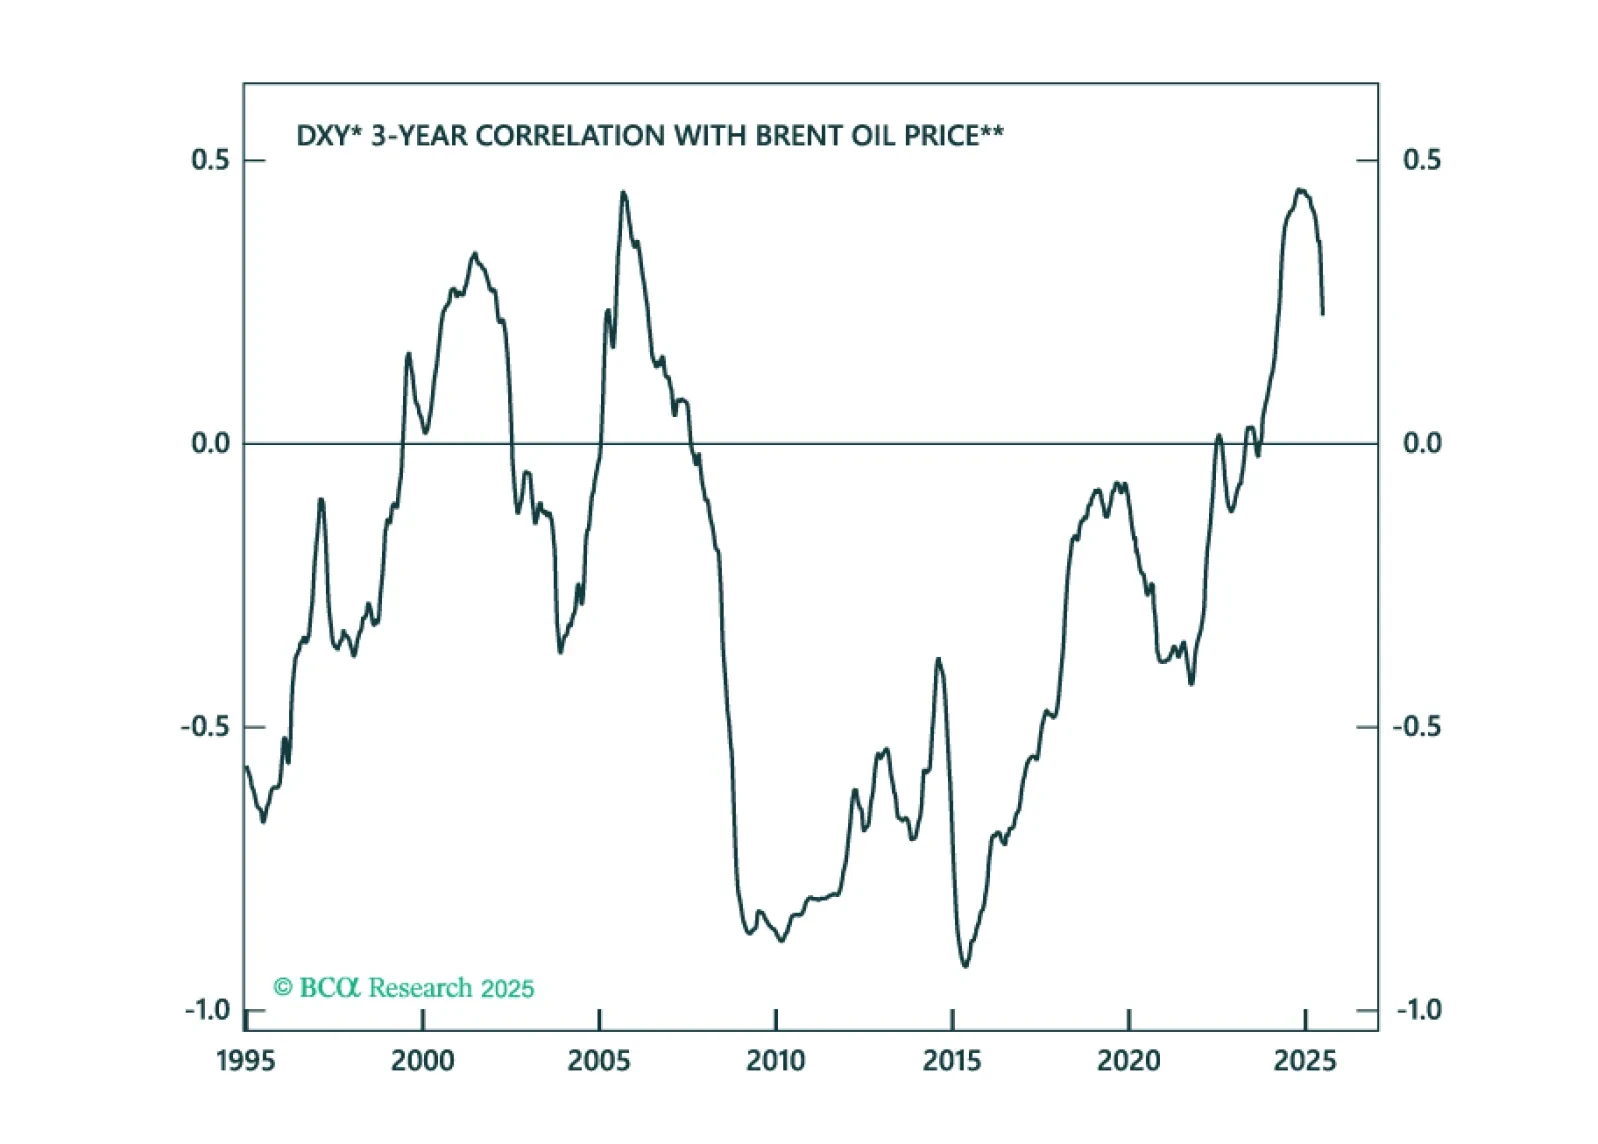
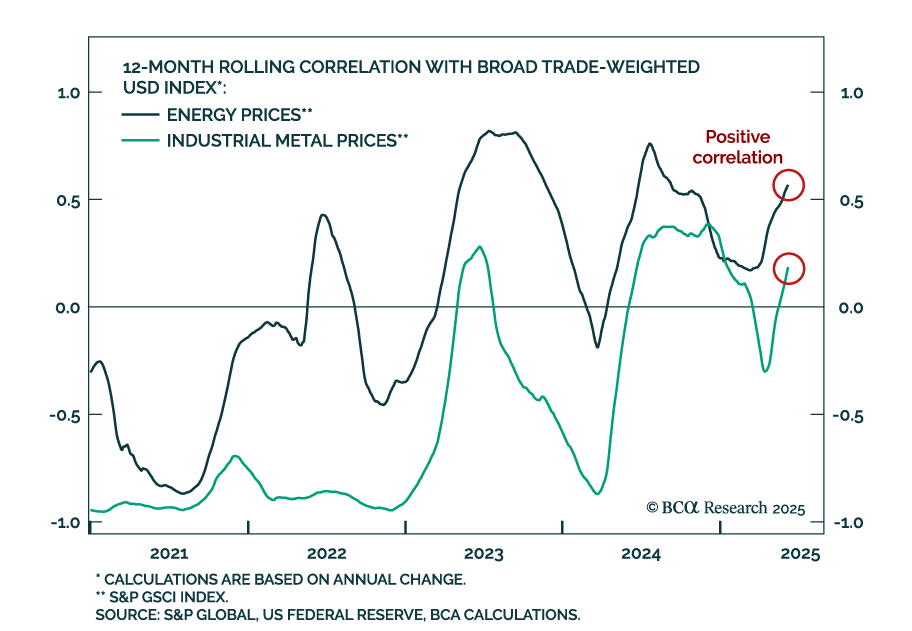
El dólar está cayendo, ya que el capital está saliendo de los EE. UU. La pregunta importante que los inversores deben responder es cuánto margen de caída queda para el billete verde, y si la depreciación continuará en línea recta en los próximos meses o se detendrá (e incluso protagonizará un rally de contracorriente). Tácticamente, compraremos el dólar. Esto se debe a que nuestros indicadores técnicos nos dicen que el dólar está muy sobrevendido y a punto de un rebote de contracorriente. Idea de Comercio #1: Comprar el DXY El billete verde tocó fondo en 2008, en el punto más bajo de la crisis financiera y ha estado en tendencia alcista desde entonces. Para el DXY, esa tendencia ha sido definida por el patrón consistente de mínimos ascendentes y máximos ascendentes desde la Gran Crisis Financiera (Gráfico 1). Gráfico 1 El dólar se acerca a un nivel de resistencia crítico El dólar se acerca a un nivel de resistencia crítico Gráfico 2 El dólar está sobrevendido El dólar está sobrevendido Ese mercado alcista ahora está en amenaza. En lo que va del año, el DXY ha caído en torno al 10,4%. Dada la historia del billete verde de moverse en ciclos muy largos, la pregunta que enfrentan la mayoría de los inversores hoy es: ¿Es inminente más debilidad, o es hora de convertirse en un contrarian? Desde una perspectiva puramente técnica, compraremos el DXY en el Día de la Independencia por tres razones clave.  El DXY se está acercando a un nivel importante de soporte. Esto está definido por la línea de tendencia ascendente trazada desde los mínimos de 2008, que actualmente fija el soporte alrededor de 96. Esperaremos al menos un rebote táctico en estos niveles mientras los cortos vencidos se deshacen de sus posiciones. Nuestro indicador integral de momentum y posicionamiento muestra que el dólar también está muy sobrevendido. Históricamente, esto ha llevado a rebotes de contracorriente en el billete verde (Gráfico 2). Esta medida está ubicada en una desviación estándar por debajo de la media. Cuando estos niveles se han alcanzado en el pasado, a menudo ocurrió un giro brusco. Es notable que el componente de momentum de mayor frecuencia casi alcanzó dos desviaciones estándar por debajo de la media. Los rallies del 5%-10% en el DXY son comunes en el contexto de un mercado bajista a largo plazo. Esto será especialmente el caso si la economía mundial entra en recesión. El mercado bajista del dólar de 2000 a 2008 vio muchos rallies de contracorriente, notablemente en 2005. De manera similar, el mercado alcista desde 2008 ha visto muchos retrocesos, algunos tan profundos como el 10%. Todos estos han sido oportunidades tácticas de comercio. El mensaje clave es que el dólar podría estar pasando por un cambio de régimen. Este cambio de régimen se centrará más en el balance de pagos, ya que el estatus de reserva del dólar se examina bajo la lupa, en medio de las políticas del presidente Donald Trump. Esto es bajista a largo plazo para el USD. Dicho esto, por ahora, la caída del billete verde se está acercando tácticamente a niveles que típicamente han señalado un movimiento de contracorriente. Eso será alrededor del nivel de 96 para el DXY.  Idea de Comercio #2: Productores de Petróleo versus Consumidores El dólar es el motor natural de todos los demás movimientos del mercado de divisas. Esto significa que, si ocurre un rebote táctico en el dólar, como esperamos, afectará a otras divisas del G10 y de mercados emergentes.  La buena noticia es que existen algunos intercambios atractivos en los cruces, que no están estrechamente correlacionados con la tendencia general del dólar. El más claro es comprar una cesta de divisas de productores de petróleo, frente a consumidores de petróleo. Hay tres razones clave por las que este comercio podría resultar fructífero: Primero, la mayoría de los productores de petróleo tienden a tener superávit en cuenta corriente, mientras que los importadores de energía tienden a ser países con déficit. Por lo tanto, naturalmente, en un mundo que se centra cada vez más en el balance de pagos, quieres estar largo en una cesta de divisas de naciones productoras de petróleo (Gráfico 3). Segundo, con los EE. UU. siendo el mayor productor de petróleo del mundo, el dólar se ha convertido en una petrodivisa de facto. Esto significa que el aumento de los precios del petróleo beneficia a los EE. UU., al igual que lo hace con Arabia Saudita, Canadá, Noruega, Nigeria, Angola o incluso Irán (Gráfico 4). Por lo tanto, una estrategia de comercio de ir largo en petrodivisas versus el USD no funcionará si se esperan precios más altos del petróleo. Gráfico 3 El dólar estadounidense es una petrodivisa El dólar estadounidense es una petrodivisa Gráfico 4 Compra una Canasta Seleccionada de Productores de Petróleo Compra una Canasta Seleccionada de Productores de Petróleo   Finalmente, hay muy poca prima de riesgo geopolítico en el precio actual del petróleo de $68, que la Reserva Federal de Kansas estima como el costo marginal de producción para los productores estadounidenses.  Conclusión: La correlación entre el dólar y los precios del petróleo se ha vuelto estructuralmente positiva (Gráfico 5). Una apuesta bajista en el petróleo significará un dólar más bajo en este caso. Dicho esto, si las dinámicas que impulsan los mercados son el balance de pagos, vale la pena estar largo en una cesta de naciones productoras de petróleo (que tienden a tener superávit en cuenta corriente) frente a las naciones consumidoras de petróleo. Este comercio también se beneficiará de un aumento en la prima de riesgo geopolítico en los precios del petróleo. Gráfico 5 Los precios más altos del petróleo impulsarán el dólar Los precios más altos del petróleo impulsarán el dólar Gráfico 6 Comprar metales preciosos Comprar metales preciosos Idea de Comercio #3: Comprar Metales Preciosos Casi el 90% de las transacciones a nivel mundial todavía se realizan en dólares estadounidenses. A pesar de toda la conversación sobre la desdolarización, esa proporción ha ido aumentando en la última década. Lo que ha sido cierto este año es una clara disposición por parte de los ciudadanos extranjeros a diversificarse y depender menos del dólar. Esto es cierto para naciones productoras de petróleo como Rusia, hasta rivales geopolíticos de los EE. UU. como China. Para los países en desarrollo, la opción clara ha sido transferir sus dólares a oro. En 2010, el oro representaba alrededor del 10% de las reservas de los bancos centrales. Hoy, se ha convertido en la mayor reserva de los bancos centrales fuera del dólar estadounidense y el euro. Dado que el dólar tiende a moverse en ciclos largos, lo mismo ocurre con los metales preciosos. A medida que esta diversificación fuera del dólar continúa, el oro seguirá beneficiándose, pero los metales preciosos más baratos destacarán en el panorama. Ya vimos eso con los precios de la plata y el platino. El próximo candidato será el paladio (Gráfico 6).   Chester NtoniforDivisas/Estratega de Renta Fija Globalchestern@bcaresearch.comSígueme enLinkedIn & X
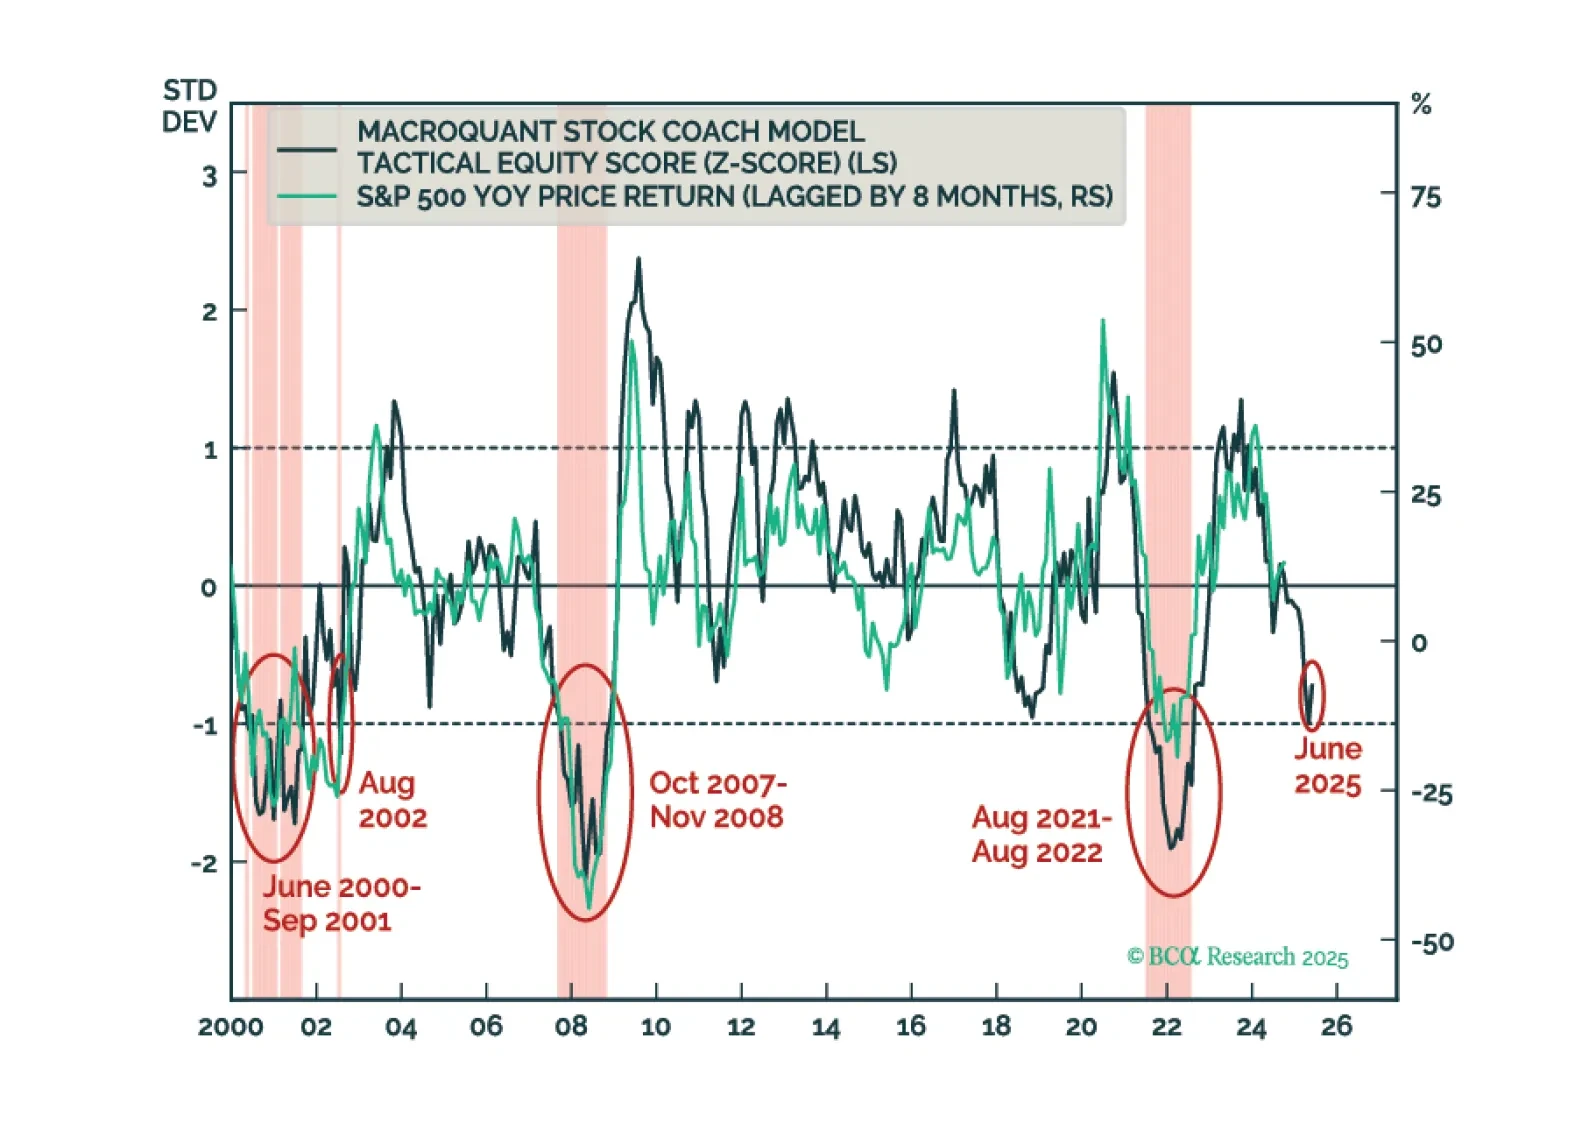
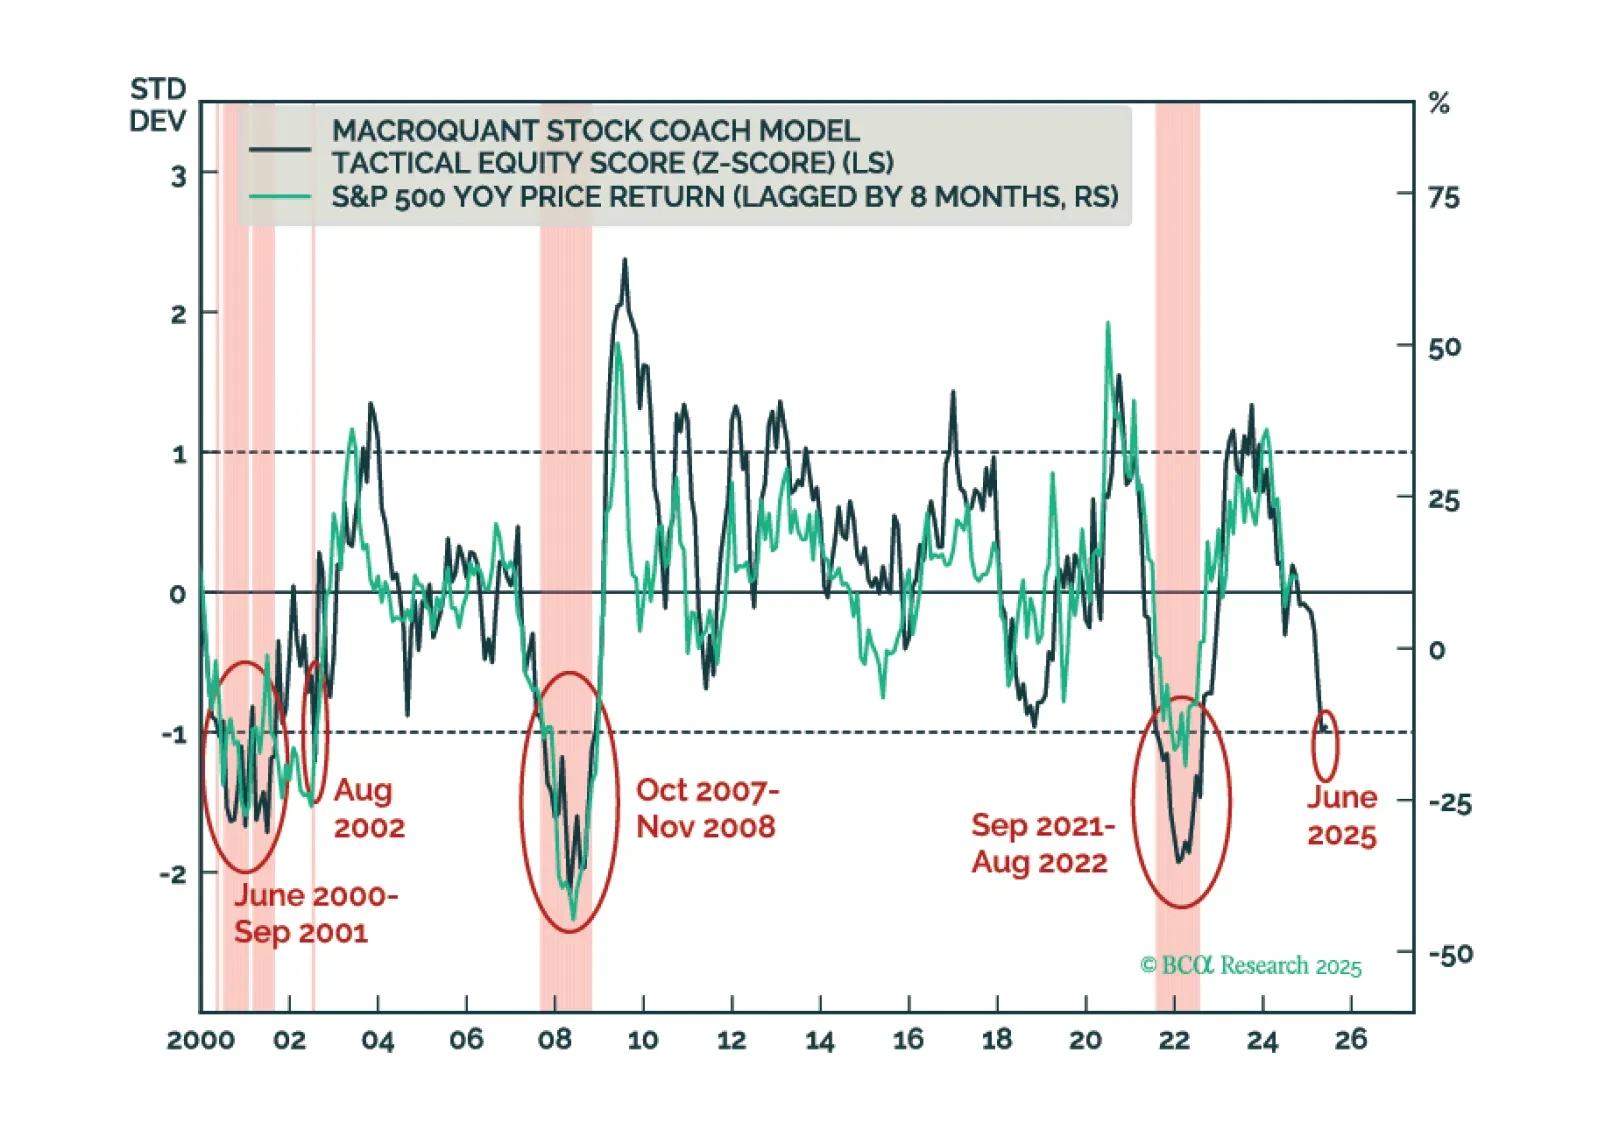
El z-score de acciones estadounidenses de MacroQuant está peligrosamente cerca del umbral de -1. Los movimientos por debajo de ese umbral han coincidido de manera confiable con mercados bajistas de acciones en el pasado. Por lo tanto, MacroQuant recomienda una posición infraponderada en acciones, compensada por una sobreponderación en bonos y efectivo.

Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.

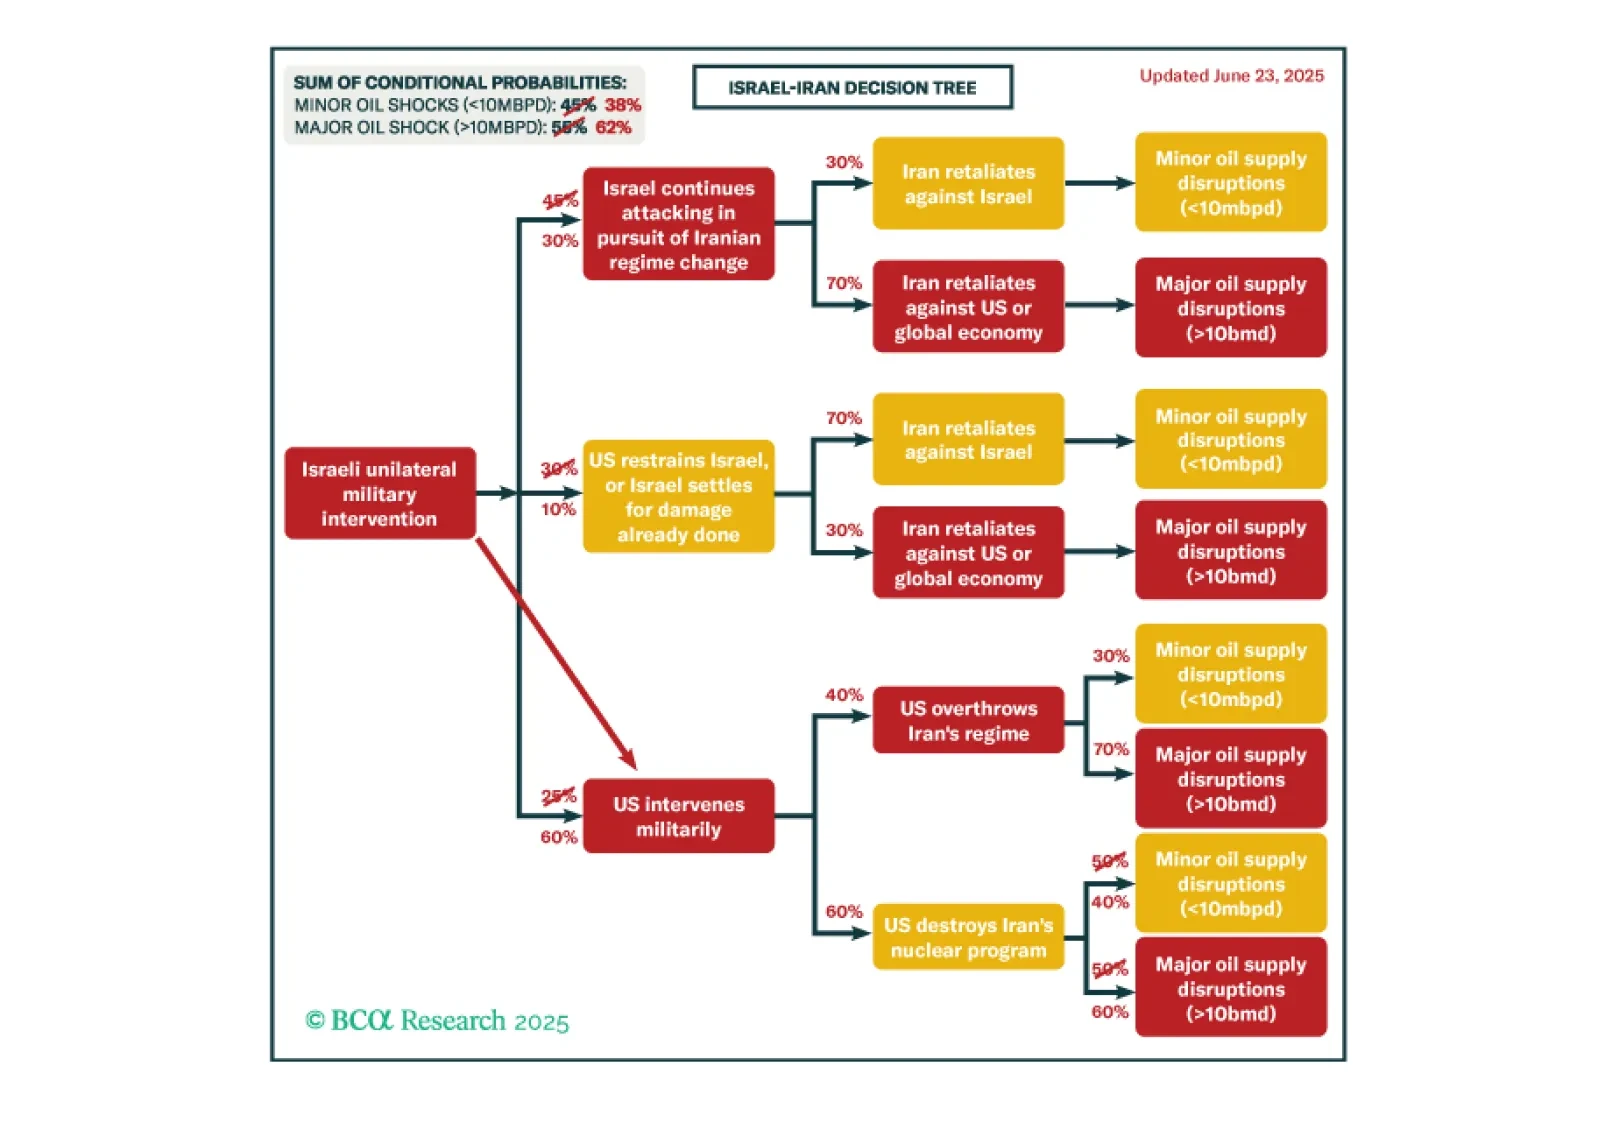
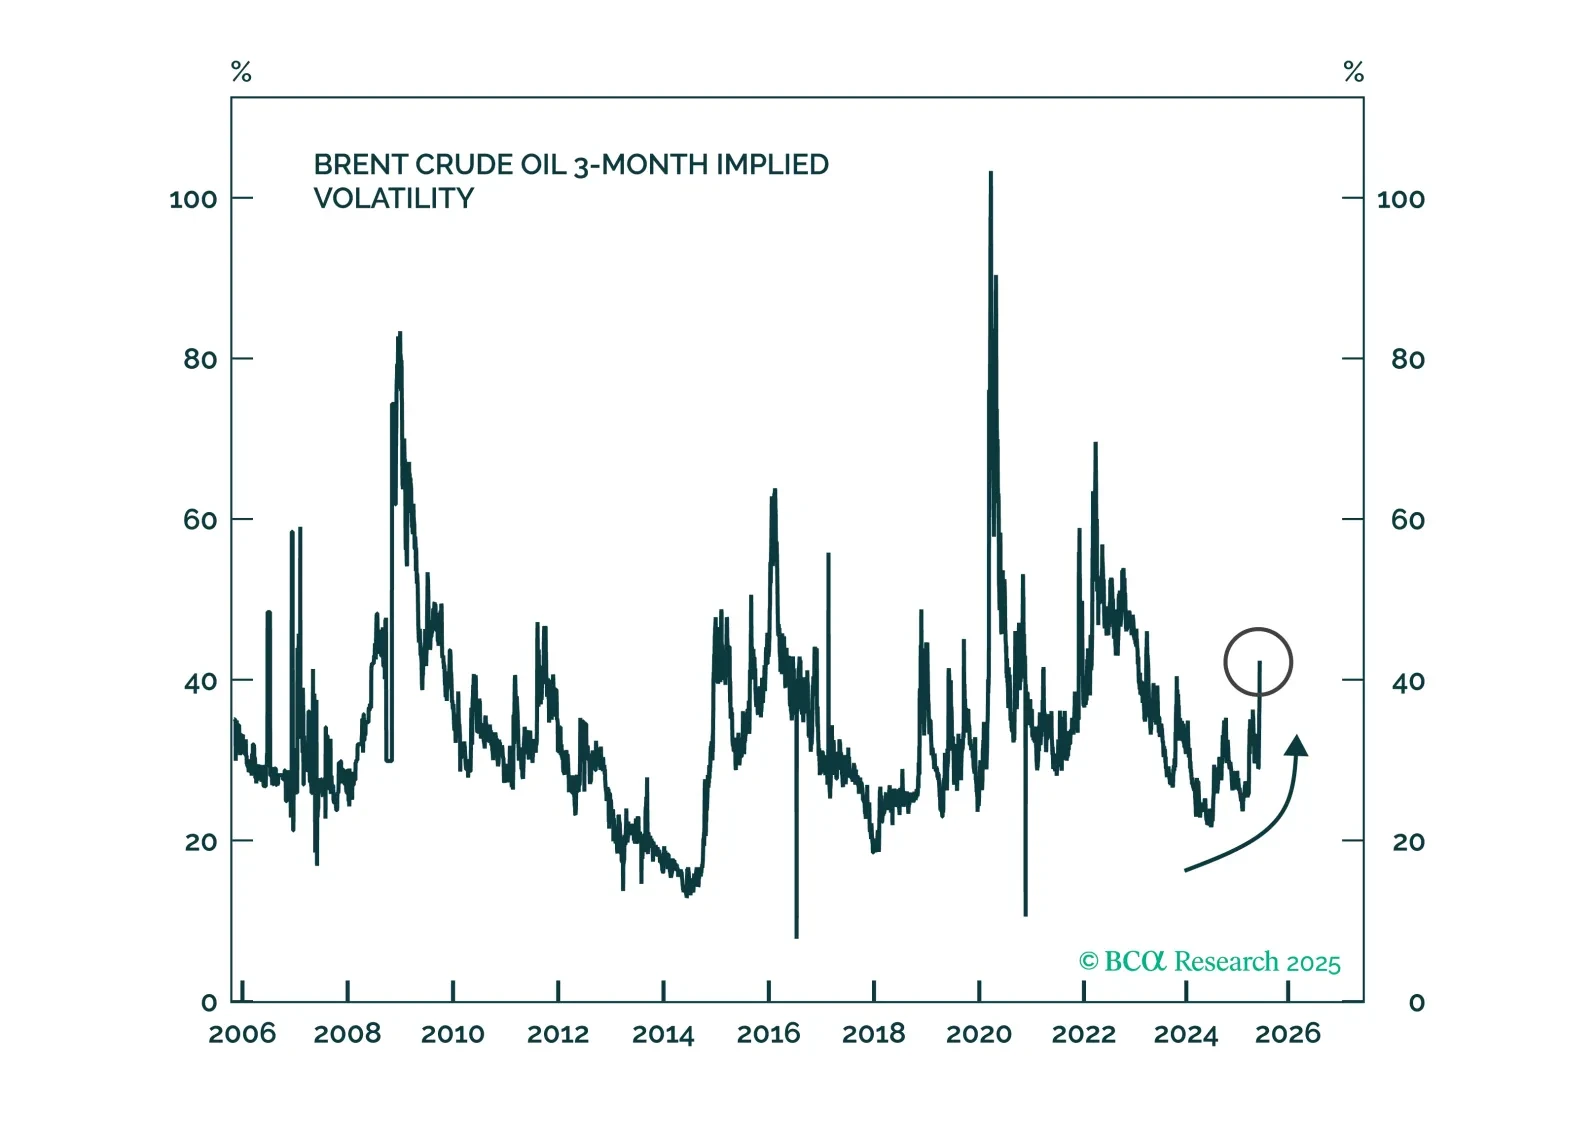
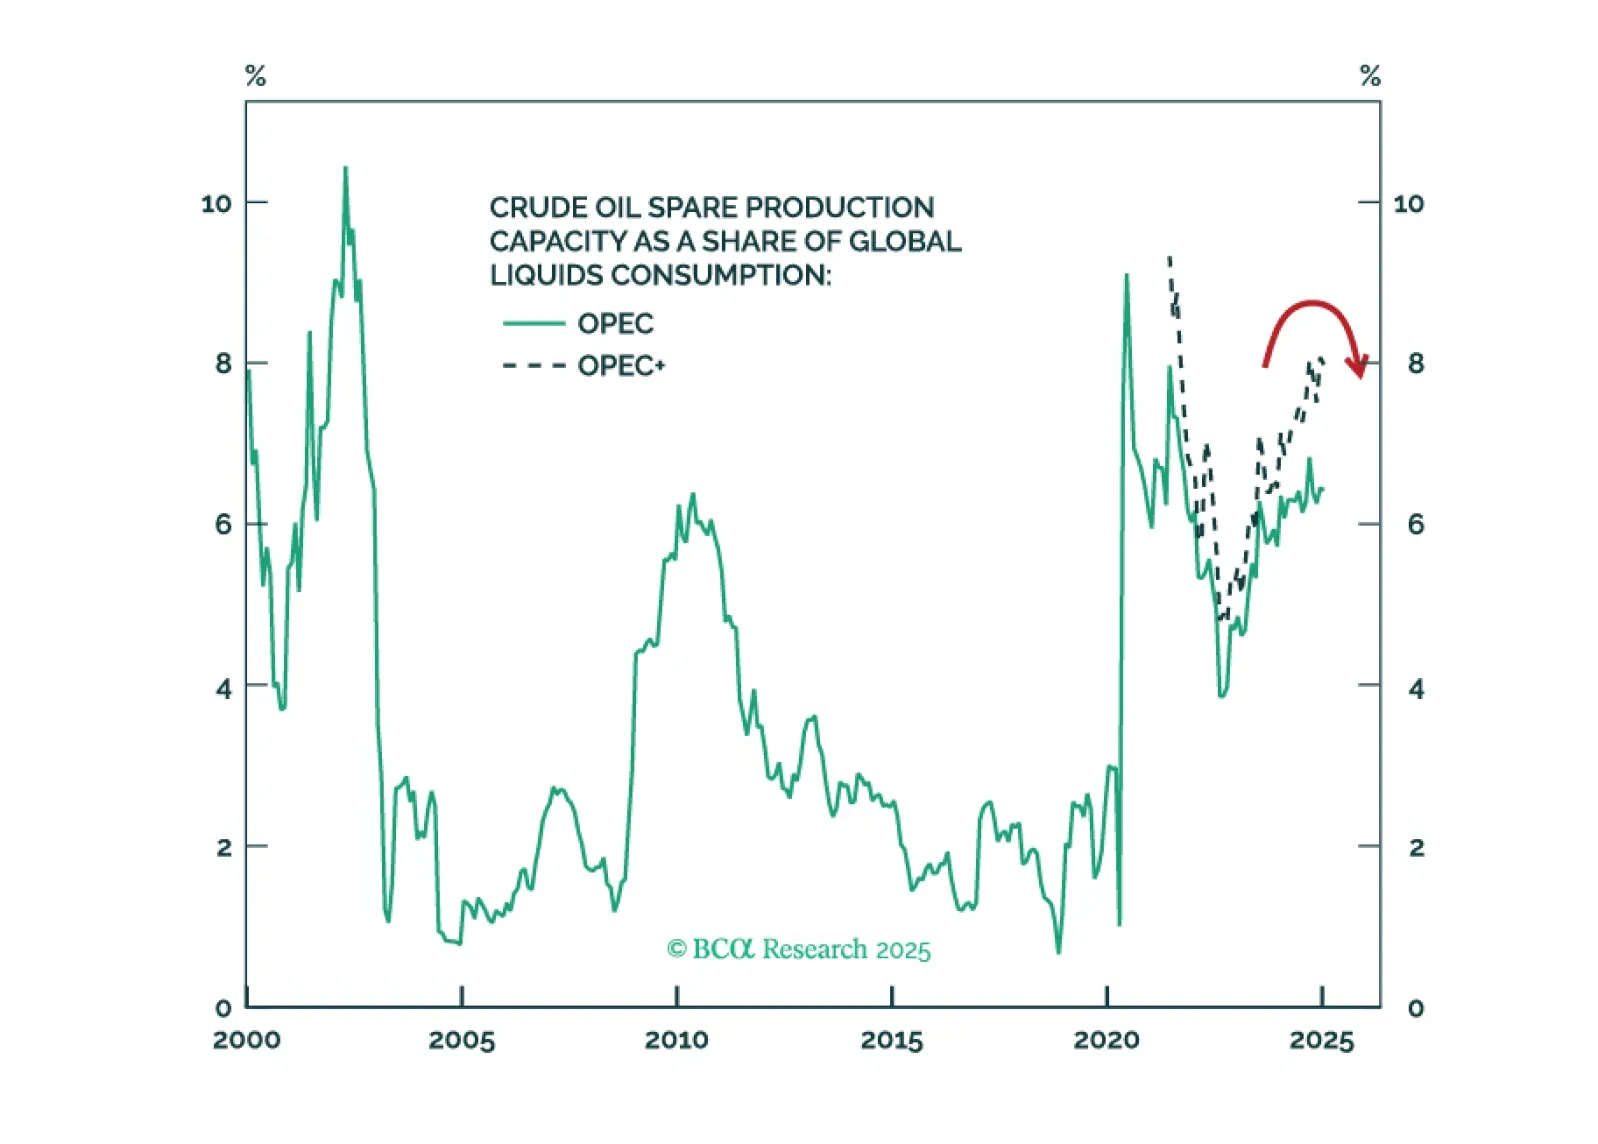
Gráfico 1 Respuesta del Mercado a la Guerra Comercial, Guerra con Irán Respuesta del Mercado a la Guerra Comercial, Guerra con Irán Aún no está claro que la guerra en Irán esté disminuyendo, a pesar de los mejores esfuerzos de los mercados financieros globales por minimizar su importancia.  Es cierto que los ataques con misiles de Irán a las bases militares estadounidenses en Catar e Irak parecen ineficaces al momento de escribir este informe. El petróleo y el oro cayeron mientras que las acciones subieron el lunes (Gráfico 1), aunque el petróleo ha subido un 15% en las últimas dos semanas mientras que los activos refugio se fortalecieron. Pero Israel seguirá atacando hasta que Estados Unidos lo obligue a retroceder.  Anteriormente dimos una probabilidad de 60/40 de un shock petrolero importante si Estados Unidos interviniera para destruir el programa nuclear iraní (Diagrama 1). Pero para que ese escenario pesimista se haga realidad, sería necesario que Irán atacara la producción regional de petróleo o interfiriera con el envío de petróleo. Hasta ahora eso no ha sucedido.  Diagrama 1 Israel-Irán: 62% de probabilidad subjetiva de un gran impacto en el suministro de petróleo Israel-Irán: 62% de probabilidad subjetiva de un gran impacto en el suministro de petróleo Por shock mayor nos referimos a una guerra que interrumpa la producción en todo el Golfo Pérsico; por ejemplo, una interrupción superior a ocho millones de barriles por día en la capacidad de reserva de OPEP+. O una que haga que el precio del Brent suba entre el 50% y el 100%. Hasta ahora, el suministro físico de petróleo no se ha visto realmente afectado, aunque los inversores deben asumir que Irán tomará represalias contra el petróleo, así como contra las bases militares estadounidenses.  El evento de riesgo se calmará por ahora, dado el patético enfrentamiento de Irán. Pero aún no hemos dado la señal de “todo claro”.  Los inversores deben seguir posicionándose de manera que se beneficien incluso si la guerra vuelve a escalar, como sobreponderando las acciones estadounidenses y los activos defensivos.  La negativa de Irán a rendirse Todo el mundo sabe que Irán es una fortaleza montañosa con una población de 90 millones, por lo que no hay forma de que Estados Unidos o sus aliados invadan con fuerzas terrestres. El régimen iraní también cree que puede sobrevivir a las campañas de bombardeo de las fuerzas aéreas israelíes y estadounidenses. Los líderes se han negado a rendirse a pesar de los ultimátums y demandas estadounidenses, lo que en última instancia condujo a los ataques de Estados Unidos.  Si el régimen creyera que su programa nuclear sería extinguido permanentemente y su régimen sin duda derrocado, se habría rendido para intentar sobrevivir a través de negociaciones. En cambio, su elección fue luchar. Por lo tanto, el régimen cree que puede sobrevivir a las campañas aéreas. Es muy difícil derrocar a un régimen desde el aire.  El pueblo iraní se unirá en torno a su país a corto plazo mientras el país es bombardeado por potencias extranjeras. La juventud iraní y otros desencantados con el régimen ahora se ven obligados a reconocer a los enemigos del régimen y la amenaza del invasor extranjero.  Eventualmente, el colapso económico y el malestar social aún podrían derrocar al gobierno, pero eso requeriría una batalla sangrienta con una despiadada seguridad interna y el Cuerpo de la Guardia Revolucionaria Islámica de Irán. No sucederá de la noche a la mañana. Mientras tanto, Israel y Estados Unidos están divididos internamente y tienen un compromiso limitado con la guerra. La administración Trump no quiere ver un shock económico que socave su delicado control sobre el Congreso y el público estadounidense.  En resumen, Irán cree que resistirá estos ataques y sobrevivirá, con una nueva generación iniciada en el apoyo al régimen al ver de primera mano a lo que se enfrentan. Incluso cree que reactivará su programa nuclear.  Todo esto significa que Israel intensificará sus ataques a la infraestructura crítica, el programa de misiles y los restos del programa nuclear. Estados Unidos apoyará a Israel hasta que quede satisfecho de que el trabajo está hecho. ¿Por qué tomaría Irán más medidas? Mientras Israel continúe su campaña, los líderes de Irán necesitarán aumentar el costo económico y político para la administración Trump, para fomentar que esta restrinja a Israel y se abstenga de más ataques estadounidenses.  Atacar bases militares estadounidenses es una forma de salvar la cara. El presidente Trump tomaría represalias si mataran soldados, pero más tarde el riesgo podría alentar a Estados Unidos a reducir algunas de sus fuerzas. Por lo tanto, esta forma de represalia puede no haber terminado, a pesar de la retórica oficial de Irán, y Estados Unidos continuará esperándola.  A los inversores no les importa la guerra hasta ahora porque no está afectando el suministro global de petróleo. Pero a medida que continúan los ataques de Israel, Irán intentará forzar a Estados Unidos a cambiar su política. Atacar la producción o distribución de petróleo, en Irak u otros lugares de la región, elevará el precio global del petróleo, socavará el apoyo político interno a la administración Trump y atraerá presión internacional sobre Estados Unidos para que concluya la guerra. Irán puede ajustar la magnitud de la interrupción del petróleo sin cerrar inmediatamente el Estrecho de Ormuz o forzar a Estados Unidos a actuar con máxima agresión. Por ejemplo, el Cuerpo de la Guardia Revolucionaria Islámica o los militantes extranjeros pueden interrumpir la producción en Irak o el transporte en el Golfo de Omán o el Océano Índico.    Si bien Estados Unidos respondería inicialmente, la administración Trump se sentiría tentada a declarar la victoria y reducir sus operaciones, por temor a que escale aún más y desencadene un impacto económico y político masivo.  Para aquellos que dicen que Irán puede soportar los bombardeos de Israel y Estados Unidos sin tomar represalias, si eso es cierto, entonces Irán podría resistir los bombardeos mientras toma represalias. Por lo tanto, Irán tiene un incentivo para atacar el suministro energético regional, soportar la represalia de Estados Unidos y esperar a que aumente la presión sobre la economía y el sistema político de Estados Unidos para un cambio de política exterior.  Un ciclo de represalias de esta naturaleza provocará pequeños shocks petroleros y aumentará las probabilidades de un shock petrolero importante.  Un shock importante requeriría que Irán ataque a Arabia Saudita o a otros grandes productores de petróleo del Golfo, lo cual aún no es probable, y no sucederá si no ocurre el ciclo de escalada que estamos describiendo.  Del mismo modo, Irán no cerrará el Estrecho de Ormuz a menos que Estados Unidos ya haya causado un daño mucho mayor y que Irán crea que su régimen ya enfrenta el colapso y no tiene nada que perder.  Pero la falta de confianza significa que cualquier señal de que Irán podría moverse, o que Estados Unidos podría adelantarse, podría precipitar algún tipo de crisis en el estrecho. Un shock petrolero importante cortocircuitaría el ciclo económico, por lo que los inversores deben mantenerse cautelosos por ahora. Puede que no suceda, pero el daño para los activos de riesgo global es mayor que el beneficio por el momento.  Conclusiones de inversión Gráfico 2 Implicaciones Regionales y Sectoriales Hasta Ahora Implicaciones Regionales y Sectoriales Hasta Ahora El conflicto subraya nuestra afirmación de que Estados Unidos sigue siendo “excepcional” y los activos estadounidenses conservan sus propiedades de refugio seguro. Las acciones estadounidenses han superado el desempeño de las acciones globales en un 0,3% durante las últimas dos semanas, mientras que las acciones de energía estadounidenses han superado a sus contrapartes globales en un 1,1% (Gráfico 2). El Medio Oriente como región ha tenido un desempeño inferior en línea con nuestras expectativas. La energía global ha superado a otros sectores cíclicos. Estas tendencias retrocederán temporalmente mientras la crisis parece disminuir, pero aún no estamos convencidos de que debamos cerrar nuestras operaciones en una auténtica desescalada. Matt Gertken Estratega Geopolítico Jefe mattg@bcaresearch.com Sígueme enLinkedIn & X  

El creciente conflicto entre Israel e Irán ha impulsado los precios del petróleo. Nos estamos posicionando para una mayor escalada geopolítica, incertidumbre y las repercusiones económicas a través de dos estrategias que se benefician tanto a corto como a largo plazo.

Investors should hold gold, build up some cash, tactically overweight US equities relative to global, and prepare for at least minor oil supply shocks – possibly major shocks – as the Israel-Iran war escalates.

Our Commodity strategists see a breakdown of historical commodity correlations. The US dollar now shows a positive correlation with commodities, particularly energy, and a weaker dollar will no longer guarantee upside for commodity prices. Softening global…

Investors often rely on past relationships to predict future outcomes. This strategy is at risk now that several commodity correlations have broken down. We explore the causes and sustainability of the new commodity relationships.