Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Geopolítica

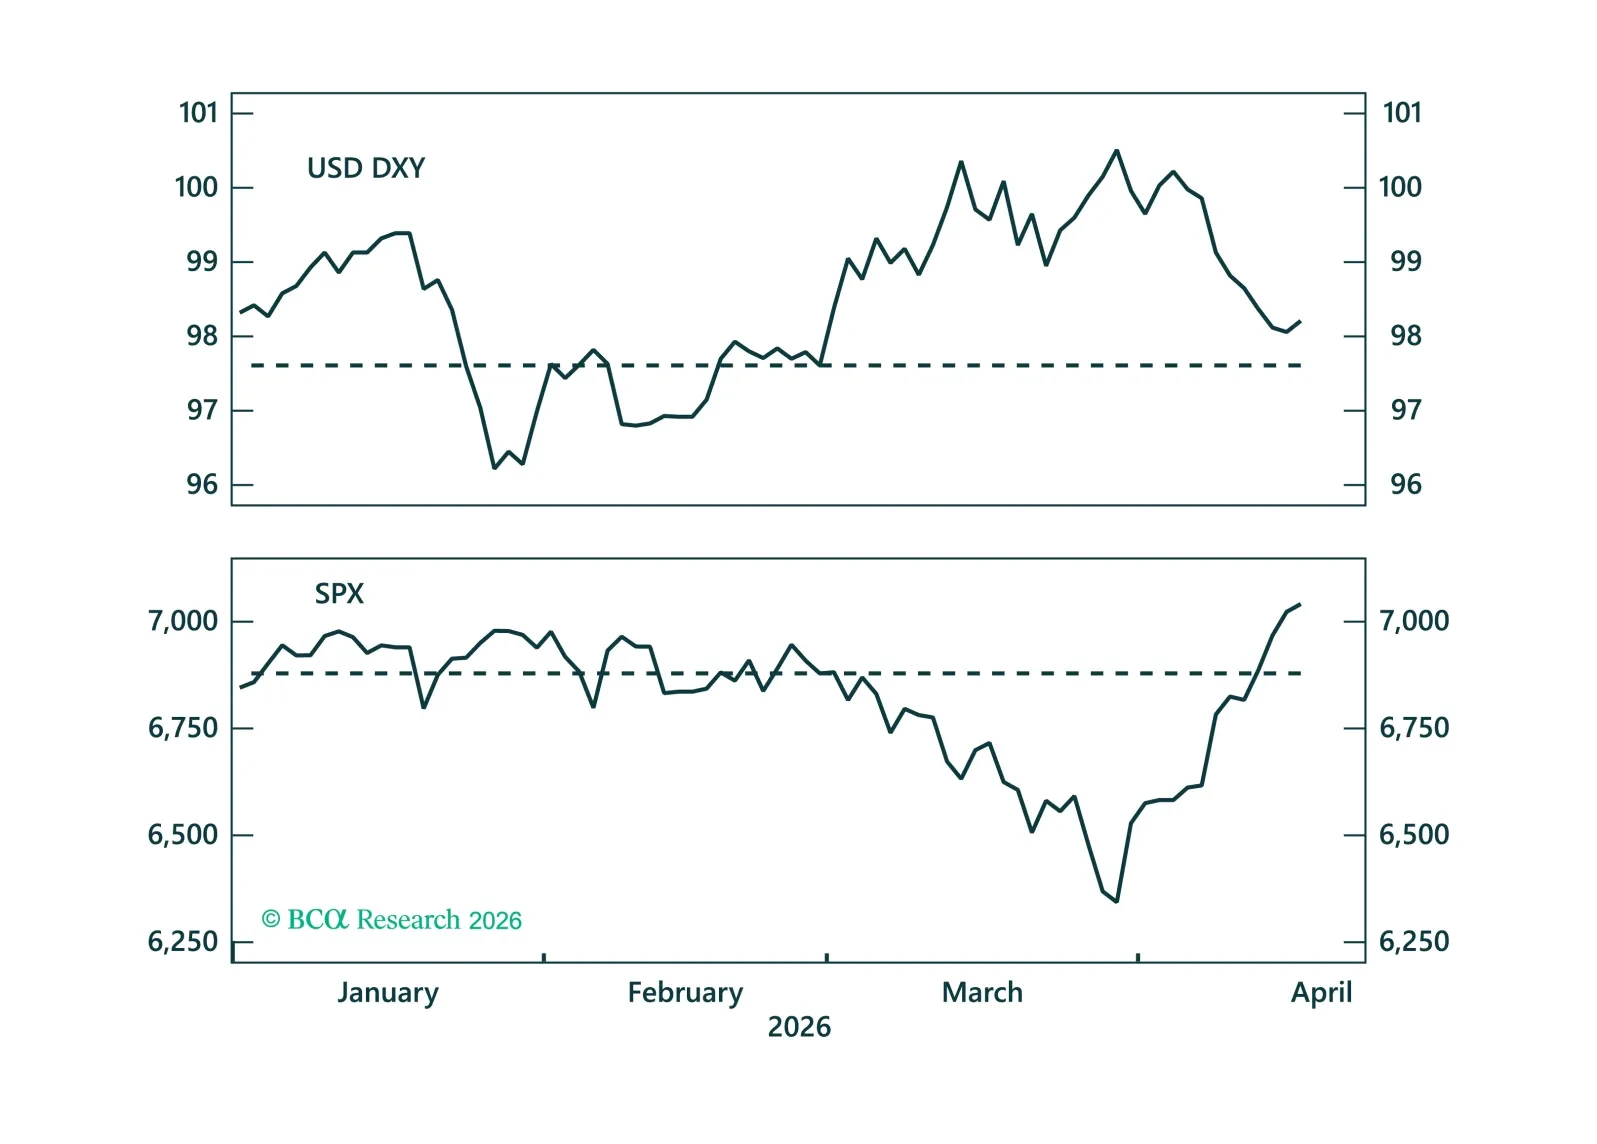
El retroceso del dólar oculta una discreta mejora en su trasfondo cíclico, con el crecimiento, la política monetaria y los flujos inclinándose a su favor. A medida que los mercados descuentan por completo el riesgo geopolítico, el USD debería desvincularse del petróleo y reflejar mejor estas ganancias, a pesar de los persistentes vientos en contra estructurales.
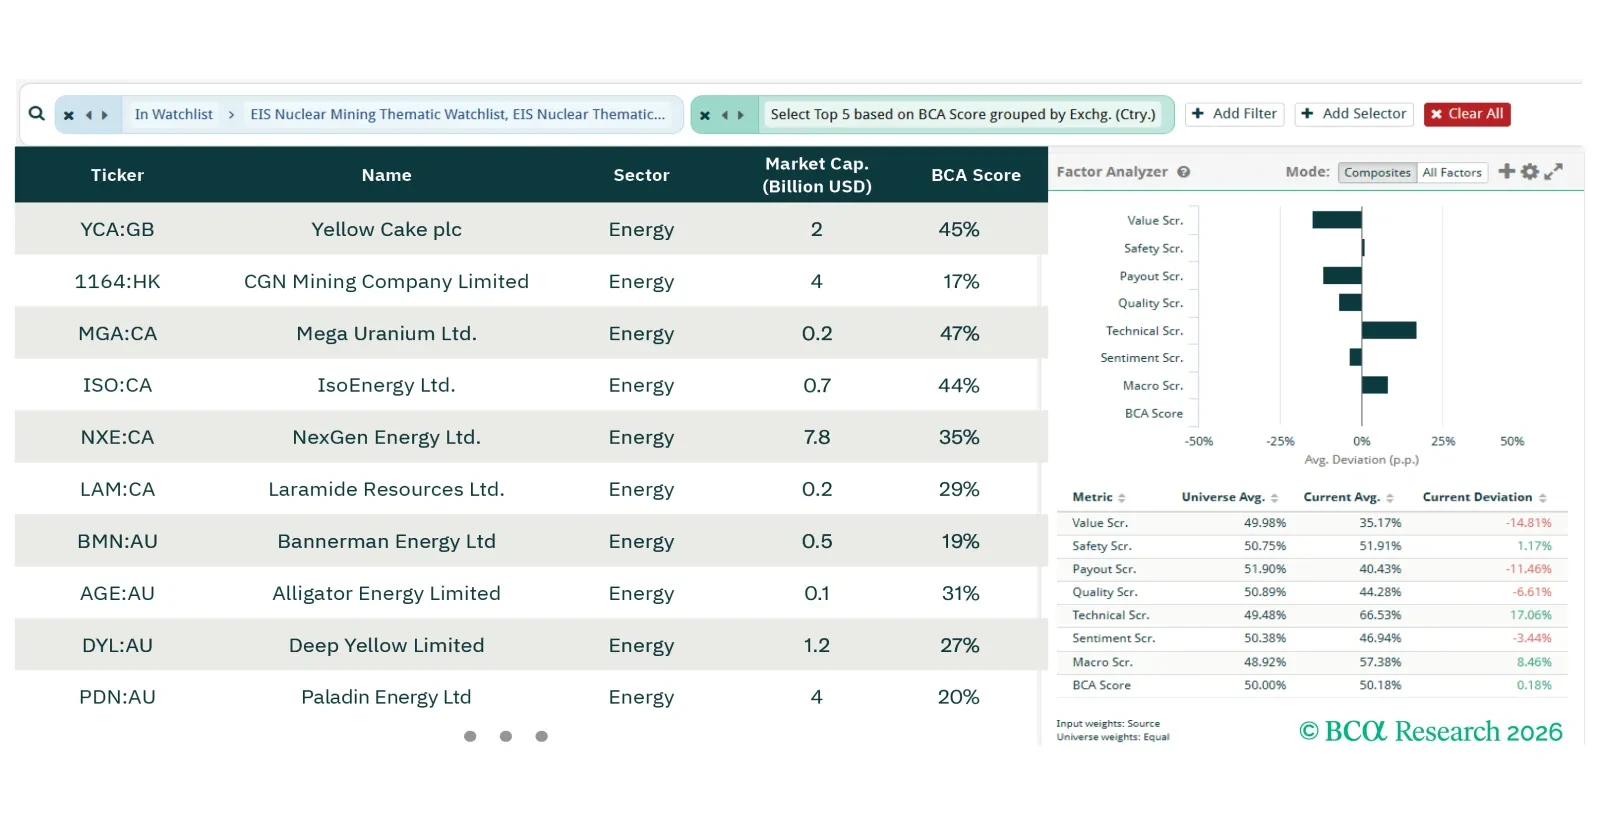
En este informe de selección, exploramos oportunidades en el tema nuclear, la cobertura geopolítica y los ganadores del auge de la productividad impulsada por la IA.
El repunte de alivio en las acciones puede continuar un tiempo más. Sin embargo, aún pueden ocurrir muchos contratiempos. Por ello, mantenemos una infraponderación de 12 meses en acciones, pero pasamos a neutral en un horizonte táctico de corto plazo.
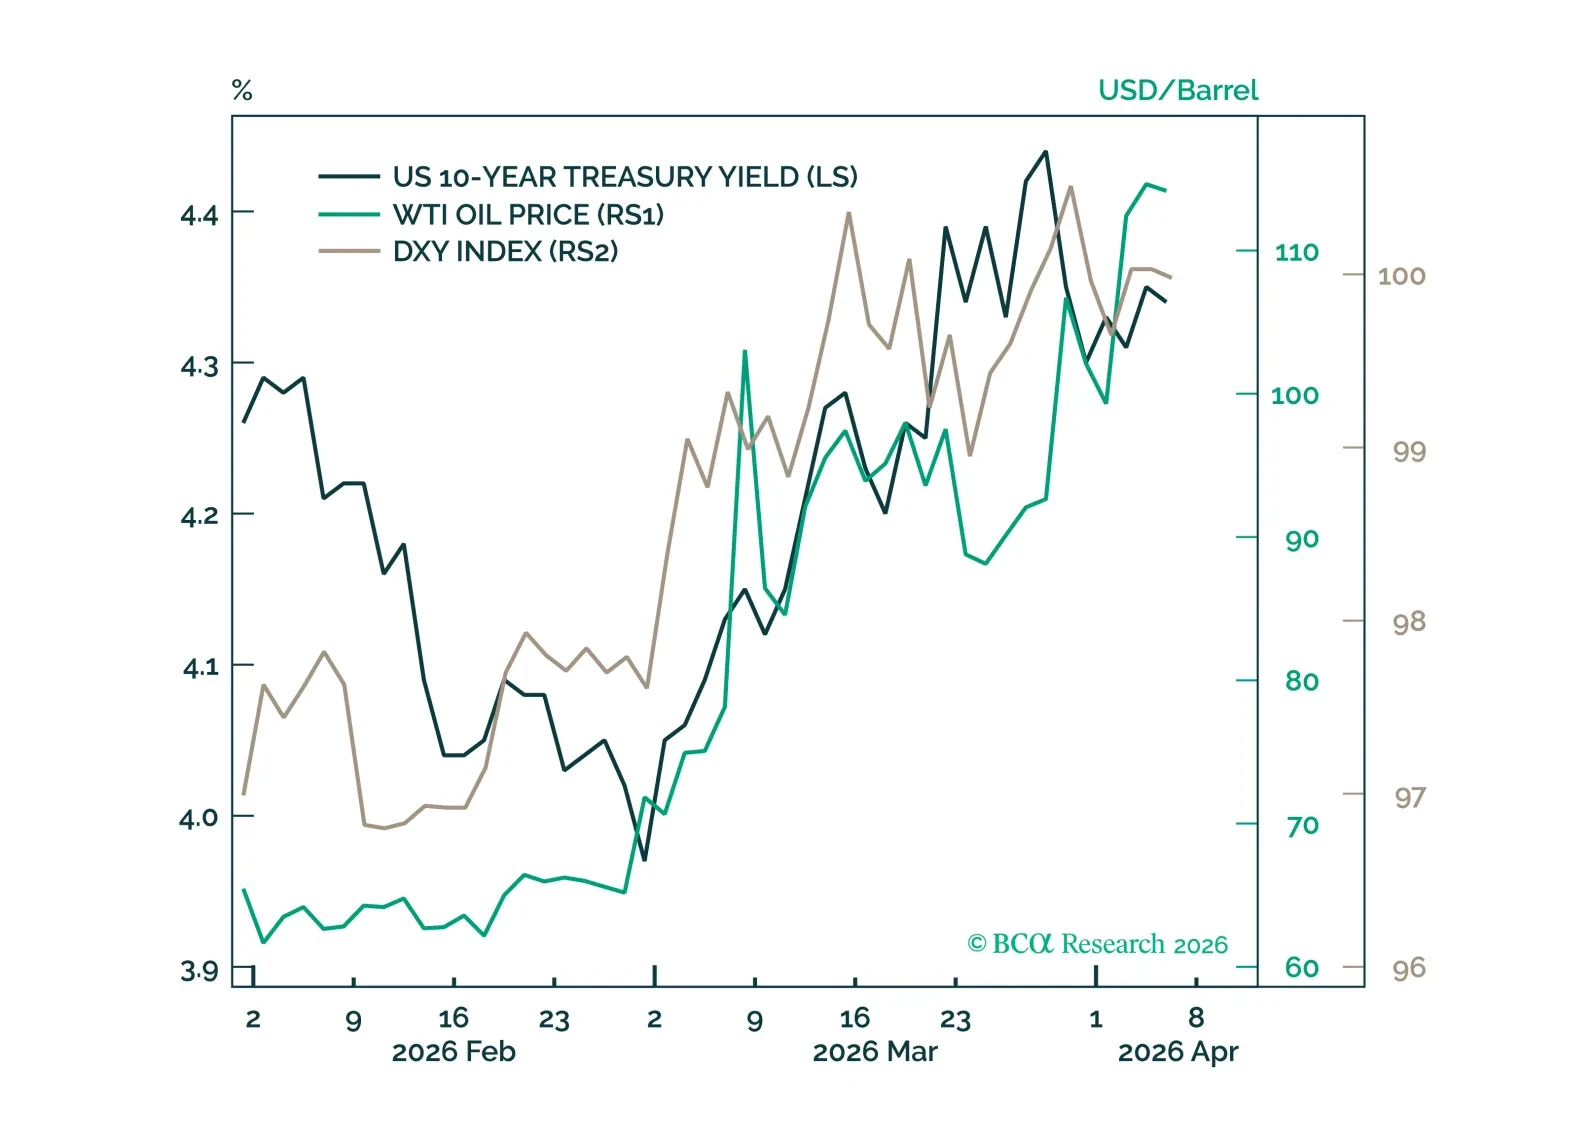
Mientras publicamos este GeoMacro Alpha Report programado regularmente, el presidente Trump está advirtiendo sobre ataques que acabarían con la civilización contra Irán. ¿Un farol? ¿La Etapa Cinco de los Siete Pasos de Presión Máxima? ¿Una amenaza real de usar armas de destrucción masiva? Las probabilidades y el patrón del comportamiento de Trump se inclinan hacia lo primero, pero incluso pequeñas probabilidades de lo segundo hacen que operar durante las próximas 24 horas sea peligroso.
Informe especial

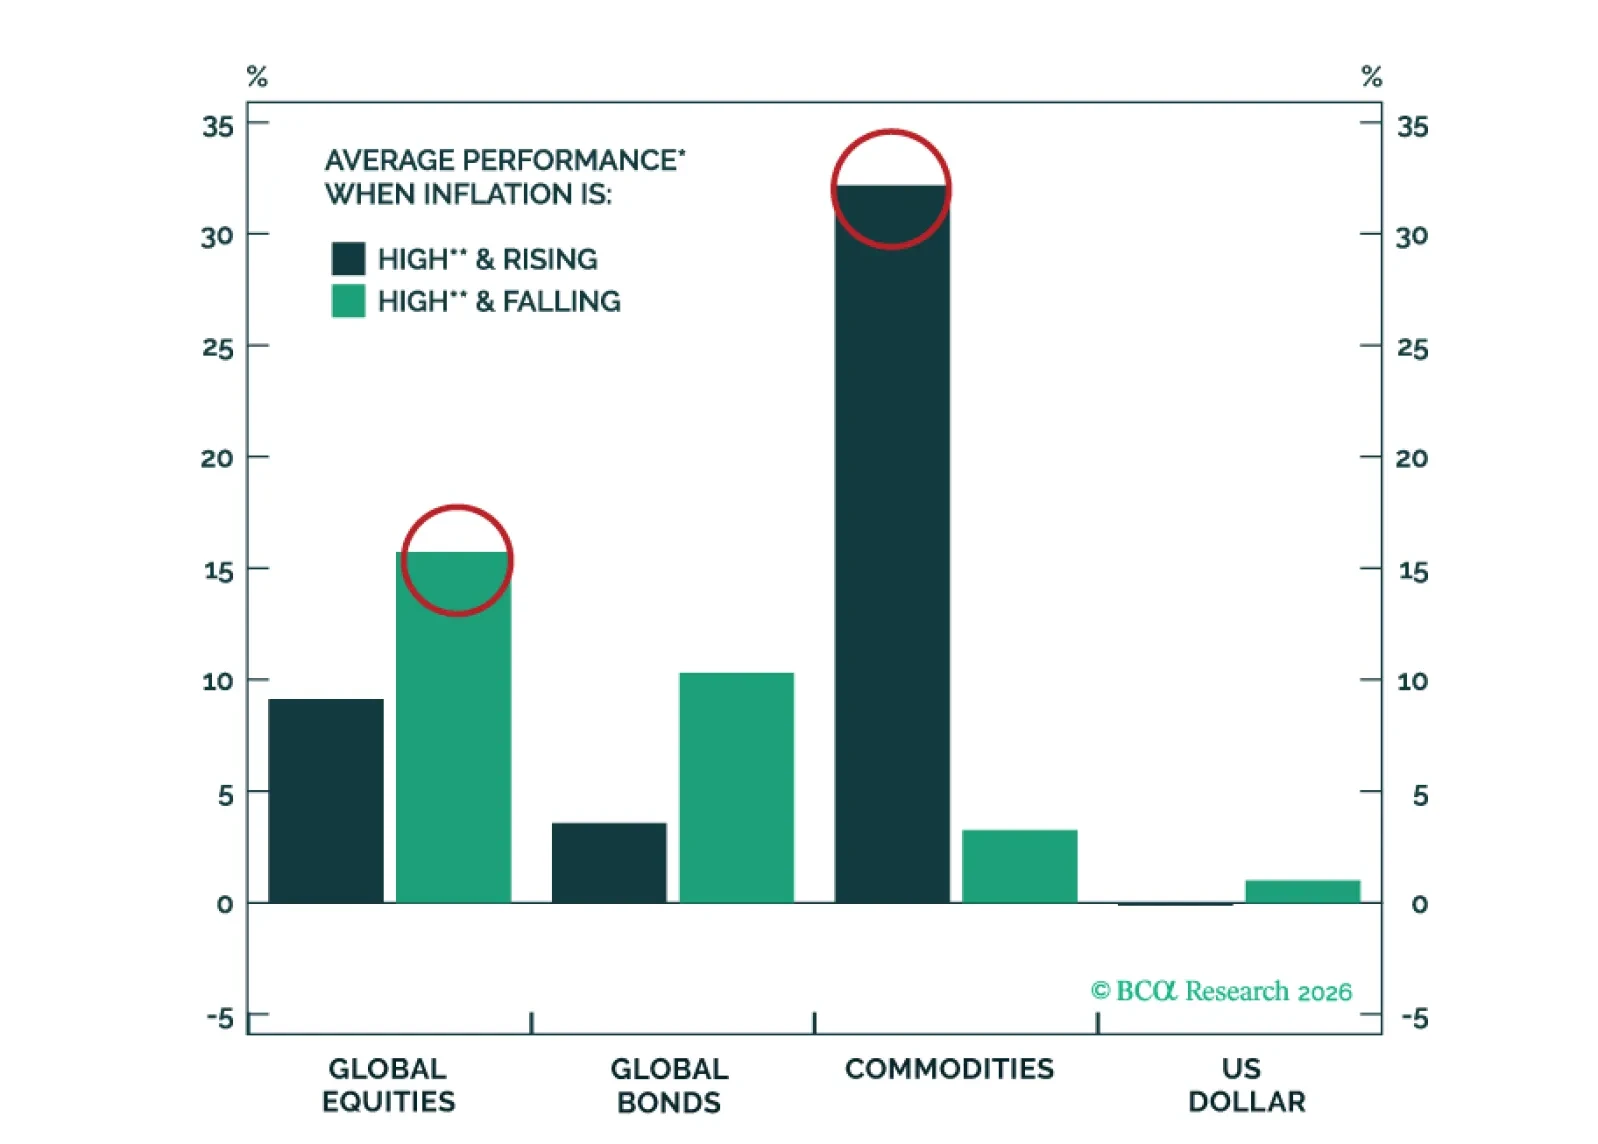
La guerra en Irán proporciona una motivación oportuna para examinar cómo se desempeñan las principales clases de activos financieros y los sectores de materias primas en distintos regímenes de inflación y durante períodos de riesgo geopolítico elevado.
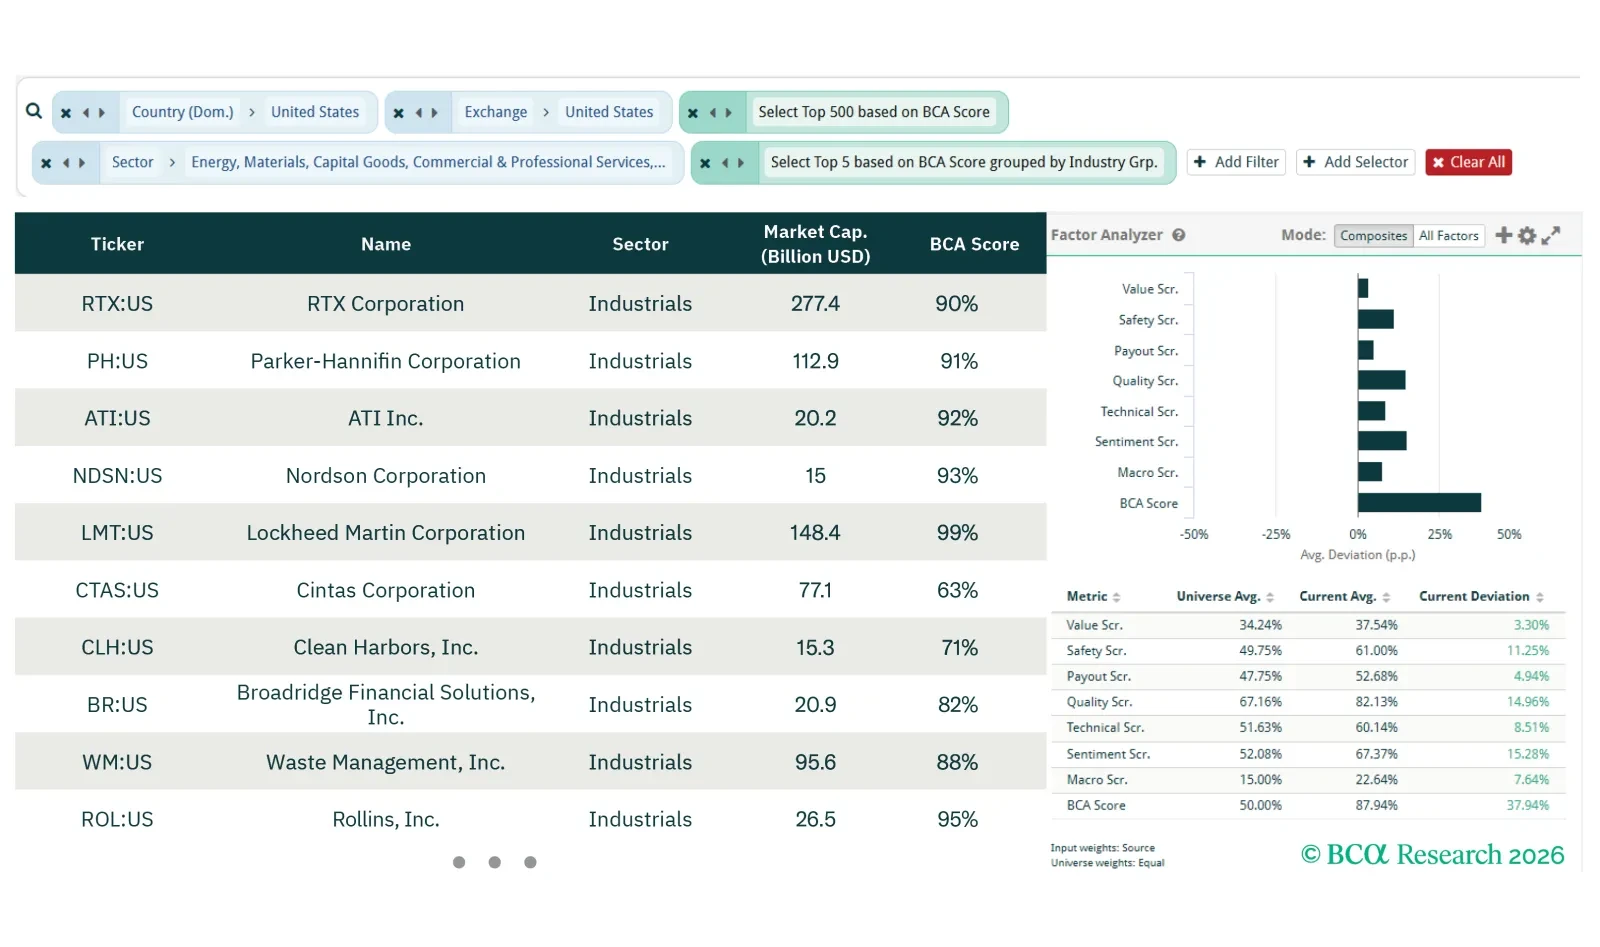
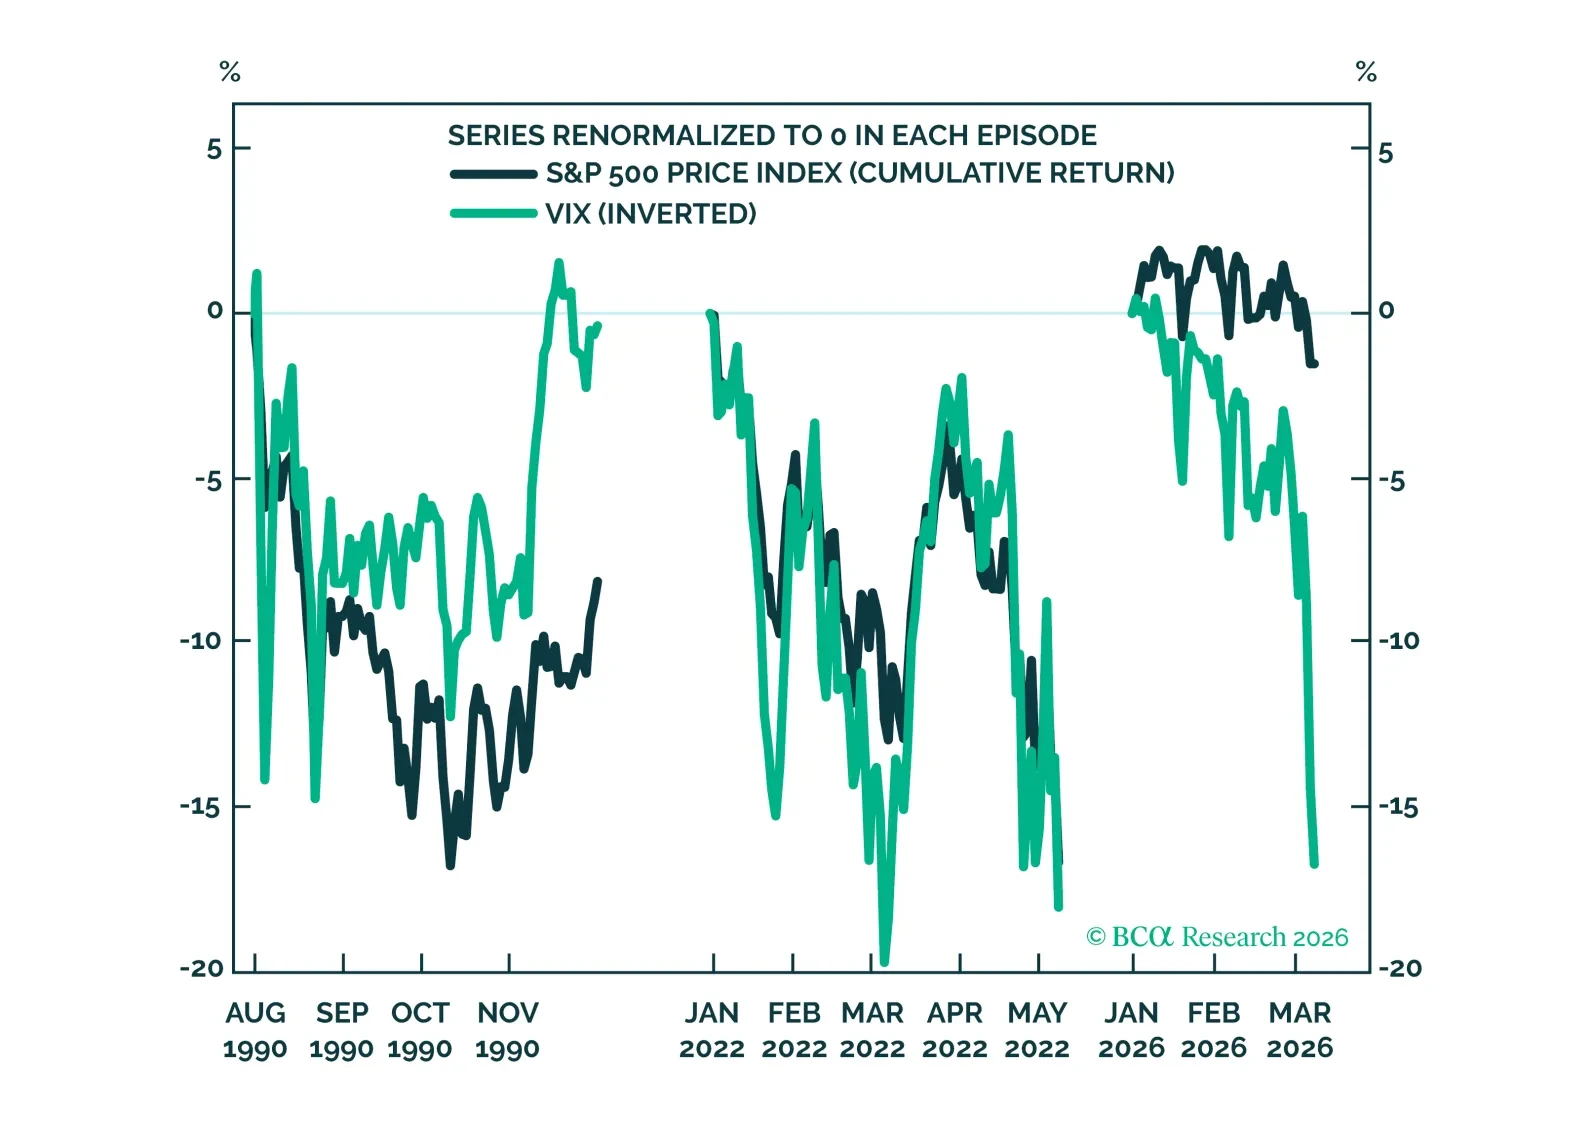
Choques temporales vs. vientos en contra persistentes Hasta ahora, el mercado parece estar valorando las hostilidades en curso en Oriente Medio como un choque de incertidumbre más que como un cambio estructural de régimen. Los precios del petróleo a plazo más largo se mantienen relativamente estables respecto al corto plazo (Gráfico 1), las expectativas de inflación a más largo plazo siguen contenidas y la volatilidad de las acciones se ha movido de forma más pronunciada que los precios a nivel de índices (Gráfico 2). Gráfico 1 Los precios del petróleo a corto plazo han aumentado mucho más que los precios a largo plazo. Los precios del petróleo a corto plazo han aumentado mucho más que los precios a largo plazo. Gráfico 2 El aumento del VIX no se ha visto acompañado de una caída comparable del S&P 500 El aumento del VIX no se ha visto acompañado de una caída comparable del S&P 500 Desde finales de febrero hasta principios de marzo, el VIX se disparó 12 puntos (un evento en el percentil superior) hasta un máximo de 29, con un máximo intradía cercano a 37. La caída de siete días del S&P 500 del 3% (un evento en el 10th-percentil) fue aproximadamente la mitad de lo que normalmente implicaría un movimiento de volatilidad de este tipo. El movimiento del VIX, aunque grande, sigue siendo mucho más modesto que la incertidumbre en el mercado del petróleo. De manera alentadora, tras los picos del VIX en el decil superior, las rentabilidades a 1, 3 y 12 meses a futuro del S&P 500 tienden a estar por encima del promedio (Gráfico 3). Gráfico 3 Las lecturas del VIX en el decil superior tienden a asociarse con rendimientos futuros superiores Las lecturas del VIX en el decil superior tienden a asociarse con rendimientos futuros superiores Por debajo del índice, el riesgo de inflación se ha ajustado al alza y las expectativas de crecimiento se han ajustado a la baja. La visión implícita de crecimiento del mercado de acciones se ha suavizado, pero la caída comenzó antes en el año, incluso cuando los datos se fortalecieron en enero y febrero (Gráfico 4). Dado el tamaño del movimiento del petróleo y el choque de volatilidad, la visión de crecimiento del mercado de acciones ha permanecido bastante resistente. Aunque muchos sectores cíclicos han tenido un desempeño inferior, Software y Semiconductores, junto con Energía, se han mantenido bien desde que los precios del petróleo comenzaron a subir, ayudando a sostener la canasta de crecimiento (Gráfico 5). Gráfico 4 La perspectiva de crecimiento del mercado de valores se ha alejado de los máximos, pero ha mostrado resiliencia. La perspectiva de crecimiento del mercado de valores se ha alejado de los máximos, pero ha mostrado resiliencia. Gráfico 5 Software, semiconductores y energía han liderado; la mayoría de los cíclicos se han rezagado Software, semiconductores y energía han liderado; la mayoría de los cíclicos se han rezagado Aunque la debilidad del crecimiento ha sido modesta, dado nuestro escenario base de que el conflicto actual se resuelve más pronto que tarde, vemos una desconexión significativa entre la valoración del mercado y la mejora subyacente del crecimiento en EE. UU. (siendo la debilidad del mercado laboral una preocupación). Tenderíamos a reactivar de forma selectiva la exposición cíclica, mientras que la tendencia histórica del mercado a revertir a la media después de picos del VIX refuerza ese sesgo.  Al mismo tiempo, no desestimaríamos prematuramente la inclinación del mercado hacia la inflación. La canasta de inflación ha subido (Gráfico 6), impulsada en parte por la fortaleza del sector Energía que precedió al conflicto. La inflación general probablemente experimente cierto impulso por el pico del petróleo, incluso si los precios se moderan y las medidas de inflación subyacente permanecen más contenidas. Gráfico 6 Cesta de inflación sube, inflación cae por ahora Cesta de inflación sube, inflación cae por ahora En términos de riesgos, además del impacto directo de unos precios del petróleo más altos en la economía, que probablemente sea menor ahora que en el pasado, las condiciones financieras también están marginalmente más ajustadas, con los rendimientos subiendo, en parte debido a inquietudes por la inflación, y el ensanchamiento de los diferenciales corporativos (Gráfico 7).  Gráfico 7 Los rendimientos de los bonos han subido y los diferenciales corporativos se han ampliado, endureciendo las condiciones financieras. Los rendimientos de los bonos han subido y los diferenciales corporativos se han ampliado, endureciendo las condiciones financieras. Para que la canasta vuelva a participar en el riesgo de crecimiento (Figura 1), haga clic en este enlace. Figura 1 Cesta de reactivación de crecimiento Cesta de reactivación de crecimiento Para que la canasta cubra el riesgo de inflación (Figura 2), haga clic en este enlace. Figura 2 Cesta de Cobertura contra la Inflación Cesta de Cobertura contra la Inflación Heng TangAnalista de Investigaciónheng.tang@bcaresearch.com

Las tensiones en Oriente Medio desataron una oleada de volatilidad; sin embargo, la caída del S&P 500 ha sido comparativamente moderada. En todas las clases de activos, los movimientos parecen estar relacionados con las preferencias de riesgo y las preocupaciones por la inflación a corto plazo. Dentro de la renta variable, algunos cíclicos están bajo presión, pero la perspectiva de crecimiento del mercado accionario ha sido resistente, mientras que la percepción sobre la inflación se ha elevado.
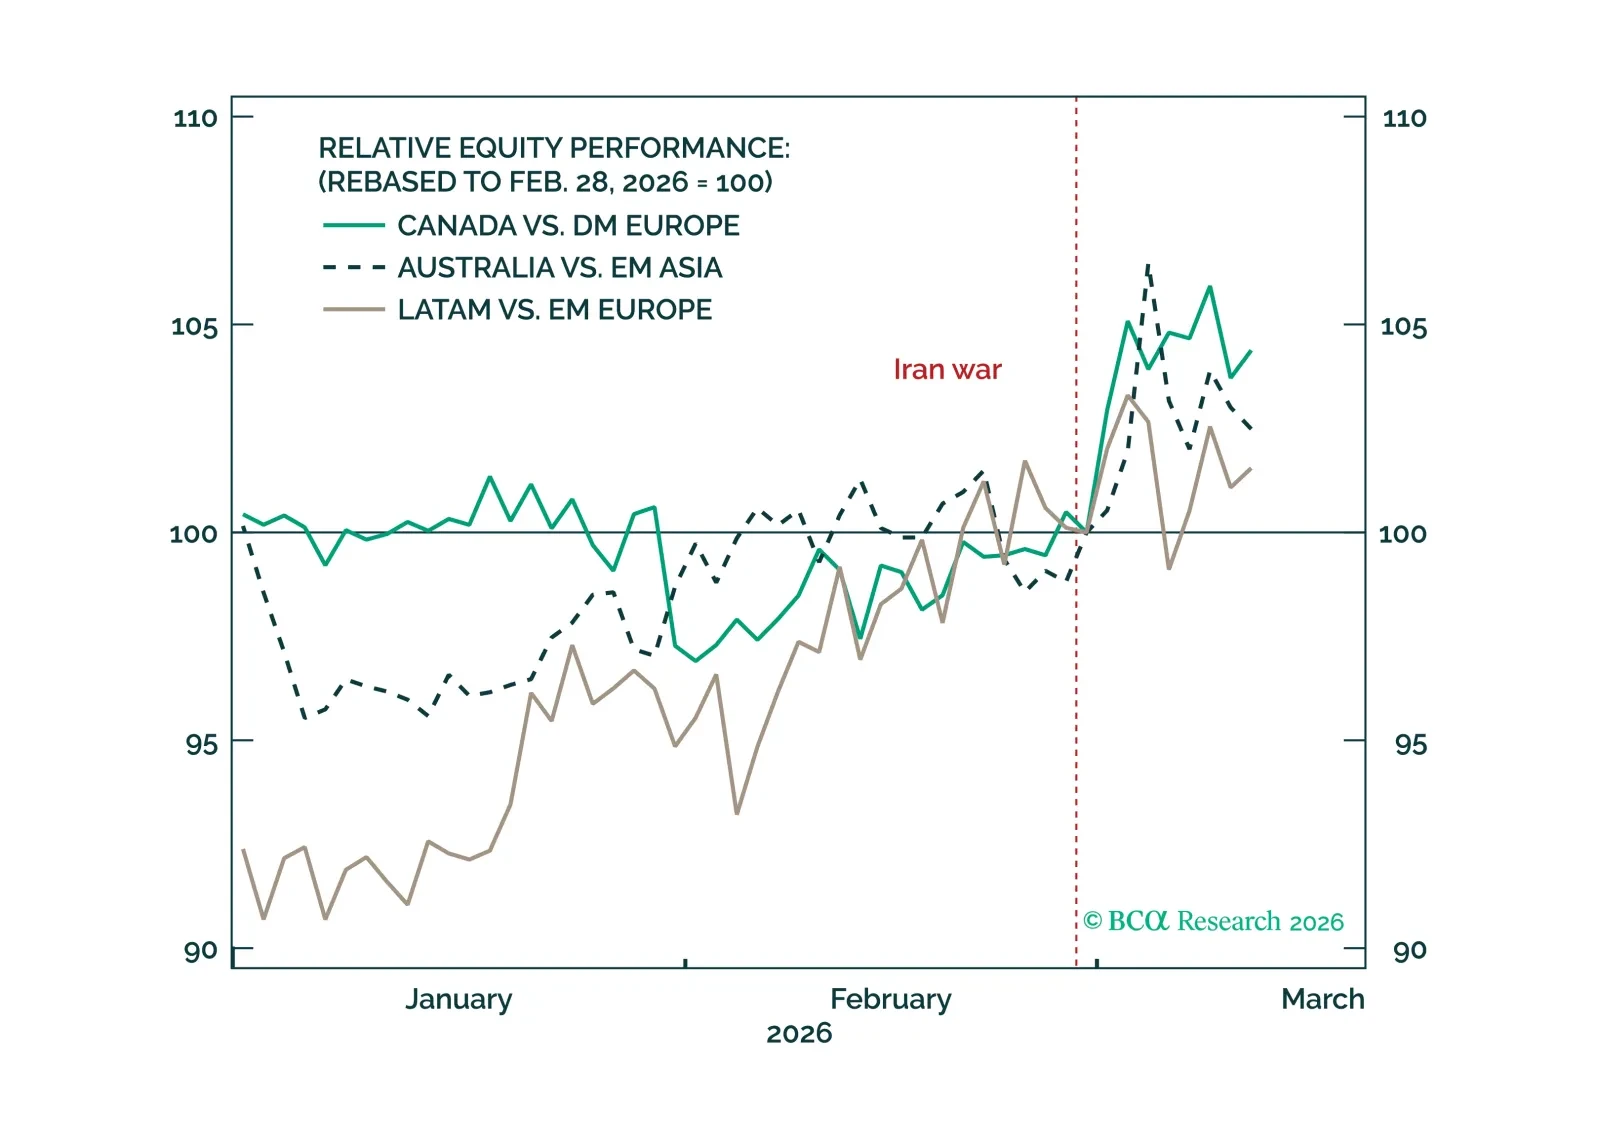
El riesgo geopolítico regional está aumentando en Europa, EM Asia y el sur de Asia. Ajustamos nuestra matriz de riesgo regional en consecuencia. 

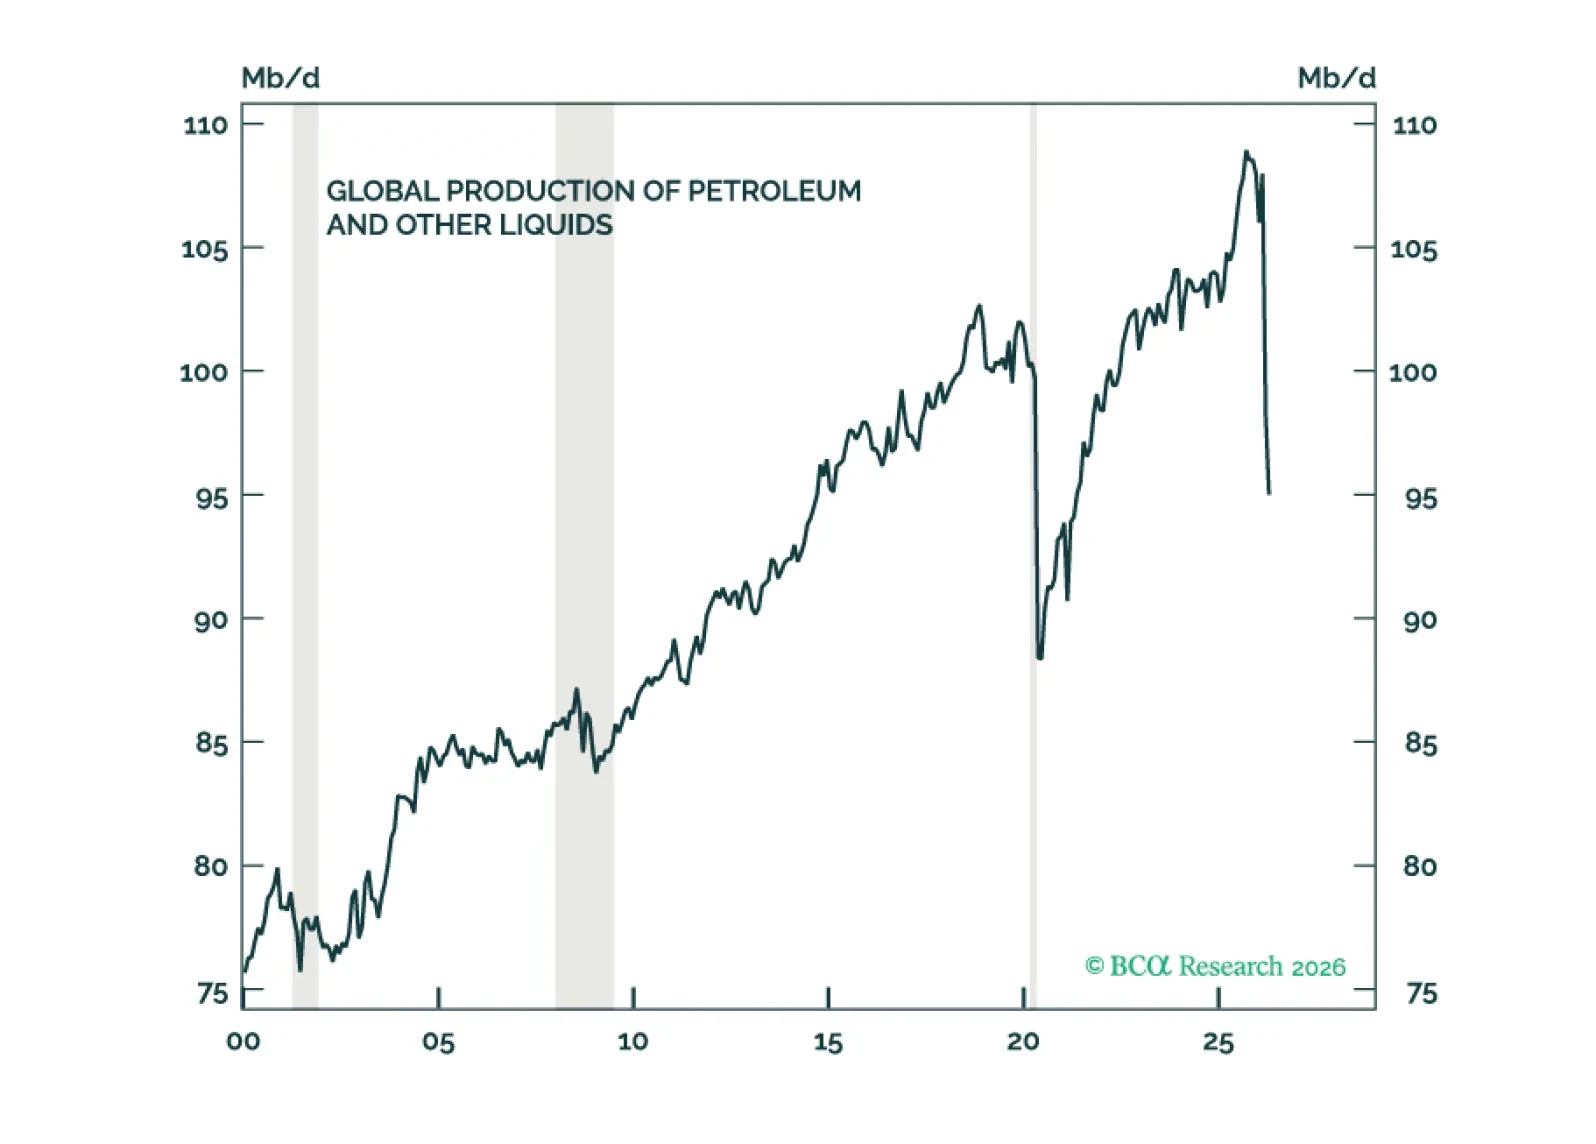
La desaceleración de China coincide con al menos un pequeño choque petrolero mundial – una combinación que hemos temido durante mucho tiempo.
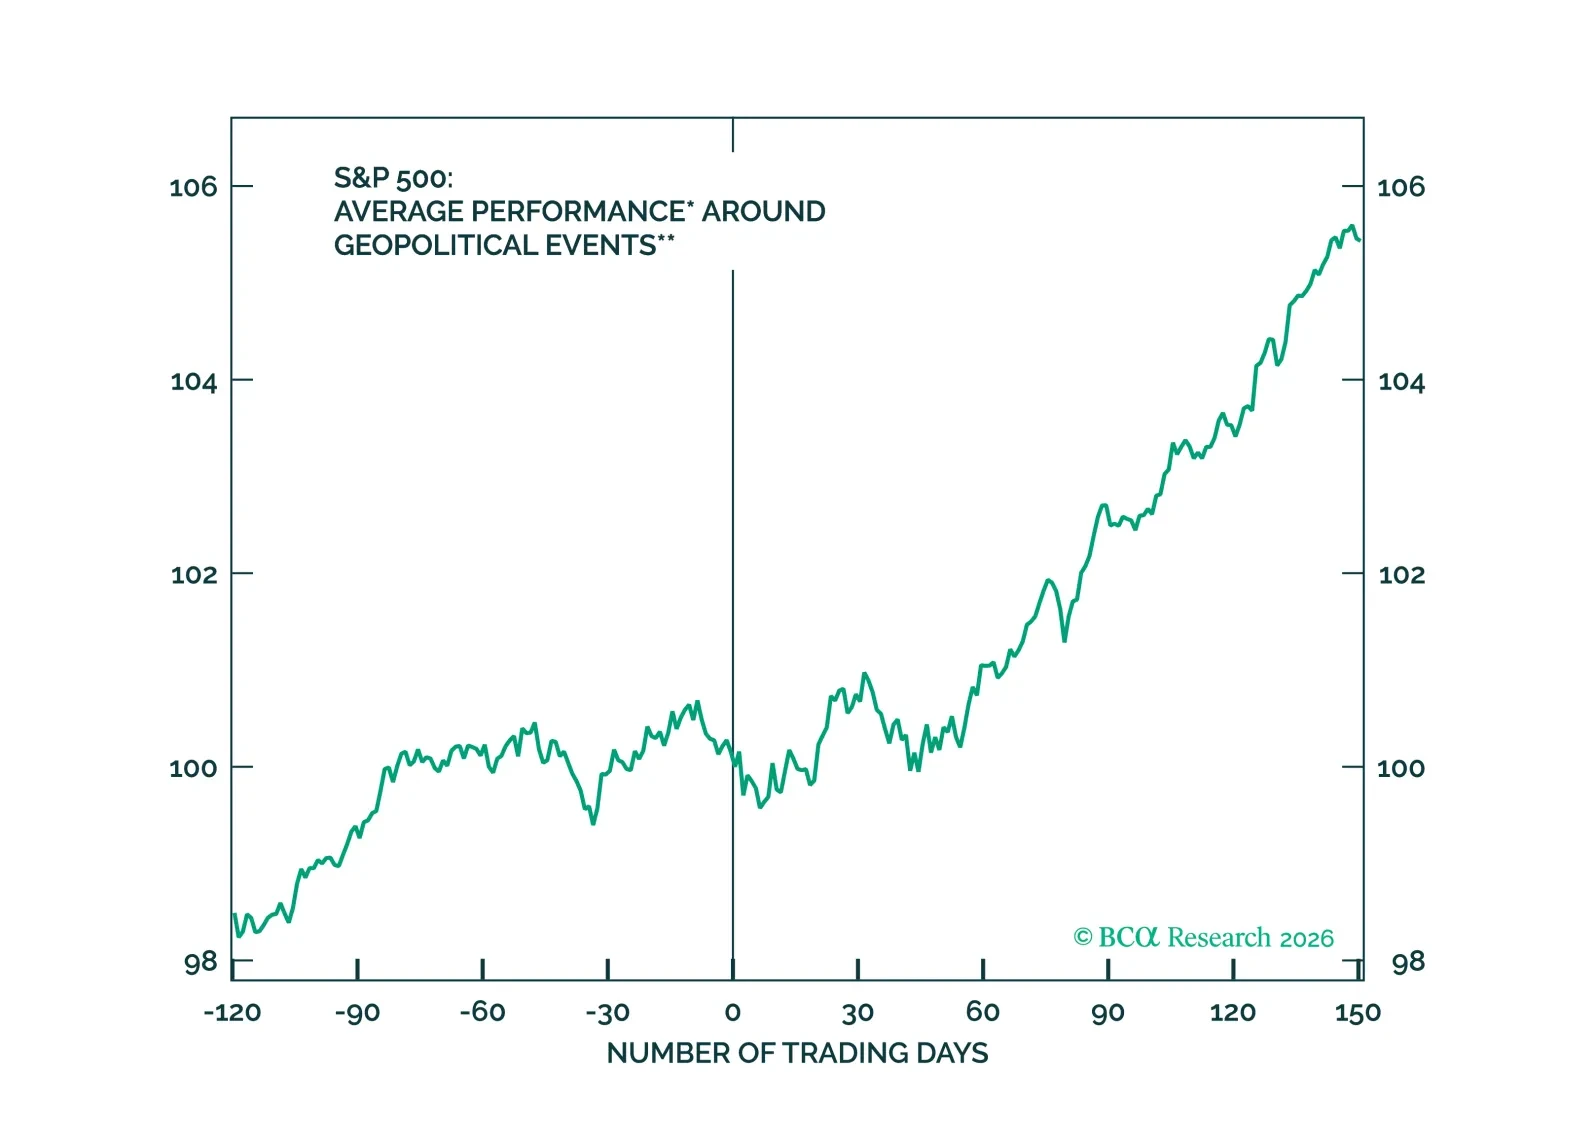
A corto plazo, hay mucho de qué preocuparse en lo macro más allá de Oriente Medio. El mercado ya estaba en una situación delicada antes del conflicto en Irán. A largo plazo, el escenario base sigue siendo alcista, pero la guerra en Oriente Medio debe ser breve.