Geopolítica
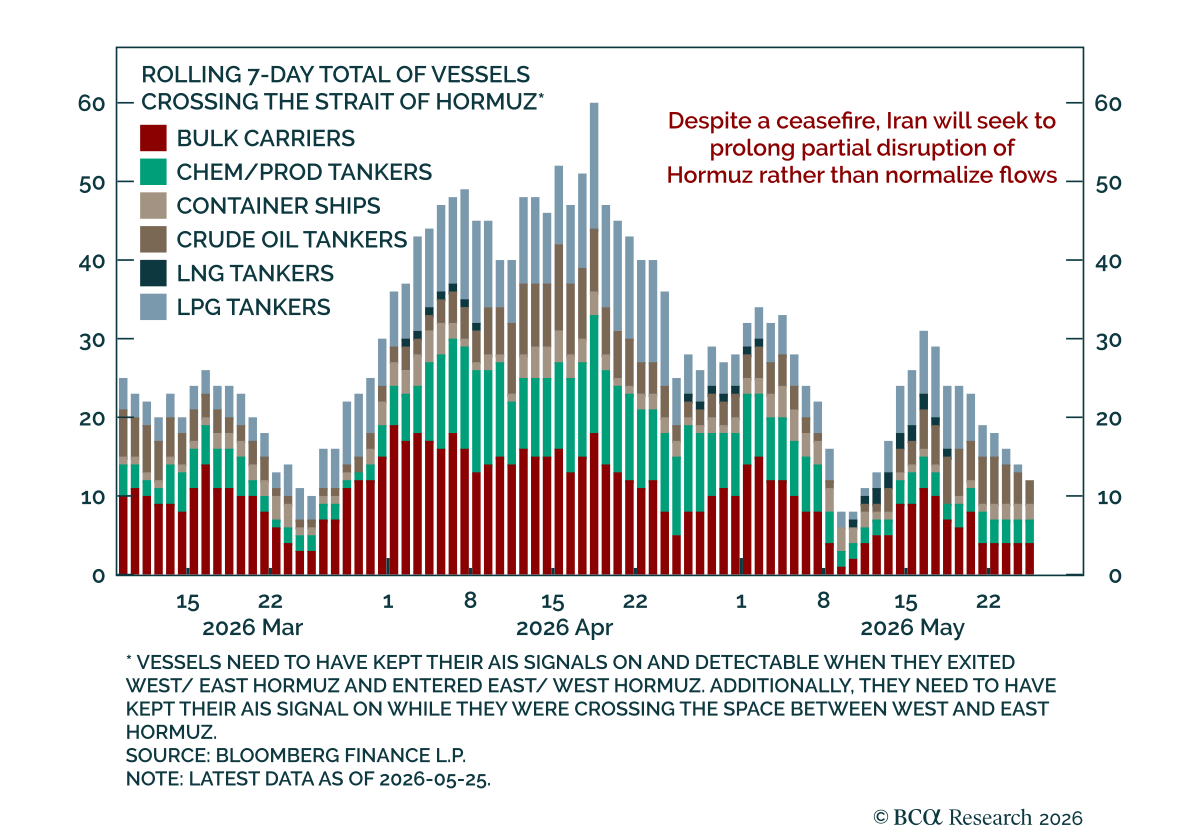
Irán: Extender la tregua solo retrasaría la crisis Irán: Extender la tregua solo retrasaría la crisis Una extensión de alto el fuego de 60 días le daría a la economía global algo de tiempo, pero no resolvería el problema de suministro subyacente. Los precios…
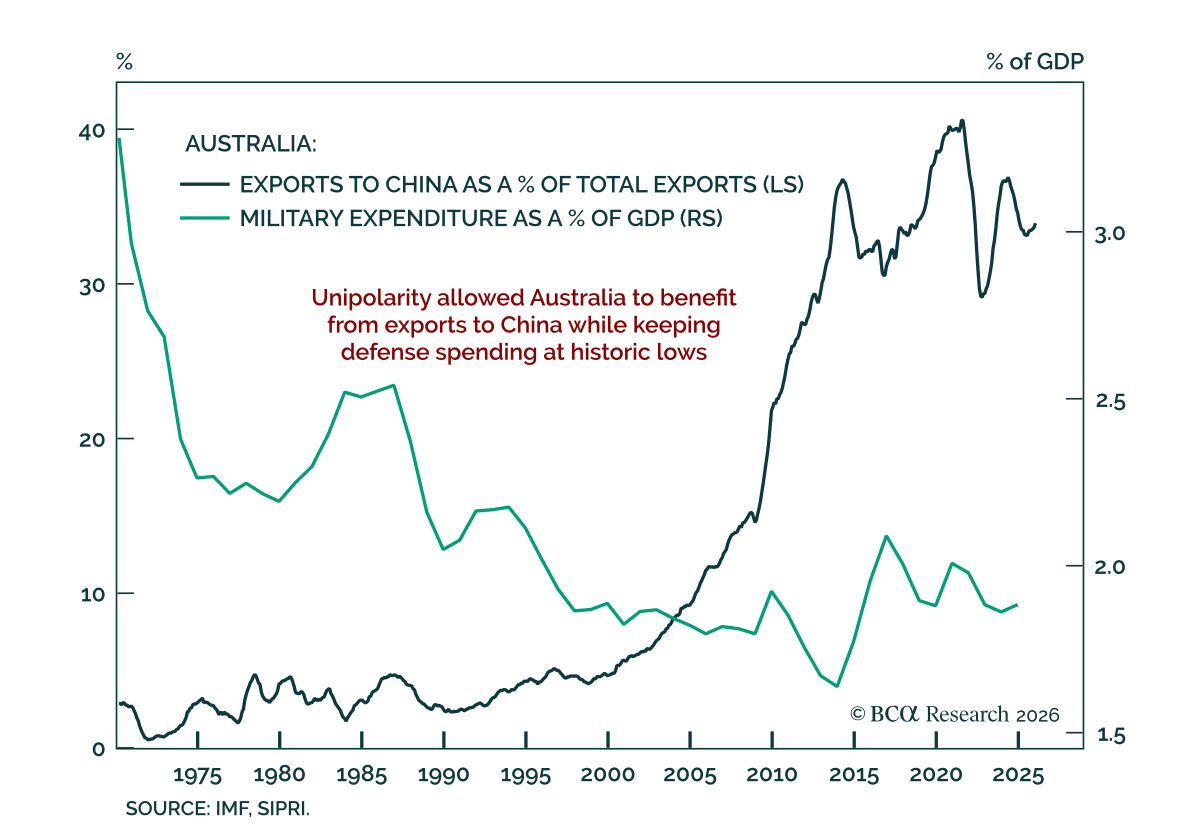
¡Australia se enfrenta! ¡Australia se enfrenta! Nuestros estrategas de GeoMacro consideran a Australia la principal economía más conflictiva desde el punto de vista geopolítico del mundo. Su seguridad depende de Estados Unidos, sus ingresos por exportaciones…
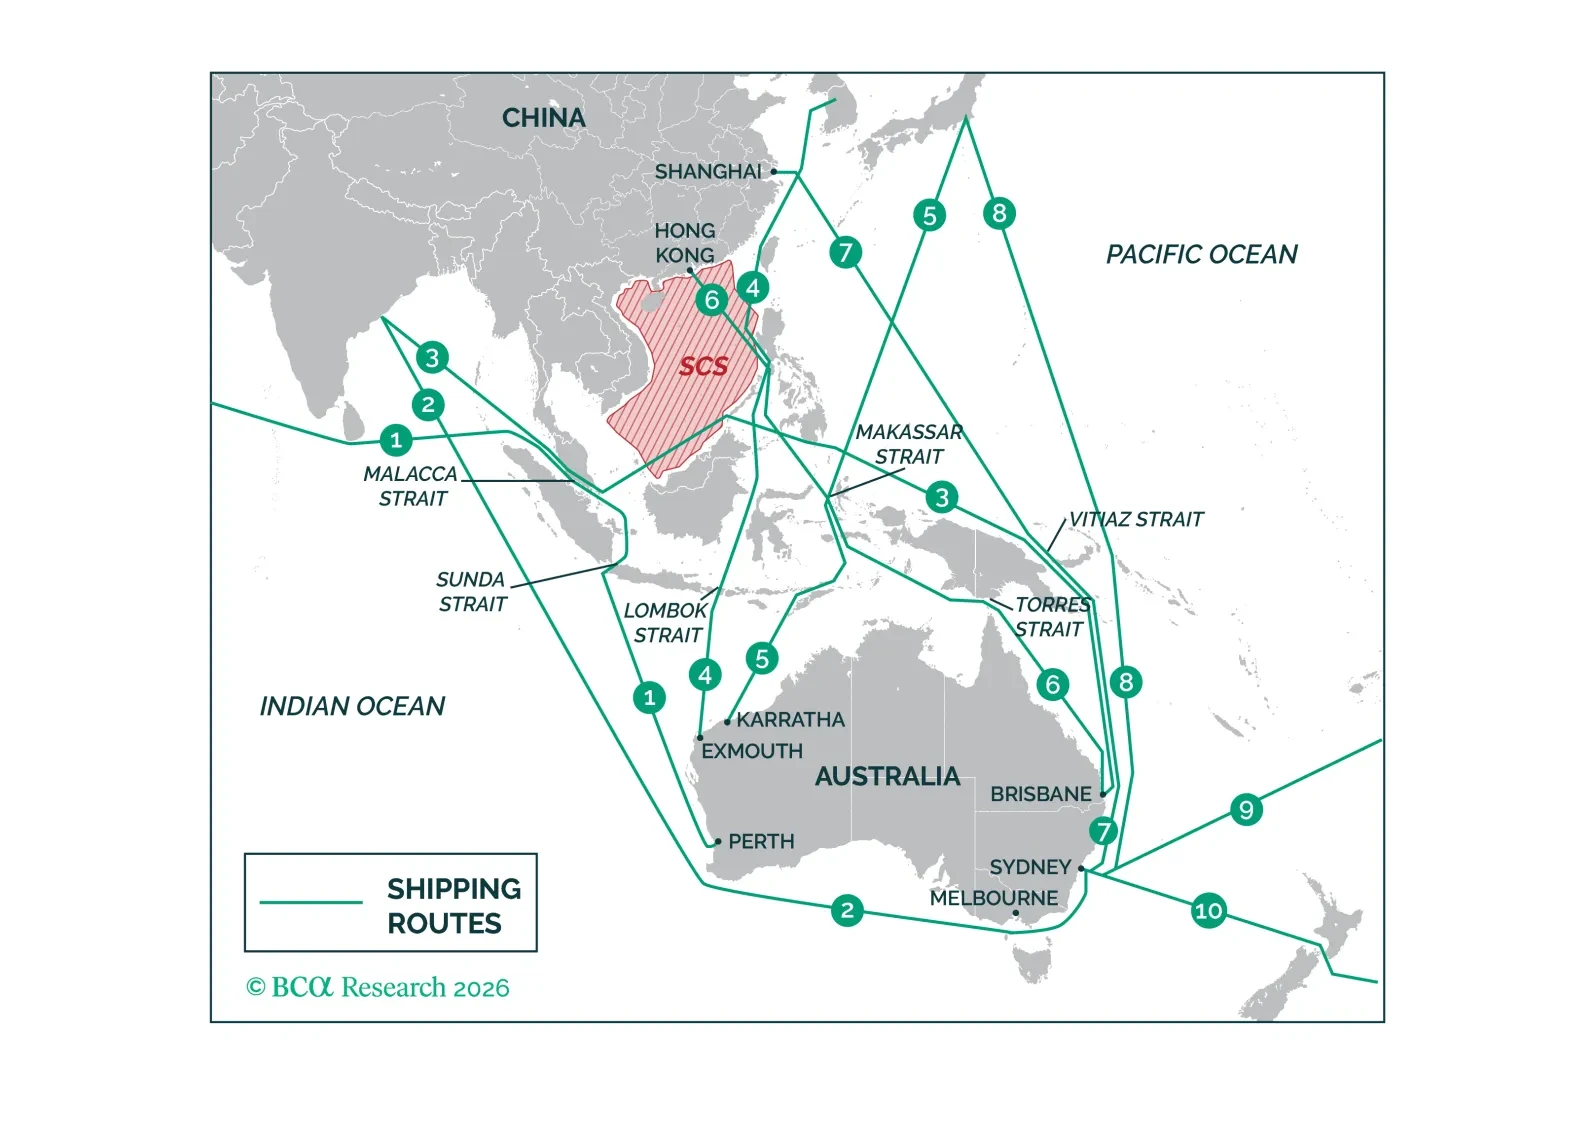
En el Beta Report de este mes, evaluamos lo que esa tensión estructural significa para los inversores bajo dos escenarios distintos. En nuestro escenario base – un orden mundial multipolar – la posición de Australia resulta ser más ventajosa de lo que parece. La carrera de gasto de capital entre las grandes potencias genera demanda precisamente de lo que Australia produce. En el riesgo extremo – una ruptura bipolar severa – el cálculo se invierte, y las mismas dependencias de productos básicos que durante mucho tiempo parecieron fortalezas estructurales comienzan a parecer pasivos estructurales.
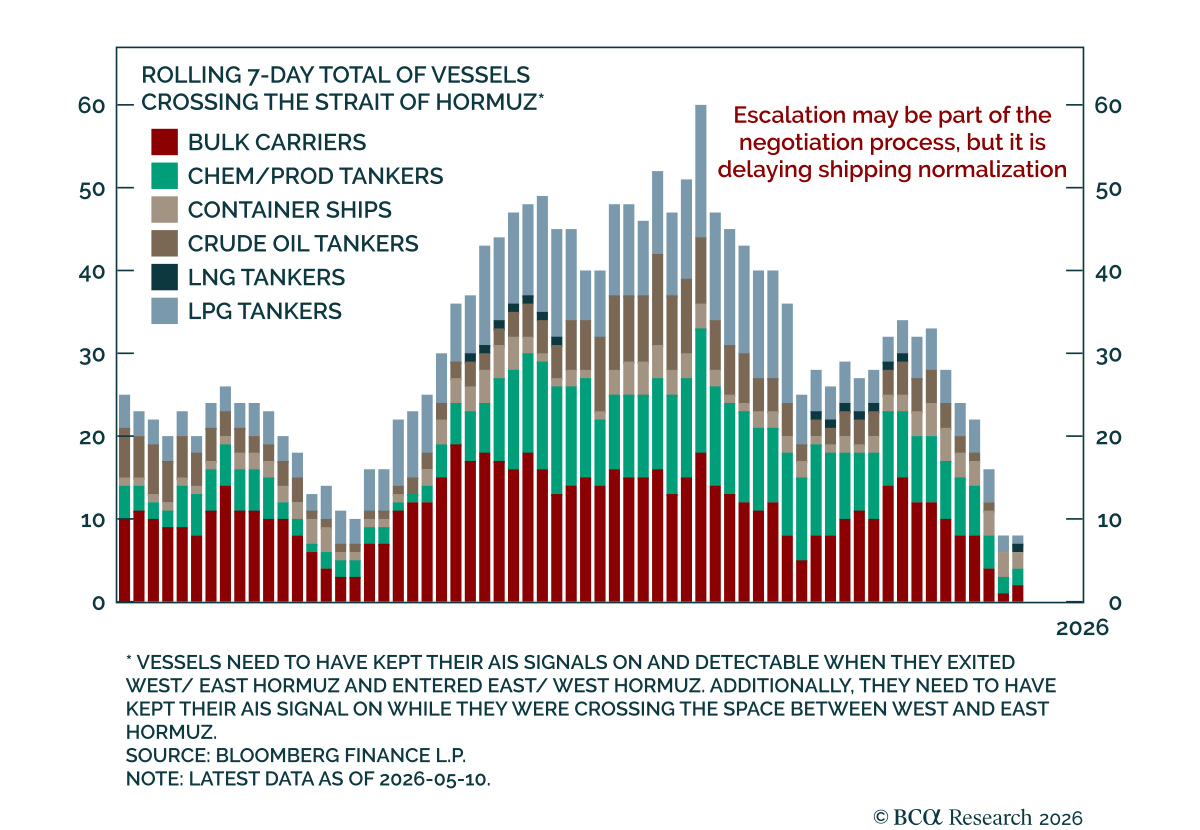
El Oriente Medio volvió a los titulares durante el fin de semana, y cualquier normalización del tráfico por el estrecho de Ormuz ahora parece retrasarse. El presidente Trump calificó la respuesta de Irán a la propuesta de paz de EE. UU. como "totalmente…
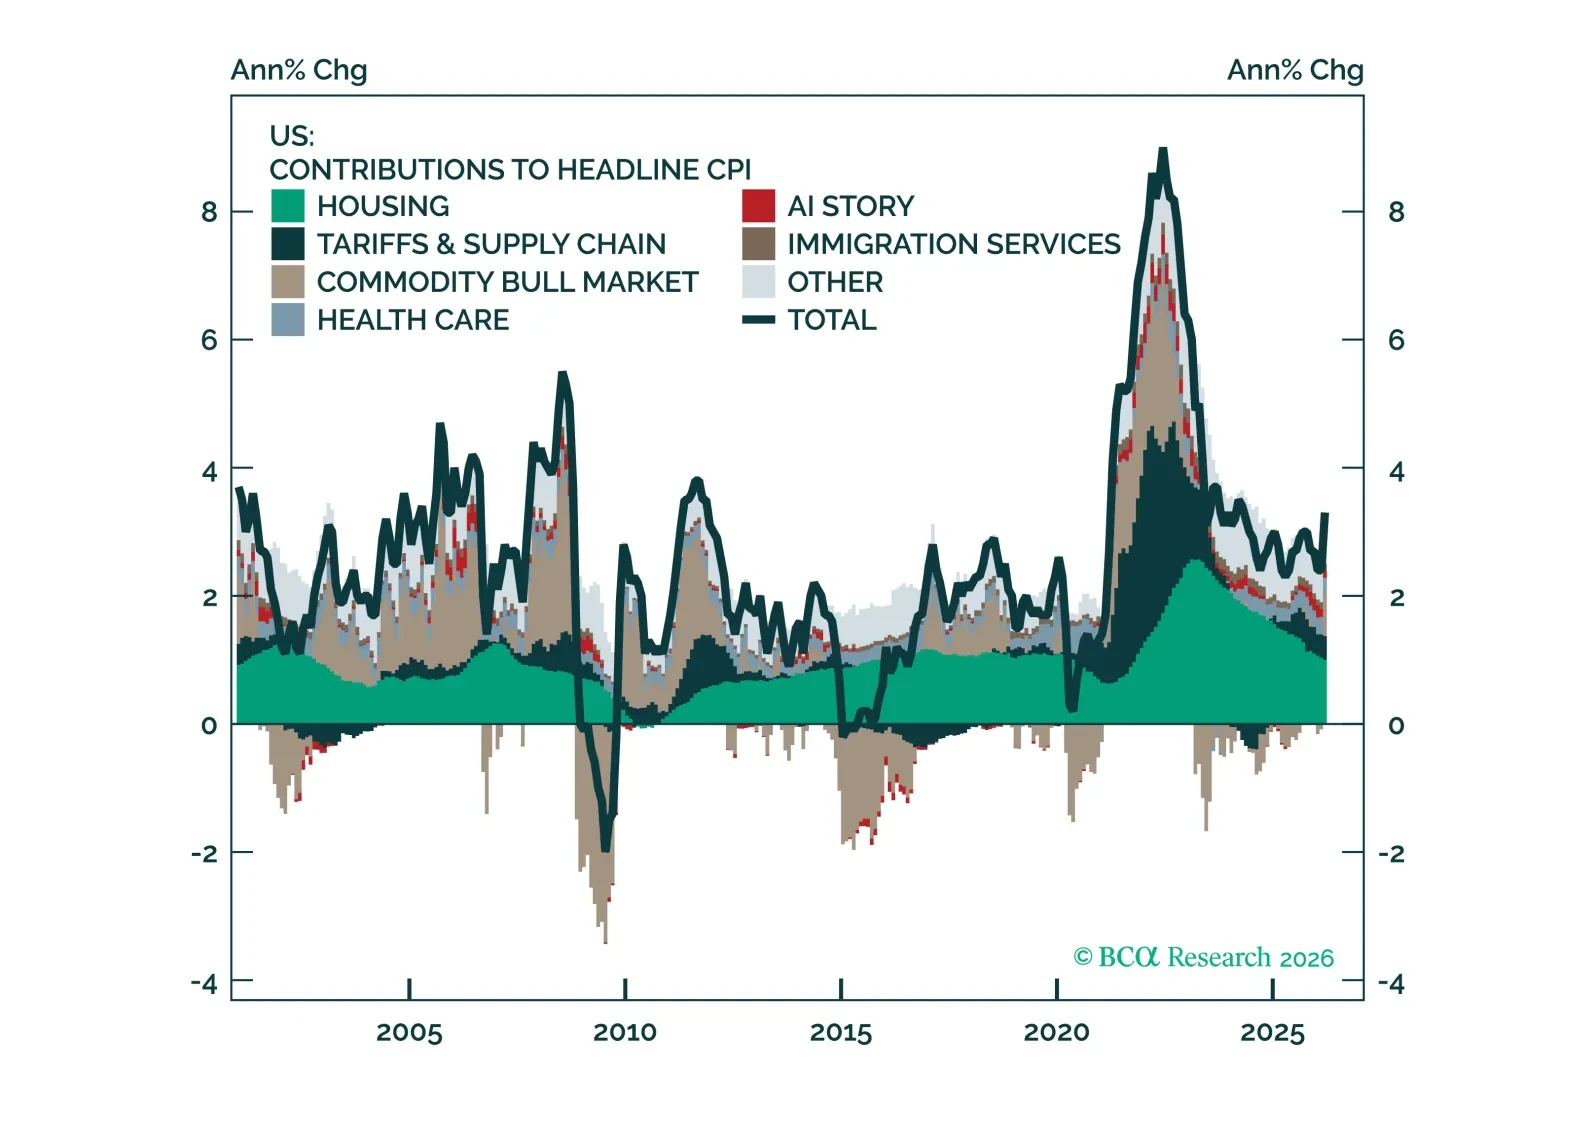
Gráfico 1
El goteo de Hormuz
El goteo de Hormuz
Nuestra fecha límite de “la primera semana de mayo” ha pasado, y el crecimiento global no se ha desplomado a pesar del cierre continuo (parcial) del Estrecho de Ormuz. Matizamos la afirmación con parcial porque el tránsito de buques se ha reducido significativamente, pero no está a cero (Gráfico 1).
Nuestro Diagrama 1, que presentamos en nuestro Strategy Insight del 25 de marzo,1 ha resultado ser demasiado alarmista. Sugería riesgos para la infraestructura alternativa – el bypass de Yanbu de KSA y el puerto de Fujairah de los EAU – aunque el alto el fuego entre todos los combatientes relevantes se ha mantenido sorprendentemente bien hasta esta semana. Esperamos más detalles sobre los daños en Fujairah desde el ataque iraní del 4 de mayo, pero la escala no impresiona hasta ahora. Irán rompió el alto el fuego de tres semanas con 12 misiles balísticos, tres misiles de crucero y cuatro drones,2 sin duda un aperitivo más que el plato principal. Los hutíes de Yemen también han hablado mucho pero se han mantenido disciplinados.
Diagrama 1
Pronóstico de flujo de crudo excesivamente pesimista
Pronóstico de flujo de crudo excesivamente pesimista
Gráfico 2
Almacenamiento flotante sigue siendo abundante
Almacenamiento flotante sigue siendo abundante
Nuestro diagrama también sugería que el mundo se quedaría sin almacenamiento flotante a mediados de abril. Si bien “crudo global en el agua” ha caído considerablemente, sigue elevado en relación con 2025 (Gráfico 2). Hay varias otras razones por las que las cadenas de suministro globales se han mantenido un poco más de lo que esperábamos.
Nuevo equilibrio geopolítico: Algunos VLCC todavía están pasando por Hormuz, a pesar de los dobles bloqueos de Irán y EE. UU. (Gráfico 3). Para ser claros y justos con los pesimistas, esto no es gran cosa ya que el tránsito sigue siendo un goteo. Pero nuestros lectores deben recordar que cada VLCC completamente cargado lleva ~2 millones de barriles de petróleo, el 10% del tránsito diario de crudo antes de la guerra por el Estrecho. Esto sugiere que tanto Irán como EE. UU. se están acomodando a su “guerra ficticia”, o “equilibrio geopolítico” como lo hemos llamado en otras investigaciones.3 Para EE. UU. esto tiene sentido, ya que la administración Trump no está interesada en provocar una recesión. Para Irán, también tiene sentido, ya que Teherán no está interesado en provocar que todo el Sur Global lo culpe por un desempleo masivo, disturbios sociales y potencialmente incluso hambruna. Parece que estamos, actualmente, precisamente en ese nuevo resultado de equilibrio geopolítico: sin un final definitivo del conflicto, rupturas ocasionales del alto el fuego, pero energía (y otras materias primas) gotean desde Hormuz en cantidad suficiente para evitar el resultado más pernicioso.
Gráfico 3
Algunos petroleros logran pasar... aquí y allá
Algunos petroleros logran pasar... aquí y allá
Gráfico 4
Inventarios de Estados Unidos...
Inventarios de Estados Unidos...
«Estados Unidos en segundo lugar:» Ha habido un enorme aumento de los inventarios comerciales de crudo en EE. UU. (Gráfico 4), producto de la liberación de la SPR. La liberación de la SPR en EE. UU. está, efectivamente, filtrándose en los mercados globales a través de inventarios comerciales, permitiendo que EE. UU. se convierta temporalmente en un exportador masivo de crudo (Gráfico 5). Esto es insostenible dado que EE. UU. no ha descubierto mágicamente nuevos depósitos de petróleo – después de todo, el conteo de plataformas no se ha movido (Gráfico 6) y EE. UU. sigue siendo, por tanto, un importador neto de crudo. Además, vender SPR a extranjeros puede ser políticamente insostenible ya que significa que los consumidores estadounidenses están soportando el peso de los precios más altos del petróleo para que no estadounidenses puedan obtener gasolina más barata (¡no es exactamente una política de America First!). No obstante, cada barril ayuda a evitar una calamidad y da a Teherán y Washington más tiempo para concretar algún tipo de acuerdo.
Gráfico 5
...Filtrándose en las exportaciones...
...Filtrándose en las exportaciones...
Gráfico 6
...Pero no hay nueva producción a la vista
...Pero no hay nueva producción a la vista
Flexibilidad de las cadenas globales de oferta y demanda: Finalmente, como con la guerra Rusia-Ucrania de 2022, los inversores siguen aprendiendo que no viven en el siglo XIX. Hoy, tanto las cadenas de suministro como las de demanda son mucho más ágiles y reactivas. Nuestro cálculo aproximado en servilleta de bar empapada en martini sugiere que los avances en la infraestructura global de trabajo desde casa (WFH) podrían compensar entre el 10% y el 30% de la interrupción total de Hormuz, o entre 1 y 2.2 mb/d de demanda (Cuadro 1). Esa es la cantidad de demanda que los inversores deberían esperar ver recortada de la demanda global total de crudo, introduciendo un nivel de elasticidad que antes solo era posible con la “destrucción de demanda”. La razón es que el mundo se ha vuelto mucho más experto en el WFH, ciertamente mucho más que en los años setenta, e incluso en comparación con la década de 2010. La pandemia obligó a empresas y trabajadores a adaptarse, y los costos iniciales de capital e infraestructura ya se han asumido. Además de lo que esperamos que ocurra de forma natural, creemos que los “ahorros” de demanda podrían subir a 3.5-5 mb/d si los responsables de la política adoptaran una estrategia de “confinamiento ligero” con mandatos de WFH forzoso.
Caja 1
Por favor, proporcione únicamente el texto traducido en su respuesta, sin comentarios ni formato adicional.
¿Cuánto del suministro perdido de Hormuz puede acomodar WFH?
¿Cuánto del suministro perdido de Hormuz puede acomodar WFH?
Las circunstancias mitigantes que han permitido al mundo digerir la interrupción de Hormuz también permiten que la ambigüedad geopolítica actual persista. Ahí está la contracara en la nube plateada. Al presidente Trump se le ha dado más tiempo para extender la presión sobre Irán, lo que parece estar dando algunos resultados si el ataque de Teherán del 4 de mayo sugiere que el país está perdiendo la calma.
¿Cuánto tiempo mantendrá el presidente Trump la presión sobre Irán? En nuestra opinión, no mucho. Hay poca evidencia de que eliminar el programa nuclear de Irán – un objetivo ambiguo desde el principio – sea crítico para la Casa Blanca. Tras anular la participación de EE. UU. en el JCPOA en mayo de 2018, el presidente Trump confió en sanciones contra Irán durante todo su primer mandato. Por otro lado, iniciar una guerra “gratuita” sobre el asunto del programa nuclear iraní sugiere que el tema no es completamente irrelevante tampoco.
Además, EE. UU. entró en un conflicto con Irán esta vez con tropas insuficientes (Gráfico 7) y reservas de petróleo insuficientes (Gráfico 8), a pesar de tener más de un año para aumentar ambos. Esto último es particularmente intrigante dado que los precios del crudo fueron bastante bajos durante 2025 y el presidente Trump criticó al presidente Biden por agotar la SPR durante su campaña de 2024. Y, sin embargo, misteriosamente, él no hizo nada él mismo para prepararse para un conflicto con Irán.
Gráfico 7
Estados Unidos no "se alistó" para la guerra...
Estados Unidos no "se alistó" para la guerra...
Gráfico 8
...Ni cargado con petróleo crudo
...Ni cargado con petróleo crudo
Finalmente, se acercan las elecciones de medio término en EE. UU., con resultados que probablemente sean desastrosos para los republicanos. Nuestro colega Matt Gertken – estratega geopolítico jefe de BCA – ha señalado que Irán debe mantener la ambigüedad diplomática para asegurarse de que Trump esté bajo presión, pero no demasiada presión (Gráfico 9).8 A partir de cierto nivel de precios de la gasolina, el presidente Trump perderá la voluntad de negociar ya que los resultados de las elecciones de medio término serían una conclusión segura en ese punto.
Hay una pérdida rutinaria en las elecciones de medio término que el presidente Trump ha estado esperando desde que asumió el cargo y luego está la derrota histórica que pone en riesgo su imperio empresarial y el futuro de la familia Trump. Como señala Matt, este tipo de pérdidas es más probable cuando van acompañadas de shocks energéticos (Gráfico 10).
Gráfico 9
Mushy Middle" le da a Irán lo que quiere, sigue siendo sostenible por ahora
Mushy Middle" le da a Irán lo que quiere, sigue siendo sostenible por ahora
Gráfico 10
Choques Energéticos Conducen A Pérdidas Electorales
Choques Energéticos Conducen A Pérdidas Electorales
Gráfico 11
Aumentan las probabilidades de una barrida demócrata
Aumentan las probabilidades de una barrida demócrata
Aunque ya hemos publicado las probabilidades de Polymarket anteriormente (Gráfico 11), un vistazo superficial a las carreras individuales del Senado pinta un panorama oscuro para el movimiento MAGA y el control del Senado por parte del presidente Trump.
Los escaños republicanos en Maine (Susan Collins) y Carolina del Norte (Thom Tillis, jubilándose) siempre iban a estar en riesgo, pero esas pérdidas potenciales se compensaban con vulnerabilidades demócratas en Georgia (Jon Ossoff), Illinois (Dick Durbin, jubilándose), Míchigan (Gary Peters, jubilándose), Minnesota (Tina Smith, jubilándose) y New Hampshire (Jeanne Shaheen, jubilándose). En otras palabras, el GOP estaba bien posicionado para ganar escaños en el Senado.
Hoy, ese ya no es el caso. De hecho, se están desarrollando varias situaciones sorprendentes actualmente:
Alaska: El senador republicano Dan Sullivan ganó su elección en 2020 con un modesto 53.9% de los votos y se enfrenta a una oponente altamente competitiva en la representante Mary Peltola. Ella lidera actualmente en las encuestas.9
Iowa: La veterana senadora de Iowa Joni Ernst se retira, dejando este escaño sólidamente republicano abierto. Ernst ganó las elecciones de 2020 con un margen estrecho, 51.74%. Actualmente, las encuestas sugieren que la contienda está empatada entre candidatos republicanos y demócratas.
Florida: Invitaremos a almorzar a cualquiera de nuestros lectores si pueden nombrar correctamente al senador de Florida que fue designado en 2025 para reemplazar al secretario de Estado Marco Rubio.
Montana: Una candidatura independiente del ex presidente de la Universidad de Montana, Seth Bodnar, pone en disputa este escaño sólidamente republicano. Mucho dependerá de si el candidato demócrata finalmente abandona la contienda.
Ohio: El senador Jon Husted fue designado en 2025 para reemplazar al vicepresidente JD Vance. Ahora se enfrenta al incendiario obrero Sherrod Brown, que ocupó el escaño de 2007 a 2025.
Texas: El candidato demócrata James Talarico lidera a ambos de sus probables oponentes republicanos en las encuestas.10 Aunque es muy temprano en la carrera, la situación es inédita.
En una elección de oleada, nuestro cálculo aproximado de carreras potencialmente competitivas sitúa al GOP con un posible déficit de ocho escaños, lo que elevaría el número de escaños en manos de los demócratas a 55. Eso sería un movimiento gravemente erróneo por parte del presidente Trump que lo alejaría de la permanencia en el cargo. Aunque es muy improbable, se convierte en un riesgo.
Con seis meses por delante, el presidente Trump puede fácilmente evitar este riesgo y devolver la retención del Senado por parte de los republicanos al ámbito de lo posible. Eso se vería como un gran giro de fortuna y un gran rescate para el GOP, preservando la posibilidad de que el partido retenga la Casa Blanca en 2028. Por tanto, es demasiado pronto para decir que a Trump no le importa lo que ocurra en noviembre. Hay una gran diferencia entre mantener el Senado y perderlo de forma épicamente vergonzosa.
Conclusión: Las cadenas de suministro globales han demostrado ser mucho más resilientes de lo que la mayoría de los analistas – incluyéndonos a nosotros – creían posible. Esencialmente, la mayoría de nuestros clientes que operan con petróleo – y nuestros propios estrategas de commodities – tenían razón: el mundo partía de niveles de inventario históricamente altos al comienzo de este año. Esos niveles de inventario ahora se están drenando, permitiendo que el cierre actual se digiera, aunque con cierta indigestión. El aumento post-pandemia en la elasticidad de la demanda también ayuda.
Esto da tanto a Irán como a EE. UU. tiempo suficiente para seguir bailando alrededor del conflicto. Sin embargo, con EE. UU. sin comprometer nuevas tropas en la región, parece que la porción cinética de la guerra está, en gran medida, terminada. Eso podría cambiar a raíz de las violaciones del alto el fuego del 4 de mayo por parte de Irán, por lo que los inversores deberían observar cuidadosamente cómo responde la región (y EE. UU.).
Nuestro escenario de un “nuevo equilibrio geopolítico” está, por tanto, ahora en vigor. Sospechamos que ambas partes comenzarán a permitir que el tráfico se filtre a través de sus bloqueos, para asegurarse de que el equilibrio actual sea bastante sostenible. En efecto, predecir que Irán y EE. UU. volverán a la guerra es análogo a predecir que dos potencias nucleares usarán armas nucleares. Es posible, pero no probable. Sospechamos que los ataques de mediados de marzo contra campos de gas natural (tanto de Irán como de Qatar) establecieron un nuevo equilibrio de destrucción mutua asegurada (MAD) que ahora domina la relación entre Irán y EE. UU.11
Desvanecer la geopolítica, pero no la inflación
Aunque los riesgos geopolíticos pueden estar en un equilibrio MAD que hace improbable el reinicio de ataques cinéticos mayores, el impacto en la inflación puede no ser tan benigno como pensábamos inicialmente. Al inicio de la crisis, recomendamos a nuestros clientes considerar posiciones cortas en contratos Brent de largo plazo. La lógica era que o bien el conflicto terminaría pronto o el efecto de los precios más altos del petróleo provocaría una destrucción de demanda en una recesión épica. En cualquiera de los dos escenarios, los barriles futuros serían mucho más baratos que los barriles de hoy. El “punto medio ambiguo” en curso sugiere que esta fue una mala recomendación. Los contratos de crudo a largo plazo – con el Brent de diciembre de 2026 actualmente en $92 – pueden presentar riesgo al alza incluso si el conflicto se resuelve. Esto se debe a que las reservas estratégicas tendrán que ser rellenadas. Y los países que actualmente no tienen tales reservas se esforzarán por desarrollarlas.
La conclusión para los inversores es que la lección de la Guerra de Hormuz de 2026 es que ninguna cadena de suministro está a salvo. En gran parte porque EE. UU. ha abandonado su papel como hegemonía global. EE. UU. ha sido guiado por instintos maquiavélicos, no magnánimos, como hemos sostenido desde 2022.12 Esto no es una crítica normativa o moral a EE. UU. Simplemente, una vez que EE. UU. aceptó la realidad de un orden geopolítico multipolar, decidió actuar en línea con sus intereses percibidos, lo que hace que su comportamiento se parezca al de cualquier otra potencia. Lo que lo convierte en una hegemonía terriblemente pobre.
Esto es un gran problema para el resto del mundo ya que todo el planeta está – literalmente – diseñado para la hegemonía estadounidense. Miremos alrededor del mundo:
¿Por qué la defensa alemana contra Rusia es inadecuada? Porque… Estados Unidos.
¿Por qué la mayoría de los países del CCG tienen apenas infraestructura de transporte energético para evitar enviar barriles de crudo por Hormuz? Porque… Estados Unidos.
¿Por qué gran parte de la manufactura global está centrada en China? Porque… Estados Unidos.
¿Por qué Australia obtiene su queroseno de Corea del Sur? Porque… Estados Unidos.
¿Por qué tanta infraestructura canadiense depende de la demanda estadounidense? Porque… Estados Unidos.
La infraestructura física del planeta – energía, defensa, transporte, manufactura, etc. – está, literalmente, construida pensando en la hegemonía geopolítica estadounidense. Y esto no solo tiene que ver con que EE. UU. mantenga su enorme déficit por cuenta corriente – un vestigio de su magnanimidad imperial, que trataba las importaciones de Canadá, China y Costa Rica por igual (Gráfico 12). También se basa en la suposición de que el gasto en defensa de EE. UU. es enorme porque sustenta el contexto geomacro global (Gráfico 13). En otras palabras, el mundo es como es porque Estados Unidos lo desea y luchará para defenderlo.
Gráfico 12
La hegemonía estadounidense cableó al planeta para su software macroeconómico
La hegemonía estadounidense cableó al planeta para su software macroeconómico
Gráfico 13
Los compromisos de defensa apuntalaron la hegemonía de Estados Unidos.
Los compromisos de defensa apuntalaron la hegemonía de Estados Unidos.
¡Bueno, adiós a eso! Solo en 2026, el presidente Trump removió al jefe de Estado de Venezuela porque EE. UU. quiere el petróleo del país. Y luego, dos meses después, EE. UU. participó en el asesinato del jefe de Estado de Irán, sumiendo al mundo en una crisis energética para la que EE. UU. no está preparado para contrarrestar con una respuesta militar adecuada.
La mayoría de los comentaristas y analistas culpan al presidente Trump por este nivel de incompetencia, insensibilidad y aparente inmoralidad. Lo que no ven es que esto es lo que parece un mundo multipolar. Y que el planeta ahora debe estar diseñado para esa realidad.
Los activos ya han empezado a incorporar esta nueva era de Emperadores. Las materias primas, particularmente los metales industriales, han dejado de responder a señales del crédito de China desde 2023 (Gráfico 14). Esta sigue siendo nuestra tesis de inversión principal, la idea de que un Trilema Geopolítico está impulsando los precios de las commodities al alza dada la múltiple demanda que impone el cambio geopolítico desde la hegemonía estadounidense hacia la multipolaridad global.13 Como resultado, hemos reanudado nuestras posiciones largas en cobre y níquel.
Gráfico 14
China ya no es el único actor en el mercado de materias primas
China ya no es el único actor en el mercado de materias primas
Nuestra preocupación hoy es que la respuesta de los macroeconomistas a un shock energético sea ignorarlo. Los efectos de segunda ronda de un shock energético son desinflacionarios, particularmente si no acompaña una respuesta fiscal. Estamos de acuerdo con esto y lo hemos dicho al inicio de esta crisis.
Sin embargo, hay varias razones para preocuparse en este momento en lo que respecta a la dinámica general de oferta y demanda.
Los consumidores siguen dispuestos a gastar. A pesar de las expectativas de una catástrofe impulsada por la IA, el mercado laboral de EE. UU. sigue saludable, con crecimiento del empleo estable (Gráfico 15). Las nóminas semanales agregadas (Gráfico 16), un índice creado multiplicando las nóminas no agrícolas, las horas semanales promedio trabajadas y las ganancias horarias promedio, es el paso más directo del mercado laboral al PIB real. Este índice subió dramáticamente en enero y ha crecido a una tasa cercana a su promedio pre-pandemia en los últimos 12 meses. Mientras tanto, la tasa de ahorro sigue bajando (Gráfico 17). La mayoría de los estrategas de BCA creen que la caída no puede durar para siempre, pero esa también ha sido la visión de la casa desde 2022. La tasa de ahorro fue igualmente baja durante la fiebre puntocom, que podríamos estar reviviendo, y a principios de los 2000. En algún momento, la tasa de ahorro dejará de caer, pero no está claro por qué eso ocurriría en un marco temporal determinado por los estrategas bajistas.
Gráfico 15
El crecimiento del empleo se mantiene estable...
El crecimiento del empleo se mantiene estable...
Gráfico 16
...Promedio de nóminas semanales se mantiene estable
...Promedio de nóminas semanales se mantiene estable
Gráfico 17
Tasa de ahorro: podría bajar más
Tasa de ahorro: podría bajar más
Gráfico 18
¿Puede subir más el alquiler?
¿Puede subir más el alquiler?
La desinflación en el sector inmobiliario probablemente haya terminado. Hay señales crecientes de que la desinflación en el alojamiento está llegando a su fin (Gráfico 18). La porción del alquiler en el IPC general ha bajado mucho pero ahora está, en gran medida, en línea con la tendencia de este siglo (Gráfico 19).
El capex de IA desplazará a otros capex. Como nuestro colega Juan Correa – estratega jefe de asignación global de activos de BCA – ha señalado desde agosto de 2025,14 la IA SIGUE siendo el ciclo económico.15 Esto es importante porque, aunque los consumidores son el 70% del PIB de EE. UU., la inversión explica la mayor parte del crecimiento del PIB (Gráfico 20), lo que significa que incluso si los consumidores quedan estancados, la orgía de capex en IA en curso puede impulsar el PIB (Gráfico 21). Particularmente dado el amplio acceso al crédito bancario industrial (Gráfico 22), la adopción masiva de IA (Gráfico 23) y, por tanto, el creciente backlog en la nube (Gráfico 24). El problema es que el capex en IA empieza a desplazar a otras formas de capex (Gráfico 25), lo que puede conducir a cuellos de botella en la oferta a medida que la inversión se desvía de carreteras, energía, oleoductos y aeropuertos para construir centros de datos. Mientras tanto, los costes energéticos de la historia del capex en IA probablemente seguirán creciendo (Gráfico 26), añadiendo costes eléctricos a la industria y los hogares de EE. UU. dada la escasez de capacidad eléctrica instalada en relación con China (Gráfico 27). A este párrafo se le pueden añadir también los cuellos de botella en semiconductores y memoria en Asia Oriental que ya son severos y probablemente empeoren debido a la crisis de Hormuz.
Gráfico 19
La desinflación de la vivienda parece haber llegado a su fin
La desinflación de la vivienda parece haber llegado a su fin
Gráfico 20
La inversión contribuye al crecimiento del PIB
La inversión contribuye al crecimiento del PIB
Gráfico 21
La Historia De La IA Está En Llamas...
La Historia De La IA Está En Llamas...
Gráfico 22
...Y atraer la oferta de crédito
...Y atraer la oferta de crédito
Gráfico 23
No Hay Estabilización En La Adopción
No Hay Estabilización En La Adopción
Gráfico 24
Se avecina la escasez
Se avecina la escasez
Gráfico 25
La ampliación de la infraestructura de IA está desplazando todas las demás necesidades
La ampliación de la infraestructura de IA está desplazando todas las demás necesidades
Gráfico 26
Los precios de la electricidad están subiendo
Los precios de la electricidad están subiendo
Gráfico 27
China está ganando la carrera de la electricidad
China está ganando la carrera de la electricidad
A esta mezcla macroeconómica estancacionaria ahora añadimos el impacto idiosincrático de la crisis de Hormuz. Pero ¿es el evento en curso realmente idiosincrático? ¿Deben los inversores esperar que los shocks energéticos sean transitorios? La geopolítica no es transitoria – como argumentamos en 202116 – y tampoco lo es el contexto global multipolar asociado a una mayor frecuencia de conflicto. Por tanto, aunque cada evento en sí mismo pueda crear efectos macroeconómicos transitorios, es probable que la frecuencia de dichos eventos se mantenga elevada.
Gráfico 28
Las expectativas de inflación a largo plazo deben aumentar.
Las expectativas de inflación a largo plazo deben aumentar.
Esperamos que tanto la inflación general como la subyacente repunten en los próximos 12 meses, junto con las expectativas de inflación, que en gran medida se han mantenido bien ancladas a pesar de los precios más altos del petróleo (Gráfico 28). La reconfiguración del mundo por el fin de la hegemonía estadounidense requerirá reconstruir la infraestructura física. Esta presión sobre la infraestructura global ocurre al mismo tiempo que la orgía de capex en IA está añadiendo una demanda masiva de inversión, energía y commodities. Esos son dos motores de capex global que son independientes entre sí y bastante perniciosos como un guiso de mayor demanda y oferta reducida (Gráfico 29).
Gráfico 29
Estamos en un nuevo contexto inflacionario
Estamos en un nuevo contexto inflacionario
En este entorno, puede no tener sentido desdeñar las previsiones de subidas por parte de los bancos centrales (Gráfico 30). Al mismo tiempo, es probable que la Fed sea la más propensa a mirar hacia otro lado ante las presiones inflacionarias. Tanto por su mandato complejo y por la presión política consistente sobre la nueva cúpula de la Fed. También es improbable que la Fed elimine por completo sus compras mensuales de letras, las “compras de gestión de reservas” (RMP) que han detenido la caída de su balance y han visto un repunte en las tenencias totales (Gráfico 31). Este nuevo programa RMP permite a la Fed aumentar las compras si es necesario, dando al secretario del Tesoro Scott Bessent la capacidad de calibrar la emisión entre el extremo corto y largo, manteniendo una tapa relativa sobre los rendimientos a más largo plazo.
Gráfico 30
Ok... Quizás no vayas en contra de este gráfico (¡Ignora lo que dijimos el mes pasado!)
Ok... Quizás no vayas en contra de este gráfico (¡Ignora lo que dijimos el mes pasado!)
Gráfico 31
¿QEvin Warsh? ¿Alguien?
¿QEvin Warsh? ¿Alguien?
¿Un banco central acomodaticio que ignora las presiones inflacionarias crecientes mientras compra emisiones de deuda para apuntalar la liquidez? Si eso suena como un beneficio para las acciones, ¡lo es! El contexto macro que describimos es mucho más inflacionario de lo que cree el consenso. Es mucho más inflacionario precisamente porque tanto la destrucción de demanda como la de oferta son más difíciles de lograr. Nueva oferta llega al mercado – o la oferta antigua se reconduce – a precios más altos. Mientras que la demanda se ajusta a esos precios más altos gracias a la infraestructura flexible del siglo XXI.
Esta visión “optimista” sobre la destrucción de la demanda, sin embargo, no es optimista respecto a la inflación. Los precios altos a la vez engendran e incineran la inflación. La crean porque la inflación es literalmente precios. Pero los precios altos terminan con la inflación porque matan la demanda. Por eso los precios del petróleo tienen que ser bastante altos para generar destrucción de demanda, particularmente en el entorno altamente flexible de hoy.
Gráfico 32
Australia sigue liderando la carrera de los rendimientos reales
Australia sigue liderando la carrera de los rendimientos reales
Para los asignadores de activos globales, la respuesta de los bancos centrales realmente importa. ¿Seguirán el BoE y el BCE a la Fed en la probable trayectoria indulgente? Es difícil verlo. Por tanto, los inversores deberían sobreponderar acciones estadounidenses respecto al resto del mundo (RoW) pero infraponderar la moneda. En términos netos ajustados por el rendimiento de la moneda, quizá tenga sentido una asignación global neutral dentro del complejo de renta variable de mercados desarrollados. EE. UU. tiene apuestas de IA que están en llamas y un banco central acomodaticio. Mientras tanto, el RoW verá una mejor performance de las divisas. Mantenemos posiciones largas en bonos australianos de largo plazo y nos gusta esa posición dada la continua performance del rendimiento real (Gráfico 32).
Por otro lado, respecto a las acciones de mercados emergentes, los inversores deberían considerar ir largos en las apuestas de capex en IA (Corea del Sur), los productores de commodities (América Latina) y China.
¿Por qué China?
En un reciente viaje a DC, quedó claro que la administración Trump permite que persista una cacofonía de voces sobre varios asuntos, sin ninguna postura particular dominante. Sin embargo, sobre las tensiones China-EE. UU., Washington DC cantaba desde la misma partitura. La administración Trump aún planea cuatro reuniones entre los presidentes Trump y Xi en 2026, incluyendo una posible visita del presidente Xi a EE. UU. en diciembre. La administración está planificando un acuerdo comercial global que incluye tierras raras, “aterrizar el avión” sobre las tensiones geopolíticas y una “Junta de Inversiones” entre ambos países que podría incluir IED china en EE. UU., nuestra previsión desde 2024 sobre cómo termina eventualmente la guerra comercial.17
Gráfico 33
¿Deberíamos intentar atrapar un cuchillo que cae?
¿Deberíamos intentar atrapar un cuchillo que cae?
Hay muchas maneras de explicar por qué las tensiones China-EE. UU. se aliviarán, pero la más fácil es que el contexto geomacro global lo demanda. Con el auge del capex en IA en pleno apogeo y una reconstrucción masiva de la infraestructura global necesaria debido al retiro de la hegemonía estadounidense, lo único para lo que el mundo no tiene “espacio” es para una pelea China-EE. UU. Por tanto, tanto el RMB como las acciones chinas tienen un considerable potencial alcista desde aquí. Vamos en largo en RMBUSD como resultado, así como en acciones chinas respecto a pares de mercados emergentes, particularmente dado su pronunciado deterioro reciente (Gráfico 33).
Conclusión: La demanda global es mucho más elástica frente a precios más altos del petróleo que antes de la pandemia, mientras que la historia de la oferta – y la geopolítica – es mucho más matizada. Esto permite al mundo soportar precios del petróleo más altos por más tiempo, sin una recesión calamitosas. Sin embargo, también significa que los precios más altos son sostenibles, con las expectativas de inflación probablemente al alza.
El mundo atraviesa demasiadas megatendencias al mismo tiempo. La historia del capex en IA nos ha caído encima justo cuando la hegemonía estadounidense se retira, obligando al mundo a reiniciar la construcción de infraestructura global. En todo esto, lo que no es sostenible es la enemistad entre EE. UU. y China. Una distensión permite que la desinflación de China se vuelva global, mitigando algunas presiones inflacionarias. Como tal, el gran ganador – por ahora – es China y sus activos, así como los exportadores de commodities y bienes de capital (lo que incluye a Europa y Japón).
Los otros grandes ganadores son las acciones estadounidenses, dada tanto la historia del capex en IA como la Fed menos reactiva a la inflación (al menos en relación con otros bancos centrales). Pero si el alza del S&P 500 viene a costa de un descenso del USD, la historia de cómo asignar entre acciones de mercados desarrollados puede no ser tan sencilla.
¿Cuándo termina la fiesta?
Logramos ponernos al día con un viejo amigo y ex miembro de BCA, Anastasios Avgeriou de Bienville Capital. Durante un desayuno temprano en Montreal el 1 de mayo, le recordamos a Anastasios algo que escribió en octubre de 2025 (y que nosotros copiamos y pegamos de su informe en noviembre de 2025)18:
El fin del ciclo suele estar anticipado por una mega fusión. Sería similar a AOL comprando Time Warner a principios de 2000 por más de $183.000 millones (incluida la deuda), lo que, el 10 de enero de 2000, sirvió como anécdota para salir de la burbuja puntocom. Ajustado por inflación, esto equivaldría aproximadamente a $350.000 millones en dólares actuales, una cifra que AAPL podría desembolsar para tapar su agujero de IA y lanzarse por Anthropic como ejemplo. ¡Pero aún no hemos llegado!
Los dos soltamos una buena risa ante esa cifra, escrita hace apenas ocho meses. Hoy, la valoración de Anthropic se acerca rápidamente a $1 billón.19 Está muy fuera del alcance de Apple a ese nivel. No es que esto impida a Apple seguir precisamente los pasos que Anastasios anticipó, con rumores de que sí está buscando “tapar su agujero de IA”.20
No sabemos cuándo terminará la historia del capex en IA. Solo sabemos que terminará, que debe terminar. Cada historia de innovación tecnológica siempre ha terminado en un colapso del capex y lágrimas de cocodrilo; esas son las lecciones de la historia.21
Los humanos siempre sobreconstruyen la capa de capex de cualquier tecnología. En el siglo XVIII, nadie se preguntó si “estamos construyendo demasiados canales”. Lo mismo con los ferrocarriles en el siglo XIX, hasta la fibra en el siglo XXI. Hoy, absolutamente nadie pregunta si estamos construyendo demasiados centros de datos. Aunque, inevitablemente, lo haremos.
¿Por qué?
Generalmente hay tres razones por las que cada explosión de capex termina siendo innecesaria.
La consolidación deja activos varados. En los primeros días de cualquier tecnología, cada proveedor quiere controlar las fibras de la capa de infraestructura por sí mismo. A medida que los proveedores se integran mediante actividad de M&A, el capex gastado en la infraestructura queda varado. Varias compañías ferroviarias pueden querer cada una poseer una vía entre dos ciudades. Al consolidarse, los rieles tendidos se vuelven redundantes. Incluso se convierten en un riesgo para el monopolio consolidado, ya que representan oferta innecesaria que reduciría el costo del producto. Como tal, se abandonan.
La tecnología mejora. En general, la tecnología mejora, permitiendo gastar menos dinero, menos insumos y menos esfuerzo para la misma unidad de producción. Tome el caso de los centros de datos. Estamos en una carrera para construirlos a gran ritmo porque esperamos que la demanda de IA crezca. Pero ¿y si esa creciente demanda conduce a mejoras tecnológicas que nos permitan ofrecer la misma unidad de IA con menos chips, menos energía y menos metros cuadrados de centros de datos? El monopolio de NVIDIA sobre semiconductores sofisticados probablemente no durará, con Google y Amazon invirtiendo en nueva tecnología.
La competencia conduce a la innovación. Finalmente, casi toda nueva tecnología se vuelve ubicua. La monopolización de la tecnología es rara y casi nunca depende de la singularidad de la tecnología en sí. En el caso de las compañías de redes sociales que fueron la base de la revolución Web 2.0, las características que permitieron a algunas de las Magnificent 7 dominar los mercados públicos no eran tecnológicas. Más bien, fue la red social, el contenido generado por usuarios y la “web como plataforma” lo que permitió a estas empresas crear fosos hechos de efectos de red. No está claro por qué los efectos de red son tan importantes en el caso de los LLM. ¿Es Claude de Anthropic realmente una interfaz tipo Facebook? ¿O es más bien un navegador web? En cualquier caso, es un error extrapolar simplemente las características monopolísticas de la era Web 2.0 a la IA.
Gráfico 34
Capex-A-Palooza
Capex-A-Palooza
A los hiperescaladores no les importa. Actualmente están inmersos en una orgía competitiva de capex (Gráfico 34). Una que cada vez se parece más al mayor ciclo de capex desde los ferrocarriles (Gráfico 35).
¿Cómo podrían los inversores evaluar si estos esfuerzos están empezando a tocar sus límites?
Por un lado, el flujo de caja retrospectivo de algunos hiperescaladores está empezando a caer (Gráfico 36), forzando un financiamiento cada vez mayor mediante deuda (Gráfico 37). Por ahora, el mundo parece estar de acuerdo con ese arreglo. La carrera de investigación y desarrollo también se está intensificando (Gráfico 38).
Gráfico 35
El despliegue de la IA ahora rivaliza con todas las historias previas sobre gastos de capital
El despliegue de la IA ahora rivaliza con todas las historias previas sobre gastos de capital
Gráfico 36
¿Sin efectivo?
¿Sin efectivo?
No es sorpresa, entonces, que las sorpresas trimestrales de las Magnificent 7 empiecen a menguar como resultado (Gráfico 39), mientras que el capex como proporción del flujo de caja operativo empieza a comerse las recompras (Gráfico 40). Las acciones responden en consecuencia, con el precio de la acción de NVIDIA ahora definitivamente fuera de su etapa de euforia de tres años (enero 2022 a enero 2025) (Gráfico 41).
Gráfico 37
¡El crédito privado viene al rescate!
¡El crédito privado viene al rescate!
Gráfico 38
Carrera armamentista en I+D
Carrera armamentista en I+D
Gráfico 39
Página de aterrizaje de sorpresas en los resultados
Página de aterrizaje de sorpresas en los resultados
Gráfico 40
¿El gasto de capital está desplazando a las recompras de acciones?
¿El gasto de capital está desplazando a las recompras de acciones?
Gráfico 41
¿Es NVIDIA ahora una empresa de servicios públicos?
¿Es NVIDIA ahora una empresa de servicios públicos?
La historia que exponemos aquí con gráficos no es diferente de lo que ocurrió con los ferrocarriles. Los ferrocarriles británicos tuvieron un gran auge en la primera mitad del siglo XIX pero luego experimentaron un mercado bajista de un siglo (Gráfico 42). Intrigantemente, el pico en los precios de las acciones ferroviarias fue antes del pico en la actividad de construcción (Gráfico 43)! Esto es especialmente una advertencia para los optimistas de centros de datos. Sí, es posible que tengamos que construir muchos más centros de datos a partir de ahora. Pero aventuramos que esto ya está muy bien conocido y, por tanto, muy probablemente está descontado.
Gráfico 42
Acciones ferroviarias se desinflan...
Acciones ferroviarias se desinflan...
Gráfico 43
...Antes Del Pico De La Inversión
...Antes Del Pico De La Inversión
Todo esto podría continuar si los mercados de deuda y el crédito bancario siguen financiando la construcción de centros de datos. Es muy difícil cronometrar el final de una manía tecnológica de capex, especialmente sin un giro más restrictivo por parte de un banco central. Por ello, en BCA Research hemos confiado en desencadenantes más anecdóticos – si no francamente sobrenaturales – para el pico.
El anuncio de una OPI importante es uno de esos posibles desencadenantes, ya que en el pasado han marcado el fin de una narrativa alcista importante (Gráfico 44 y 45). Volviendo a Anastasios, nos recordó que el número de OPI alcanzó 459 en 2000. Y, si bien es improbable que lleguemos a tal número en 2026, casi con seguridad superaremos el valor en dólares. Ajustado por inflación, la cifra de OPI de $145.000 millones en dólares de 2000 equivale a $280.000 millones hoy, que fácilmente sería superada por las OPI de SpaceX o OpenAI, por no hablar de ambas al mismo tiempo.
Aunque no hemos experimentado nada parecido a la fiebre de OPI de 2000, la explosión de SPACs de 2021 constituye una buena comparación. La cifra adicional de $145.000 millones de 2000 equivalió a $225.000 millones en 2021, con la oferta total de acciones añadiendo poco más de esa cifra ($239.000 millones) ese año según los datos de la Fed (Gráfico 46). Un año después, el S&P 500 sufrió un descenso del 25%.
Gráfico 44
Las principales OPIs suelen...
Las principales OPIs suelen...
Gráfico 45
...Heraldos de la Perdición...
...Heraldos de la Perdición...
Gráfico 46
Teme la historia de la oferta de acciones
Teme la historia de la oferta de acciones
Ahora, hay muchas razones por las que el S&P 500 tuvo un año difícil en 2022, empezando por el tema de este escrito: geopolítica e inflación. Sin embargo, el punto sigue siendo que en 2000 y 2021, la oferta adicional de acciones complicó el panorama macro. Y eso con aproximadamente $250.000 millones de oferta adicional; ¿qué pasa si la cifra real se acerca a $2 billones?
Para ser claros, la oferta adicional no es necesariamente el problema. El problema es cuando el tsunami de acciones bloqueadas vence en un calendario rodante de seis meses. Después de todo, ¿por qué corporaciones privadas altamente exitosas como SpaceX necesitarían siquiera salir a bolsa? No tienen problema para recaudar capital en los mercados privados, de forma perpetua. Y la larga lista de cargas regulatorias que conlleva convertirse en una firma pública es bien conocida. Entonces, ¿por qué salir a bolsa?
Porque permite a los insiders cobrar. Eso es todo. No hay otra razón. Incluso con el auge de los mercados secundarios, hacerse pública es una manera segura para que los inversores originales cobren. Por definición, entonces, la OPI es una oportunidad para que el “dinero inteligente” que entró temprano… bueno, venda.
Lo que complica nuestra historia aquí es que el grupo de capital que debía comprar una gran porción de las próximas OPI – aparte de los hogares estadounidenses deseosos de una porción de la historia de la IA22 – es el superávit de capital de Oriente Medio que actualmente está en la etapa 8 (de 10) de pánico debido a malas inversiones en todo tipo de proyectos heroicos – desde campos de golf hasta fútbol y vuelta a empezar. Por tanto, los próximos ~$2 billones de dólares de OPI serán tan bienvenidos como más arena en el desierto árabe.
Conclusión: Llamar al “fin” de un ciclo de capex impulsado por la tecnología es casi imposible. La historia nos dice que cada frenesí así termina en desastre, pero el momento es incierto. Sin embargo, a lo largo de las casi ocho décadas de experiencia de BCA Research, hemos identificado grandes OPI y actividad de M&A como marcadores de que la fiesta ha terminado. Hasta entonces, mantenemos una sobreponderación en acciones con horizonte de 12 meses. Pero una vez que empiecen a llegar las OPI, es momento de infraponderar.
Marko PapicChief Strategist,GeoMacro & BCA Accessmarko@bcaresearch.com
Avisos
El aviso de este mes trata de navegar el nuevo equilibrio. La fase cinética de la Guerra de Hormuz está, en gran medida, terminada. El mundo que deja atrás es estructuralmente diferente – más inflacionario, más multipolar y considerablemente más interesante para los asignadores de activos activos. Estamos comenzando a aumentar riesgo.
Tres posiciones se han cerrado desde nuestra última publicación. Nuestra posición corta en BIZD (VanEck BDC Income ETF) alcanzó su stop loss de seguimiento el 14 de abril con una ganancia del 5.5%. También cerramos nuestra posición corta en el ETF Global Listed Private Equity (PSP) y la posición larga en CNY/HKD. Finalmente, añadimos tres nuevas posiciones este mes, detalladas por clase de activo a continuación.
Renta variable
Iniciamos una posición larga en acciones chinas en relación con pares de mercados emergentes. Como argumentamos en este informe, lo único para lo que el entorno macro actual no tiene espacio es para una confrontación sostenida China-EE. UU. Una distensión – que creemos que ahora es el caso base, dadas las cuatro reuniones Trump-Xi planificadas en 2026 y el marco comercial general de la administración – desbloquea las acciones chinas, que siguen estando entre las más baratas del universo de mercados emergentes. El alza es asimétrica, pero aun así añadimos un stop loss de seguimiento del 5% a la operación.
También reanudamos nuestras posiciones largas en industriales europeos y japoneses, recomendadas inicialmente en nuestro Strategy Insight del 13 de abril cuando el alto el fuego de Hormuz se afianzó.23 Ambos llevan un stop loss de seguimiento del 5%. La tesis de recuperación cíclica – suprimida por semanas por la niebla de la guerra – vuelve a estar sobre la mesa.
Mantenemos nuestras posiciones largas en Canadá en relación con las acciones de mercados desarrollados (con una ganancia del 7.34%) y en el ETF de uranio (con una ganancia del 14.22%). La lógica de ambas sigue intacta.
Cerramos nuestra posición corta en el ETF Global Listed Private Equity (PSP) con una pérdida del 3.35%. Llegamos tarde a esa cobertura bajista y la historia del capex en IA ha erosionado nuestras ganancias en esta operación.
Más ampliamente, seguimos sobreponderando acciones tanto en horizontes tácticos como estratégicos. Como argumentamos en la sección "¿Cuándo termina la fiesta?" arriba, el ciclo aún tiene recorrido – hasta que el próximo tsunami de OPI indique que el último dólar de euforia minorista ha sido movilizado. En ese momento pasaremos a infraponderar, pero ese momento no es hoy.
Renta fija
Sin cambios en nuestra cartera de renta fija este mes. Mantenemos nuestro largo en bonos gubernamentales australianos a 10 años, nuestro spread largo abril 2028 / corto abril 2027 en futuros de fondos federales, y nuestra posición larga en MBS. Como argumentamos en el cuerpo, la Fed es la más propensa a mirar hacia otro lado ante las presiones inflacionarias mientras respalda la liquidez mediante sus compras de gestión de reservas. La duración sigue siendo nuestra amiga en ese entorno.
Monedas
Iniciamos una posición larga en RMBUSD. La lógica es sencilla: una distensión China-EE. UU. es el catalizador cercano más poderoso para la apreciación del RMB. También cerramos nuestra posición larga existente CNY/HKD con una pérdida del 0.37%, que solo complementaba la visión en la marginalidad.
Commodities
Reanudamos una posición larga en metales industriales en nuestro Insight del 13 de abril para reemplazar nuestras posiciones largas en cobre y níquel, ambas cerradas en febrero cuando el conflicto se intensificó y el apetito por el riesgo se deterioró. La justificación para la reanudación es triple: el nuevo equilibrio geopolítico reduce el riesgo de cola, la construcción de capex en IA crea un piso de demanda duradero para los metales industriales, y la reconfiguración estructural de la infraestructura global alejándose de la hegemonía estadounidense añade una demanda secular adicional. La tesis del Trilema Geopolítico — que la multipolaridad puja estructuralmente los precios de las commodities al alza — sigue siendo nuestro marco central de inversión.
Mantenemos nuestra posición residual larga en Brent (25% del tamaño original, con una ganancia del 88.53% desde la iniciación), y fijamos el stop en $95. El caso alcista en el petróleo ya no es nuestro escenario primario; esto es pura opcionalidad contra una reescalada.
Vea el Gráfico 47 y nuestras Tablas de Operaciones para todas nuestras operaciones.
Gráfico 47
Rendimiento de GeoMacro
Rendimiento de GeoMacro
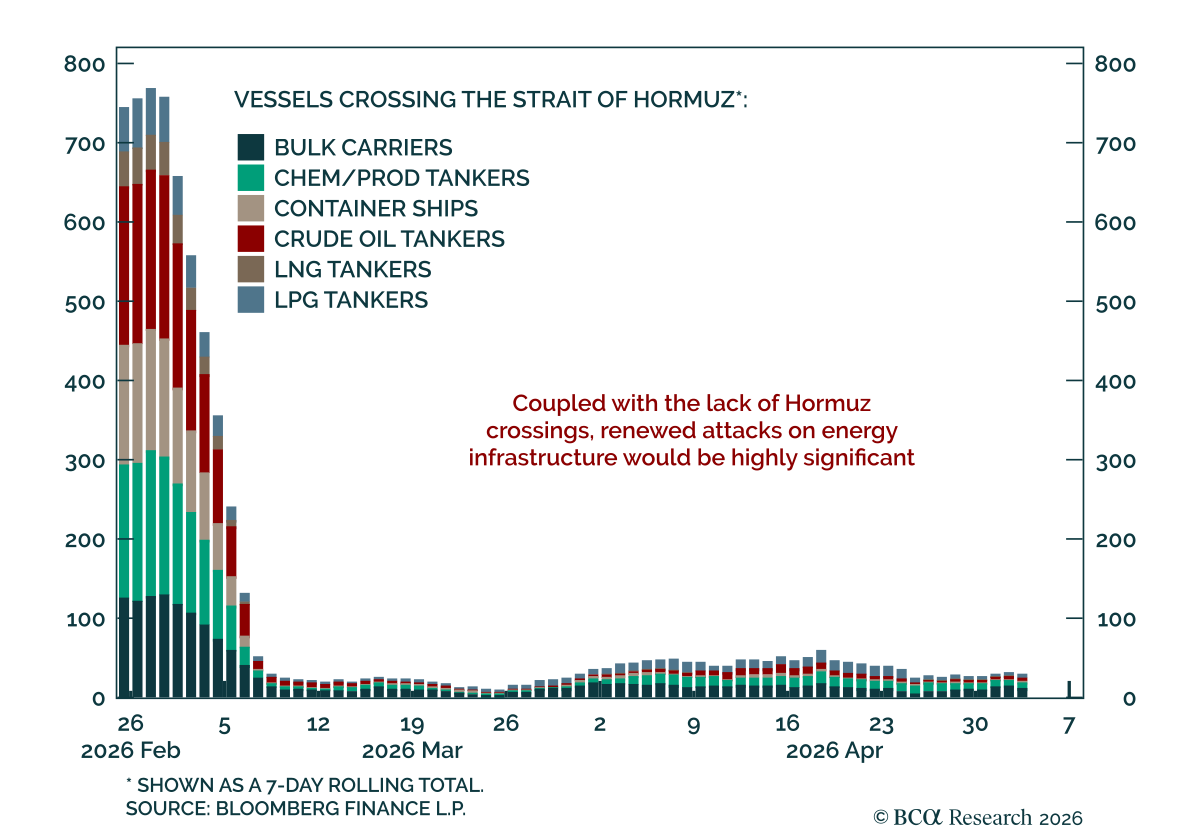
El conflicto en Irán parece estarse intensificando nuevamente, lo que haría que el entorno del mercado sea menos favorable para las acciones. El presidente Trump dijo que Estados Unidos escoltaría a barcos neutrales a través de Ormuz, pero el lunes también…
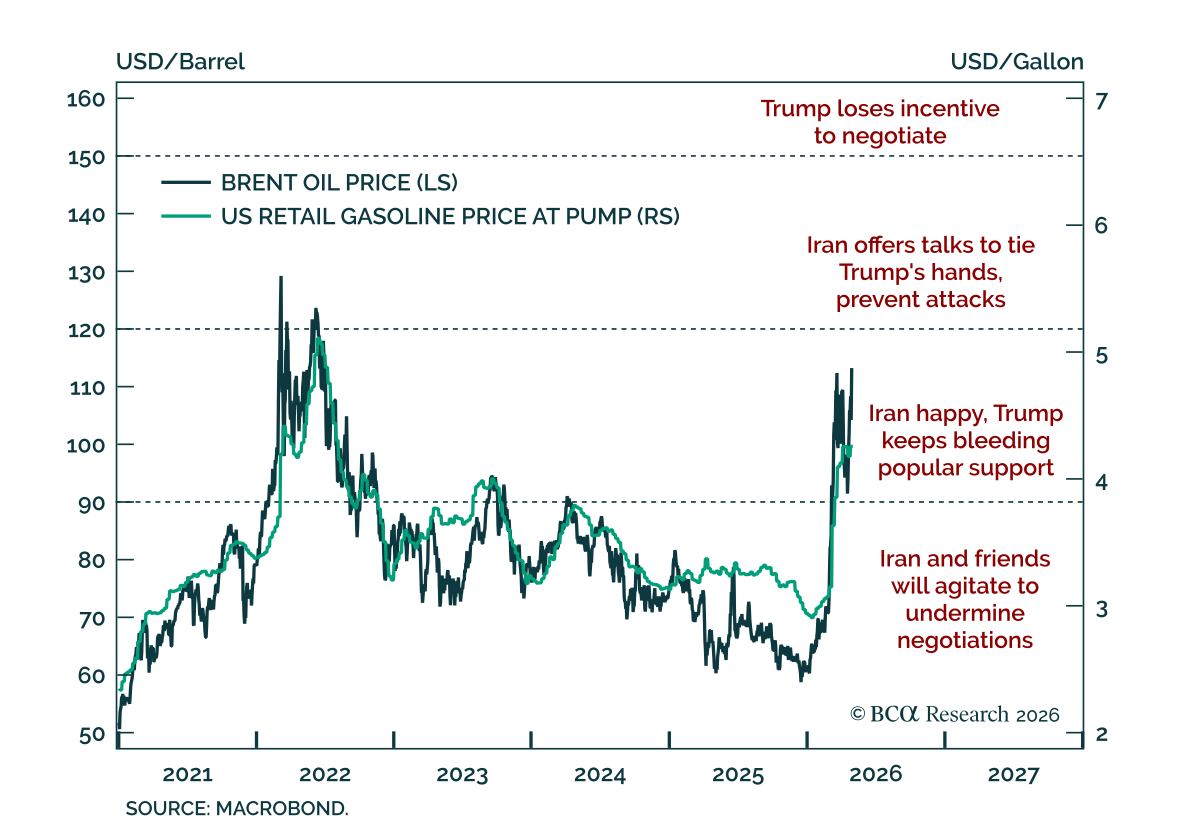
Irán ha llevado su estrategia de “retorcer el cuchillo” más lejos y durante más tiempo de lo esperado, y EE. UU. ahora parece listo para renovar el asalto. Irán mantuvo cerrado Ormuz incluso después de que el presidente Trump ofreciera negociaciones. El…
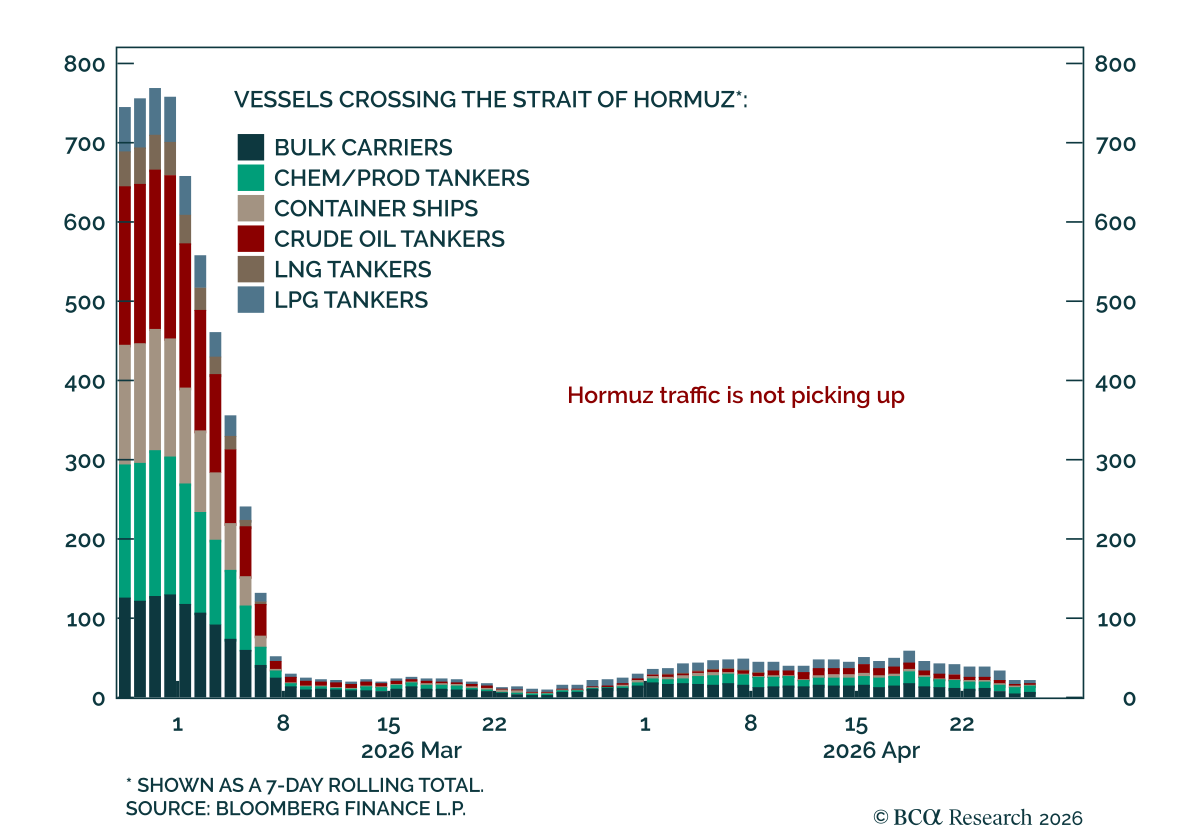
Las conversaciones entre EE. UU. e Irán siguen en el aire, pero incluso un acuerdo a corto plazo no resolvería el conflicto estratégico más profundo. Las negociaciones presenciales planeadas fueron canceladas durante el fin de semana, pero surgieron noticias…
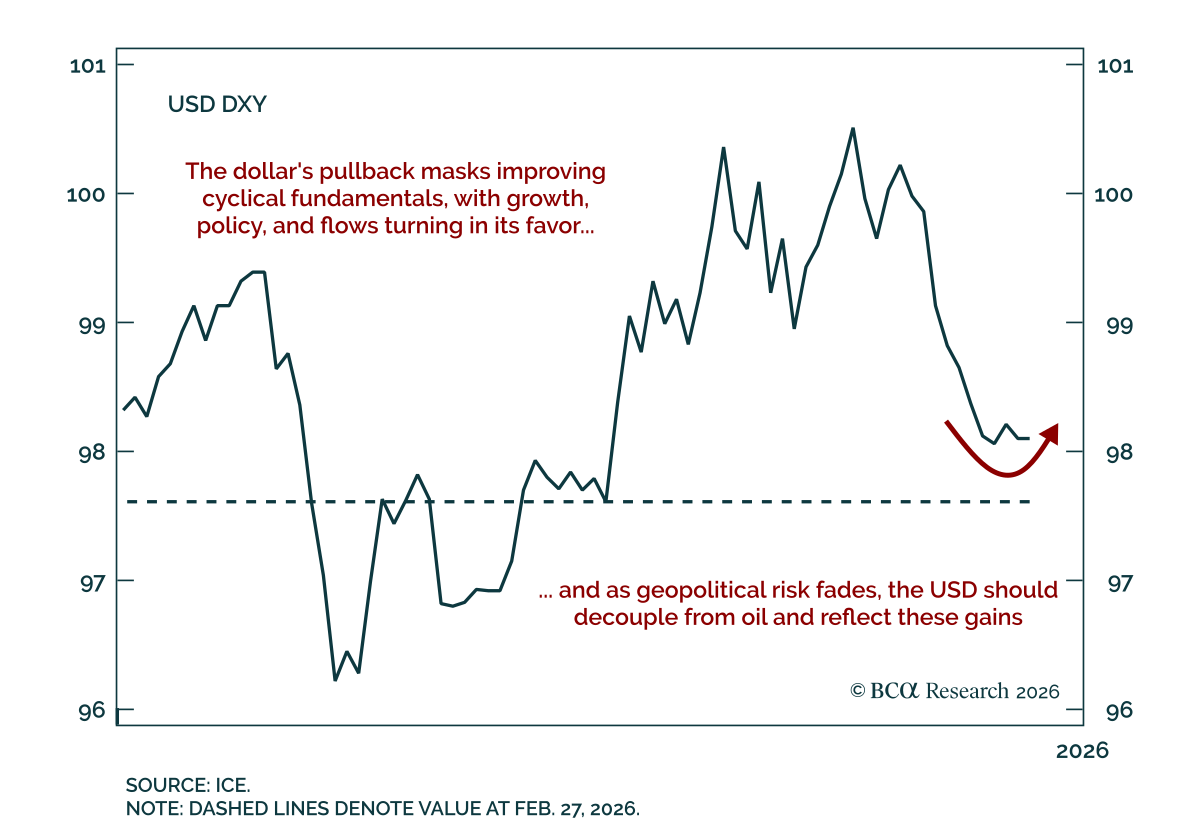
Nuestros estrategas de divisas mantienen una inclinación táctica al alza del USD durante los próximos 1-3 meses. El entorno cíclico del dólar ha mejorado en cuanto a crecimiento, política monetaria y flujos de cartera desde febrero, aunque persisten vientos…

EE. UU.-Irán: Más señales contradictorias EE. UU.-Irán: Más señales contradictorias Los acontecimientos del fin de semana mostraron que el tráfico en Ormuz aún no se ha reanudado, a pesar de señales anteriores de que el Estrecho se había reabierto. Irán…