Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Fiscal

Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…

Los mercados han subido con fuerza en julio, ignorando las cifras decepcionantes de nóminas y ventas minoristas. Esta era nuestra apuesta, por lo que no creemos que sea un error. La economía está pasando de ser impulsada por el efectivo a estar liderada por tasas de interés más bajas. La combinación de una desaceleración del crecimiento, una política fiscal moderada y una Reserva Federal ultra acomodaticia es favorable para los bonos y las acciones, lo cual aún no ha sido reflejado por los mercados. 
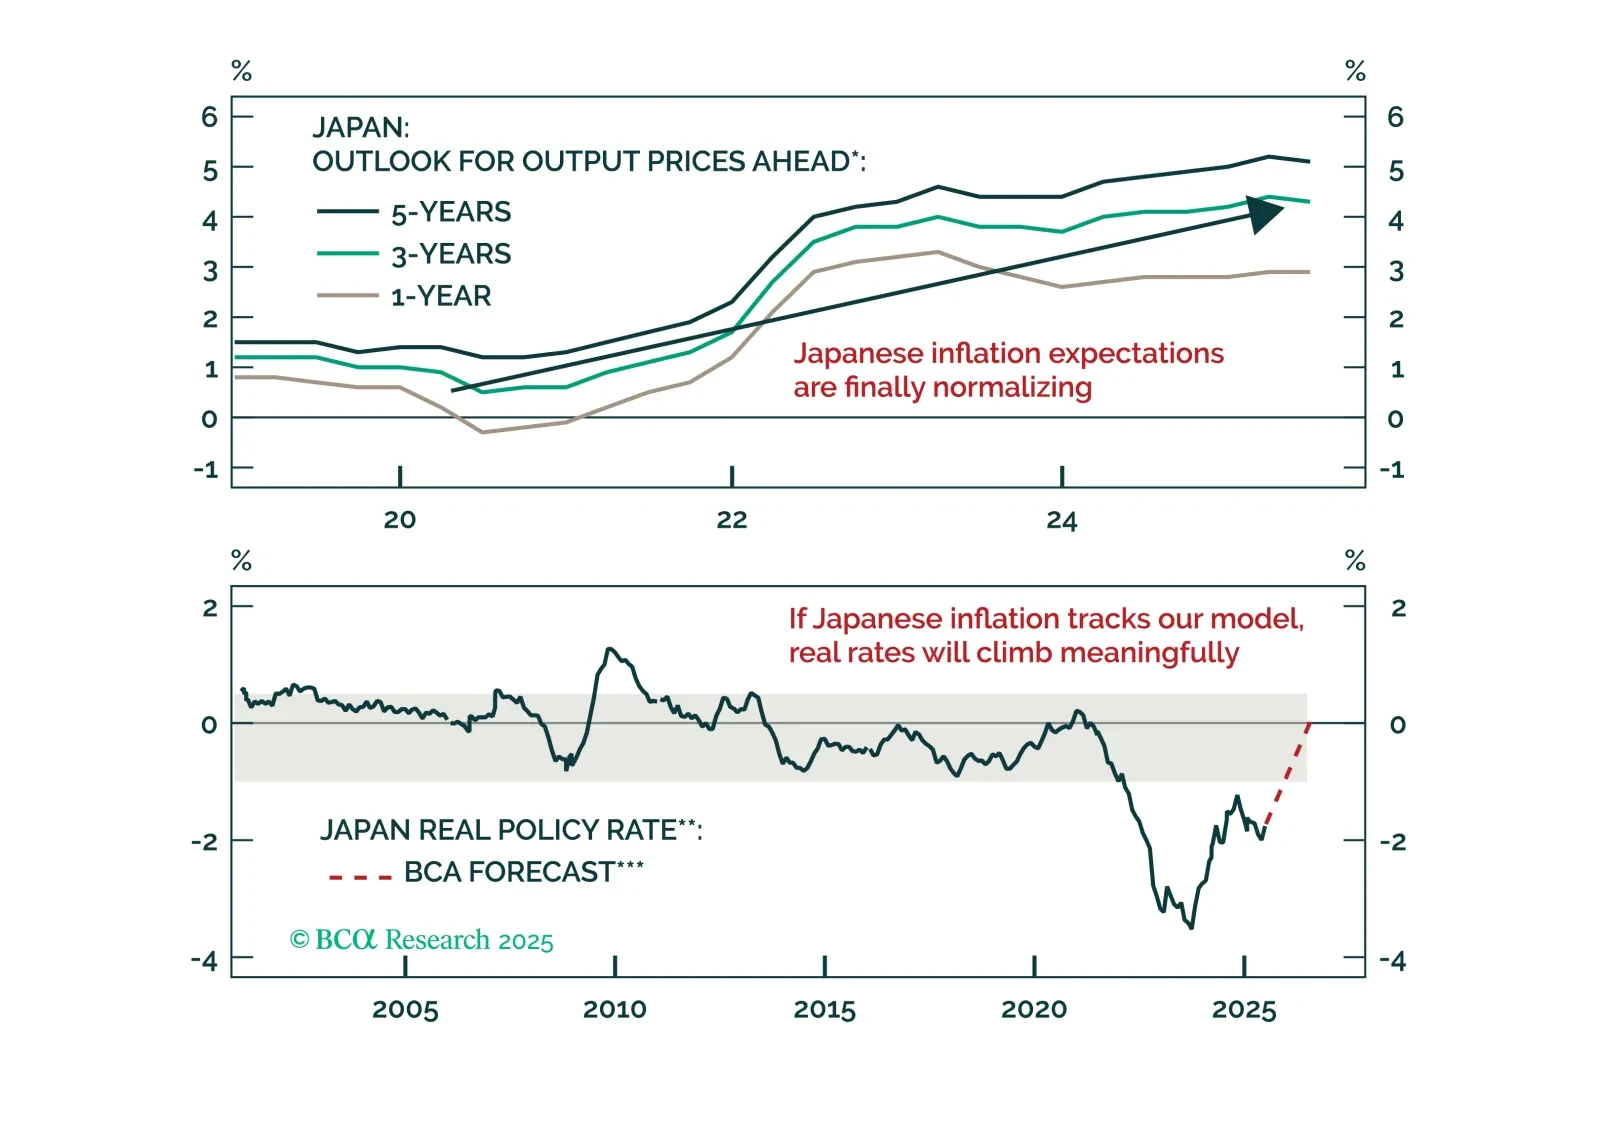
El descuento del yen, el superávit y el alza en las tasas reales se alinean para un repunte de varios trimestres. Descubre por qué EUR/JPY es el primer corto y cuándo seguirá USD/JPY.
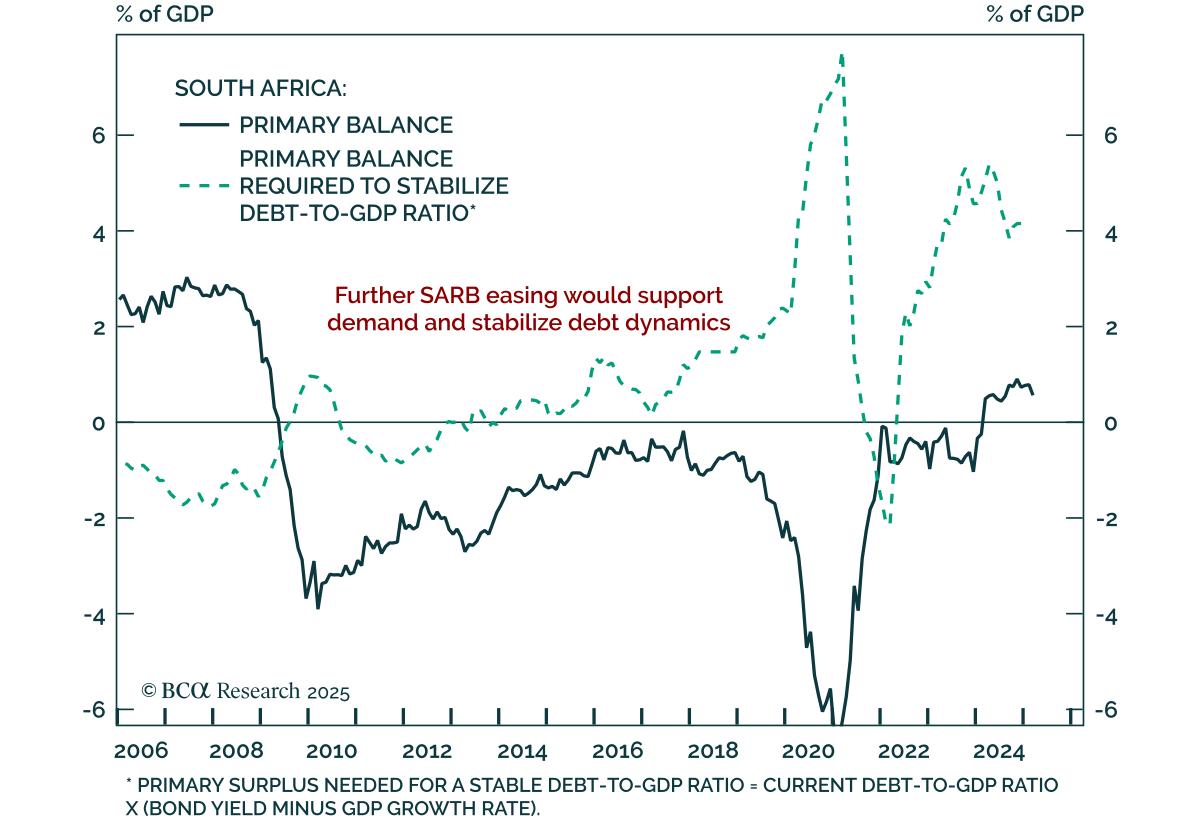
Sudáfrica Reduce Tasas, Más Flexibilización Probable a Medida que el Crecimiento se Desacelera Sudáfrica Reduce Tasas, Más Flexibilización Probable a Medida que el Crecimiento se Desacelera El SARB redujo las tasas en 25 puntos básicos al 7,00%; nuestros…

Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.
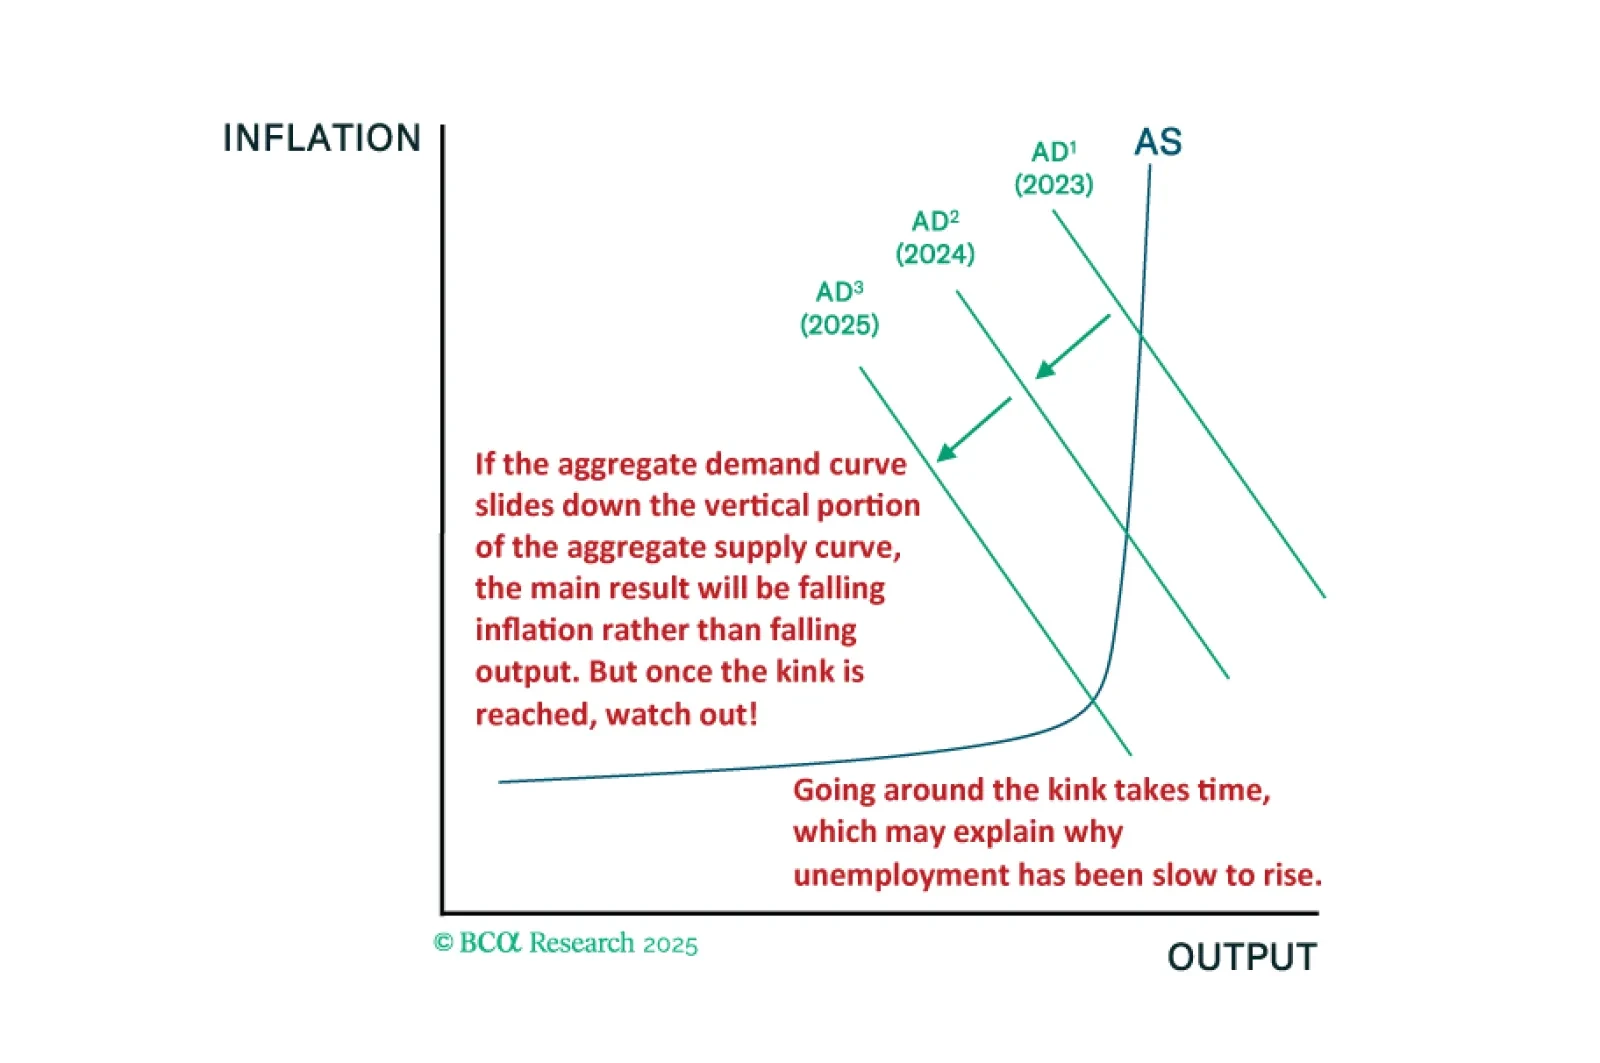
El hecho de que la economía de EE. UU. se haya deteriorado más lentamente que en ciclos anteriores es totalmente coherente con nuestro marco de la curva de Phillips con quiebres. Buscaremos en nuestro modelo MacroQuant orientación sobre cuándo adoptar una postura completamente defensiva.
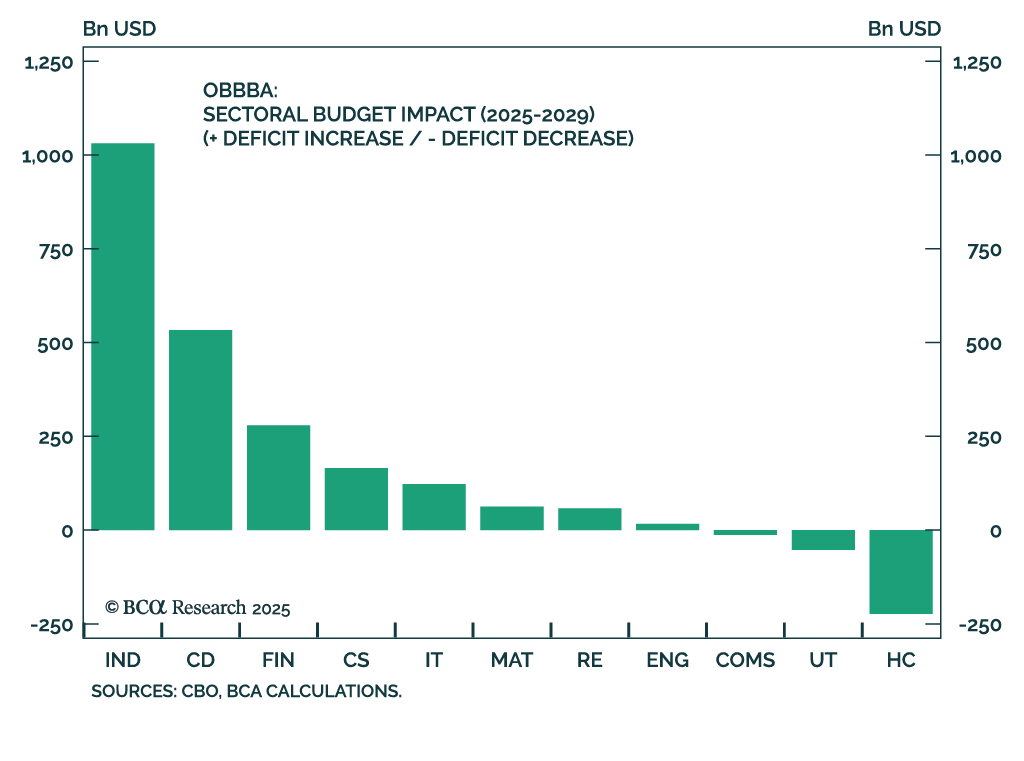
Nuestros equipos de Análisis Geopolítico y de Equidad recomiendan una canasta de acciones enfocada en Valor y Calidad en Industriales, Financieros y Consumo Discrecional para aprovechar el alza impulsada por OBBBA. Estos sectores son los principales…
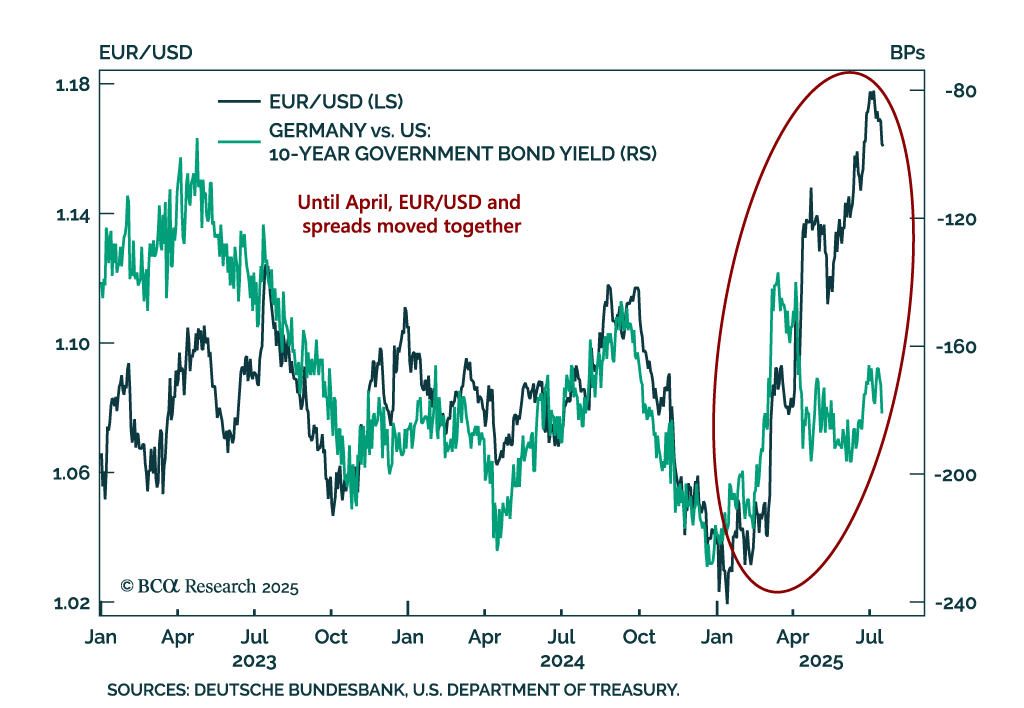
Rompiendo El Dólar: EUR/USD Se Dirige A 1,40 Rompiendo El Dólar: EUR/USD Se Dirige A 1,40 Nuestros estrategas de DM fuera de EE.UU. ven al EUR/USD en un mercado alcista de varios años y recomiendan vender EUR/JPY a 172.5. El repunte del euro en 2025 ha sido…