Estados Unidos
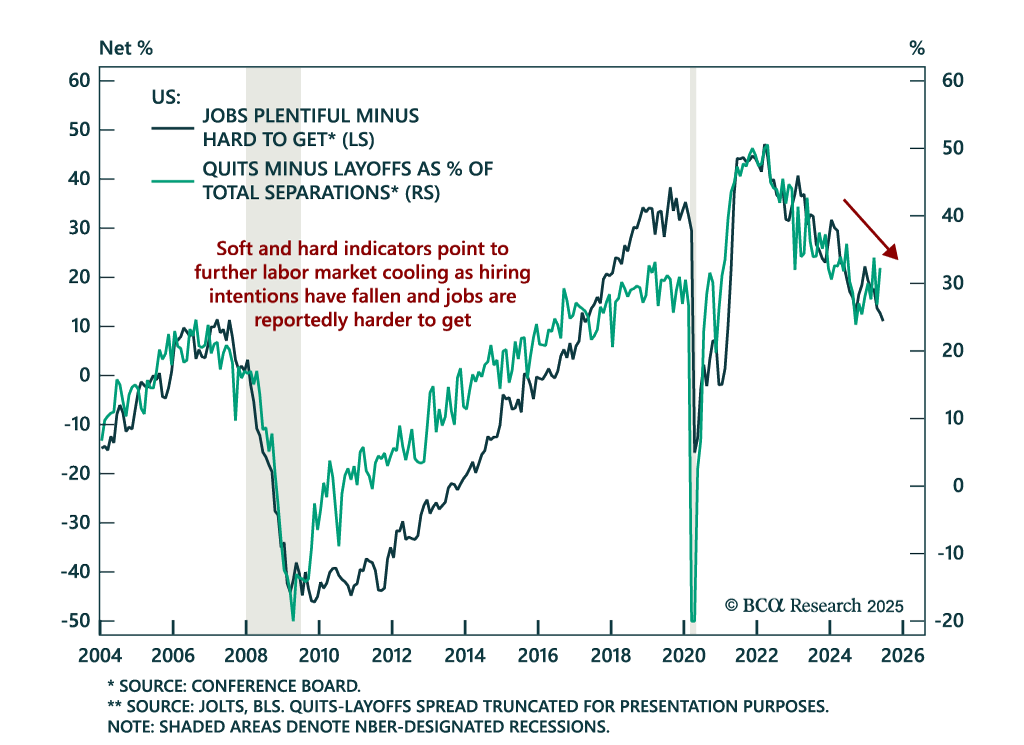
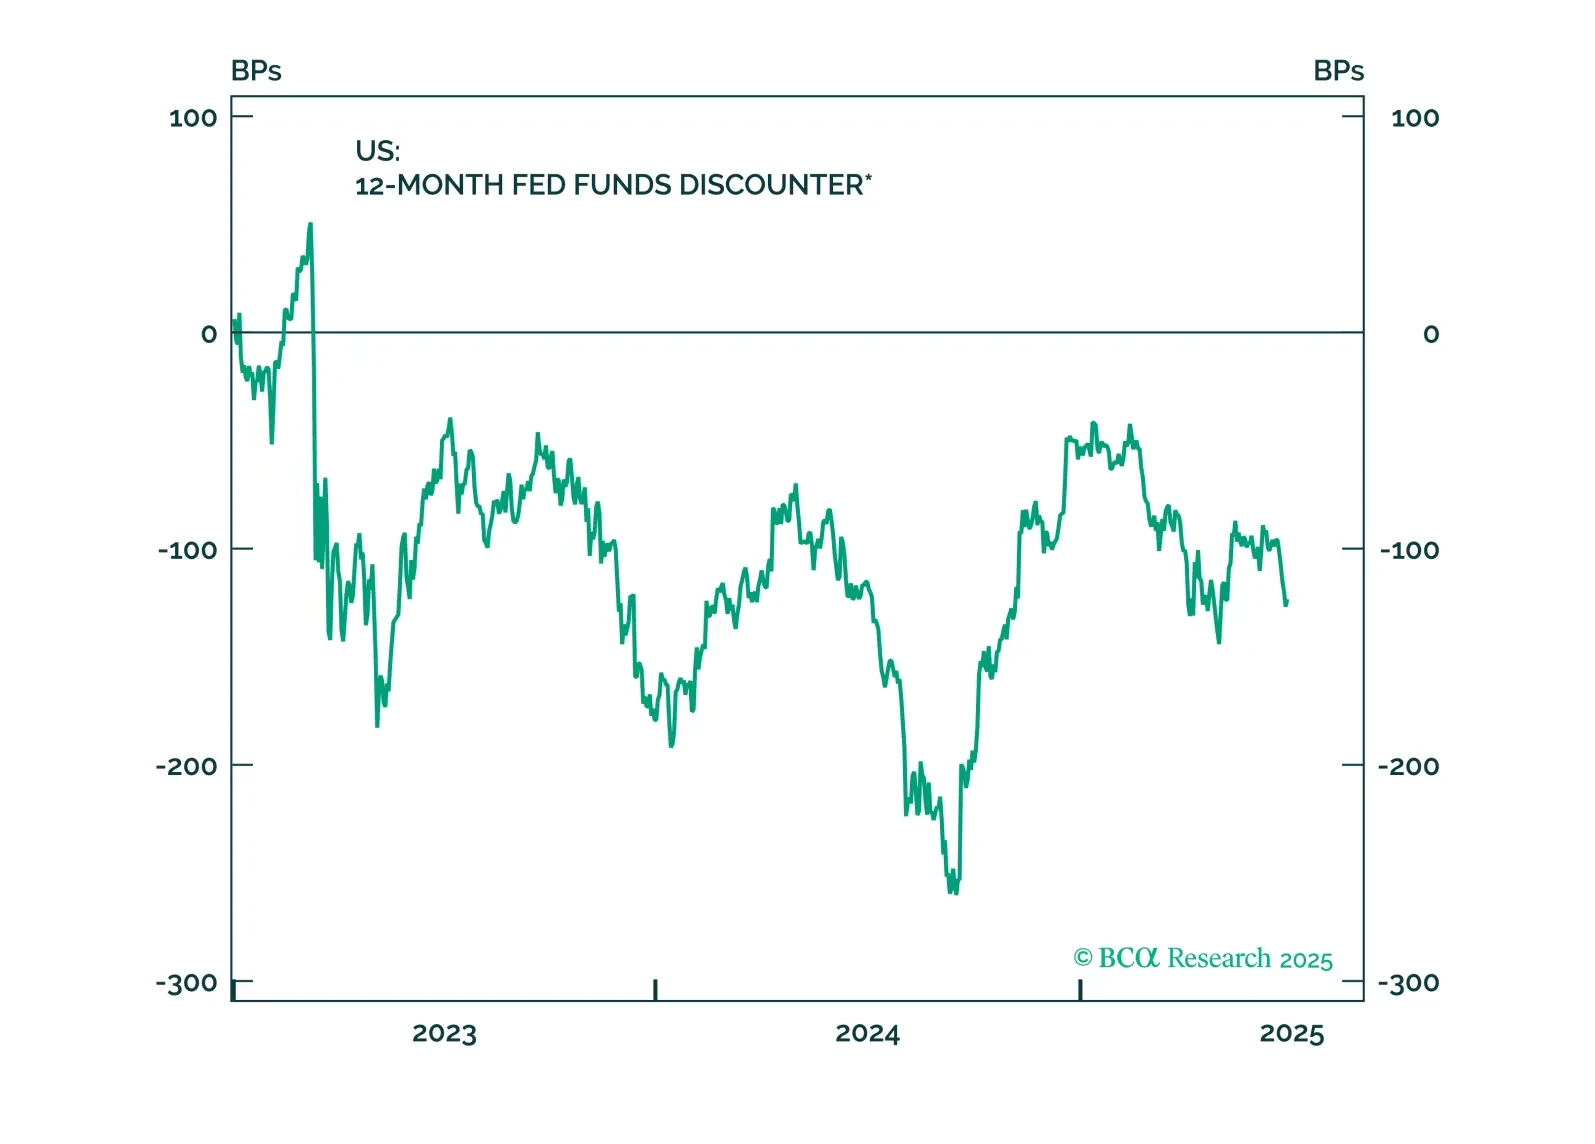
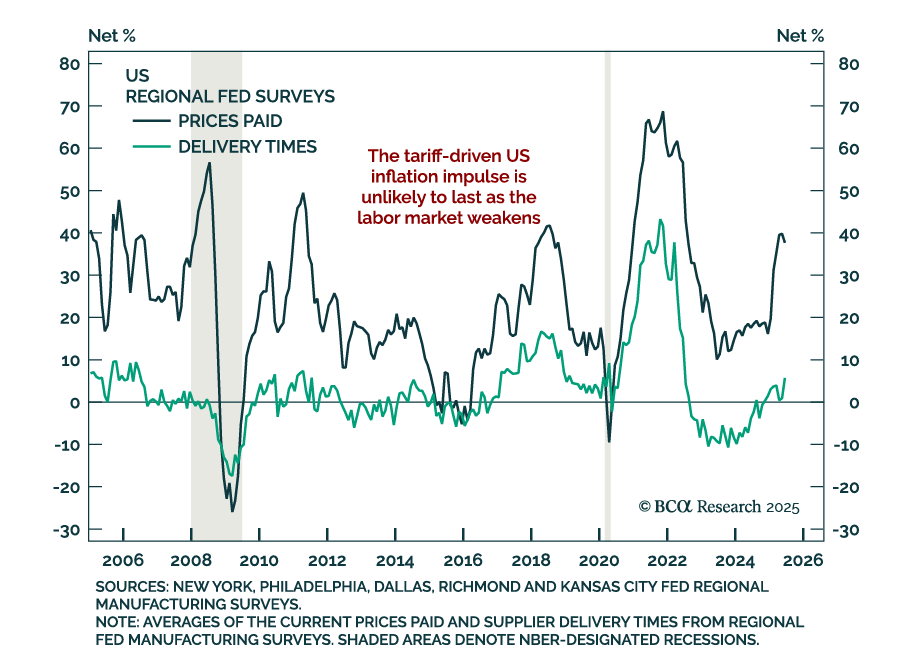
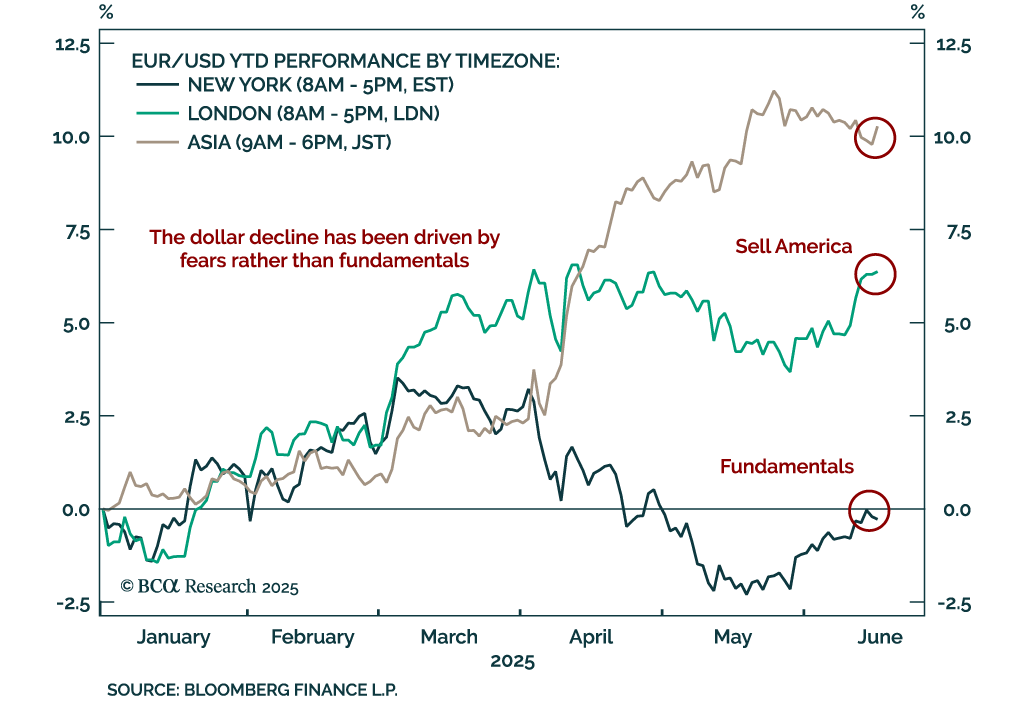
La política monetaria está a punto de convertirse en un poderoso viento de cola para la ya optimista mezcla que incluye los repetidos retrocesos de Trump respecto a una guerra comercial global, riesgos geopolíticos irrelevantes en el Medio Oriente y una política fiscal que ya no resulta tan alarmante para los mercados de bonos como parecía con la avalancha de promesas de campaña. Los inversores deberían dudar en volverse excesivamente bajistas tanto en bonos como en acciones. Sin embargo, seguimos siendo extremadamente bajistas con respecto al USD.
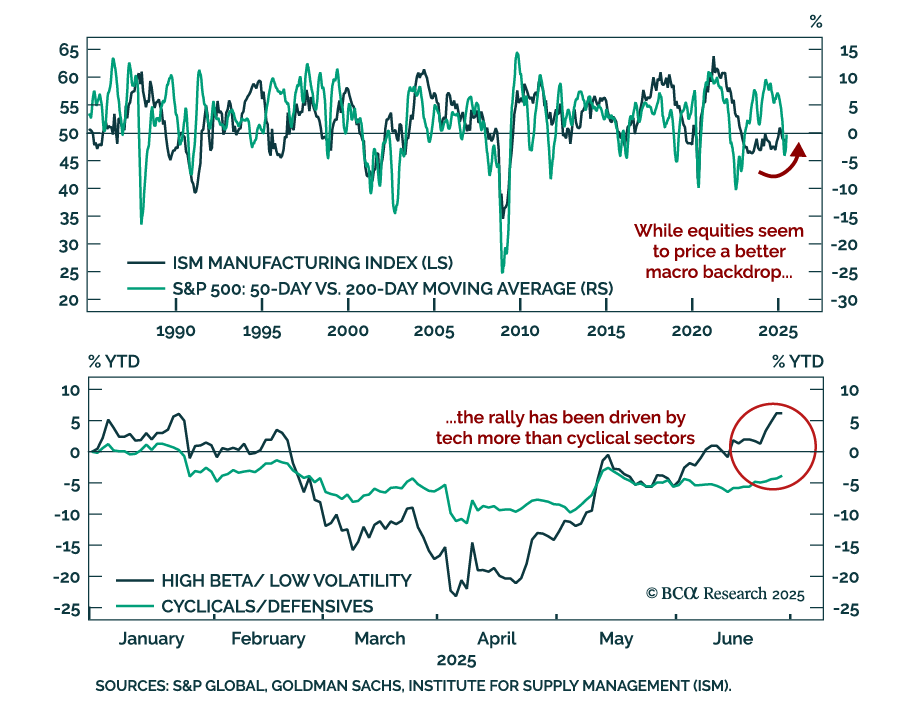

Esta semana, nuestros tres evaluadores exploran: acciones del Reino Unido que son baratas y ofrecen cobertura geopolítica; acciones francesas sensibles a China; y acciones de valor y que pagan dividendos en EE. UU.
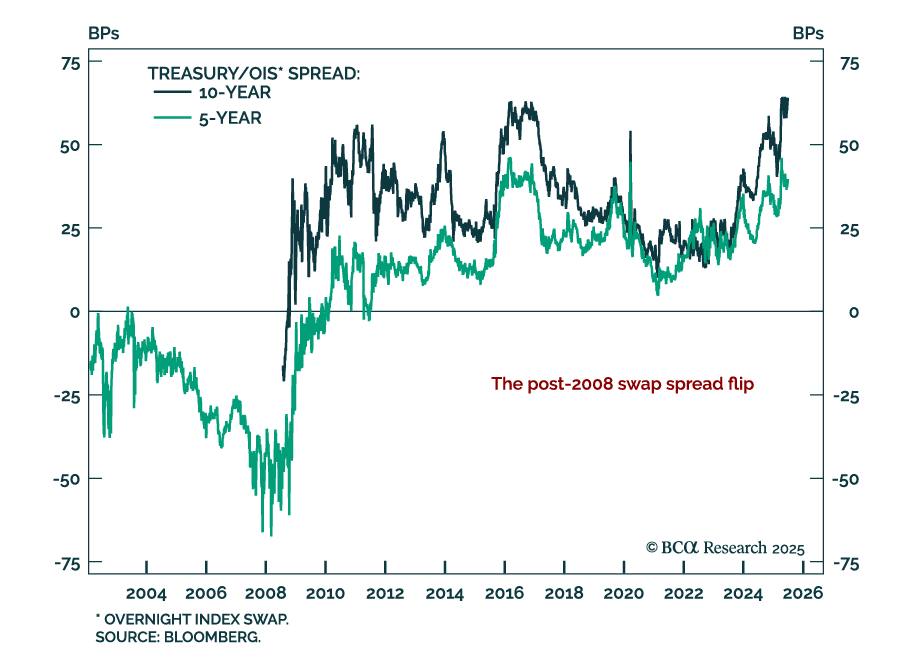
El diferencial entre Treasury/OIS ha ejercido una notable presión al alza sobre los rendimientos del Treasury durante el último año, pero los factores que impulsan el diferencial ahora se están volviendo más favorables.
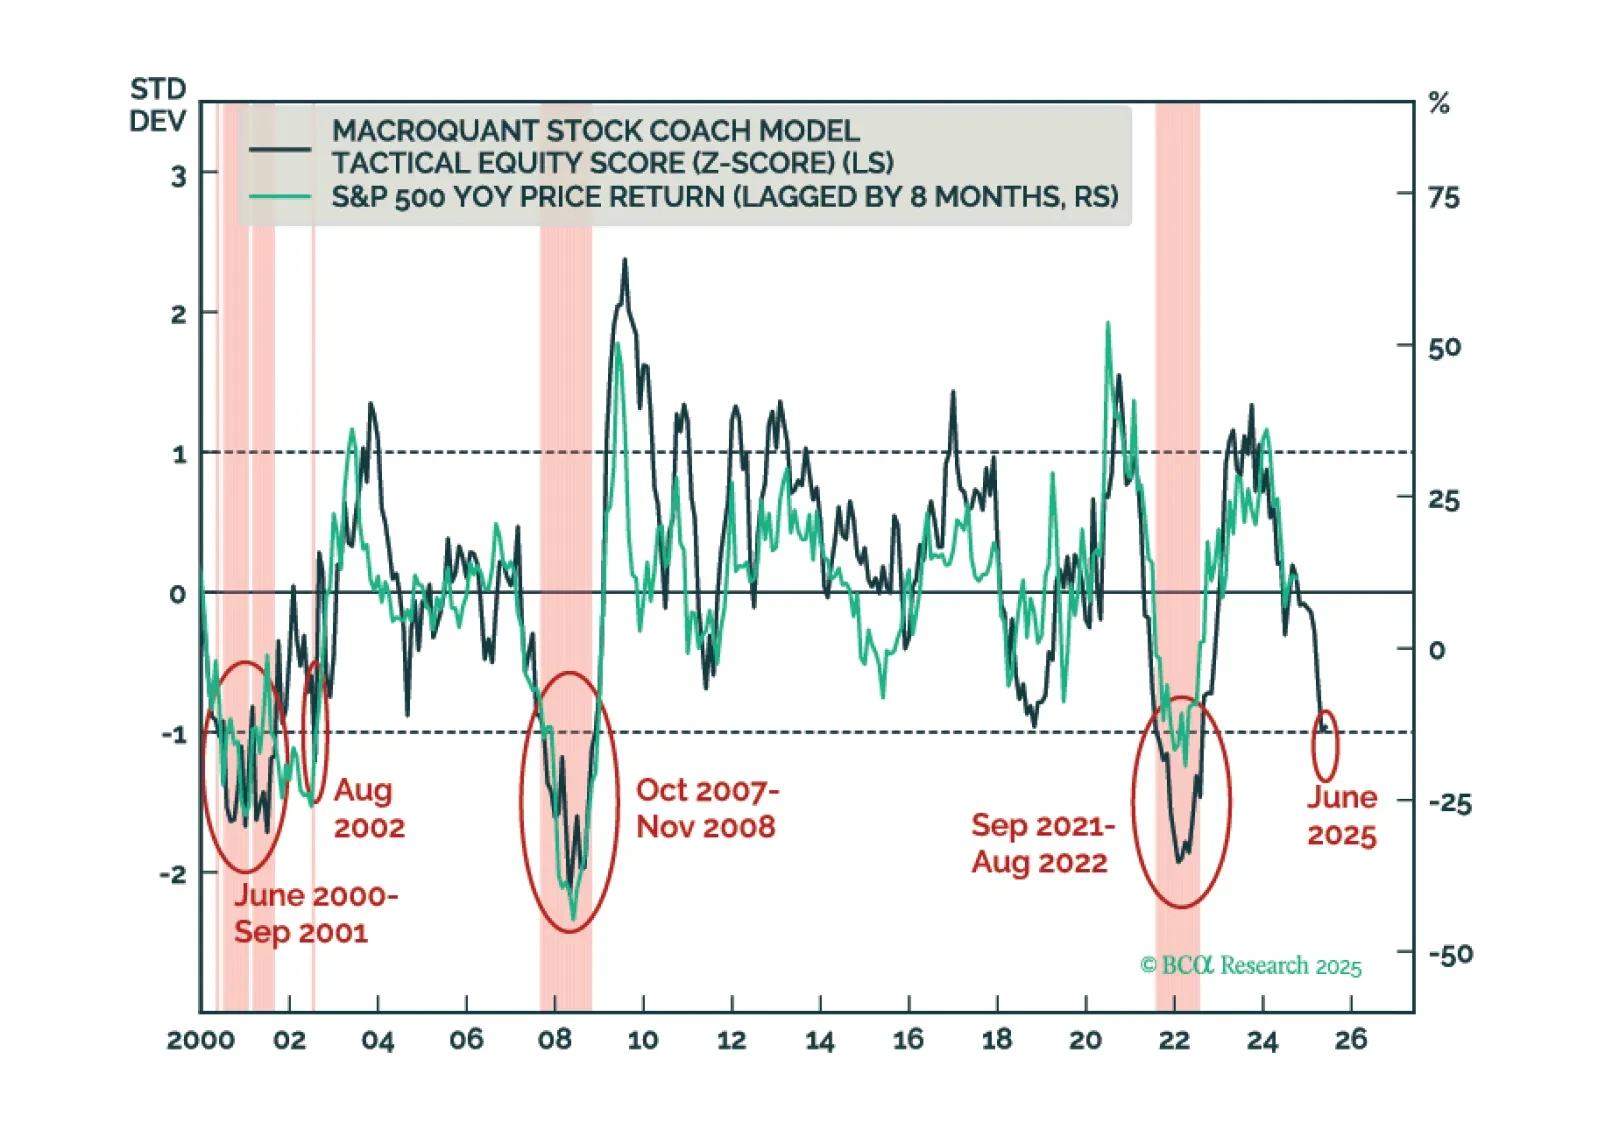
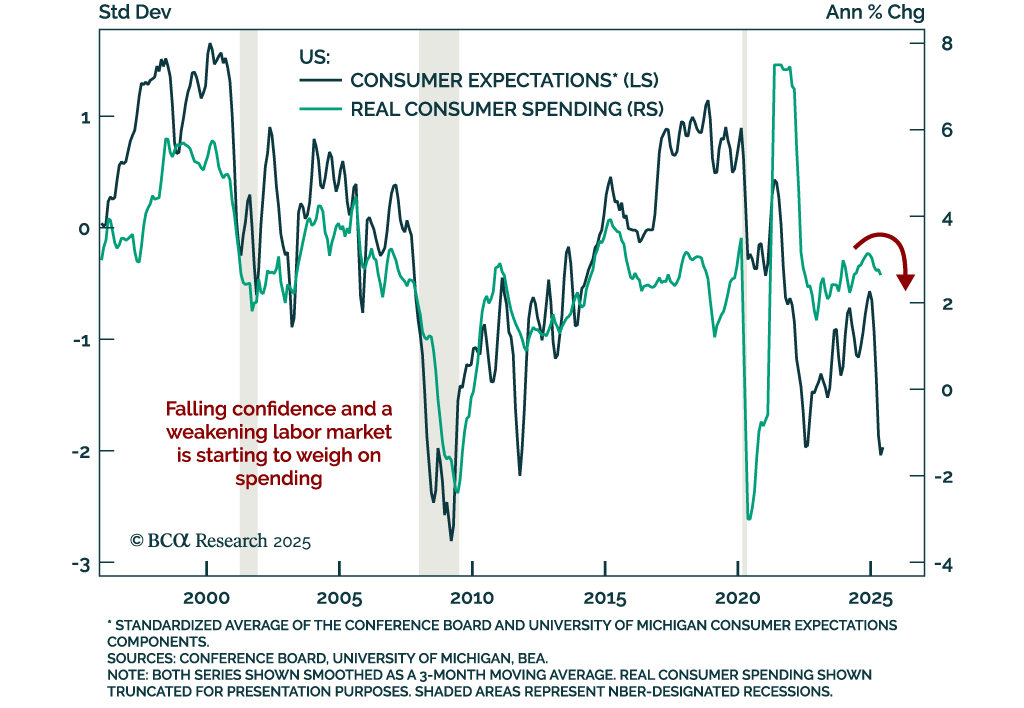
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.