Pantalla n.º 1: Tecnología de la Información de Crecimiento con Descuento
Como señaló nuestro equipo de Estrategia de Renta Variable de EE. UU., las ganancias del sector tecnológico siguen superando las expectativas y el impulso de las ganancias se mantiene sólido (Gráfico 1), mientras que el sentimiento se ha vuelto más negativo debido a los temores de una burbuja de CapEx y a las preocupaciones por la disrupción de modelos de negocio. La retirada resultante ha hecho que las valoraciones sean materialmente más atractivas. De hecho, Tecnología ahora resulta ser el sector más barato en términos de ratio PEG a futuro (Gráfico 2). Además, desde el punto de vista de los beneficiarios del CapEx, los semiconductores, el hardware y el software con exposición a la nube deberían beneficiarse de una aceleración en la demanda impulsada por IA, el aumento de la intensidad de datos y la continua transformación digital empresarial. El riesgo clave aquí es que la conversión de efectivo de los gastadores de CapEx no se materialice y que los ROE no logren recuperarse.
Gráfico 1
Las expectativas de ganancias siguen mejorando en todo el sector tecnológico, mientras que las valoraciones han disminuido.
Las expectativas de ganancias siguen mejorando en todo el sector tecnológico, mientras que las valoraciones han disminuido.
Gráfico 2
El sector tecnológico es el más barato según los ratios PEG a futuro
El sector tecnológico es el más barato según los ratios PEG a futuro
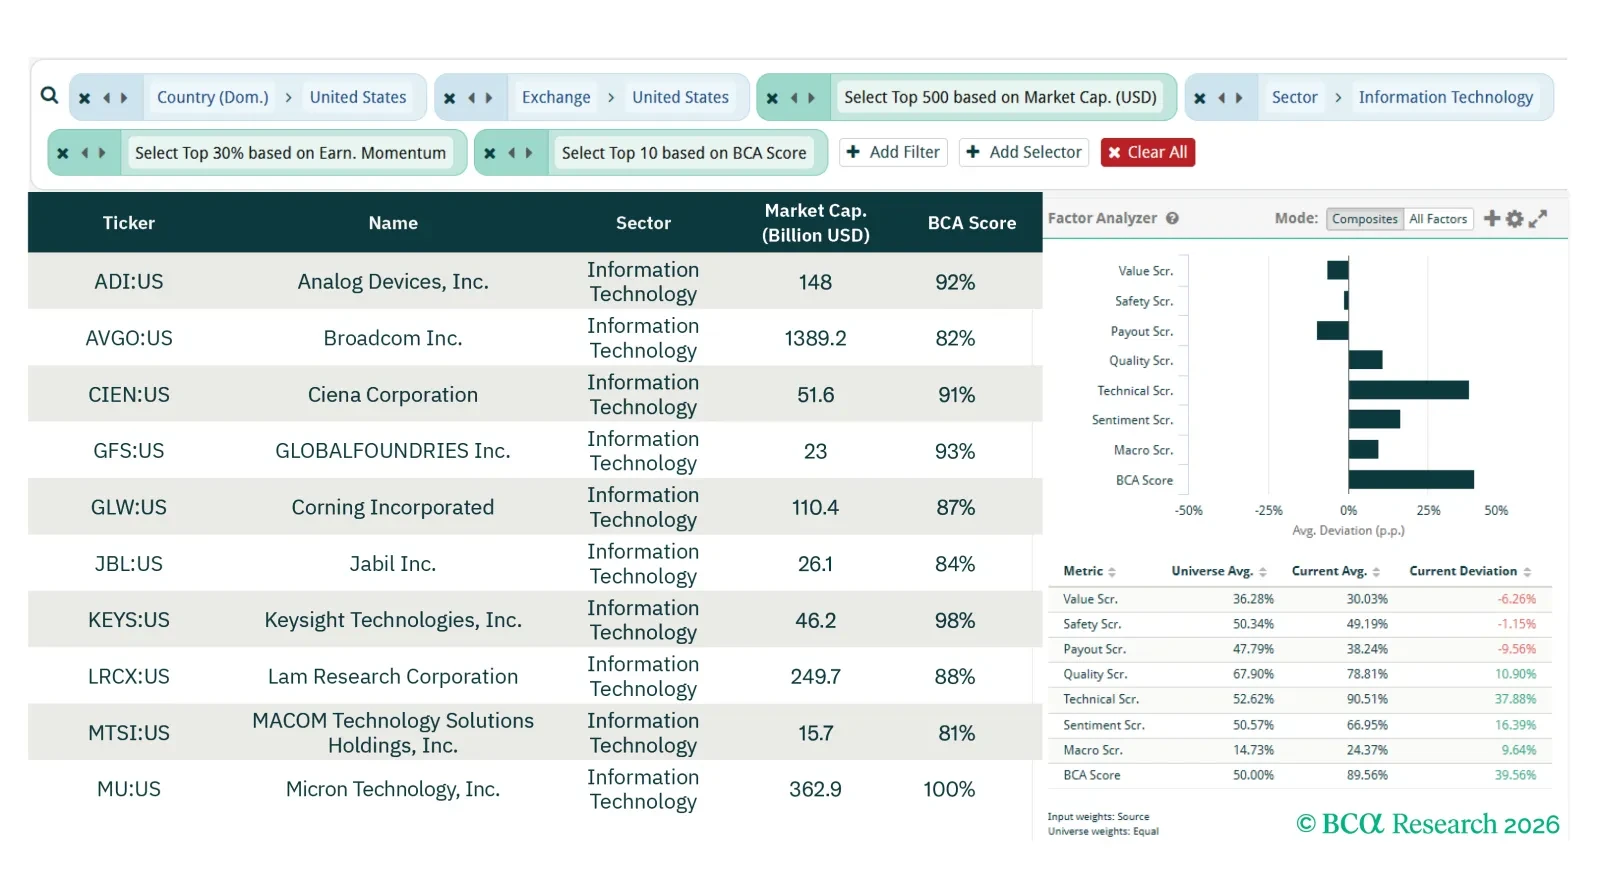
Para capturar esta oportunidad, definimos nuestro universo como las acciones del sector de Tecnología de la Información dentro de las 500 mayores empresas cotizadas y domiciliadas en EE. UU. por capitalización de mercado. Para identificar nombres con un fuerte impulso de ganancias y valoraciones atractivas, calculamos el porcentaje de cambio en (LTM EPS + NTM EPS) durante cada ventana de comparación y sumamos los cambios porcentuales de 1M, 3M y 6M como métricas de impulso de ganancias. Luego seleccionamos las acciones con el 30% más alto de impulso de ganancias y a partir de ahí elegimos las 10 principales acciones basándonos en la puntuación de Valor. Esta estrategia inclina sistemáticamente la exposición hacia empresas tecnológicas líquidas y de gran capitalización con un alto impulso de ganancias que aún no está totalmente reflejado en las valoraciones, posicionando la cesta para beneficiarse de la oportunidad de crecimiento con descuento del sector.
Para la cesta de Tecnología de la Información de crecimiento con descuento (Figura 1), haga clic en este enlace.
Figura 1
Crecimiento con Descuento - Tecnología de la Información
Crecimiento con Descuento - Tecnología de la Información
Pantalla n.º 2: Industriales como Beneficiarios de la Reindustrialización
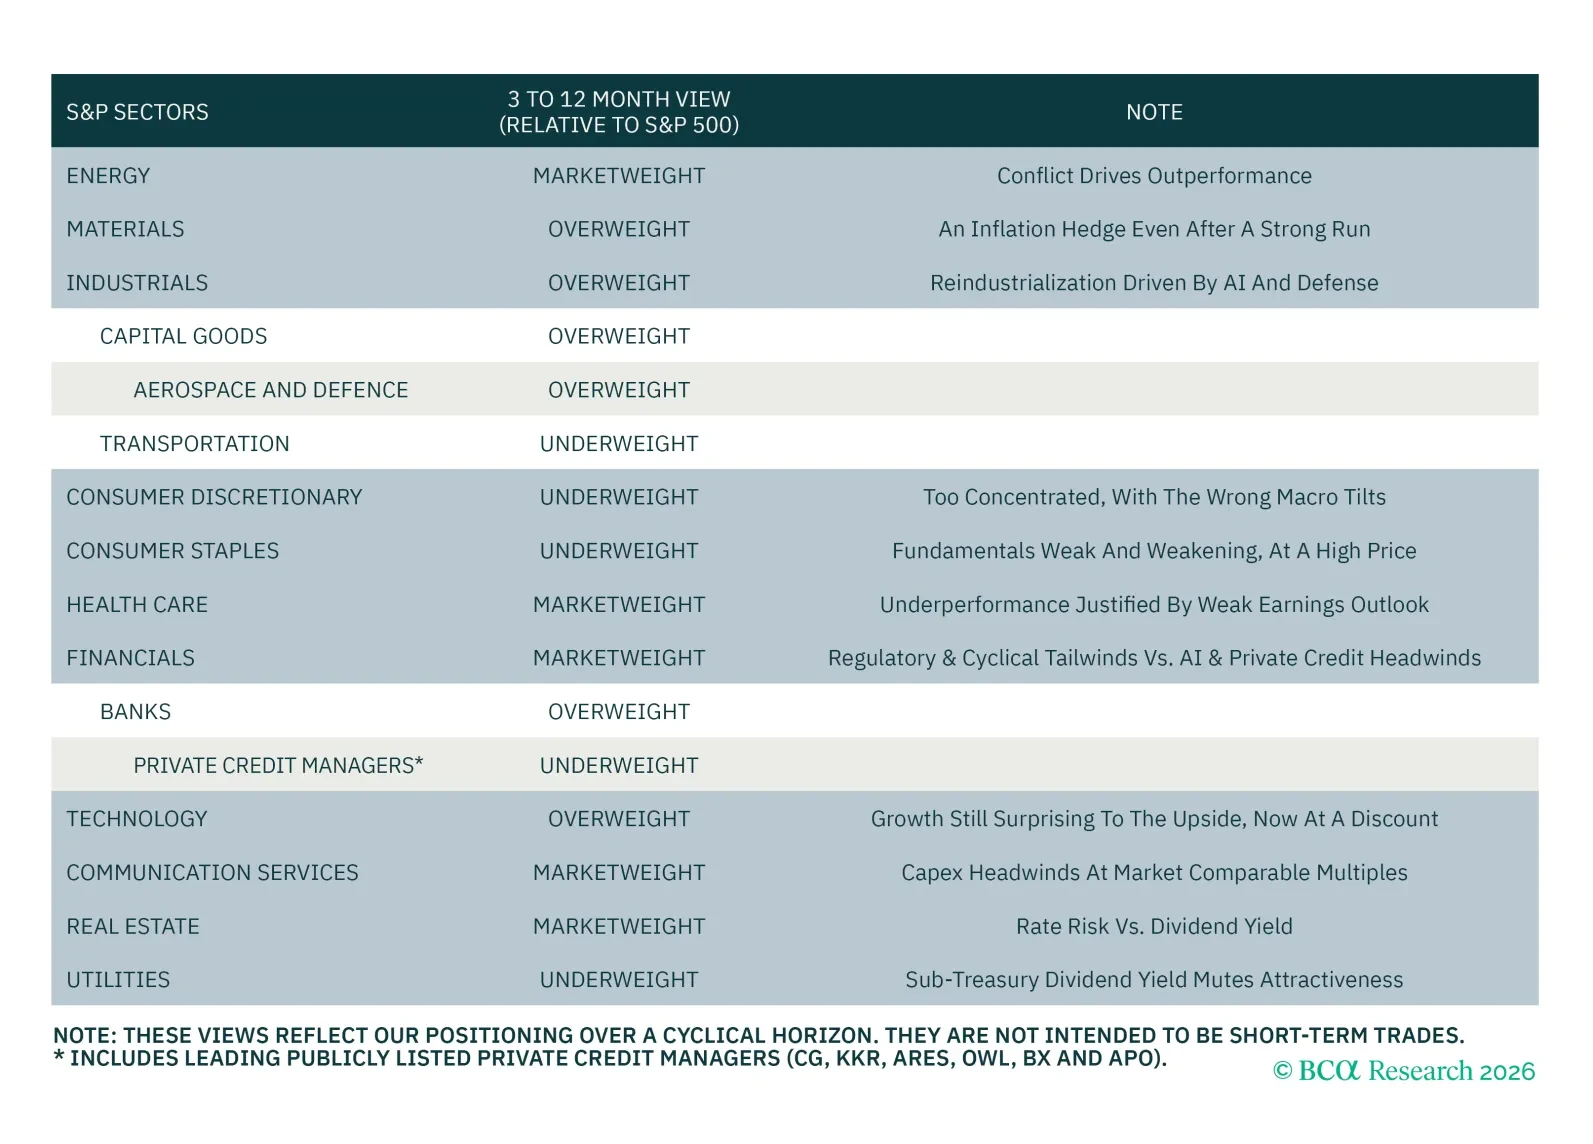
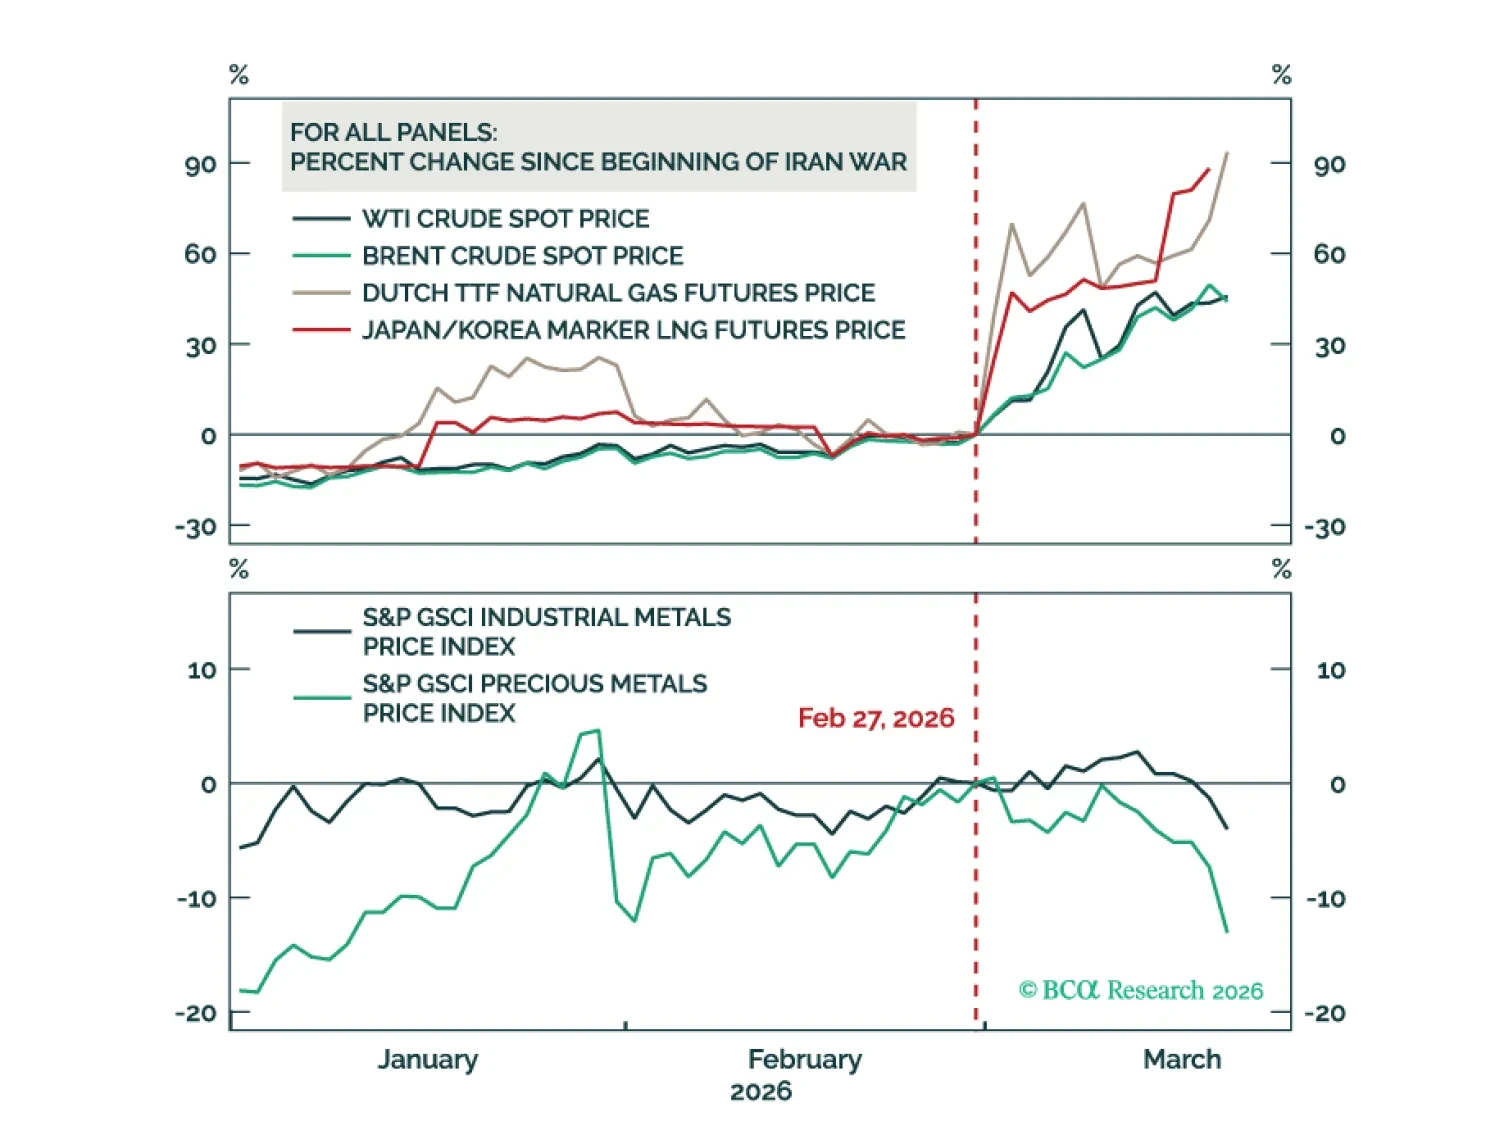
Como destacó nuestro equipo de Estrategia de Renta Variable de EE. UU., el despliegue de IA se extiende mucho más allá de los semiconductores y está impulsando la demanda de bienes de capital como equipo eléctrico, maquinaria y sistemas ingenierizados. Los centros de datos requieren inversiones significativas en energía, refrigeración e infraestructura industrial, ampliando el conjunto de oportunidades en Industriales. Simultáneamente, las elevadas tensiones geopolíticas y los inventarios de defensa agotados respaldan el gasto en defensa, con la naturaleza de los bienes de defensa desplazándose hacia capacidades de IA, drones, sistemas no tripulados e infraestructura digital. Los sólidos pedidos de bienes duraderos apuntan a un robusto crecimiento del BPA y al rendimiento superior del sector. Dentro del sector, los Bienes de Capital son preferibles frente a Transporte, donde los márgenes enfrentan presión por mayores costos de combustible y las interrupciones en las aerolíneas.
Para capturar esta oportunidad, definimos nuestro universo como las acciones de Bienes de Capital dentro de las 500 mayores empresas cotizadas y domiciliadas en EE. UU. por capitalización de mercado. Luego seleccionamos nombres que se sitúan en el 30% superior de impulso de ganancias y a partir de ahí elegimos las 10 principales basándonos en la Puntuación BCA. Esta estrategia inclina la exposición hacia empresas industriales de alta calidad con un fuerte impulso de ganancias ligado al despliegue de infraestructura de IA y al ciclo de reindustrialización de defensa.
Para la cesta de Industriales (Figura 2), haga clic en este enlace.
Figura 2
Industriales como beneficiarios de la reindustrialización
Industriales como beneficiarios de la reindustrialización
Pantalla n.º 3: Materiales como Cobertura contra la Inflación
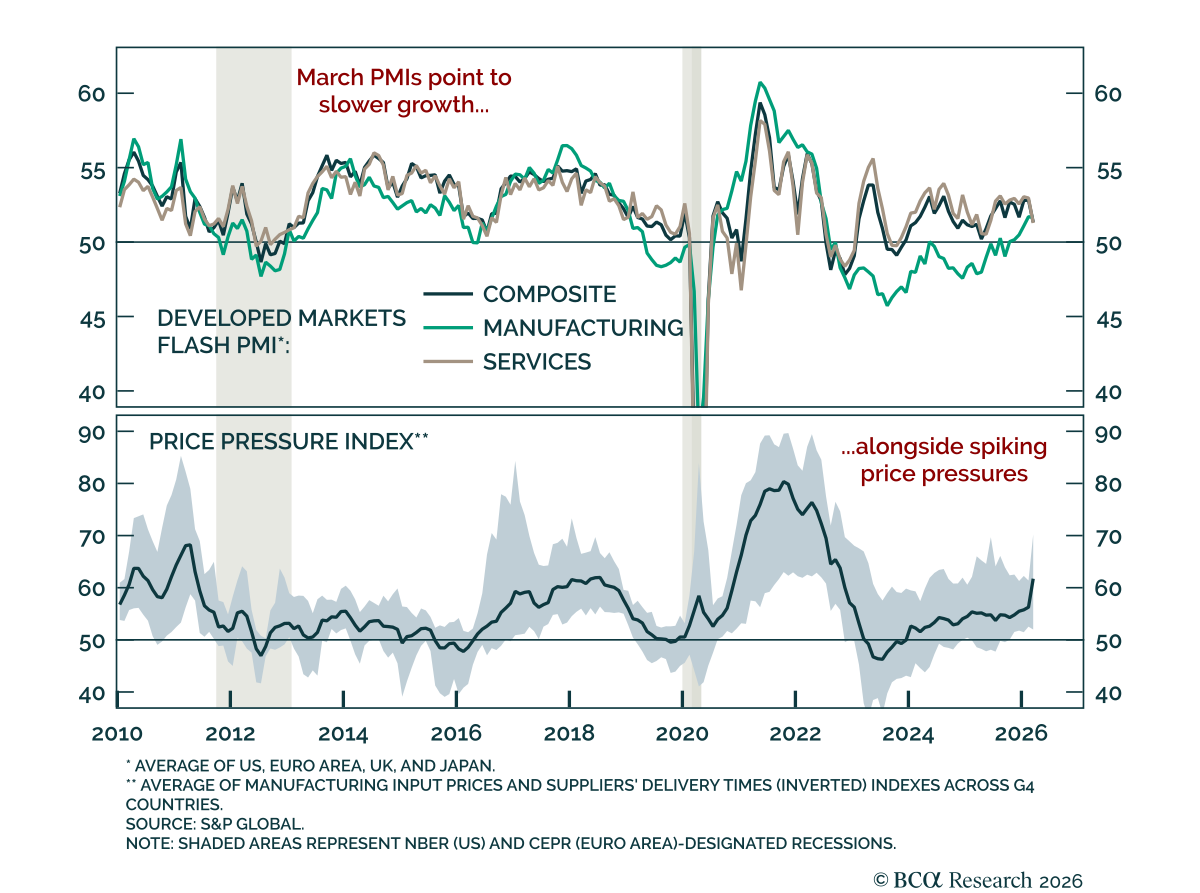
Como señaló nuestro equipo de Estrategia de Renta Variable de EE. UU., los Materiales son una cobertura creíble contra la inflación incluso después de los fuertes rendimientos de 2025. Los precios más altos de las materias primas, respaldados tanto por una demanda firme como por restricciones de la oferta, deberían apoyar los ingresos y los rendimientos. El hecho de que la actividad manufacturera y de la construcción se esté estabilizando, el gasto en CapEx esté aumentando y los datos de encuestas hayan mejorado bruscamente, históricamente ha respaldado el rendimiento del sector. El despliegue de infraestructura de IA también debería beneficiar a los cíclicos de la economía tradicional, ya que los centros de datos y las GPU de mayor densidad impulsan la demanda de metales y materiales, incluidos el cobre y el litio. El crecimiento NTM del BPA y el impulso de Materiales se sitúan cerca de la parte alta de todos los sectores, excepto Tecnología, con el consenso esperando aproximadamente un crecimiento de ganancias del 29% en 2026 (Gráfico 3). Un posible debilitamiento del USD tras la resolución de la guerra también añadiría un viento de cola. El riesgo clave es la debilidad cíclica, en particular una China más débil de lo esperado y un retroceso en el ciclo económico global.
Gráfico 3
El Crecimiento Y El Impulso De Las EPS NTM De Materials Son Superiores A Los De Todos Los Demás Sectores Excepto Tech
El Crecimiento Y El Impulso De Las EPS NTM De Materials Son Superiores A Los De Todos Los Demás Sectores Excepto Tech
Para capturar esta oportunidad, definimos nuestro universo como las acciones de Materiales dentro de las 500 mayores empresas cotizadas y domiciliadas en EE. UU. por capitalización de mercado. Luego seleccionamos acciones con impulso de ganancias dentro del 50% superior y a partir de ahí elegimos las 10 principales basándonos en la Puntuación BCA. Esta estrategia inclina la exposición hacia empresas de materiales sólidas a nivel fundamental y de gran capitalización con buen impulso de ganancias, posicionando la cesta para beneficiarse del apoyo de los precios de las materias primas, la demanda de metales impulsada por la IA y la estabilización del ciclo industrial.
Para la cesta de Materiales (Figura 3), haga clic en este enlace.
Figura 3
Materiales como cobertura contra la inflación
Materiales como cobertura contra la inflación
Heng TangAnalista de investigaciónheng.tang@bcaresearch.com