Emerging Markets
Resumen de la asignación de la cartera para junio de 2026.
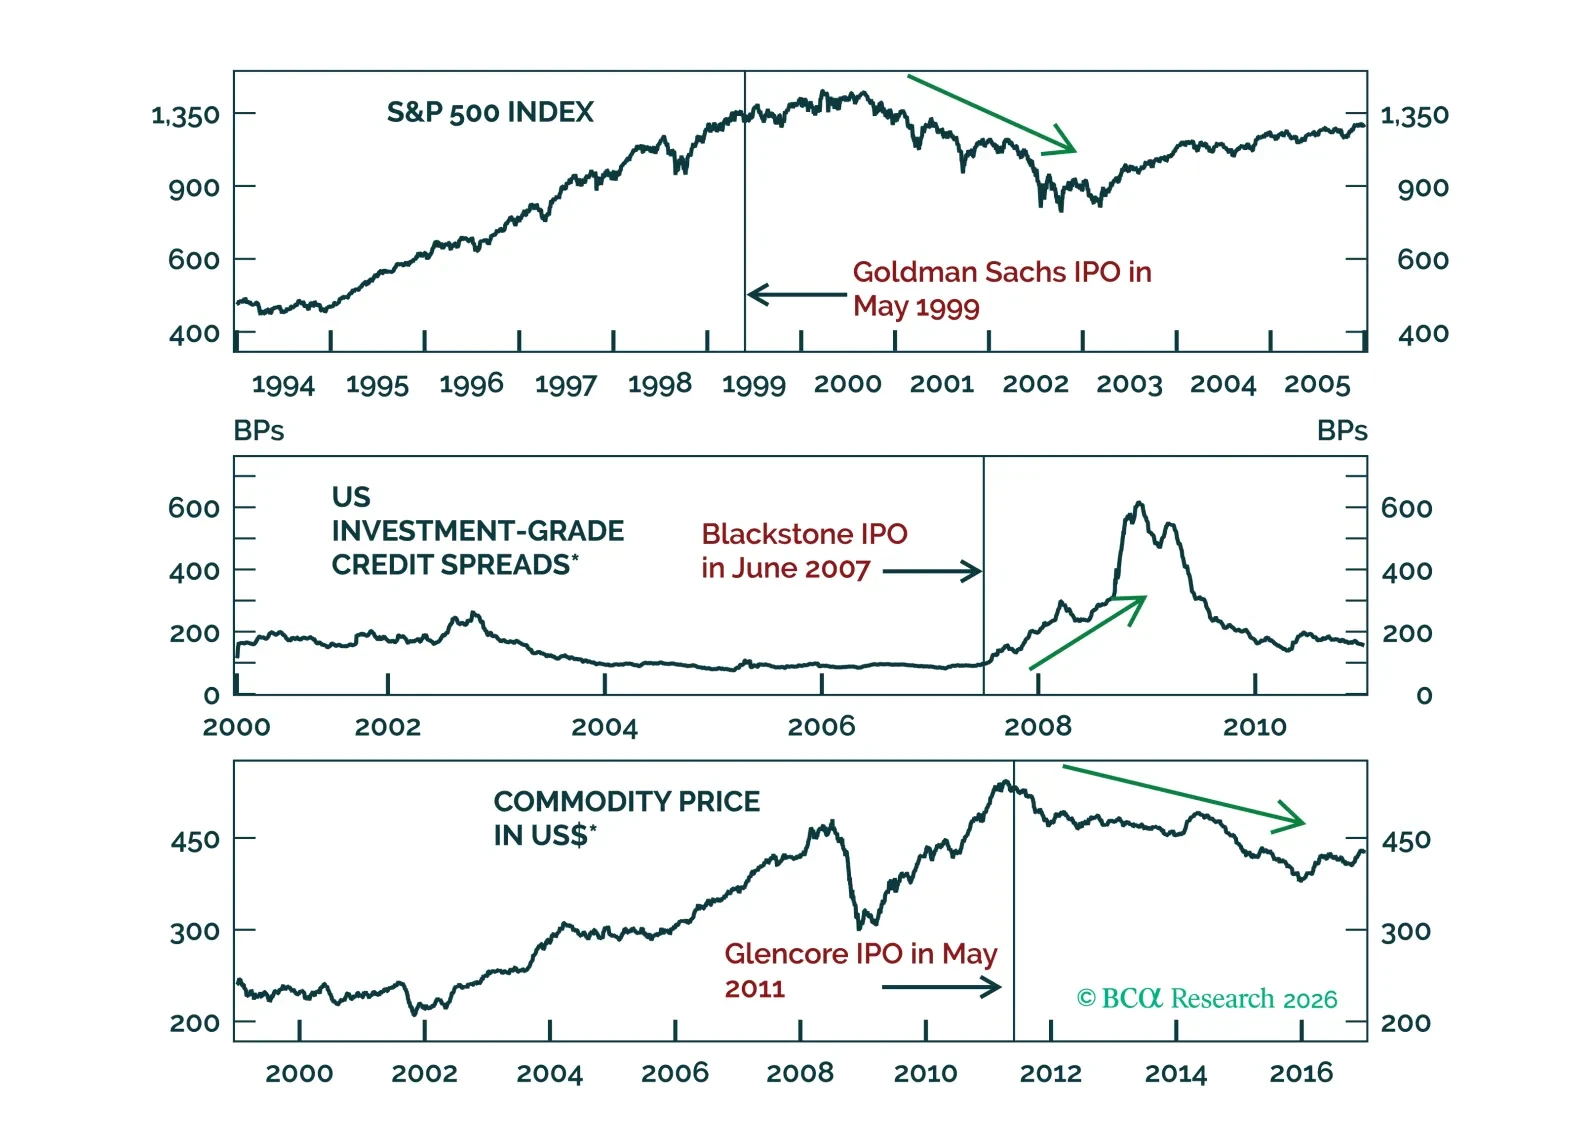
La magnitud del gasto de capital en tecnología/IA de EE. UU. ya rivaliza con los umbrales de burbuja pasados, amenazando los futuros rendimientos sobre el capital de los hyperscalers. Hay ecos de anteriores máximos de mercado. Nuestra estrategia overlay preferida para carteras de renta variable sigue siendo larga en productores de semiconductores / corta en hyperscalers.
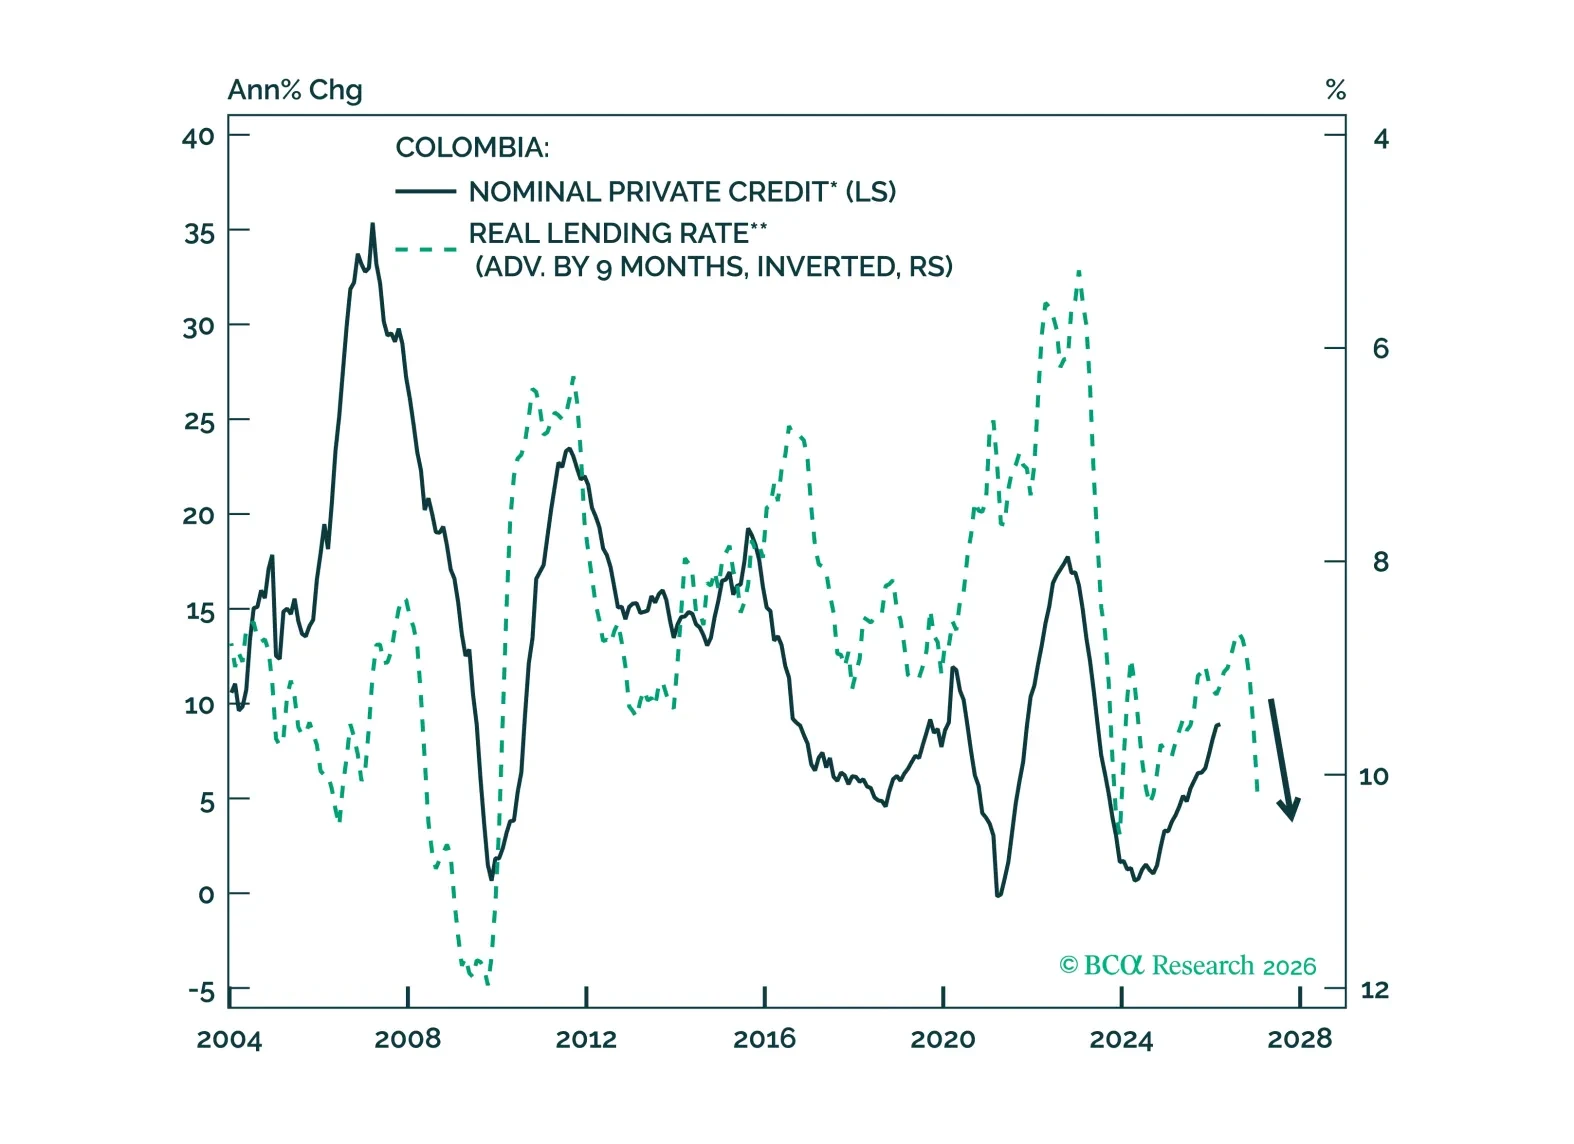
El repunte en los mercados financieros de Colombia tiene una vida útil corta. La elección traerá un gobierno de derecha, pero no podrá corregir la inflación, la aritmética fiscal ni las vulnerabilidades de la balanza de pagos. Aproveche el repunte a corto plazo para rebajar la recomendación sobre la renta fija y las acciones colombianas.
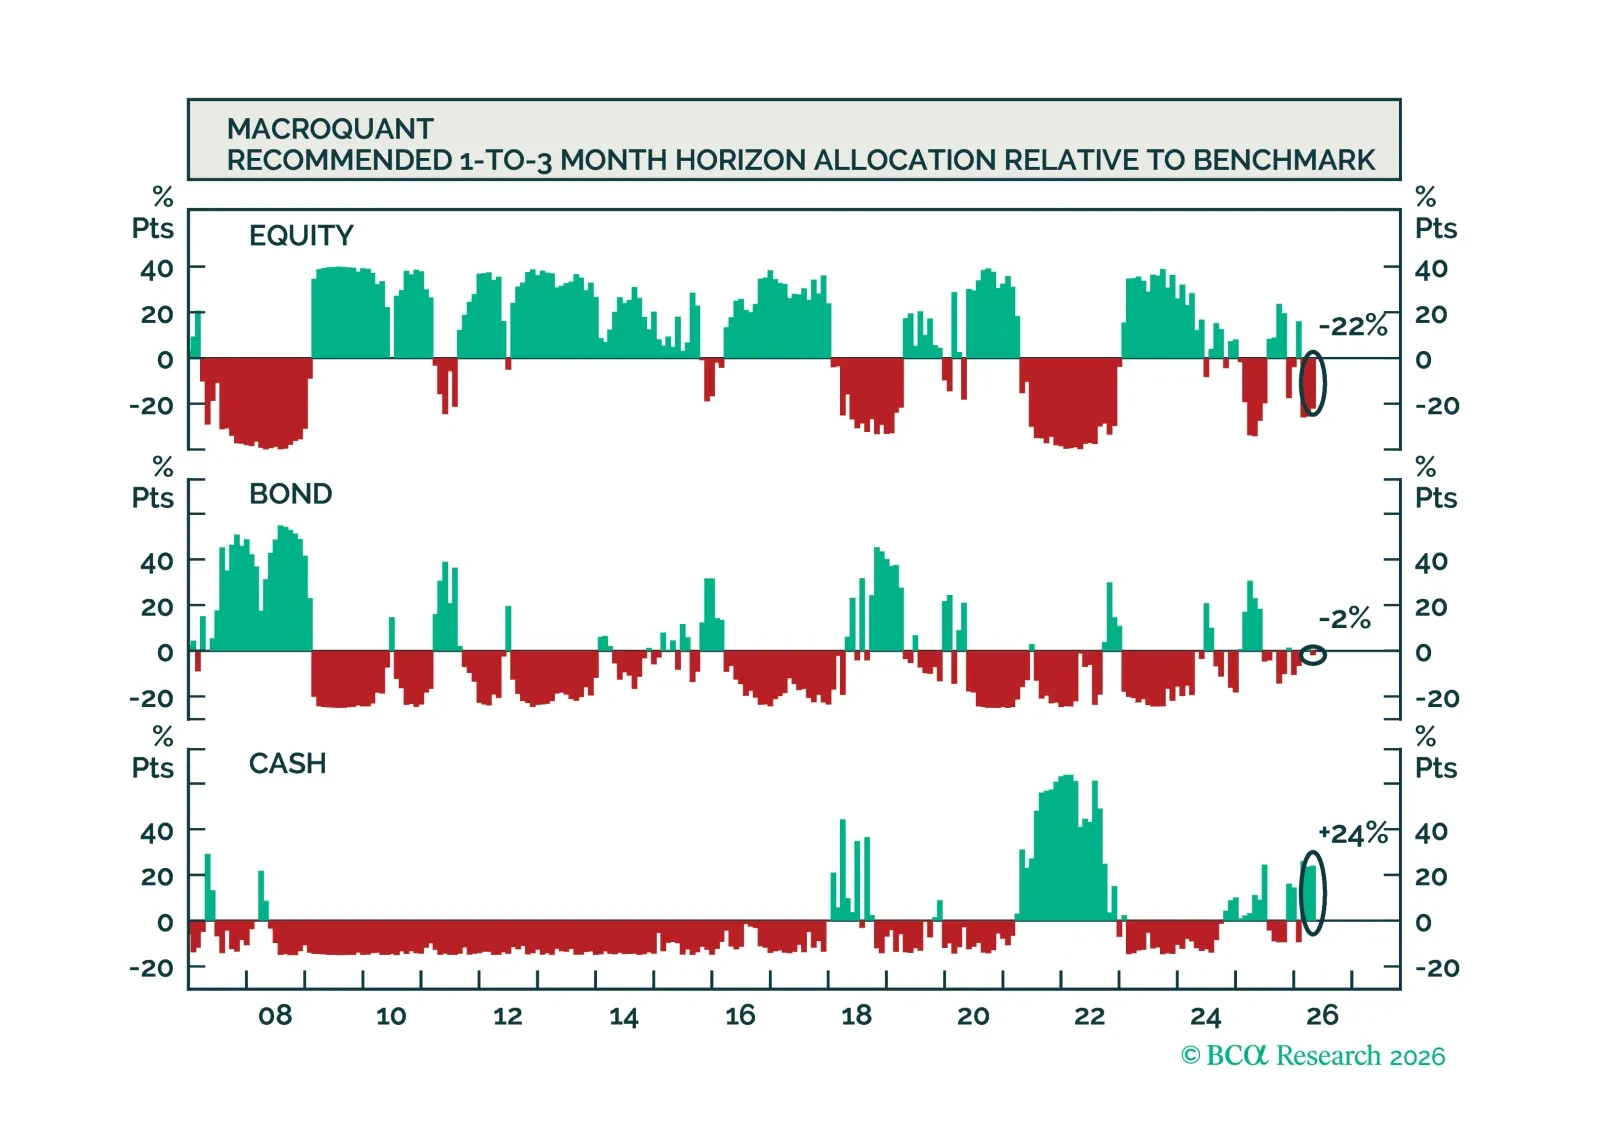
MacroQuant recomienda una posición ligeramente infraponderada en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, es muy positivo respecto al dólar estadounidense, rebaja el oro a infraponderado, mejora el cobre a sobreponderado y sigue siendo muy alcista respecto al petróleo.
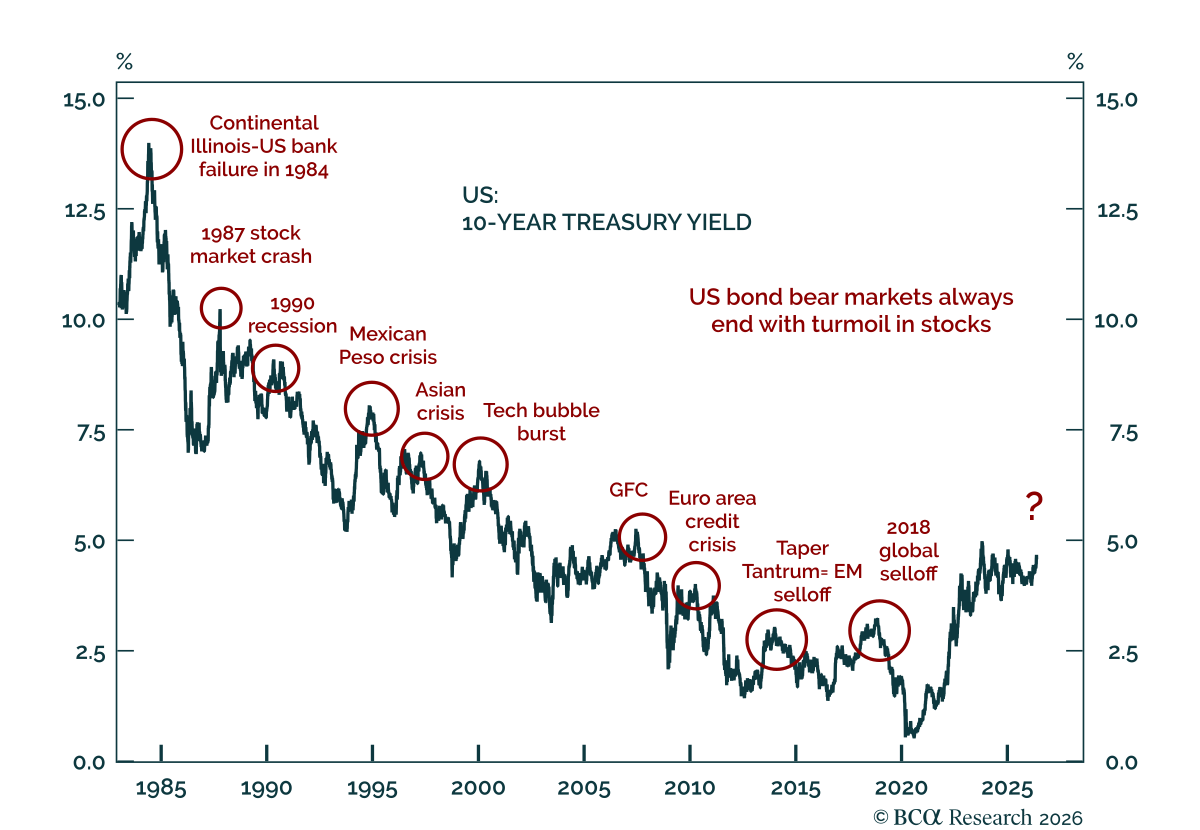
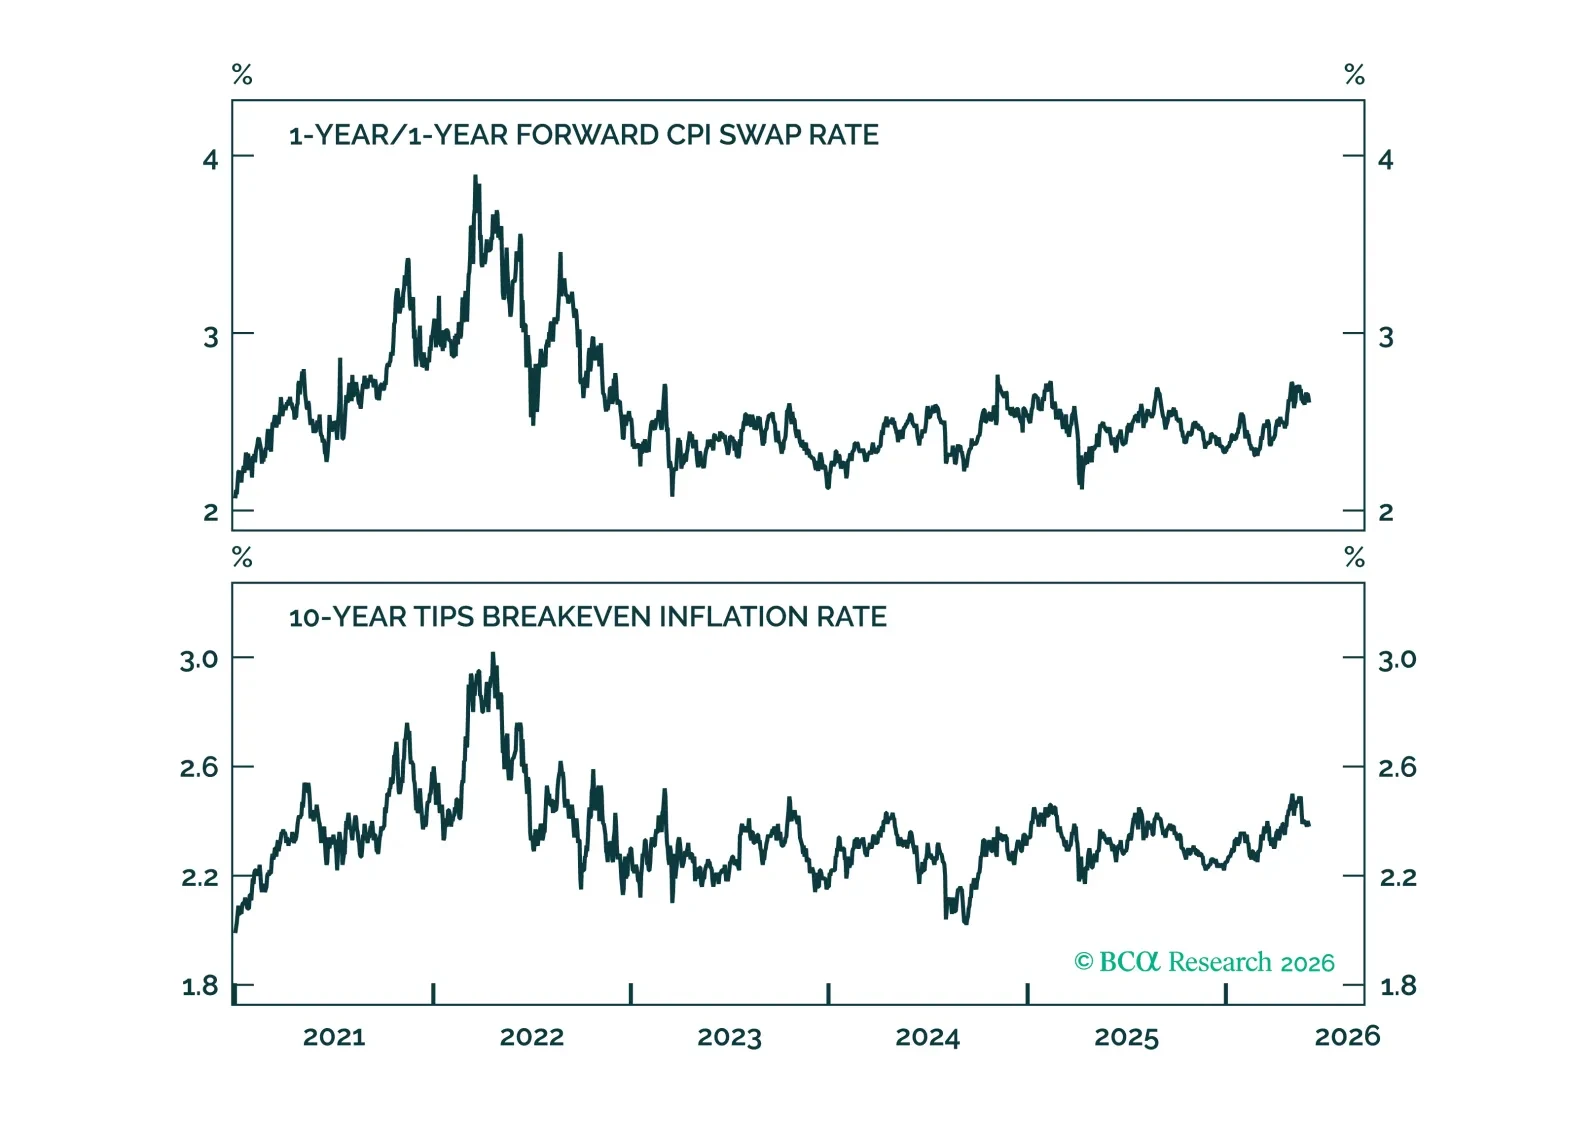
Las acciones y los bonos de EE. UU. están en rumbo de colisión. Solo una venta significativa de acciones probablemente logrará que los rendimientos de los bonos caigan considerablemente. La relación riesgo-recompensa de las acciones globales parece pobre. El dólar se mantendrá firme a corto plazo, pero sus perspectivas a medio y largo plazo siguen siendo bajistas.
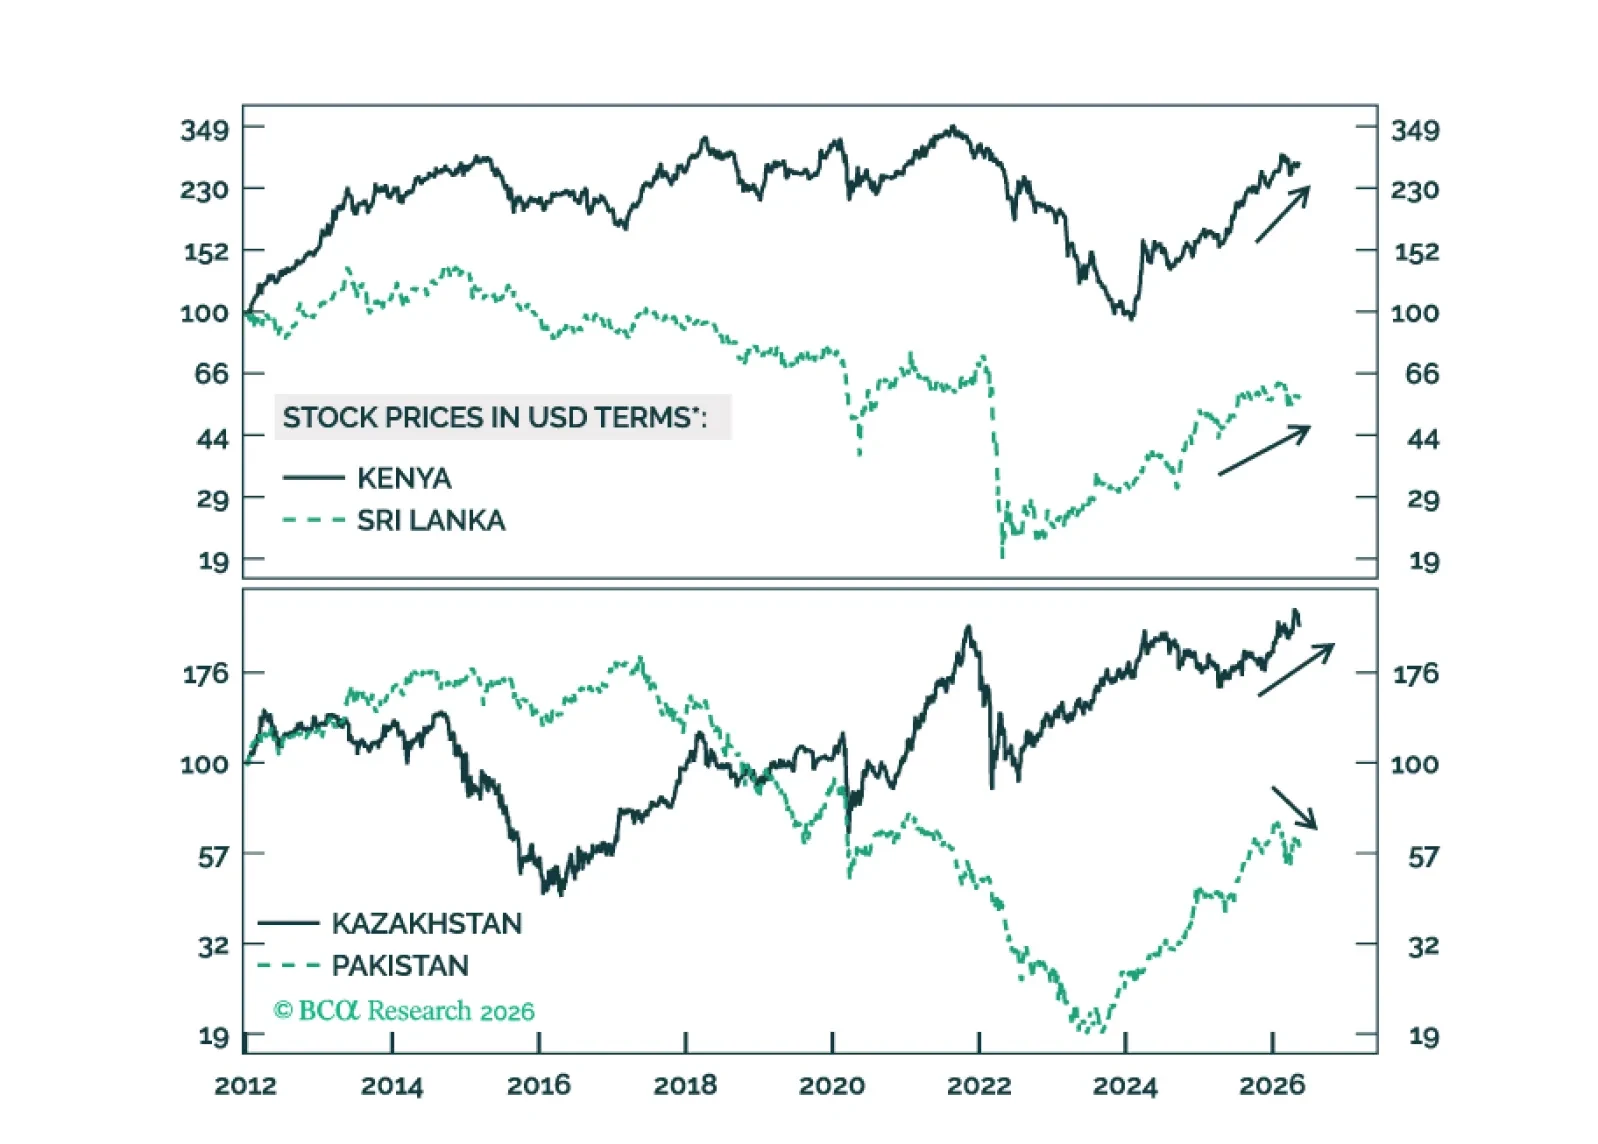
Es probable que la divergencia entre los mercados frontera se amplíe. Kenia, Kazajistán y Sri Lanka están bien posicionados para obtener un rendimiento superior, mientras que Pakistán es vulnerable. Ofrecemos varias ideas de inversión para aprovechar esta divergencia.
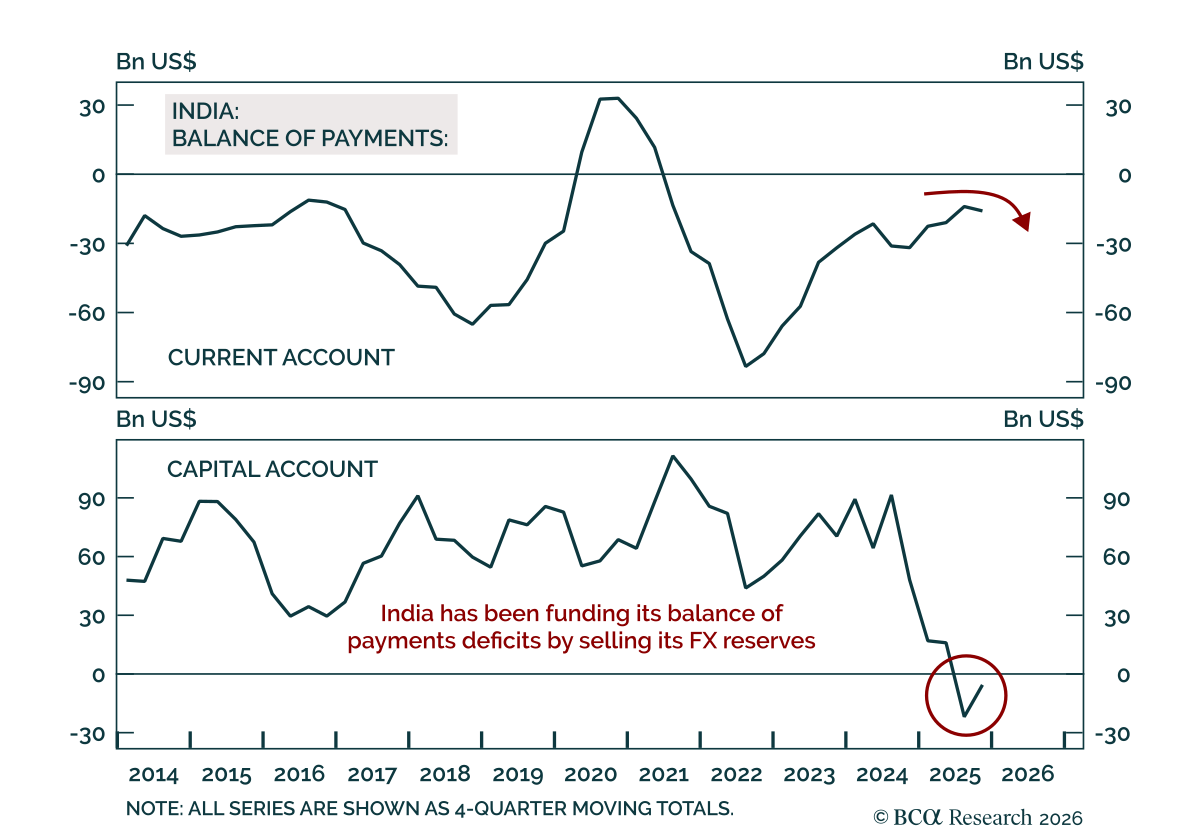
India es probablemente la más vulnerable entre las economías del G-20 si el Estrecho de Ormuz no reabre completamente para finales de este mes. El crecimiento se desacelerará, mientras que la inflación aumentará de manera significativa. Los inversores deben prepararse para una mayor debilidad de la moneda y de los precios de las acciones.