Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Dólar estadounidense
Los mercados están valorando cada vez más el final del ciclo de flexibilización global, con muchos bancos centrales que se espera mantengan sus políticas sin cambios. Pero la incertidumbre sigue siendo elevada, y las sorpresas de política monetaria son probables de cara a 2026. Este Informe de Estrategia analiza los factores actuales detrás de las políticas de los bancos centrales del G10 y cómo posicionarse para los próximos movimientos en divisas y renta fija.
Los mercados están valorando cada vez más un fin del ciclo de relajación global, con muchos bancos centrales que se espera se mantengan en espera. Pero la incertidumbre sigue siendo alta, y es probable que ocurran sorpresas en las políticas camino al 2026. Este Informe de Estrategia desglosa los factores actuales detrás de las políticas de los bancos centrales del G10 y cómo posicionarse para los próximos movimientos en divisas y renta fija.

En la nota de esta semana, compartimos las principales implicaciones para los inversores europeos de lo discutido en la Conferencia BCA en Nueva York y proporcionamos una breve lista de las preguntas más frecuentes de los inversores con los que nos reunimos recientemente en Lisboa, Madrid y Barcelona.
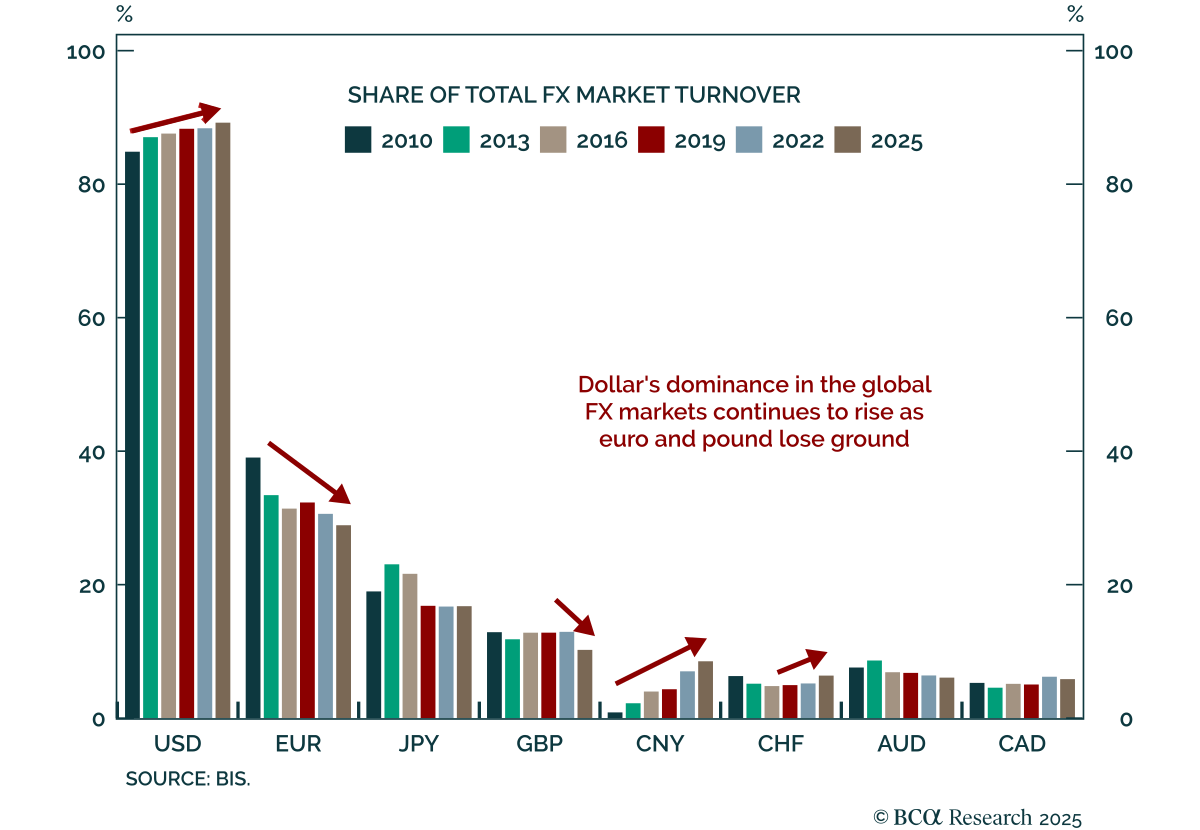
La última Encuesta Trienal del Banco de Pagos Internacionales (BIS) reafirma el dominio del dólar estadounidense en los mercados globales de divisas, destacando los desafíos estructurales de alejarse verdaderamente del sistema financiero centrado en el USD.…

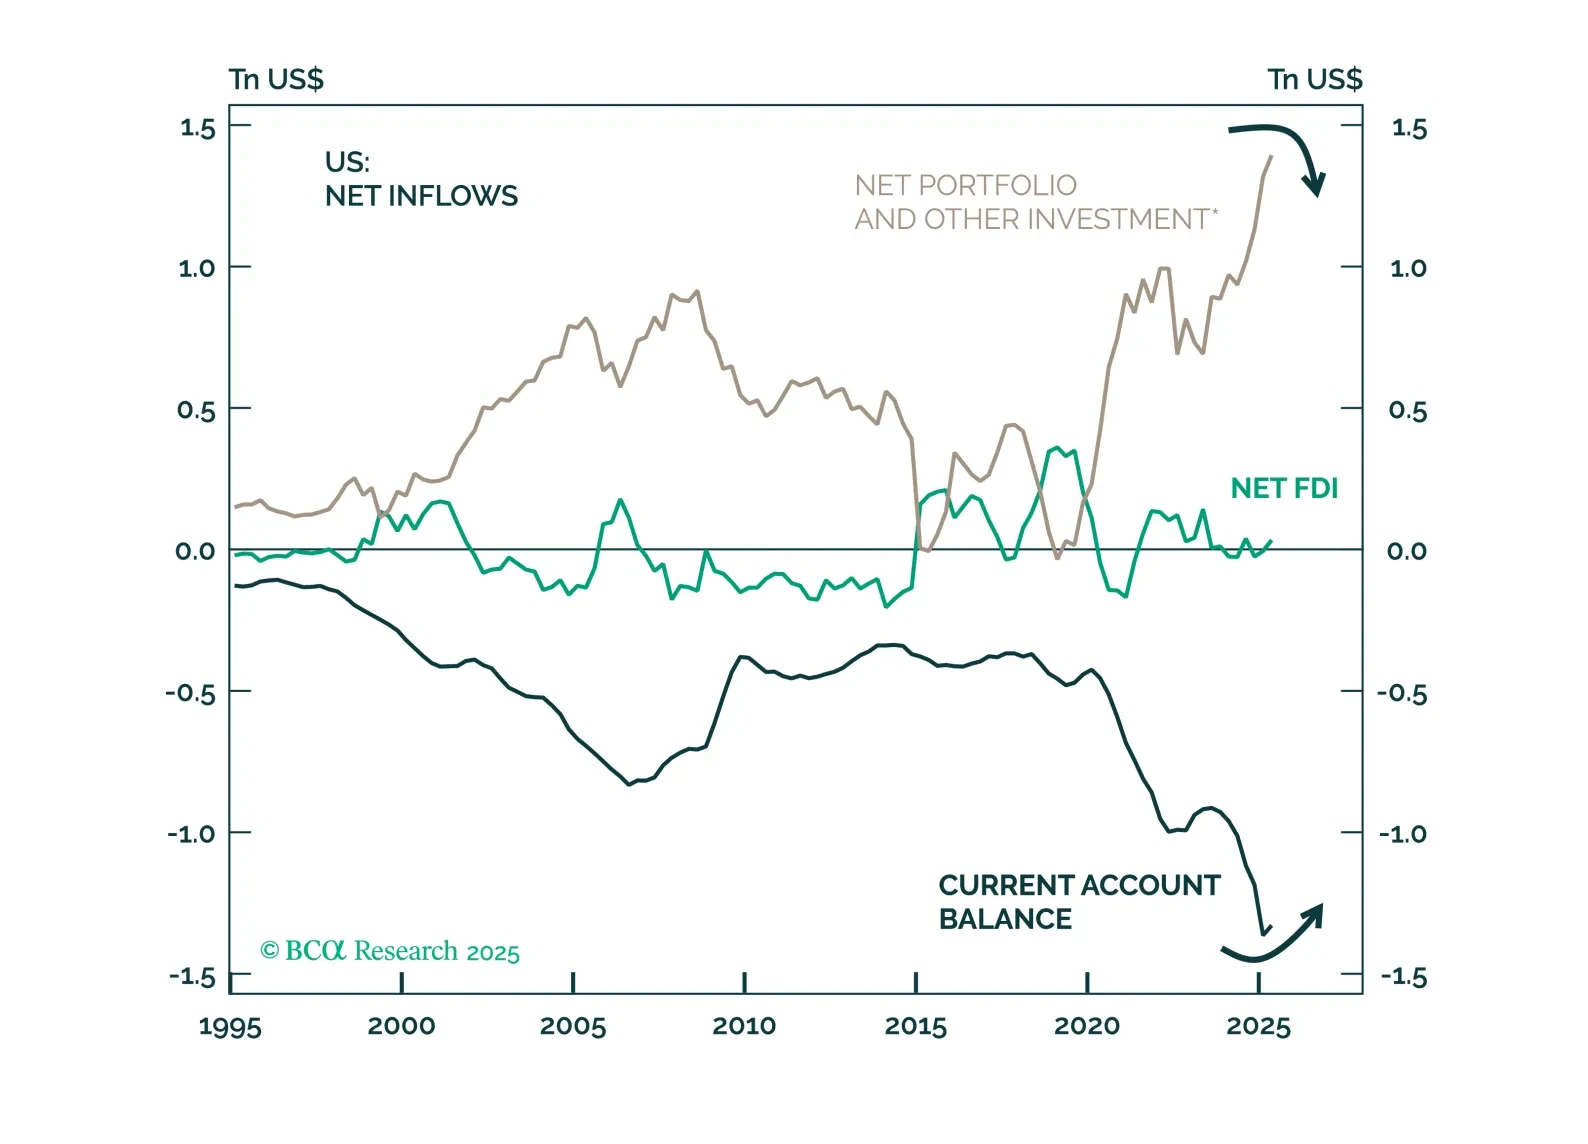
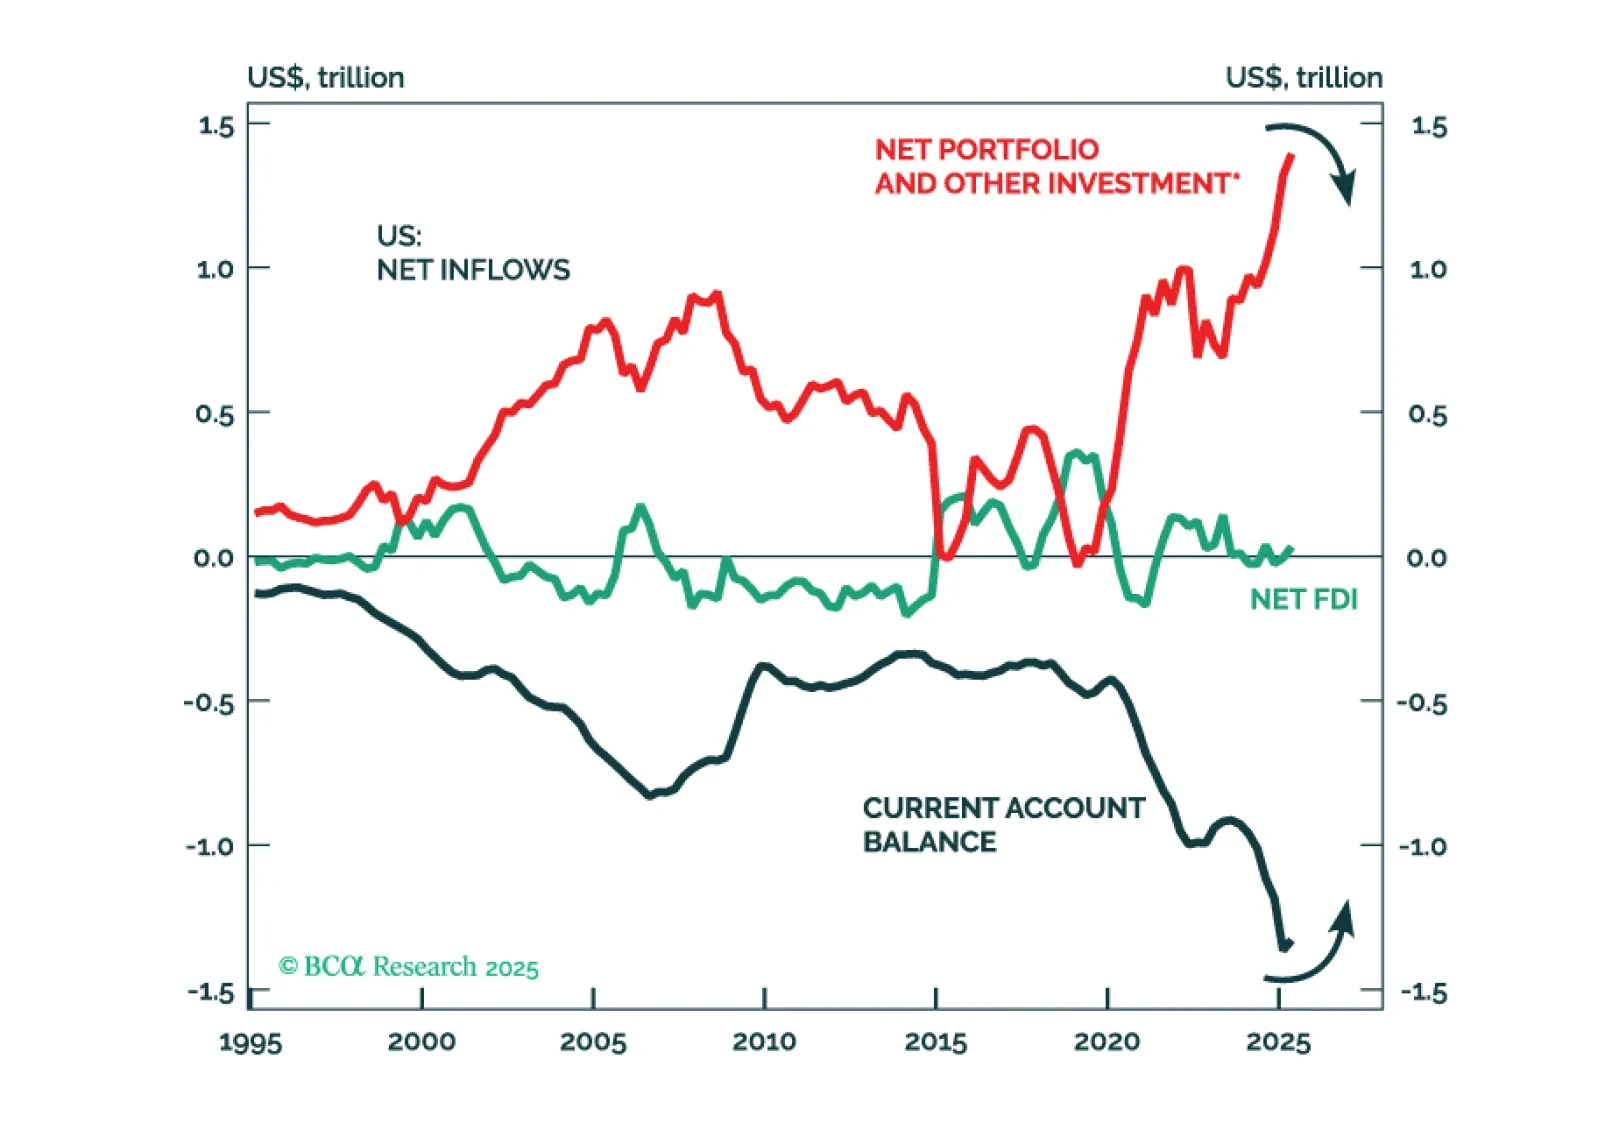
La creencia de que las salidas netas de cartera de Estados Unidos impulsarán los activos de mercados emergentes es una narrativa común pero errónea. Si Estados Unidos comienza a experimentar salidas netas de capital, necesitaría tener un superávit en la cuenta corriente. Un cambio en la cuenta corriente de EE. UU. de déficit a superávit sería devastador para la economía global en general y para los mercados emergentes en particular.
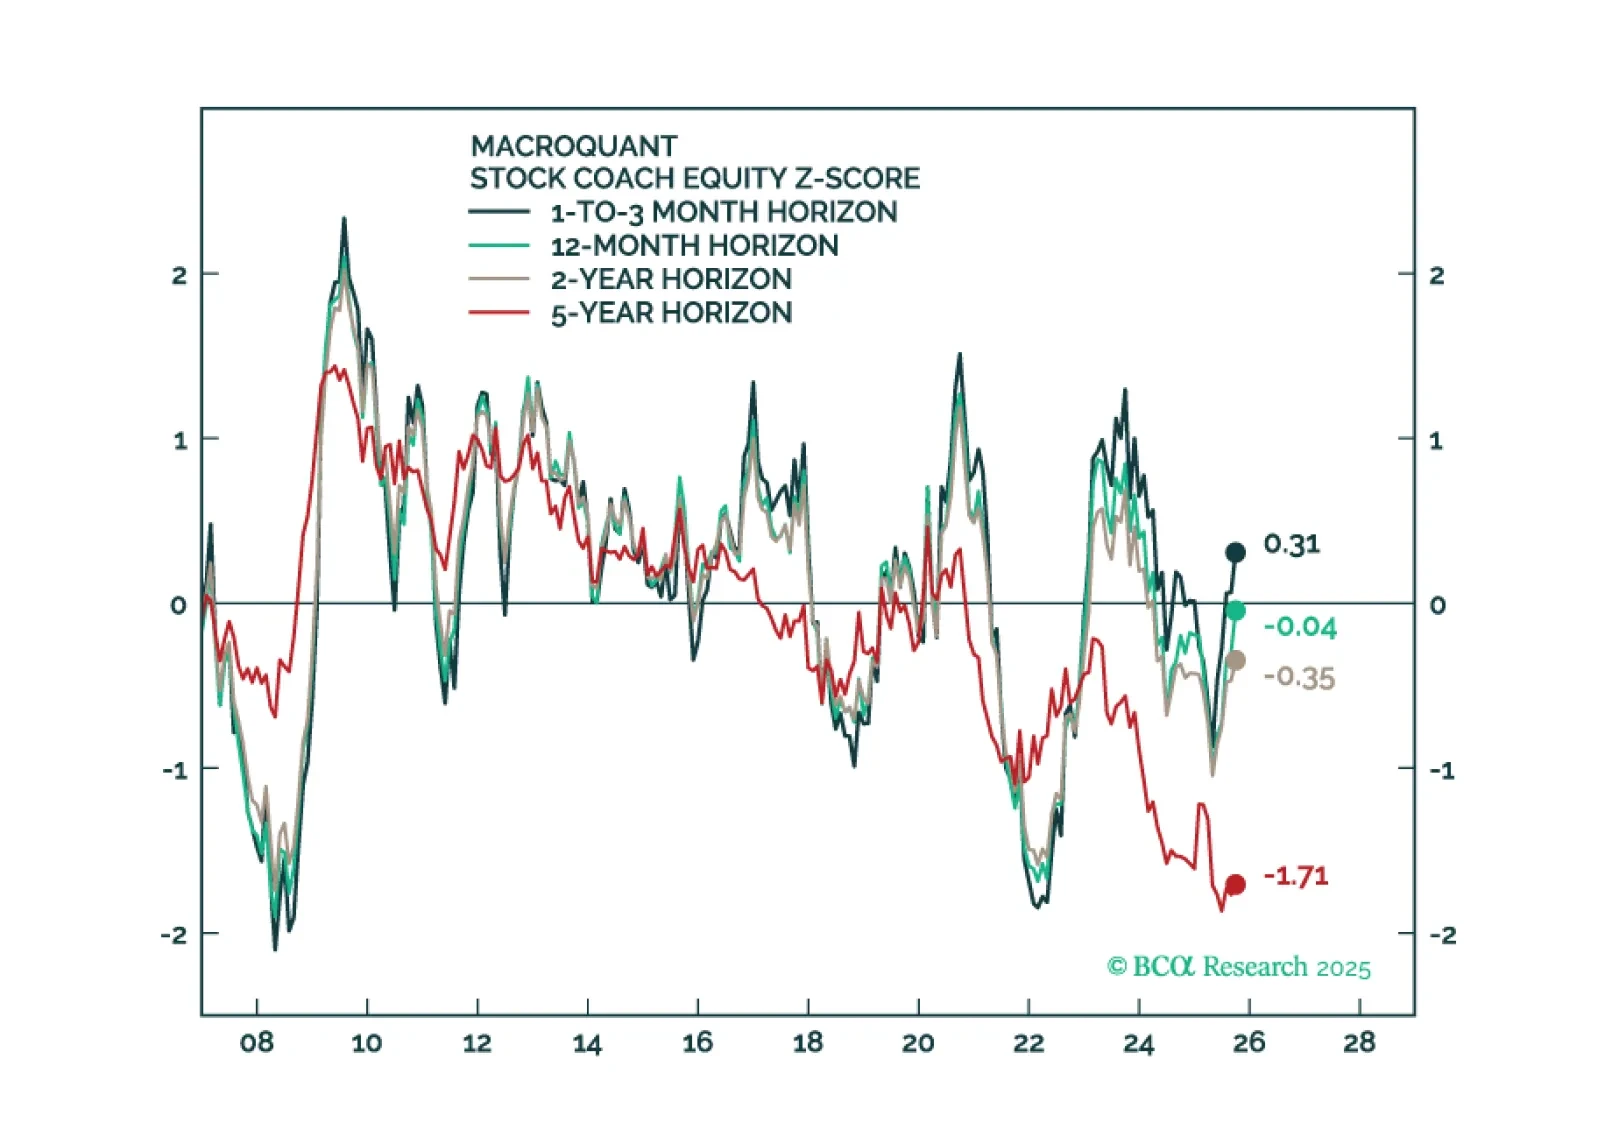
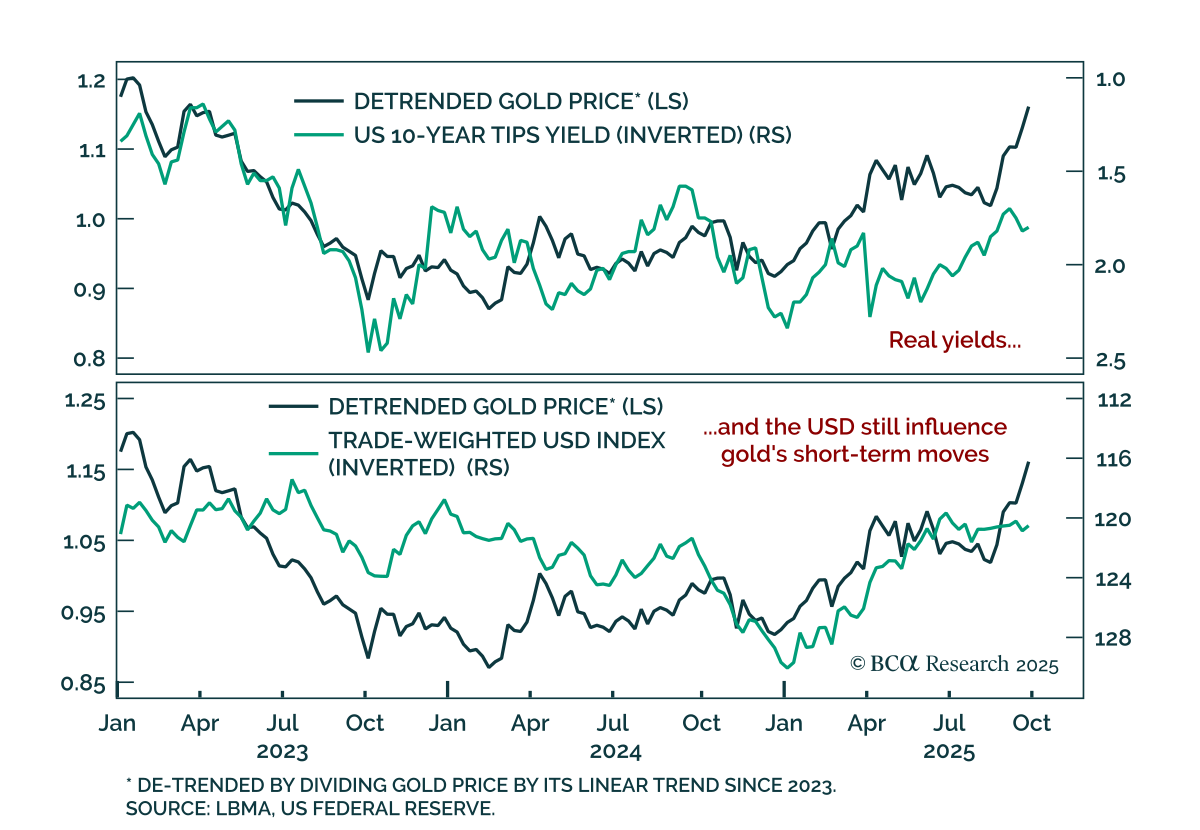
En este Informe de Estrategia para el cuarto trimestre, analizamos nuestra posición respecto a la previsión de recesión, las perspectivas para acciones y bonos en varios escenarios, por qué los inversores están malinterpretando el impacto de la IA en las ganancias corporativas, si el dólar estadounidense ha entrado en una tendencia bajista estructural, nuestra perspectiva sobre el yen, el oro y otros productos básicos, y mucho más.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…

Seguimos optimistas tanto con los bonos como con las acciones, pero la convicción está disminuyendo. Somos luditas en lo que respecta al tema de la IA, pero lo hemos seguido de todos modos. Una burbuja es una burbuja, no para ser vendida en corto. Sin embargo, los débiles rendimientos de la IA en Europa revelan la verdadera historia de 2025: la caída del Rey Dólar.
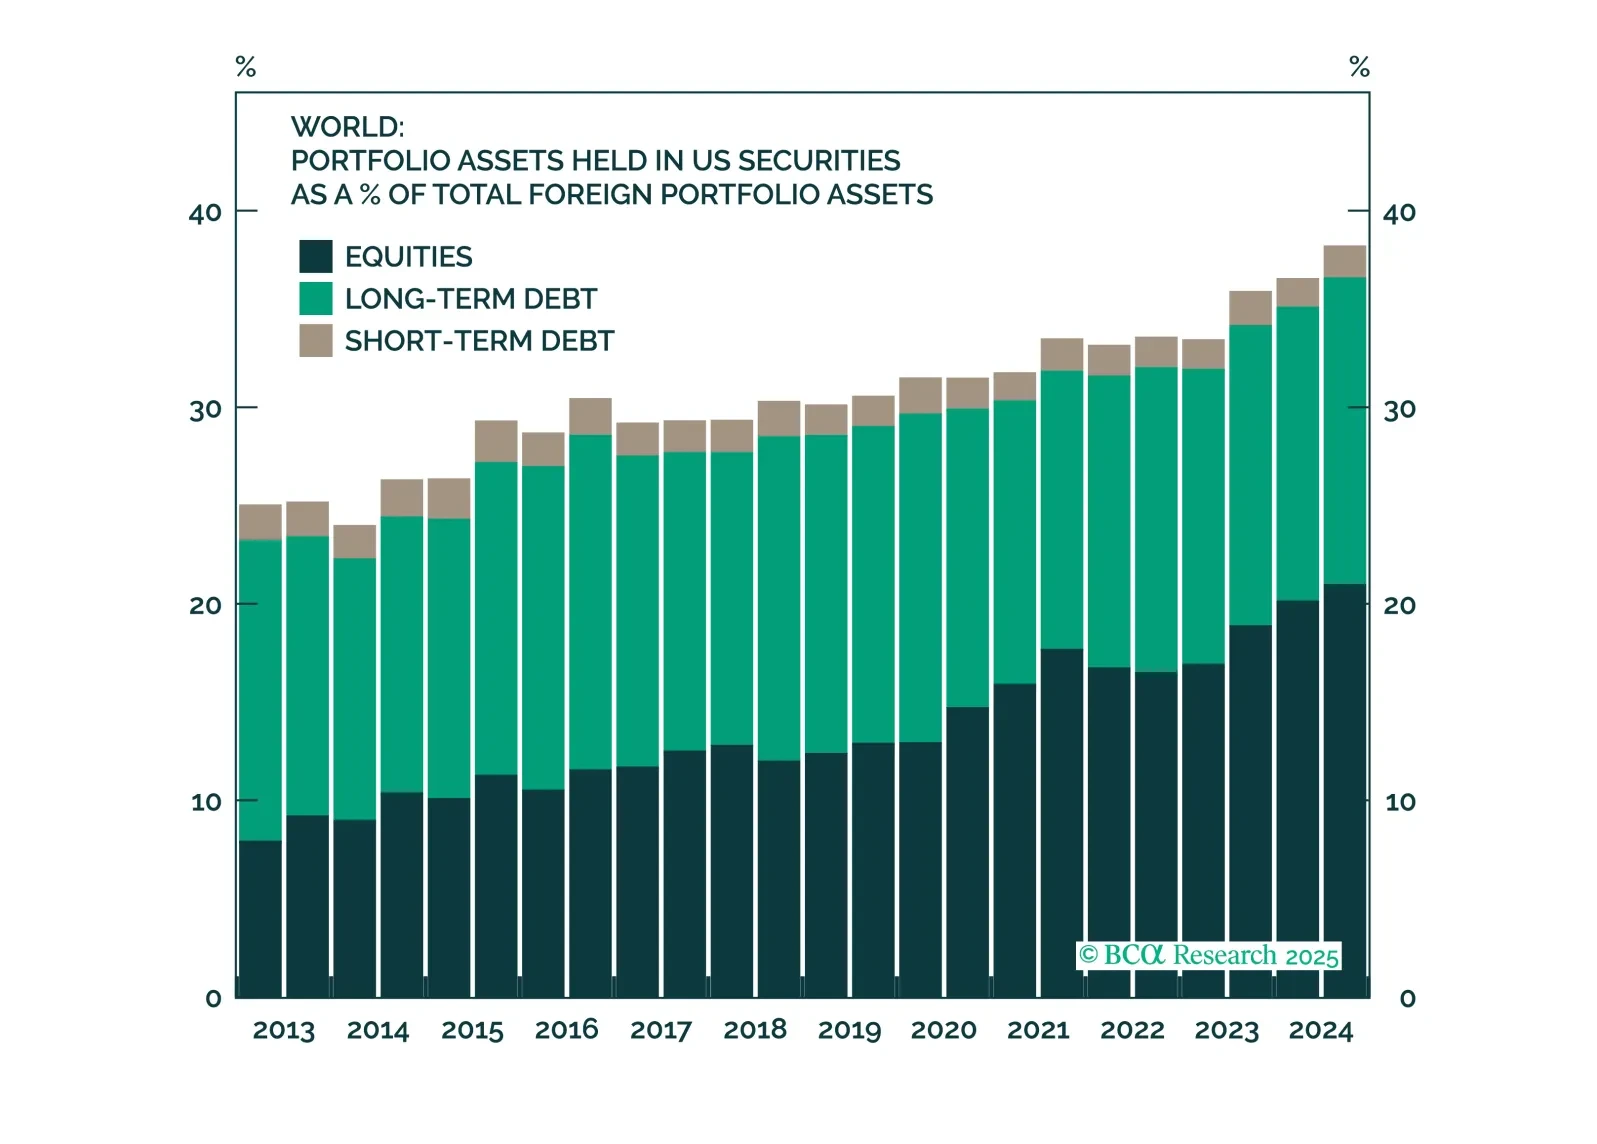
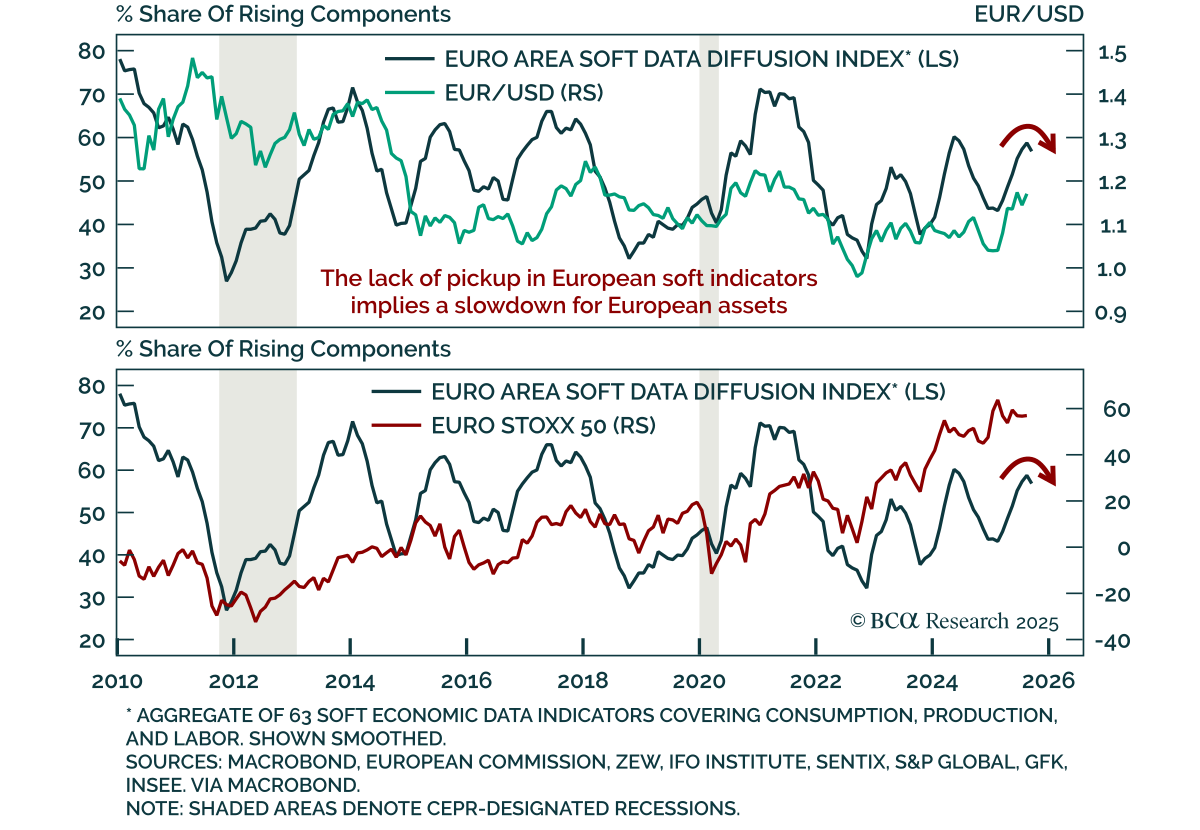
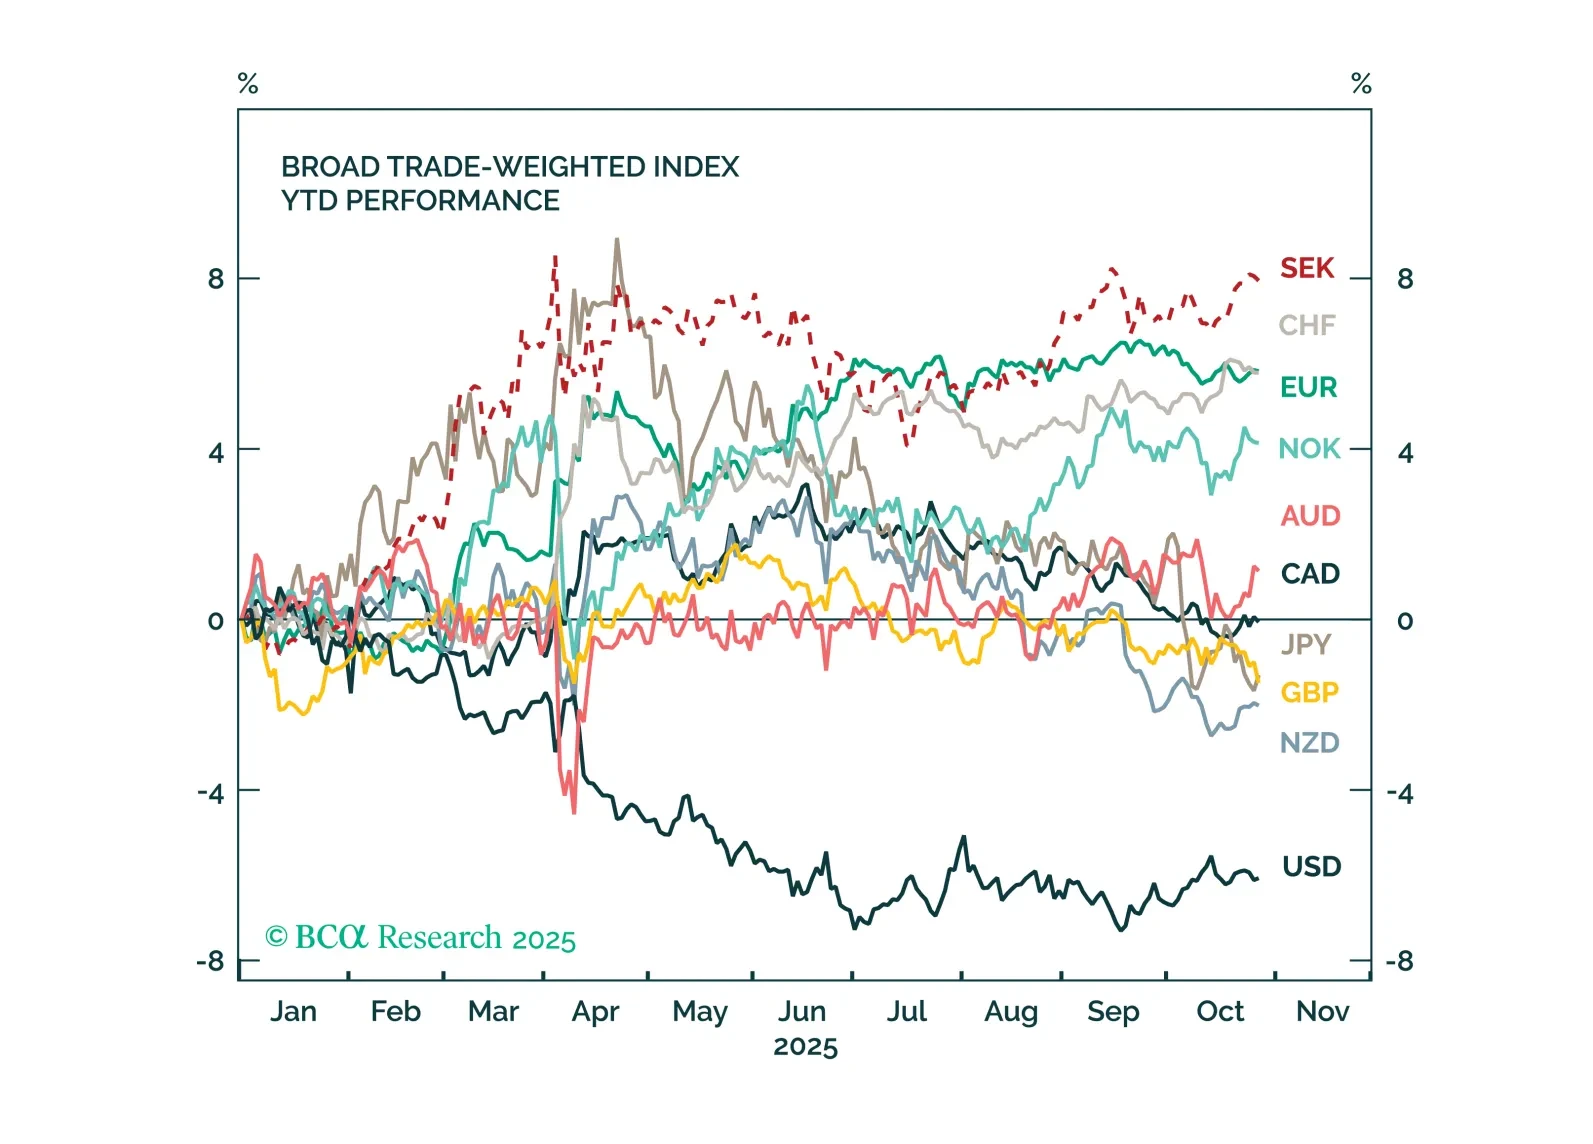
El declive del dólar a principios de 2025 fue un reflejo de una prisa global por cubrir la exposición acumulada al USD, no un éxodo masivo de los activos estadounidenses. Con la mayor parte de las coberturas ya completadas, los movimientos de divisas deberían volver a seguir los fundamentos, preparando el escenario para un repunte táctico del USD en los próximos meses.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…