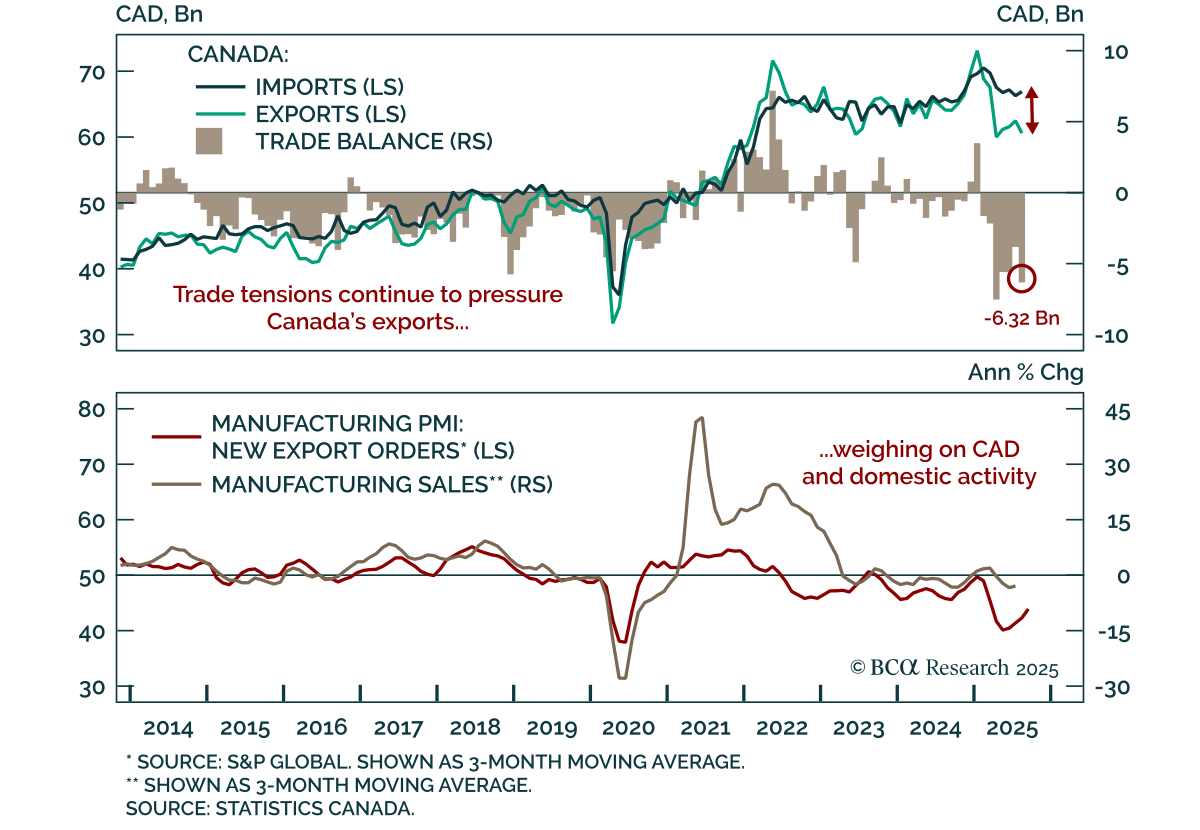
Comercio
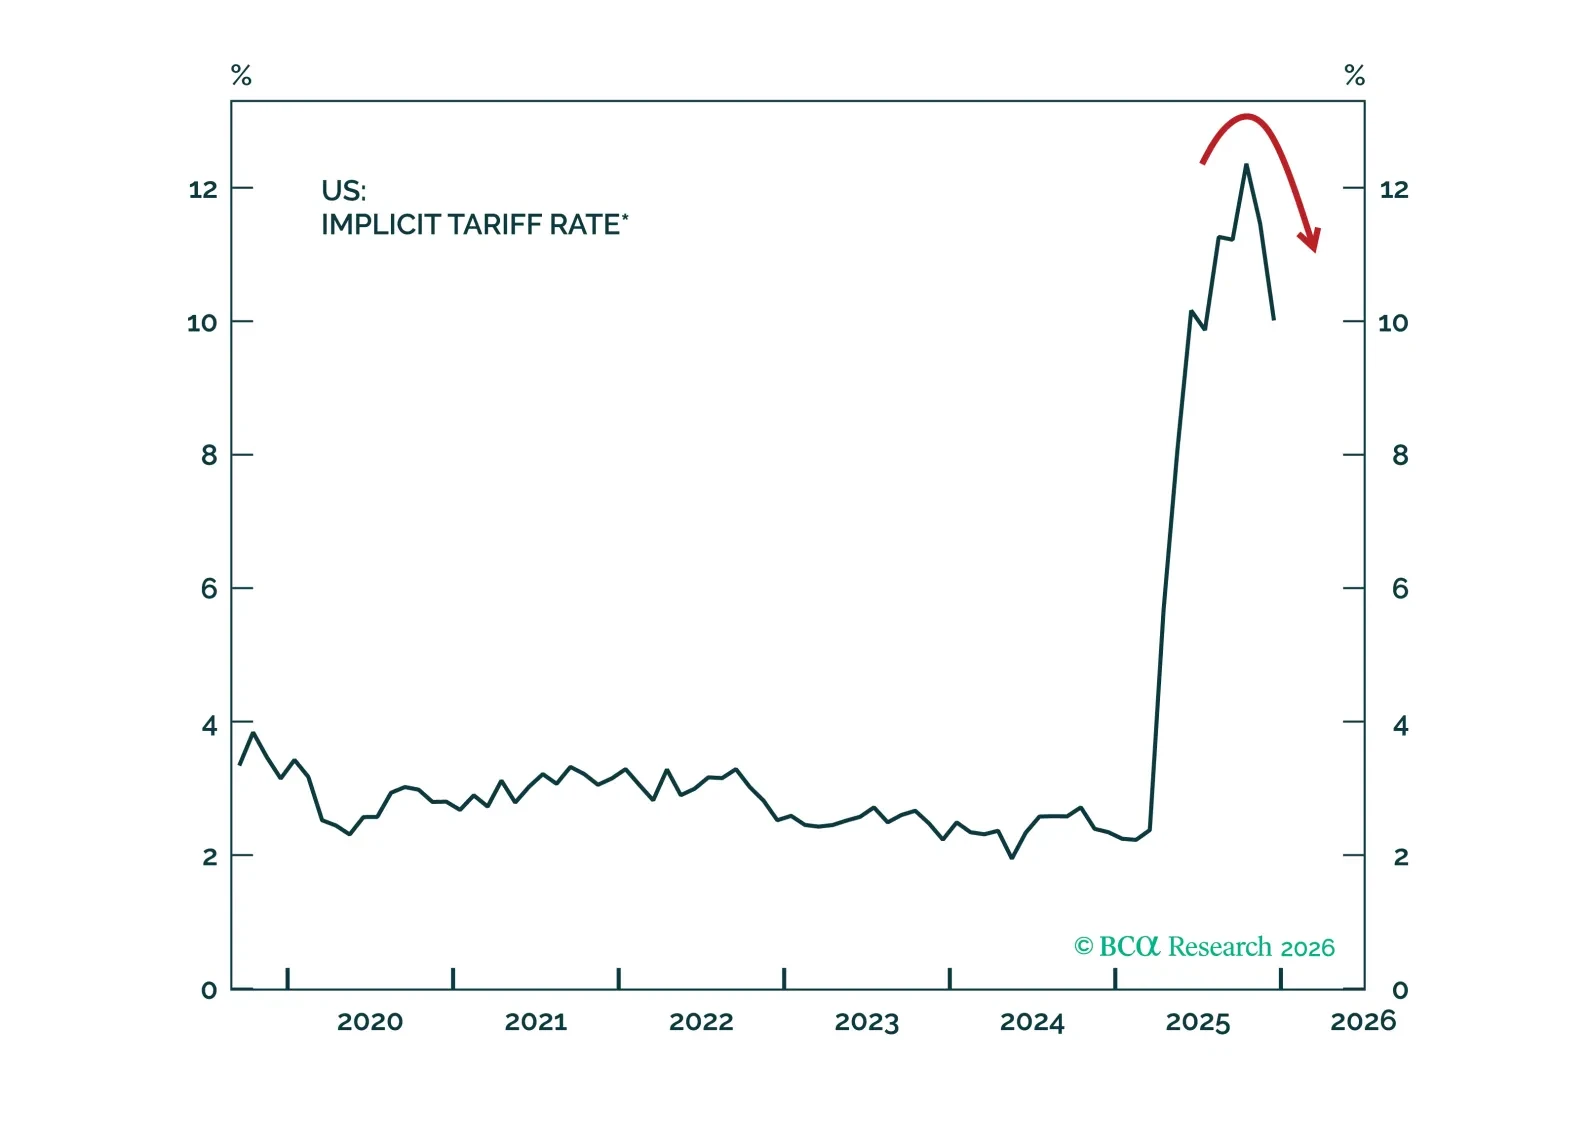
Los aranceles de la Sección 122 en virtud de la Ley de Comercio de EE. UU. de 1974 son más favorables para Europa; la tasa arancelaria ponderada por el comercio cae a 10,45%, desde 11,74% antes del fallo. Este desarrollo positivo no cambia nuestra visión general sobre Europa, ya que esperábamos aranceles más bajos de cara a las elecciones de mitad de mandato en EE. UU.
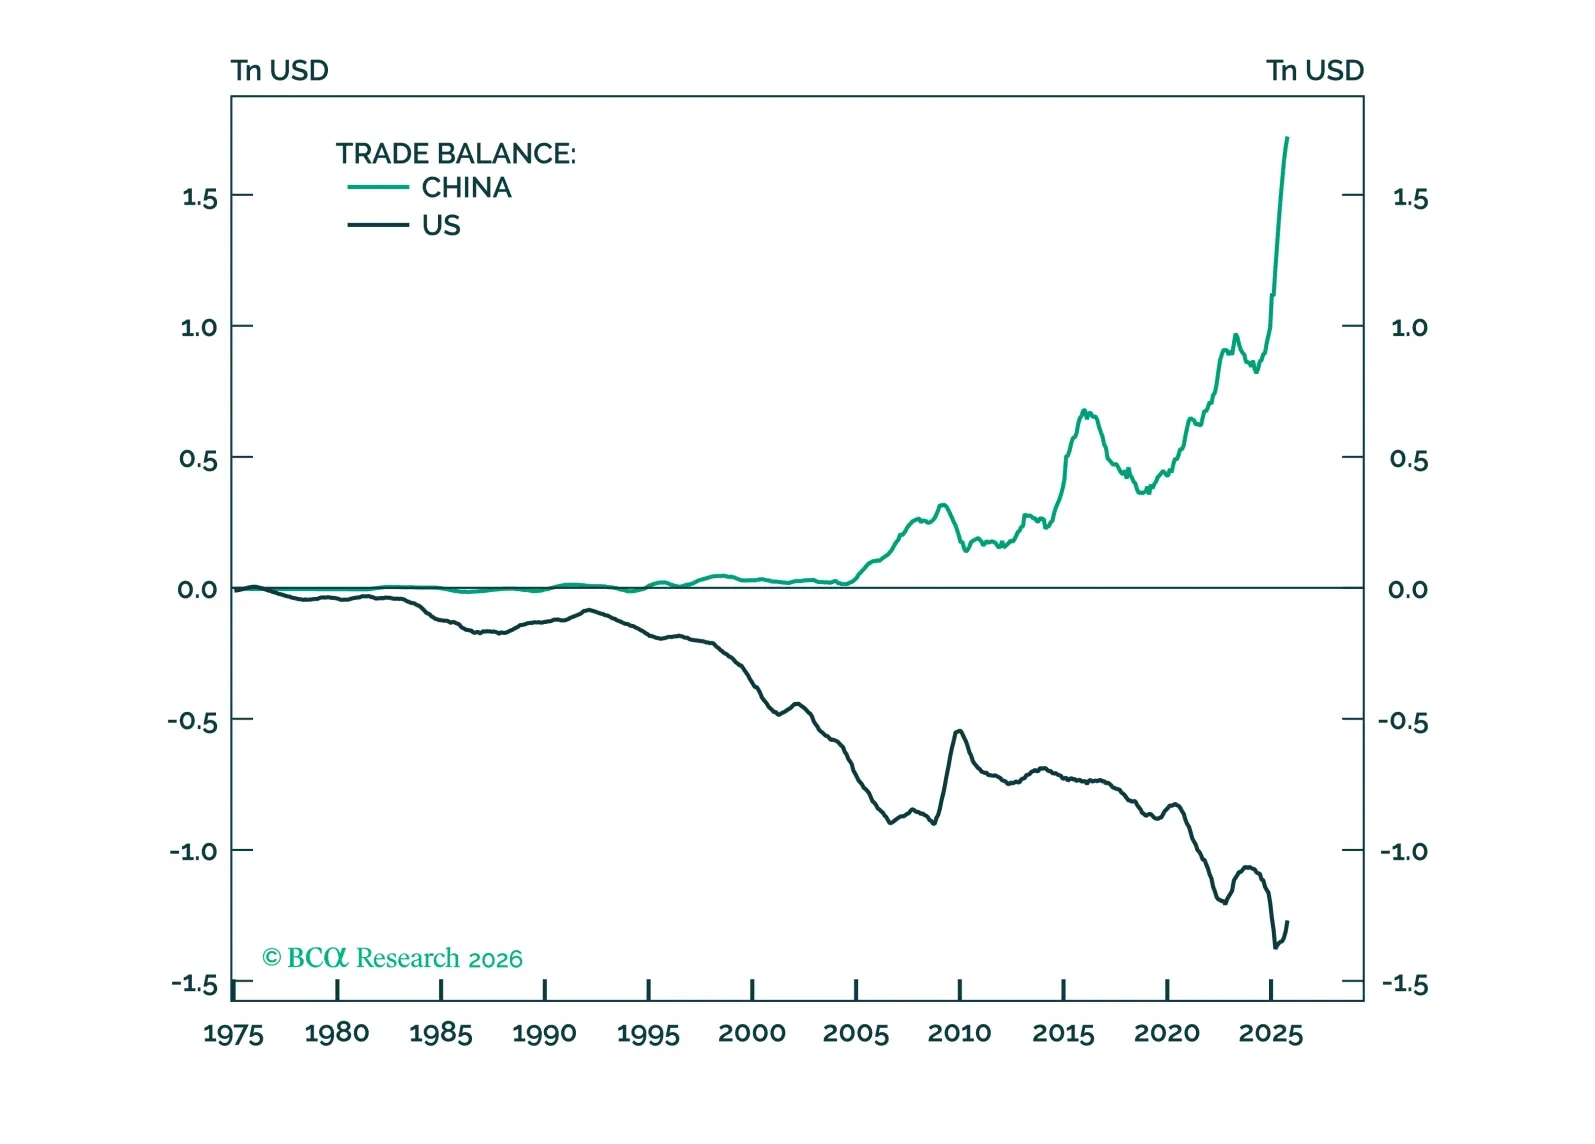
El CNY está infravalorado y es altamente competitivo. Esto le da a China margen para permitir que la moneda se aprecie mientras sigue siendo una potencia impulsada por las exportaciones, desplazándose gradualmente desde la intensidad exportadora hacia un mayor consumo interno. Esto logra dos objetivos. Primero, reduce el déficit de la cuenta de capital y refuerza el papel del CNY como ancla global. Segundo, aumenta la autonomía geopolítica de Beijing al reducir la dependencia de la demanda final extranjera.
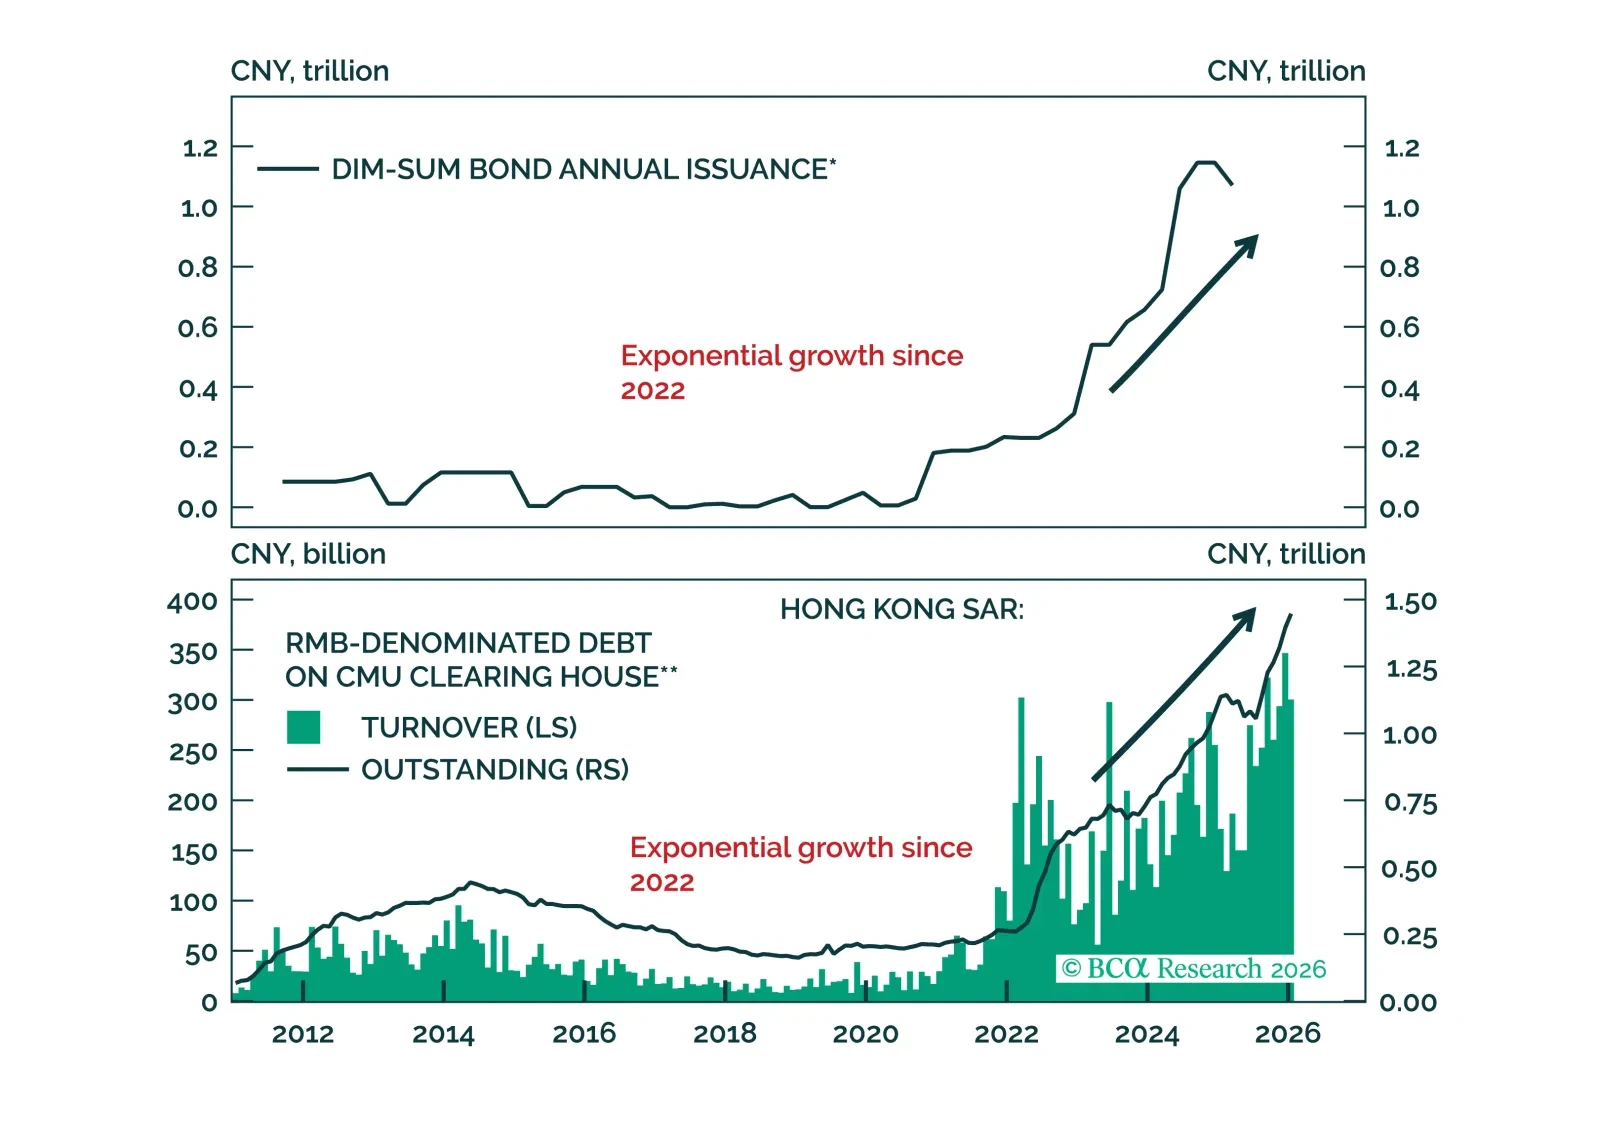
Este Informe Especial evalúa la evidencia de la participación del RMB en operaciones de carry trade globales, examina sus características estructurales e identifica indicadores clave de un posible deshacer de posiciones.
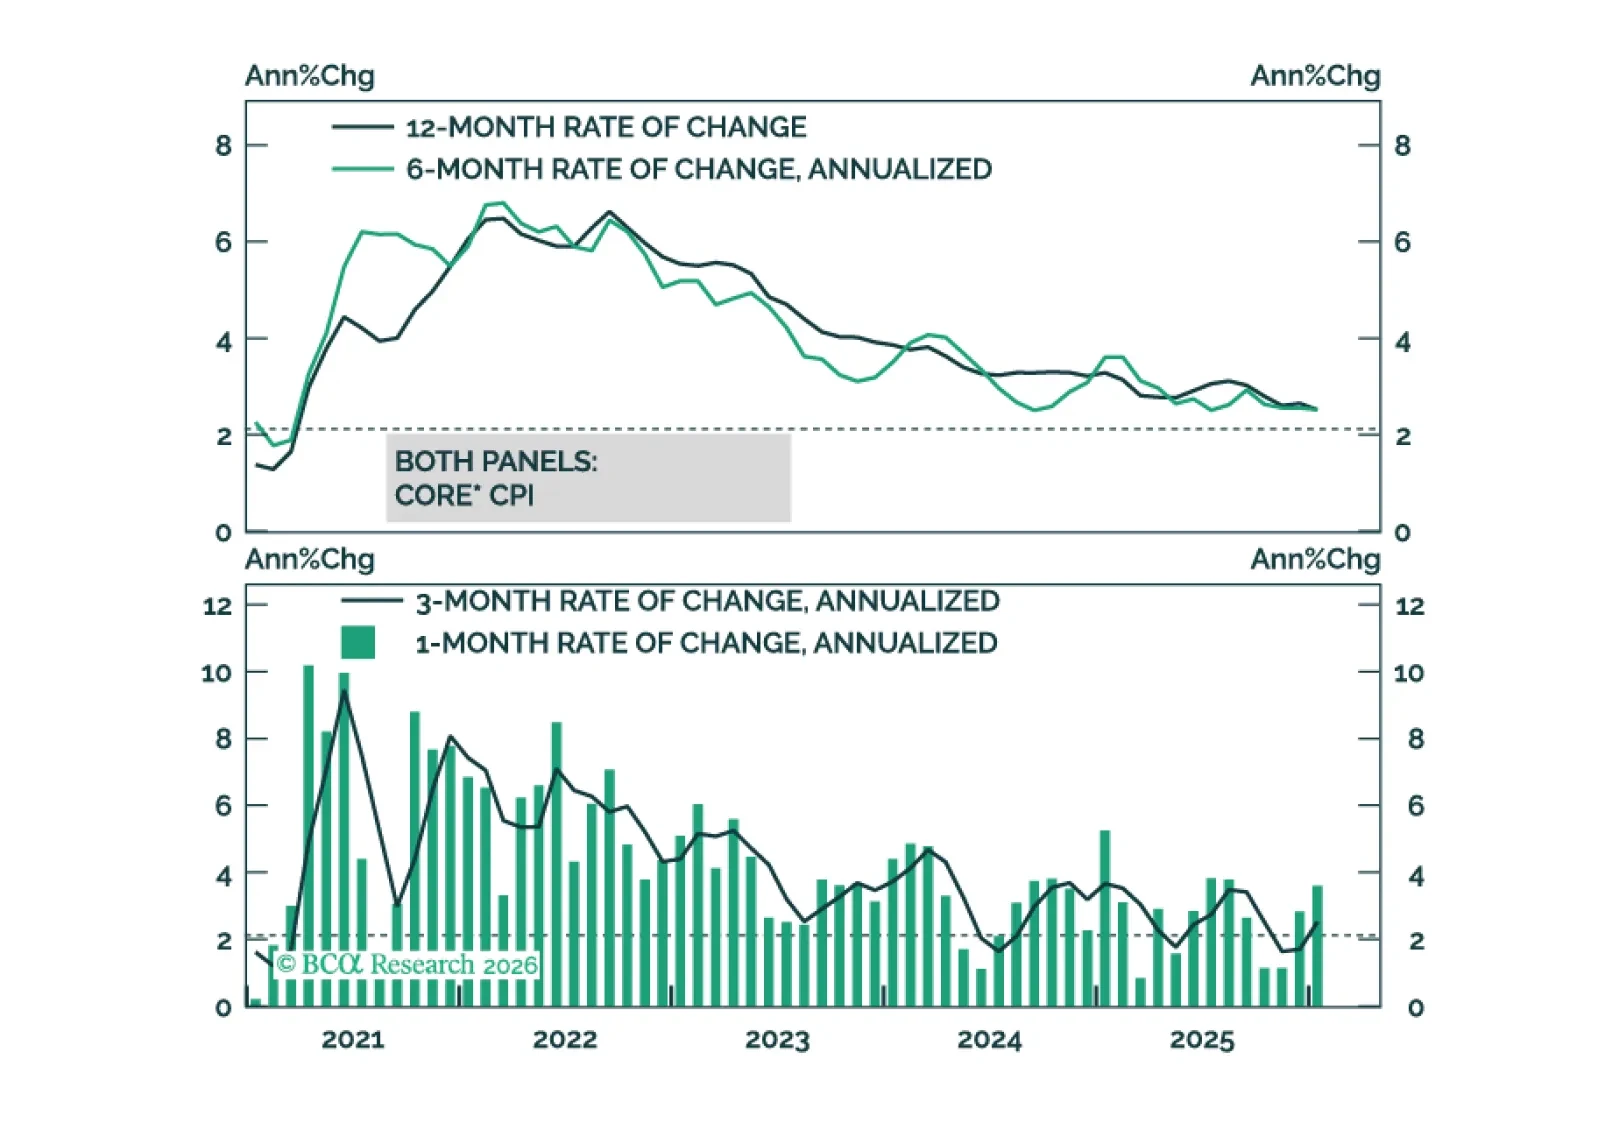
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.

La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.
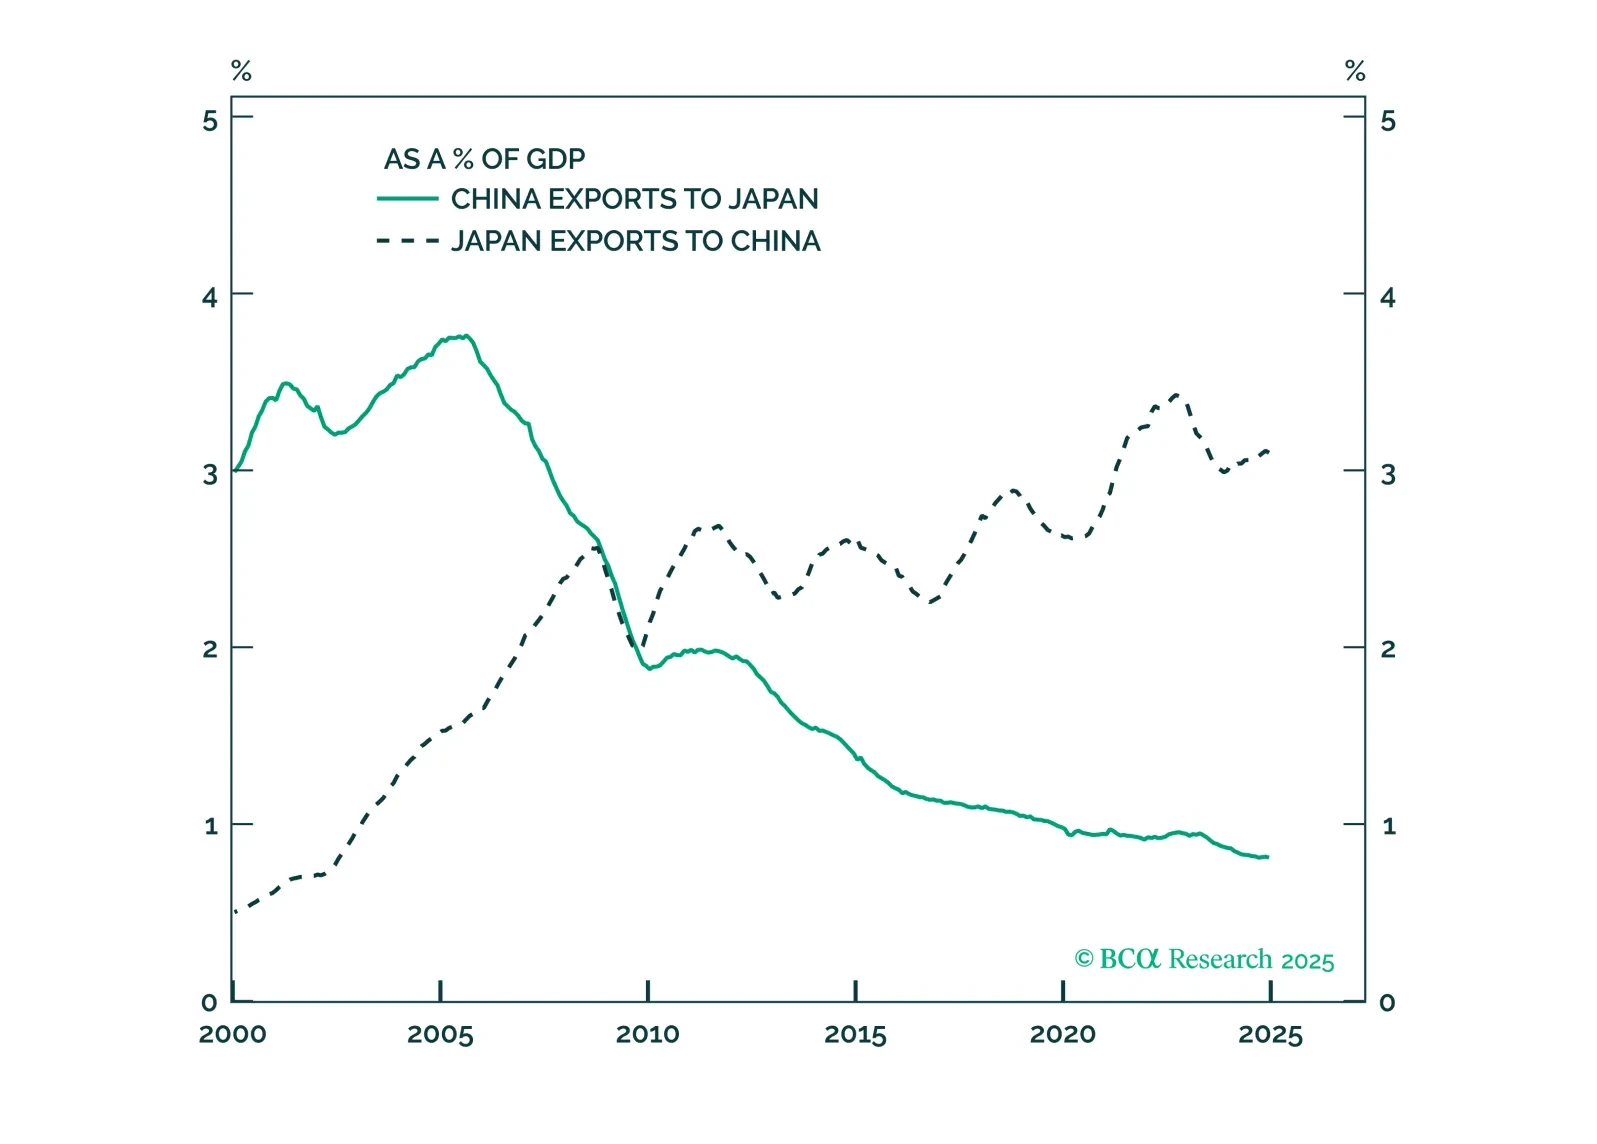
Las conversaciones de EE. UU. con Rusia y China coinciden con el aumento de tensiones entre la UE y Rusia y entre Japón y China. Manténgase sobreponderado en activos de EE. UU. y largo en yenes japoneses.
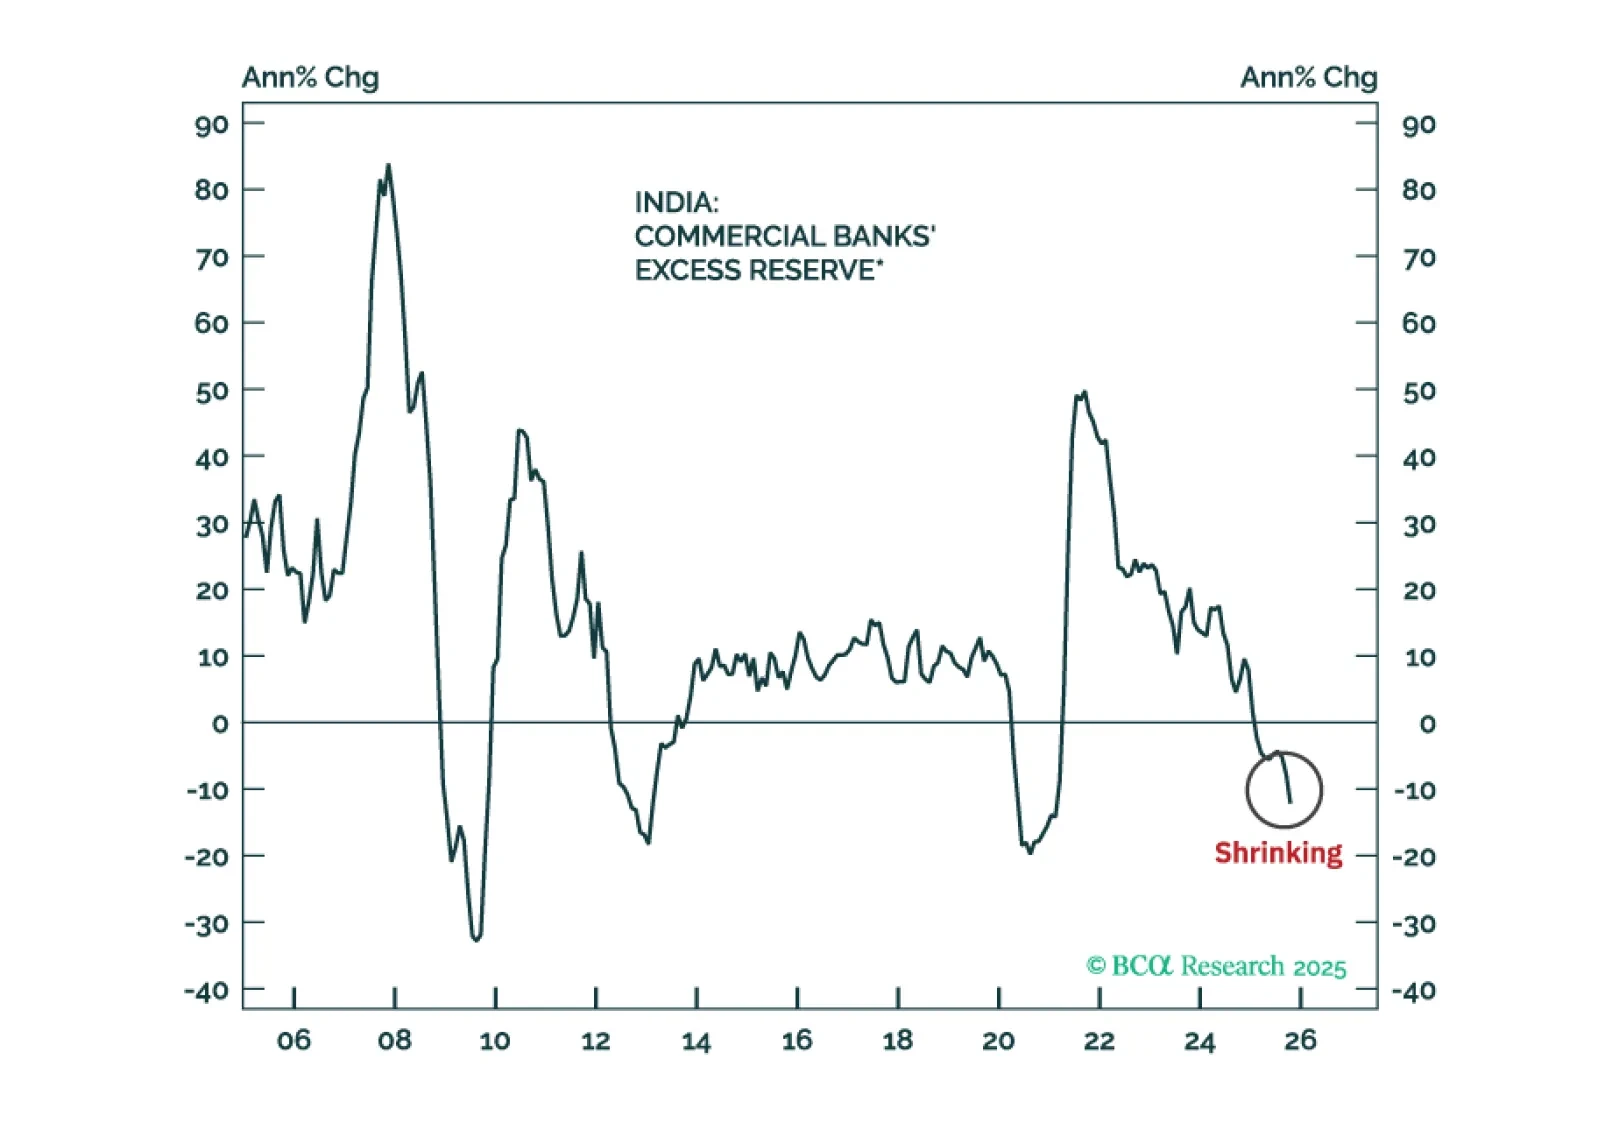
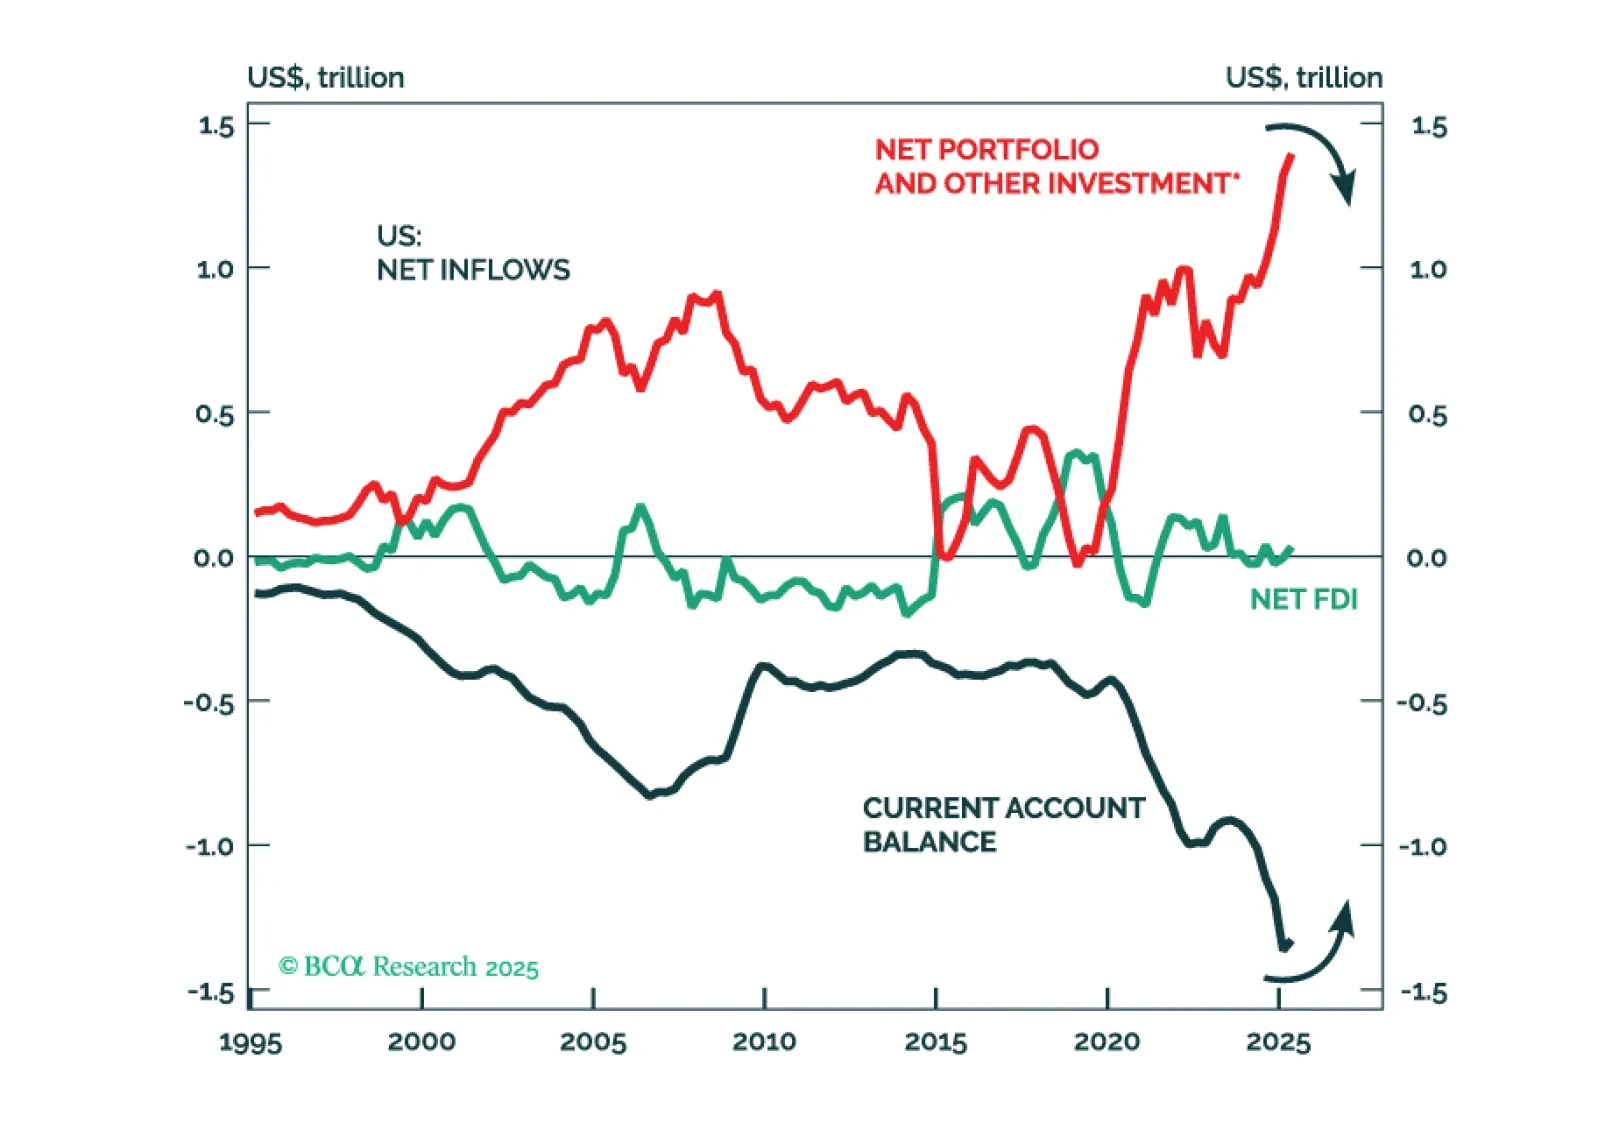
La creencia de que las salidas netas de cartera de Estados Unidos impulsarán los activos de mercados emergentes es una narrativa común pero errónea. Si Estados Unidos comienza a experimentar salidas netas de capital, necesitaría tener un superávit en la cuenta corriente. Un cambio en la cuenta corriente de EE. UU. de déficit a superávit sería devastador para la economía global en general y para los mercados emergentes en particular.