Capex
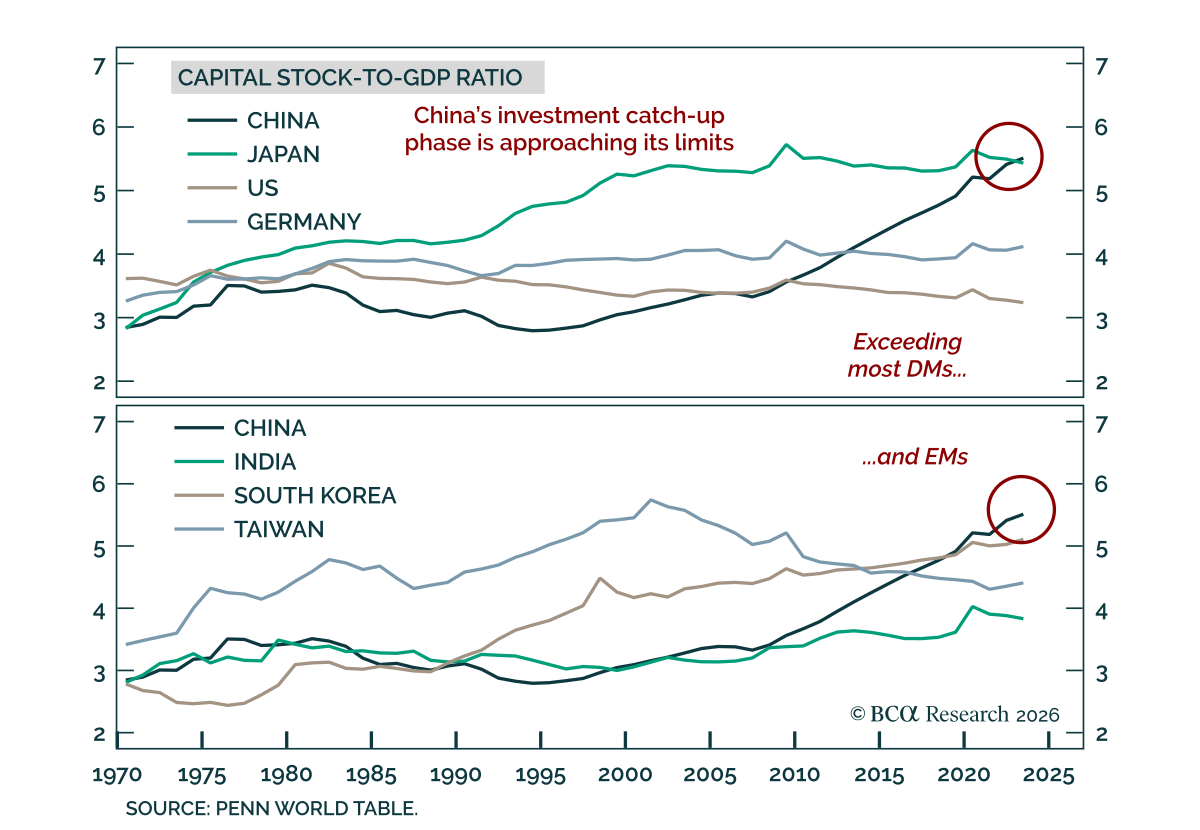
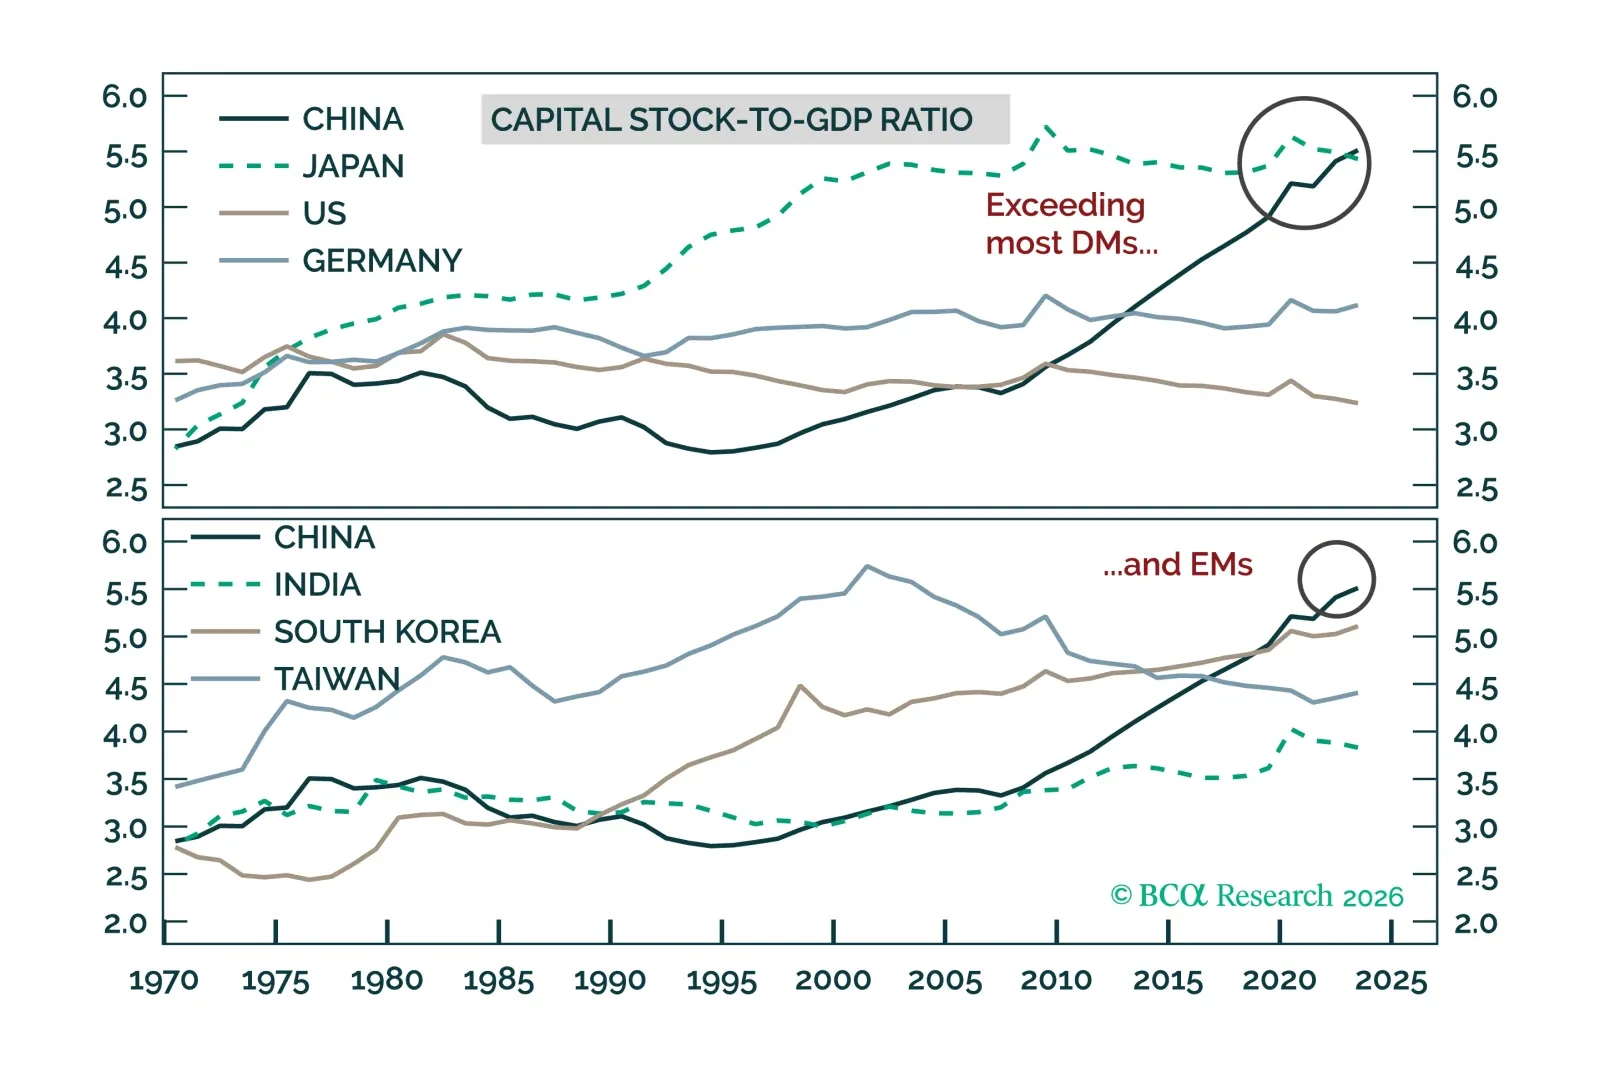
La inversión de China ha alcanzado límites cíclicos y estructurales. Las crecientes presiones económicas probablemente empujarán a Beijing hacia una postura reflacionaria más agresiva y centrada en el consumo en el plazo de uno a dos años.
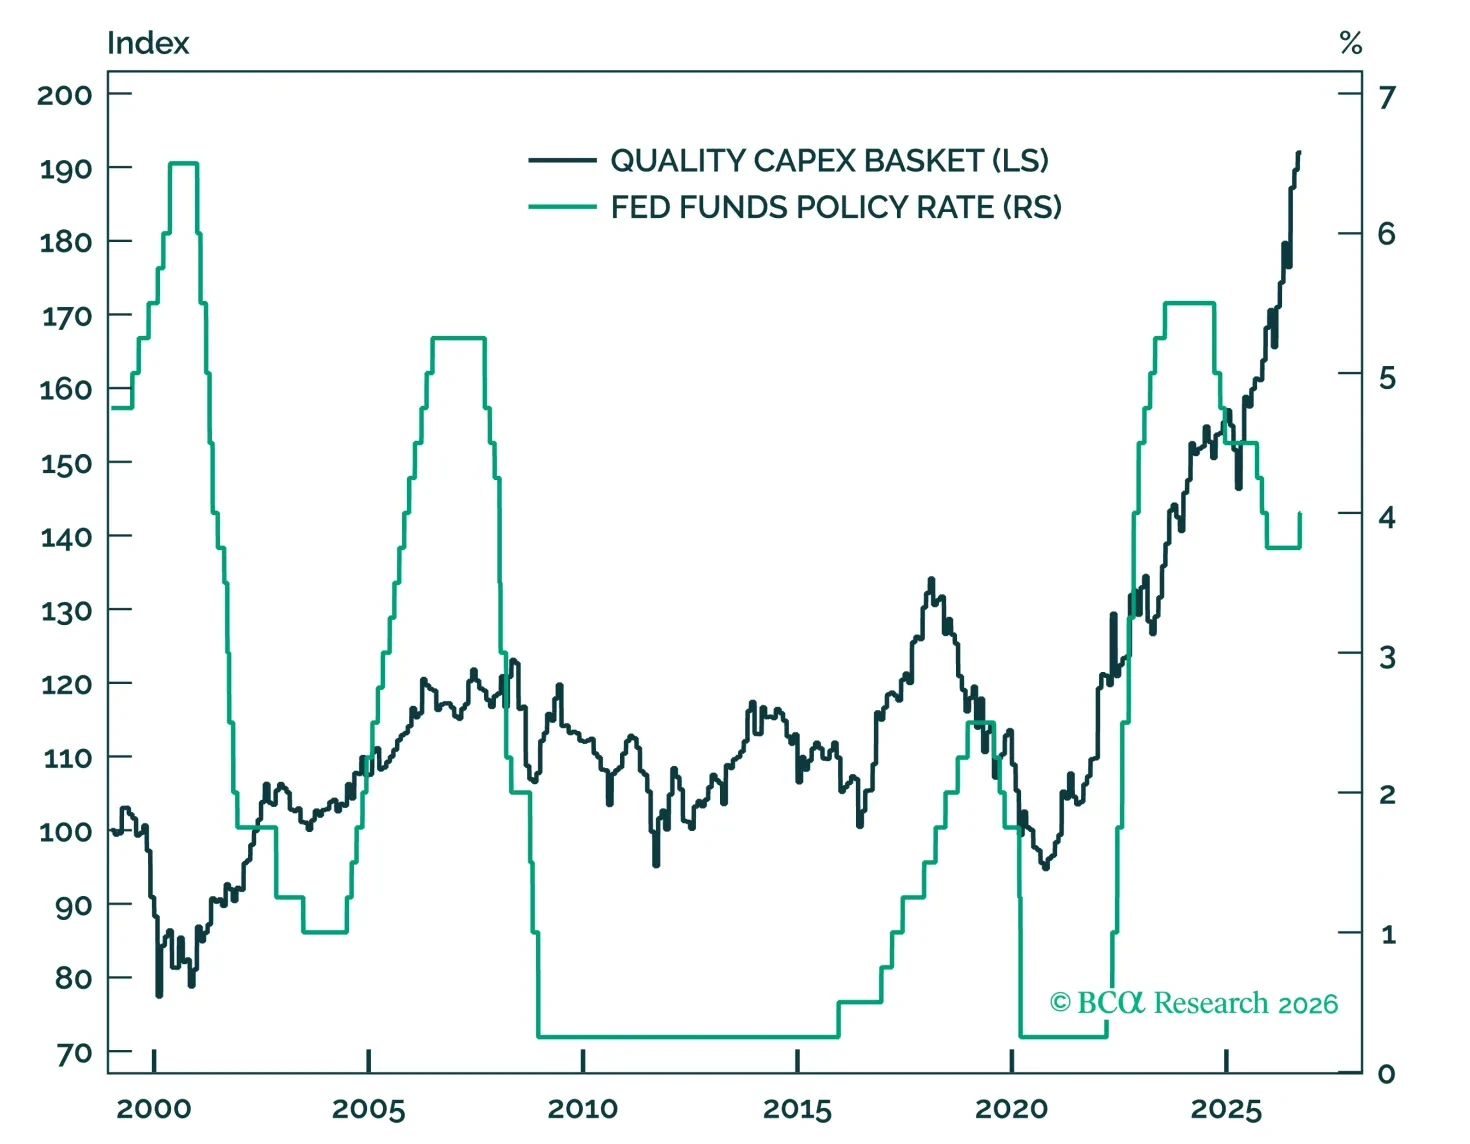
Es poco probable que la primera subida de la Fed suponga un precipicio para el mercado de renta variable. La reciente compresión de múltiplos ha absorbido parte del impacto del alza de las tasas, mientras que las primas de riesgo de los bonos, la volatilidad de los tipos y las expectativas de inflación se mantienen contenidas. Las acciones suelen subir durante los ciclos de subidas de tipos, pero preferimos movernos hacia activos de mayor calidad mediante nuestro long/short Quality Capex Basket.
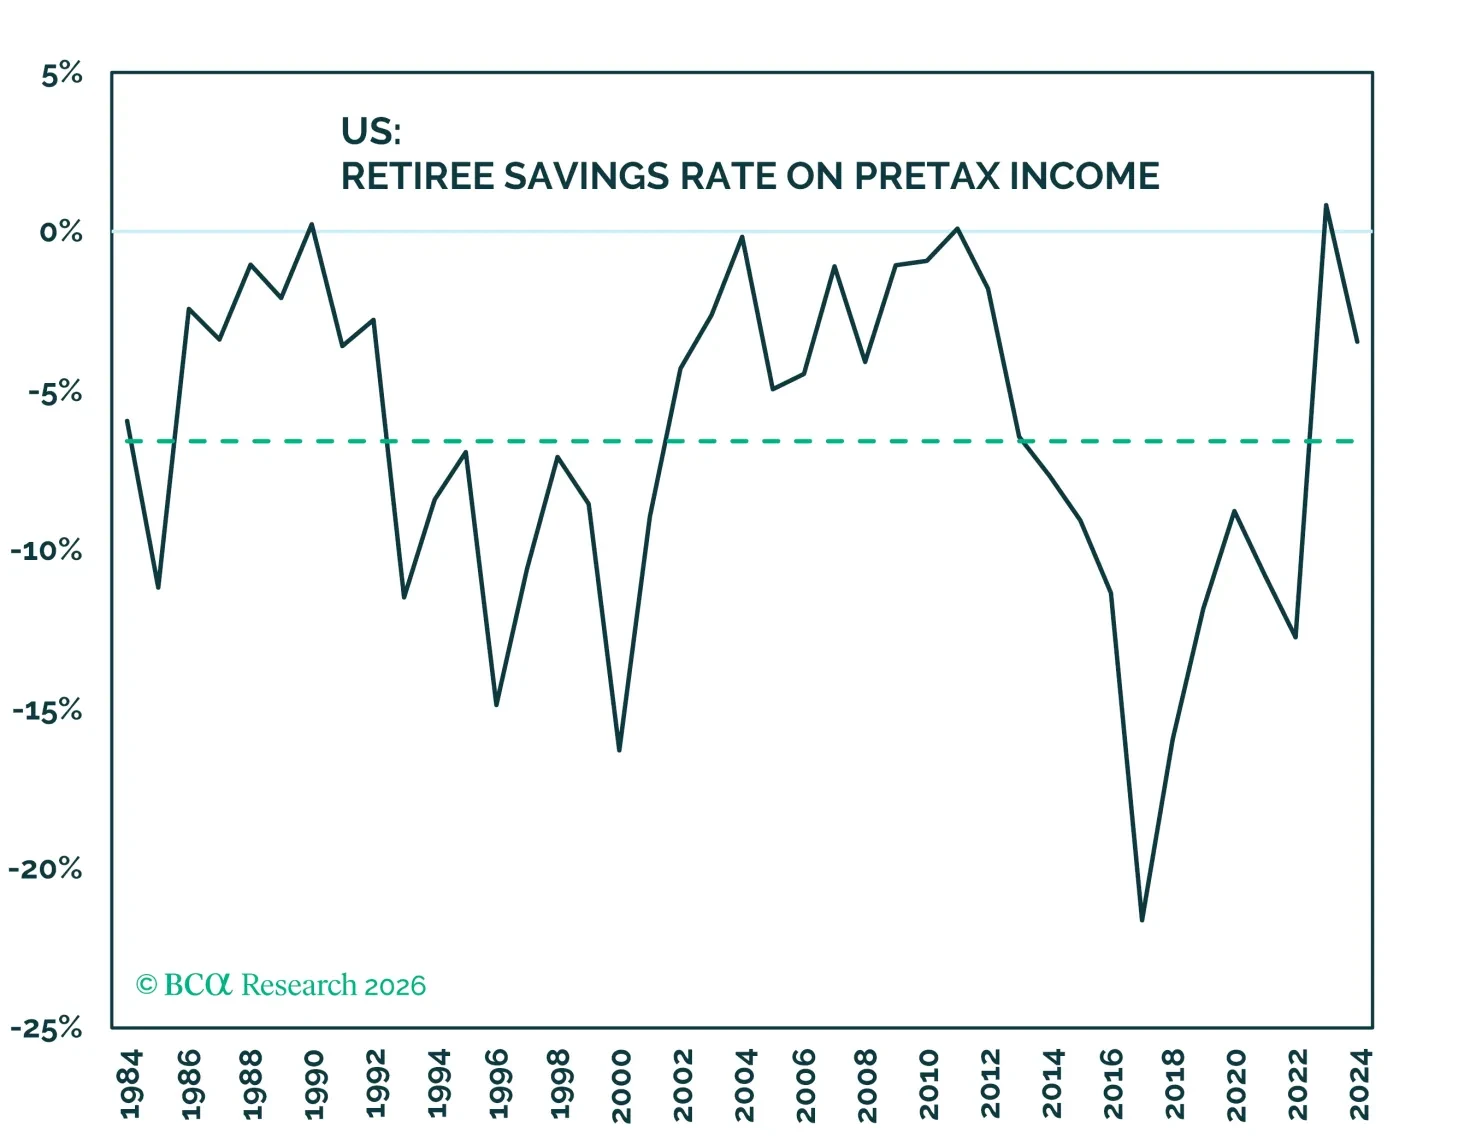
Las preocupaciones sobre la sostenibilidad de la tasa de ahorro disminuyen tras ajustar por las jubilaciones y las ganancias de capital. La economía de EE. UU. continúa creciendo a un ritmo que no es ni demasiado acelerado ni demasiado lento y los inversores deberían mantenerse plenamente invertidos en activos de riesgo.
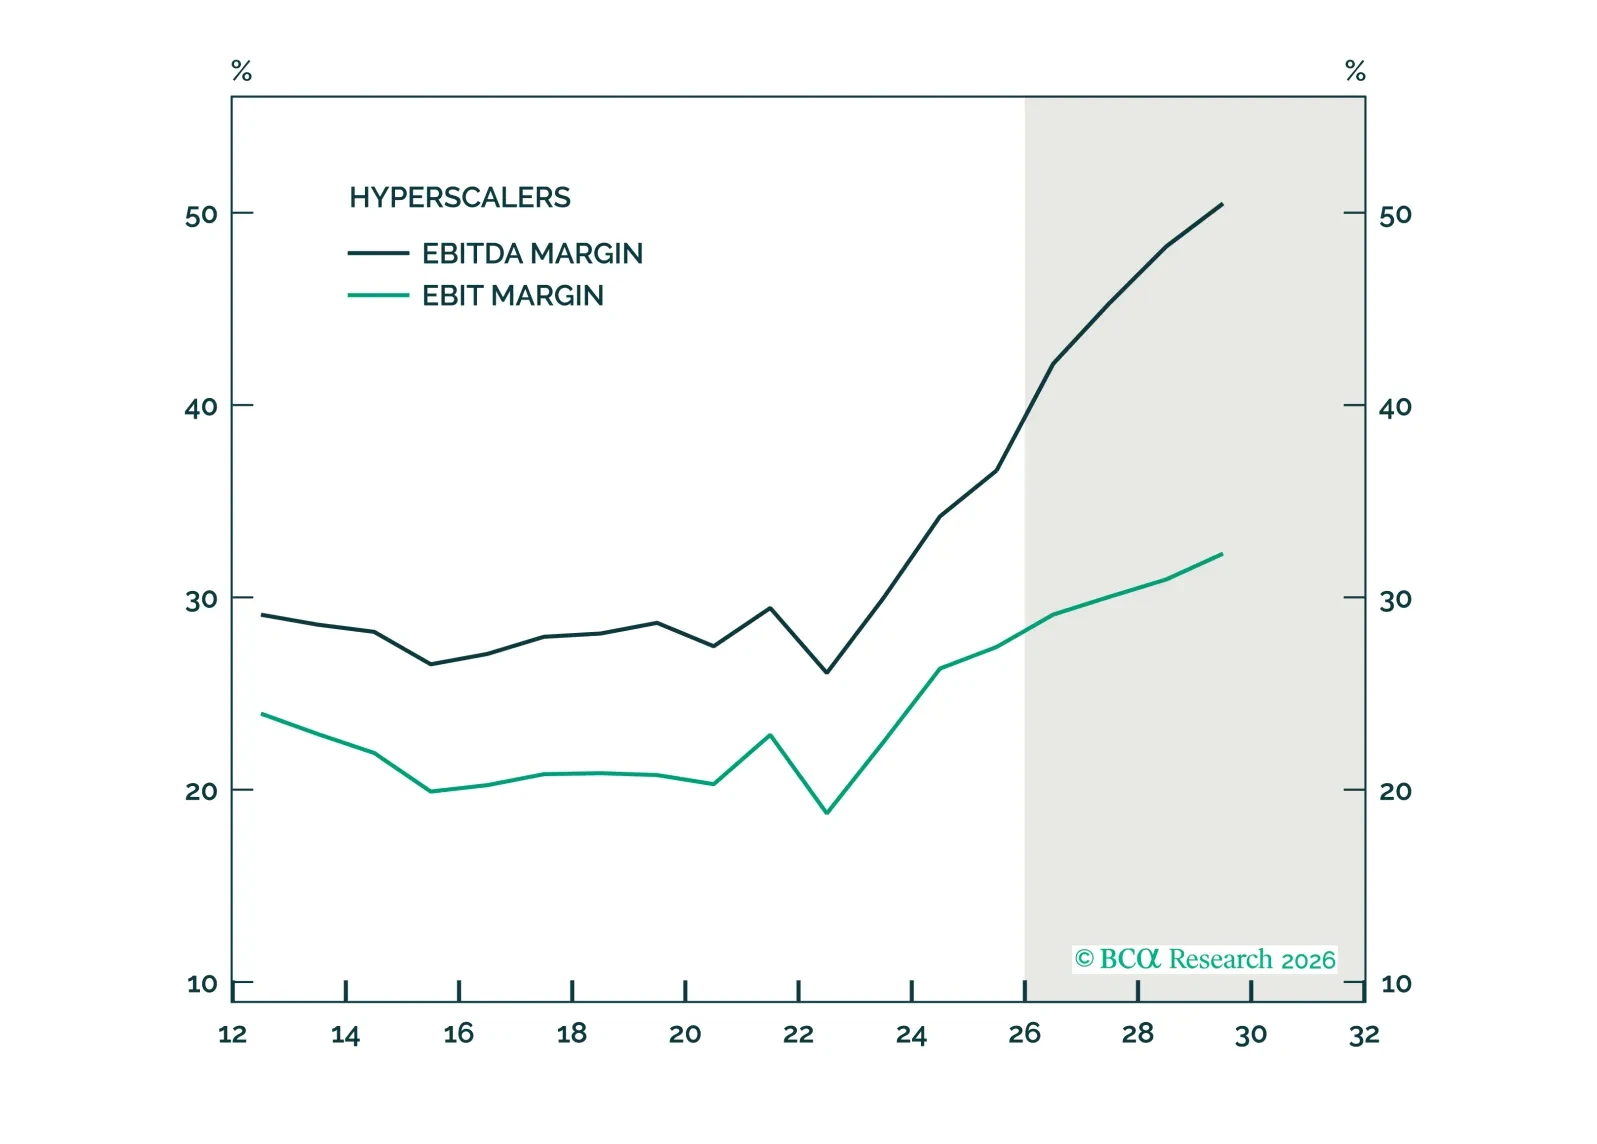
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
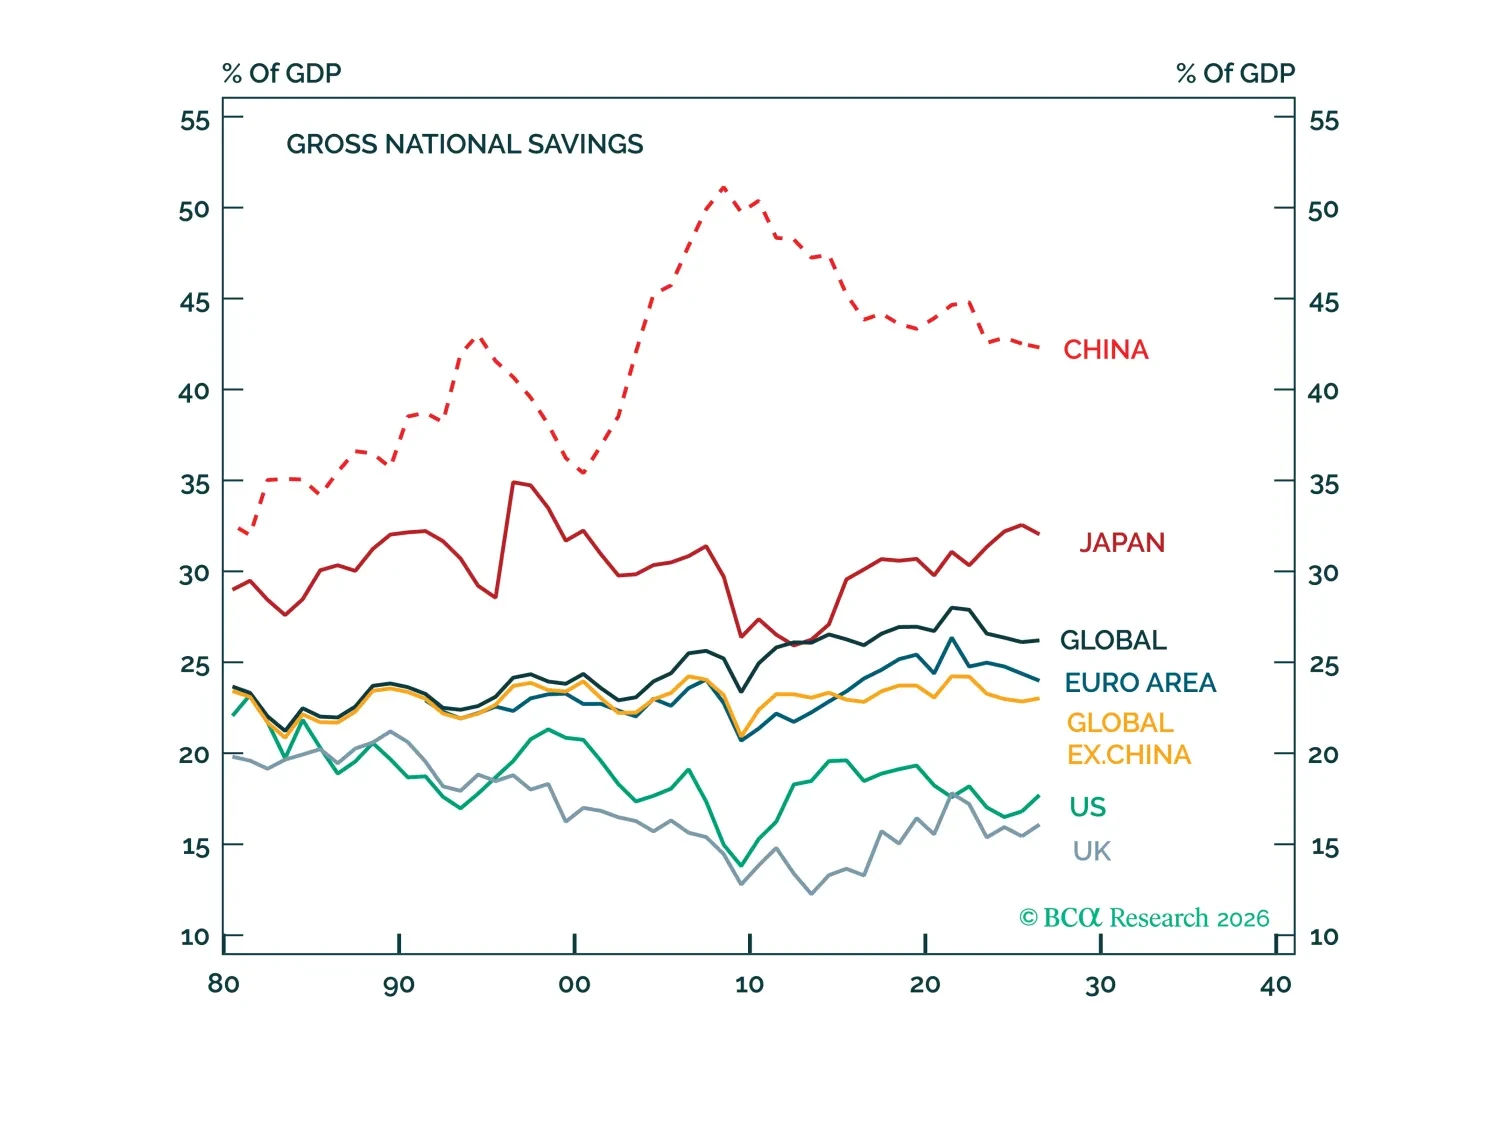
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
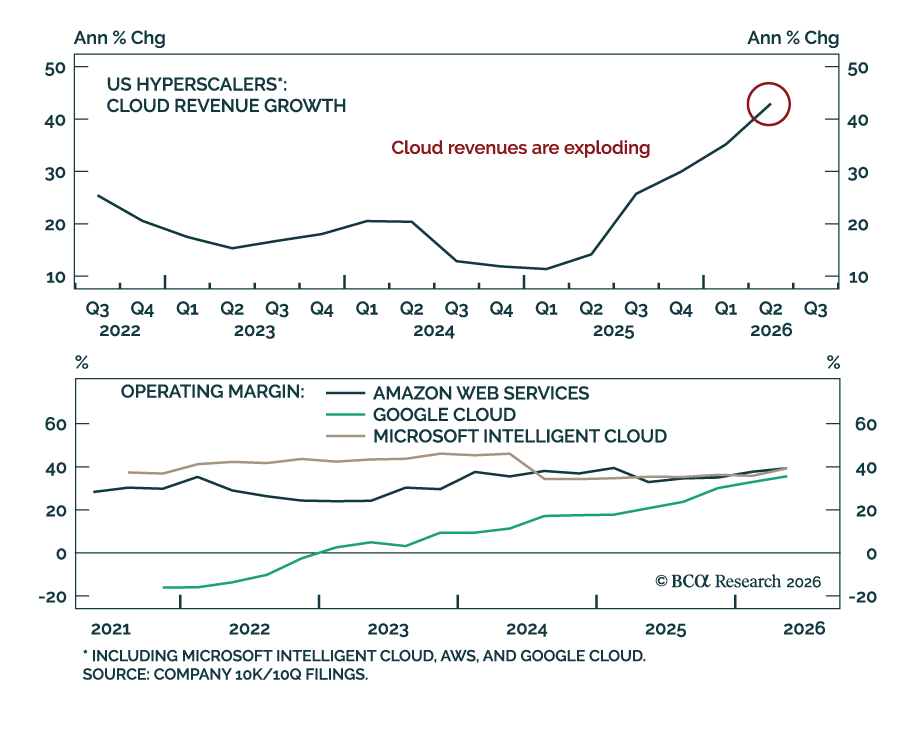
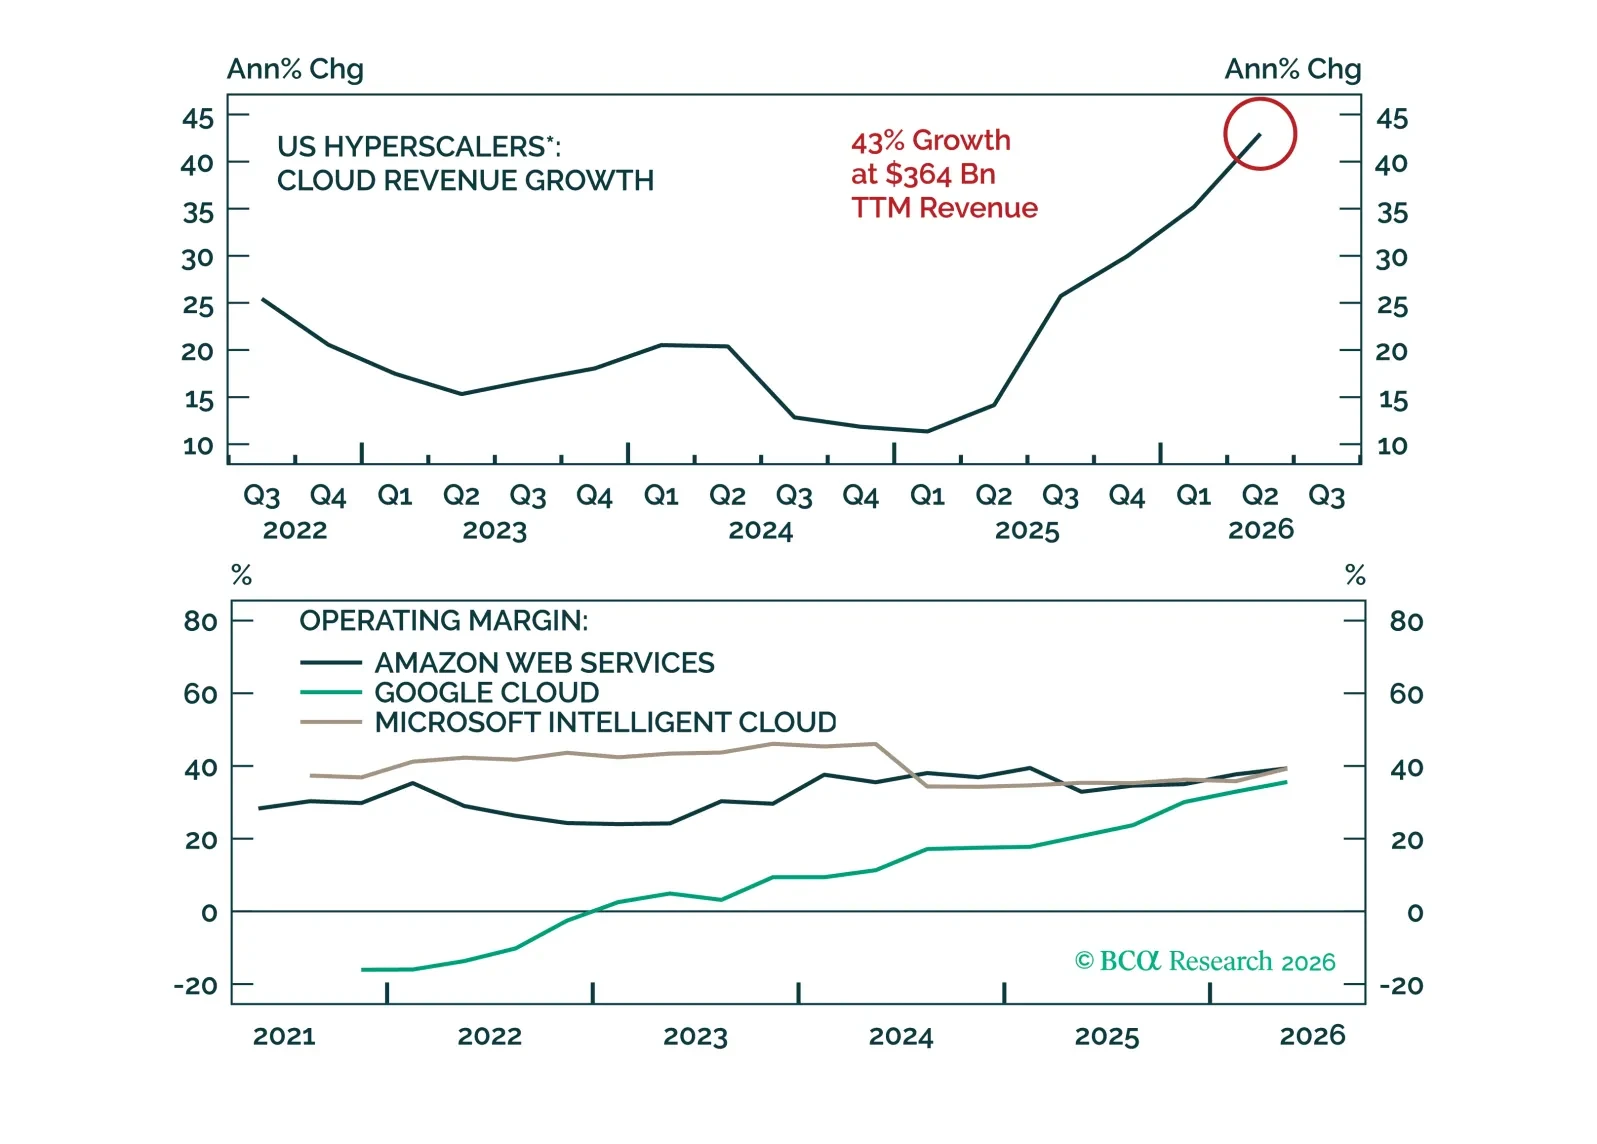
Los inversores se han mostrado muy escépticos respecto a la rentabilidad del despliegue de la IA. Sin embargo, en esta temporada de resultados el ROI ha empezado a hacerse visible, lo que da luz verde al mercado alcista para subir. Mantener sobreponderación en renta variable y seguir favoreciendo a los hyperscalers.
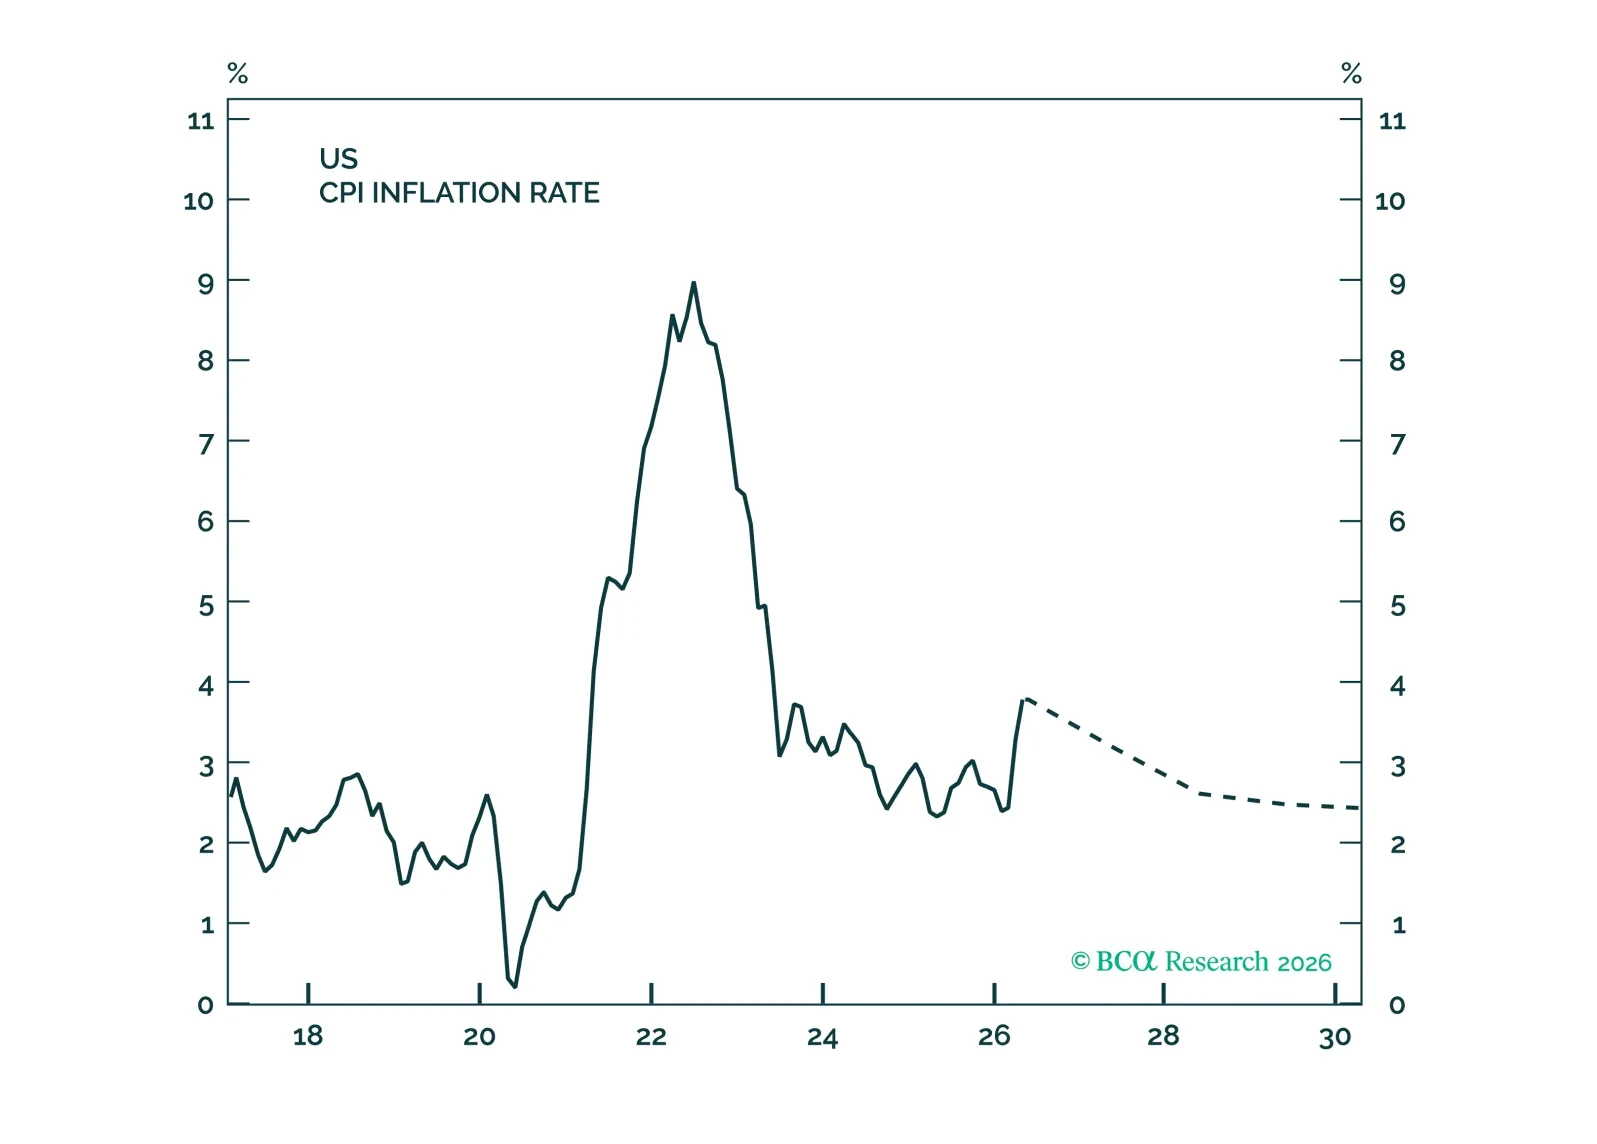
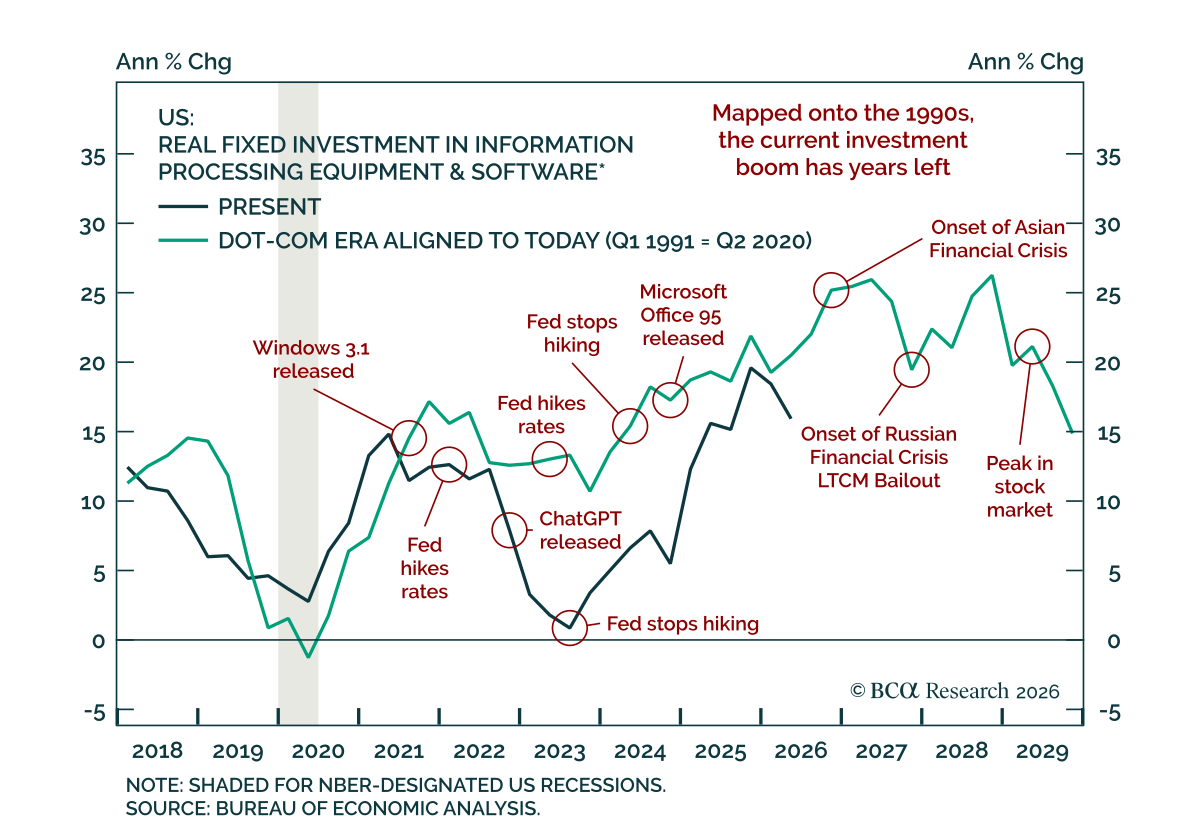
El auge de la IA aumentará la inflación en el corto plazo y también podría elevarla a largo plazo. La reticencia de la Fed a subir las tasas es comprensible, pero corre el riesgo de amplificar lo que ya podría ser una burbuja bursátil en formación.