Aranceles
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
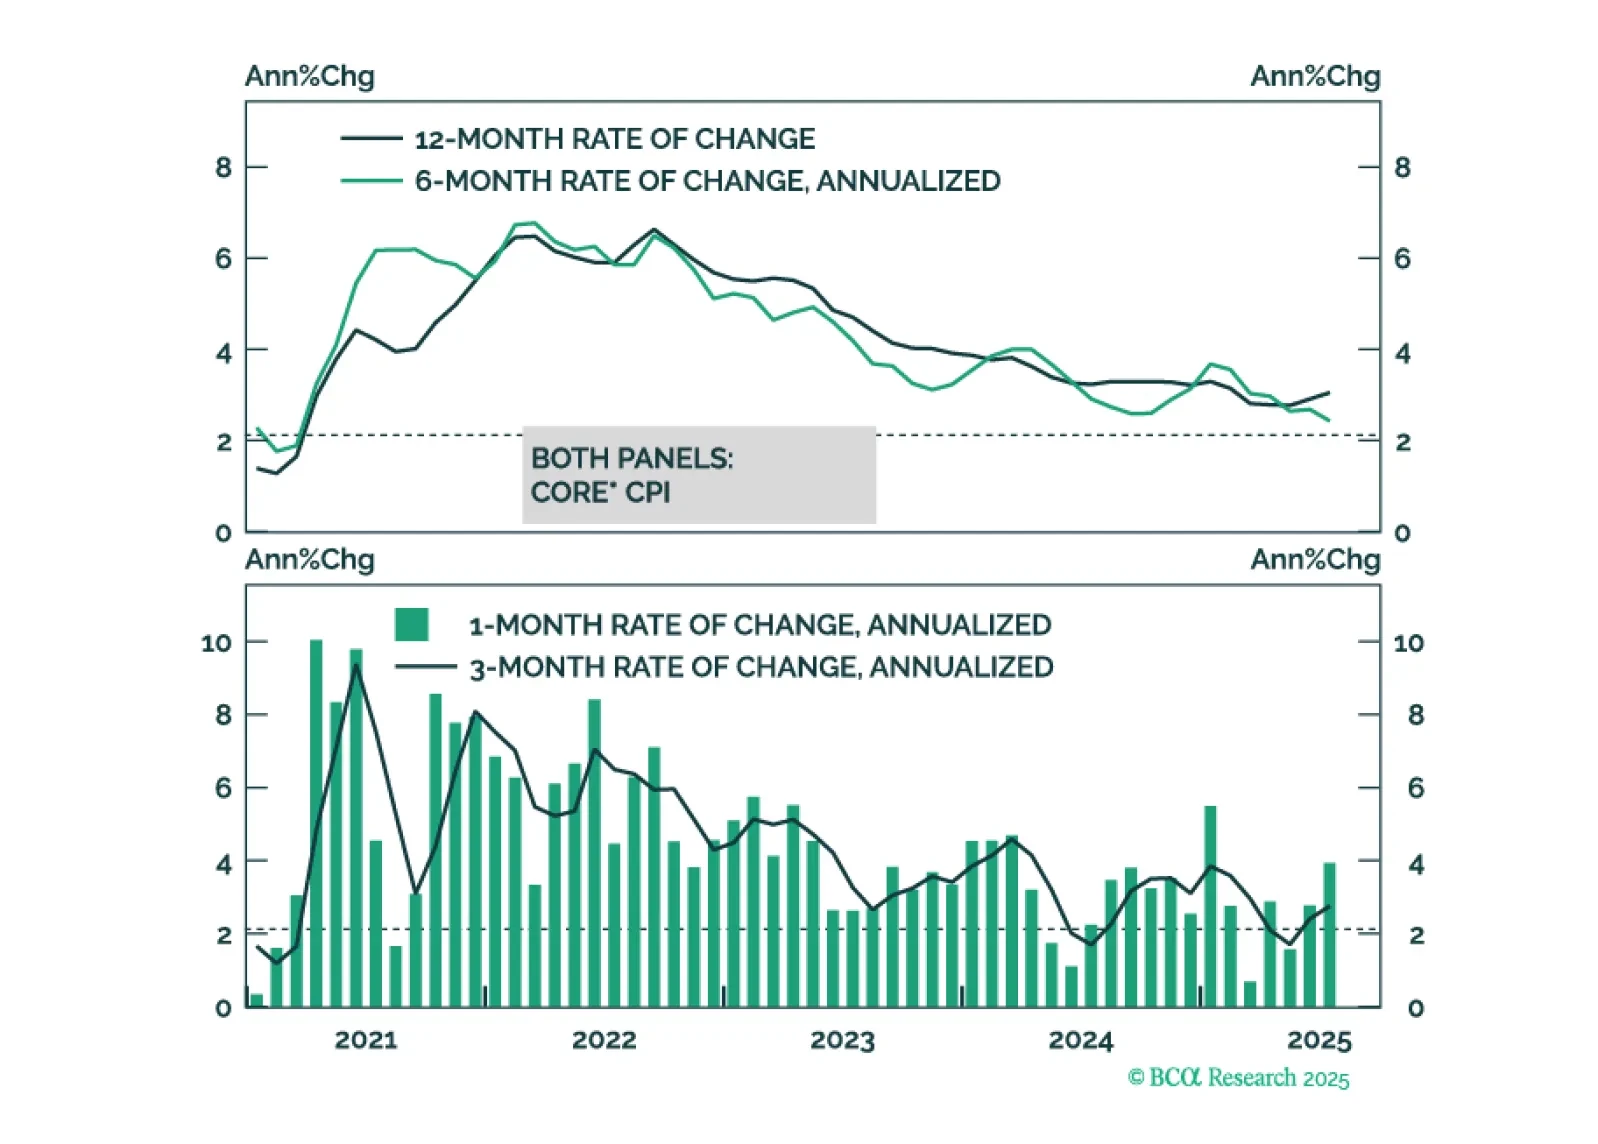
El informe del IPC de esta mañana inclina ligeramente la balanza a favor de un recorte de la tasa en septiembre.
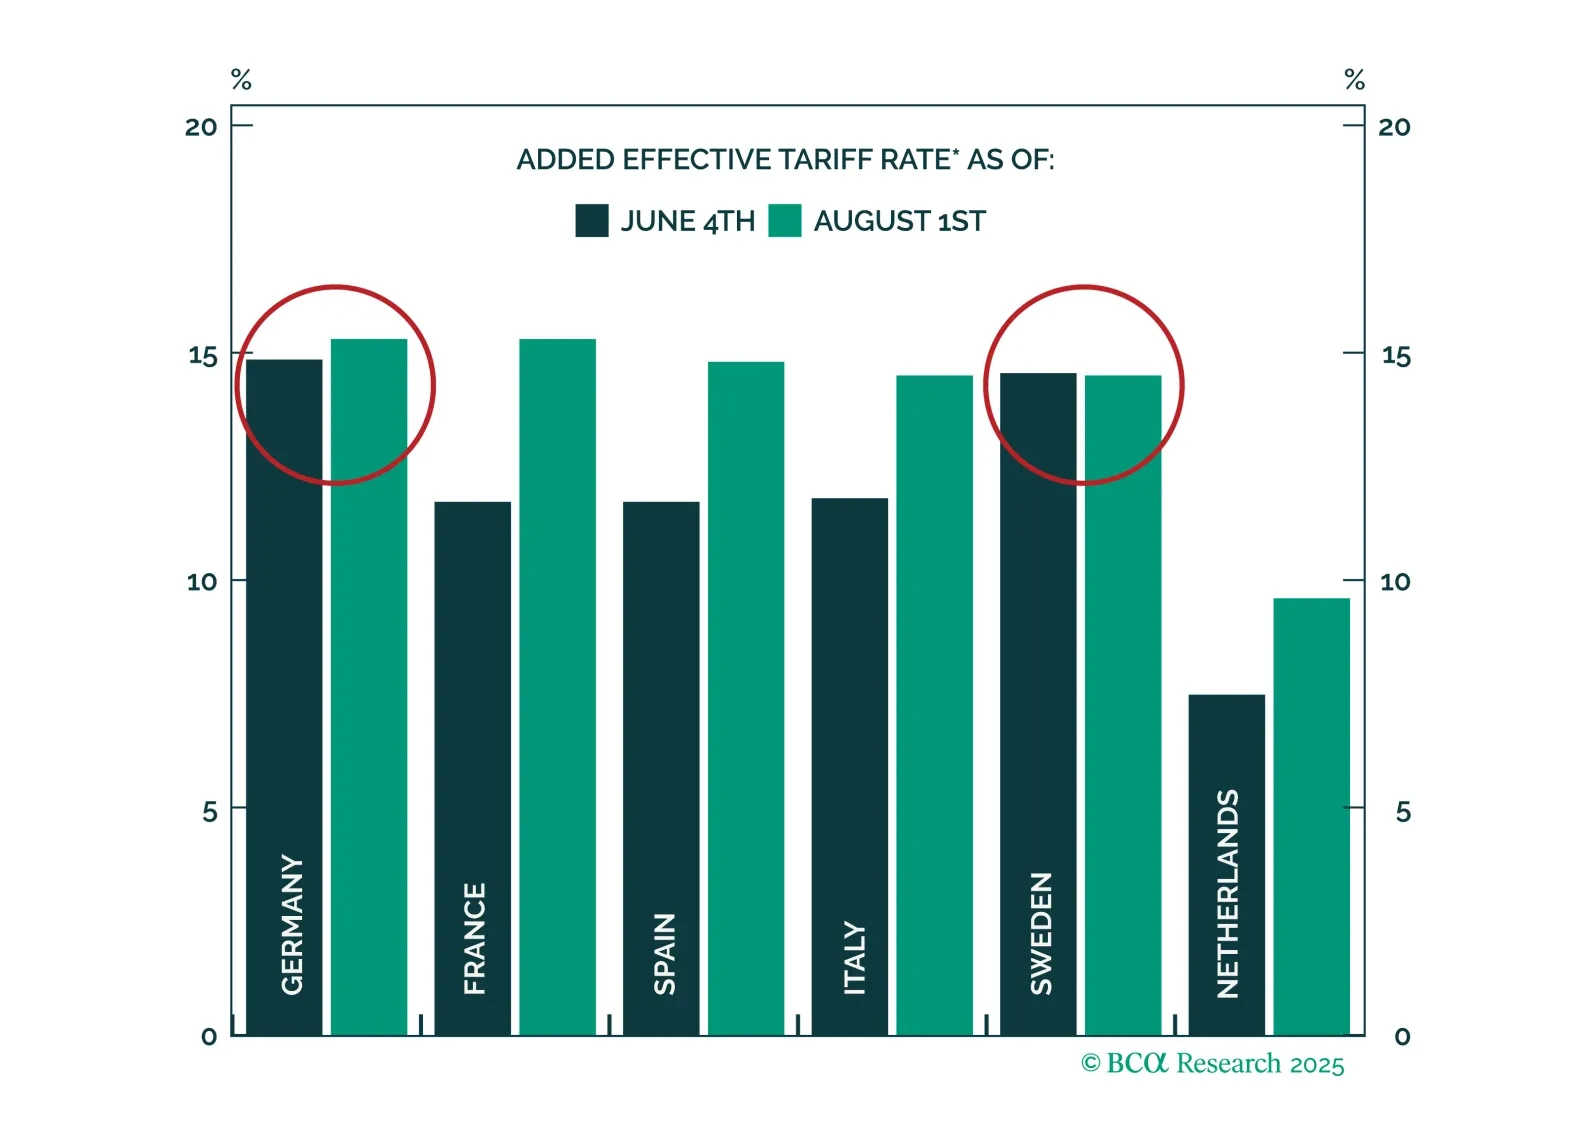
Los aranceles de EE. UU. no descarrilarán la recuperación económica de baja inflación en curso en la Eurozona. Los inversores deberían sobreponderar las acciones europeas, centrando su atención en las partes del mercado más aisladas de los aranceles.

Los datos recibidos desde que comenzamos a reevaluar nuestra postura bajista respaldaron nuestra idea de que la economía no es tan fuerte como lo percibe el consenso de los inversores. Pero la debilidad probablemente tendrá que intensificarse en julio y agosto para mantener nuestras recomendaciones defensivas.
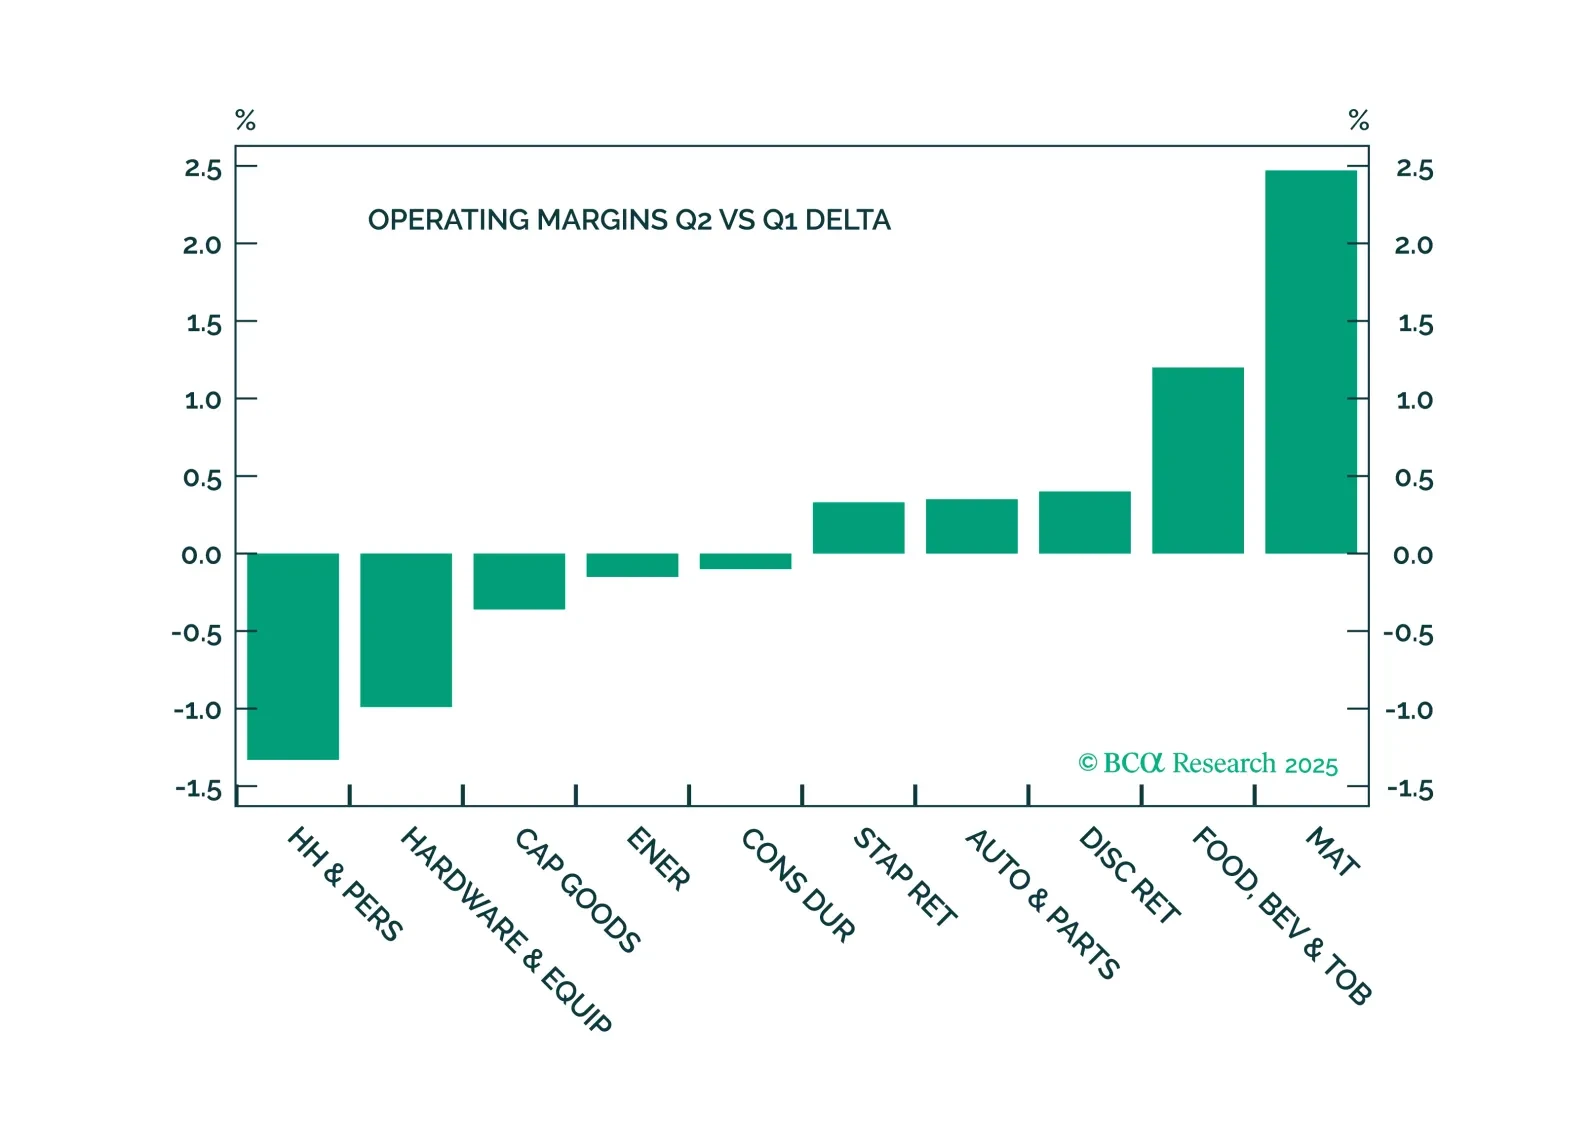
La temporada de ganancias del segundo trimestre presentó un sólido crecimiento en ingresos y ventas, así como márgenes resilientes, lo que tranquilizó a los inversores de que las empresas estadounidenses se mantienen en buena salud y son capaces de navegar por la incertidumbre económica mientras mitigan el impacto de los nuevos aranceles comerciales. Las perspectivas son generalmente positivas, pero con una advertencia importante: el efecto completo de los aranceles aún está por materializarse.
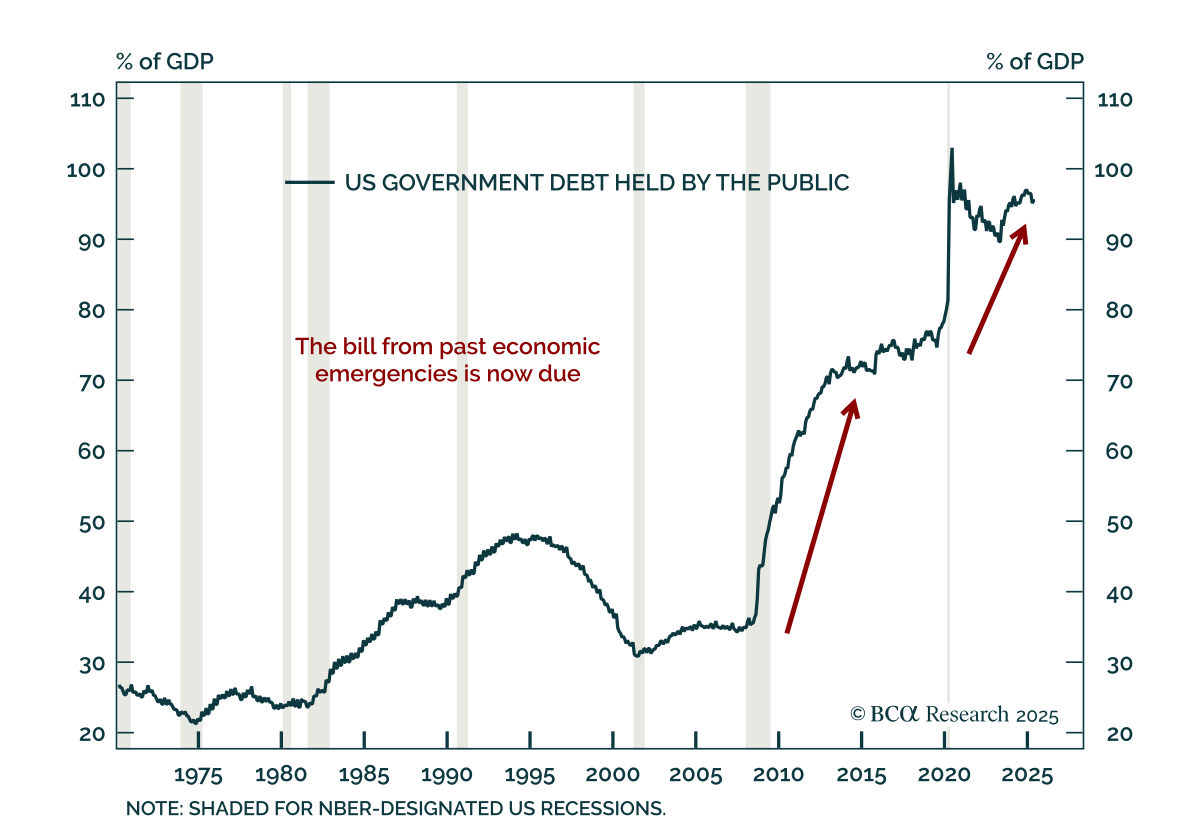
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
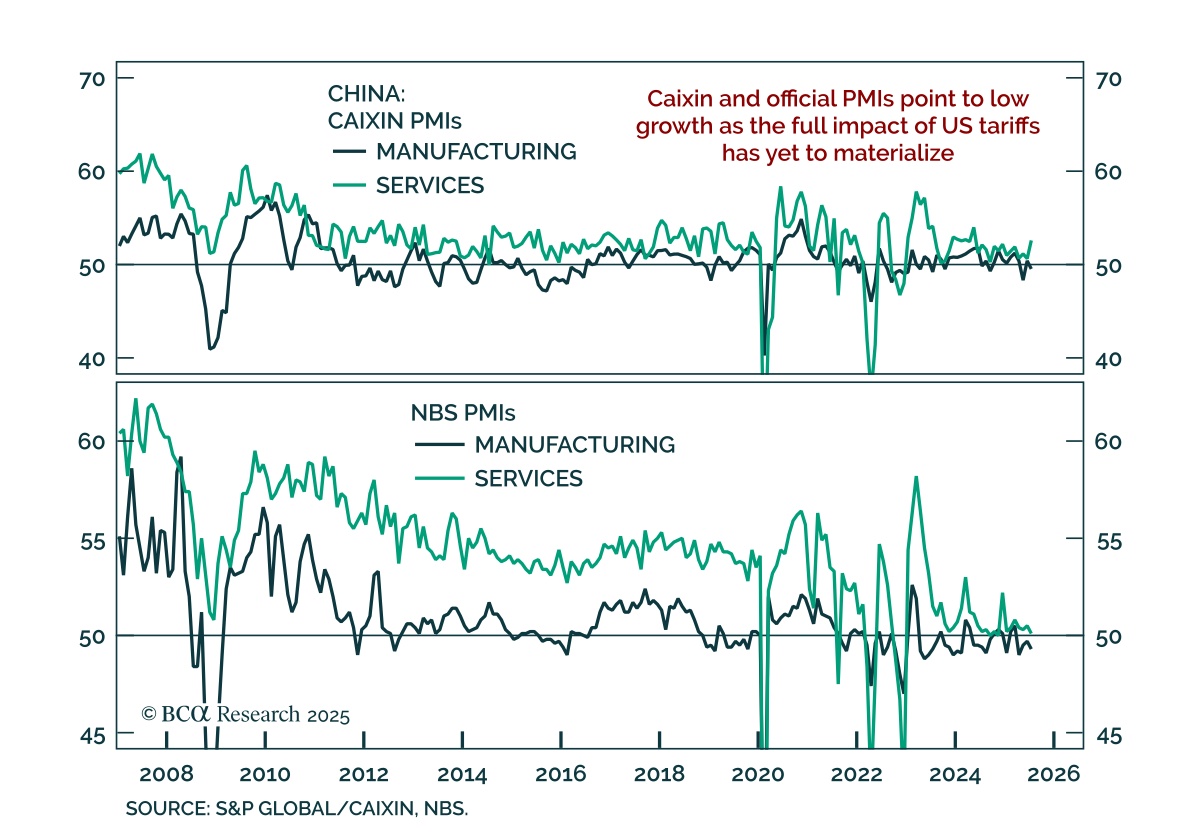
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
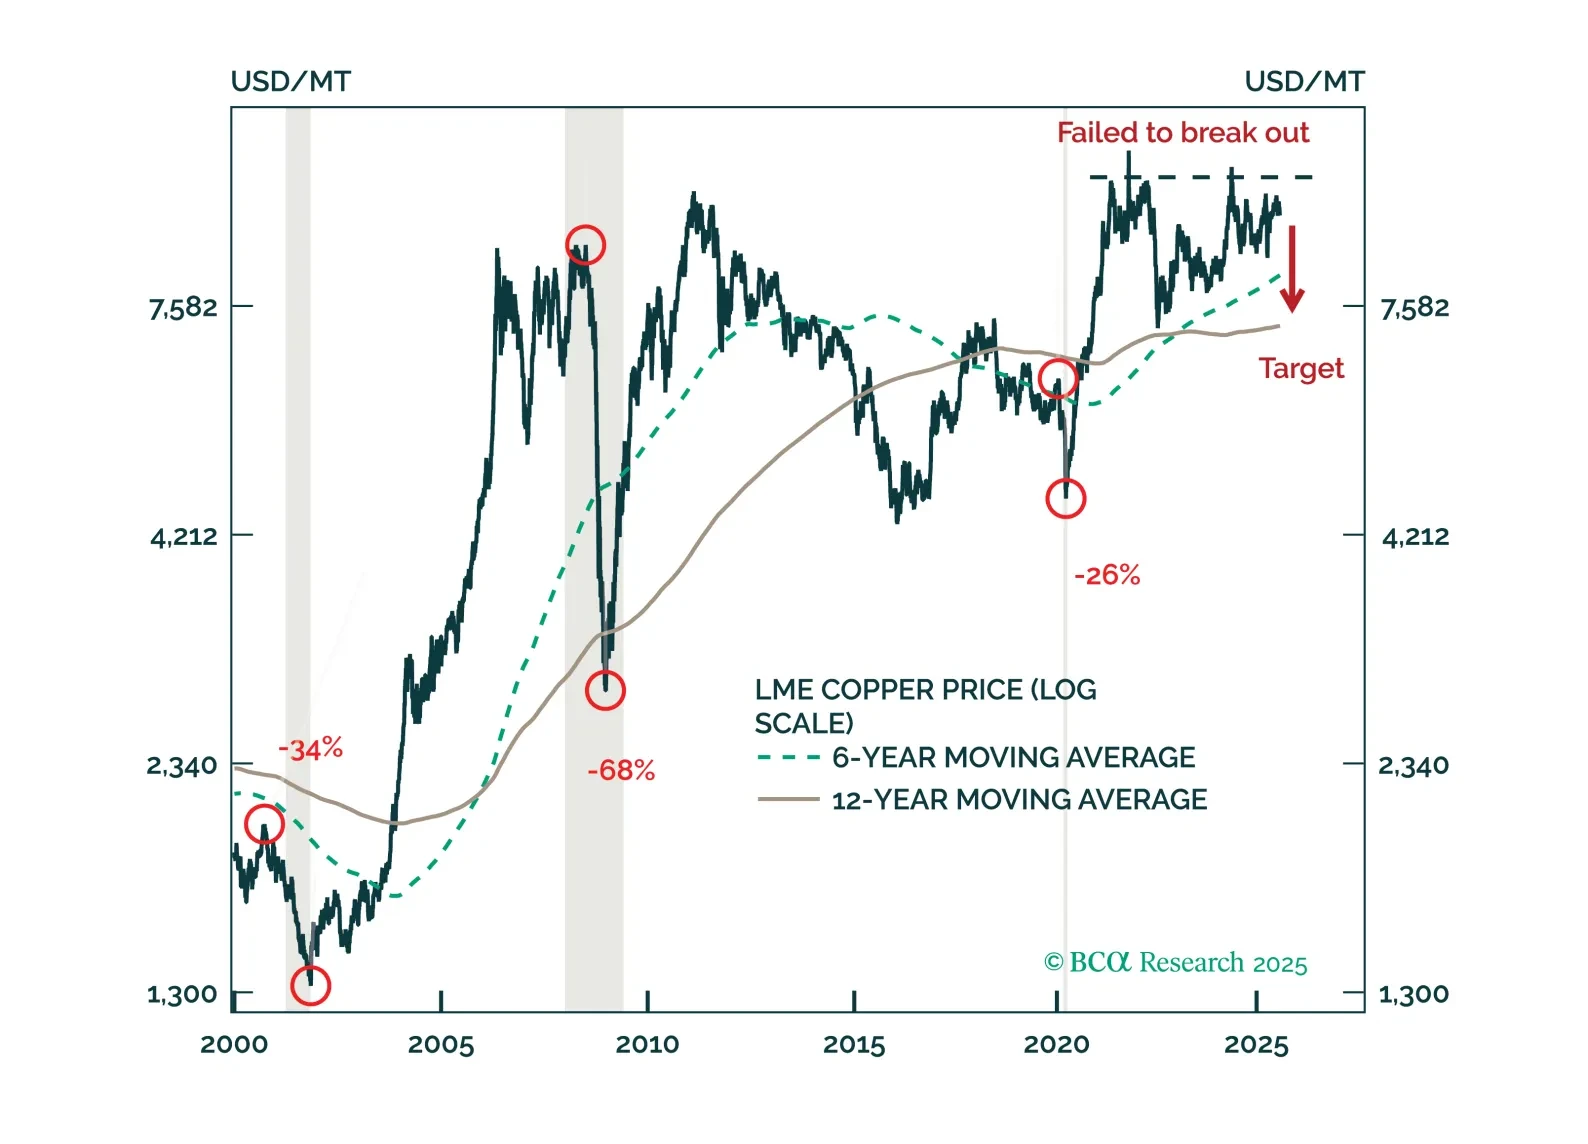
El retroceso del cobre, desencadenado por la exención de aranceles de metales refinados en Estados Unidos, aún no ha terminado. Seguimos con una posición corta en el metal rojo en términos absolutos y relativos al oro.

Mantenemos nuestra probabilidad de recesión en Estados Unidos a 12 meses en un 60%. Sin embargo, hasta que los “ojos blancos de la recesión” sean más claramente visibles, nos abstendremos de adoptar una postura completamente defensiva.
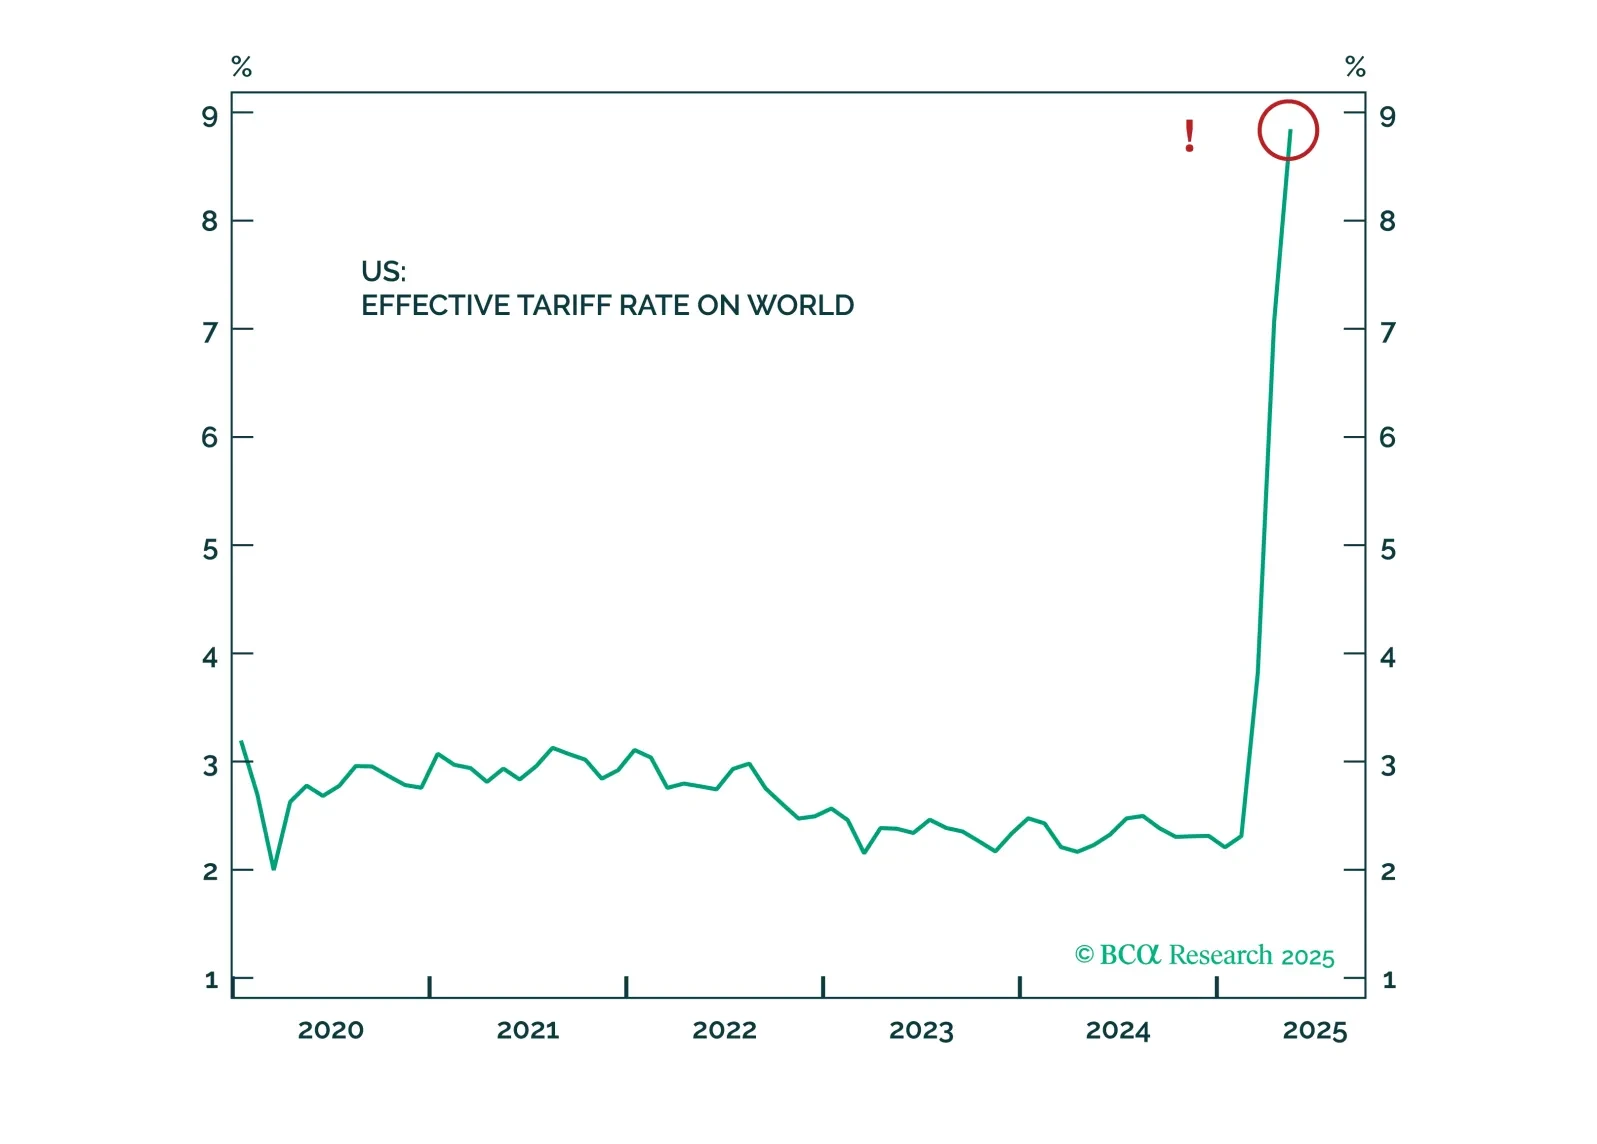
Los inversores deberían mantenerse en una posición defensiva a muy corto plazo, ya que el conflicto entre Rusia y Ucrania y las persistentes tensiones comerciales generan volatilidad en el mercado.