Acciones
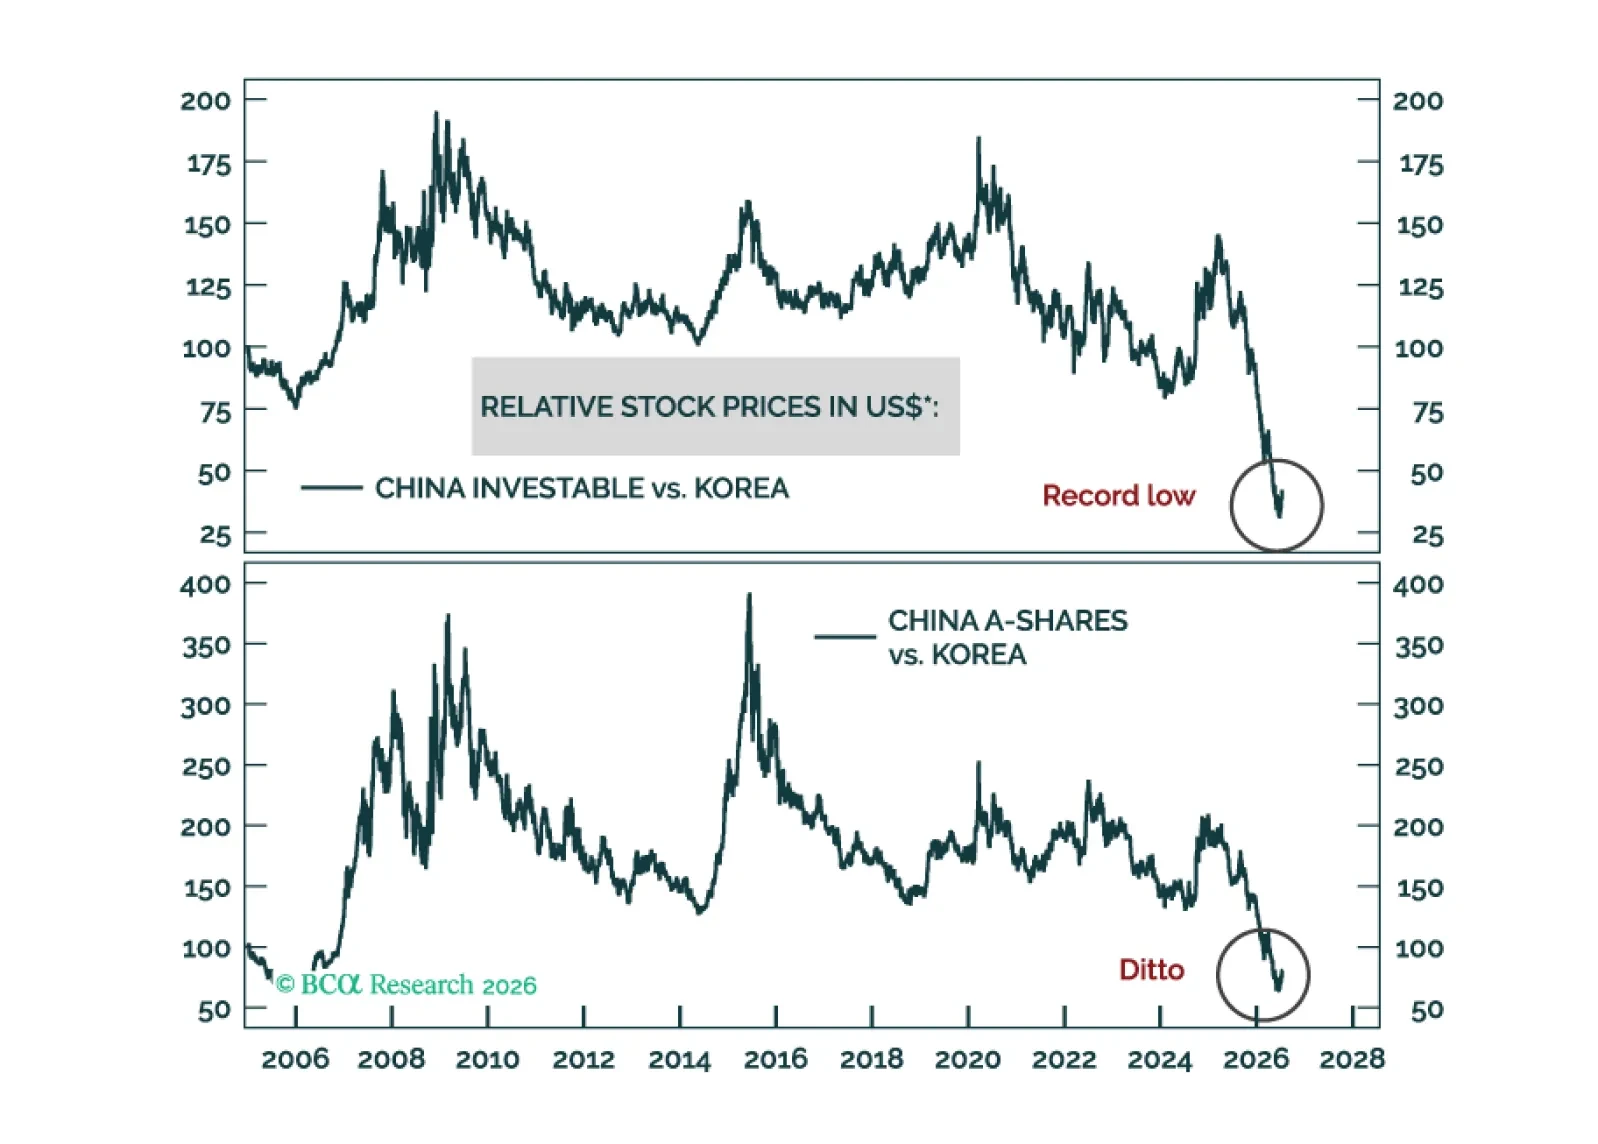
Como operación a corto plazo (0-3 meses), abrir posición larga en una cesta de igual peso de Chinese Investable y A-shares / vender en corto el KOSPI. Esta es una apuesta por la reversión a la media. No recomendamos que los inversores a medio y largo plazo implementen esta estrategia.
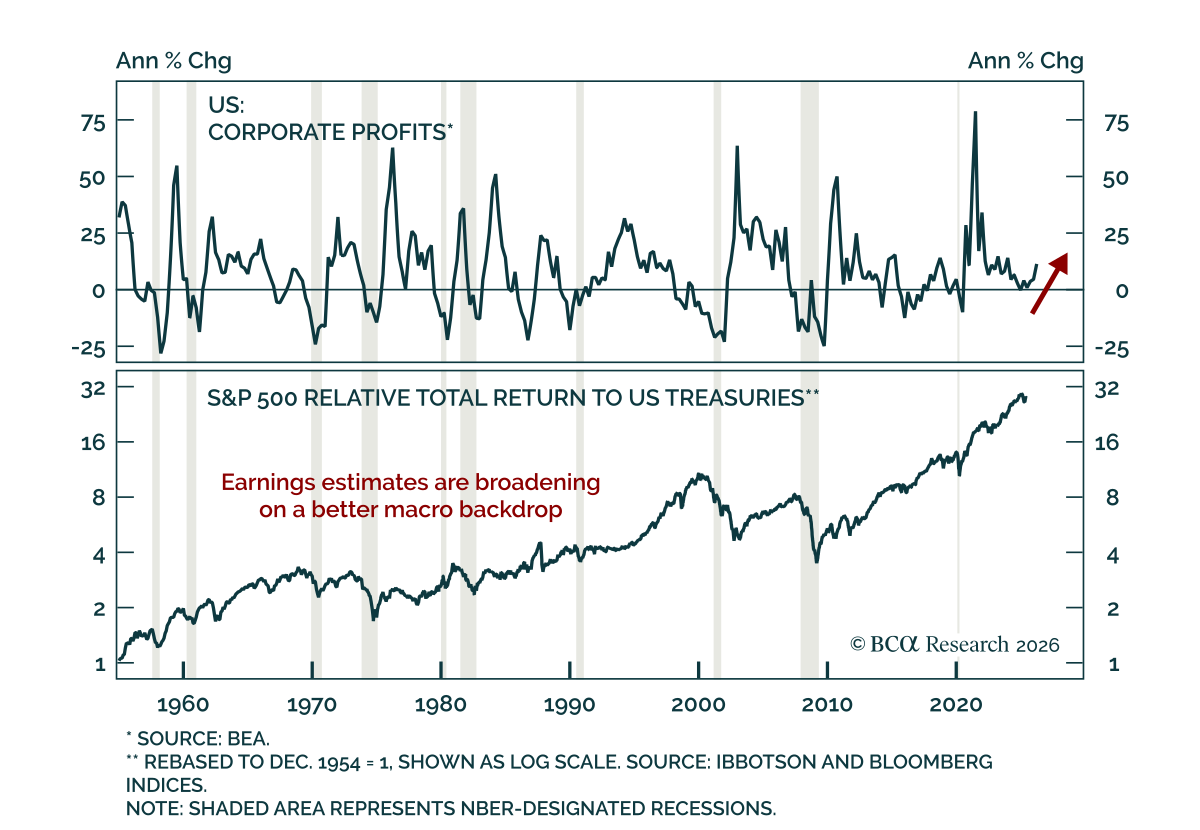
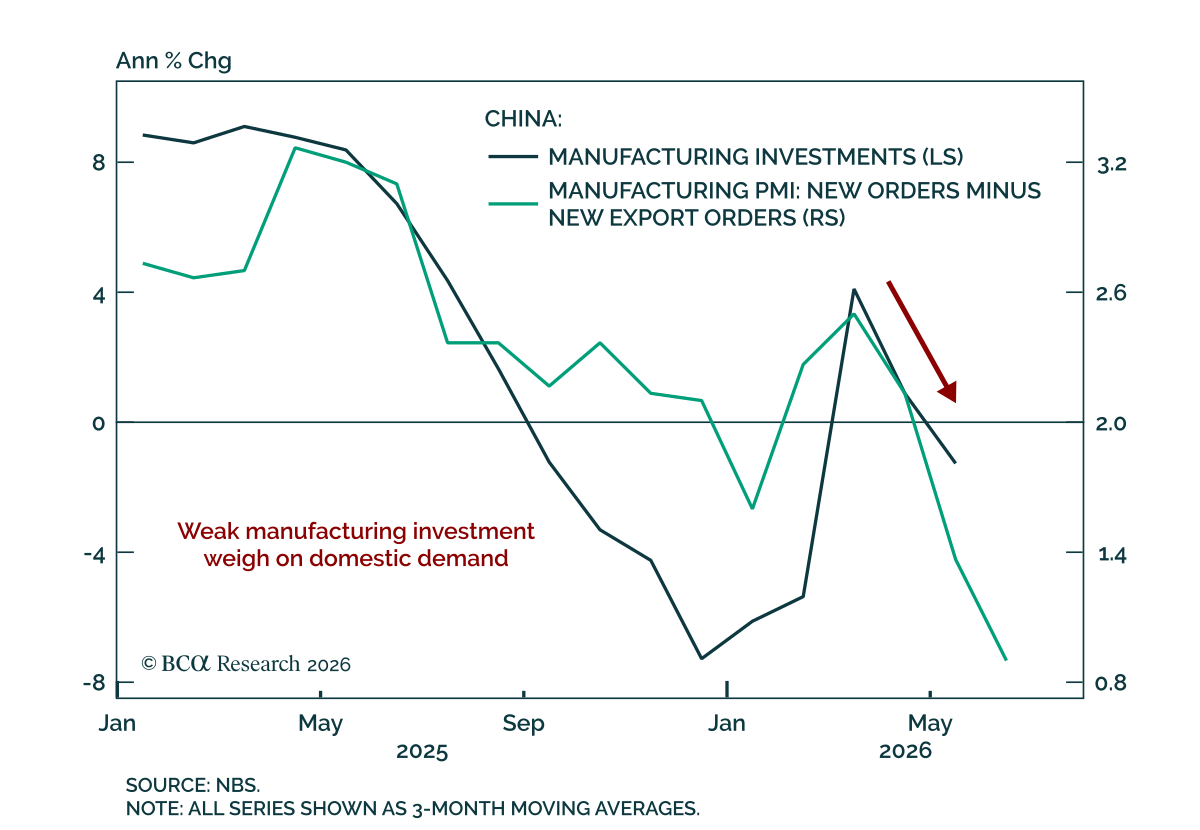
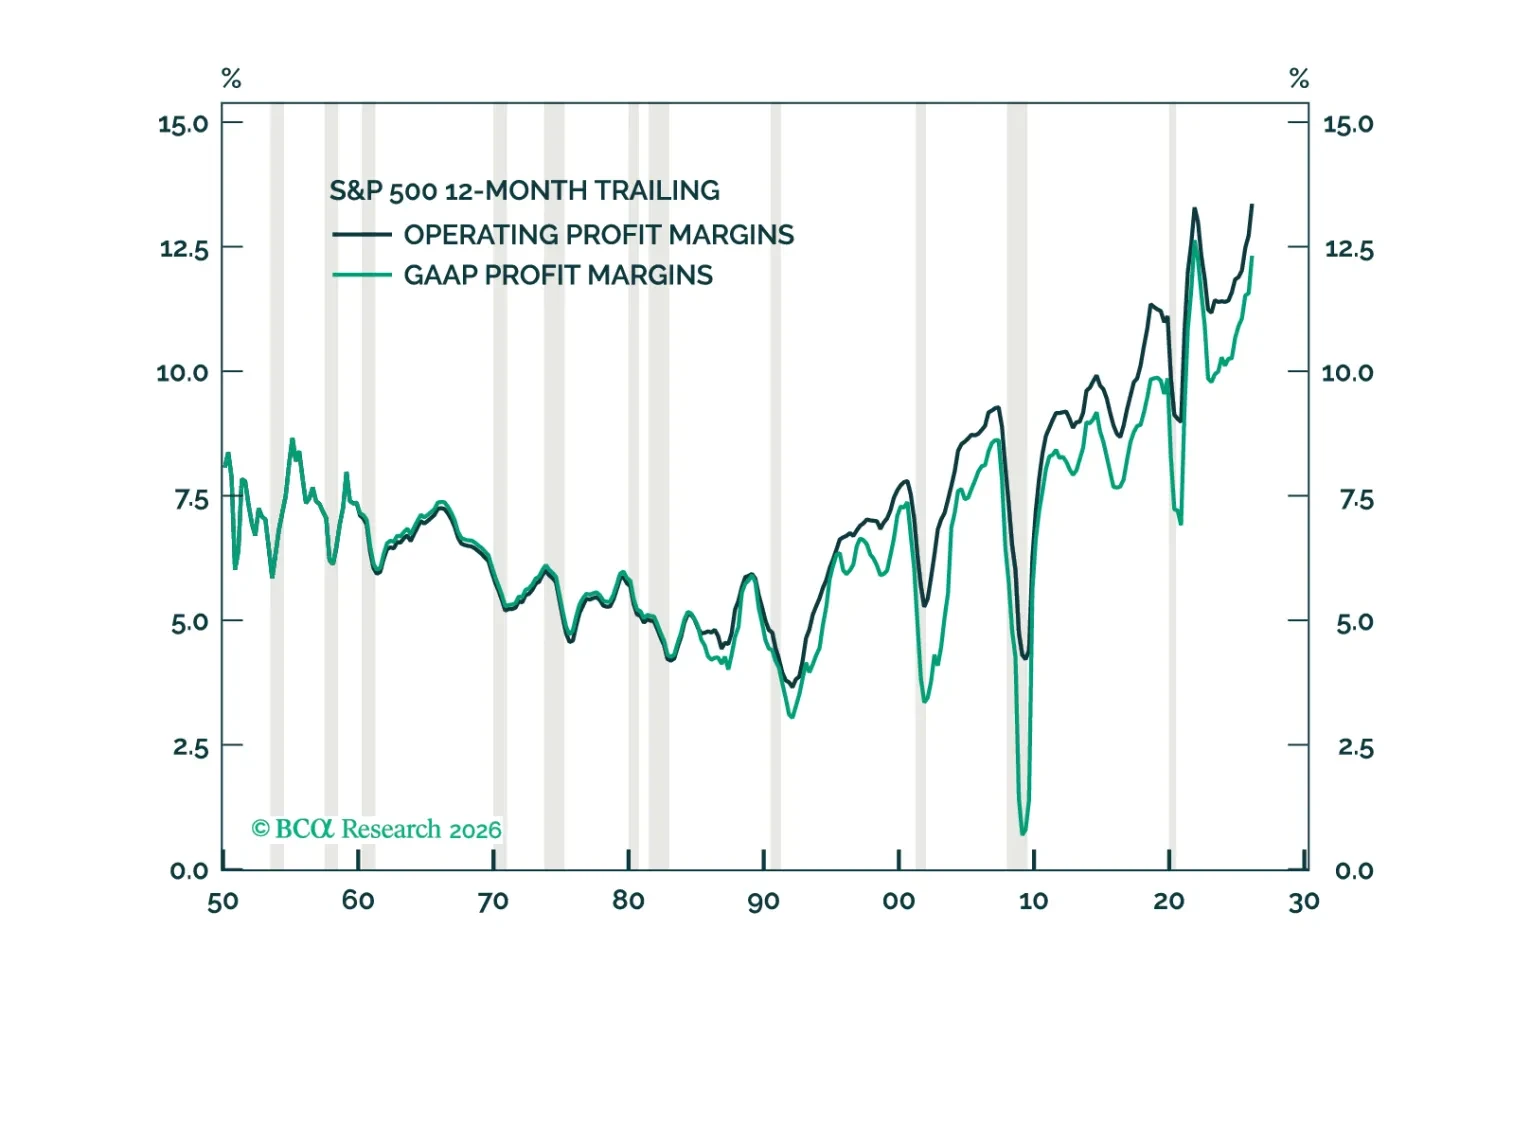
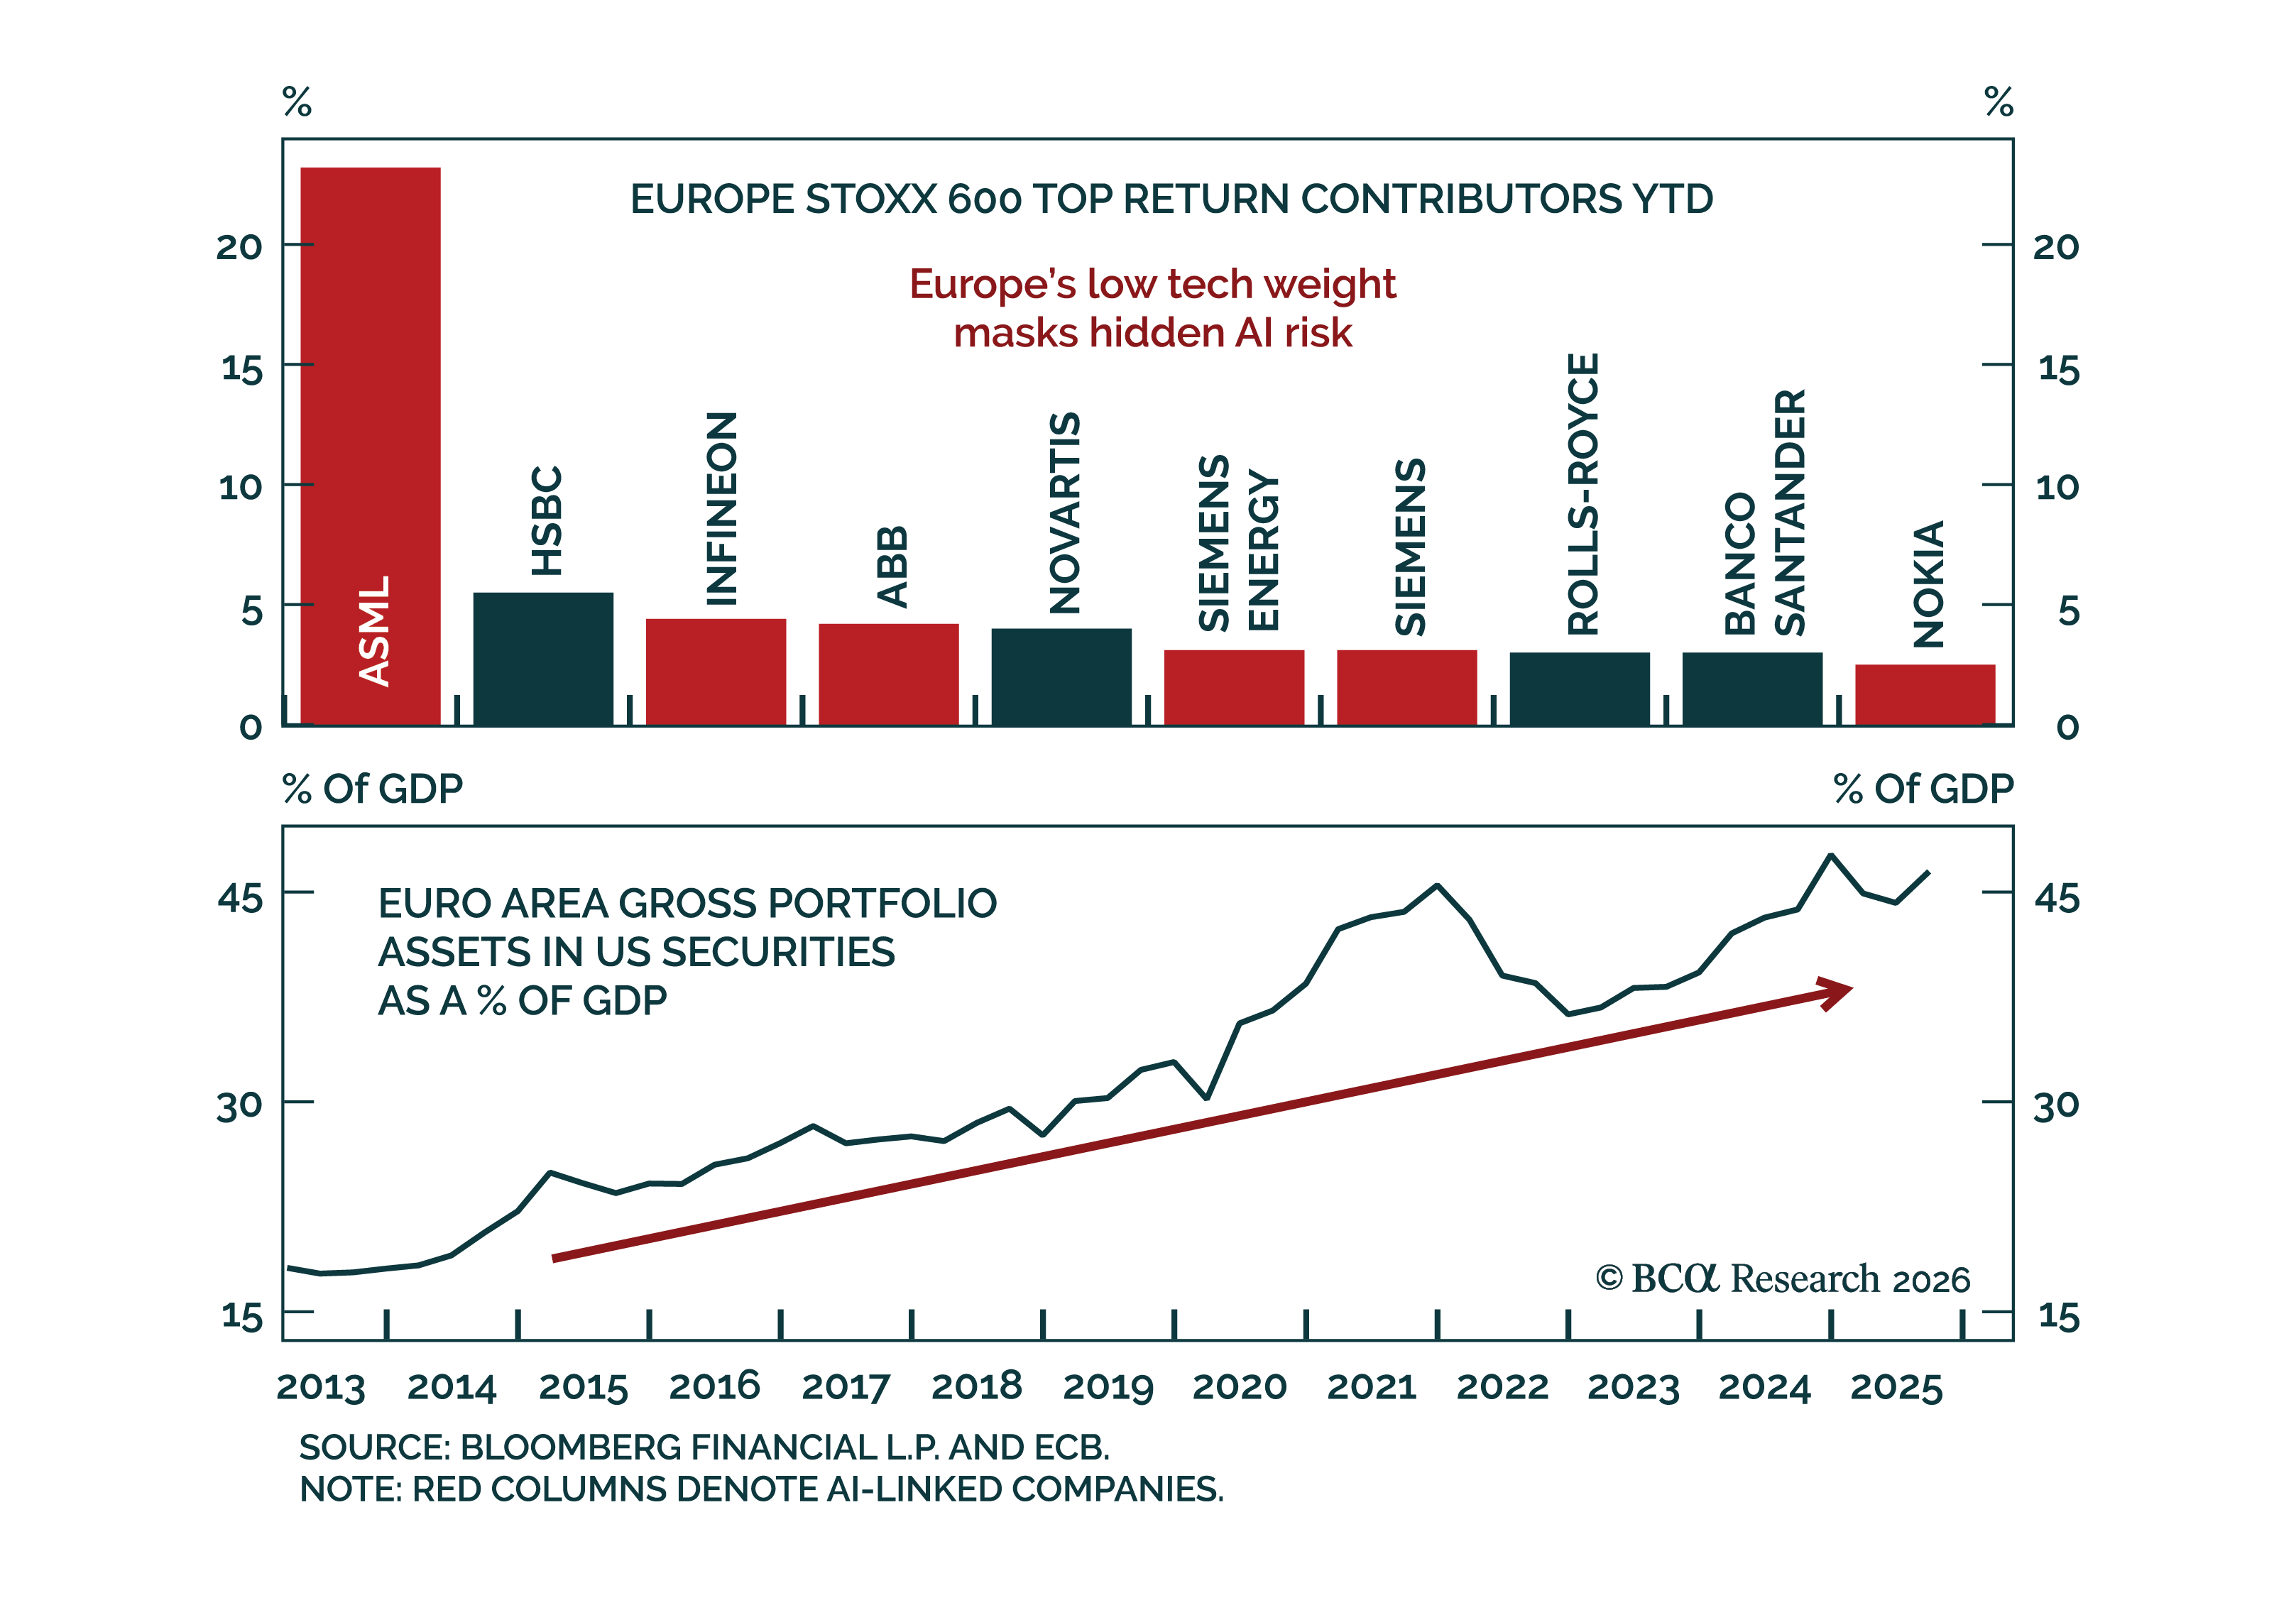
El entorno Goldilocks para los márgenes de beneficio de EE. UU. debería empezar a deteriorarse el próximo año. Contrario a la sabiduría convencional, la IA podría terminar erosionando los márgenes tanto para los productores como para los consumidores de inteligencia artificial.
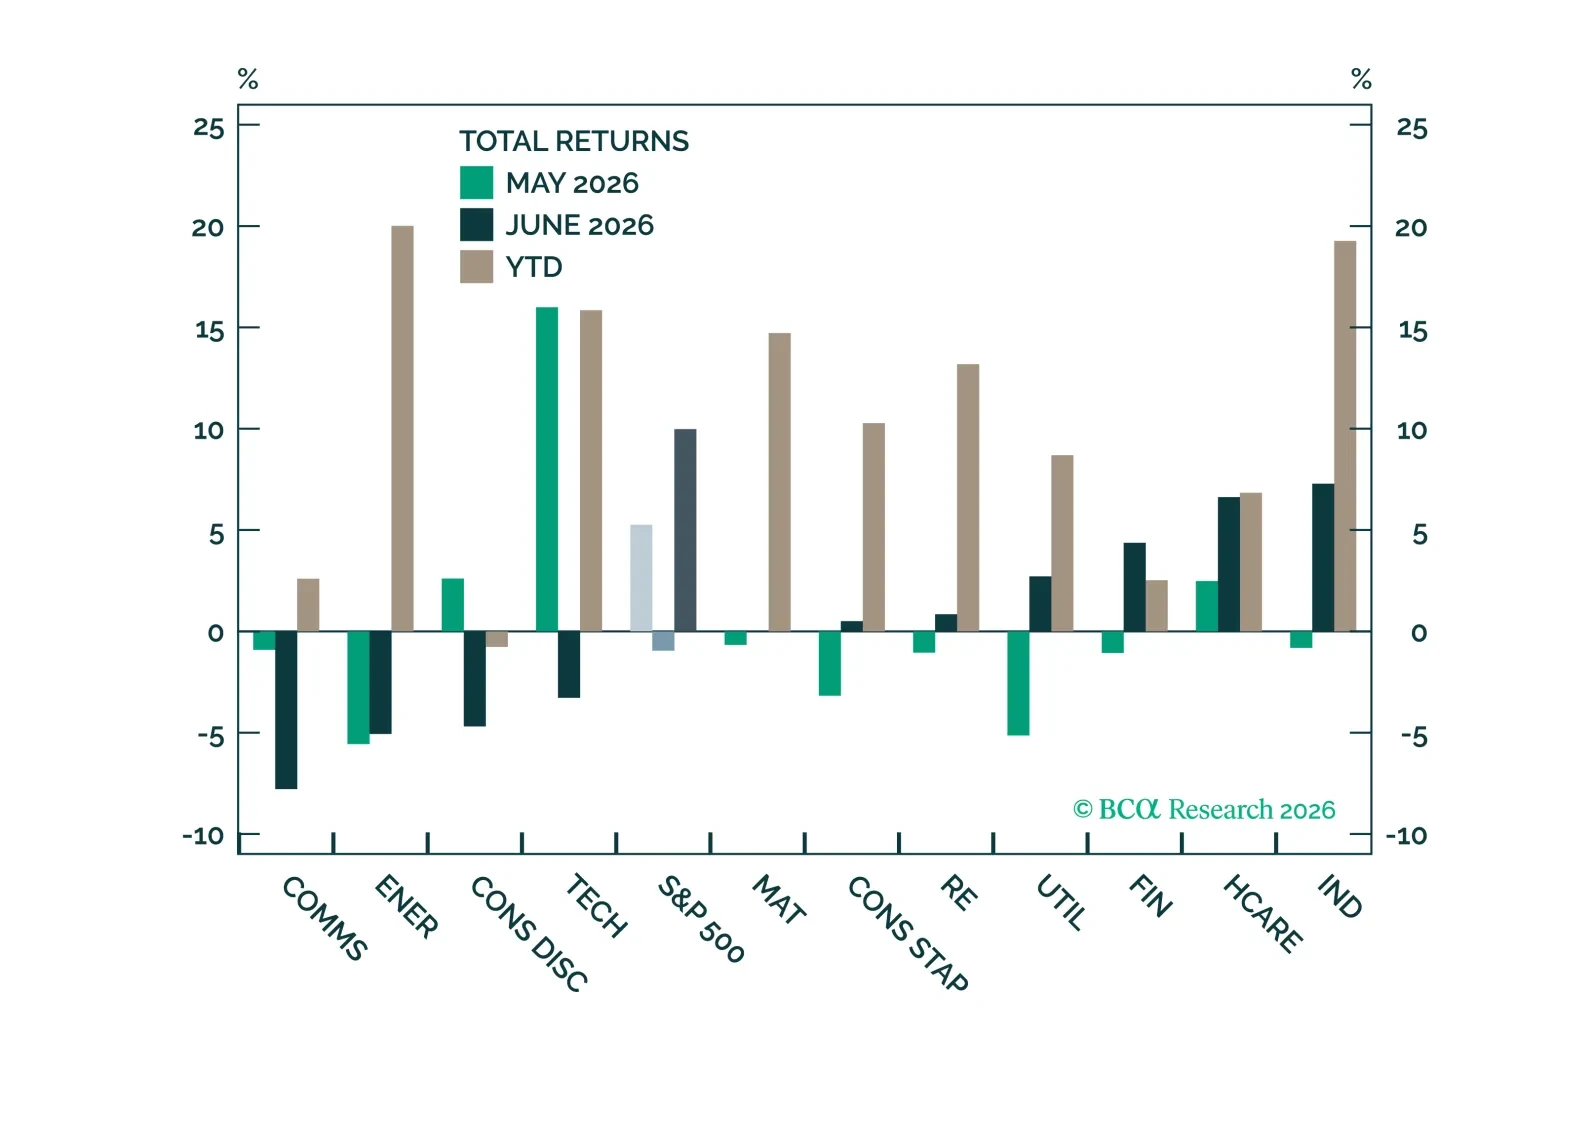
El rendimiento del S&P 500 rotó en junio, pero el crecimiento fundamental sigue siendo sólido en todos los sectores, con el crecimiento de las ganancias y de los ingresos extendiéndose mucho más allá de las mayores empresas mega-cap.
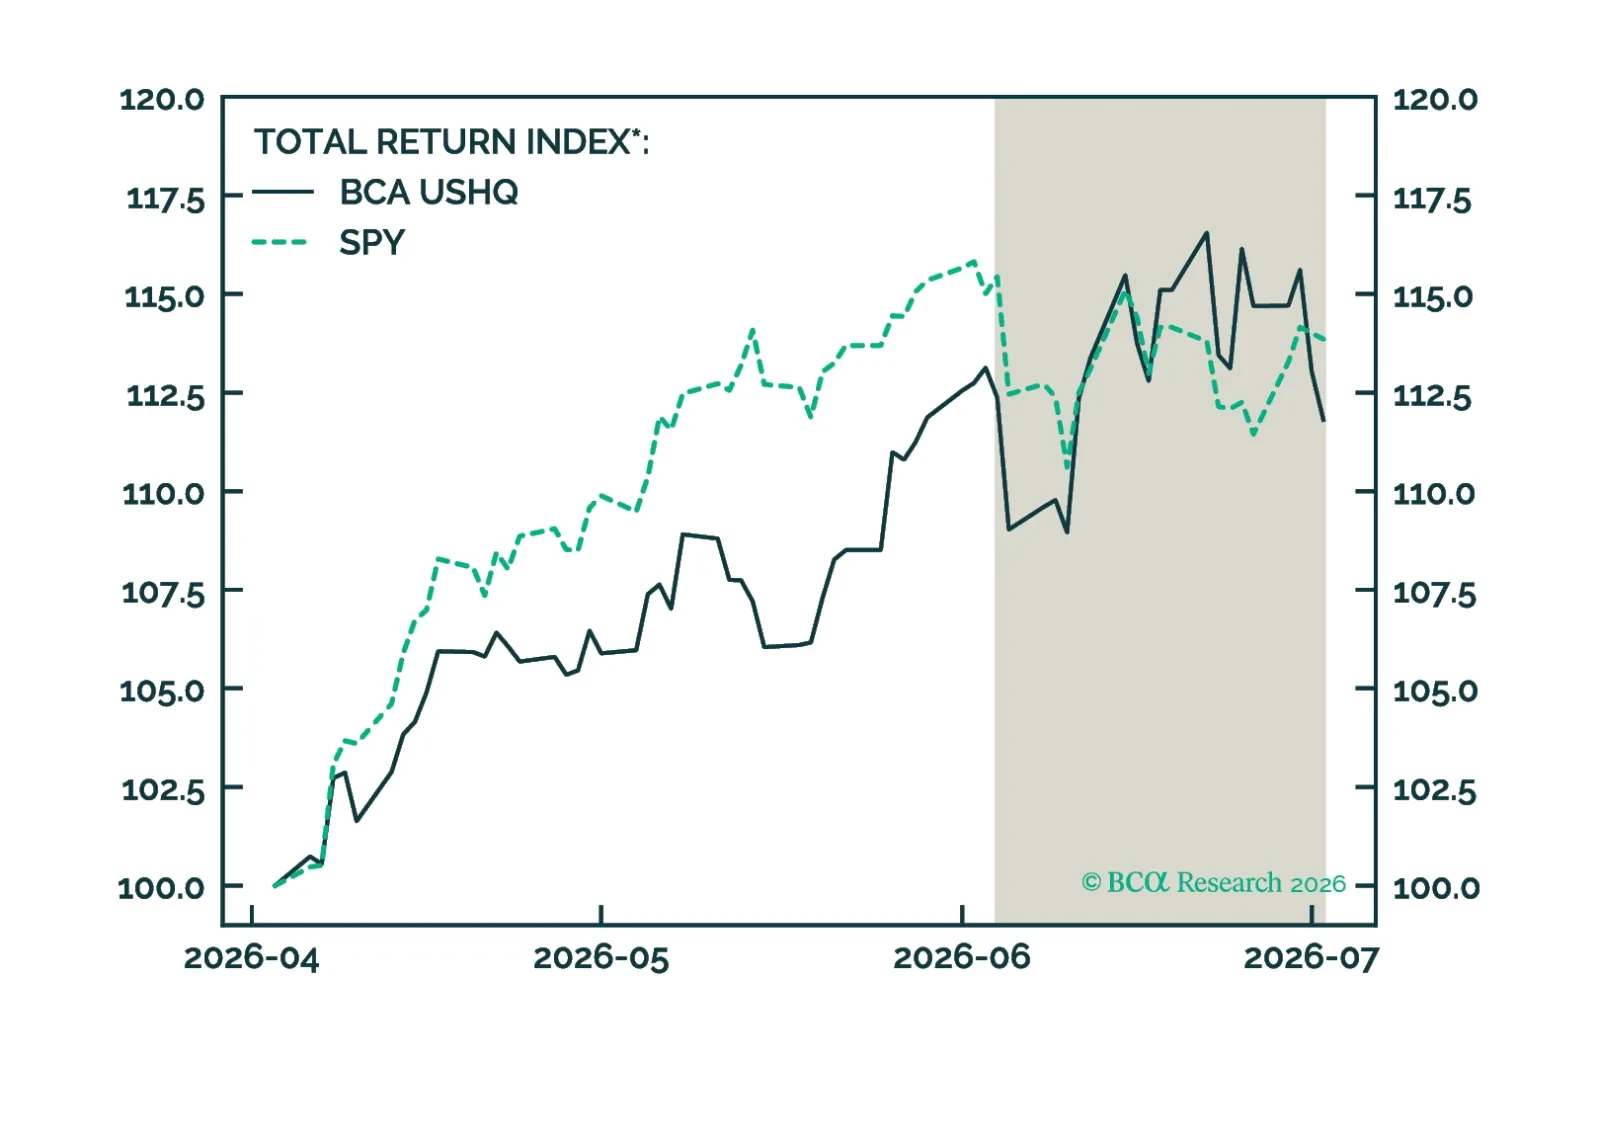
La cartera US High Quality (USHQ) superó a su índice de referencia hasta junio, registrando un rendimiento de -0.50%, mientras que su índice de referencia SPY registró -1.37%. En una base móvil de tres meses, el rendimiento de la cartera USHQ fue inferior al del índice, con USHQ registrando un rendimiento aproximadamente 205 bps inferior.
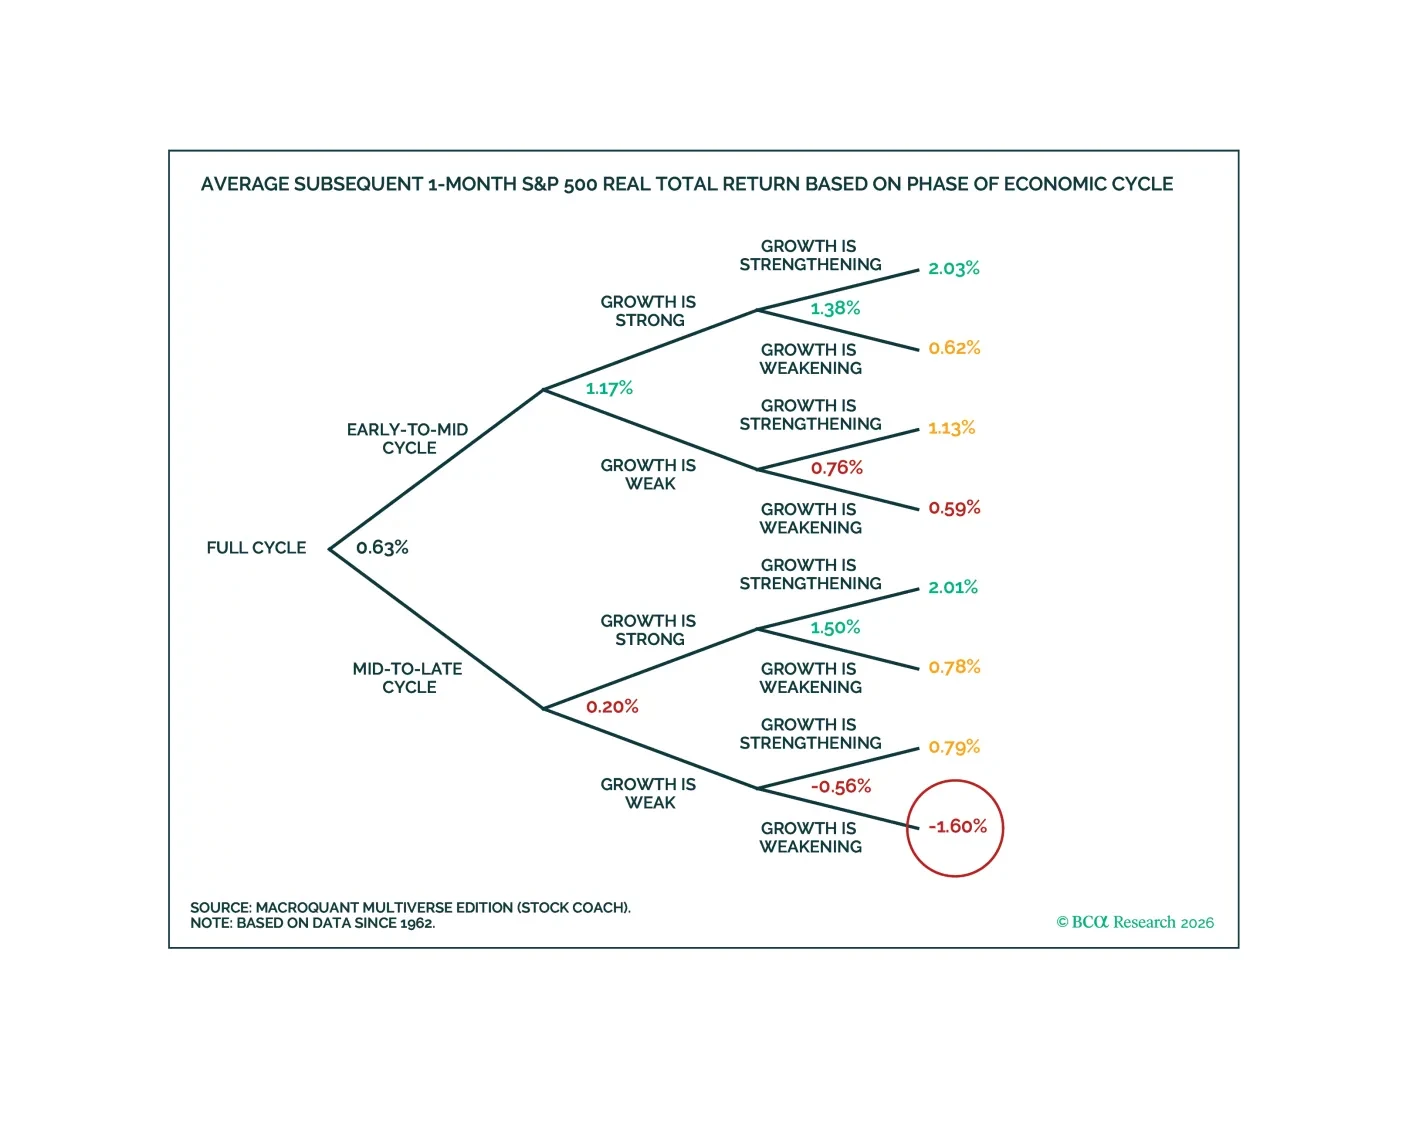
MacroQuant recomienda infraponderar las acciones y adoptar una postura de duración acorde al índice de referencia en carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, bajista respecto al oro, neutral respecto al cobre y alcista respecto al petróleo.
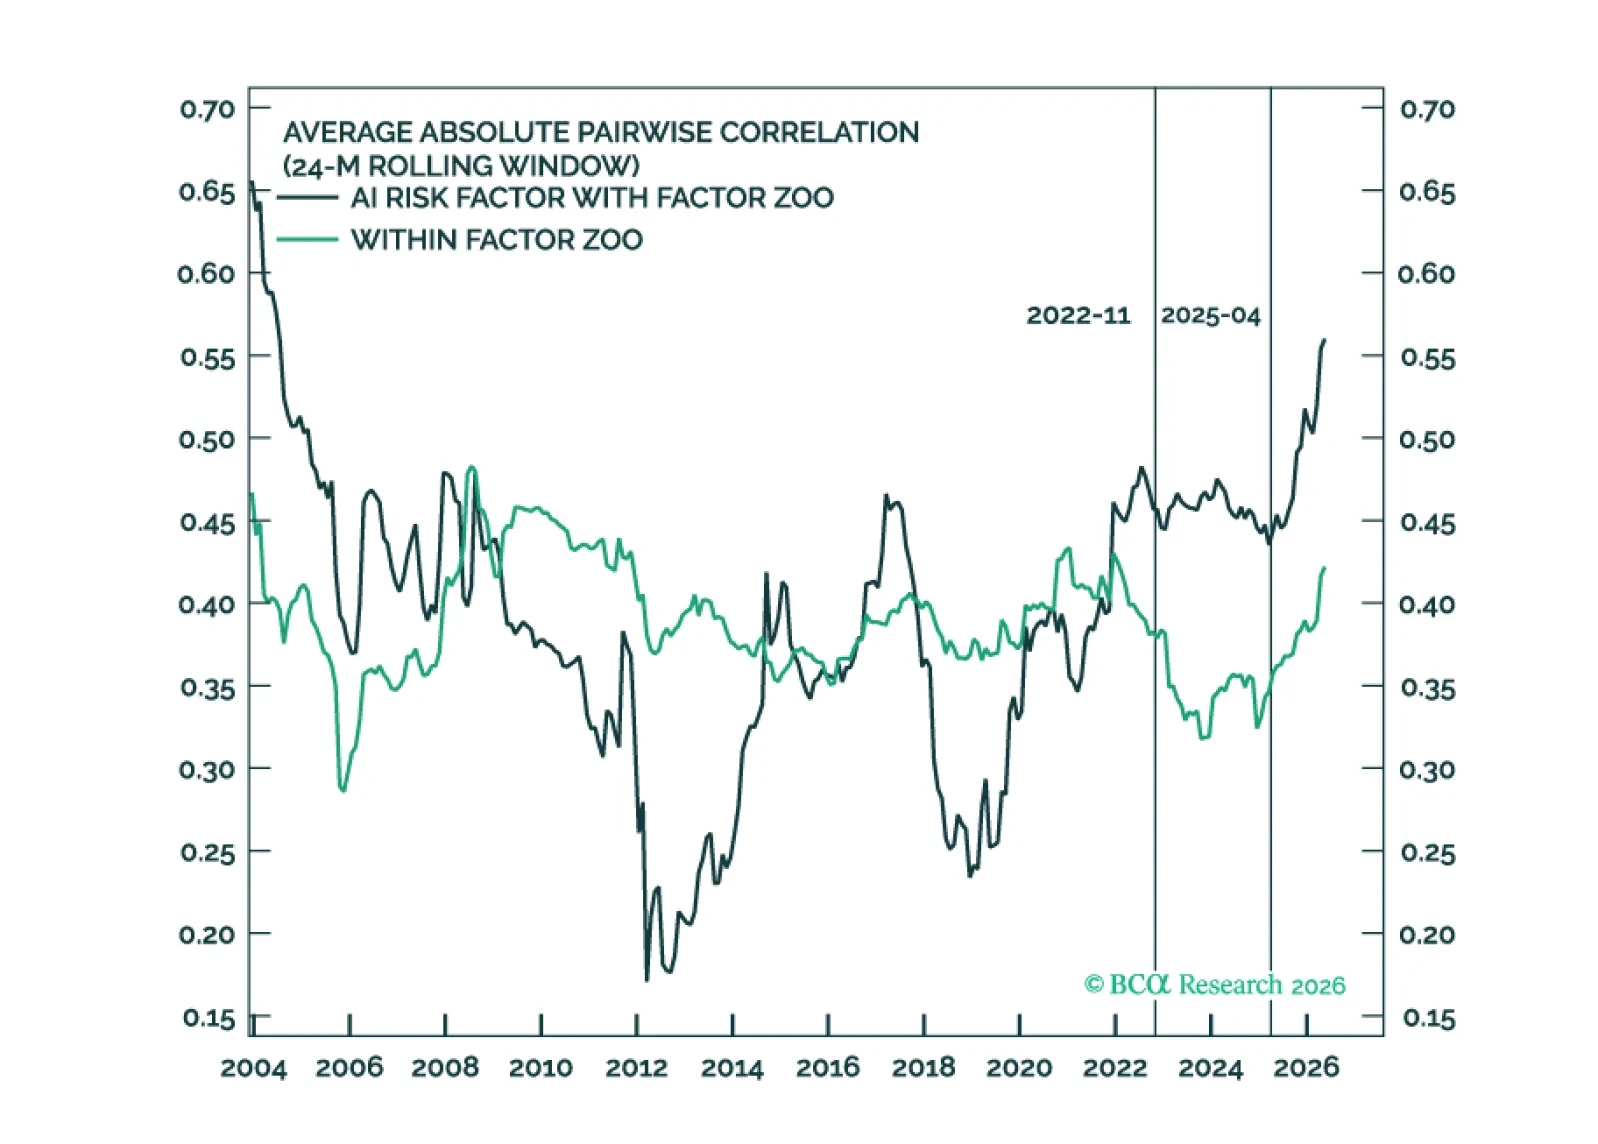
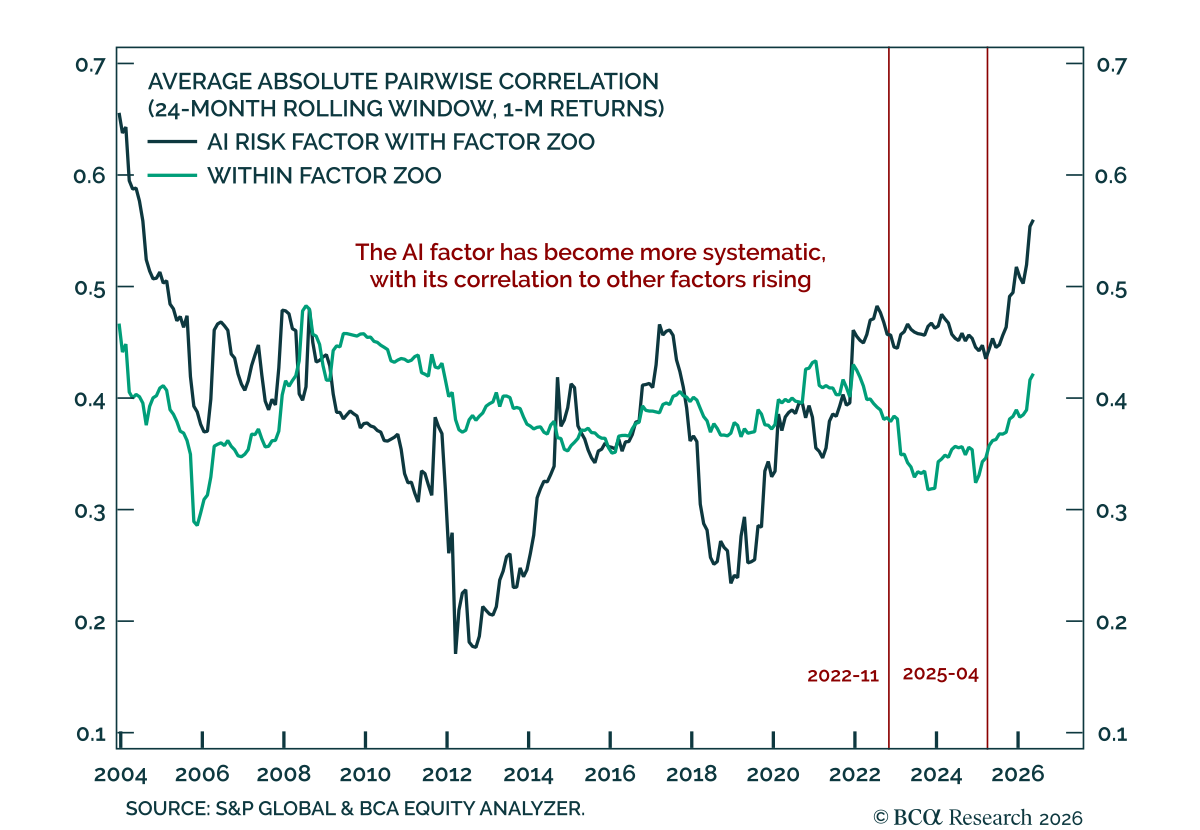
El S&P 500 se ha vuelto cada vez más concentrado. Ya lo sabemos. Pero la pregunta crítica no es cuántas acciones están impulsando el mercado; es cuántos factores están impulsando las acciones. Definimos un factor de riesgo de IA para comprobar si la IA se ha convertido en la exposición común dominante en gran parte del zoológico de factores.