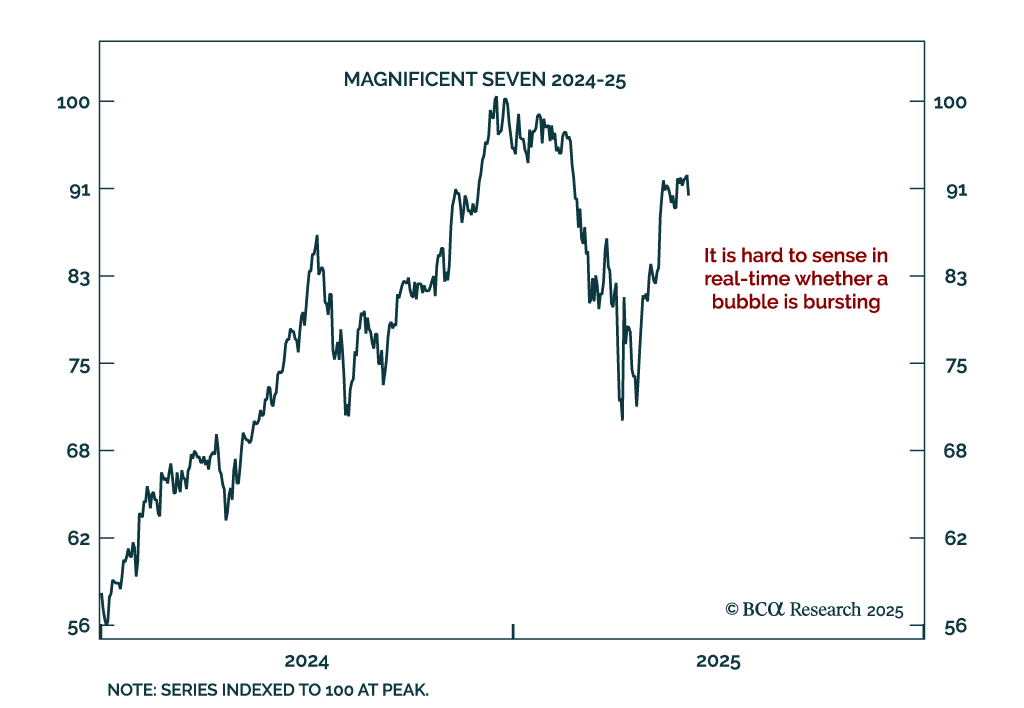
Valuations
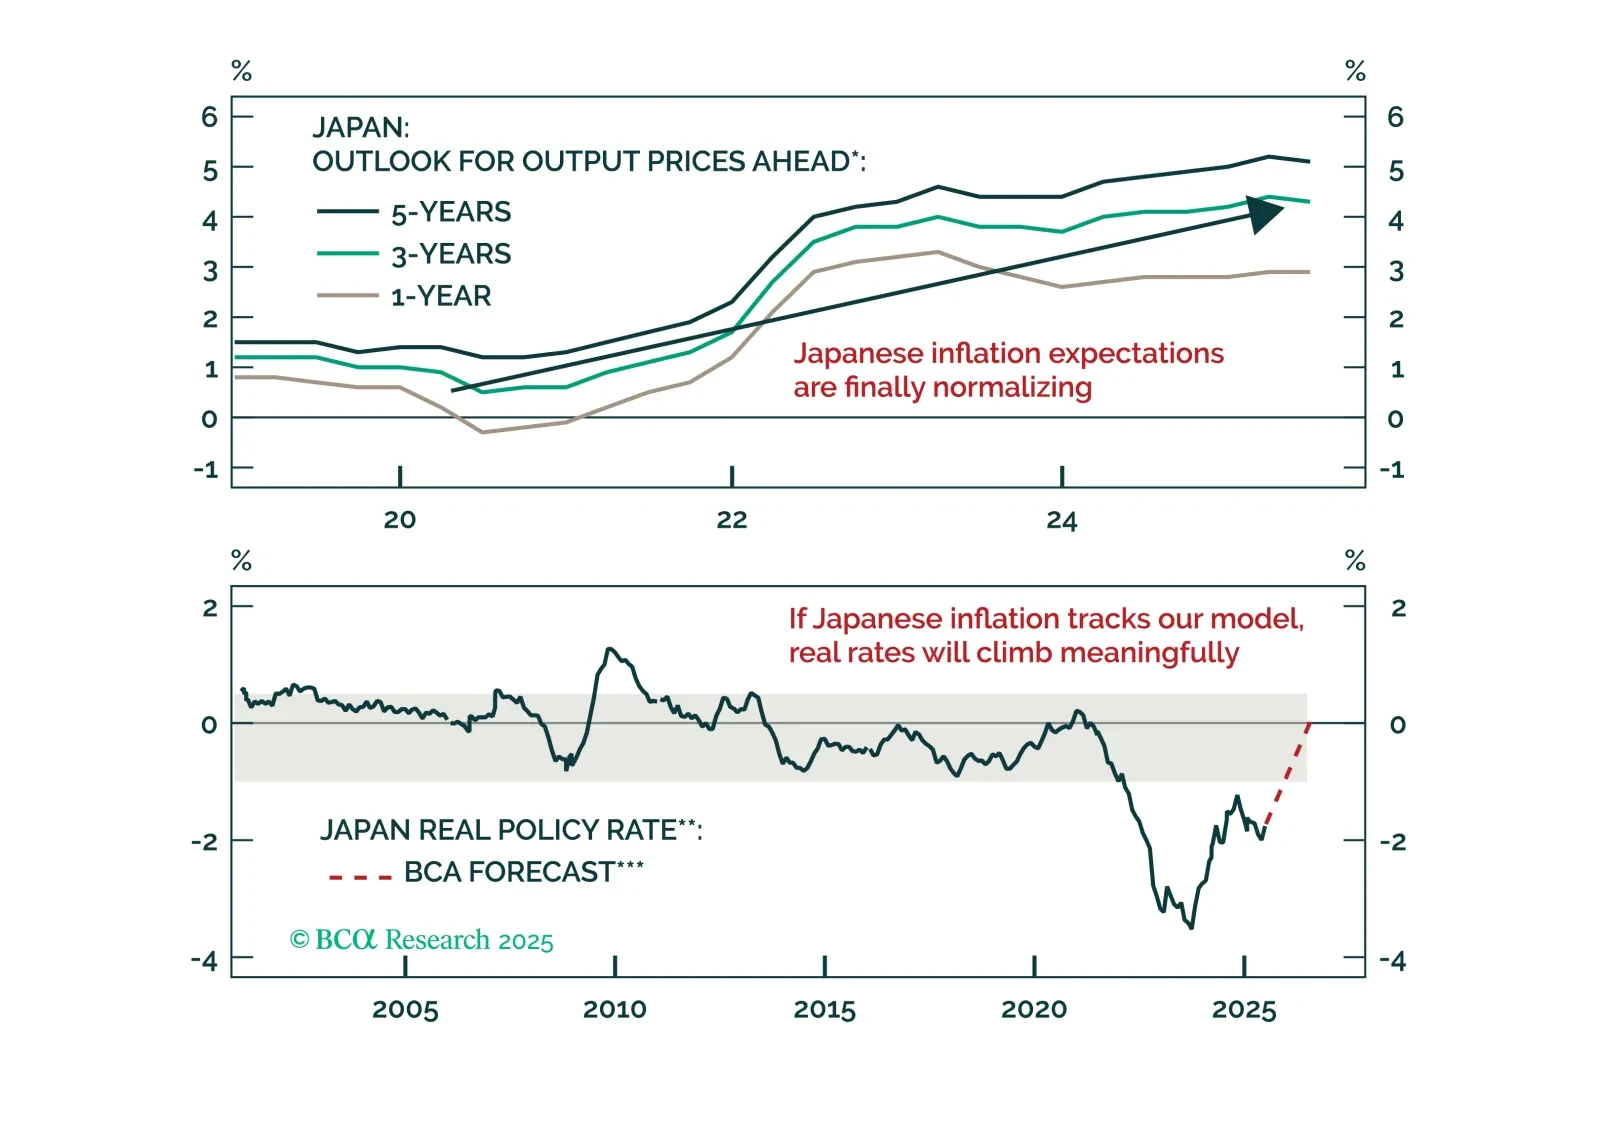
円の割安、余剰、そして実質金利の上昇が複数四半期にわたる急騰の要因に。EUR/JPYが最初のショートである理由とUSD/JPYが続くタイミングを確認してください。
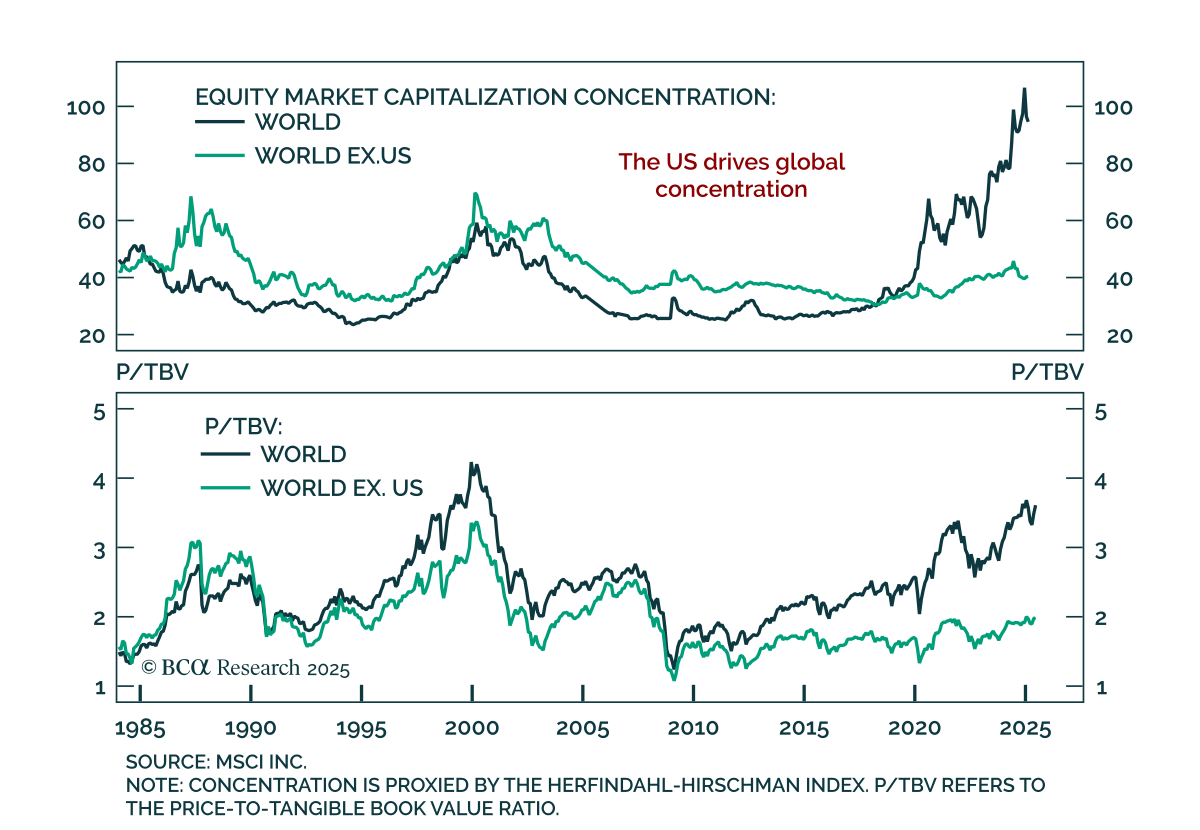
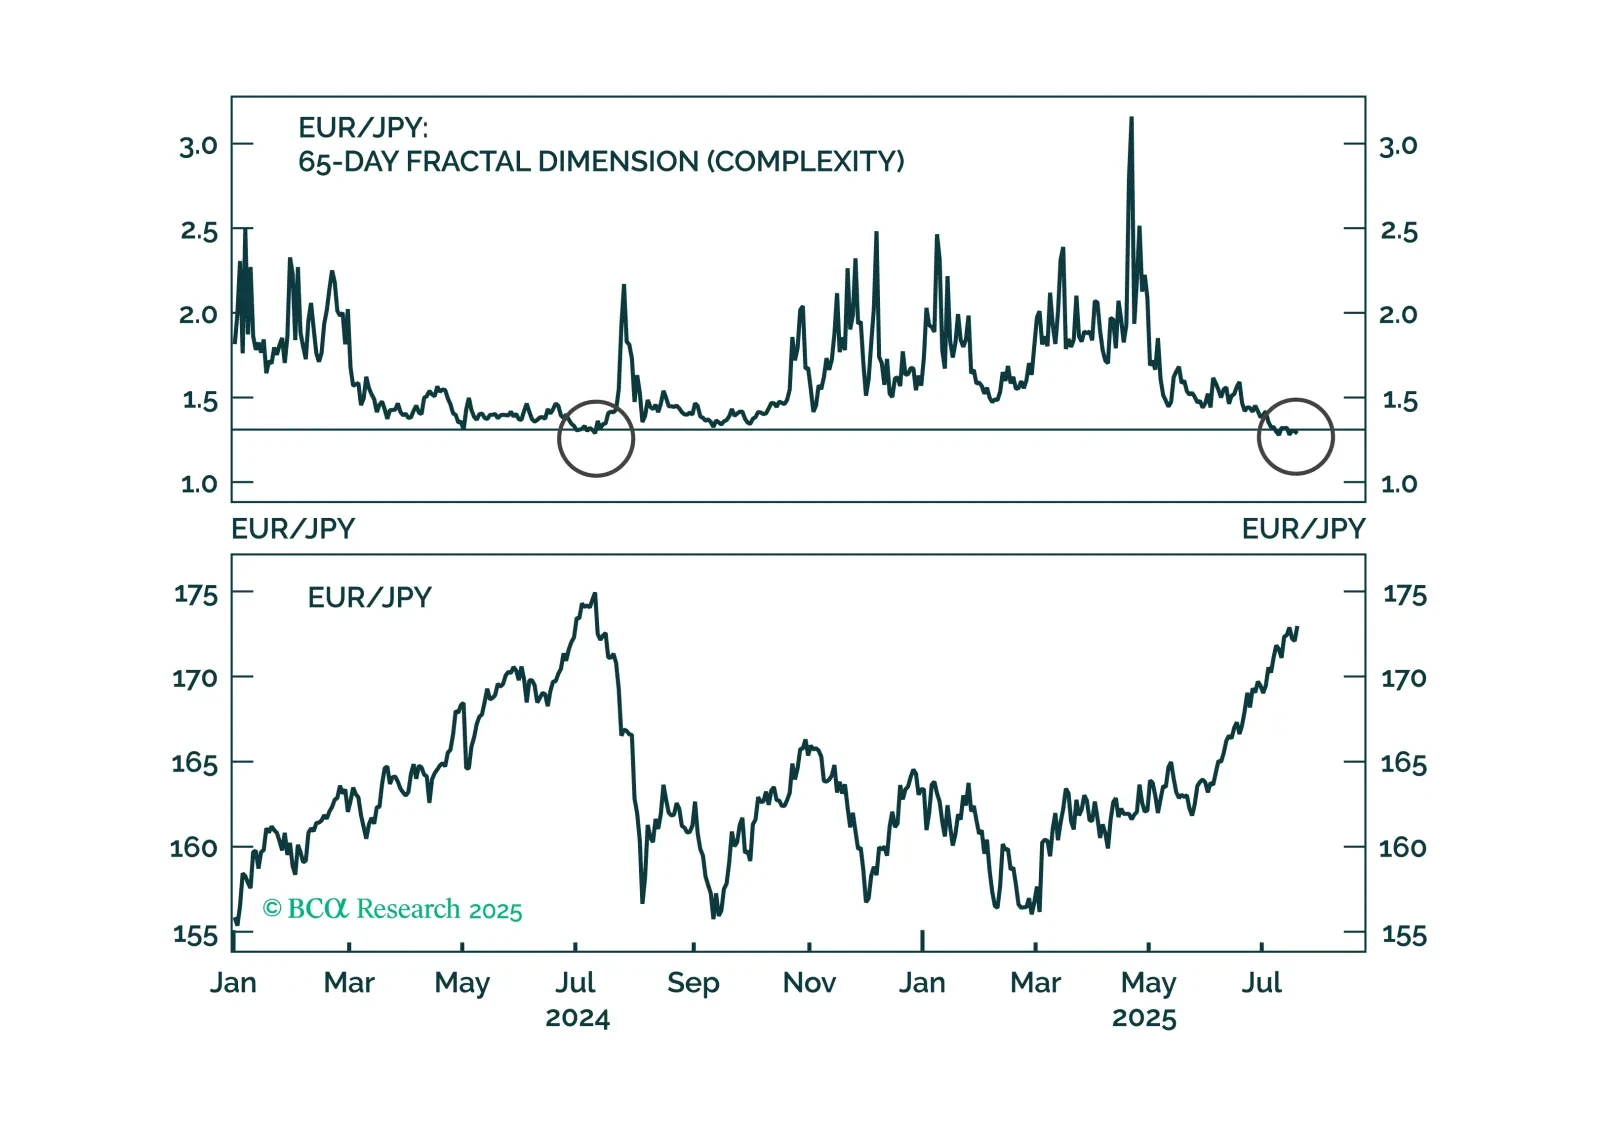
EUR/JPYは過大な水準に達しており、BCAストラテジー全体で新たなショートトレード推奨が出されています。この推奨は、説得力のあるバリュエーション、マクロ、テクニカルシグナルに裏付けられています。
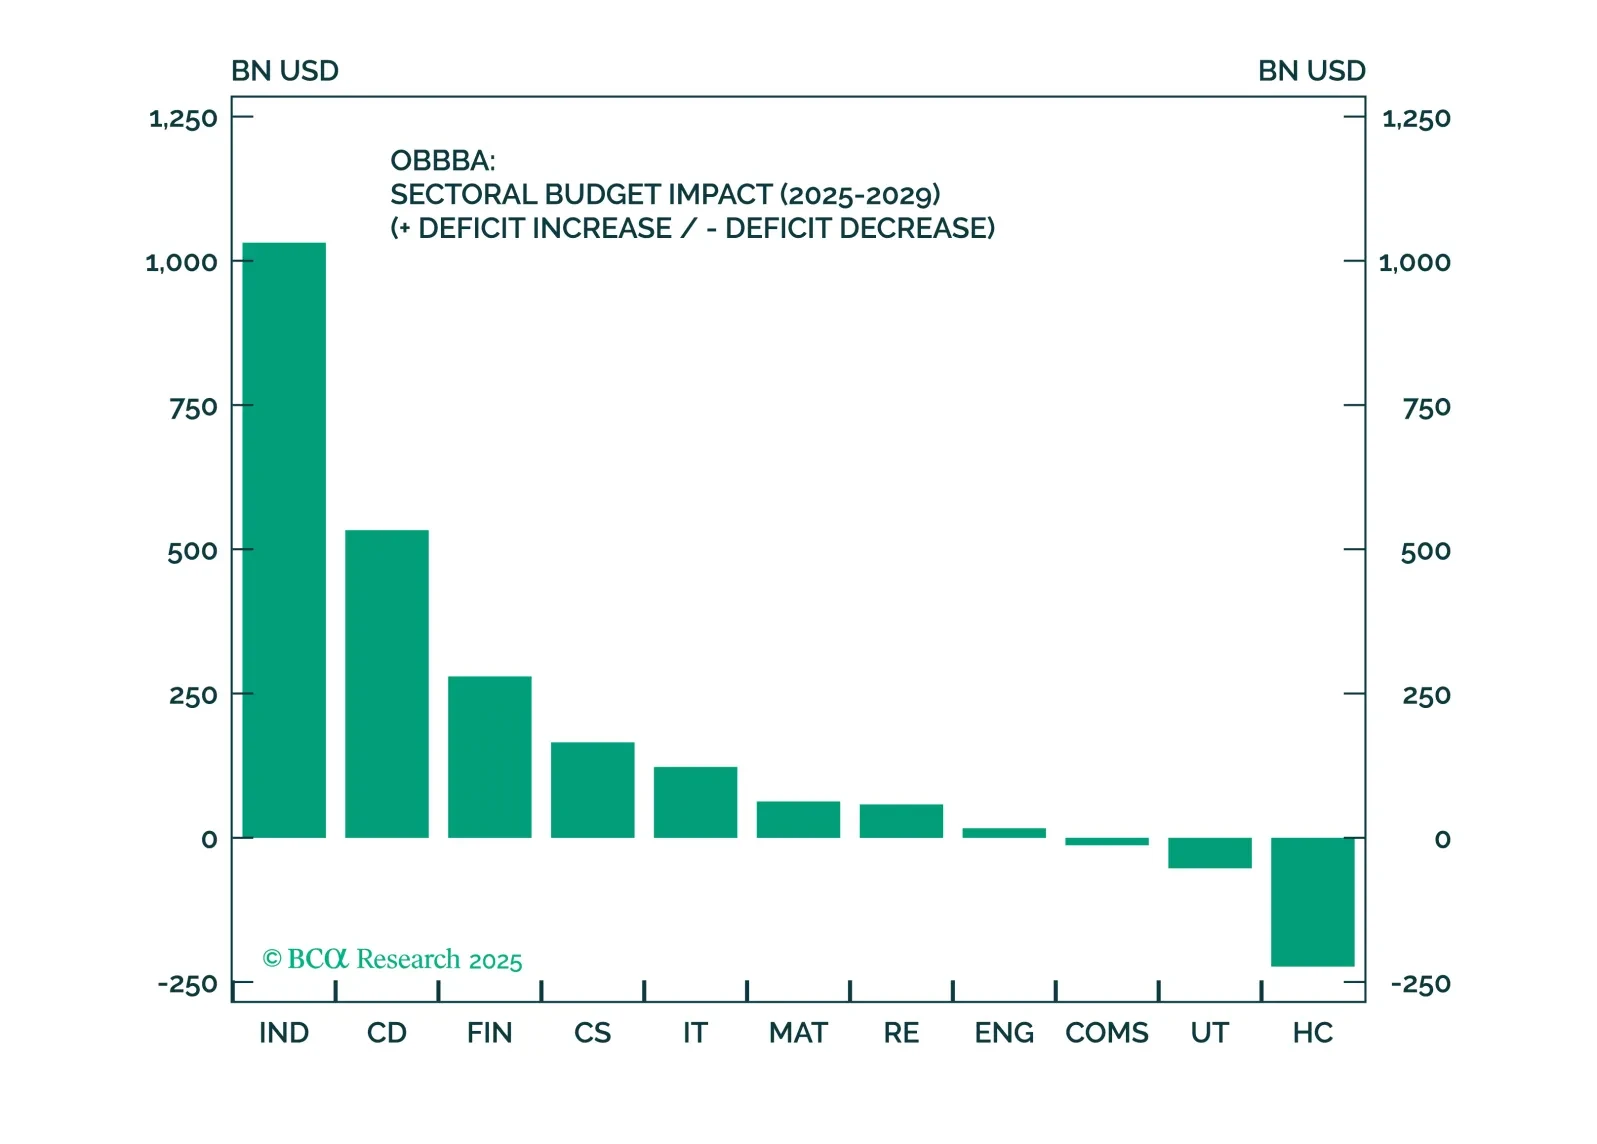
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
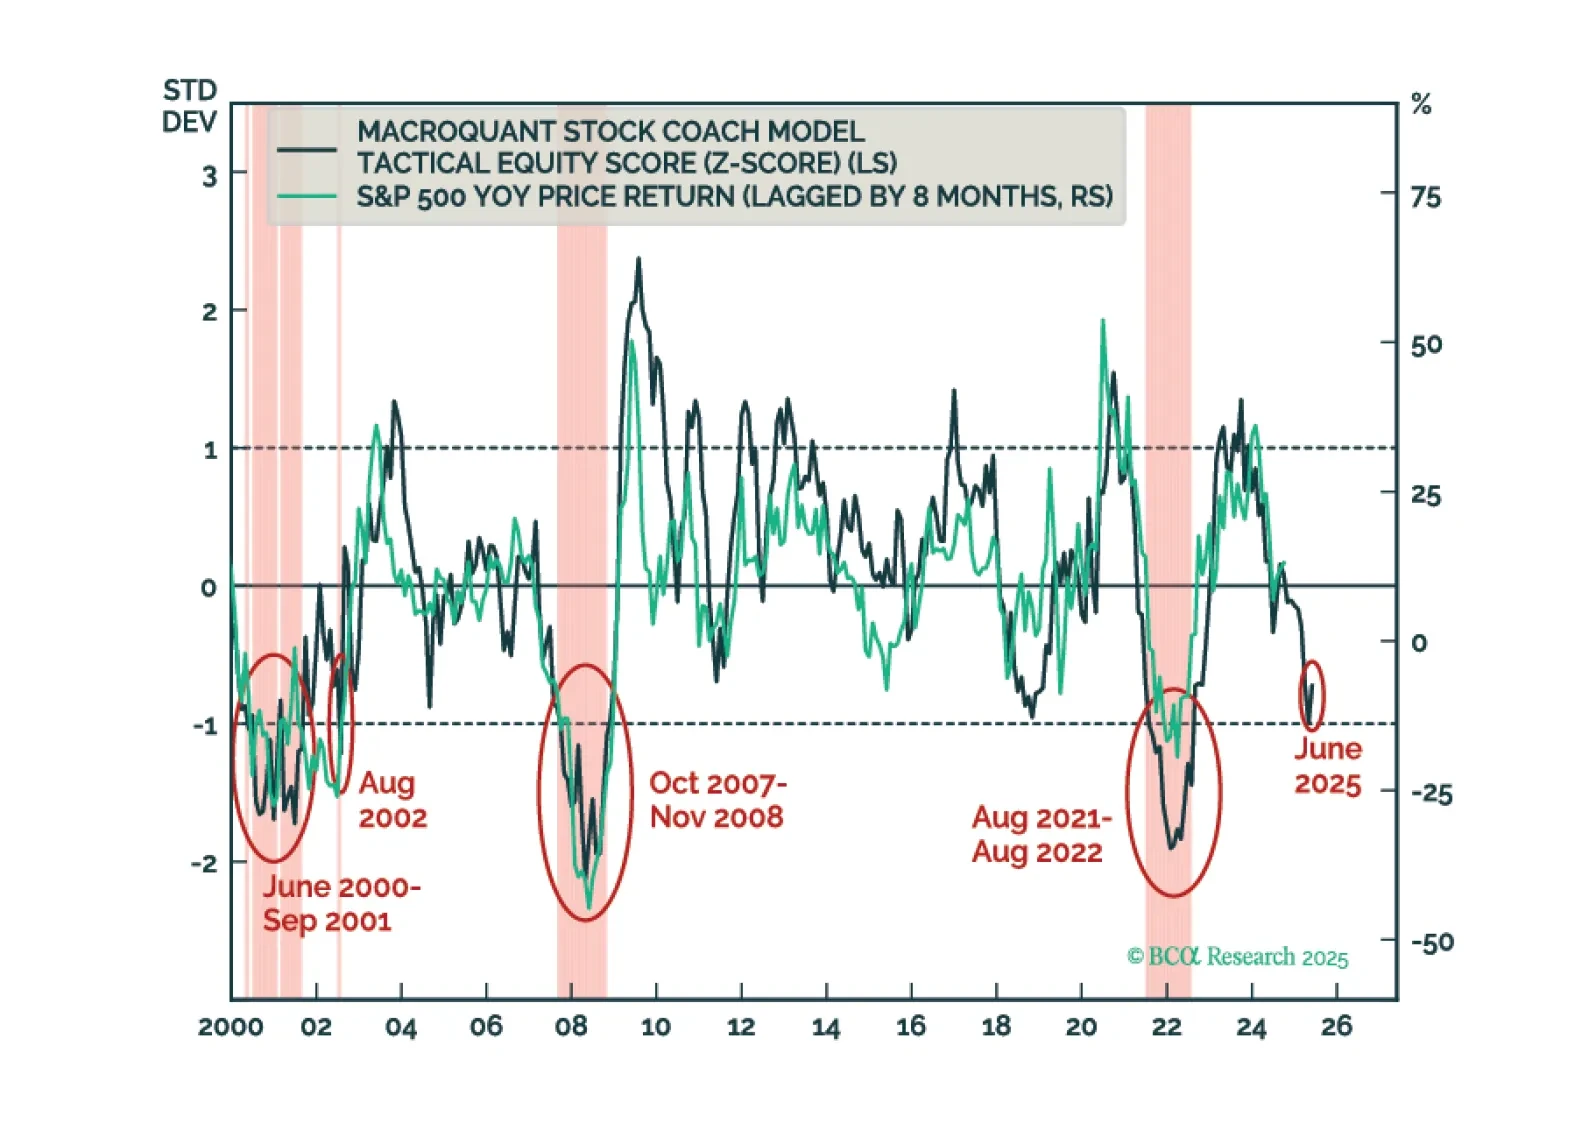
MacroQuantの米国株式zスコアは危険なほど-1の閾値に近づいています。この閾値を下回る動きは、過去に株式の弱気市場と確実に一致してきました。そのため、MacroQuantは株式をアンダーウェイトにし、債券と現金をオーバーウェイトにすることを推奨します。
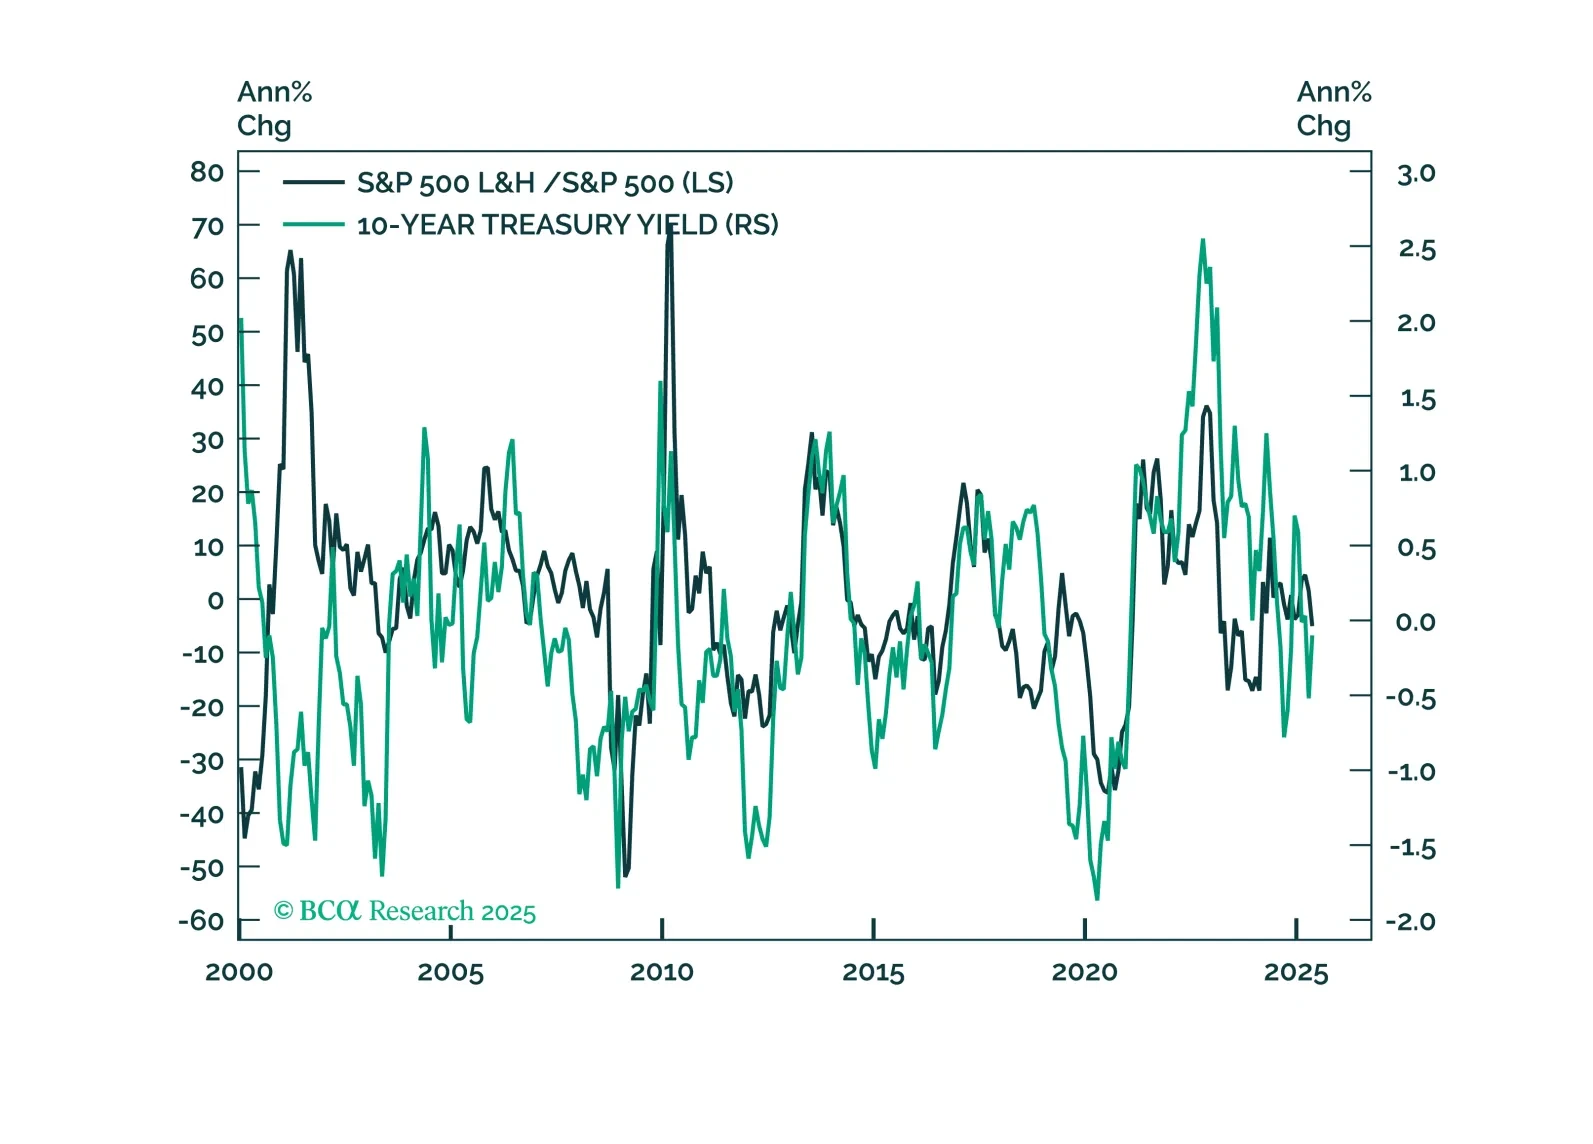
生命保険および医療保険業界は、市場調整、インフレの急上昇、または頑固に高い金利が発生した場合において、下方リスクの緩和およびポートフォリオの分散を提供します。
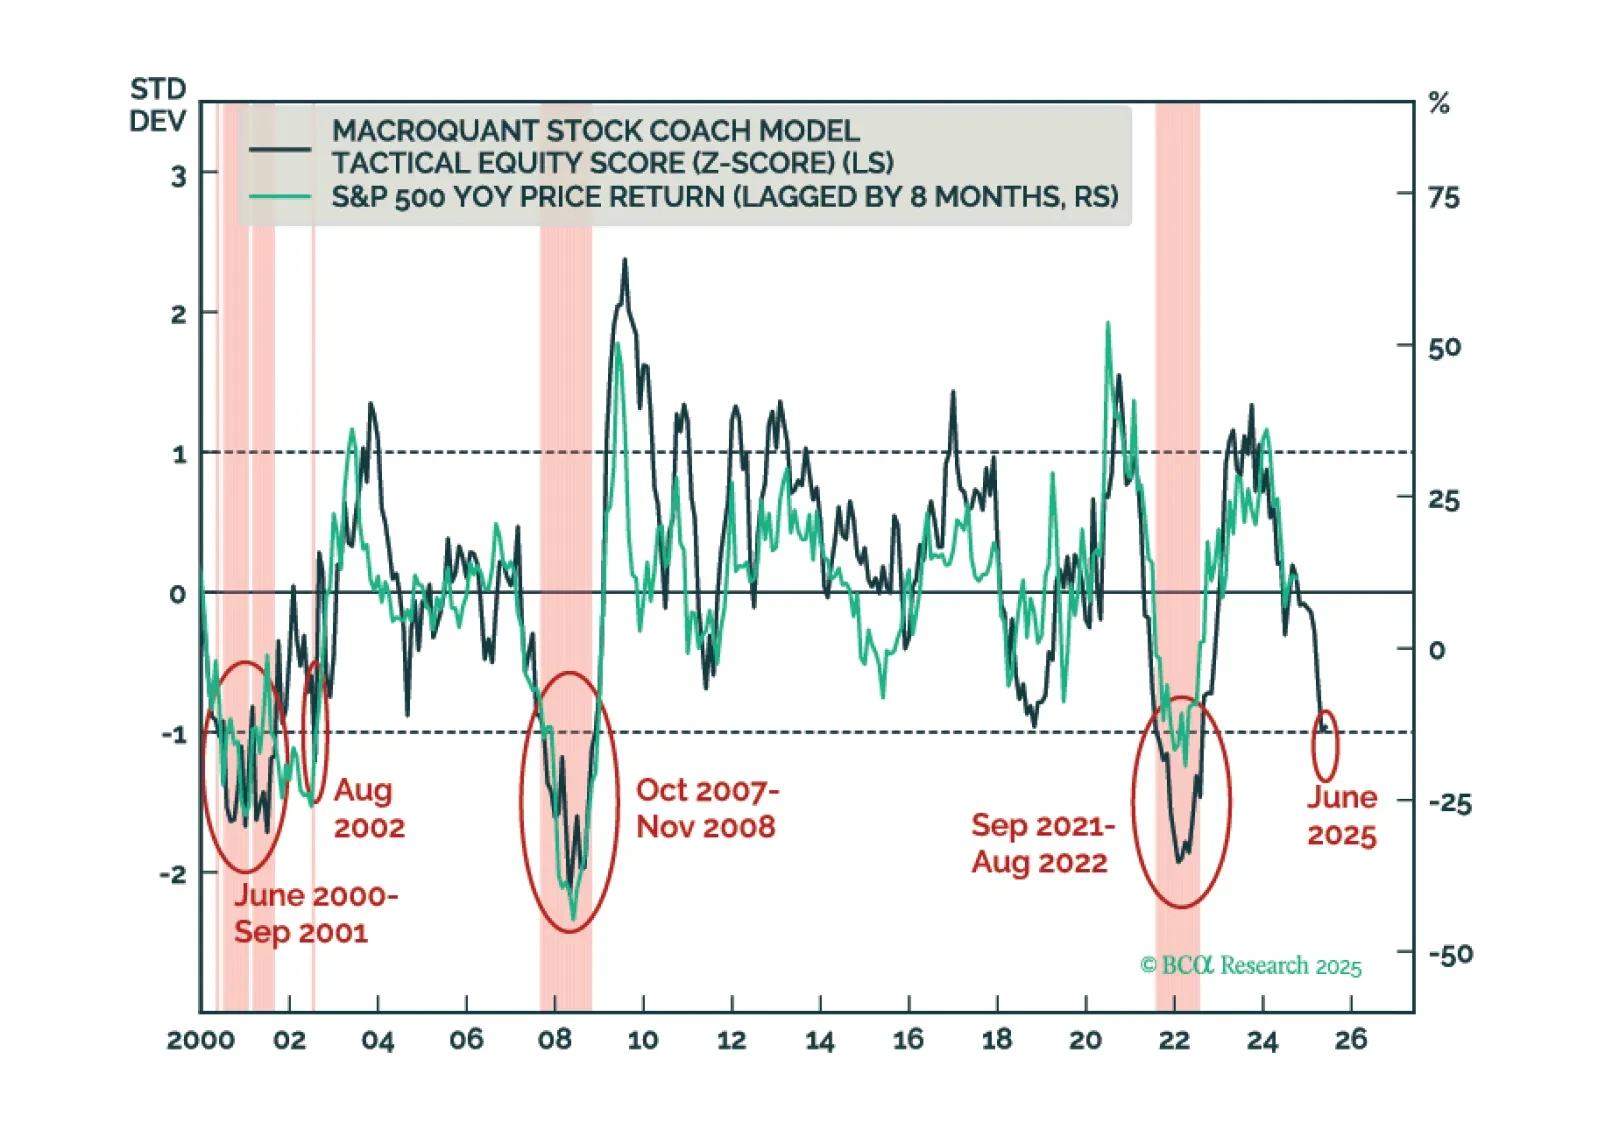
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
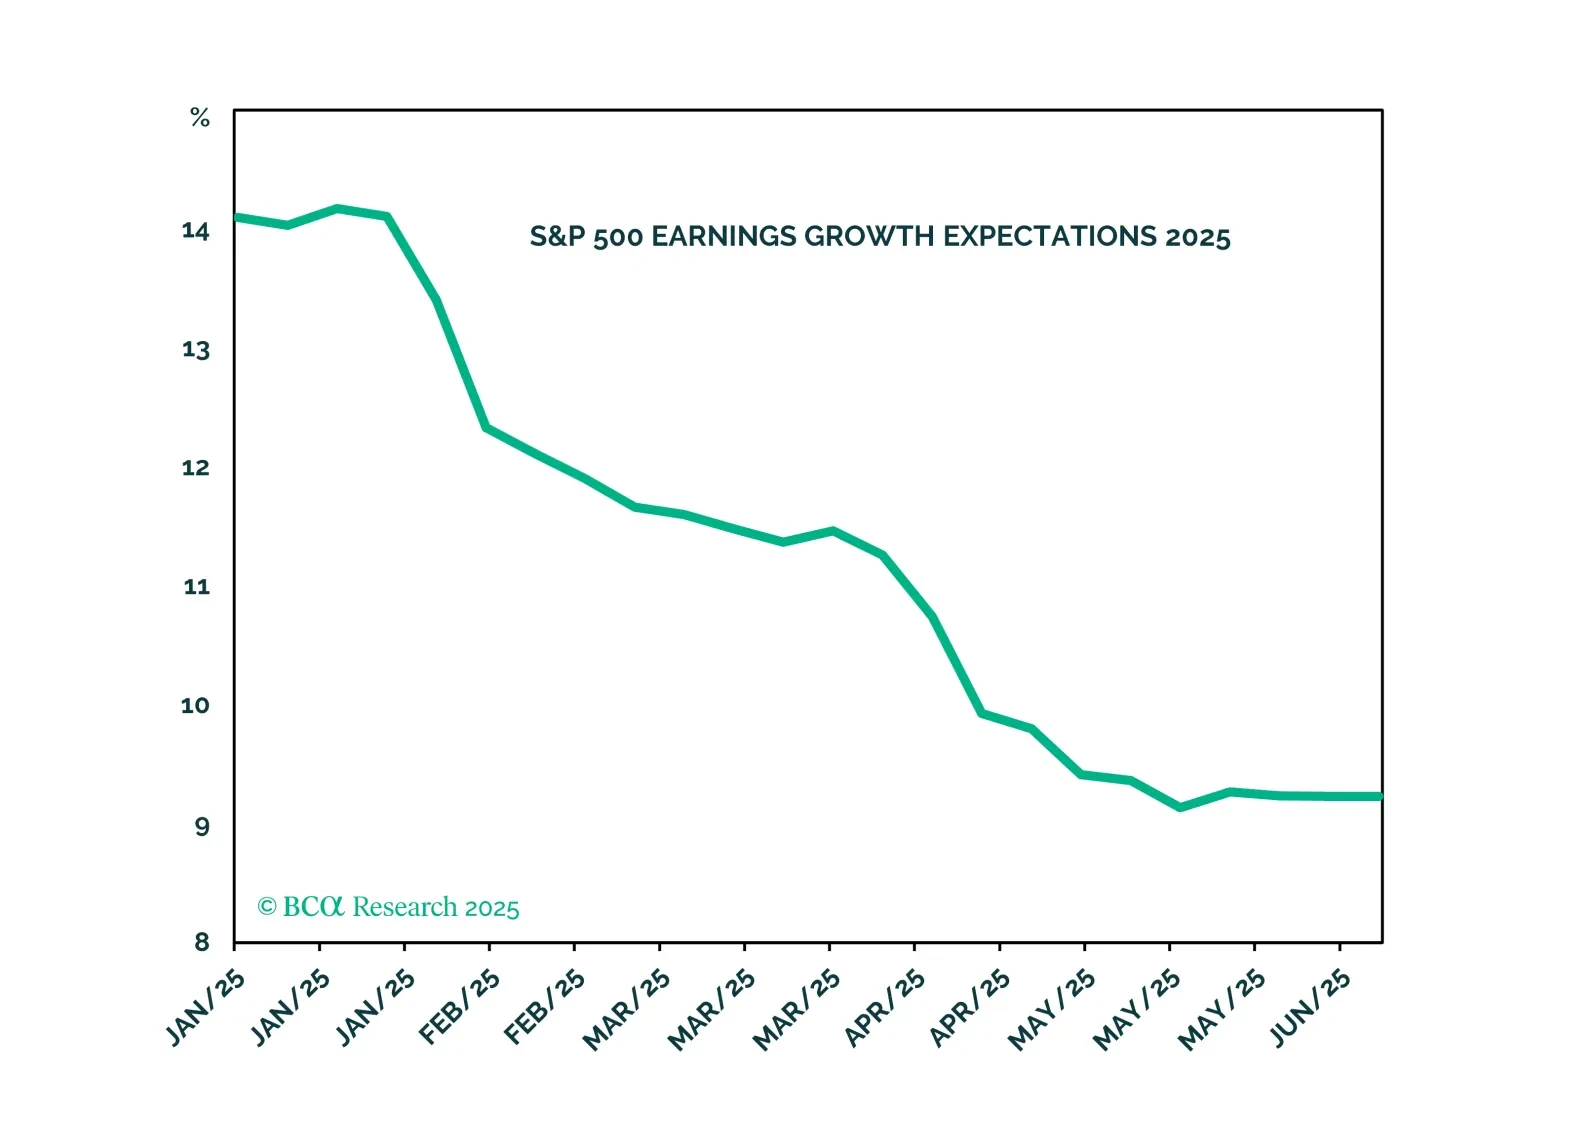
差し迫った金融および財政緩和と堅調な利益成長は、株式に対して前向きな見通しを支えています。しかし、短期的には重要なテールリスクが存在します。ポートフォリオのベータを下げることで、下方リスクへの保護を強化することをお勧めします。

The US economy has held up better so far this year than we had expected. For the time being, investors should remain modestly underweight equities. A more aggressive underweight would be justified only once the “whites of the recession’s eyes” are visible.