Iran
活発な地政学的週末は、ロシアとイラン双方がより広範な紛争を誘発しないようエスカレーションの程度を慎重に調整していることを改めて示した。月曜の BCA Live & Unfiltered…
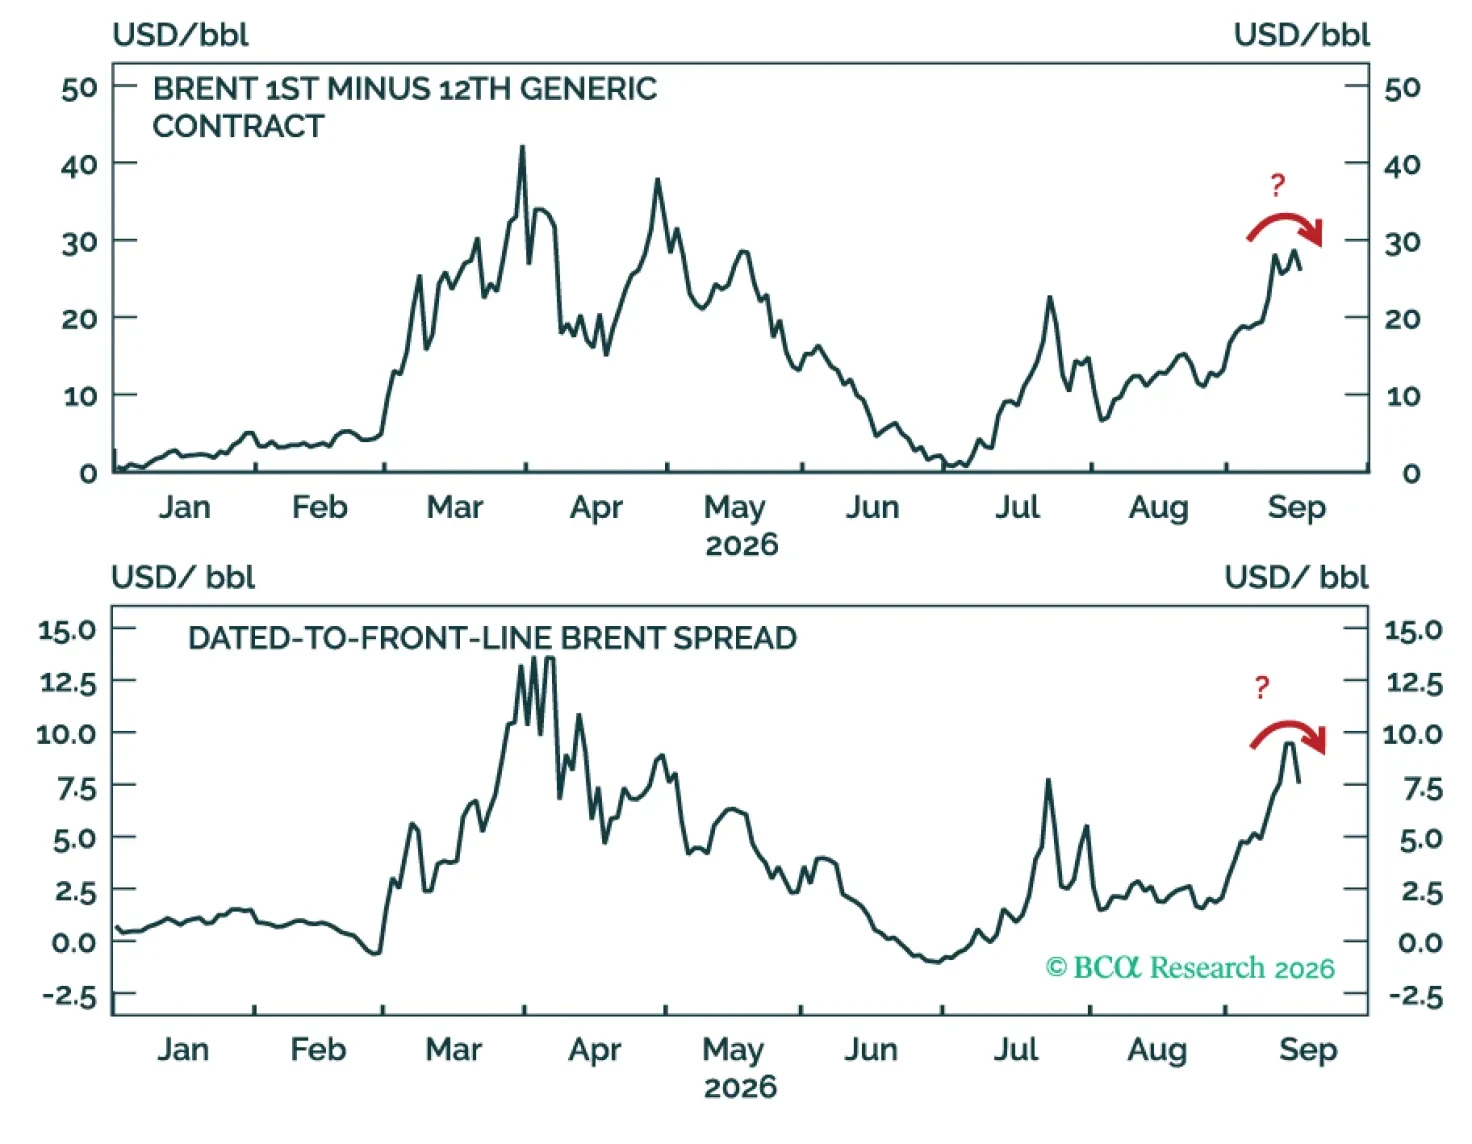
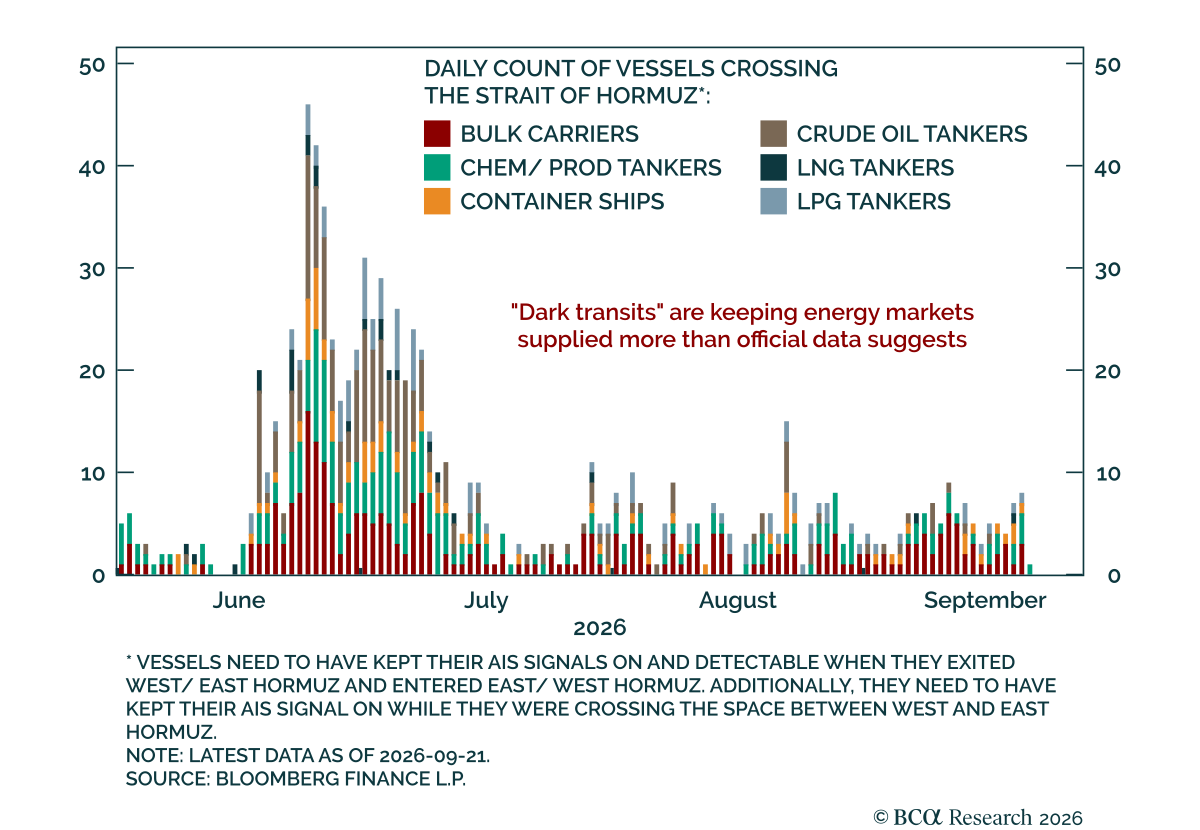
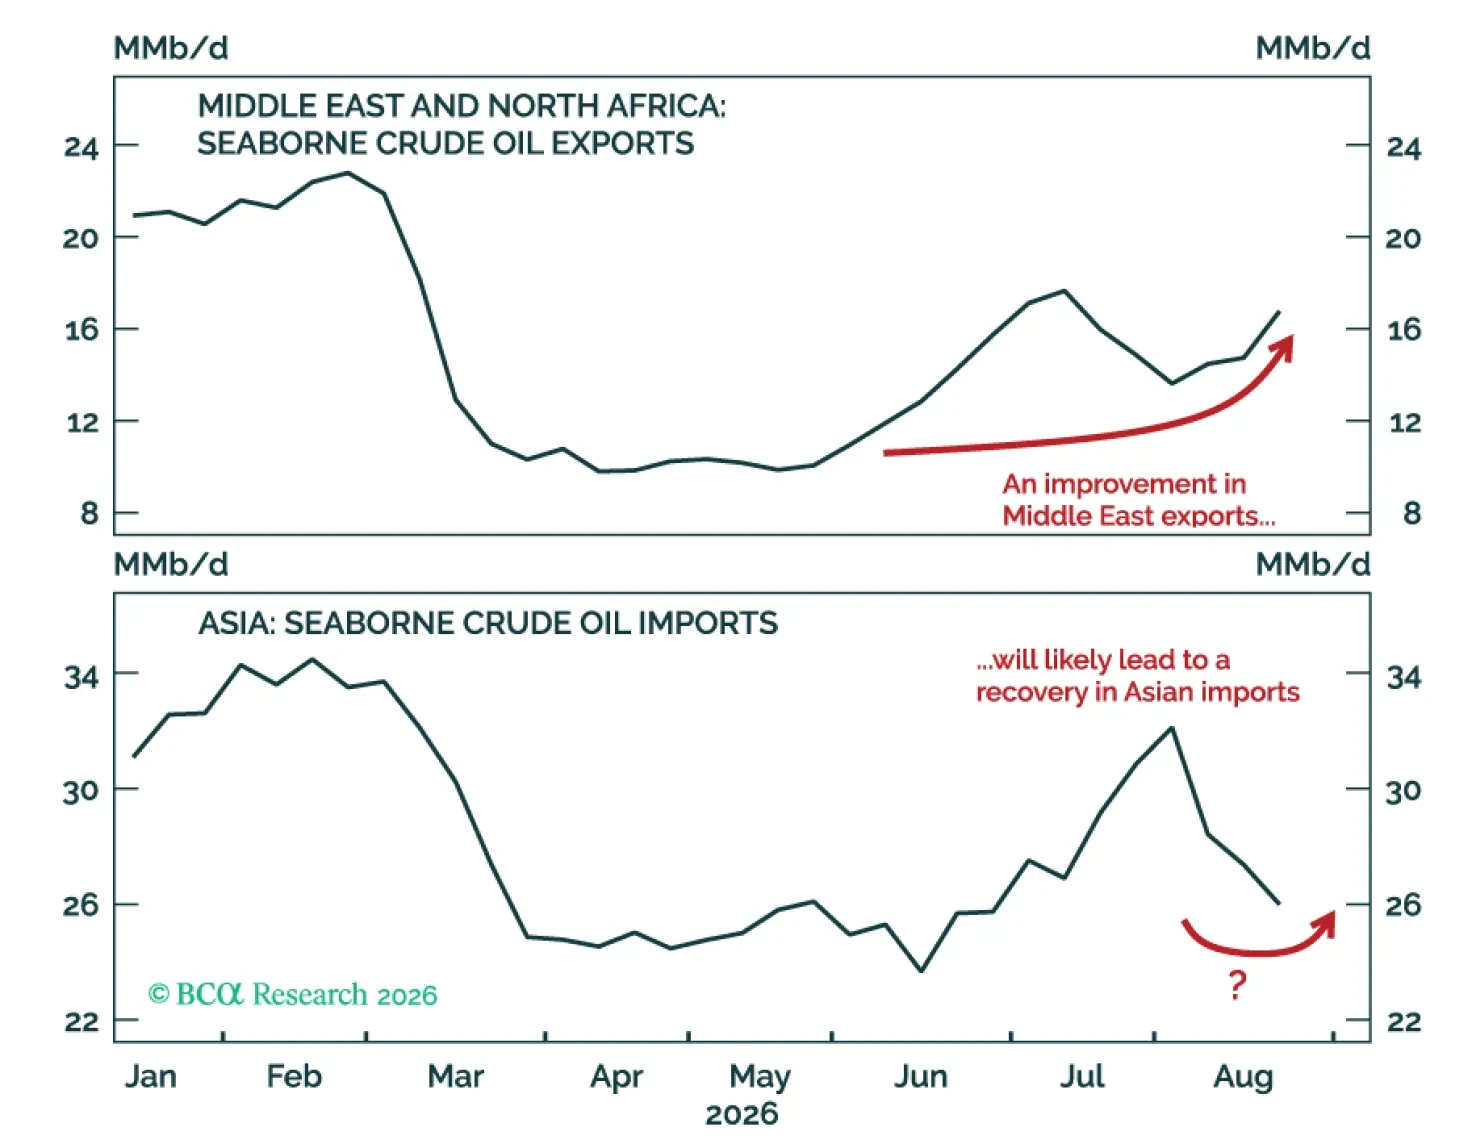
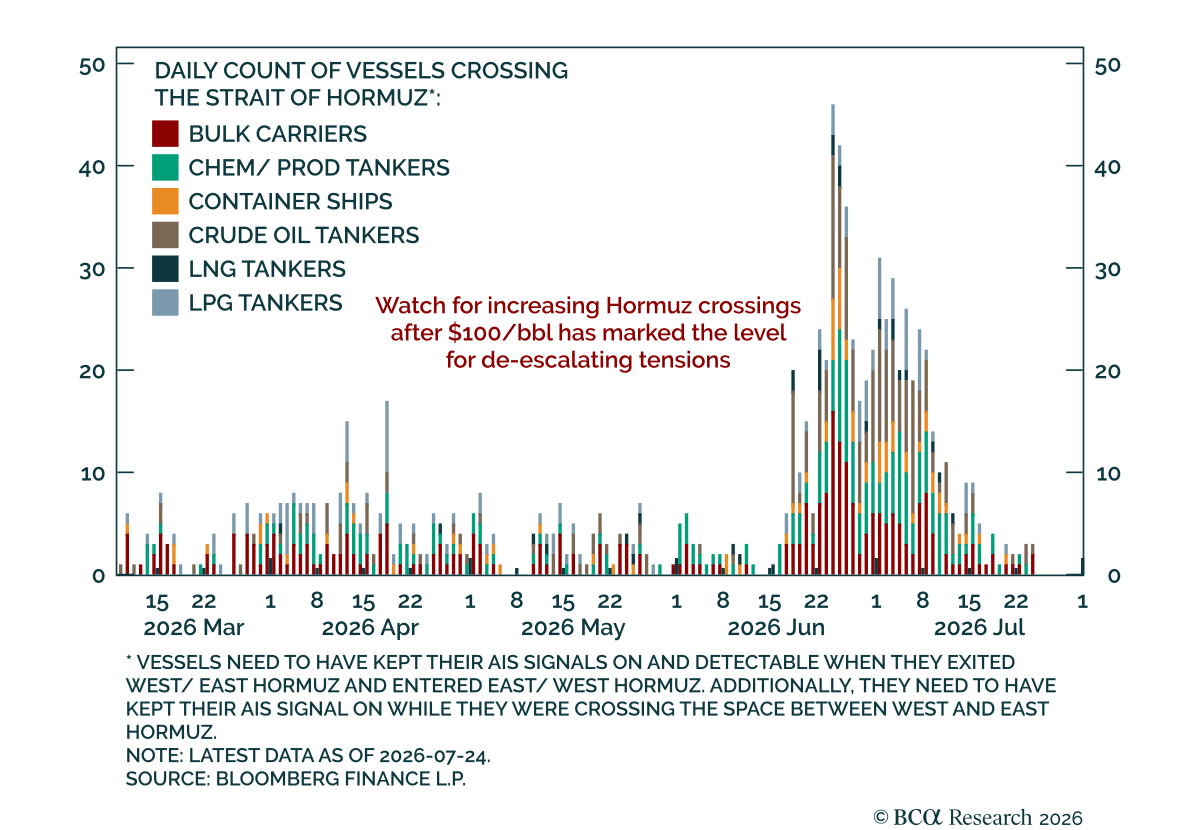
最近の石油市場の動きは、ホルムズ海峡の閉鎖が始まって以来世界市場を緩衝してきた調整メカニズムの限界を浮き彫りにした。もっとも、ここ数か月でホルムズ海峡を通るダークトランジットが主要な緩衝役となり、輸送量の増加が直近の供給混乱を今後緩和するはずである。
親愛なる友人へ、
世界は87ページのデッキを必要とするのか。おそらく必要ない。しかしそれでも受け取ることになる。債券を強気に転じたい衝動があり、現時点では株式も強気である。これらの見解には当然リスクがある。だからこそ87ページなのだ。強気派と弱気派の双方に十分な材料がある。しかし、2027年に最大のリスクをひとつ挙げるとすれば、中間選挙での民主党の圧勝(Midterm Dem sweep)とイラン戦争の終結が重なることの組合せだ。イラン戦争の終結か。まさにその通りである。もし経済が現在の高金利とガソリン高に耐えられるなら(今月のチャート)、両方が収まった来年に経済はどう動くだろうか。Fedは現時点でインフレ問題を抱えていないが、来年になれば問題になる可能性がある。
今月の図表
これらのテーマを詳しく分析した全文は筆者の Here, There, and Everywhere Chartpack。
当社の Commodity strategistsは、クラックスプレッドがピーク近辺にあると判断しており、次の大きな動きは下落である。 精製製品価格が原油に対して記録的なプレミアムとなっているのは、石油市場が二極化しており、供給混乱の影響が原油ではなく精製製品の段階で生じているためである。米国のガソリンと蒸留油の在庫は依然として低水準にあり、一方で商業用原油在庫は季節的平均をわずかに上回っている。…
クラックスプレッドの拡大は二極化した原油市場を反映している。最近、原油の供給混乱の深刻さは和らいでいる一方で、米国とイラン、ウクライナとロシアの紛争が精製製品市場にとって最悪の組み合わせを生んでいる。クラックスプレッドが紛争前の水準に戻るための条件はまだ整っていないものの、今後数か月で縮小する可能性が高い。
投資家は中東で続く紛争を見出し記事の観点と長期的含意の両面から消化しようとしている。このレポートは日々の報道から一息入れ、後者に焦点を当てる。
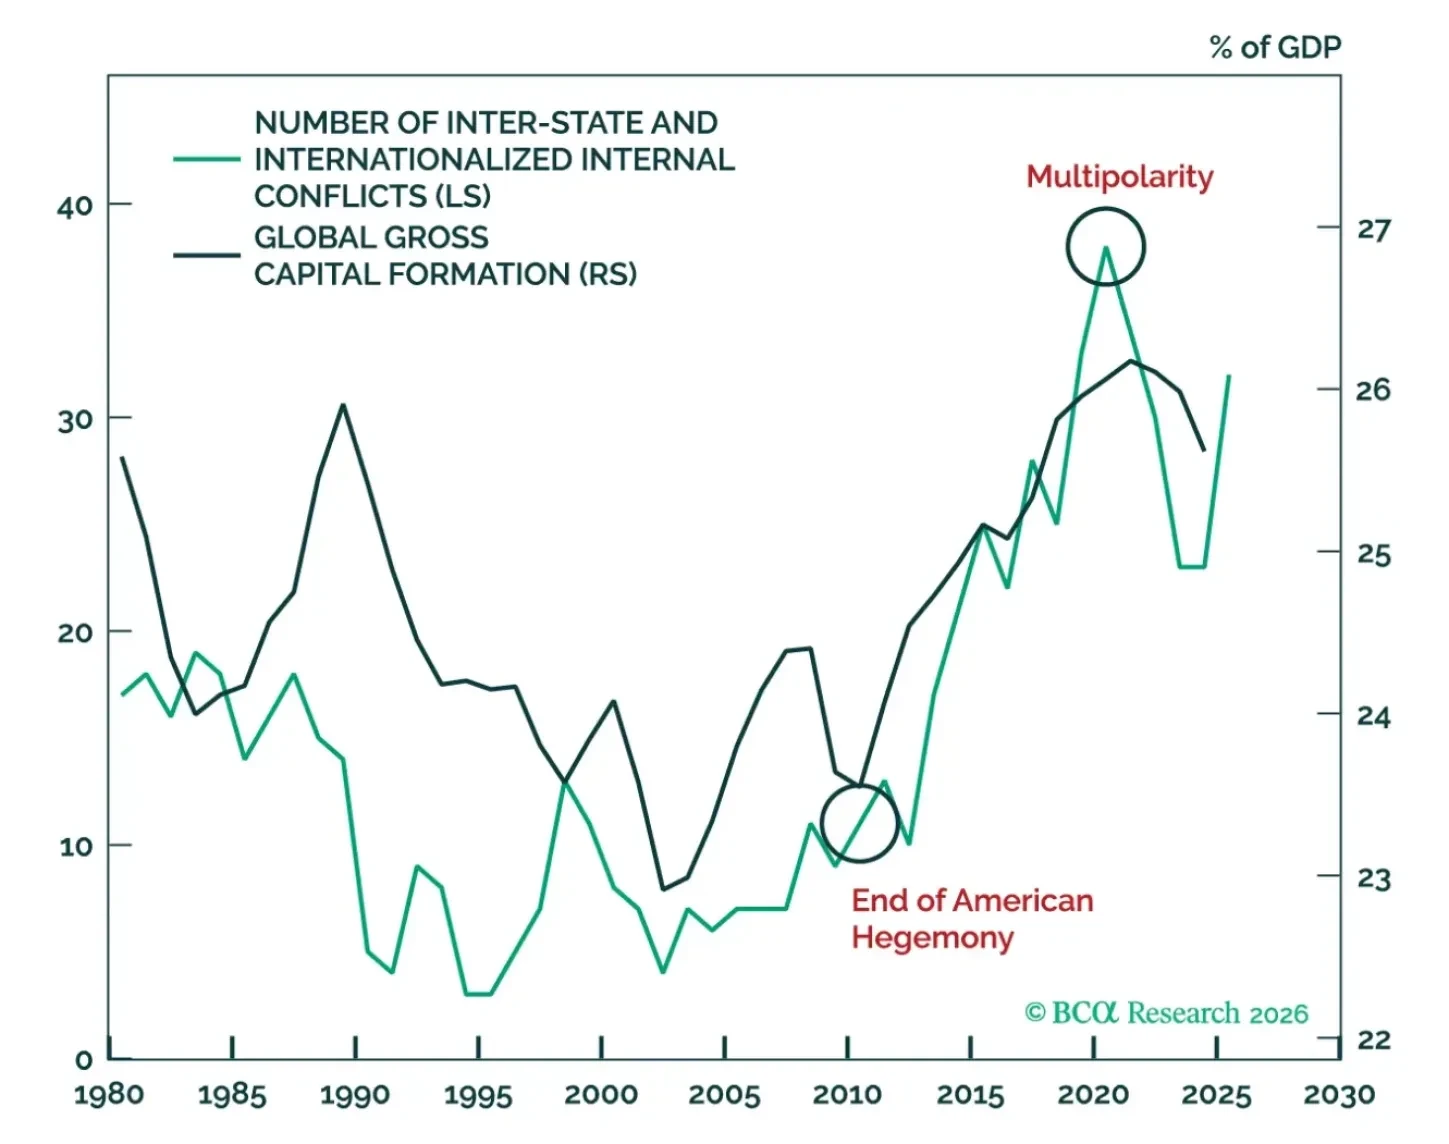
米国とイランの対立は、2010年代初頭にBCAが提示した世俗的な地政学的見解であるグローバルな多極化(multipolarity)と整合する。投資家にとって重要なのは、この対立が多極化の中核的投資論をむしろ強化するという点である。
本稿は全体として6つの長期的トレンドを提示する。いくつかは新たな発見ではなく、紛争が以前から進行していた事象(例えばドローンの重要性)を土台としている。各トレンドは個別の詳細なレポートに値するが、本稿ではそれらを一か所に集約し、個別トピックに関する追補的な研究プロジェクトが今後続くであろう。
論点1:これが多極化の姿である
世界的覇権国──一極の地政学的マクロ環境を形成し得るほど強大な超大国──は、ある意味で世界の中央銀行のようなものである。世界の重要な火種で危機が生じれば、覇権国は中央銀行がQEで流動性を注入するように、その圧倒的な力で問題を包み込むことができる。米国は過去四半世紀の大半にわたり、事実上中東に地政学的QEを注入してきた(Chart 1)し、ある程度それ以前からもそうであった。
図表1
これが地政学的な量的引き締めの実態だ!
これが地政学的な量的引き締めの実態だ!
トランプ大統領は、比喩を続ければ地政学的なQT(quantitative tightening)を実行している。オバマ政権下の「Pivot to Asia」でその引き締めは始まっていたが、米国とイランの対立は中東への米国の直接関与の棺のとめを打ち込んだようなものだ。理由は五つある。
Self-Interest: 過去半世紀にわたり米国の中東からのエネルギー輸入が激減したことは公然の事実である(Chart 2)。とはいえ、世界は依然として31%のエネルギーを中東から得ているため、米国が目先の損得だけで判断できるものではない。多くの論者は北米供給に依存する自給的なオイル市場で世界不況を乗り切れると冷淡に主張するが、たとえそれが正しいとしても(我々は疑っている)、グローバル需要の崩壊は最終的に米国を傷つける。すなわち、世界大戦のような状況では米国は中東の石油を無視できるかもしれないが、それを行えば自国の経済と家計に相当な痛みを課すことになる。さらに、競争相手である中国が中東のエネルギーに依存している(Chart 3)ため、米国はやがて中国の自国エネルギー確保のための軍事プレゼンス増加に直面する。ある意味では、戦時に中国のエネルギー輸入を妨害するために第五艦隊の存在を維持することは理にかなっている。しかし「妨害」に必要なリソースは、地域の地政学的ダイナミクスを形成するために必要なリソースよりもはるかに少ない。破壊は再建より容易であり、したがって米国の意図が中国の地政経済的利害の単なる妨害に移るなら、同じレベルの重要資源を地域に留めておく必要はないだろう。
図表2
米国は中東からの石油を必要としない…
米国は中東からの石油を必要としない…
図表3
…だが中国はそうする
…だが中国はそうする
Popular Sentiment: 地政学アナリストはしばしば物的(material)な力を強調し、中位の有権者がその力を加速させるか抑制するかの作用を見落とす。有権者感情を計量的に見ると米国は依然として世界で最も強力な国である(Chart 4)が、米国民は中東での絶え間ない戦争に疲弊しており、同地域からの脅威をもはや重要だとは見なしていない(Chart 5)。また、米国内で中東に対する米外交がイスラエルの影響を受けすぎているとの認識が高まり、これは民主党内(および一部の2026年予備選)で重要な争点になっている。今日では多数派がパレスチナの方をイスラエルより肯定的に見ている(Chart 6)。もしイスラエルに対する好意的な見方が大幅に低い水準で安定するなら(Chart 7)、米国が同盟国の防衛に以前ほど多くの資源を割く動機は乏しくなるだろう。
図表4
米国は依然として世界で最も強力な国である
米国は依然として世界で最も強力な国である
図表5
イランは米国の中間有権者の関心事ではない…
イランは米国の中間有権者の関心事ではない…
図表6
…しかし、イスラエルは…
…しかし、イスラエルは…
図表7
…そして、通常とは異なるやり方である
…そして、通常とは異なるやり方である
Effectiveness: 新興の軍事技術(後述)や世論の動向など複数の理由により、米軍の中東での効果は損なわれている。地上軍投入に対する世論の反発が強く、イラン戦争は第二次世界大戦以降で最も支持が低い紛争である(Chart 8)ため、米軍の計画担当者は片手を縛られた状態でイランと戦っている。地上侵攻や特殊部隊の投入が政治的理由で選択肢から外れていると、行動を強制するのは非常に困難である。
図表8
中位有権者は究極の制約である:イラン戦争は歴史的に不人気である
中位有権者は究極の制約である:イラン戦争は歴史的に不人気である
図表9
米国は依然として世界で最も強力な国であるが、冷戦以来その相対的な力は衰えている。
米国は依然として世界で最も強力な国であるが、冷戦以来その相対的な力は衰えている。
Global Threat Assessment: オバマ政権の「Pivot to Asia」以降、米国では同国が戦略的価値の低い地域に10~20年を浪費したとの認識が生まれた。その間に、中国やロシアといった実存的脅威ではないにせよ重大なライバルが台頭した。相対的な米国の力の低下(他の大国の台頭や安定化による相対的低下)を踏まえ、米国はどの地理的地域に重点を置くかをより慎重に選ぶ必要がある。最新のNational Security Strategyでは、米国の長期的戦略目標を米大陸(北米・南米)やある程度中国に近い領域に再焦点化し、中東での長期関与を軽視する方針が示された。言い換えれば、本稿で予測していることはワシントンDCの権力中枢では既に現状となっている。
Burden Shifting – National Security Strategyにおいてトランプ政権は同盟国との負担分担を重視する大戦略へと軸足を移した。オバマ大統領も同様の戦略を試みたが中東では失敗した。GCC諸国は当時その挑戦に準備ができていなかった。しかし、軍事的に自信を深めた(かつ高い軍事化を遂げた)サウジアラビアの台頭により、GCCは(リヤド主導で)アラブ世界においてより手強い同盟国となりつつある。イスラエルは当然ながら依然として高い能力を有する同盟国だが、攻勢的な領土獲得戦略を追求する中で米国から利益観が乖離しつつある可能性がある。
図表10
サウジアラビアは他のどの主要国にもほぼ匹敵するほど支出している
サウジアラビアは他のどの主要国にもほぼ匹敵するほど支出している
トランプ大統領の地政学的QT政策は、ここで示した世俗的なグローバルおよび国内トレンドと整合するため、彼の在任期間を超えて続く可能性が高い。米国が中東に割く資源を減らすにつれて、地域プレーヤーは自力で均衡を築くか、他の外部大国を招くしかなく、どちらの動きも既に進行している。
2022年にイランとサウジアラビアはdétenteを交渉し、それは過去4年を生き延びている。たしかに、イランは体制変換を夢見るイスラエル・米国による双方向の攻撃という出現的な生存リスクに直面した際、サウジアラビアを最大限に標的にした(Chart 11)が、3~4月の高い賭けに照らせば理解可能であった。しかしイスラエルが(米国の圧力により)紛争から手を引き、ホワイトハウスが戦争目的を再調整すると、イランはサウジアラビアを直接紛争に引き込まないよう配慮した。実際、サウジアラビアは体制変換の熱烈な支持者から、米国とイランの停戦を呼びかける国へと立場を反転させた。
図表11
イランはサウジアラビアに近づかないよう慎重に行動してきた
イランはサウジアラビアに近づかないよう慎重に行動してきた
サウジアラビアがイランとのdétenteを追求した理由は、リヤドが米国の利害と相対的な力がシフトしていると感じたからである。米国が地政学的QTを追求するなか、サウジのような同盟国は地域から米国が去った後の生活に備え始める必要がある。ある意味、この動きは中東の将来にとって安定化力になり得る。地域の安定に対する最大の危険は、米国の攻撃性か、あるいは米国のクライアント国家が米国が救ってくれると期待して攻撃的な外交政策を追求することである。
図表12
米国の対イスラエル援助は危機に瀕しているか?
米国の対イスラエル援助は危機に瀕しているか?
この観点で、イスラエルは依然として地域の安定に対するリスクである。だが米国内の世論が変化するにつれ、イスラエルがこれまで得てきた無制限の米国資源と技術へのアクセス(Chart 12)は次第に限界を迎えている。そのため、イスラエルも物的制約が好みへ作用し始める中で、地域アクターと自ら交渉する必要に迫られるであろう。
トルコ、サウジアラビア、パキスタンの間で出現しつつある軍事同盟――いわゆるMecca Agreement――は、米国発の地政学的QTに対する地域プレーヤーの合理的な反応である。ロシアと中国が米国退潮の空白を埋めることに消極的あるいは無能力であれば、地域の当事者が新たな同盟を作る。これも長期的な地域安定には肯定的である。外部からのQEが少ないほど地政学的歪みは小さくなるが、重要な警告が一つある:同盟構造が「勢力均衡」を生み出さなければならないという点である。
図表13
『メッカ協定』は真の同盟か。
『メッカ協定』は真の同盟か。
現時点で我々は、そのような帰結が中東の長期的現実になり得ると考えている。人口、耐痛性、地域同盟ネットワーク、資源(イランの従属国イラクを含む石油輸出)を踏まえると、イランは地域文脈では手強い勢力である。イランに対抗するのはトルコ、パキスタン、サウジアラビアであり、紙面上ではこの三国はイランやイスラエルよりもはるかに強力である(Chart 13)。しかし同盟の緩さが物的能力を裏切っている。最後に、イスラエルは依然として最強の地域勢力だが、小規模でほぼ孤立しており、アブラハム合意は事実上死んでいる。
投資家にとってこの分析が重要な理由は二つある。第一に、米国の地政学的QTは中東「市場」に自律的な再均衡を許容し、それは持続性が高い手配だという点である。自国発の勢力均衡は外部介入が続く状況よりもはるかに強靭で持続的である。
第二に、中東諸国が自国の安全保障を自ら担う必要性を認識するにつれて、誠実な国家建設により注力する可能性が高く、地域にとって好材料である。
第三に、UAEのように独自に中立を保ちつつ各陣営を巧みに渡り歩く国は、その機会主義による利益を享受する可能性がある。ただし同国は同盟選択への誘惑と激しく戦わねばならない。中立は獲得が難しく、喪失は容易であり、一度失えば簡単には取り戻せない。
最後に、中東における多極化はグローバル規模での多極化を強化する。世界が未だに多極ではなく一極であると疑う者は幾つかの疑問に答えねばならない。第一に、もし世界が一極なら、なぜ米国はイランに対する戦争目的で失敗したのか。第二に、もし世界が二極なら、なぜ中国は米国の敗北と後退を活かせなかったのか。答えは…世界は一極でも二極でもない。多極なのだ。
ここで留保すべきは、現行の米国の地政学的QT政策は予期せぬ事象で簡単に逆転し得るという点である。例えば米本土に対する大規模なテロ攻撃は世論を変え、米国の政策担当者がイランや他国に対して米軍の全力を解き放つことを許すかもしれない。米中間の軍事衝突は、中国のエネルギー供給を遮断する必要上、中東への米国関与を増大させるだろう。ここに挙げたトレンドが逆転するシナリオは確かに多数存在する。
論点2:戦争の進化
イラン紛争の第二の長期的帰結は、ドローンが戦争の性質を変えつつあることである(Chart 14)。ウクライナはドローンの攻撃的価値を示したが(Chart 15)、主にA2/AD(anti-access/area denial)プラットフォームとして運用されている。加えて、従来の戦争手段(戦車や戦闘機)に比して単価がはるかに低いため、能力とコストの両面で新たな非対称性を生み出している(Chart 16)。
図表14
ドローンの利用は拡大している…
ドローンの利用は拡大している…
図表15
…特にウクライナによる
…特にウクライナによる
図表16
ドローンは戦争に新たな非対称性をもたらした…
ドローンは戦争に新たな非対称性をもたらした…
この意味するところは、たとえ高度な軍事力を有する国家であっても攻勢作戦の遂行がますます困難になっているということだ。2022年以降、ロシアも米国もそれぞれの戦域で戦争目的に失敗している。もちろんリスク選好の非対称性(ウクライナやイランは生き残りをかけて戦っており耐痛性が高い)もあるが、ロシアと米国はいずれもドローン能力を保有しているにもかかわらず、A2/AD目的で運用した場合にドローンの貢献度は攻勢作戦での運用よりはるかに高くなる。ボードゲームのRiskでサイコロを振るように、防御側が優位になっているのだ。
北京と台北の間の紛争ははるかに複雑になった。台湾が得意なことが一つあるとすれば、それは消費者向け電子機器であり、台北は既にドローン生産を急増させ始めている。ウクライナが必要性からドローン製造でリーダーになり得たなら、台湾は容易にそれを凌駕し得ると確信している。
しかしドローンの台頭がすなわちすべての攻勢作戦の終わりを意味するかと言えば、そうではない。軍事技術の進歩は結局のところ兵器競争そのものである。機関銃は19世紀末に戦争の性質を変え、第一次世界大戦を塹壕戦へと導いた。騎兵の突撃のような何千年も有効だった戦術は終焉を迎えたが、4年後には戦車が発明され、さらに20年で機甲化と航空支援が結合され、ドイツは電撃戦を生み出した。やがてドローンも対抗手段で制御されるだろう。ドローン同士の対抗、移動式レーザー兵器、航空電子的対策、あるいはその他の技術である。したがって不幸にも戦争自体は終わらない。
しかし当面は攻勢作戦が深刻な不利に立たされるため、ドローン技術への大規模投資が必要になる。その動きは既に始まっており、ドローン企業の株価は急騰している(Chart 17)。軍事技術分野への新規企業参入も相次いでおり(Chart 18)、数十年続いた再編の時代は終わった。投資家はこのセクターに対するプライベートマーケット戦略を構築し、ますますグローバルなプレーヤーとして考える必要がある。ドローン技術のリーダーの一部は、つい最近まで防衛技術においては小魚だった事例(トルコやウクライナ)が示す通りである。
図表17
…そしてこれまでのところ投資家にとって恩恵となっている
…そしてこれまでのところ投資家にとって恩恵となっている
さらに、大型で高価な軍事プラットフォームは脆弱性となりつつある。米国にとっては、航空母艦のような大規模資産の多くが「埋没費用」となり、償却を余儀なくされる可能性がある。これは必然的に防衛へのさらなる投資を必要とするが、それは必ずしも能力を高めるためではなく、むしろ時代遅れになったプラットフォームを置き換えるためである(Chart 19)。
Chart 18
Consolidation Wave In Defense Bottoming?
Consolidation Wave In Defense Bottoming?
図表19
防衛支出は今になってようやく上向きに転じている
防衛支出は今になってようやく上向きに転じている
ドローンはまた、もっともらしい否認可能性(plausible deniability)の時代をもたらす。ロシアのドローンはウクライナ紛争を通じてNATO領空に迷い込んだことがある(Chart 20)し、ロシアが鹵獲したウクライナ製ドローンを改造して使用しているとの示唆もある。将来、ドローン技術が昆虫サイズの装置で特定の標的を暗殺するほどに高度化することも考え得る。
図表20
ロシアのドローンがNATO領空に迷い込んだ
ロシアのドローンがNATO領空に迷い込んだ
ドローン技術がAIと適切に組み合わさった場合(まだその段階には至っていない)、西側(主に米国)の軍事ドクトリンであるmission commandの優位は大きく損なわれる可能性がある。mission commandは意図を示し、部下に達成方法の裁量を与える分散型実行の概念であり、状況変化の際には下士官が「規律ある創意」を発揮することを前提としている。これは現地での直接的な命令を重視する徴兵軍ドクトリンと大きく異なる。作戦上の独立性を有する認知的AIを搭載したドローンが実用化すれば、西側ドクトリンの重要な優位性はほぼ瞬時に消えるであろう。
図表21
第一の防衛線としての製造業
第一の防衛線としての製造業
同時に、投資家はAIの戦争への影響を過大評価すべきではない。フロンティアモデルの支持者はLLMの質が戦争の勝敗を決めると自己利益的に主張し得るが、戦争行為自体は基本的な戦術的知能があれば遂行可能であり、それほど複雑な行為ではない。将来の戦争で真に差を生むのは最も賢いドローンを誰が使えるかではなく、最も多くのドローンを投入できるかである。したがって製造能力が最も重要になると考えられ、どの国がリードしているかは明白である(Chart 21)。
要するに、技術戦争は20世紀初頭の大砲と小火器の大量生産から20世紀中盤の高額で高度なプラットフォームの専門生産へと進み、そして再び大量生産の時代へと逆戻りしている。国家安全保障の観点から大規模な製造能力を維持することはMAGAの幻想ではなく常識である。これは一定レベルの関税が残ることを示唆し、産業基盤の保護はもはや単なるポピュリスト的雄弁にとどまらない。ある意味で、安価なドローン大量生産への実際の戦争の要請がポピュリズム的言説と一致したのだ。
論点3:インフレは確かにあるが、やがてはディスインフレである
政治学者は多極化の帰結を明確にしている:多極化は潜在的な「紛争ダイアド」(衝突対となり得る二国以上)の間で戦争が勃発する確率を高める。これは一見自明に思えるが、一極世界(覇権国とならず者国家だけが戦争を行う)や二極世界(紛争を起こす際に二大国のどちらかの許諾を得る必要がある)とは根本的に異なる。同時に世界が多極化へ進化する一方で、軍事セクターの技術革命が能力とコストの非対称性を生み、中堅国が超大国に対抗し得るようになり、多極化を強化している。この非対称性は防衛支出の全面的な再投資と再構想の誘因を生む。
図表22
設備投資と多極化の受け入れ
設備投資と多極化の受け入れ
すべての道は設備投資サイクルの継続を指している(Chart 22)。多極化は紛争を生み、紛争は国家安全保障支出を増やし、安全保障ジレンマを生み、さらなる紛争を招き、供給側リスクを生み、在庫や備蓄への支出を誘発し……という循環が続く。
ここ数年、投資家は立て続けの供給側ショックに直面してきた。市場ベースの長期インフレ指標は長期インフレ期待がしっかりとアンカーされていることを示唆する(Chart 23)一方で、他の指標は実際には期待が上昇していることを示す(Chart 24)。我々の同僚であるBCAのChief US Fixed Income Strategistである Ryan Swift は本件に関するレポートを最近執筆し、市場由来の指標は誤っている可能性が高く、長期インフレ期待は上昇基調でかつ高止まりする可能性があることを示した。
図表24
…と定性的指標の比較では、どちらが正しいのか?
…と定性的指標の比較では、どちらが正しいのか?
我々は地政学が一過性ではないことに共感する。投資家、企業、家計が一見無関係に見える個別の供給側混乱の頻度が、根底ではつながっていると想定するのは合理的である。なぜなら実際につながっているからである。パンデミック、ウクライナ戦争、中東戦争、テロや海賊行為の増加、東アジアでの地政学的緊張を結び付けるのは、Charles Kindlebergerの言葉を借りれば「覇権の不安定さ」であり、我々の用語では「多極化」である。グローバルな一極支配を強制する覇権がなければ、COVID-19の流行はもっと深刻な世界的大流行になり得たし、東欧の力の空白はロシアに2022年のウクライナ侵攻を招いた側面がある。
加えて、世界のエネルギー、輸送、電気通信インフラは1990年代から2000年代の米国覇権に合わせて設計されている。「すべての道はローマに通ず」と同じように、世界の海上経路、海底ケーブル、貿易関係、衛星ネットワークは米国一極の下にその安全を依存している。カナダの多くのパイプラインは米国向けであるし、オーストラリアは灯油をすべて韓国から輸入している(島国であることを考えれば関連性が高い)、中東のエネルギー生産者は全てVLCCでホルムズ海峡を通じて輸出を送る。
ホルムズ海峡はこの概念を示す好例である。米国はホルムズ海峡を経由する原油の通行を完全に確保できておらず、それが新たな輸送回廊やパイプラインの建設や検討を促している。
特定の貿易ルートやエネルギー回廊に依存する国は今日、それらの脆弱性を再評価しなければならない。かつてローマに通じていた「全ての道」がローマがもはや世界覇権国でない(または行動不能である)と決めたときにどうなったかを考えれば、新しい道路を他所に作らねばならなかったのである。
進行中の設備投資サイクルはAIだけに関するものではない。確かにAI関連の設備投資は2024年以降のGDP成長に大きく寄与している(Chart 25)が、米国のビジネスサイクルは2020年以降すでに設備投資が強い要素となっていた(Chart 26)ため、AIブーム以前からの流れでもある。
図表25
AI関連設備投資は2025年以降の設備投資を牽引している…
AI関連設備投資は2025年以降の設備投資を牽引している…
図表26
…しかし、これはAI以前からの設備投資サイクルだった…
…しかし、これはAI以前からの設備投資サイクルだった…
パンデミック以降、世界は消費者向け電子機器、半導体、天然ガス、パイプライン輸送の石油、海上輸送の石油、ヘリウム、リン酸塩、硫黄、肥料、小麦、ネオンガスなどの生産に対する脅威と不足に対処してきた。冗長性が今や世界中の産業政策とマクロ経済政策の重要目的になっている。
図表27
さらに工業用コモディティが示唆している
さらに工業用コモディティが示唆している
この設備投資推進を考える方法は幾つかある。第一に、我々はコモディティのスーパーサイクルにいる可能性がある。中国ウォッチャーで永久的なコモディティ弱気派になった者にとっては混乱する話だが、工業用コモディティは中国不動産のパフォーマンスから乖離している(Chart 27)。
第二に、最終的には新しいローマへ通じる新しい道路が建設されるだろう。同時に、古い道路も驚くほど依然として役立つ。
言いたいのは、グローバルサプライチェーンが脆弱だという見方は正しくないということだ。視点を変えよう。2020年以降、世界は…(強調のため大文字で)…
数百万人を死に至らしめ、数億人を何年も自宅待機させた世界的パンデミック。
数百万の命を奪い得る塹壕戦であり、世界第3位のエネルギー生産国が世界第4位の穀物輸出国へ侵攻した欧州の戦争。
世界最大のエネルギーチョークポイントの崩壊―原油輸送の20%、さらにLNGの20%、尿素の40%がここを通っていた。
図表28
2021年の急騰を除けば、インフレは極めて落ち着いている
2021年の急騰を除けば、インフレは極めて落ち着いている
これらの劇的な出来事にもかかわらず、米国のヘッドラインCPIは3.4%で推移している(Chart 28)。大半の不足は解消または封じ込められている。ポストCOVID-19のインフレ急騰は、供給面と同等かそれ以上に、巨額の財政対応が原因であった(Chart 29)。実際、歴史的な財政対応がなければ(Chart 30)、世界はデフレ的な恐慌に陥った可能性がある。
図表29
供給側は実際には問題ではなかった…
供給側は実際には問題ではなかった…
事実は2026年であり1826年ではない。経済発展と技術革新のおかげで、地球の工業能力は多くの点で分散化され、ほとんどの論者が想定するよりずっと高い能力を持っている。したがって2022年のネオンガス危機は、売り手側のストラテジストの一部による息を呑むような論調にもかかわらず、実体的な混乱なく通過した。
それでも長期投資家はインフレ期待を懸念すべきである。ある程度、そのリスクは市場にとって最も差し迫ったものかもしれず、米国の30年物国債利回りが2007年以来の水準に達している理由でもある(Chart 31)。しかしCOVID-19に始まりウクライナとホルムズが強化したダイナミクスは、不要な供給過剰をもたらす可能性を生む。世界は人々の考えるほど冗長性を必要としないかもしれない。
図表30
…需要側であった
…需要側であった
図表31
当社はもはや債券に対して弱気ではない
当社はもはや債券に対して弱気ではない
したがってホルムズ海峡危機の真の帰結は、設備投資の急増であり、それはしばしば不必要なものである可能性がある。予防の過剰に基づく投資であり、過剰は余剰を意味する。結果として2030年代までに代替エネルギーや新たな輸送回廊(光ファイバーや衛星インターネット)、数多の半導体ファブなどで世界は供給過剰に陥り、ディスインフレ的、あるいはデフレ的な状況になる可能性がある。
短期の投資家には2030年代の事象が30年物米国債の利回りを決めるわけではないが、決めるべきである。従って我々は長期的な世俗的買い推奨として、長期物のグローバル先進国債のバスケットを買う戦略を組んでいる。短期的には時価評価による損失を見ることもあるだろうから、当該トレードはいかなるストップロスも設定せずに組成している。長期的には十分なリターンを期待している。
我々の同僚でFICCデスクのglobal fixed income strategistである Robert Timper も同意見である。彼は地政学的多極化が株-債相関の正の方向を促し、結果としてタームプレミアムを押し上げる主要因であると見ている。
図表32
しかし、投資家は慎重であるべきだ
しかし、投資家は慎重であるべきだ
Robertはまた実質利回りがやや魅力的に見え、次の景気後退(来年かさらに先かは不明だが)に対する優れたヘッジであると考えている。ただし非常に長期(10年超)では、現在の10年のタームプレミアムの位置を踏まえると債券が非常に魅力的かは明確ではない(Chart 32)。
論点4:米ドル覇権の終焉
多極化した地政学的文脈は、貿易と金融において多極的な取引・金融体制として反映されるだろう。
過去1年で、GeoMacro Strategyはこの論点に関して二本のレポートを発表した。まず、我々の同僚でPortfolio Construction Platformのco-Headである Juan Correa と共に新たなマクロOSについて論じたものである。要するに、世界の貿易と資本フロー体制は米国覇権の遺物であり、だからこそ過去20年の長期の世界経常収支図が歪んで見えるのだ(Chart 33)。米国の経常収支赤字と世界の経常収支黒字は「すべての道がローマに通じる」を反映し、これらの道は米国民が消費する製造品を運んできた。世界のマクロ経済のオペレーティングシステムが多極化という新たなハードウェアに追いつくにつれ、米国の経常収支赤字は縮小するはずである。
図表33
米国の覇権の解消は大きなマクロ不均衡を是正する
米国の覇権の解消は大きなマクロ不均衡を是正する
次に、我々はBCAのFICC PlatformのHeadである Mathieu Savary と共にマルチアンカー通貨枠組みの台頭に関するレポートを出した。新しいマクロOSに基づけば、マルチアンカー通貨体制では米ドルは依然として最重要の準備通貨であり続けるが、その主導権は蝕まれるであろう。
これら二つのメガトレンドは既に進行中である。ホルムズ危機は特にマルチアンカー通貨体制を強化した。4月に我々が記したように:
準備通貨を地政学的に裏付けるのは、何千もの繰り返されるゲームで信用を築くことである。過去80年にわたり、米国は危機時のマクロ経済政策協調から海上航路の防衛や資本フロールールに至るまで、一連のグローバル公共財を裏付ける物的能力と意志を示してきた。
過去10年間で米国の物的力は相対的に侵食されたが、絶対値では依然として最も強力な地政学的アクターである。しかし相対的な物的力の低下に伴い、米国が設計したシステム内で抵抗が増している。米国の力は以前ほど遠くまで及ばない。中国の5Gプロバイダーを単に禁止させるといった単純なことを各国に強制するのも困難になっている。
その文脈で、米国は自らが裏付けてきたシステムを問い直し、「寛大なアメリカ」ではなく単に「等しい一国」として振る舞い始めていると我々は述べてきた。我々は過去にこれをMagnanimous AmericaからMachiavellian oneへの移行と呼んだ。そうした文脈ではロシア準備資産を制裁する決断は理解できる。寛大なアメリカはシステム的な上部構造と長期を考える一方で、マキァヴェリ的なアメリカは目の前の勝利を追求する。
前の三段落は哲学的に見えるかもしれないが、背後には実際の資金がある。ペトロダラーの実際の出現、すなわちアラブ湾君主国が原油販売を米国債に再投資する仕組みは1970年代に米国とサウジアラビアとの協定によって制度化された。それはまさに地政学的関係が米ドル需要を生む例である。トランプ大統領は中東で短期的目標を達成するためにこの関係を終わらせると脅した。
明確にしておくと、Petro Dollarはグリーンバックを支える軸としてはおそらく最も脆弱である。しかし最も地政学的で、最も具体的に理解されやすく、最も侵食されやすい柱でもあるかもしれない。
サウジアラビアにとって、原油売買をUSD建てで維持する利益は、保有する米国債が同じ原油の輸送の安全性に対するコールオプションでなくなるなら弱まる。過去6か月の出来事は、サウジにとって保有通貨を多様化する理由として十分である。
これは世界の他のすべてのコモディティ生産国にも当てはまる──中央銀行が保有する全米ドルの35%を彼らは合計で保有している。コモディティ生産国が米ドルを保有したがる理由は多くある。流動性が高く、世界中で財とサービスに容易に交換可能であり、これまでのところ価値の毀損が問題になったことはなかった。しかしもしチリからサウジアラビアに至るコモディティ生産者が、自国のUSD保有がその原油の輸送安全のコールオプションであると考えていたのなら、その見方はホルムズの濁った水の中で粉砕された。
米国に公平を期すなら、米国は中東のエネルギー生産者と同盟をイランの投射物から防衛してきた。ただし戦争目的のたびたびの変更、迎撃在庫の劣化(Chart 34)、そしてほとんど同盟国と相談せずに戦争を開始し終結させる姿勢は、米国が過去ほど信頼できず効果的でないことを示唆している。
図表34
米国は迎撃ミサイルの備蓄を消耗している
米国は迎撃ミサイルの備蓄を消耗している
論点5:核拡散は起こりやすい
戦争の頻度を高め、冷戦時代の軍事安全保障条約の価値を目減りさせる多極化と、紛争の主要手段を安価にする軍事技術の進化は、不安定な世界の筋肉となっている。
非核の米国敵対者──イラン以外にはごく少数だが──の視点では、過去半年のメッセージは米国が核開発の阻止に必要な手段と度胸を持つというものだ。米国は紛争開始時に掲げたすべての戦争目的を満たしていないかもしれないが、イランの核能力はさらに損なわれた。さらに、イランの防空と空軍を破壊したことで、米国はその再構築後の核計画をいつでも劣化させ得る立場にある。核逸脱を検討するなら、このトランプ政権からのメッセージに直面することになる。
だが米国の同盟国にとっては核逸脱の確率が上昇している。トランプ政権は既に米国のNATOへのコミットメントを疑問視させている。これは主に誇張であるとの我々の評価にもかかわらず、現実として米国の政策担当者はNATOを期限切れの制度と呼ぶことにますます抵抗がなくなっている。一方でトランプ大統領が韓国との軍事演習を縮小したいと述べたことは、米国の同盟コミットメントに対する疑念が中東や欧州を超えて広がっていることを示唆する。
今後核逸脱の候補として考えられるのは日本、韓国、ドイツ、ポーランド、サウジアラビア、スウェーデン、ウクライナであり、地政学的脅威の観点から妥当である。注意すべきは、これらの多くが米国の同盟国である点である。後者二国は過去に核兵器計画を持っていた。日本はプルトニウム処理の国内設備を有しており、核兵器を持たないままその能力を持つ唯一の国である。
同盟国による核拡散は現時点で米国当局者を脅かさないかもしれないが、問題は二重である。第一に、同盟国は将来敵になり得る。第二に、核拡散はさらなる核拡散を招く。
投資家はこの論点をどう扱うべきか。潜在的利用者が増えれば核兵器使用の確率は上がるが、それが直接的に投資対象となるトレンドかは不明である。代わりに、我々は防衛目的の核技術の拡散が、欧米の有権者がエネルギー目的での核技術への抵抗を弱める確率を高めると考える。単独では核兵器は採掘ウランの需要を増やさないが、核エネルギーの受容度全体が高まるならウランや関連技術は恩恵を受けるはずである(Chart 35)。
図表35
核拡散の行方が原子力の動向を決める
核拡散の行方が原子力の動向を決める
論点6:グリーンエネルギーをまだ切り捨てるな
トランプ大統領の2026年の勝利以降、ESGとグリーンエネルギーは投資仮説として敬遠されてきたが、それは過剰反応だった可能性がある。地政学的に誘発される天然ガスと石油の混乱が教えるところは、化石燃料の代替は将来において依然として大きな役割を持ち続けるという点である。
例えば中国はEVフリートの増加(Chart 37)と相当な在庫水準のおかげで原油輸入を大幅に減速させてきた(Chart 36)。言い換えれば、過去数年の中国の石油需要の多くは、成長するEVフリートが北京に樽を備蓄する余地を与えたために「実体のない需要」であった可能性が高い。
図表36
中国は化石燃料の輸入を柔軟に調整できる余裕がある…
中国は化石燃料の輸入を柔軟に調整できる余裕がある…
図表37
…はグリーン技術への投資のおかげである
…はグリーン技術への投資のおかげである
我々の見立てでは、先物のブレント曲線は原油供給に対する将来の地政学リスクを過小評価している(Chart 38)。ロシア・ウクライナの動的均衡は崩れつつあり、我々は最近その点を論じた。米国とイランは各々の動的均衡に落ち着きつつあるが、ホルムズ経由の船舶通行が戦前の状況へ完全に戻る可能性は低い。中東戦争の教訓は十分な在庫水準の重要性であり、これは中国が有していて米国が紛争前に持っていなかった(Chart 39)。したがって、もし地政学リスクが持続し在庫(再)補充需要が結合すれば、ブレントは来年にかけて少なくとも$80-$100の平均水準になる可能性が高い。
図表38
長期的には原油価格は上昇し、それが新技術への投資を促すだろう。
長期的には原油価格は上昇し、それが新技術への投資を促すだろう。
図表39
中国は紛争に備えていたが、米国は備えていなかった!
中国は紛争に備えていたが、米国は備えていなかった!
そのマクロ状況はエネルギー代替の採用に追い風であり、また生産コストが低く地政学リスクが最も高い中東以外での原油生産を促すインセンティブを与える。したがって米大陸や潜在的にはアフリカからの生産が増えるはずである。
投資上の結論
多極化がイラン戦争を許容し、それが多極化を強化する:米国覇権は衰退し、地域の自律性が高まり、世界的に不安定さと不安が増している。中東は新たな勢力均衡と同盟体系を確立するかもしれず、その過程で紛争の頻度は高まる可能性がある。
ドローンが戦争を革命的に変え、超大国の優位を削ぐ:安価な防御技術は中堅国と防御作戦に有利だが、大量生産を有利にし、グローバル防衛への大規模投資を必要とする。
地政学は現在設備投資とインフレを促し、のちにディスインフレをもたらす:立て続けの供給ショックは政府と企業の支出を防衛だけでなくエネルギー、インフラ、サプライチェーンの冗長化へと向かわせる。価格圧力は当面高止まりするが、過剰能力は2030年代にディスインフレを引き起こす可能性がある。短期的な痛みを受け入れられる投資家は長期債の高利回りを取りに行くべきであり、我々はBCAのglobal fixed income strategistである Robert Timper の賛同を得てこの世俗的トレードを推奨する。
米ドルの優位は侵食されつつある:ドルは依然として主要な準備通貨であり続けるだろうが、米国の安全保障と経済保証への信頼低下は同盟国やコモディティ生産国に準備資産の多様化を促す。CADやAUDのようなコモディティ通貨を好み、我々は本日USDCADのセキュラーショートを開始する。
核拡散はならず者国家から同盟国へと移る:再度の石油ショックは再生可能エネルギーの恩恵となるが、同時に原子力も含まれる。ならず者国家はイランの運命を恐れるだろうが、同盟国は米国の安全保障の撤退を恐れる。核拡散は多極化と覇権の不安定さ、紛争頻度を高める一方、有権者の間で原子力受容を非汚名化する可能性がある。
チーフ・インベストメント・ストラテジストおよびGeoMacroの責任者である Marko Papicmarko@bcaresearch.com

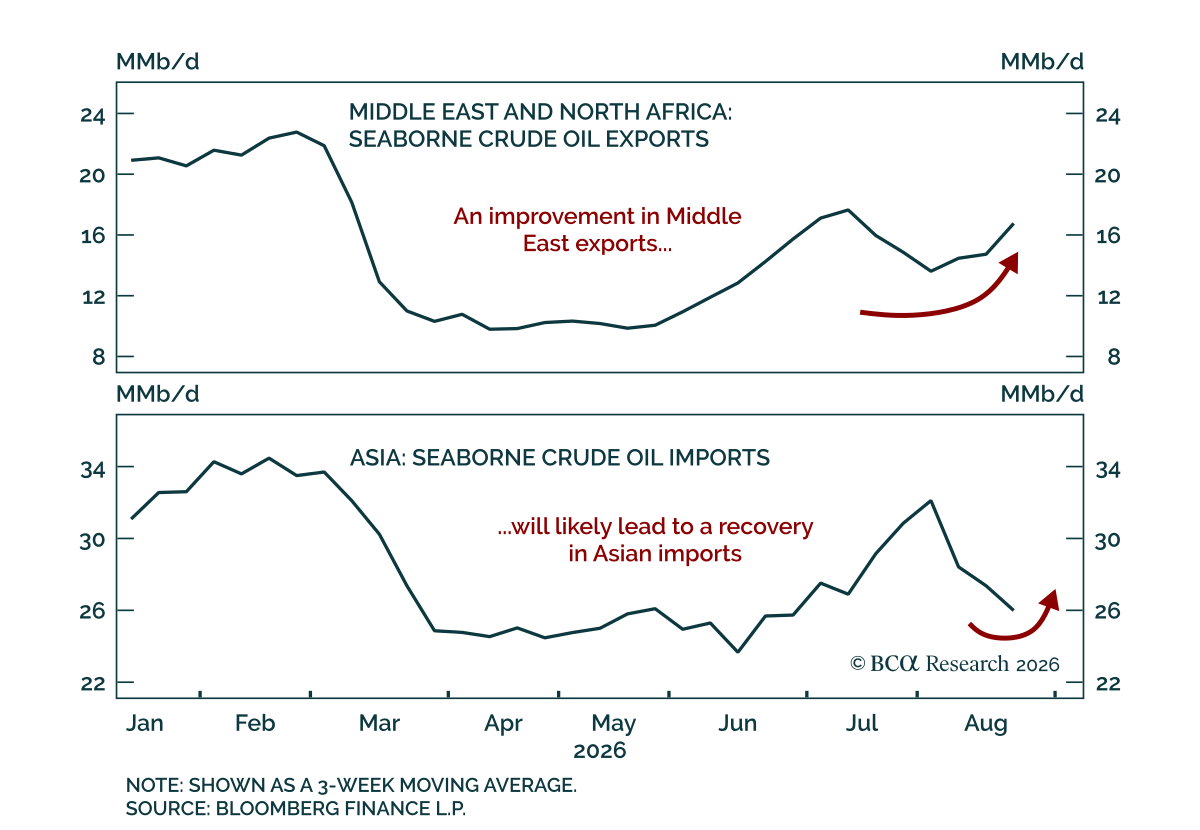
イランは、より多くの石油が通過しているように見えるためホルムズ海峡に対する影響力がピークに達しつつあり、通航妨害能力が弱まっている可能性がある。 週末の報道によれば、米国エネルギー長官 Chris Wright…
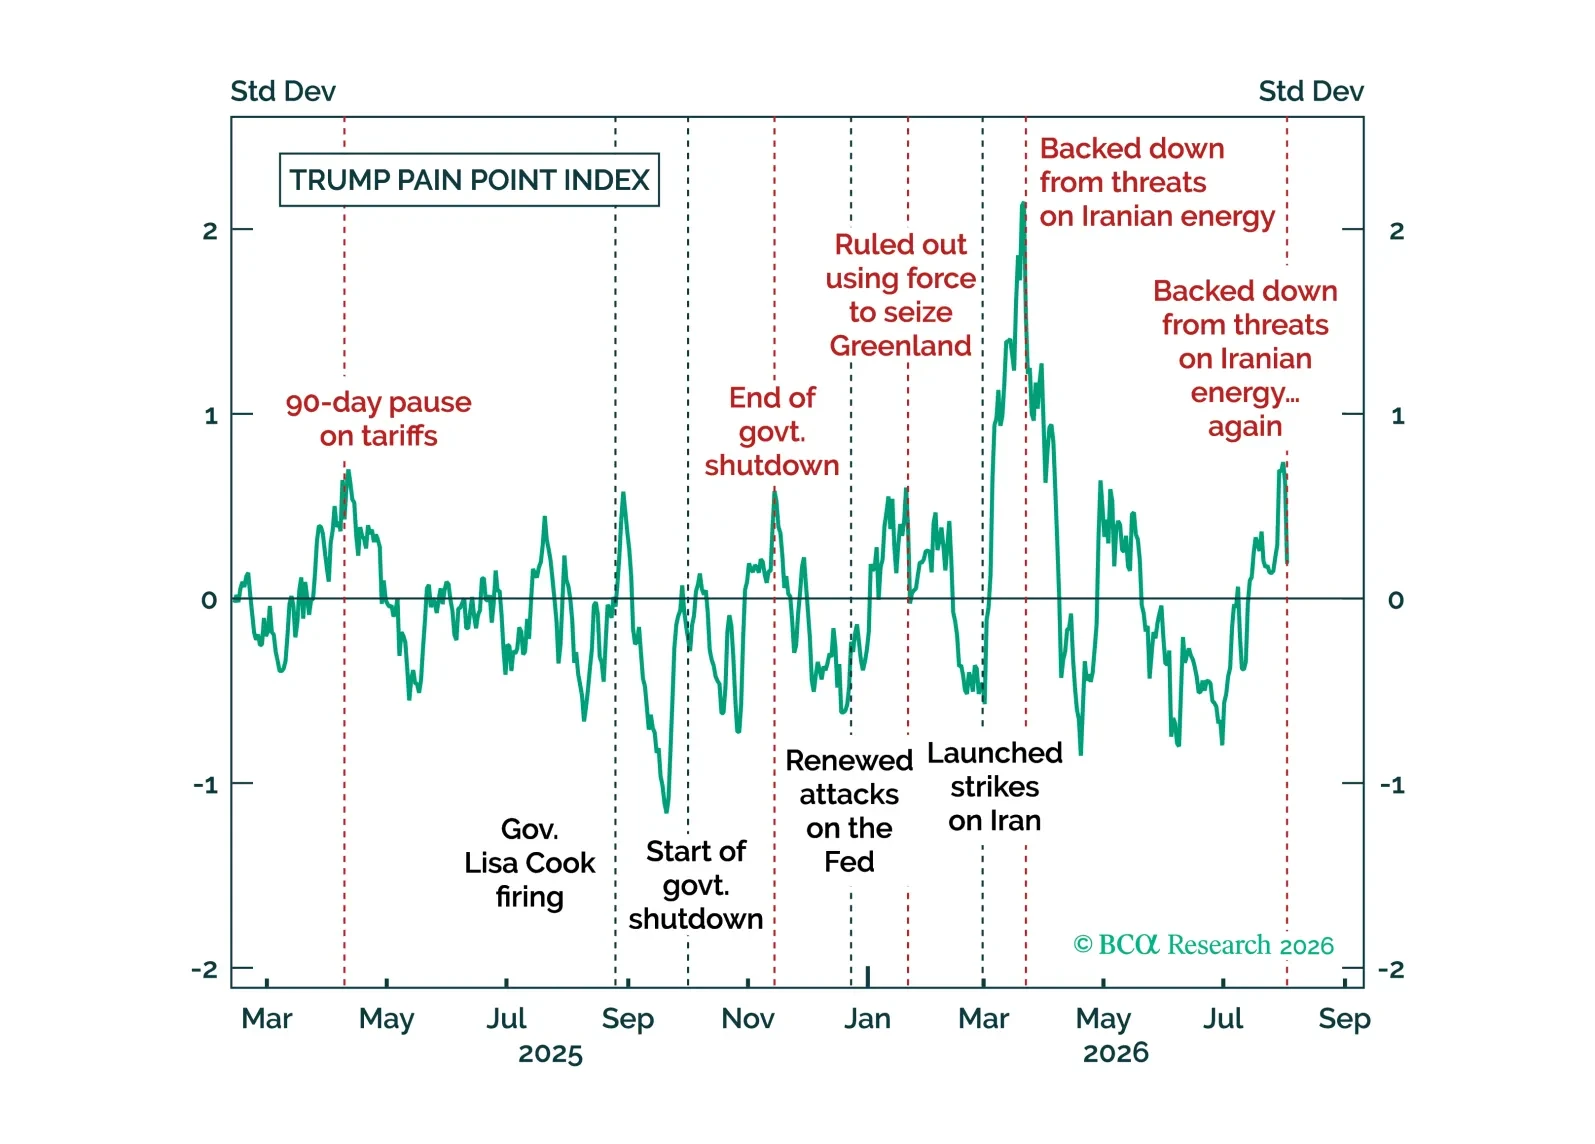
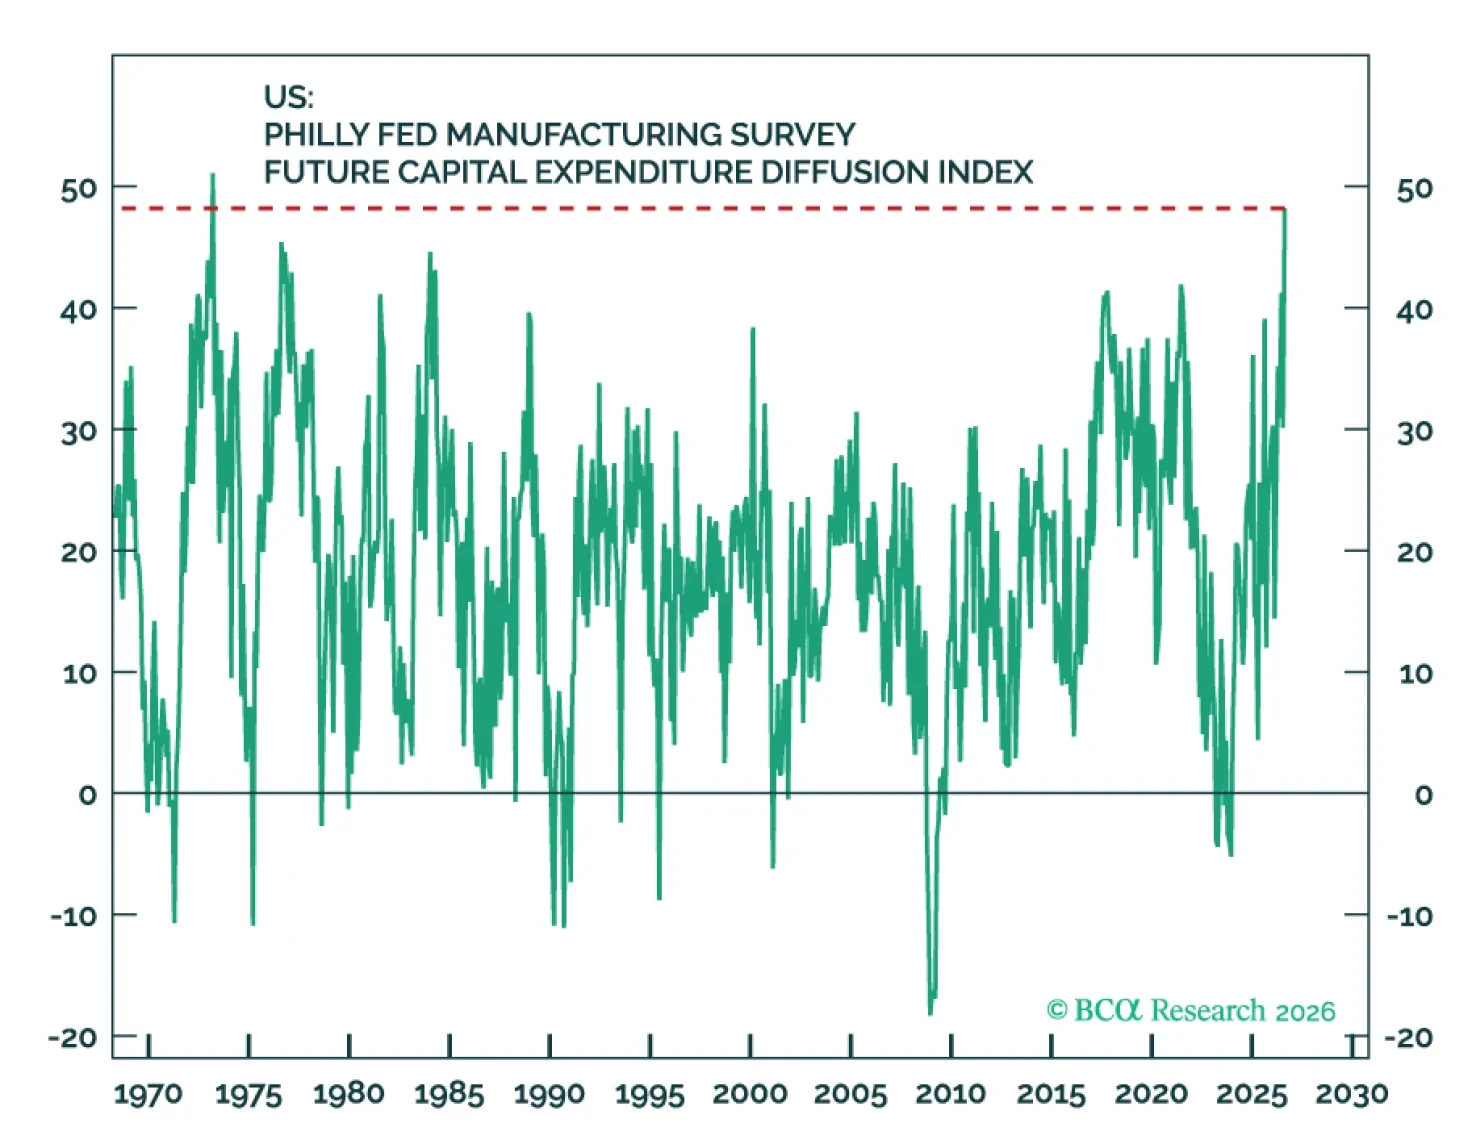
先月、我々は危険を冒してリスク資産に対する強気姿勢を再確認した。今月、そのリスクの高い賭けが奏功していることが確認された。イランと米国は全面戦争に至ることについて実質的に制約されている。AIの設備投資論は堅持されており、徐々に価格戦争へと変化しつつある。それは採用を促進し、さらなる投資を必要とする。新たなAI関連トレード(ハードディスクメーカーのロング)を開始し、金をロングする。
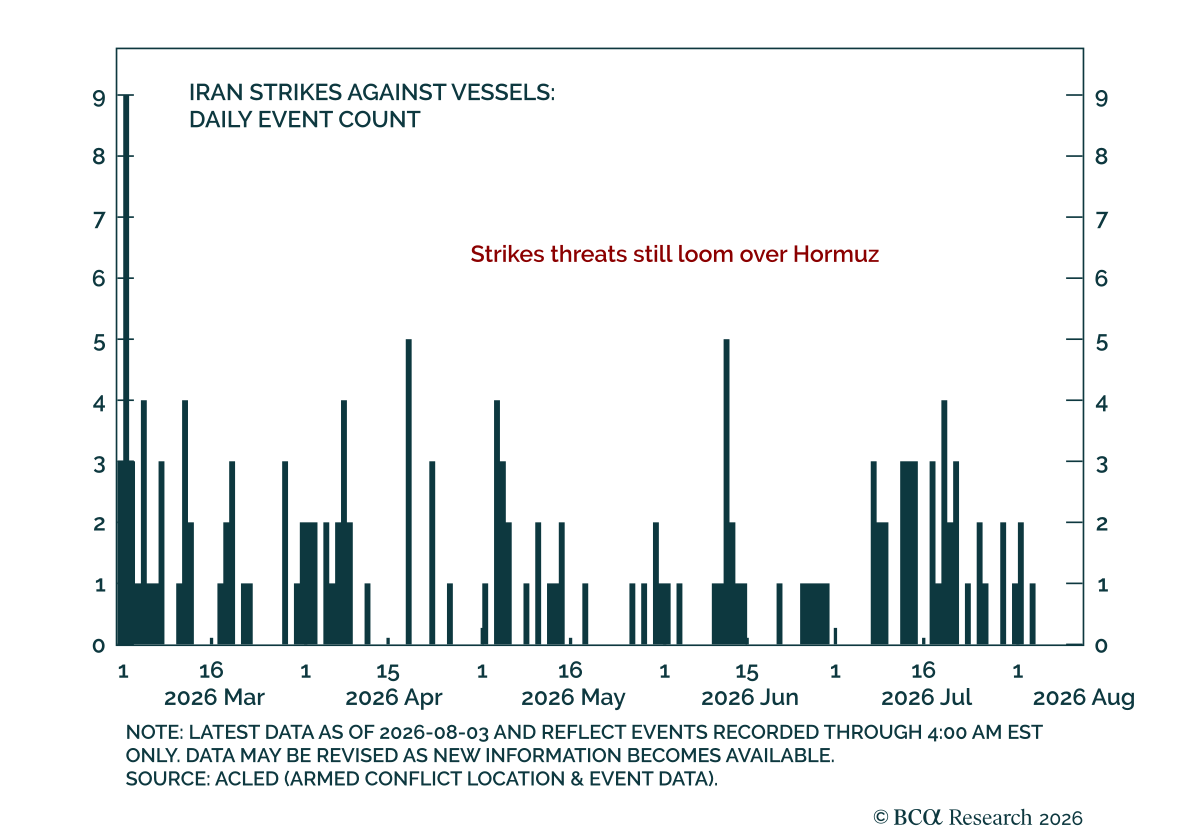
最新の米国とイランの動きは従来と変わらず、紛争は石油価格に左右される「動的均衡」にとどまっている。週末も再び米国とイランの応酬が続いた。緊張緩和の兆しは石油の下落、利回りの低下、株式の月曜の反発を招いたが、当社の Geopolitical strategists は本質的な打開を見ていない。…
米国・イラン:重大な制約が顕在化 米国・イラン:重大な制約が顕在化 イラン紛争は石油価格に支配される「動的均衡」にとどまっている。枯渇した軍備とエネルギー在庫がエスカレーションを抑制し続けている。 週末は、米国とイランの停戦後に再燃した数週間の緊張を経て静かだった。米国、イラン、イスラエル間の敵対度合いは原油価格に左右されており、1バレル当たり70~100ドルの レンジ 内で推移している。レンジの下端では緊張が高まりやすく、上端に近づくとエスカレーションは収束へ向かう。当社のGeoMacro…