Fixed Income
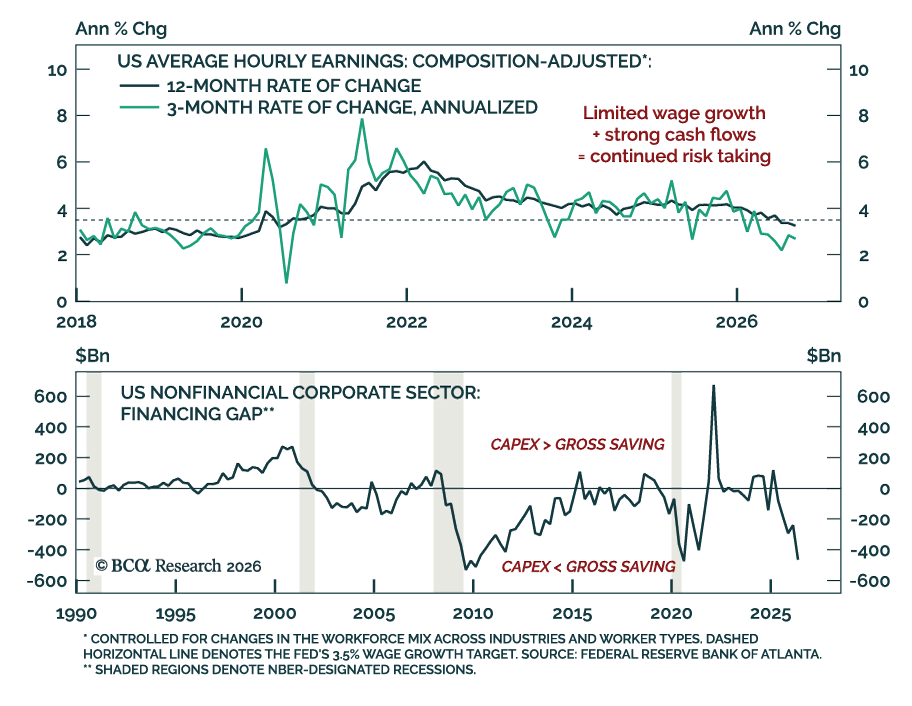
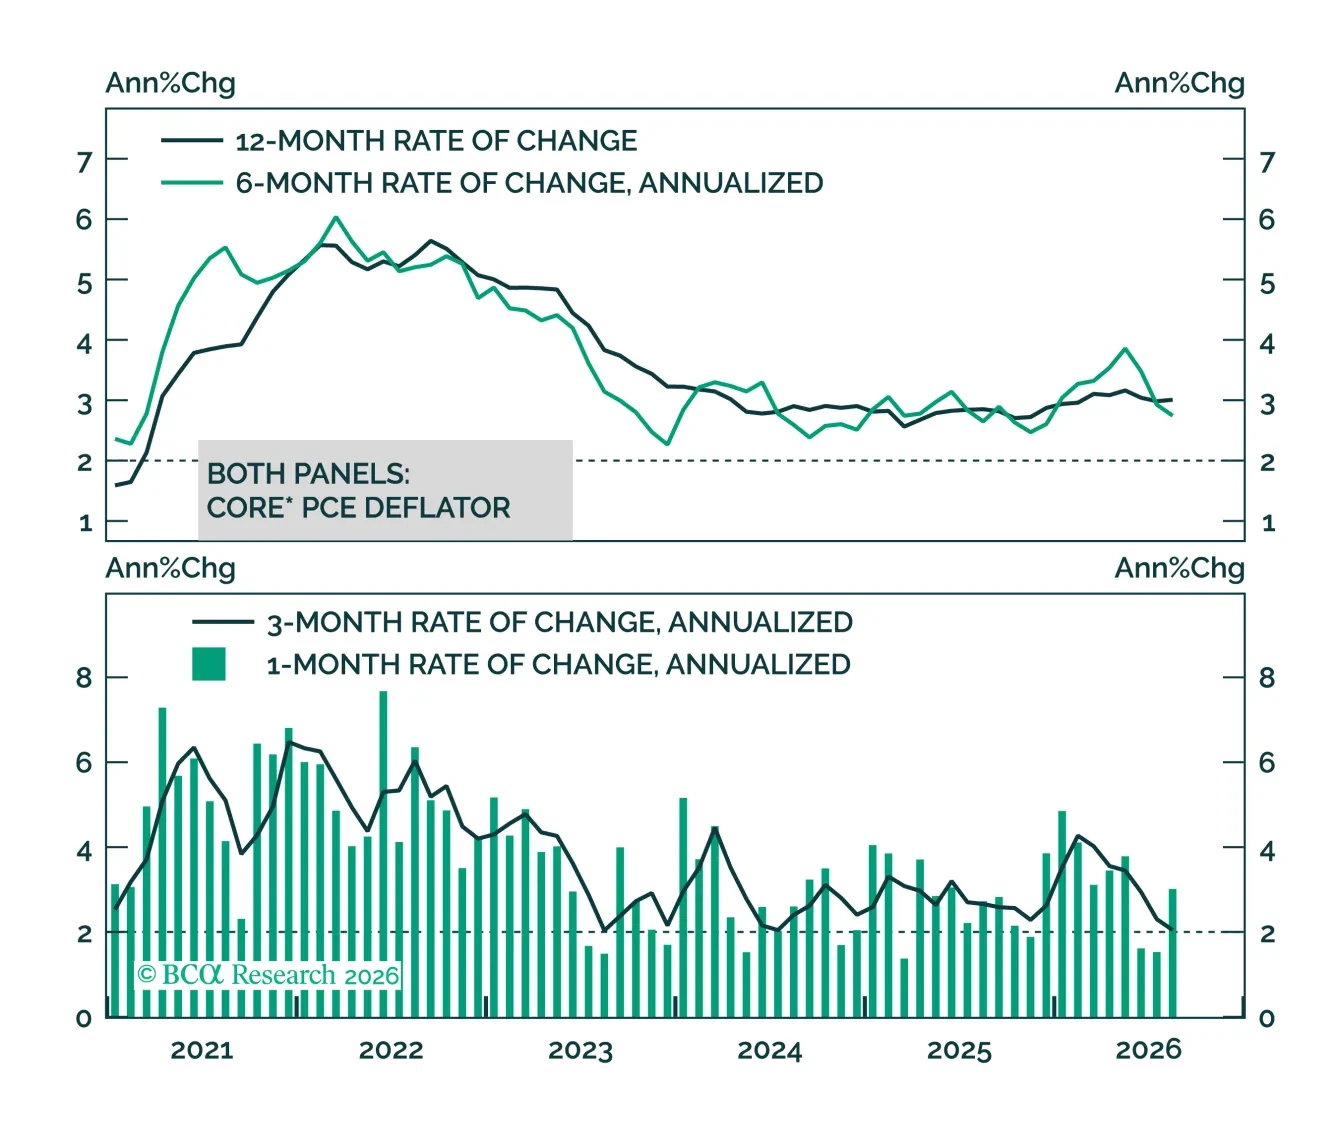
当社の FICC strategists は今後6~9カ月にわたりリスクを引き続きロングで保ち、デュレーションは中立を維持し、ボラティリティの急騰を剥落させることを推奨する。 懸念材料は政治、戦争、利回り上昇、AIへの疑念にまで及び積み重なっているが、FICC strategists はそれらの脅威を売りに転じさせる唯一の要素、すなわち広範な物価上昇が欠けていると論じる。FICC strategists…
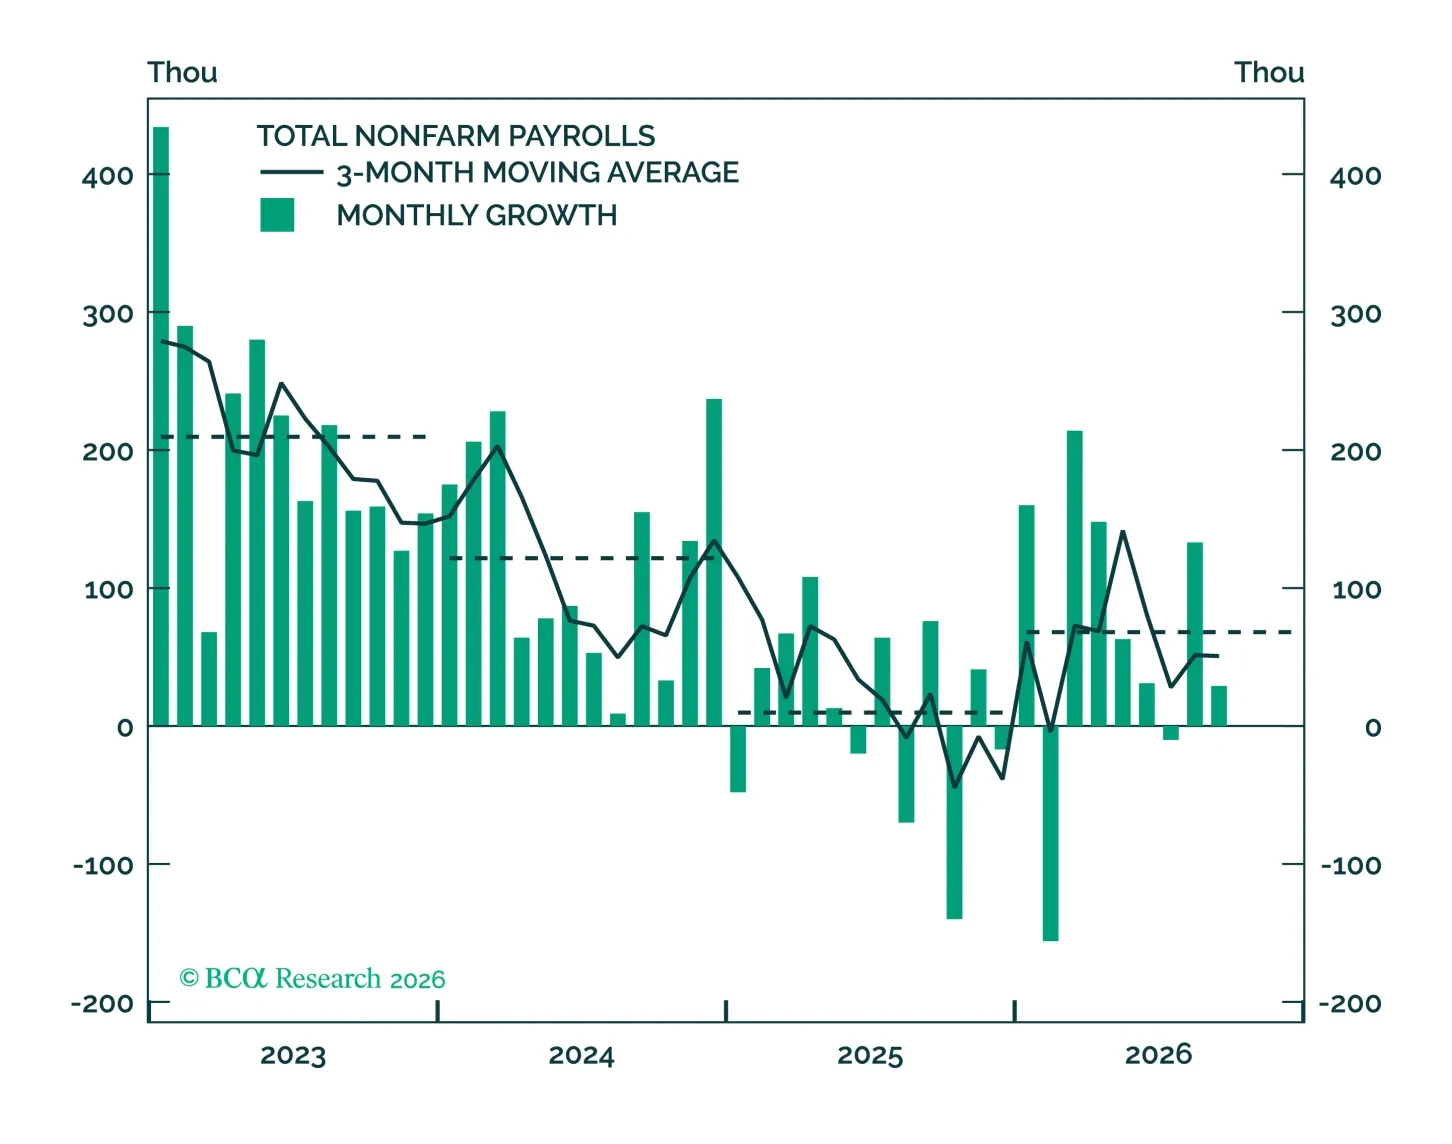
今朝の雇用統計は、労働市場がインフレ圧力の源ではないことを明確に示しており、したがって米連邦準備制度理事会(Fed)の短期的な意思決定においては二次的な重要性にとどまるのである。
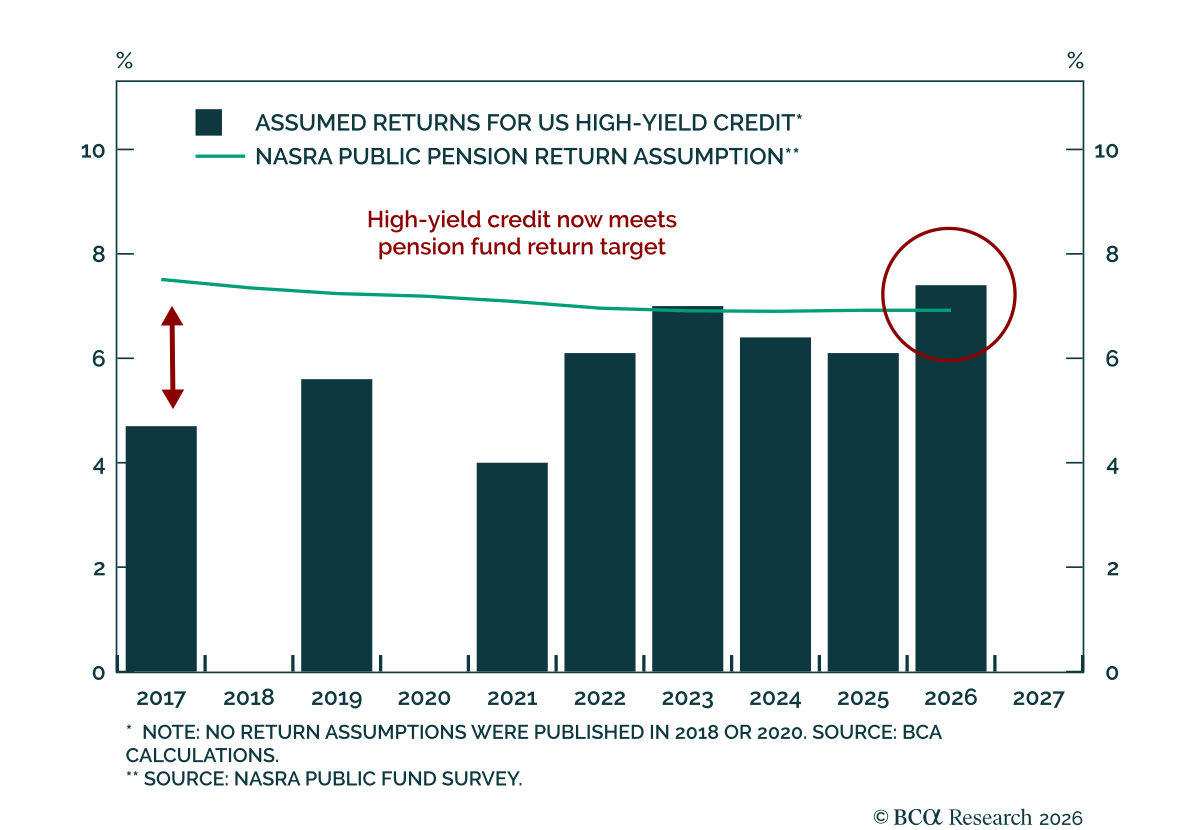
当社の Portfolio Construction strategists は公開市場における資産配分内とPrivate Creditに対しての両面でハイイールド債へのオーバーウェイトを維持している。…
政治、戦争、世界的な引き締めサイクル、AIの設備投資への疑念があり、不安の壁は高まり続けている。しかし、リスク資産を崩すきっかけとなる火花は見当たらない。そこで当社の Q4 FICC outlook は、なぜリスクを買い持ちするべきか、そして危険がどこに潜むかを説明するのだ。
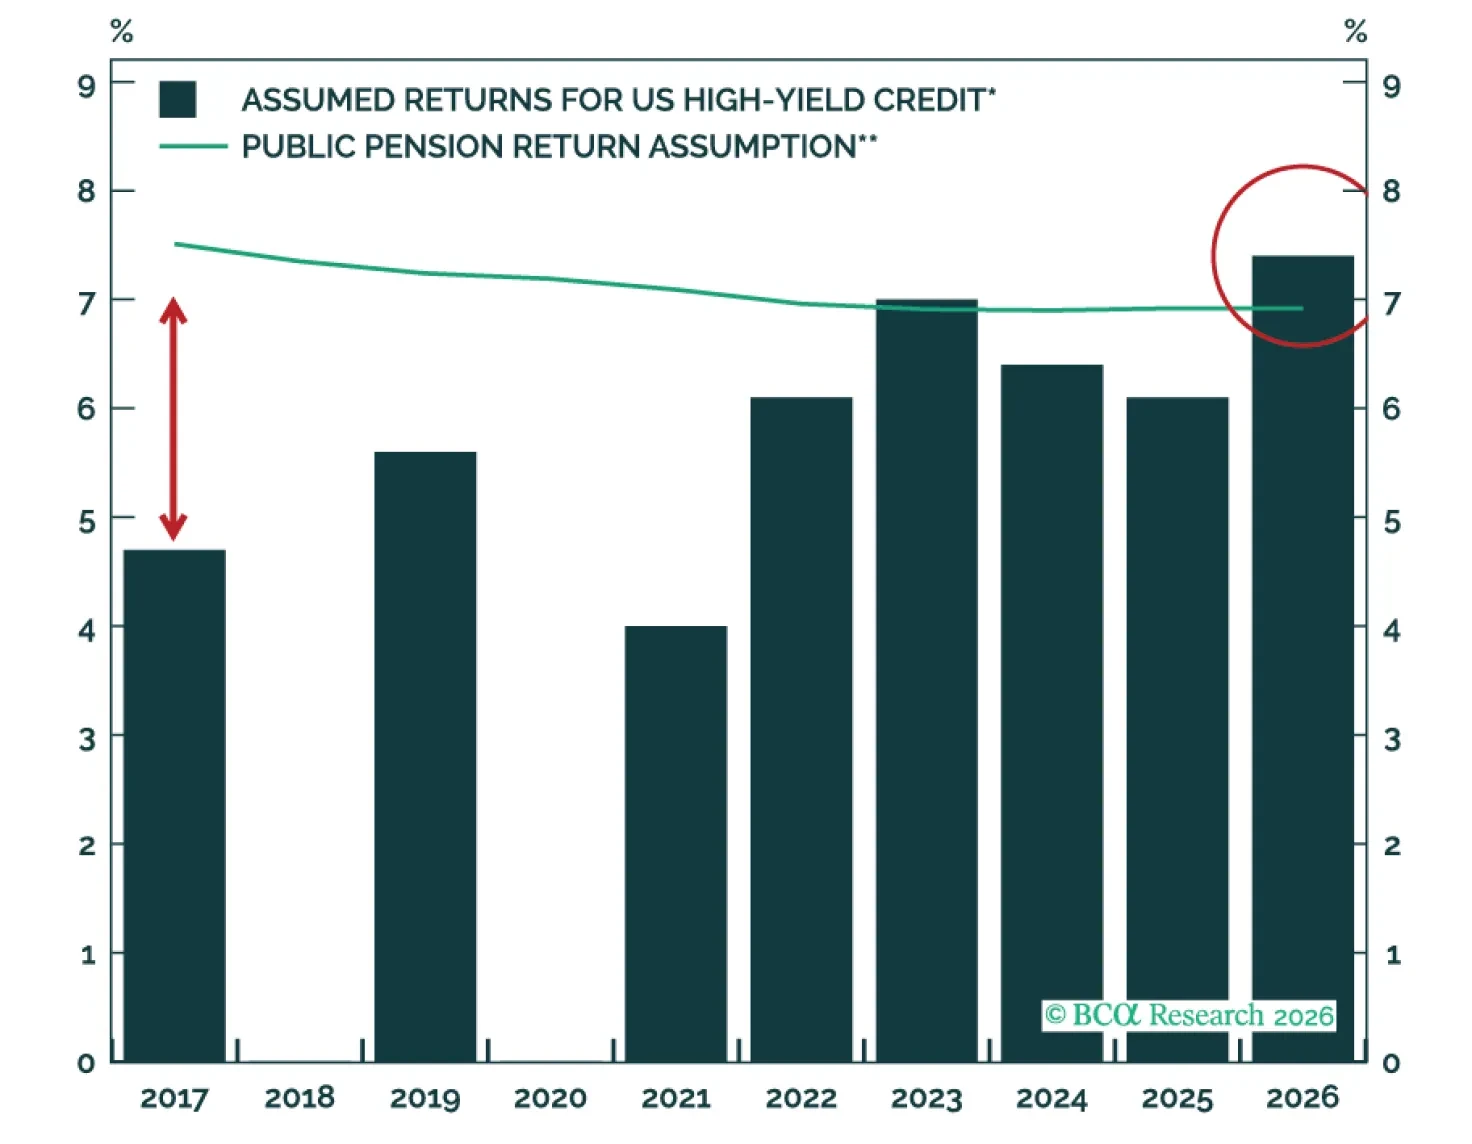
金利上昇は投資機会の構図を変えた。したがって資産配分内でも、またPrivate Creditに対してもHigh-Yield Creditをオーバーウェイトすることを推奨する。というのも、投資家はもはやわずかな利回りのために大きなリスクを負うような行動はしないのである。
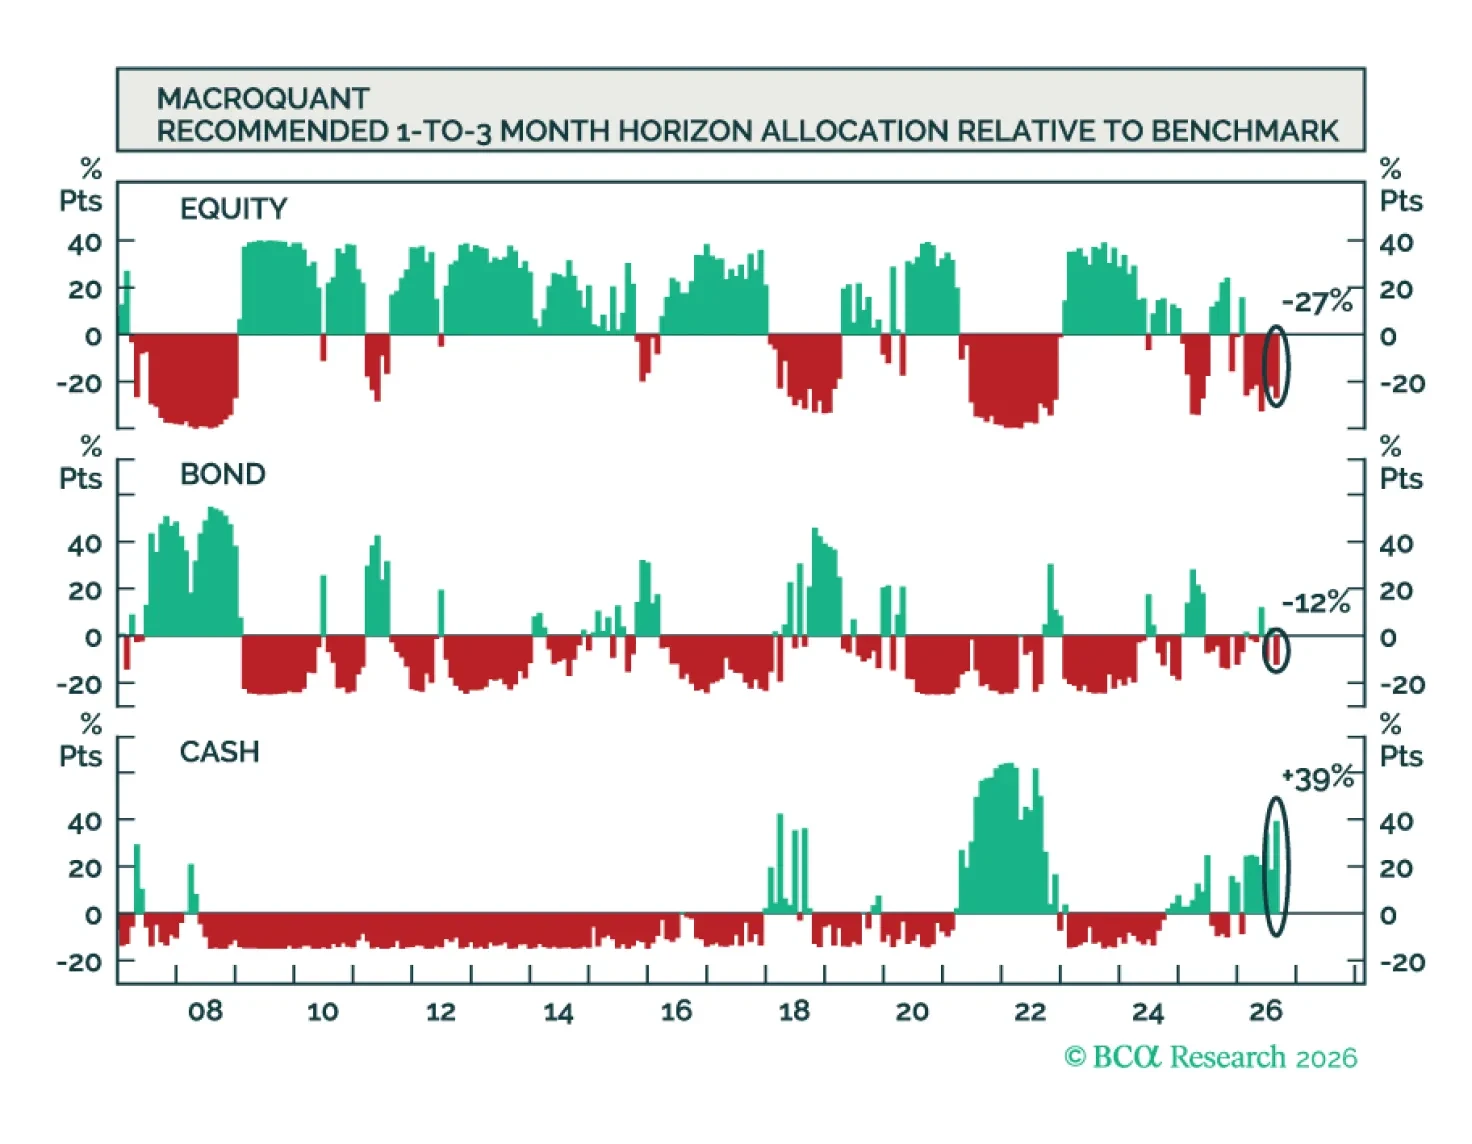
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
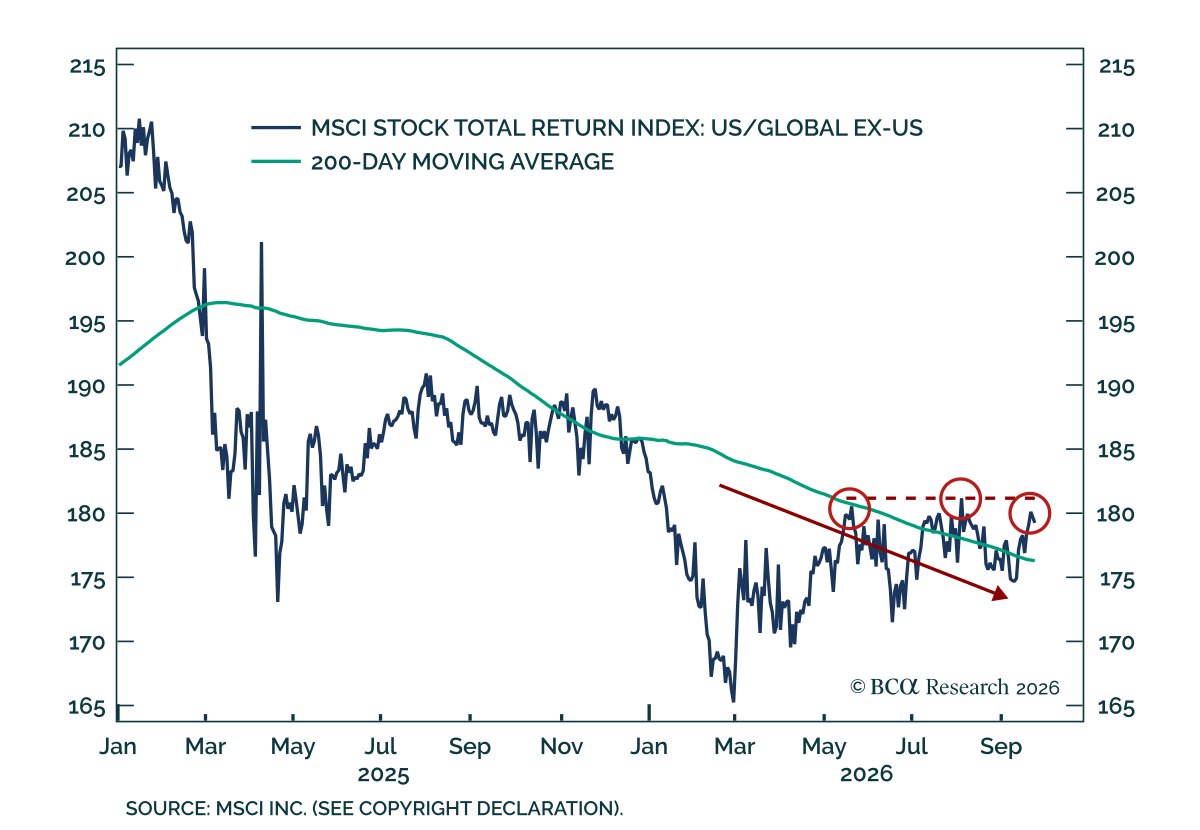
BCAのストラテジストのコンセンサスは、12か月の見通しで株式をオーバーウェイト、債券と現金をニュートラルに据え置いている。 株式では、米国はMSCI ACWIに対して12か月の見通しでアンダーウェイトへと移し、3か月の見通しではオーバーウェイトを維持している。米国株市場はテックへのエクスポージャーから恩恵を受けているものの、そのエクスポージャーは次第にリスクが高まっている。当社の valuation and speculation indicators…
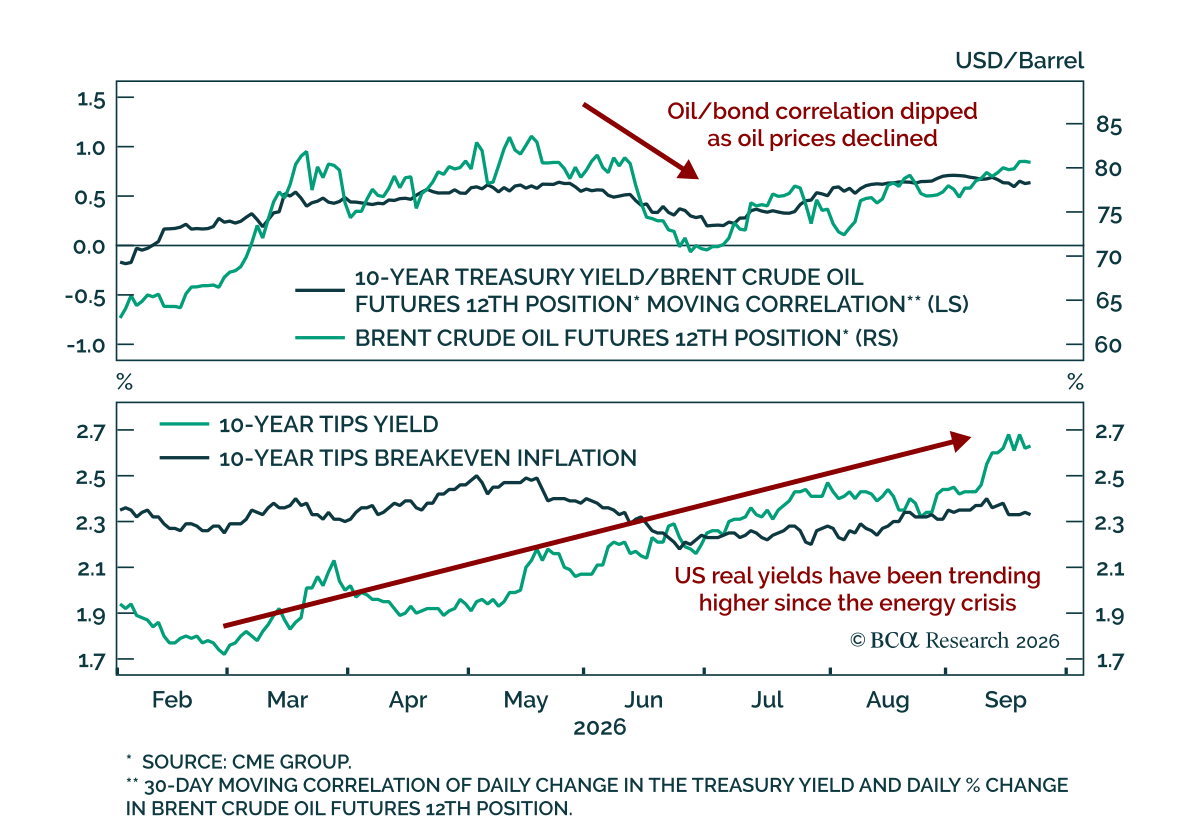
原油価格と米国債利回りは今年歩調を合わせて推移しているが、相関が示すほど原油が米国債利回りに影響を及ぼしているわけではない。 両者の同時上昇は単なる偶然ではない。原油高は粘り強いインフレへの懸念が残る中でFRBの政策見通しをタカ派に再評価させ、先週の利上げにも影響を与えたのだ。…
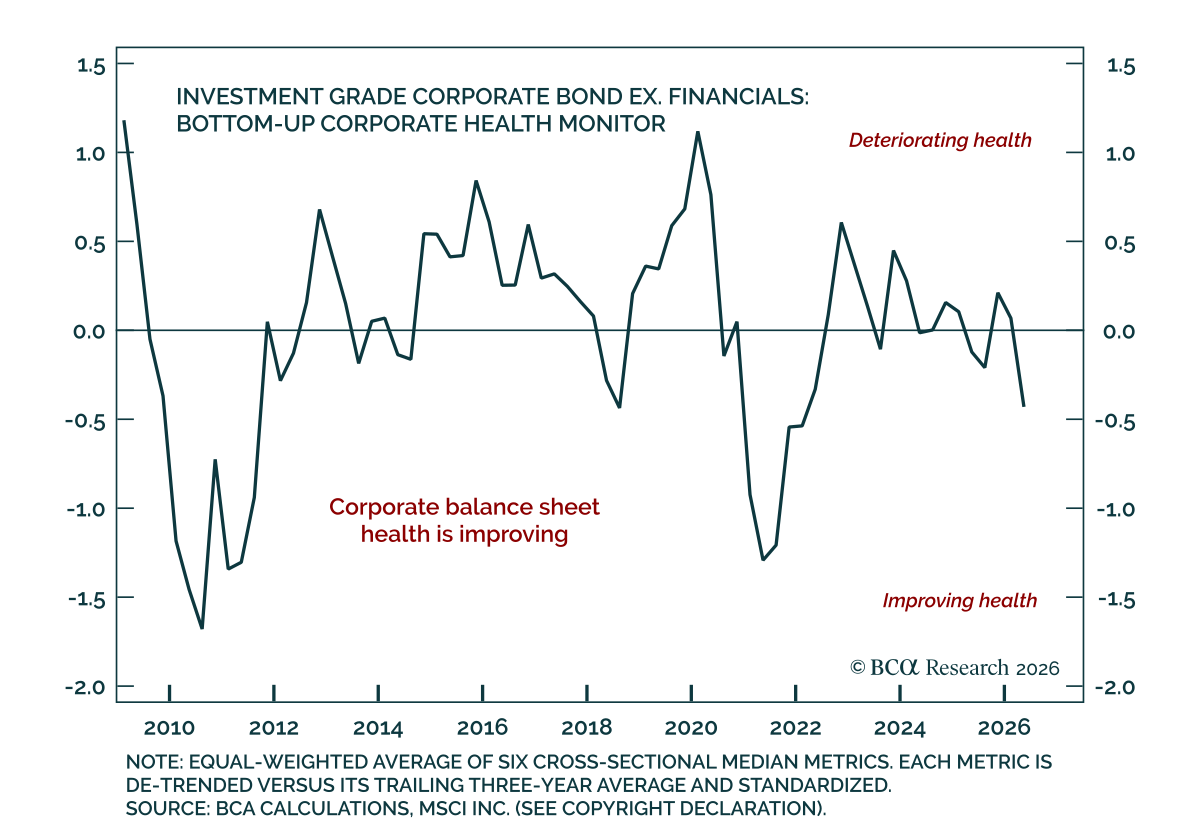
当社の US Bond strategistsは、今年のAIによる債券発行の急増が米国企業のバランスシートを毀損した兆候は認められないと見ている。 投資適格の総発行額はすでに2020年水準を上回っているが、トップダウンおよびボトムアップの企業健全性モニターはいずれも健全性の改善を示している。総負債に対するフリーキャッシュフロー比率は上昇しており、現金残高も依然として高水準で、数年間にわたり格上げが格下げを上回っている。…