Equities
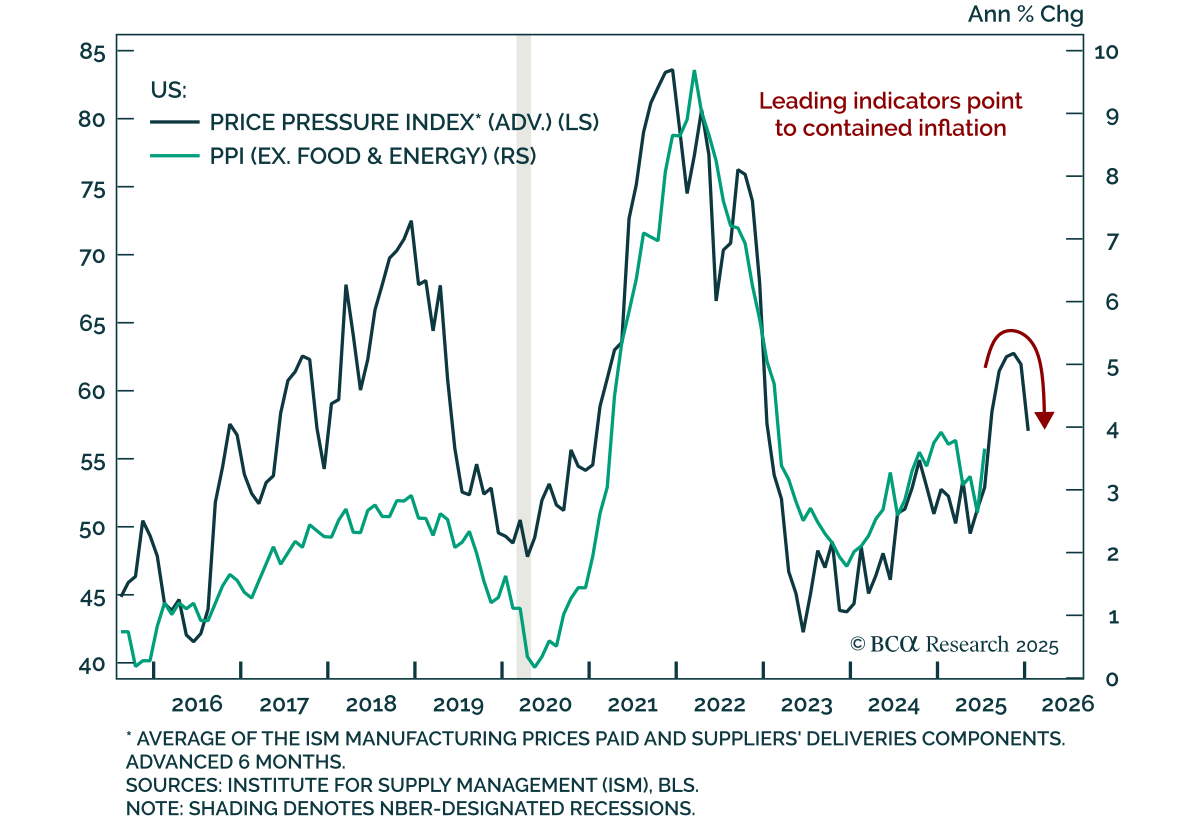
7月のPPIは予想を大きく上回りましたが、インフレ圧力は今後も限定的である可能性が高いです。 総合PPIは6月の0.0% m/m(2.3% y/y)から7月には0.9% m/m(3.3% y/y)上昇し、コアPPIは0.6% m/m(2.8% y/y)上昇しました。PCEインフレに影響を与えるPPI構成要素はまちまちで、資産運用手数料の急増や株式の上昇、3月以降減少を続けていた航空運賃が反発しました。…
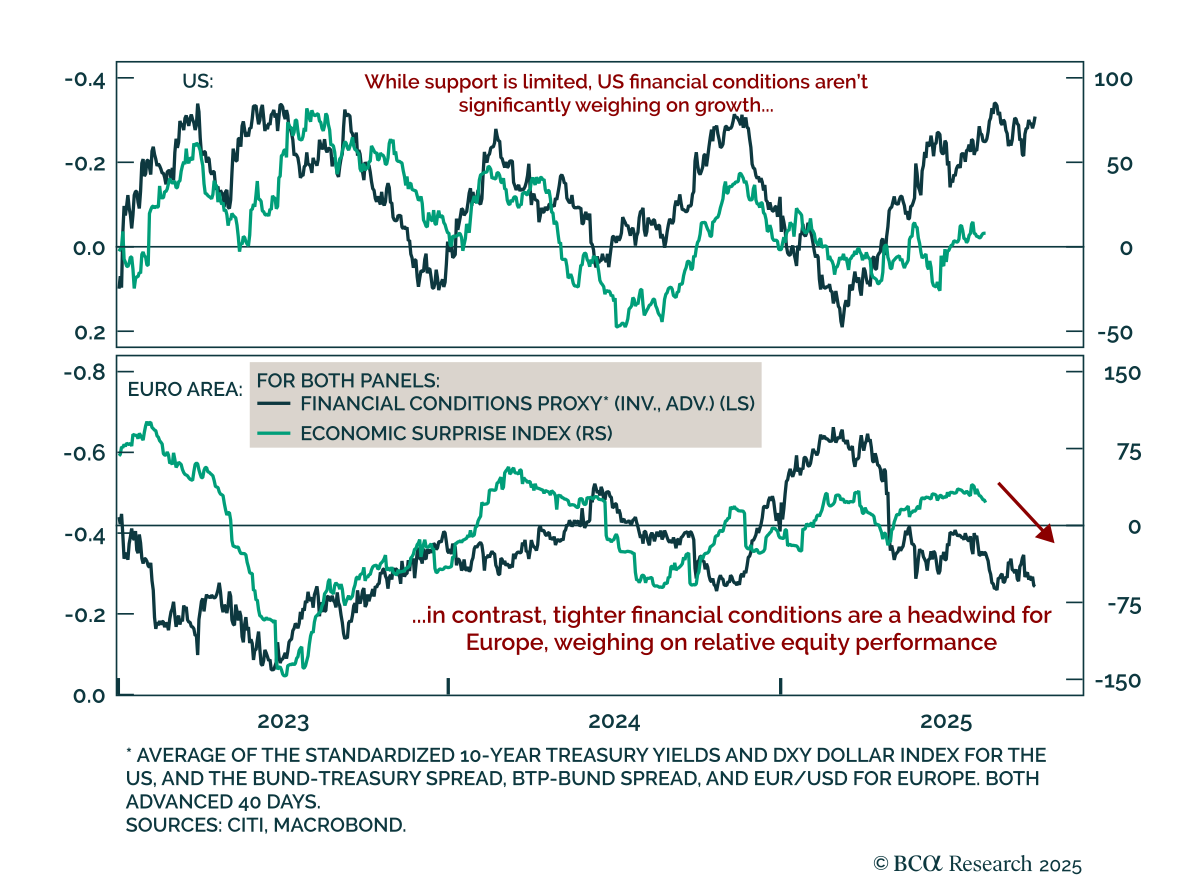
ドルの弱さは成長への影響がほとんどなく、欧州株は遅れを取る可能性が高い。 2025年の主要なトレンドは米ドルの減価でしたが、それに伴う金融環境の緩和は、流動性の本格的な増加ではなく、高いタームプレミアを反映するものであったため、米国の成長へのサポートは最小限にとどまりました。…
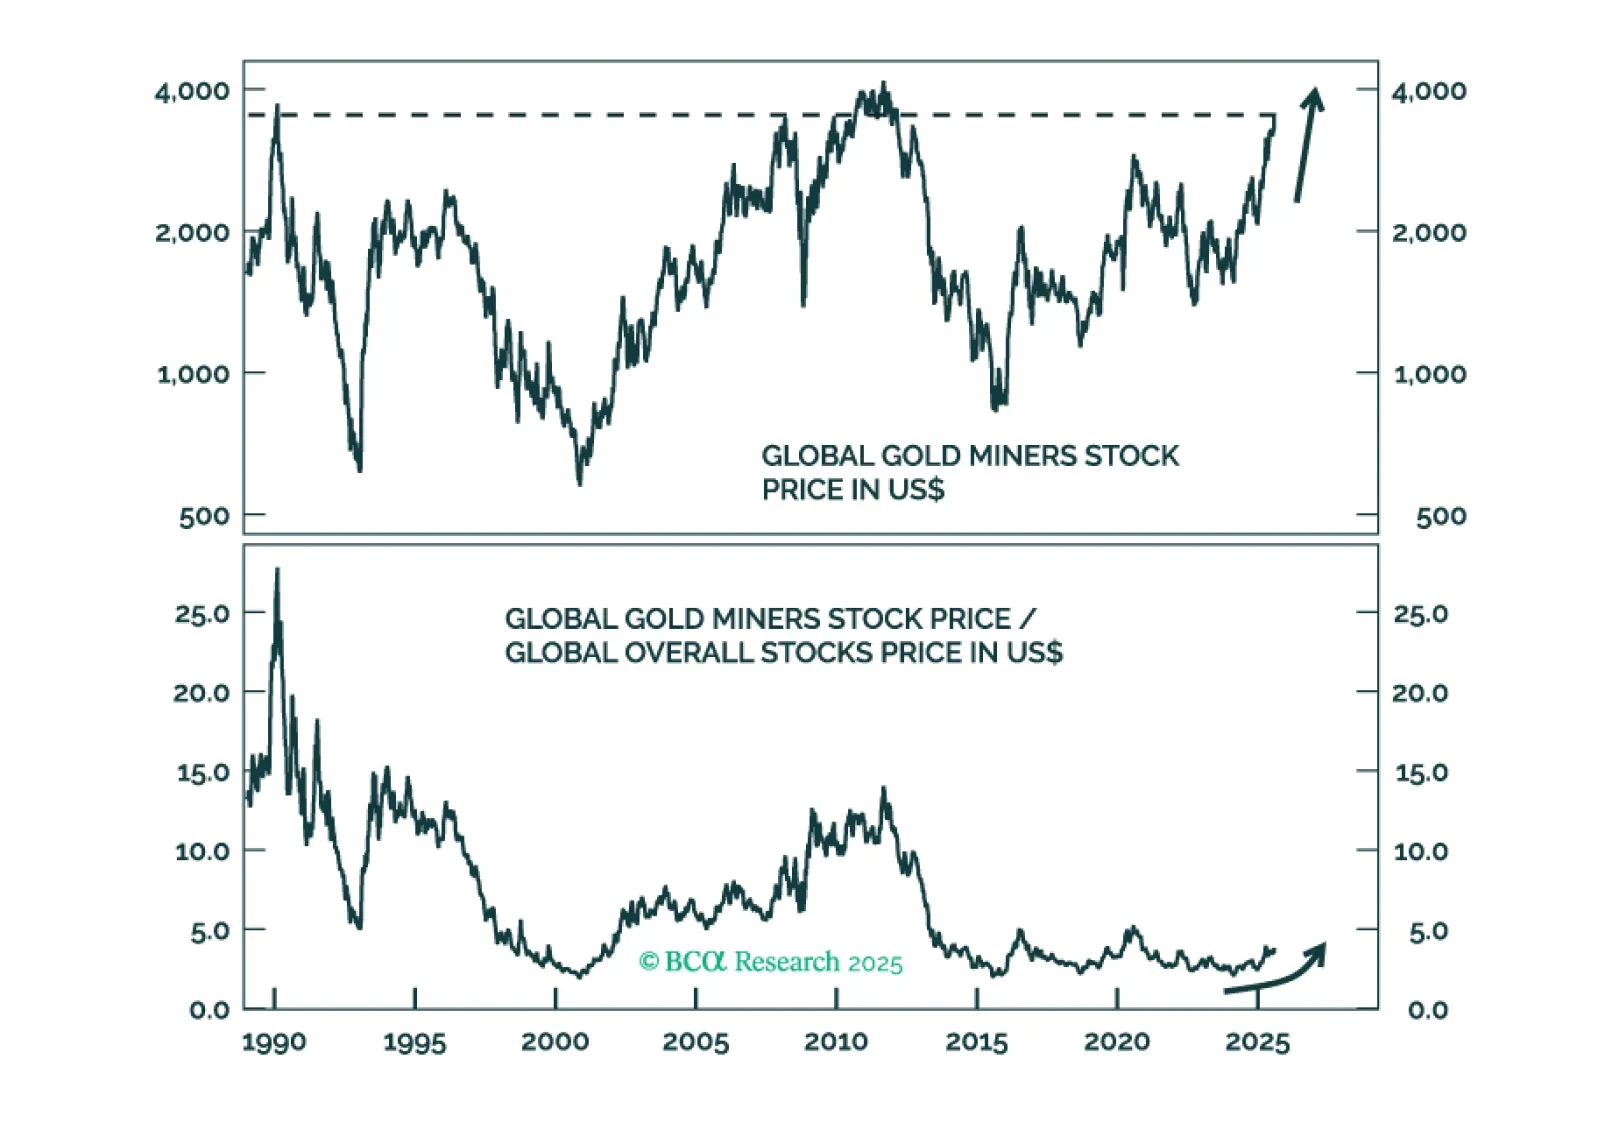
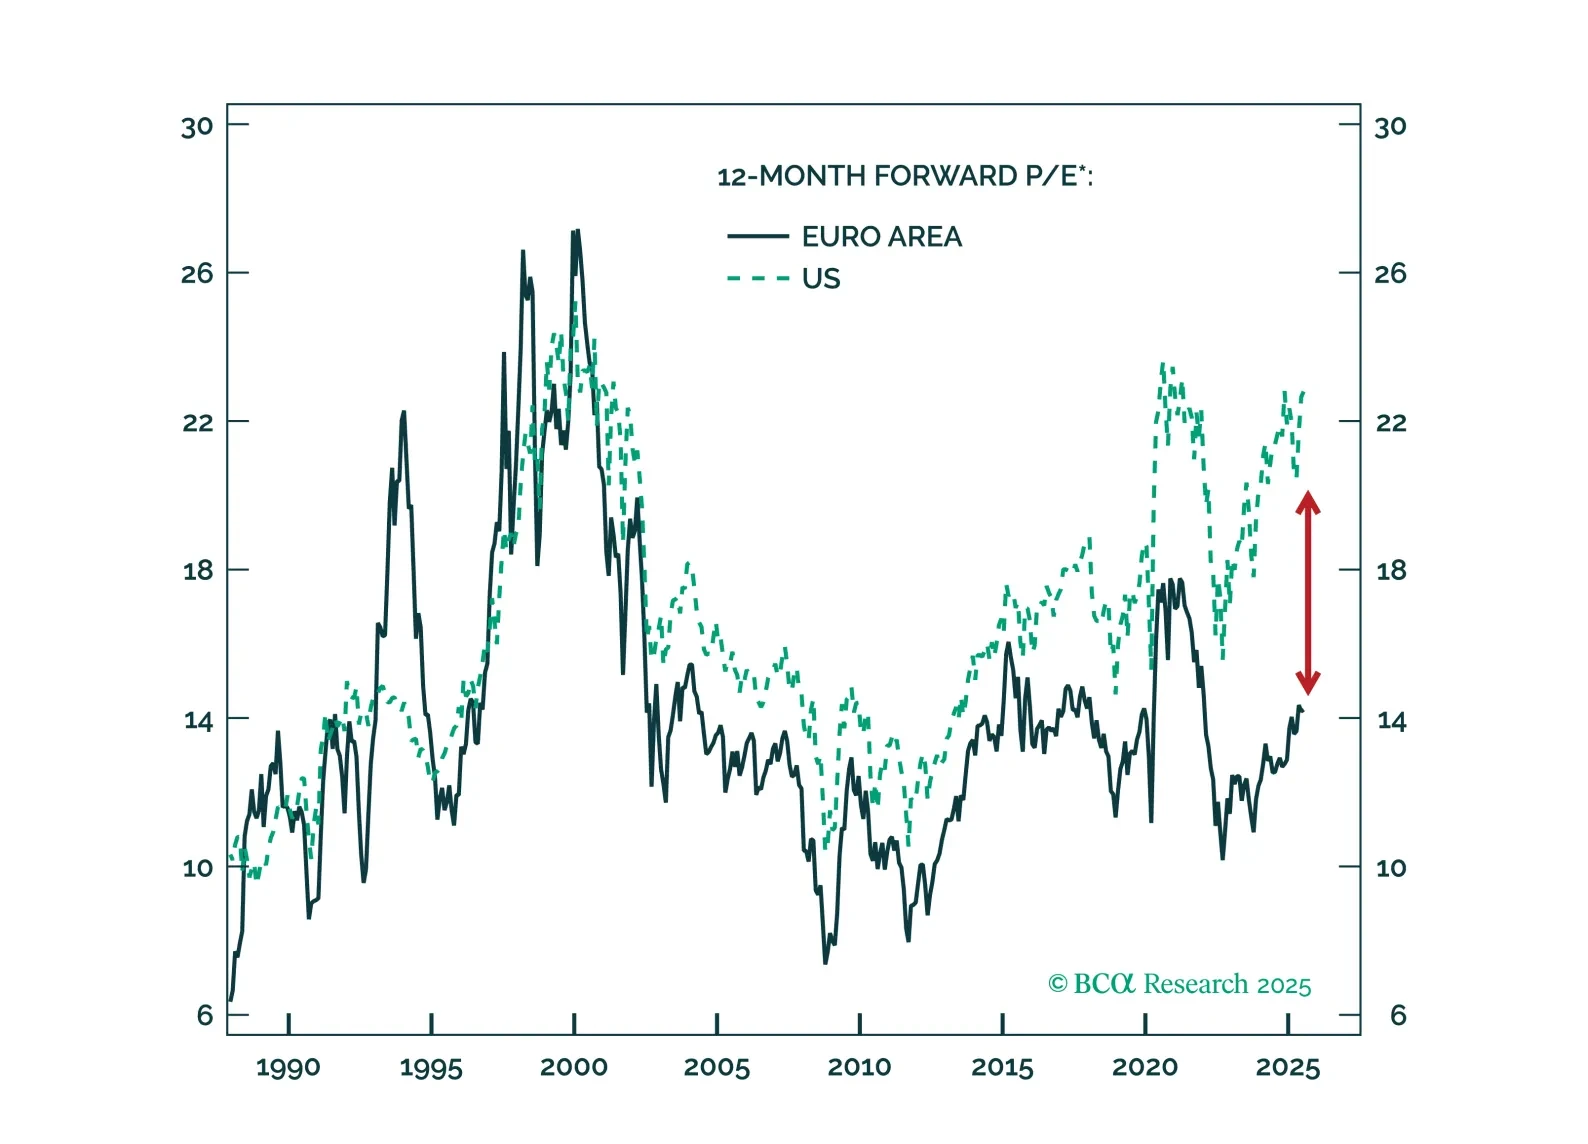
ヨーロッパ株式の見通しは、米国株式と比較してより魅力的になってきています。ヨーロッパでは多くの構造的な逆風が弱まりつつあり、バリュエーションは歴史的に割安な水準にとどまっています。投資家は地域の循環的なリレーティングの恩恵を受けるようにポジショニングすべきです。
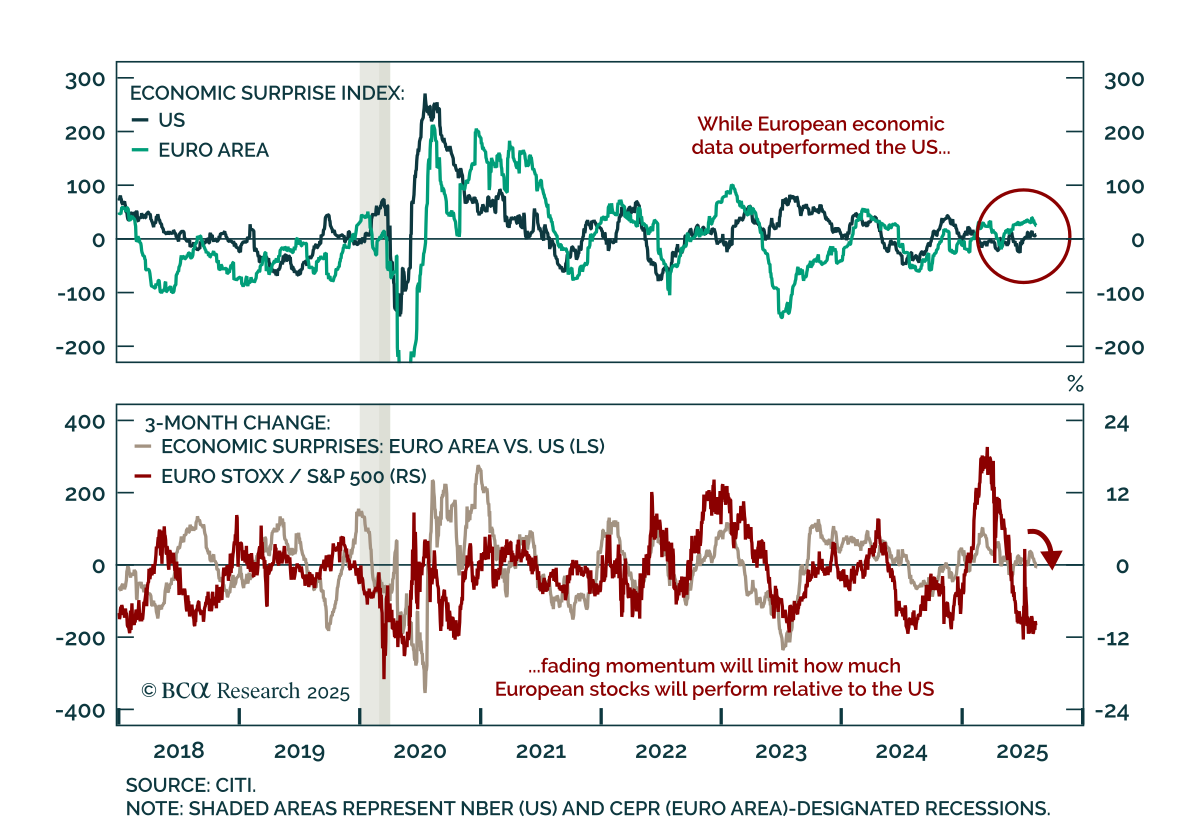
米国が戦術的に優位に立つ中、欧州のデータが減速 米国が戦術的に優位に立つ中、欧州のデータが減速 米国株式はヨーロッパと比較して戦術的にアウトパフォームすると予測されていますが、欧州資産の下落やアンダーパフォームは長期投資家にとってエントリーポイントとなります。欧州株は過去の高値を超えられず足踏み状態である一方、S&P…
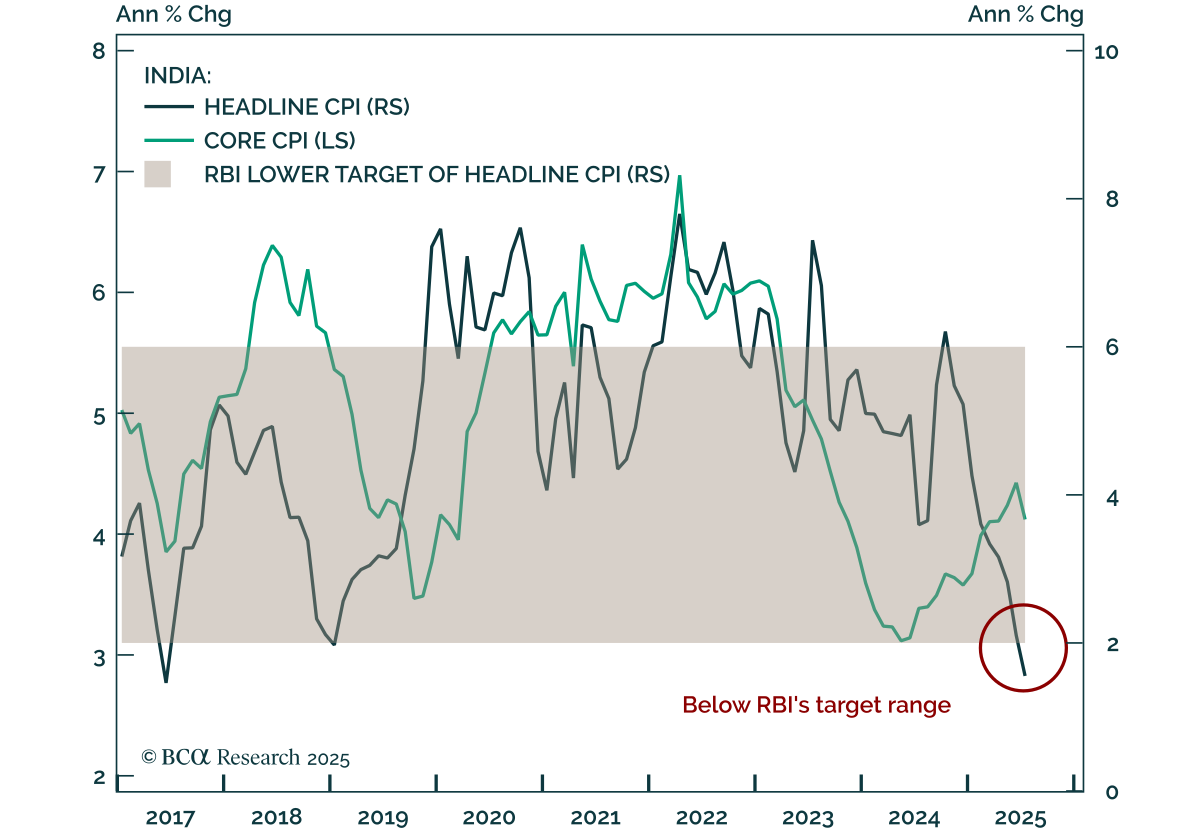
RBIは金利を大幅に引き下げる RBIは金利を大幅に引き下げる インドのCPI急低下により、地元債券でのロングをサポートする利下げが早まるでしょう。 ヘッドラインCPIは1.55%に下落し、RBIの目標レンジである2-6%を大幅に下回り、市場が織り込むよりも早く、深い緩和を示しています。新興市場のストラテジストは、RBIの政策がすでに抑制的であると強調しており、実質貸出金利が15年ぶりの高水準であることが、信用および投資成長の急速な減速に寄与しています。 財政政策は引き続き厳しく、重要な緩和の兆候は見られません。…
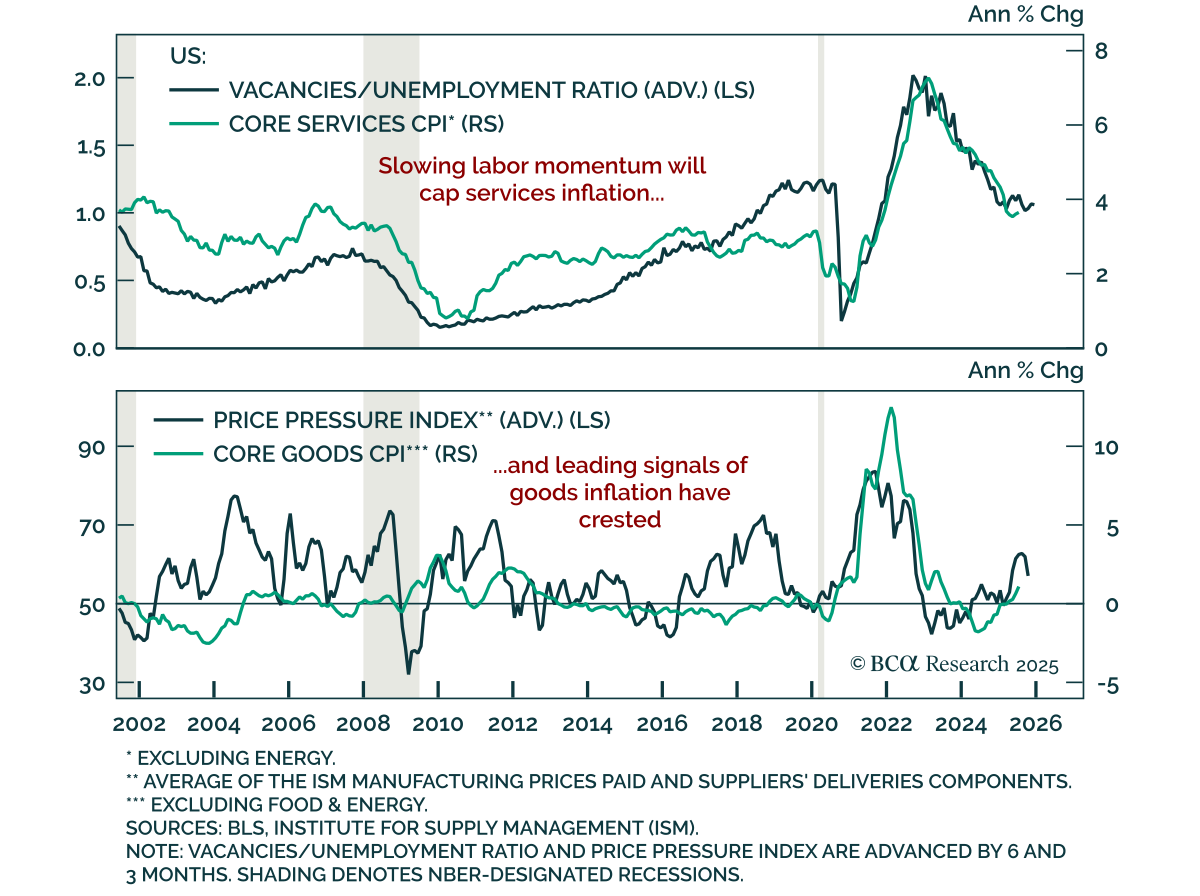
不安定なサービス、関税リスクが内在するデフレ傾向を隠す 不安定なサービス、関税リスクが内在するデフレ傾向を隠す 7月の米国CPIは予想通りとなり、先行指標はデフレ傾向を示しており、当社の長期的なスタンスおよび2s5sスティープナーの推奨を支持しています。 総合CPIは前月比0.2%上昇(前年比2.7%)、コアCPIは前月比0.3%上昇し、前年比3.1%に加速しました。商品とサービスの両方が上昇に寄与しました。…
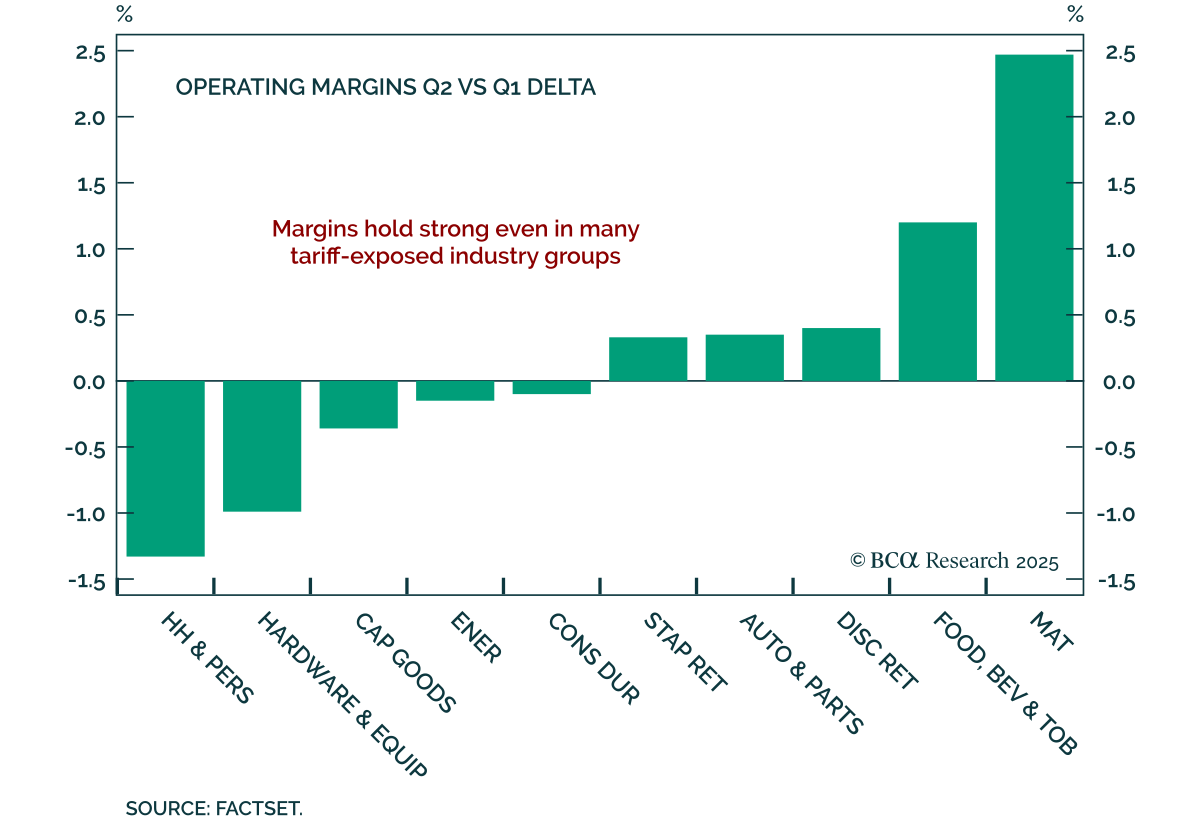
第2四半期の決算期終了 第2四半期の決算期終了 私たちの米国株式ストラテジストは、Q2の収益を企業の回復力の証と見ていますが、関税の完全な影響がまだこれからであることに注意を促しています。 力強い結果は、企業が関税関連のコストを効果的な緩和戦略によって乗り越え、マクロ経済の逆風にもかかわらず利益率を保ってきたことを示しています。 多様な企業の対応により、利益率による解雇のリスクは軽減されますが、関税ショックは完全には表面化していません。遅延効果は今後の見通しにとって未知数のままです。…
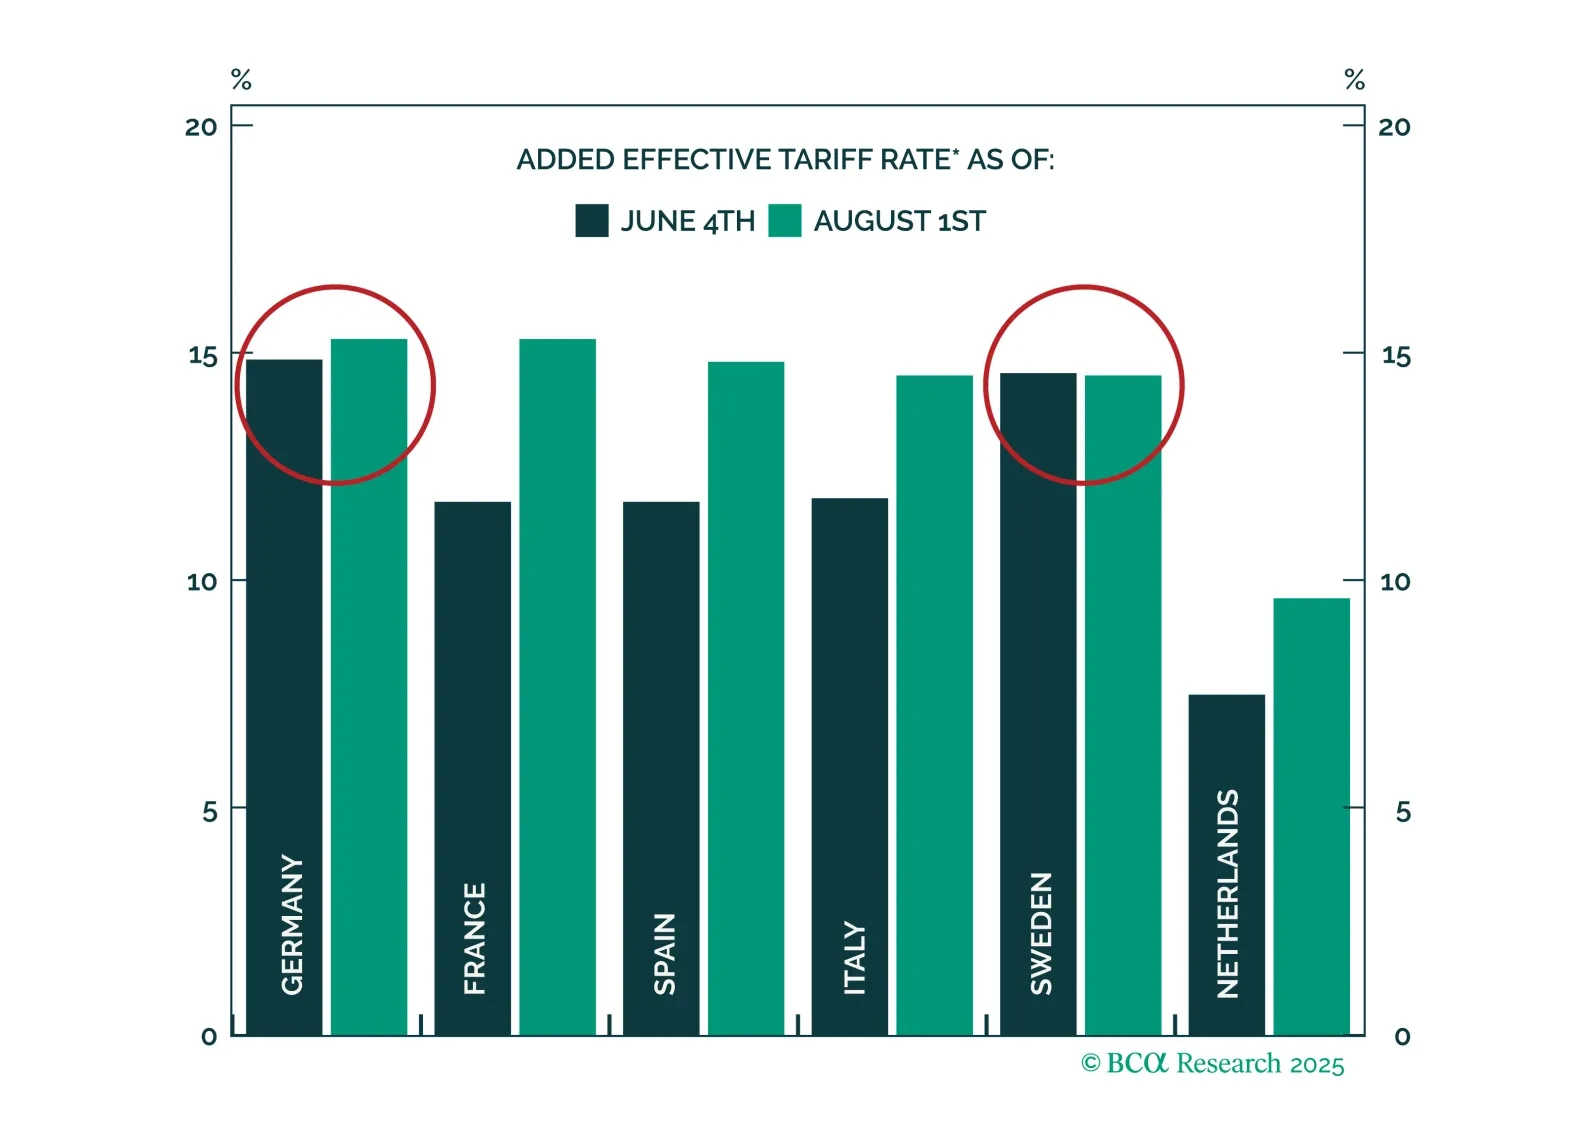
米国の関税は、ユーロ圏で進行中の低インフレ経済の回復を妨げることはありません。投資家はヨーロッパ株式をオーバーウェイトし、関税の影響を受けにくい市場の部分に焦点を当てるべきです。
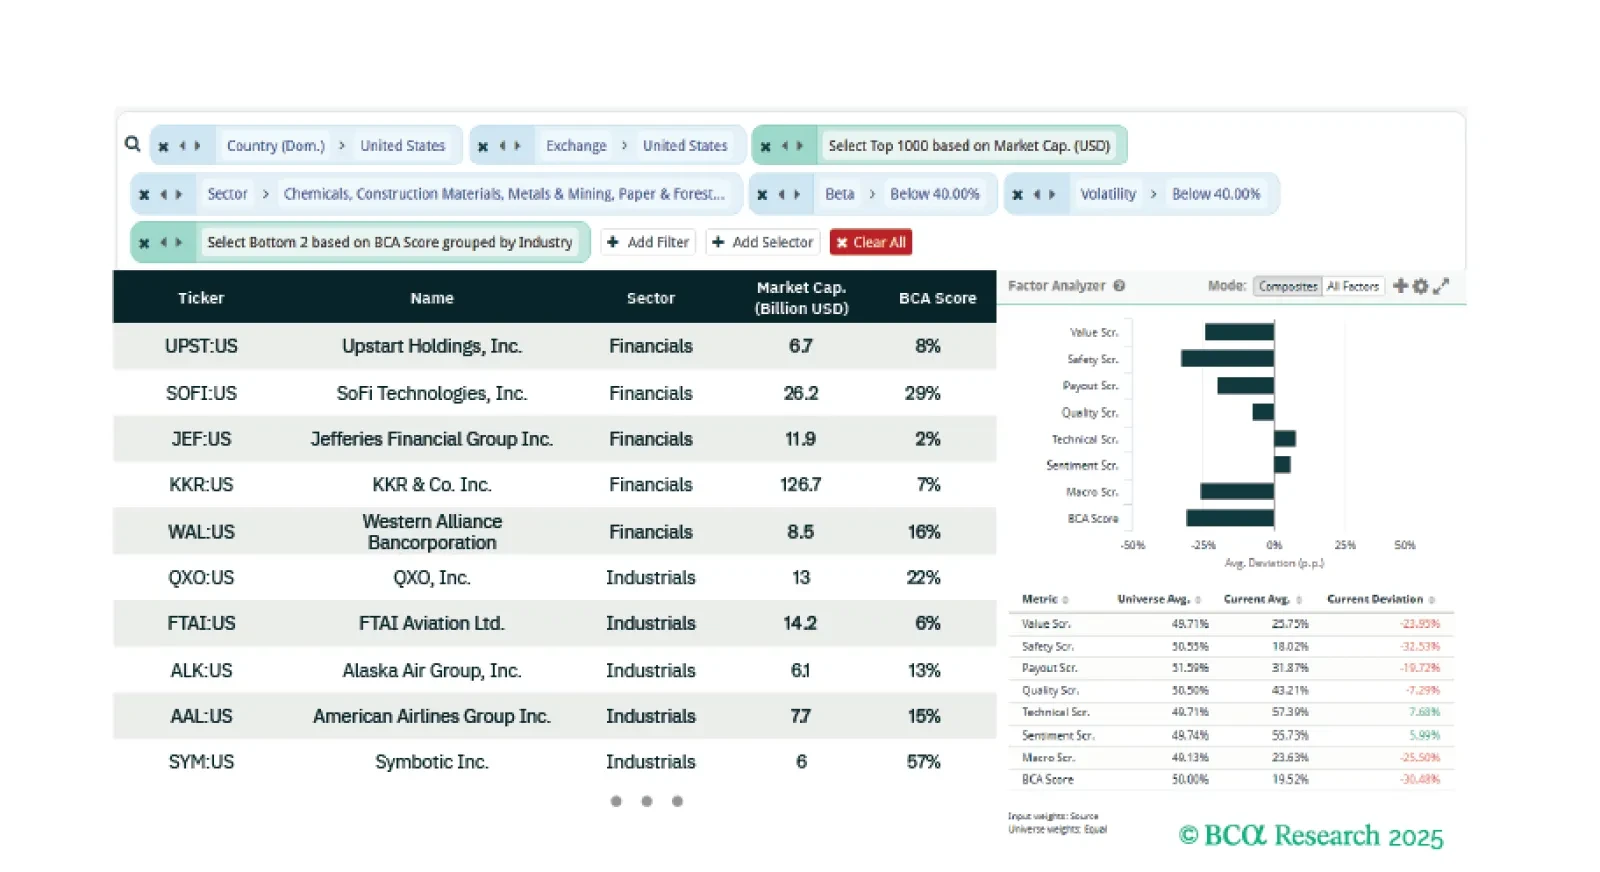
スクリーナー #1: ディープ・サイクリカルズ先週のレポートで、テック関連セクターが解放記念日以降、非テックのMSCI循環セクターが遅れている一方で、広範な市場を引き続きアウトパフォームしていることを指摘しました (チャート 1)。このパターンは、特に米国における最近の弱い経済データ、具体的には予測110,000件に対して73,000件の雇用増加しか示されていない非農業雇用統計の発表、および5月(-125,000)と6月(-133,000)の大幅な下方修正を含んでいる状況においても、依然として維持されています。しかし、すべての景気循環株が低迷しているわけではありません。景気循環セクター内のすべての業界が景気循環的に動くわけではなく、堅調に推移しているものや、成長の明確な減速をまだ示していないものもあります。これを見つけるために、Equity Analyzerでは、業界ごとの市場ベータを測定し、市場時価総額加重ベータが1未満の景気循環セクター(テックを除く)の業界を除外しています。その結果、いくつかの深い景気循環型の業界が特定され、リベレーション・デー以来これらの業界はアウトパフォームしています(チャート2)。これらの深い景気循環型の業界のレジリエンスは、以下の2点を示唆しています:景気後退価格の遅延、つまり市場が景気循環型の収益に対して依然として楽観的であることマクロ期待の変化、つまり投資家が近い将来の景気後退の可能性をより低く評価していること。マクロ経済予想の変化により、投資家は近い将来に景気後退が発生する可能性を低く見積もるようになっています。これが#1の場合、高ベータ・高ボラティリティの銘柄を、成長減速やマージン圧縮に非常に敏感な深い循環型産業で空売りすることが適切な取引となります。景気後退リスクが再評価され(より顕著になる)、これらの銘柄が下落を主導する可能性があります。この空売りバスケットを構築するために、まず時価総額で上位1000の米国上場および米国内所在銘柄を対象にします。その後、深い循環型産業に焦点を当て、ベータ値とボラティリティスコアが40%未満の銘柄を選定します。最後に、各業界ごとのBCAスコアに基づいて2銘柄を選びます(図1)。ディープ・サイクリックルズ・ショートリストの詳細については、こちらをご覧ください。ケース#2の場合、BCAスコアに基づいて深い循環型産業の各分野でトップ2の株をロングする選択肢は、ケース#1とは逆の理由での取引となります (図2)。ディープ・サイクリックルズ・ロングリストの詳細については、こちらをご覧ください。スクリーナー #2: テクニカルアプローチ過去1か月間、テクニカル(モメンタム)は、BCAスコアのロング/ショートの観点から、株式ファクターのパフォーマンスをリードしました(図3)。モメンタムへの回転は、価格のリーダーシップがすでに確立されているセクターや地域、特に米国の大型成長株、テック(テクノロジー)、そしてヨーロッパとアジアの一部サイクル型輸出企業における強力なフォロー買いを反映しています。テクニカルなフローは、安定したボラティリティ環境の中でシステマティックおよびクォント・ストラテジーがレバレッジを再び増やしたことや、パッシブ資本がベンチマークのリーダーを追いかける動きによって増幅されています。バリューも利益を上げており、安価な株式が底堅い収益予想修正の恩恵を受け、さらに金融、エネルギー、産業などの経済的に敏感なセクターへのセンチメントの変化によって支えられています。また、サイズ、特に小型市場時価総額の銘柄もグリーンに転じており、リスク選好がメガキャップを超えて広がりましたが、これはわずかな増加に留まります。世界的に見て、マクロ環境はモメンタム株にはプラスの影響を与える要素が多い状況です。ヨーロッパ、イギリス、および一部の新興市場(EM)では金融政策が緩和に向かって変化しており、アメリカでは金利引き下げが視野に入っています。また、中国は段階的に刺激策を講じており、世界的な流動性状況が改善しつつあります。さらに、決算期は堅調に推移しており、将来の指針も安定しています。インフレが低下傾向にあり、成長が堅調に続いている状況下では、トレンド追従型のストラテジー、割安な循環株、および高ベータの小型株にとって好ましい環境であると言えます。今週最後のスクリーニングでは、値動き主体の割安株をターゲットにしています。市場価値が10億米ドルを超えるアメリカの株式をフィルターし、テクニカル、バリュー、収益性スコアがそれぞれ60%以上の銘柄を選択しました。そして最後に、テクニカルスコアに基づいて上位10銘柄を選び出しました(図4)。テクニカル分析スクリーナーについての詳細は、こちらをご覧ください。ガイ・ラッセルアソシエイト・バイス・プレジデントguyr@bcaresearch.comヘン・タンリサーチ・アソシエイトheng.tang@bcaresearch.com