Emerging Markets
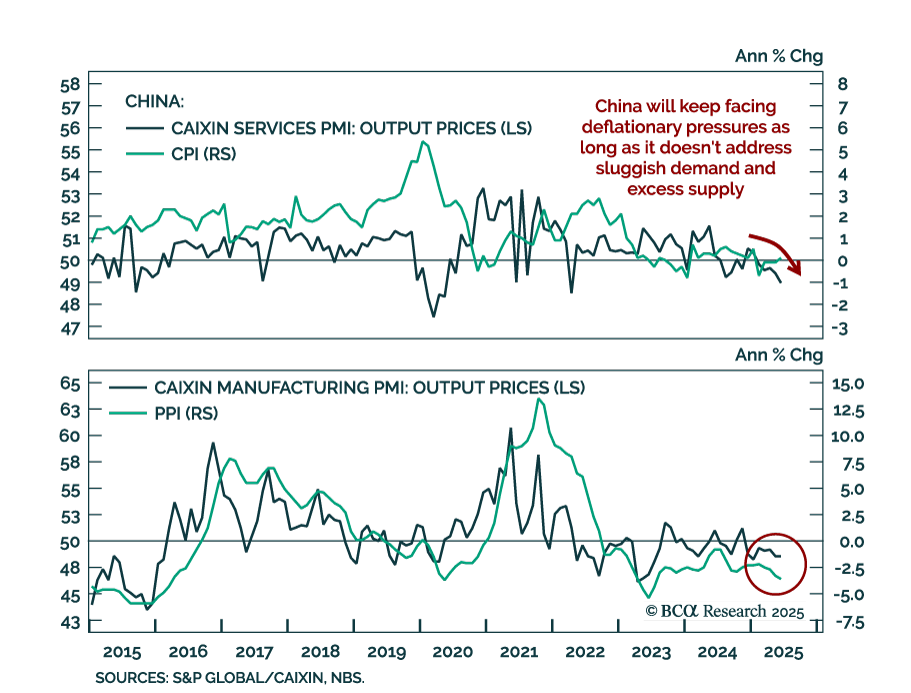
持続的なデフレーションと制約された政策オプションにより、中国に対する防御的スタンスが支持され、債券および高配当株式が好まれています。6月の消費者物価は前年同月比でわずか0.1%上昇し、5月の0.1%減少後、ほぼ横ばいとなりました。生産者物価は3.6%下落し、5月の3.3%下落がさらに深まりました。デフレーション圧力は依然として根深く、弱い需要と慢性的な過剰生産能力の双方によって引き起こされています。…

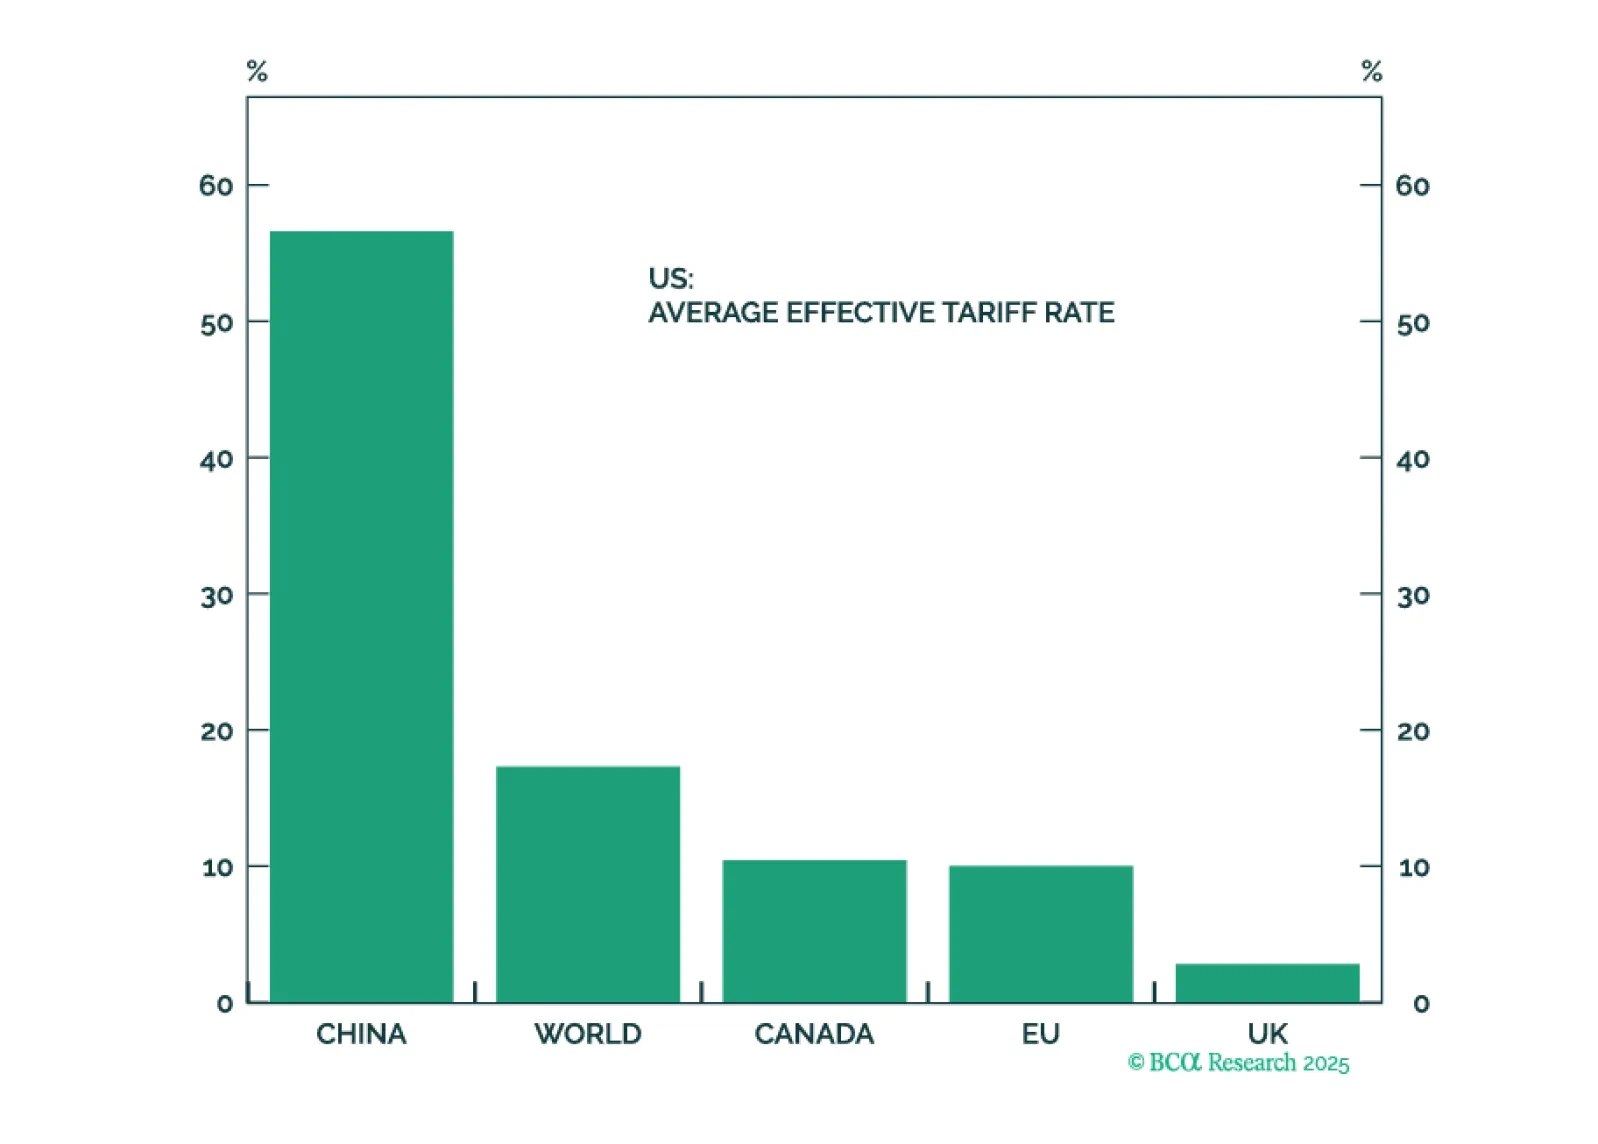
BCA’s Emerging Markets strategists recommend selling the US dollar on any near-term rebound while maintaining a neutral EM equity allocation. Foreigners will not finance the US current account deficit to the same extent as in the past (about $1 trillion). As…
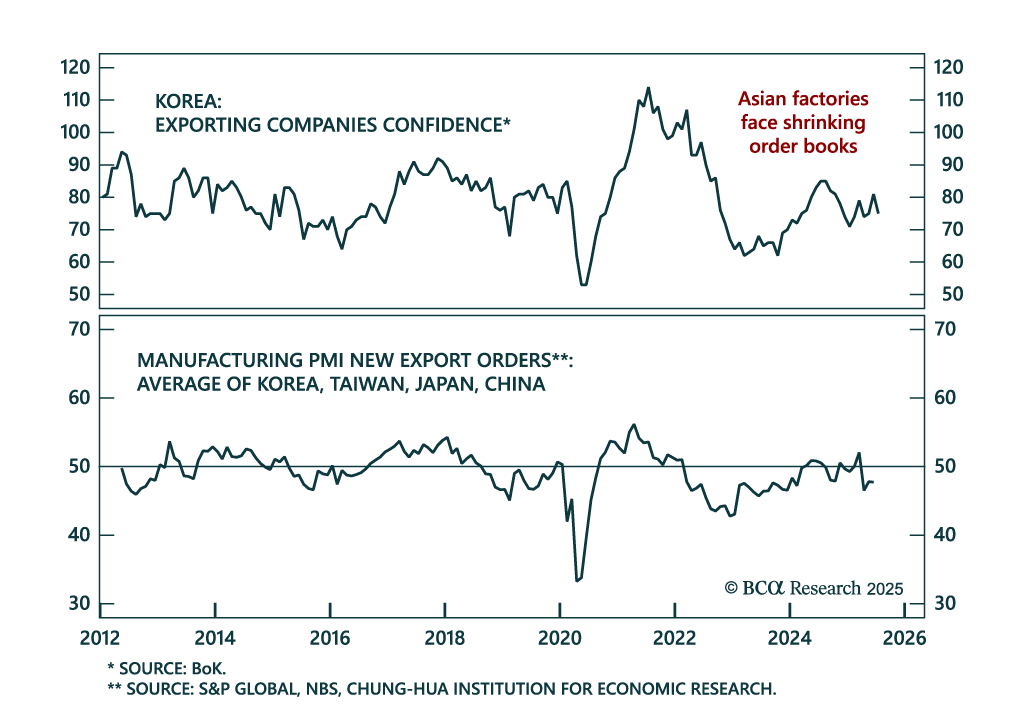
アジアの輸出見通しは依然として暗い アジアの輸出見通しは依然として暗い アジアの輸出と製造に関する最新データは、世界貿易の見通しが依然として厳しいことを示唆しています。韓国の輸出は、ドルベースで6月に前年比4.3%増加しました。3か月移動平均は2.2%です。第2四半期の輸出出荷が米国への輸出の前倒しによって押し上げられたと仮定すると、韓国の基礎的な輸出傾向はおそらく低いままです。今年の初めにわずかな回復が見られた後、韓国の輸出業者の報告された状況は悪化しました。…
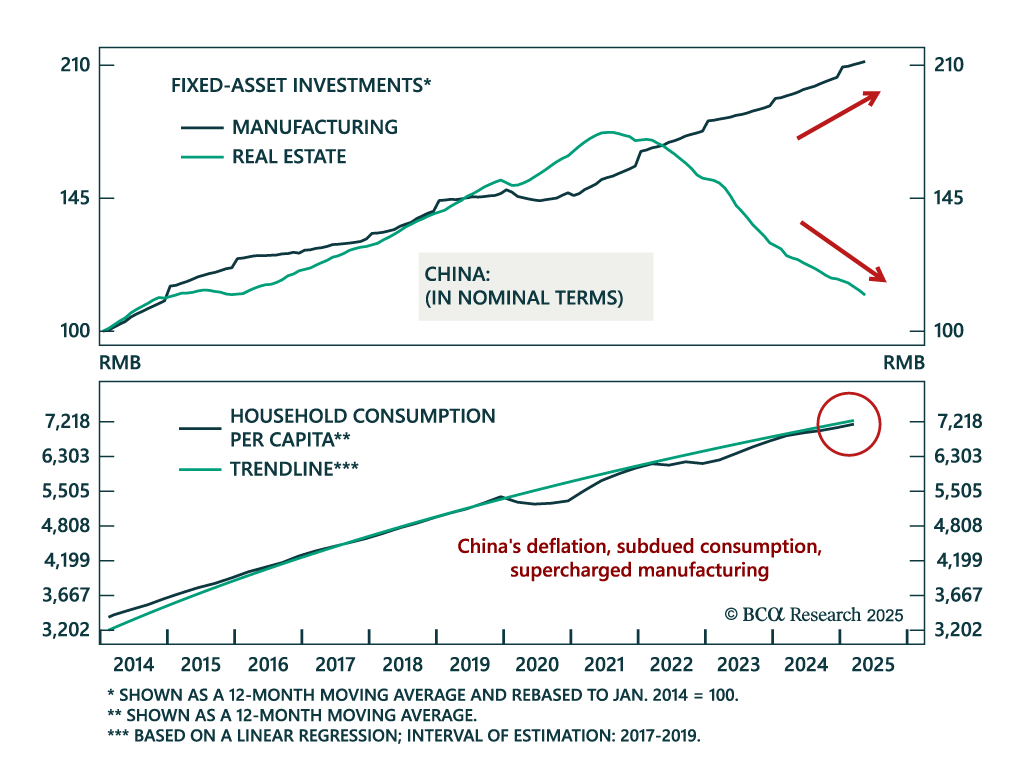
中国のデフレを解読 中国のデフレを解読 当社の中国ストラテジストは、デフレーションが続く中で株式に対して防御的な姿勢を維持しており、政府債券や高配当セクターを支持しています。中国のデフレーション圧力は供給主導であり、製造能力が国内需要を上回るペースで拡大しています。…
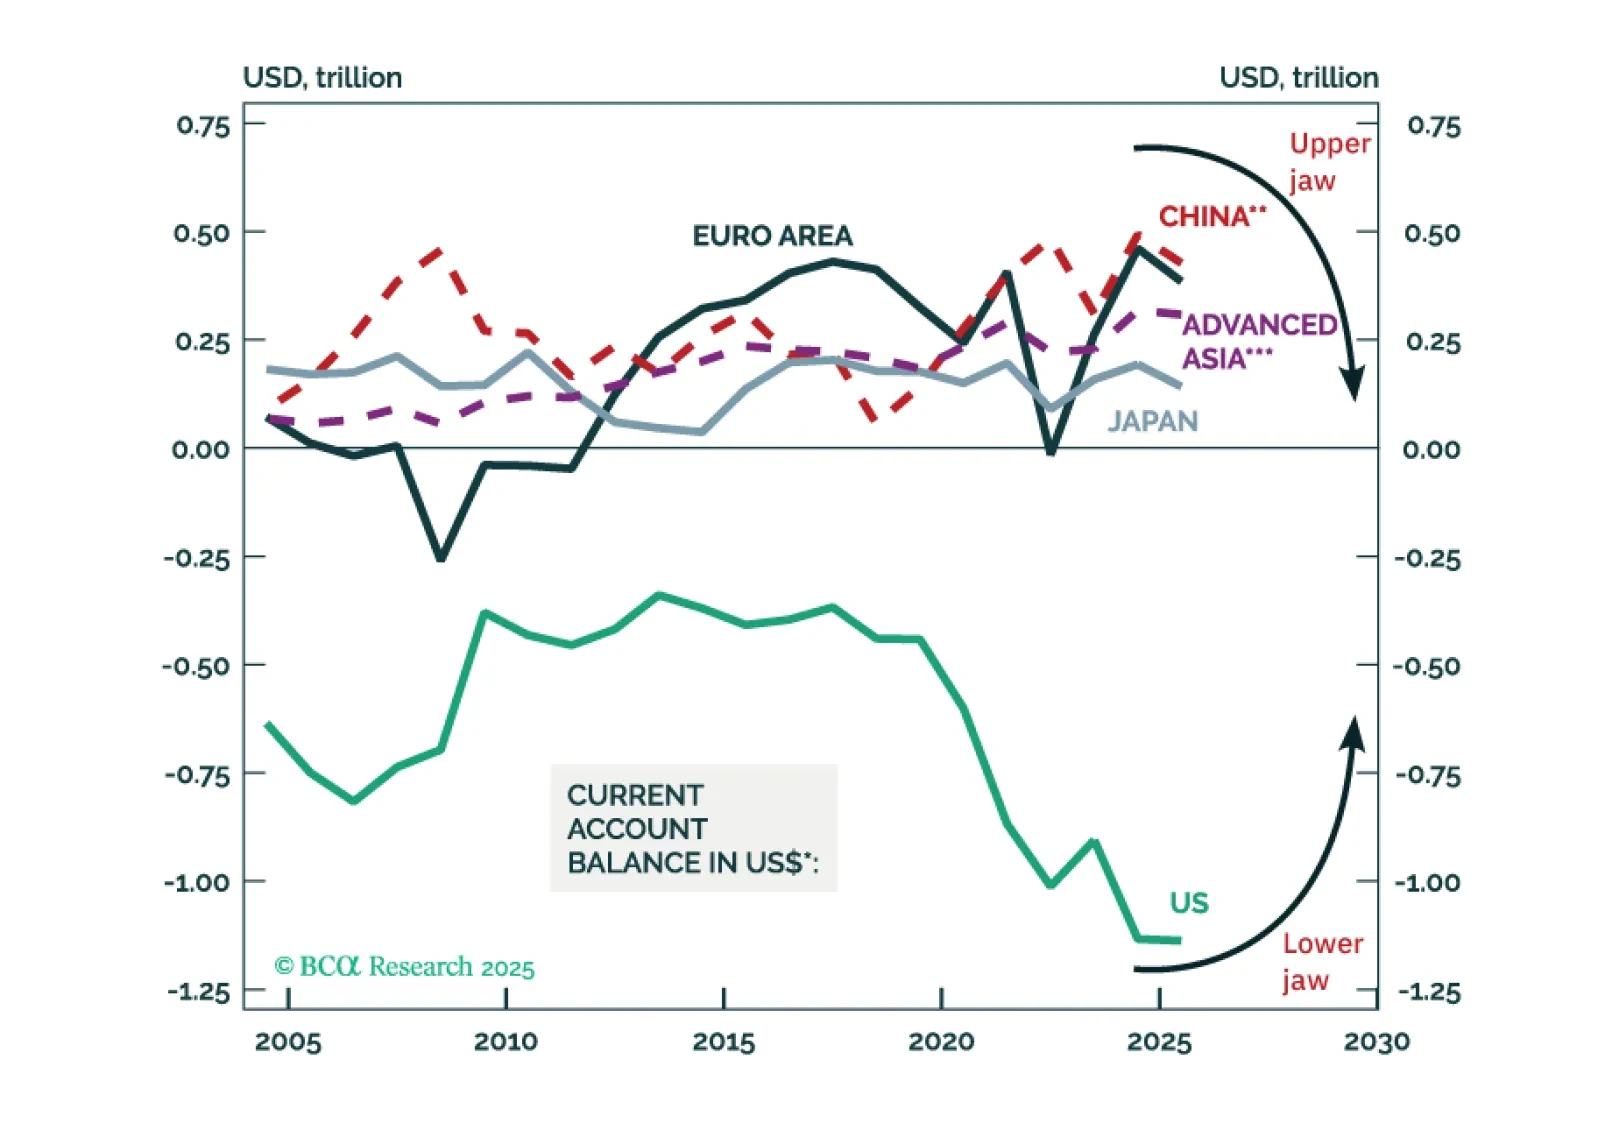
アリゲーターの噛みつき #1: 米国の純ポートフォリオ流入が減少するにつれて(アリゲーターの上顎が閉じる)、経常収支赤字が縮小する必要がある(下顎も閉じる)。アリゲーターの噛みつき #2: 米国の経常収支赤字が縮小するにつれて(下顎が閉じる)、世界のその他の地域での経常収支黒字も縮小する(上顎が降りてくる)。
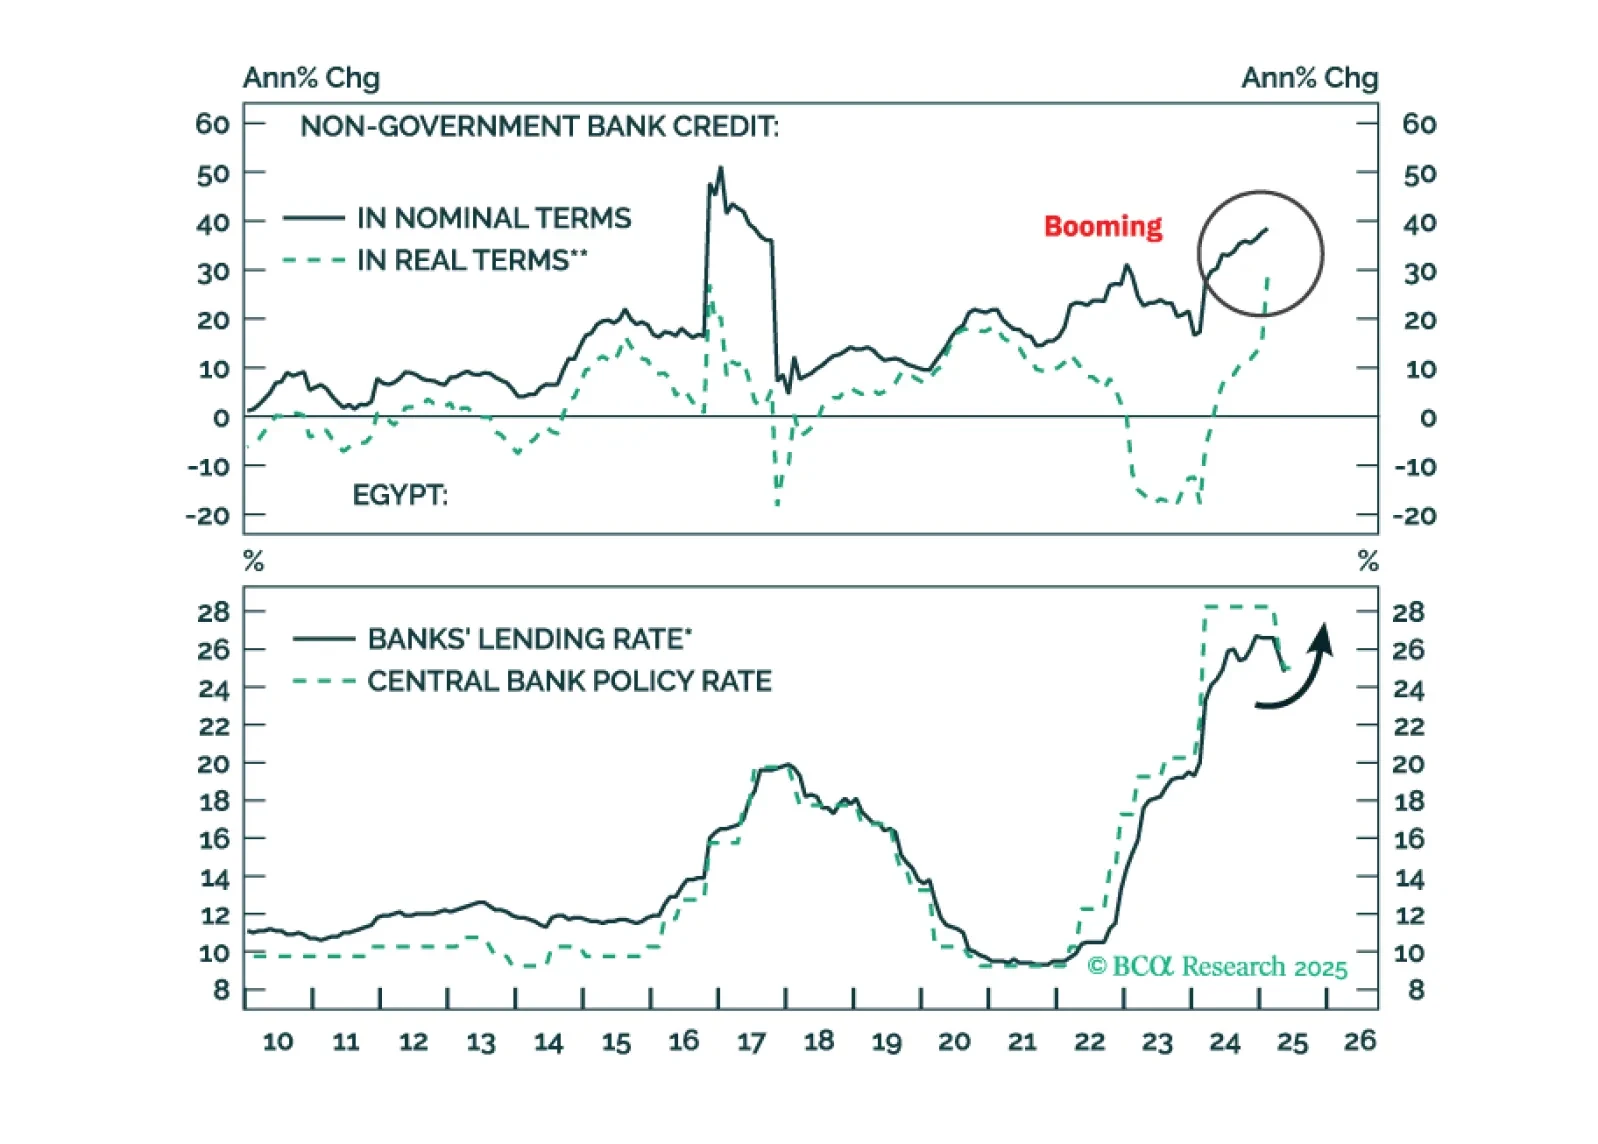
ポンドへの下落圧力は今後数ヶ月で高まるでしょう。インフレが上昇し、債券利回りも同様に上昇する見込みです。エジプト国内債券で利益を確定する時が来ました。
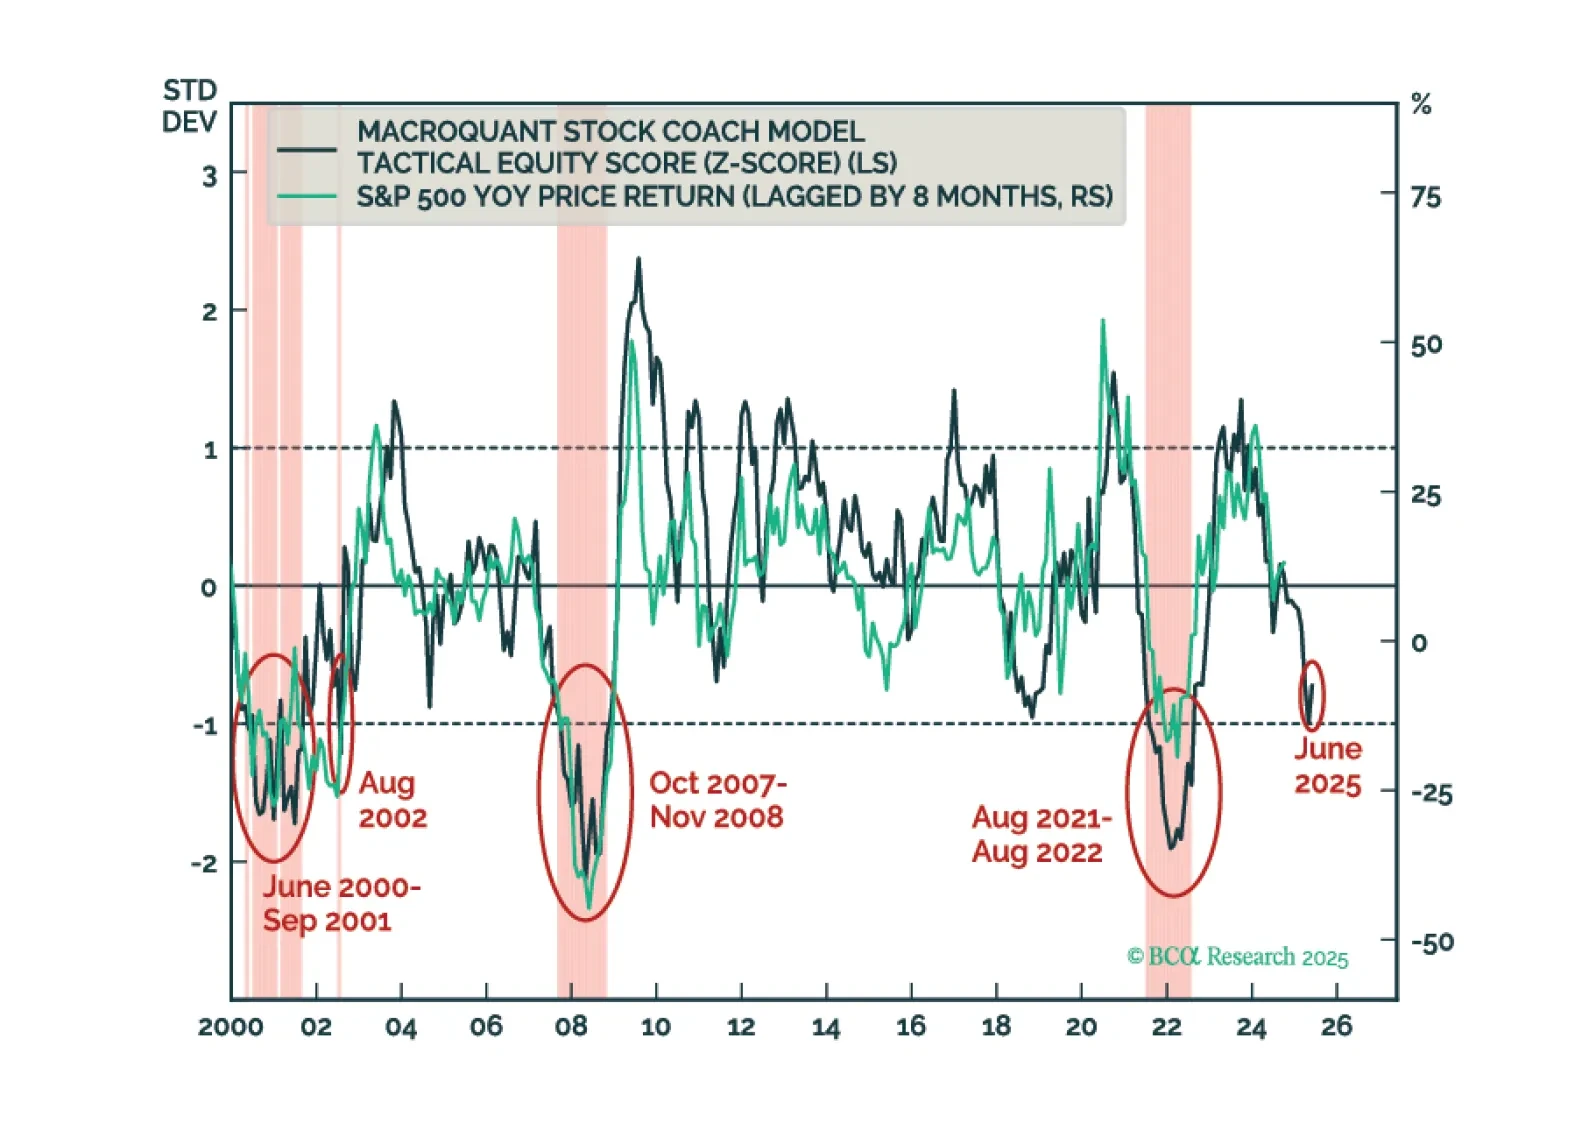
MacroQuantの米国株式zスコアは危険なほど-1の閾値に近づいています。この閾値を下回る動きは、過去に株式の弱気市場と確実に一致してきました。そのため、MacroQuantは株式をアンダーウェイトにし、債券と現金をオーバーウェイトにすることを推奨します。
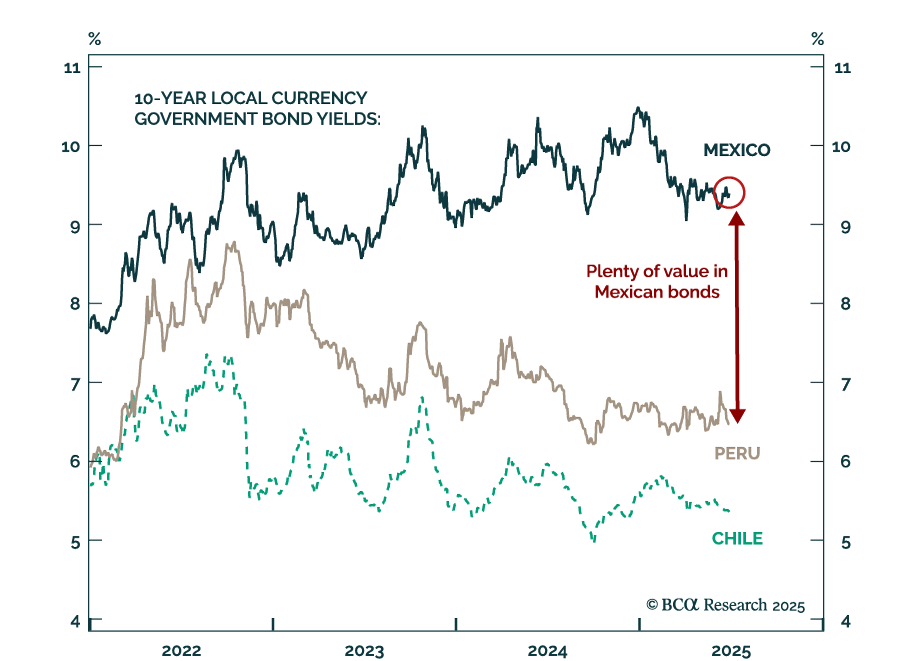
メキシコ国内債券を購入 メキシコ国内債券を購入 Banxicoのハト派的姿勢はメキシコ現地通貨債券に対する強気の見解を裏付けます。メキシコ中央銀行は金利をさらに50ベーシスポイント引き下げ、8%となりました。 中央銀行は来年まで金融緩和を継続する予定です。米国の需要の減速はメキシコの成長とインフレを押し下げ、今後数ヶ月で総合CPIとコアCPIが目標レンジに向かうでしょう。さらに、財政黒字と経常収支黒字の組み合わせにより米ドルに対するメキシコペソの通貨価値が上昇し、輸入インフレを抑えることができます。…