Economy
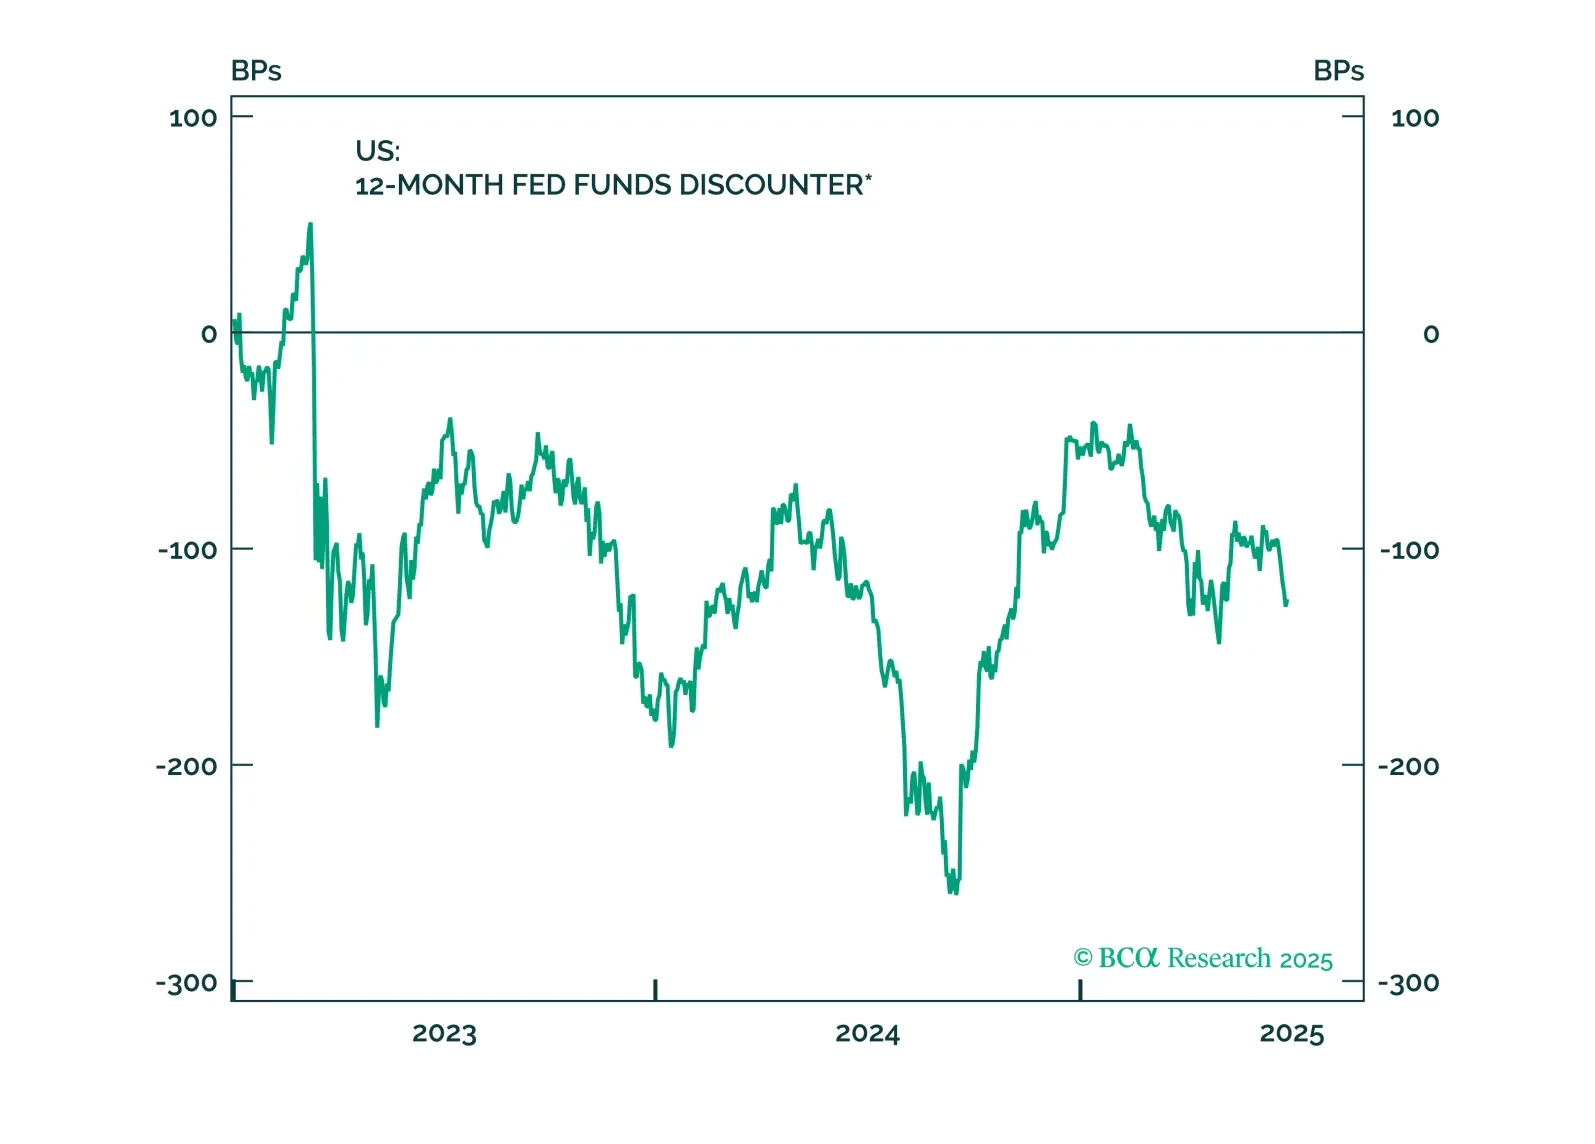
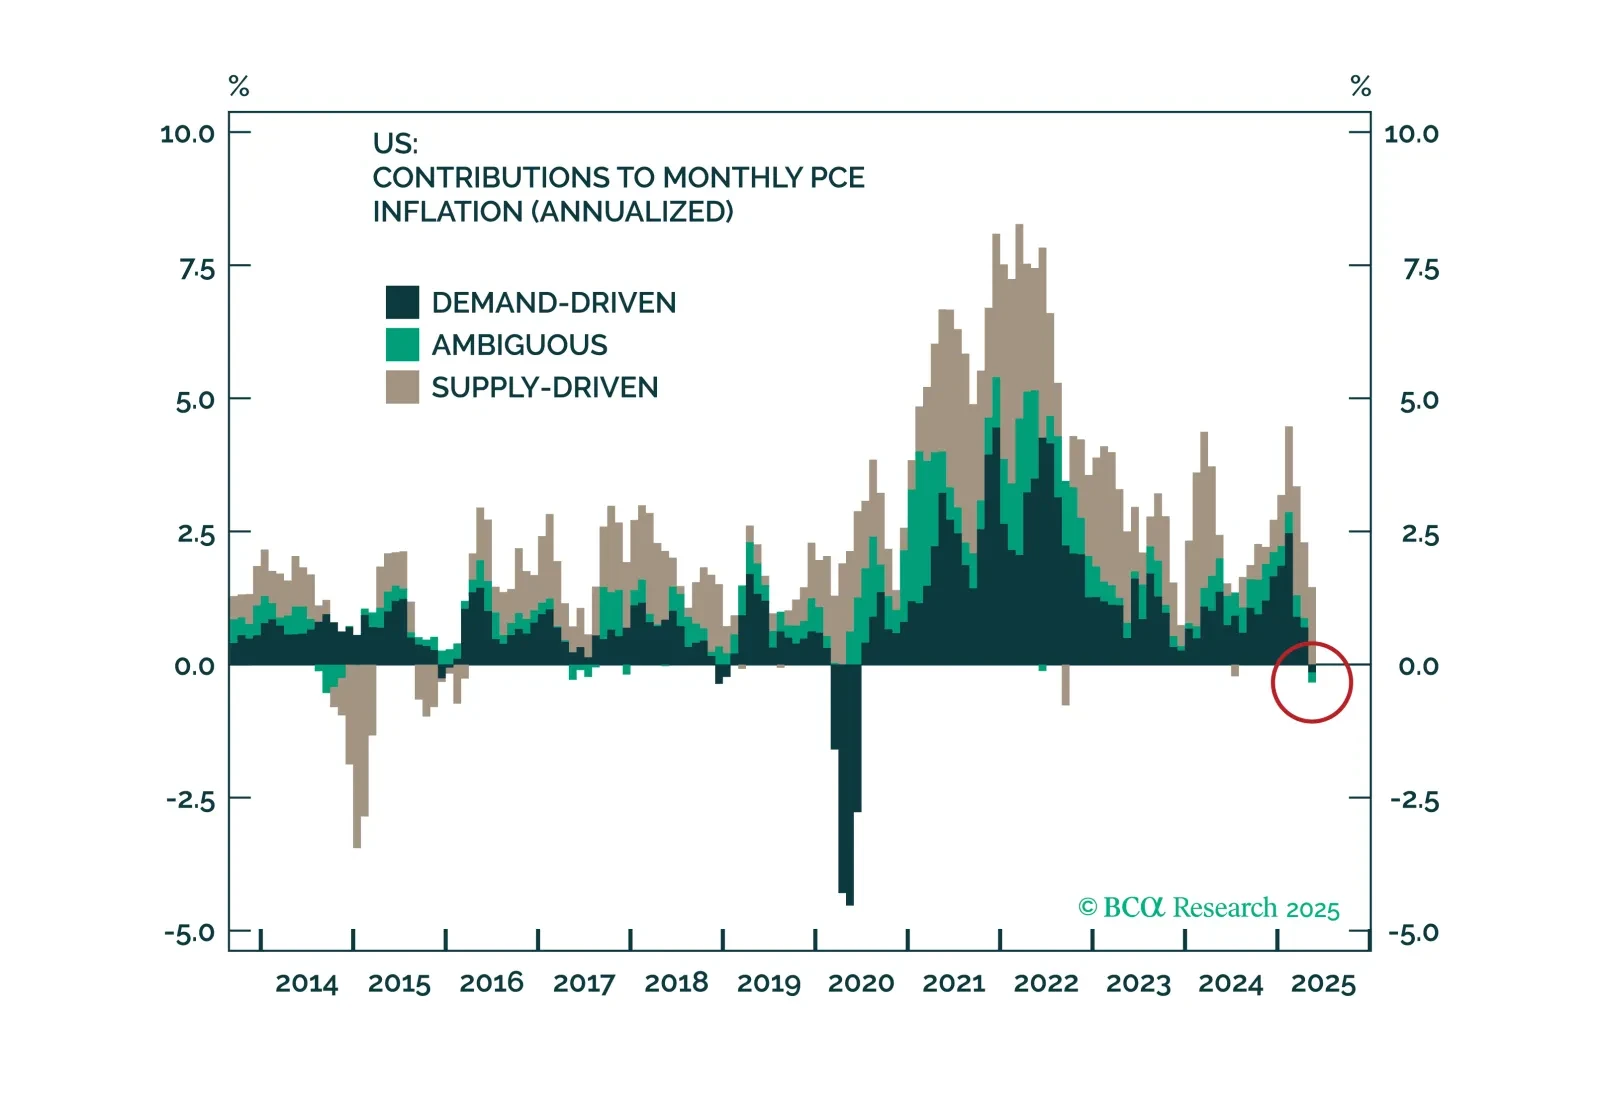
米国経済は景気後退には陥っていませんが、パンデミック後の刺激策の影響で停滞しています。その解決策は、低金利です。我々はFRBが金利引き下げを開始すると予想しており、これにより株式と債券の双方が恩恵を受けるでしょう。株式をニュートラルに格上げし、現金をアンダーウェイトに格下げします。また、デュレーションをオーバーウェイトに格上げします。米ドルは引き続き弱含む見込みのため、株式ではヨーロッパと中国を重視します。
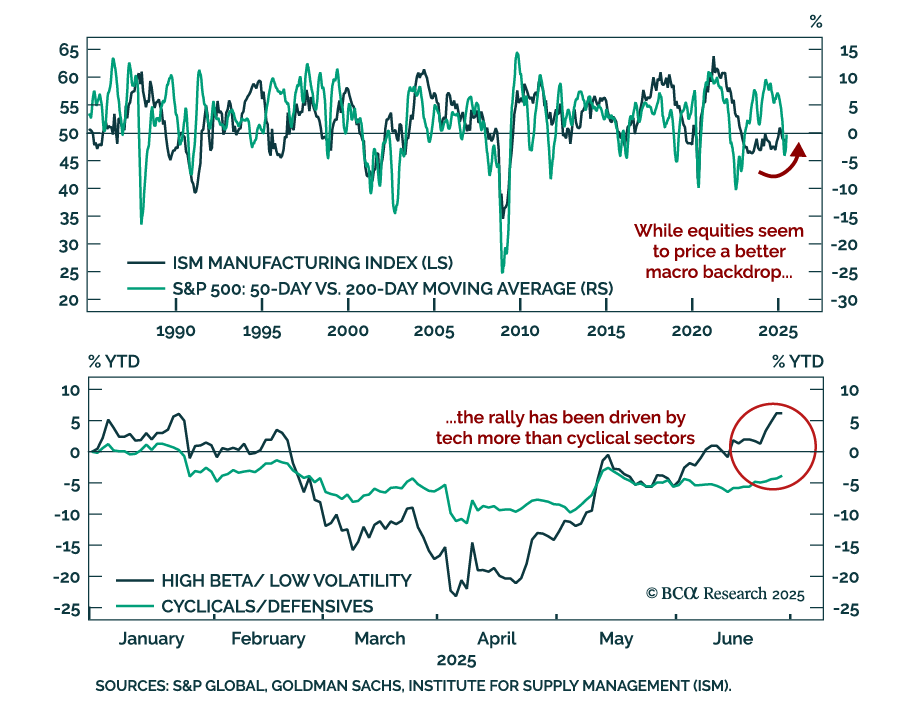
Tech-led momentum is driving the S&P 500 to new highs despite weak growth and rising cyclical risks. The rally has accelerated following a de-escalation in geopolitical tensions and ongoing hopes for positive trade developments. Momentum signals confirm this…
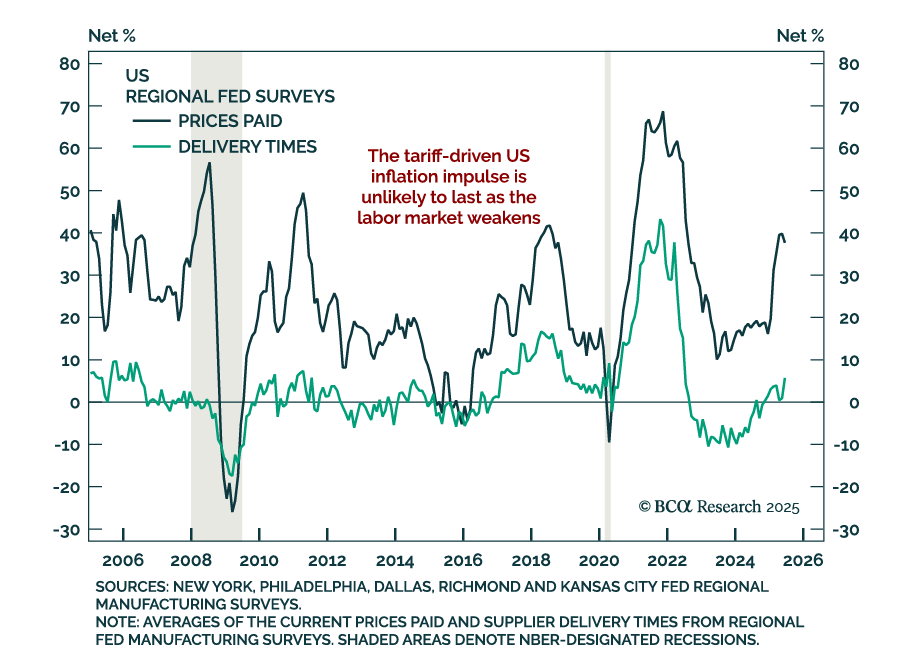
低成長+安定した配送時間=抑制されたインフレ 低成長+安定した配送時間=抑制されたインフレ 地域連邦準備銀行の調査結果が米国製造業の低迷とインフレーションの抑制を確認し、米国外での長期ポジション設定を支持しています。 6月のダラス連邦準備銀行製造業調査は予想を下回り、-15.3から-12.7へ上昇したものの、依然として収縮状態です。新規受注は引き続きマイナスであり、雇用は改善しましたが、労働時間は引き続き減少しています。…
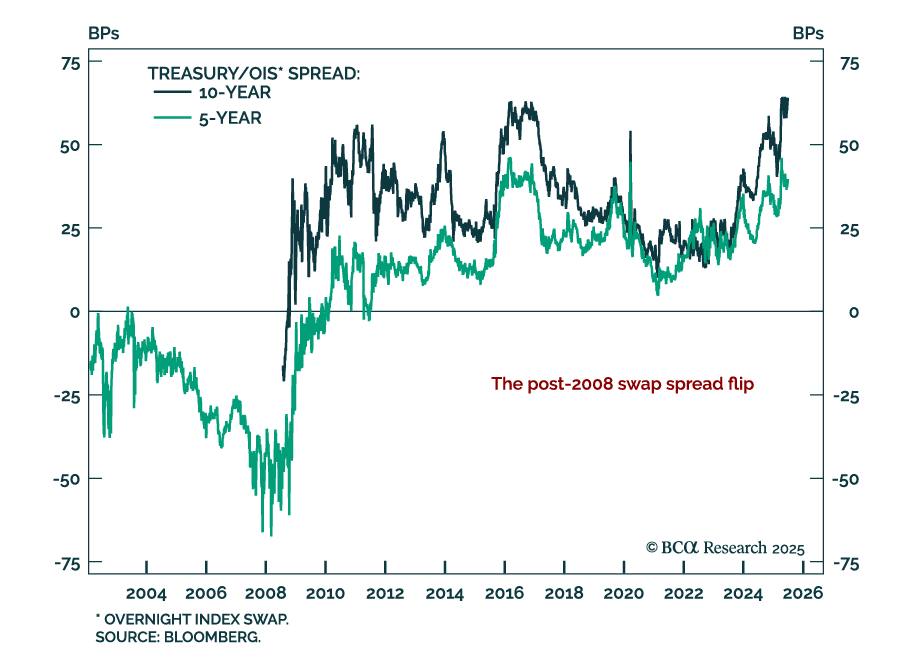
スワップスプレッドに注目 スワップスプレッドに注目 当社の米国債券ストラテジストは、米国債/OISスプレッドの緩やかな縮小を予測しており、循環的な長期デュレーションの姿勢と2s10sスティープナーを支持しています。過去1年間で、このスプレッドは約30ベーシスポイントを10年米国債利回りに加えており、これは銀行のバランスシート制約、米国債発行の増加、クロスカレンシー・ベーシススプレッド、およびカーブスロープのダイナミクスなどの要因によるものです。…
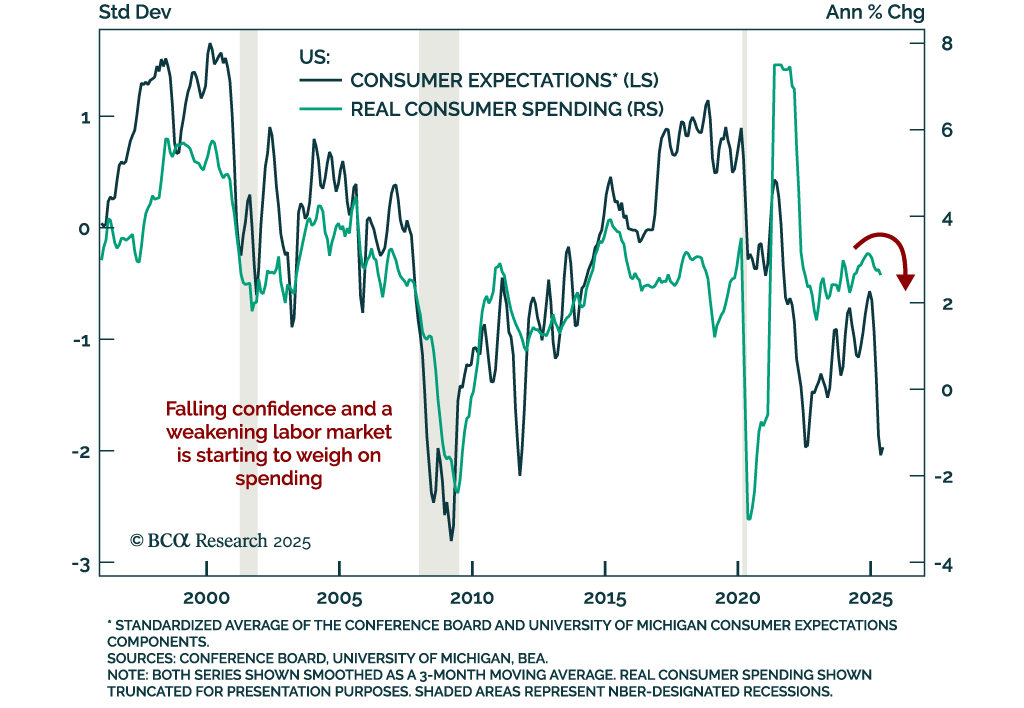
ハードデータの軟化で防御的スタンスが正当化 ハードデータの軟化で防御的スタンスが正当化 消費データの弱さと労働市場の悪化が私たちのディフェンシブなスタンスを強化します。…
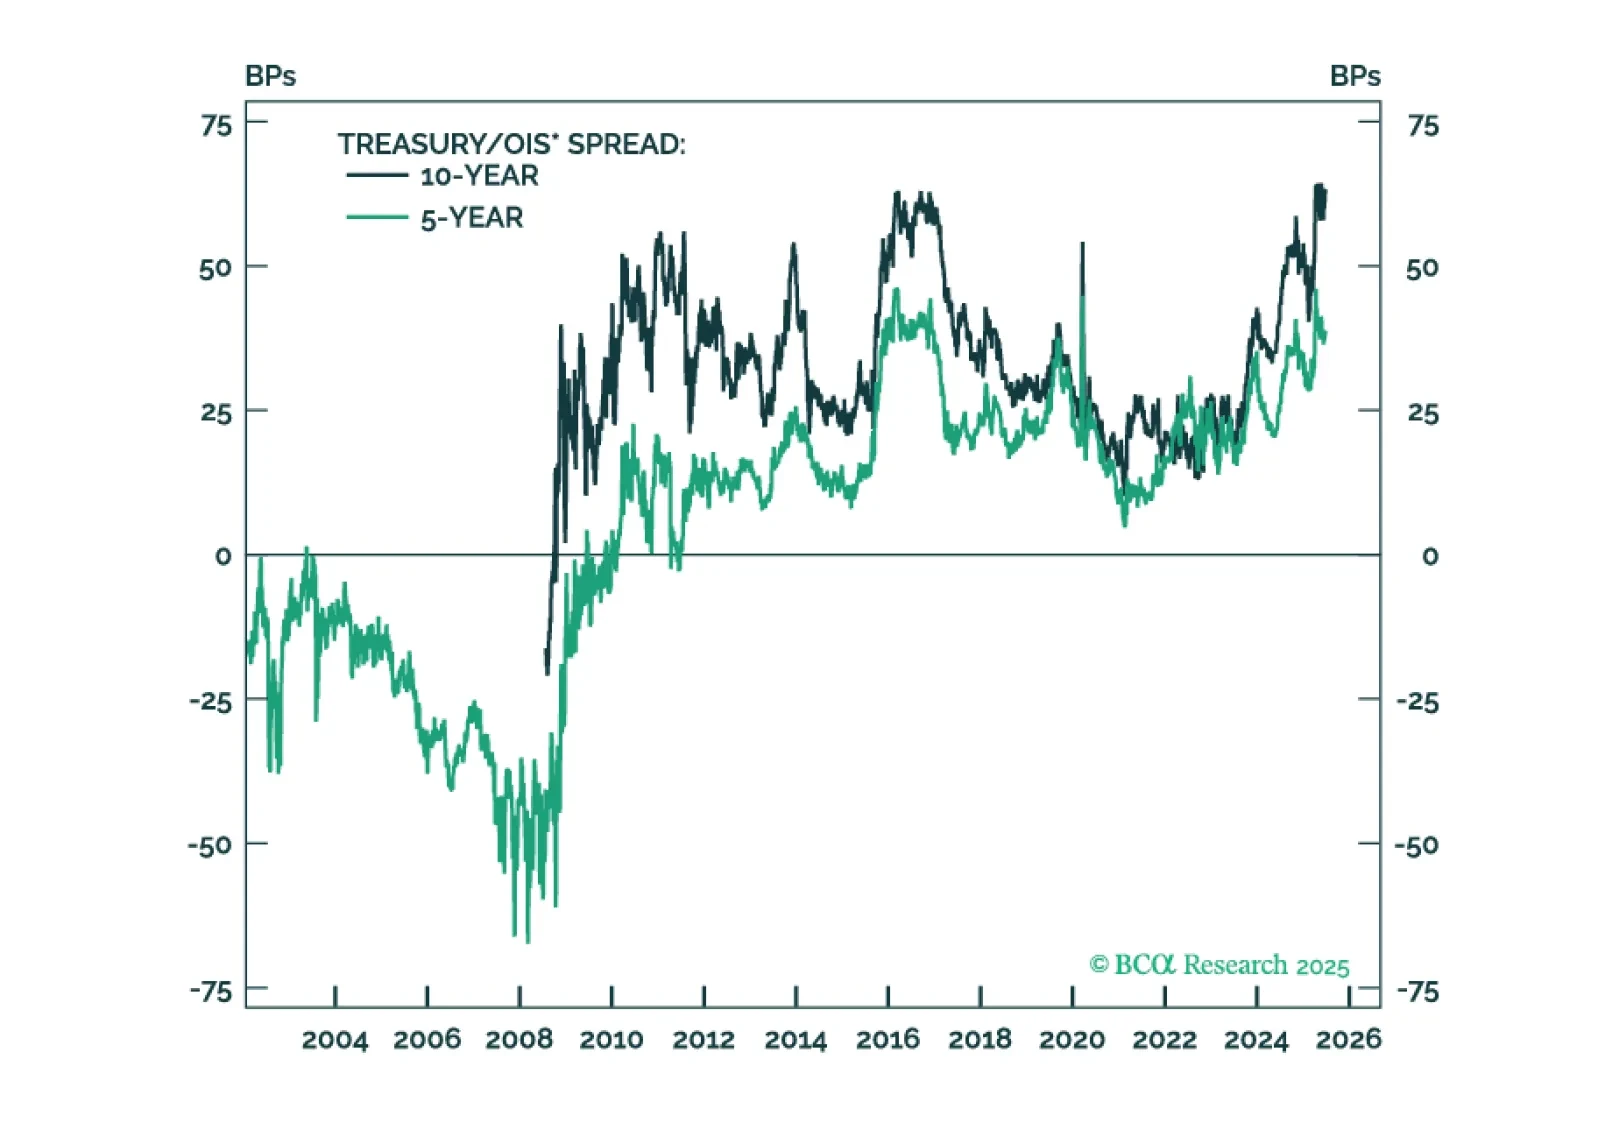
過去1年間で財務省証券とOISスプレッドが財務省証券利回りに顕著な上昇圧力をかけてきましたが、現在ではスプレッドを動かしている要因がより好転しています。
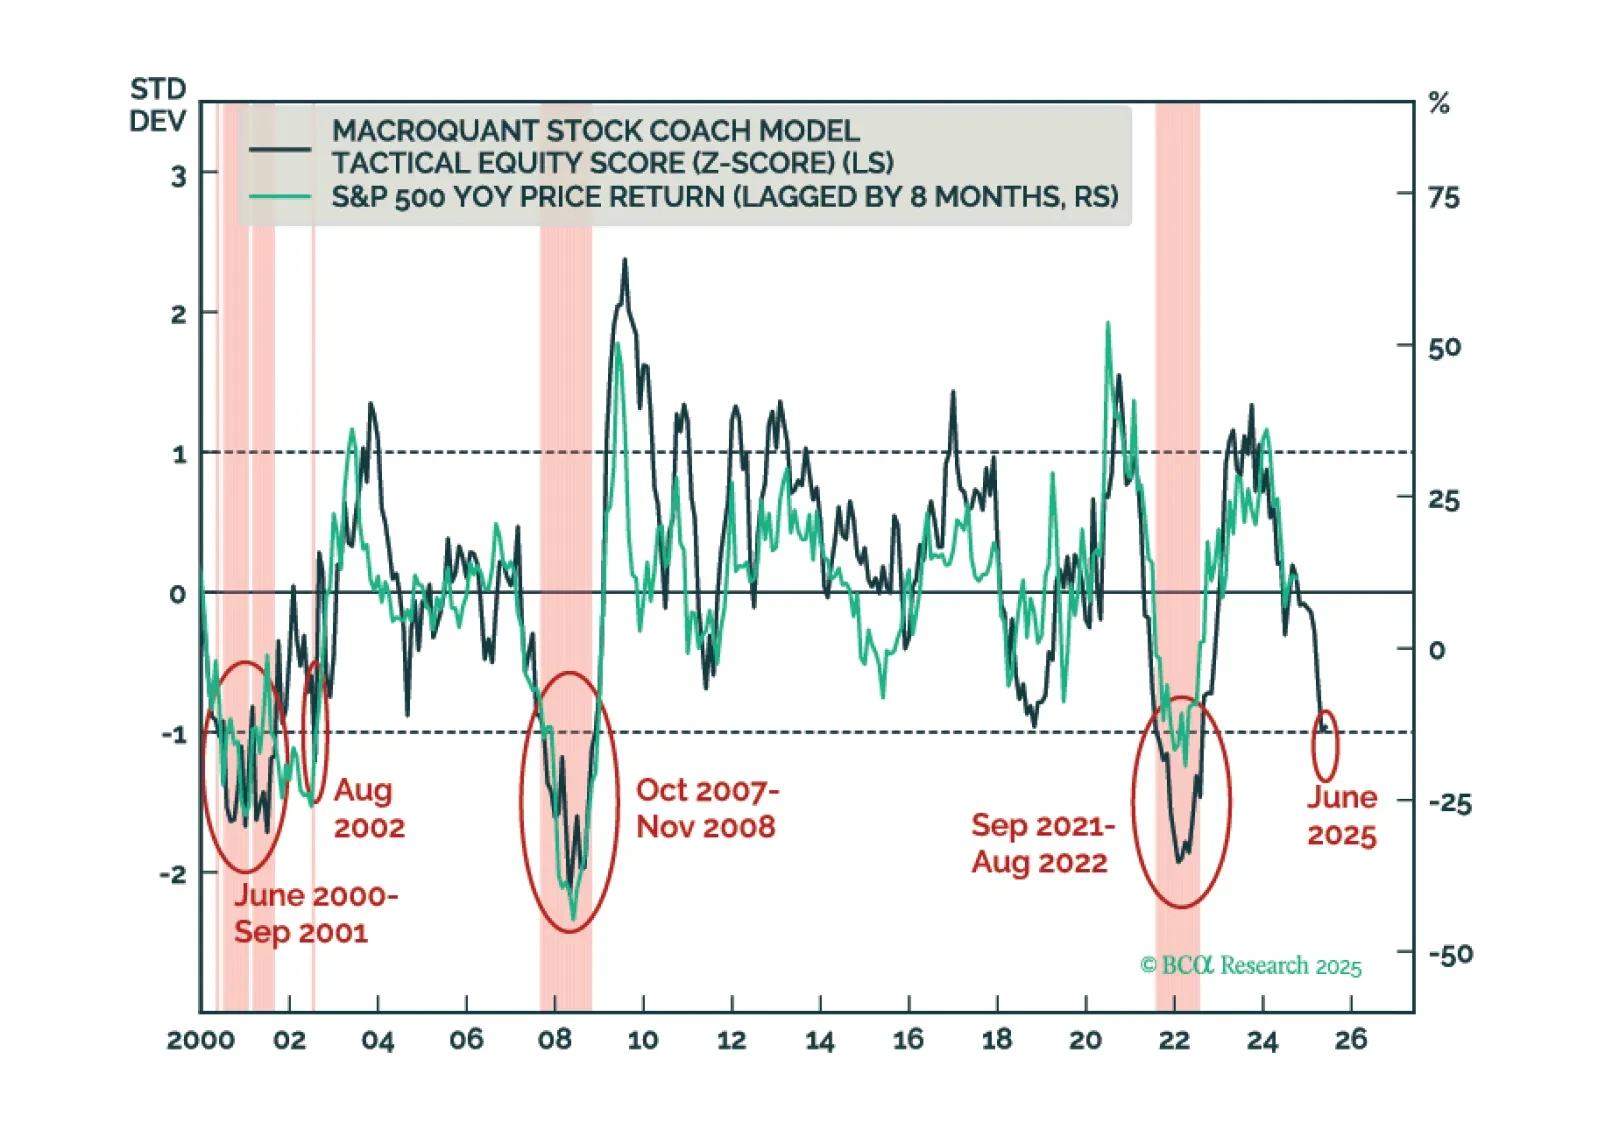
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
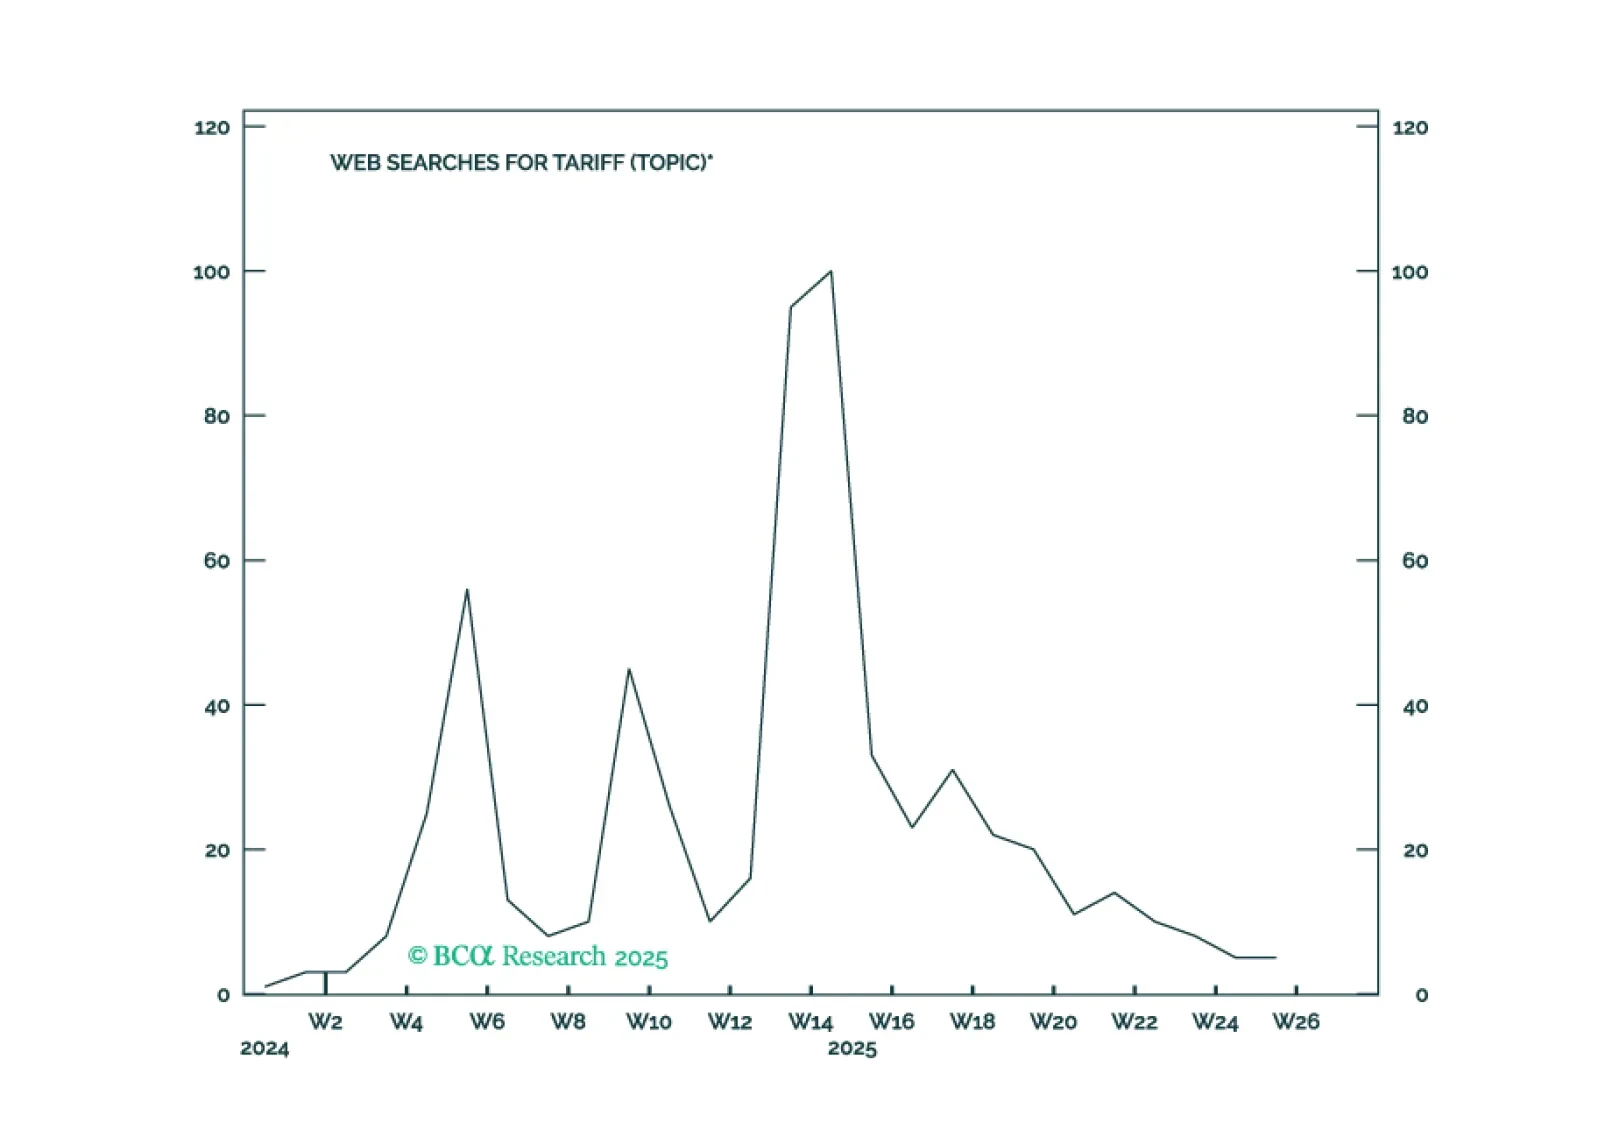
セクションIでは、Dougが、軟化する労働市場という危険な背景の中で、関税の完全な影響が米国および世界経済にまだ十分に及んでいないことを強調しています。セクションIIでは、Jonathanが今後1年間の米ドルに対する強気の見解を示しています。