Consumer
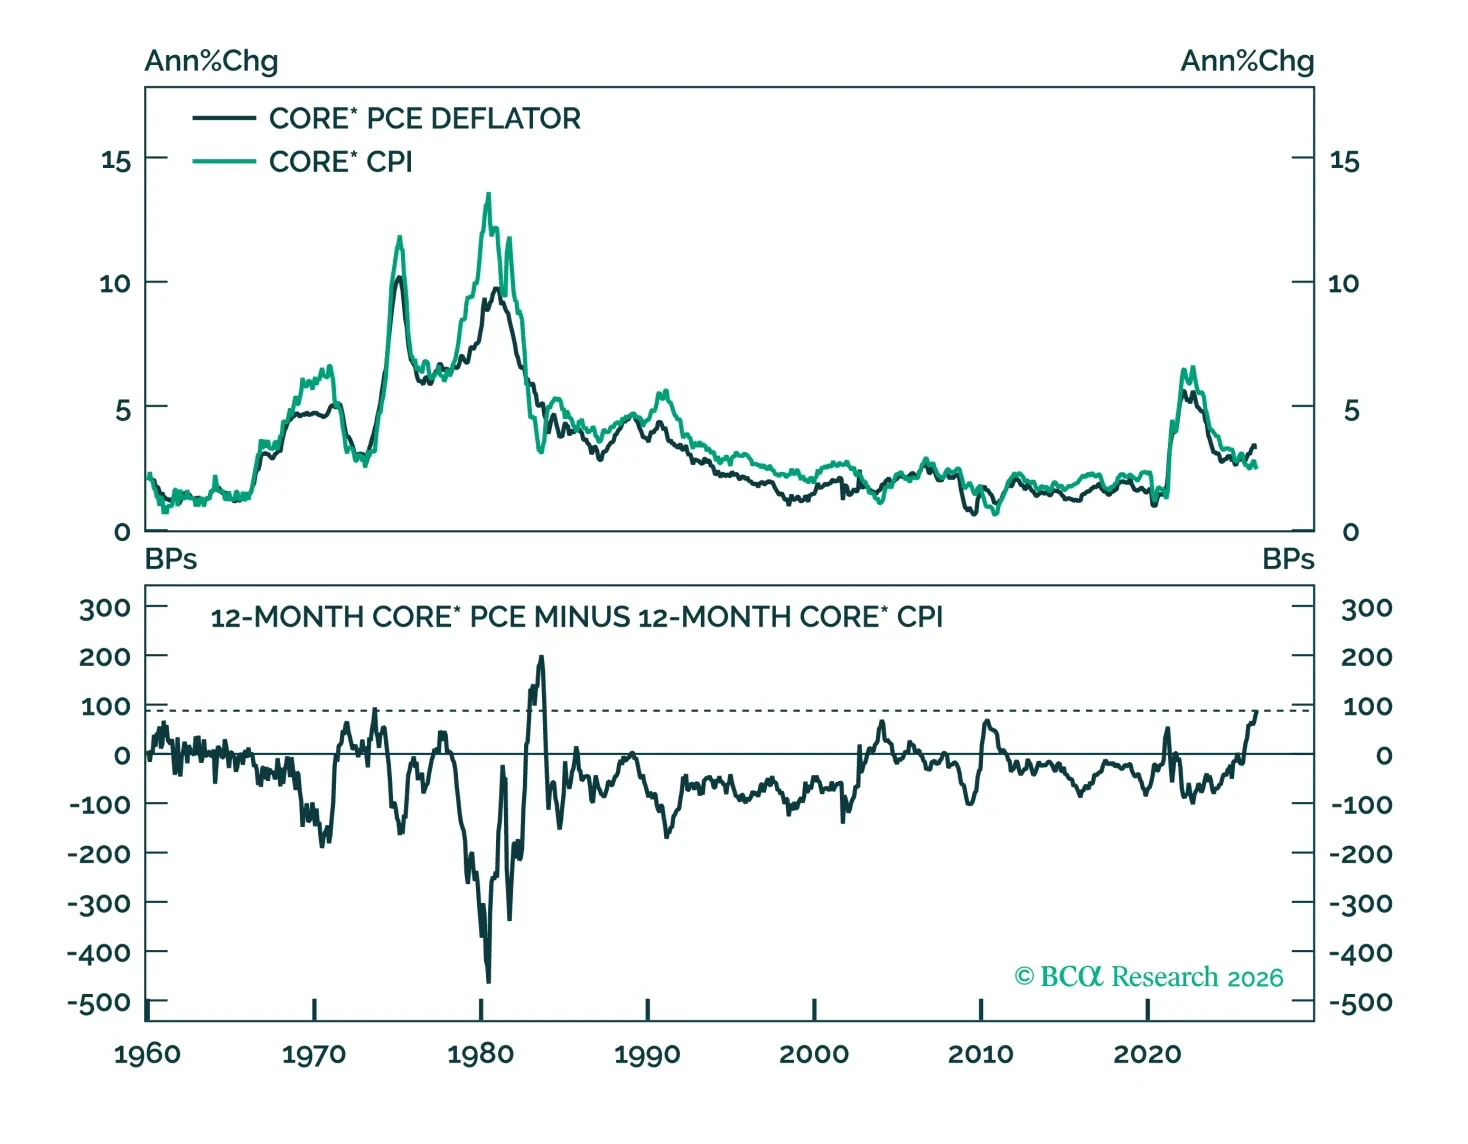
PCEとCPIの差は、FRBの短期的な政策見通しを左右する要因としてますます重要になっている。そこで当社はその差の要因を検討し、今後数カ月で縮小する可能性が高いと結論するのである。
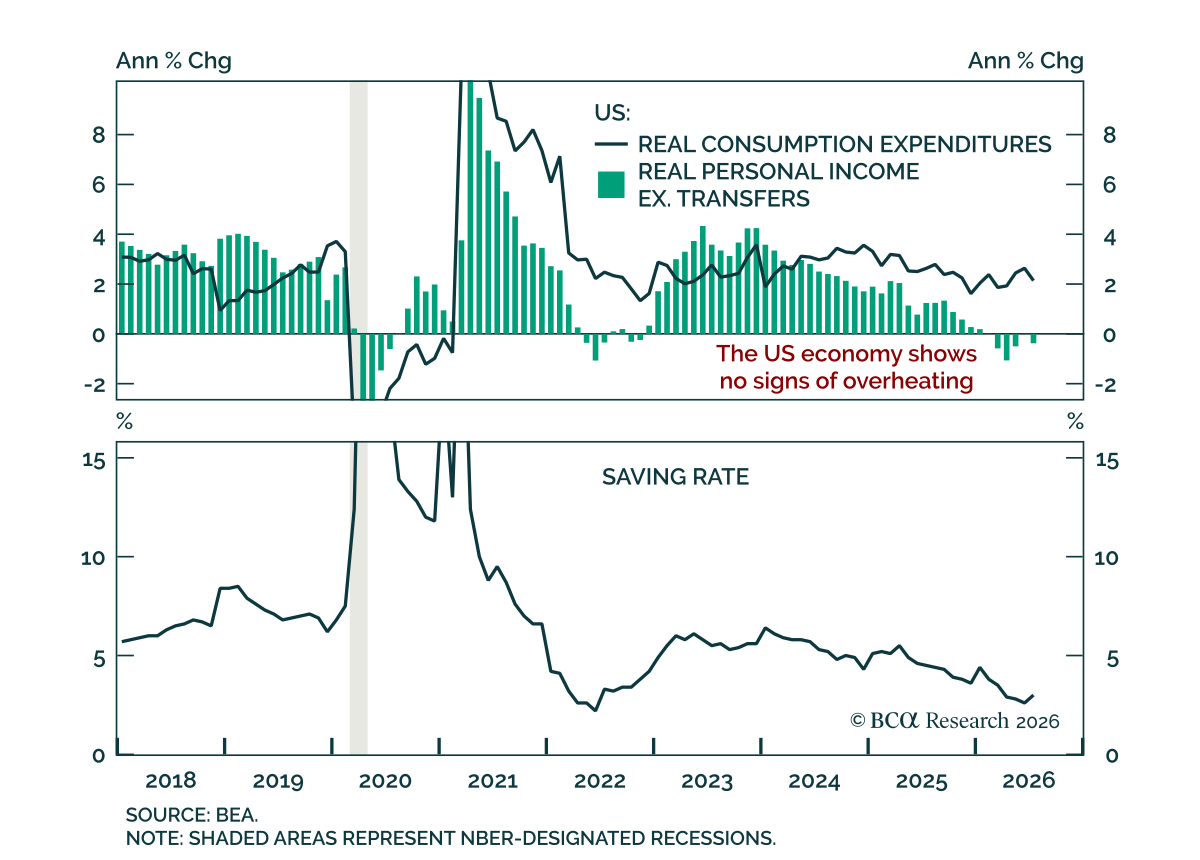
7月のPersonal Income and Outlays報は、家計所得がより堅調で実質支出は横ばい、インフレの再加速は見られず、したがって連邦準備制度理事会(Fed)がより積極的に引き締める理由はほとんどないことを示した。 名目支出は前月比で0.2%上昇し推計をやや上回ったが、実質では横ばいであった。個人所得は0.2%から0.4%へ加速し、移転支出を除く実質所得は3か月連続で0.2%増となった。所得が支出を上回ったため、貯蓄率は2.6%から3.0%へ上昇した。…
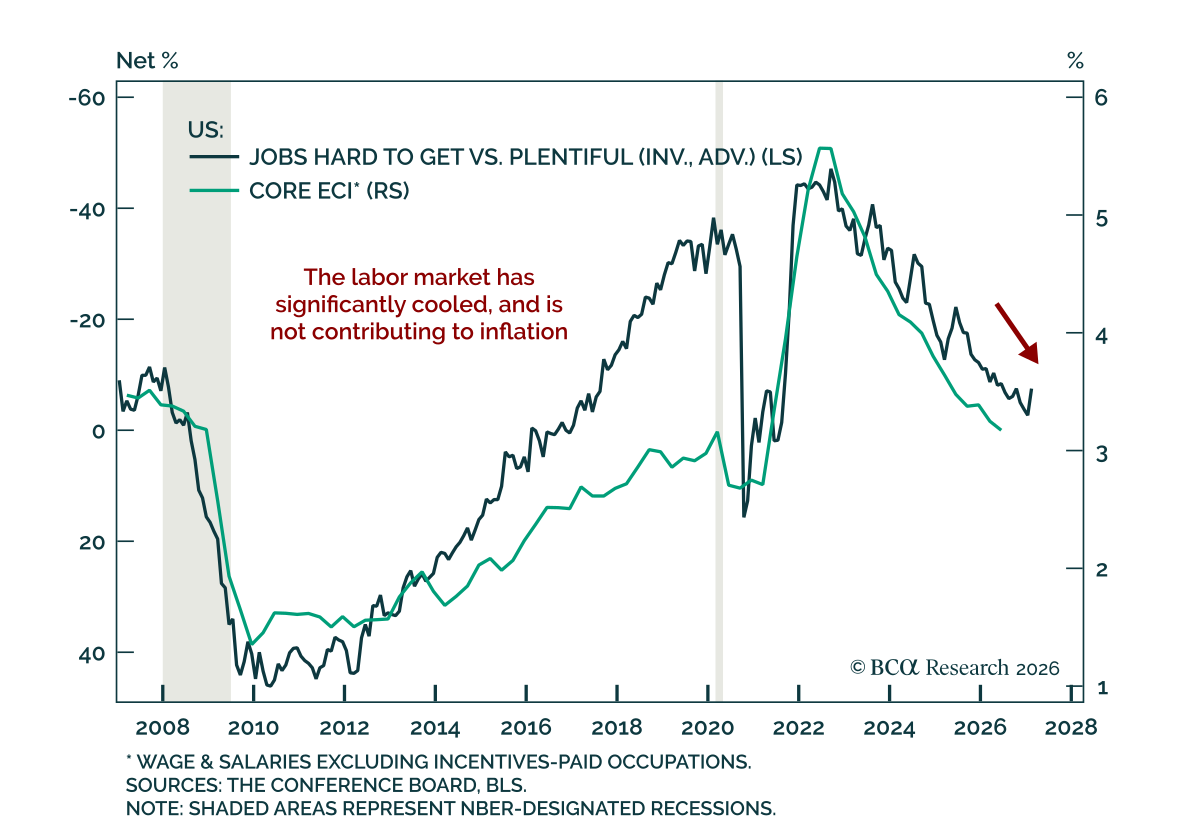
8月のConference Boardの調査は総じてまちまちであったが、雇用に関する認識の回復と現況判断の改善は消費者の底堅さが続くことを示している。 ヘッドライン指数は下方改訂された90.2から89.4に低下して予想を下回った。しかし現況判断は114.4から121.2に上昇し、期待は74.0から68.2に低下した。短期のインフレ期待はわずかに上昇した。…
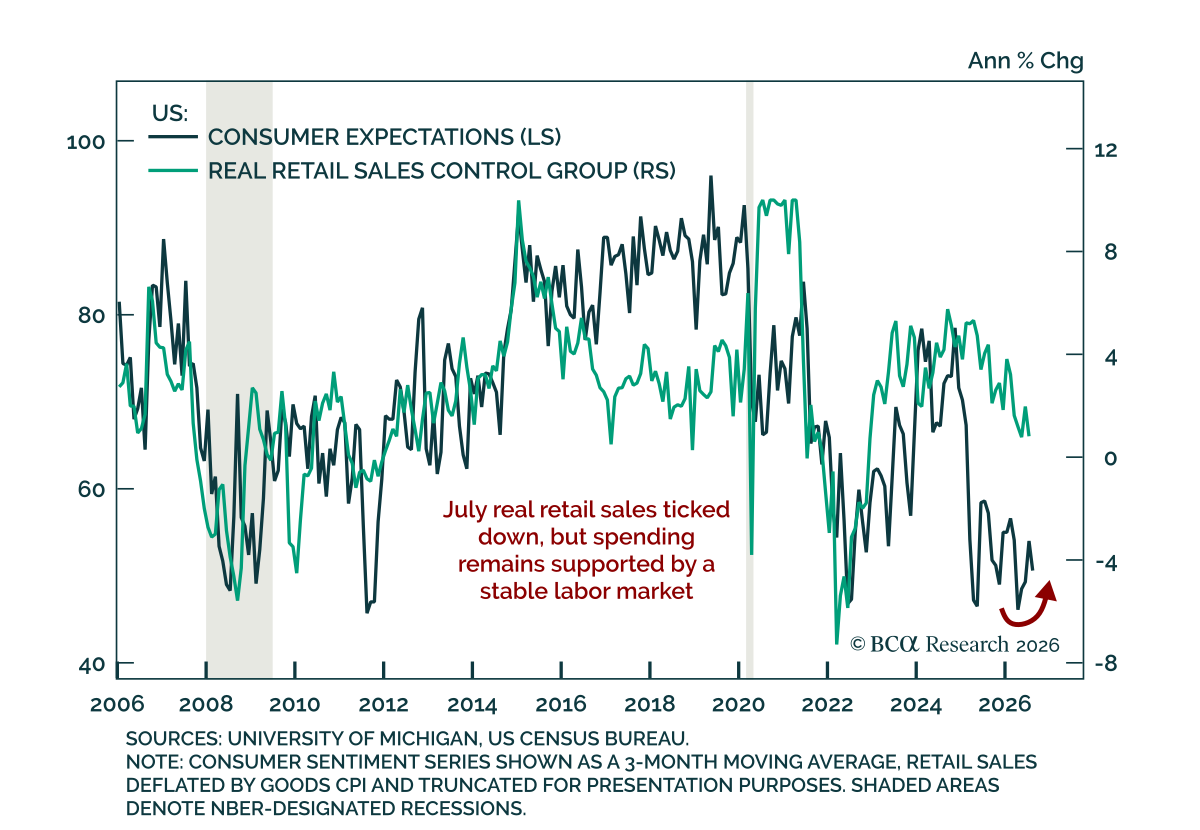
最近の消費者データは勢いの鈍化を示しており、米国経済が過熱していないことを裏付けるとともに、株式の大局的な投資判断を損なっていない。7月の小売売上高は全般に予想を下回った。総売上高は前月比0.6%減、車とガソリンを除くコア指標は0.2%減、GDP算出に用いるコントロールグループは0.4%縮小した。この報告は、戦争に伴うエネルギーショック後に見られた実質小売売上高の最近の回復を中断した。…
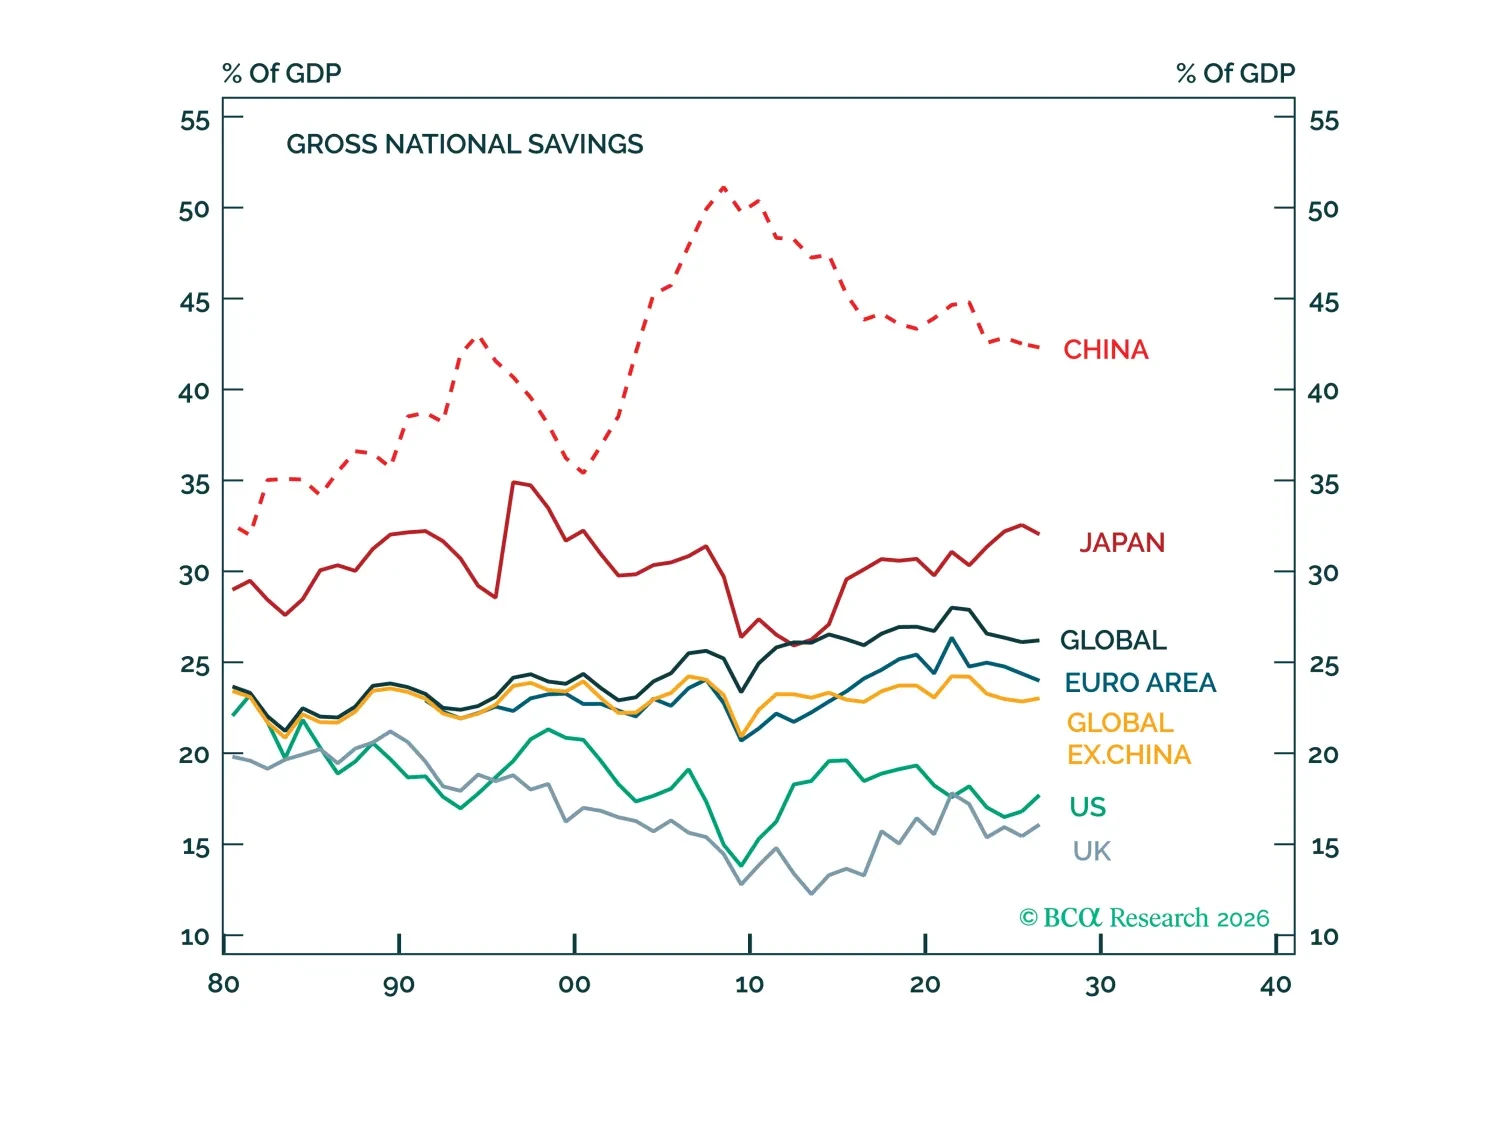
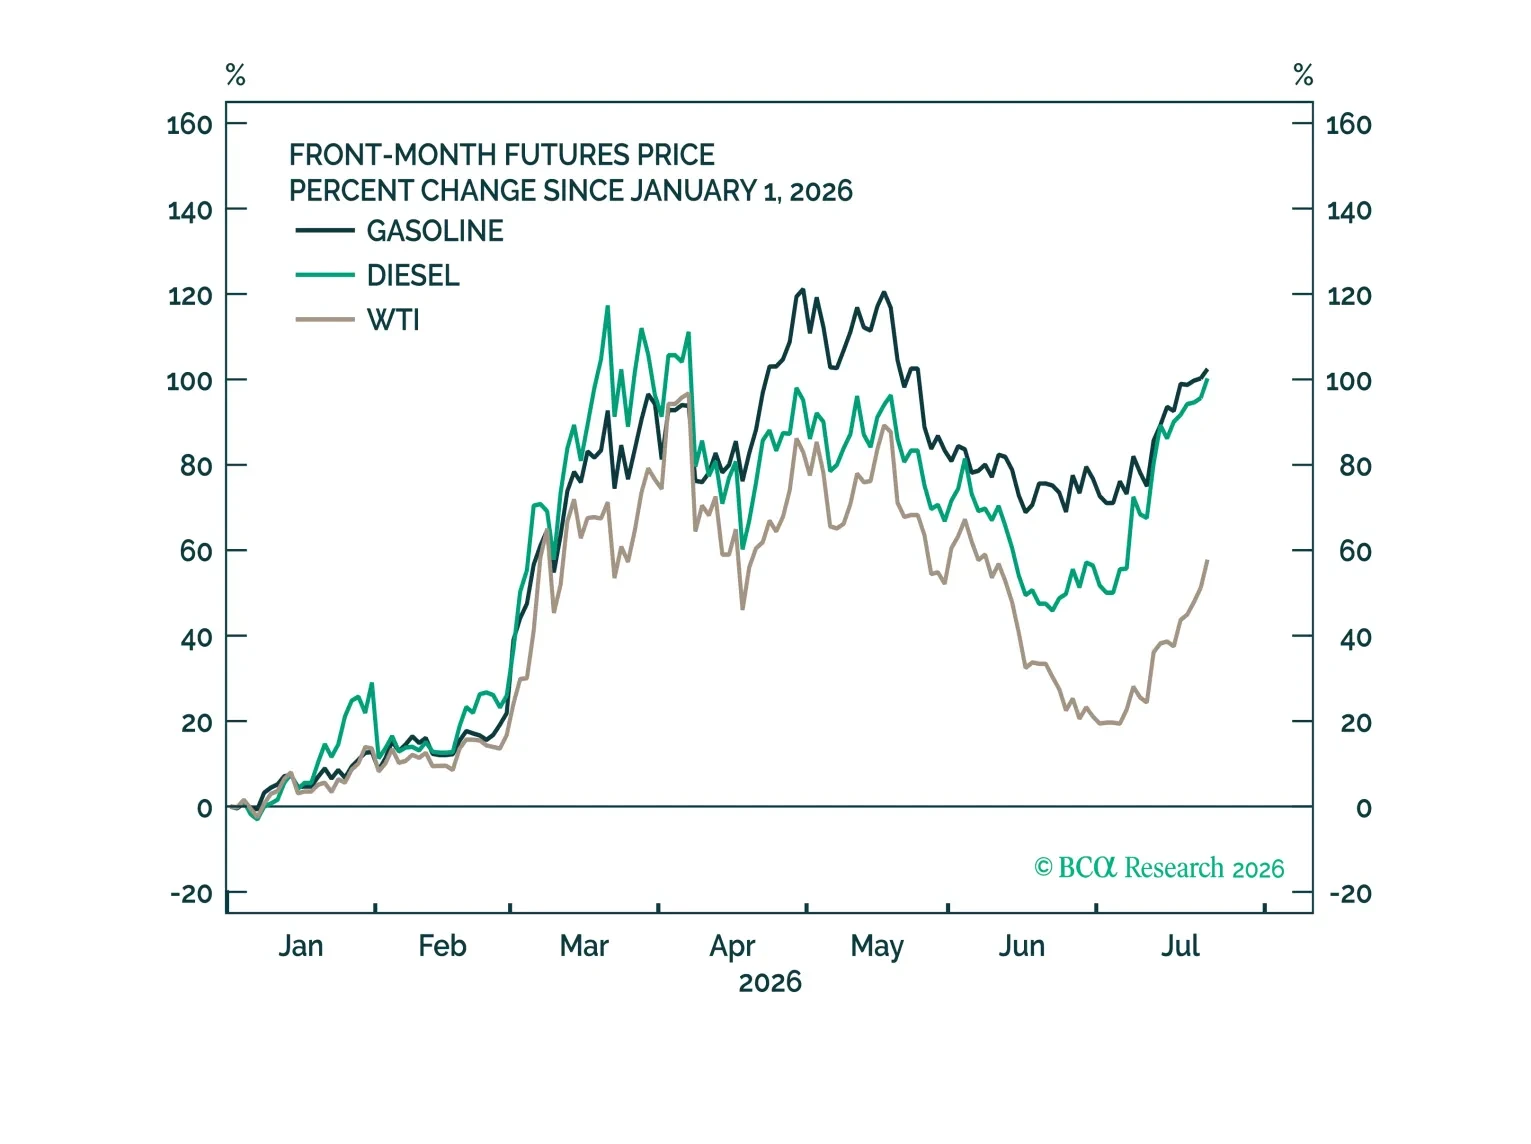
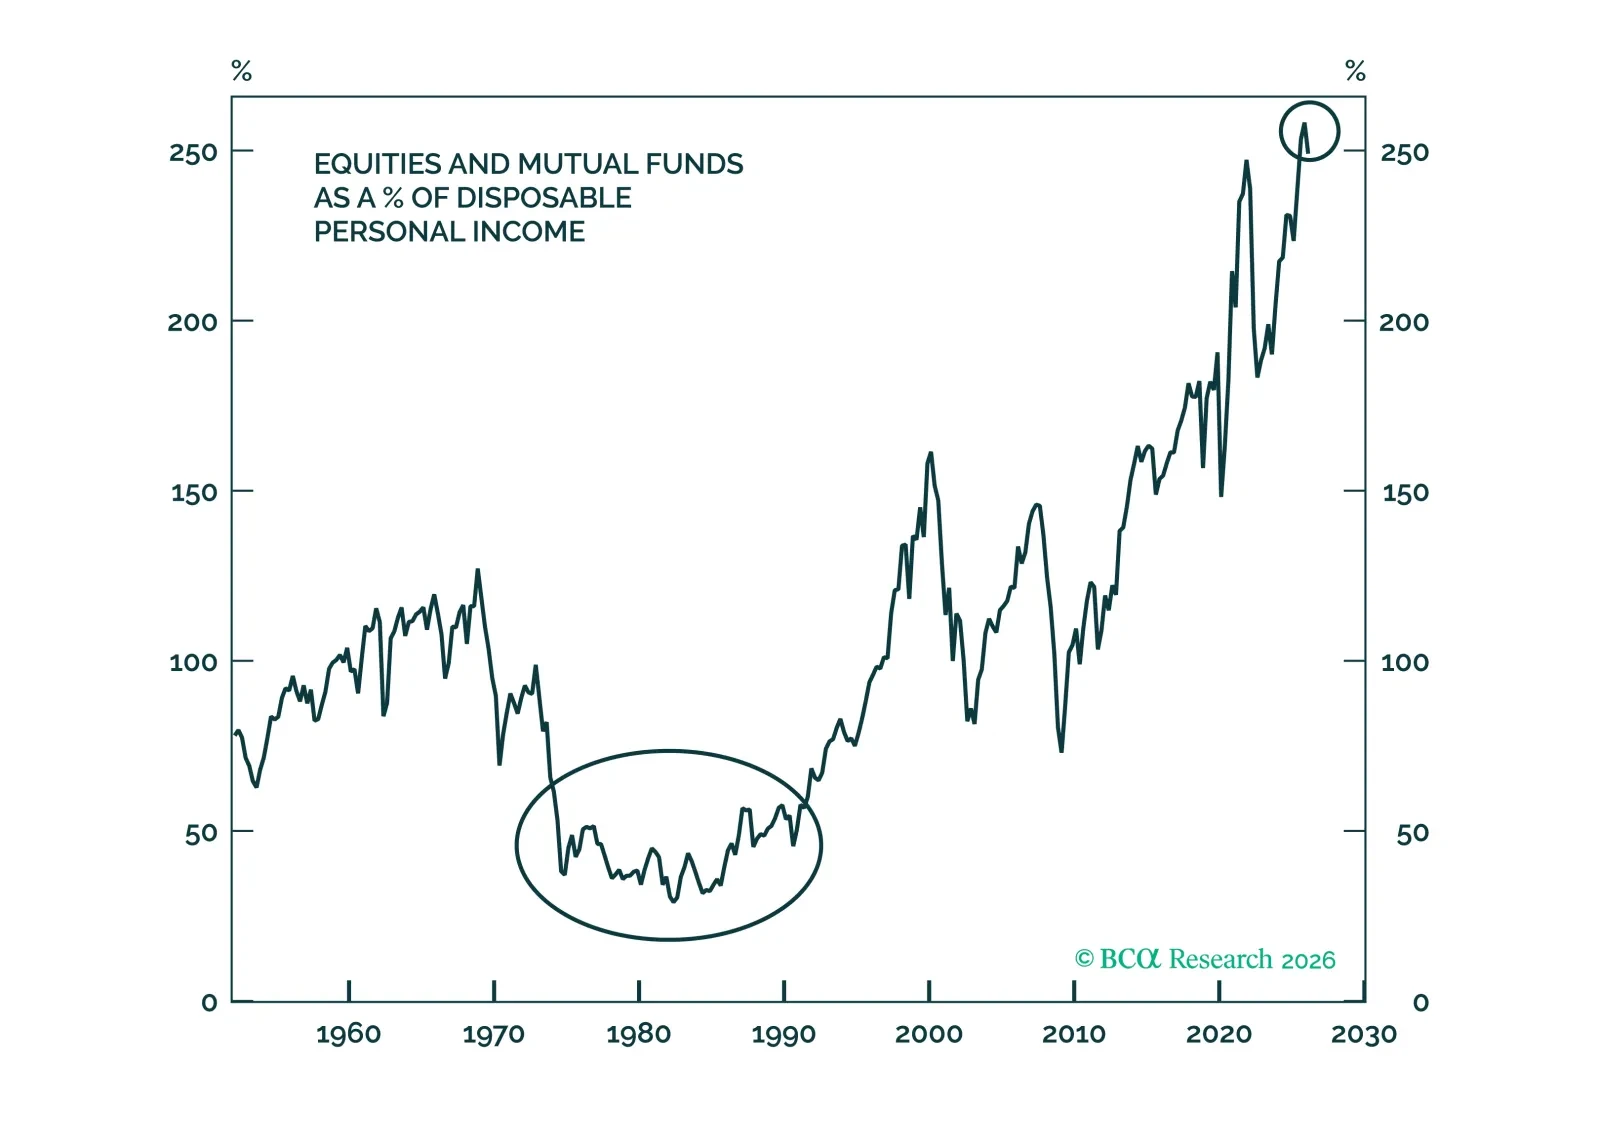
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
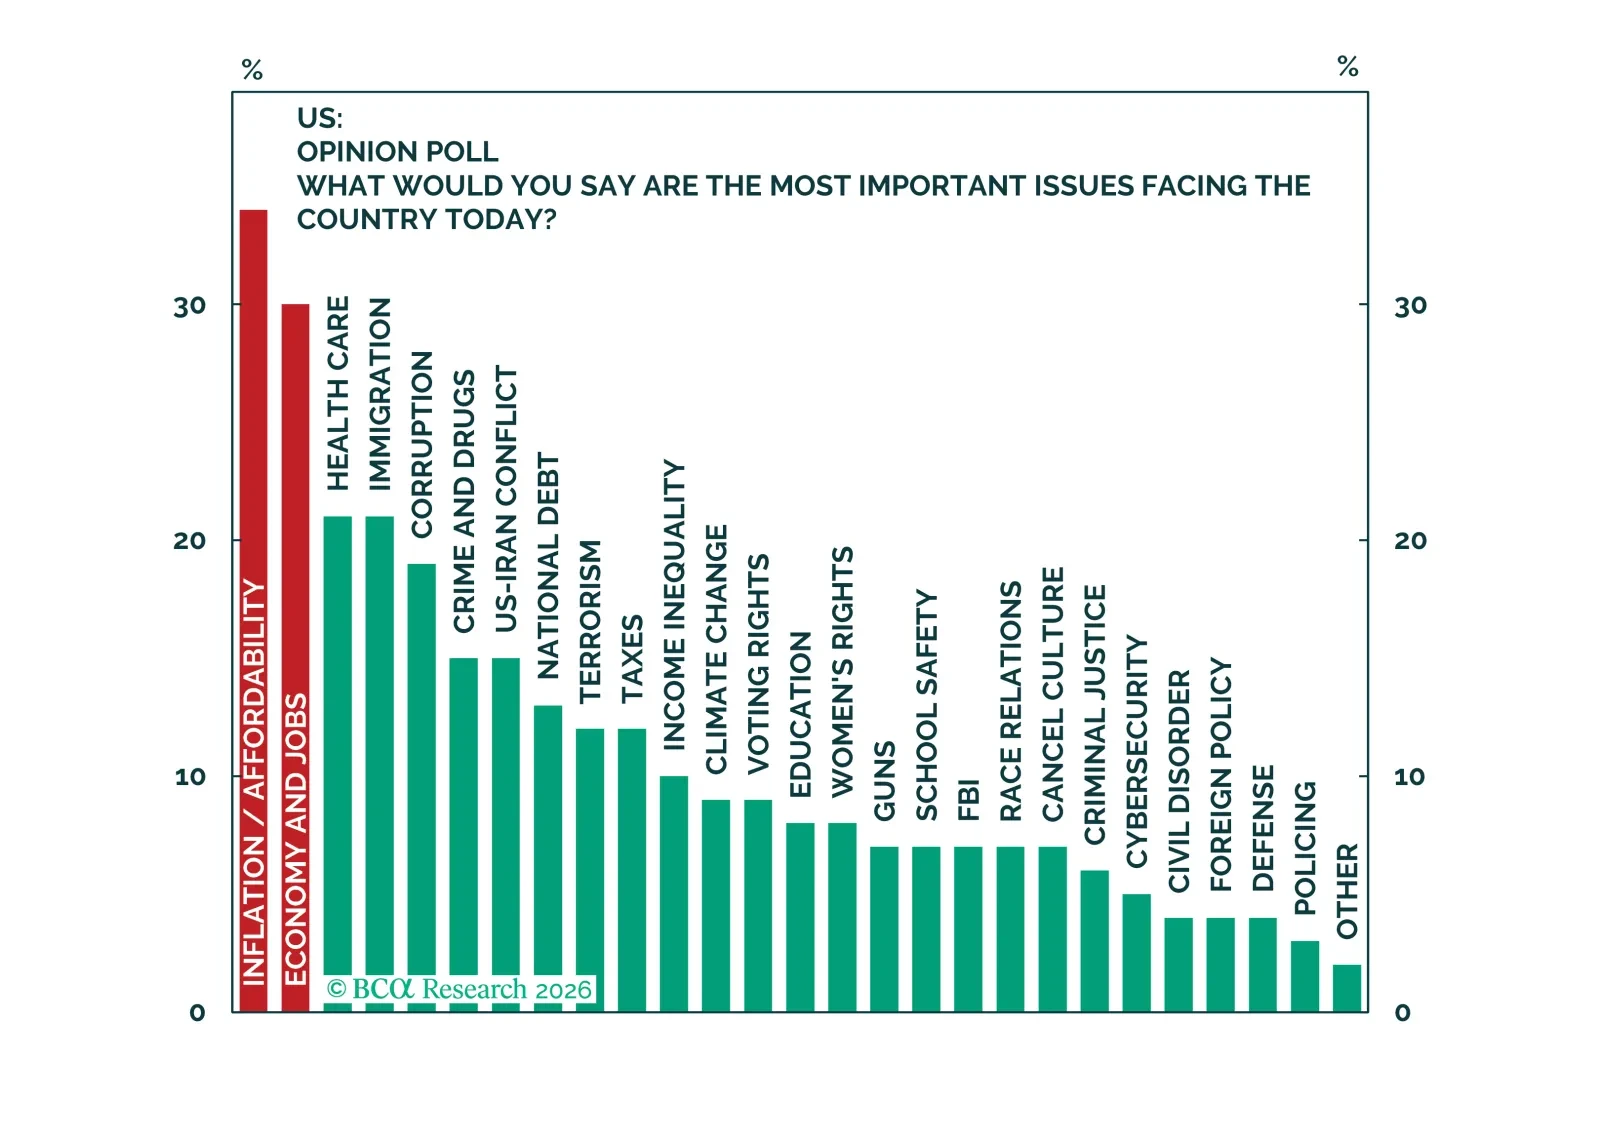
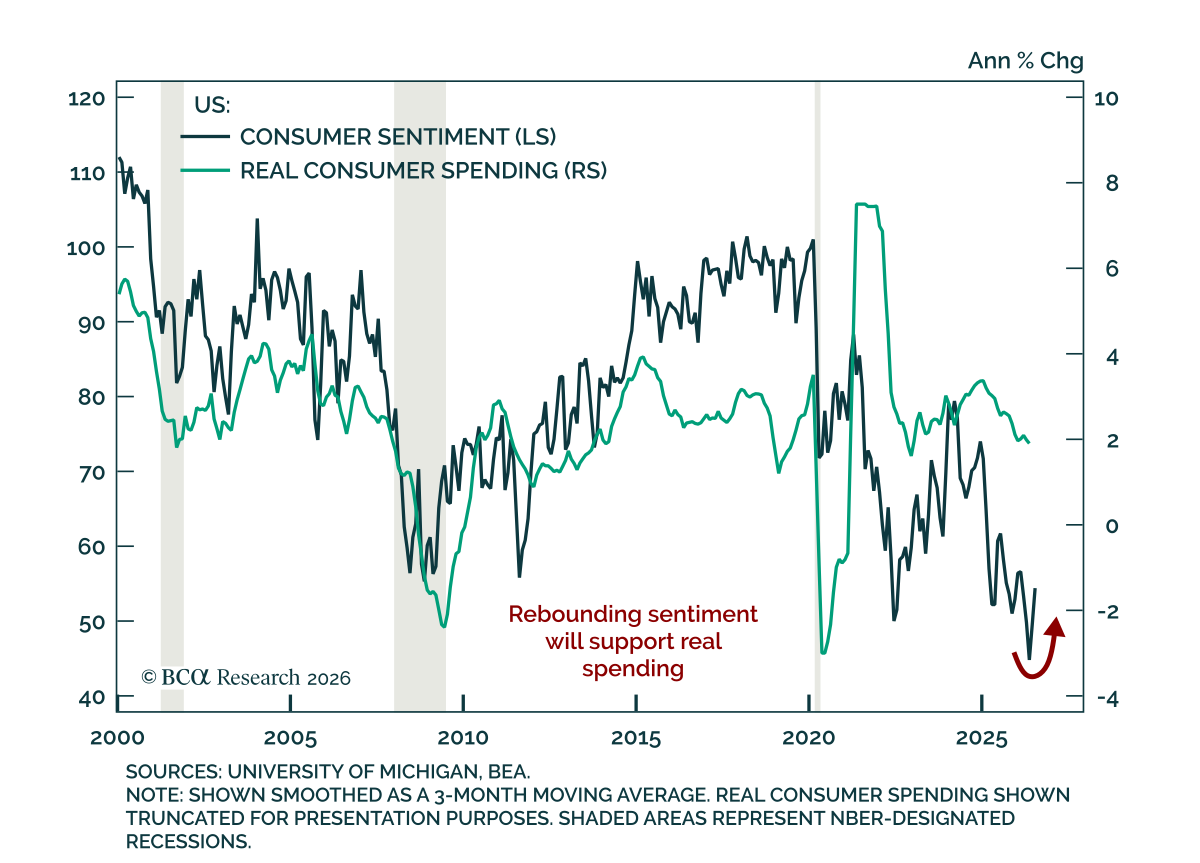
ムードは好転、インフレ・パニックはない ムードは好転、インフレ・パニックはない 予備的な7月のミシガン大学の調査は、センチメントの改善とインフレ期待の固定化を示した。 調査は予想を上回り、総合指数は49.5から54.4に上昇した。これは消費者の現状認識と期待の双方がけん引したためである。12か月のインフレ期待は4.2%に低下し、5–10年の指標は3.3%で横ばいであった。…
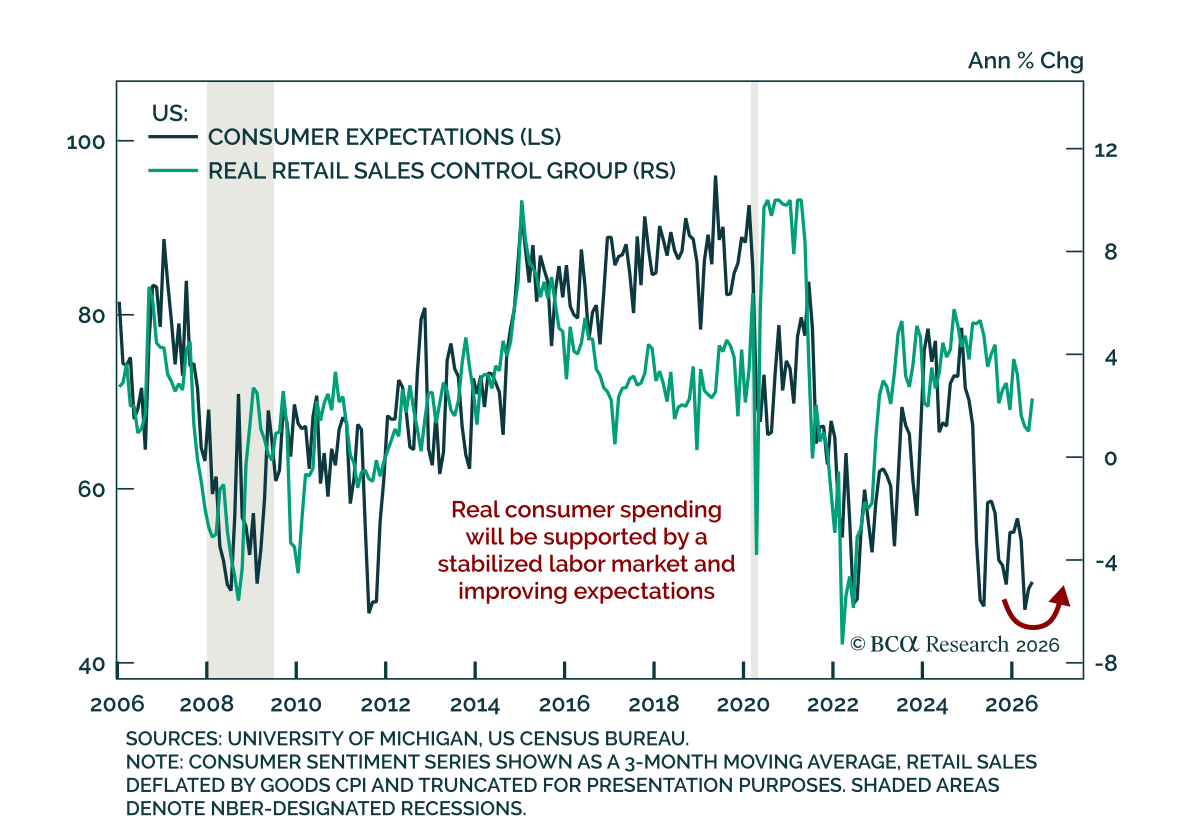
米国の6月小売売上高は概ねコンセンサス通りで、報告は消費の底堅さを示している。総合売上高は5月の強い1.0%増の後、前月比0.2%増だった。自動車とガソリンを除くコア指標は0.4%増加し、GDP計算に用いられるコントロール群は0.5%増だった。その強さの注意点は、裁量支出の代理指標である飲食店支出が比較的横ばいだったことだ。…