Australian Dollar
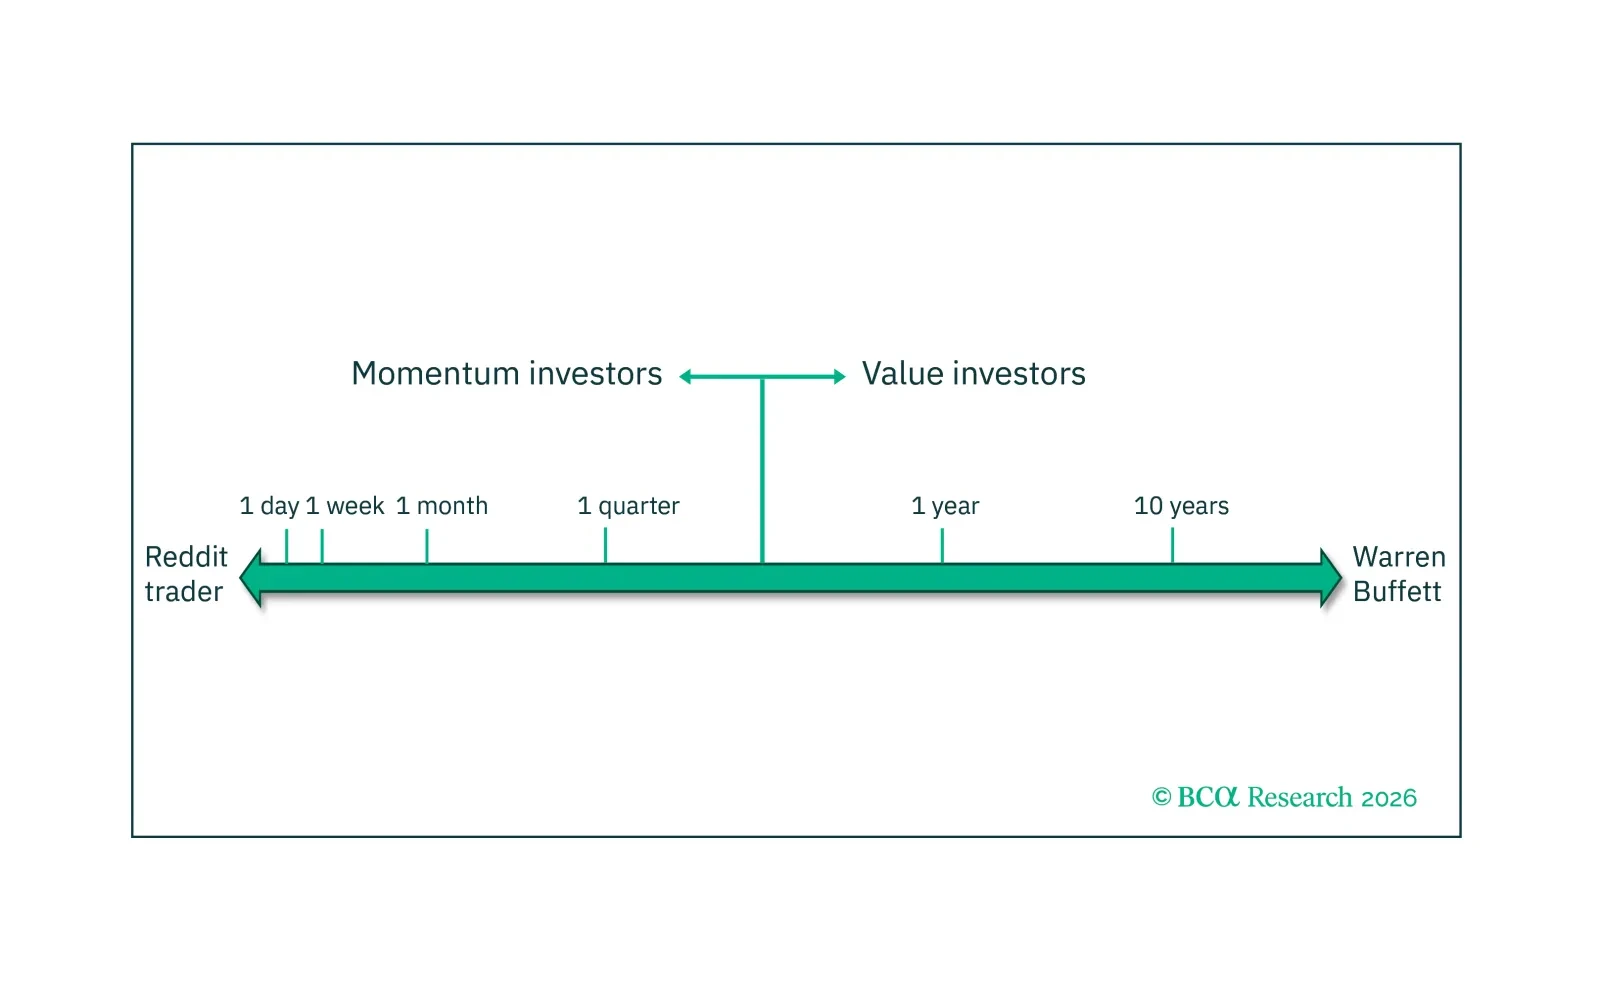
市場は「群衆の英知」が「群衆の狂気」に転じると、非効率で流動性が低く、相転移に脆弱になる。市場の英知から市場の狂気へのこの切り替わりは、アクティブ・ファンド運用における最も重要な繰り返し発生する行動に基づく投資機会であり、市場の複雑性を測定することでリアルタイムに活用できる。
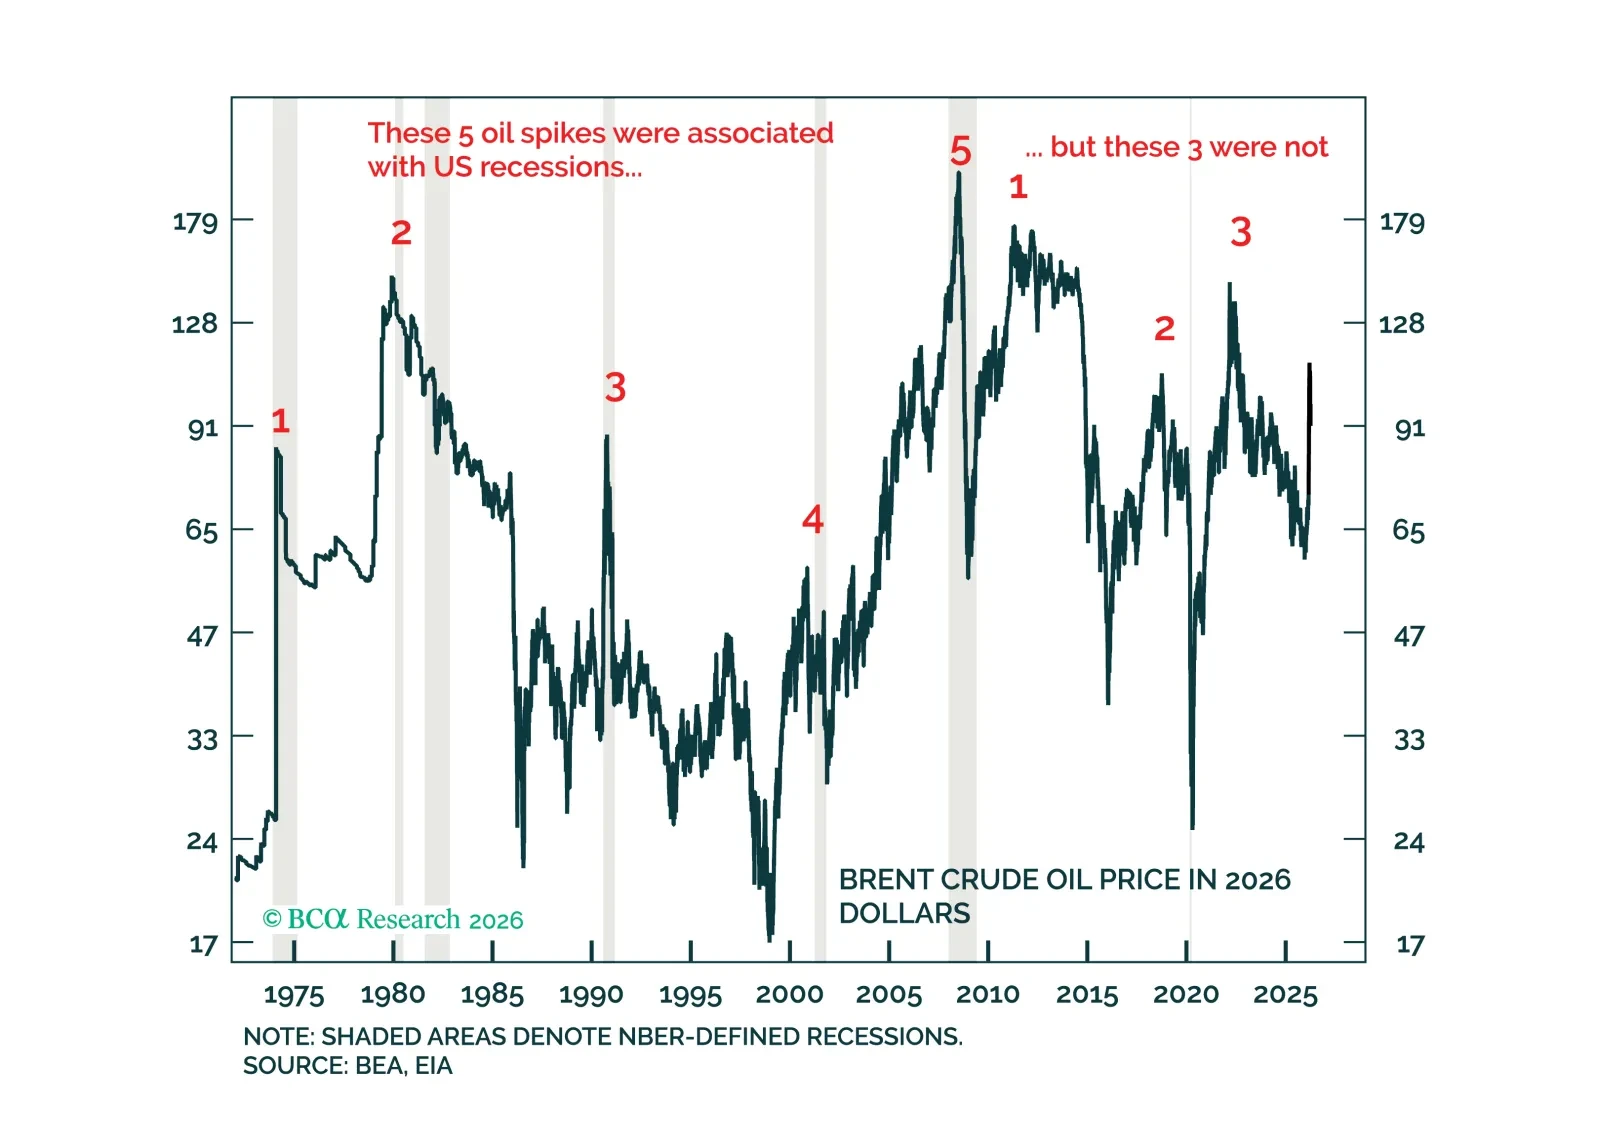
米国では、原油ショックの影響は景気後退というよりインフレ寄りだが、英国など他の経済ではその影響はインフレであると同時に景気後退でもある。これは債券投資家にとって相対価値の機会を生む。加えて、豪ドル/円のショートを改めて推奨する。
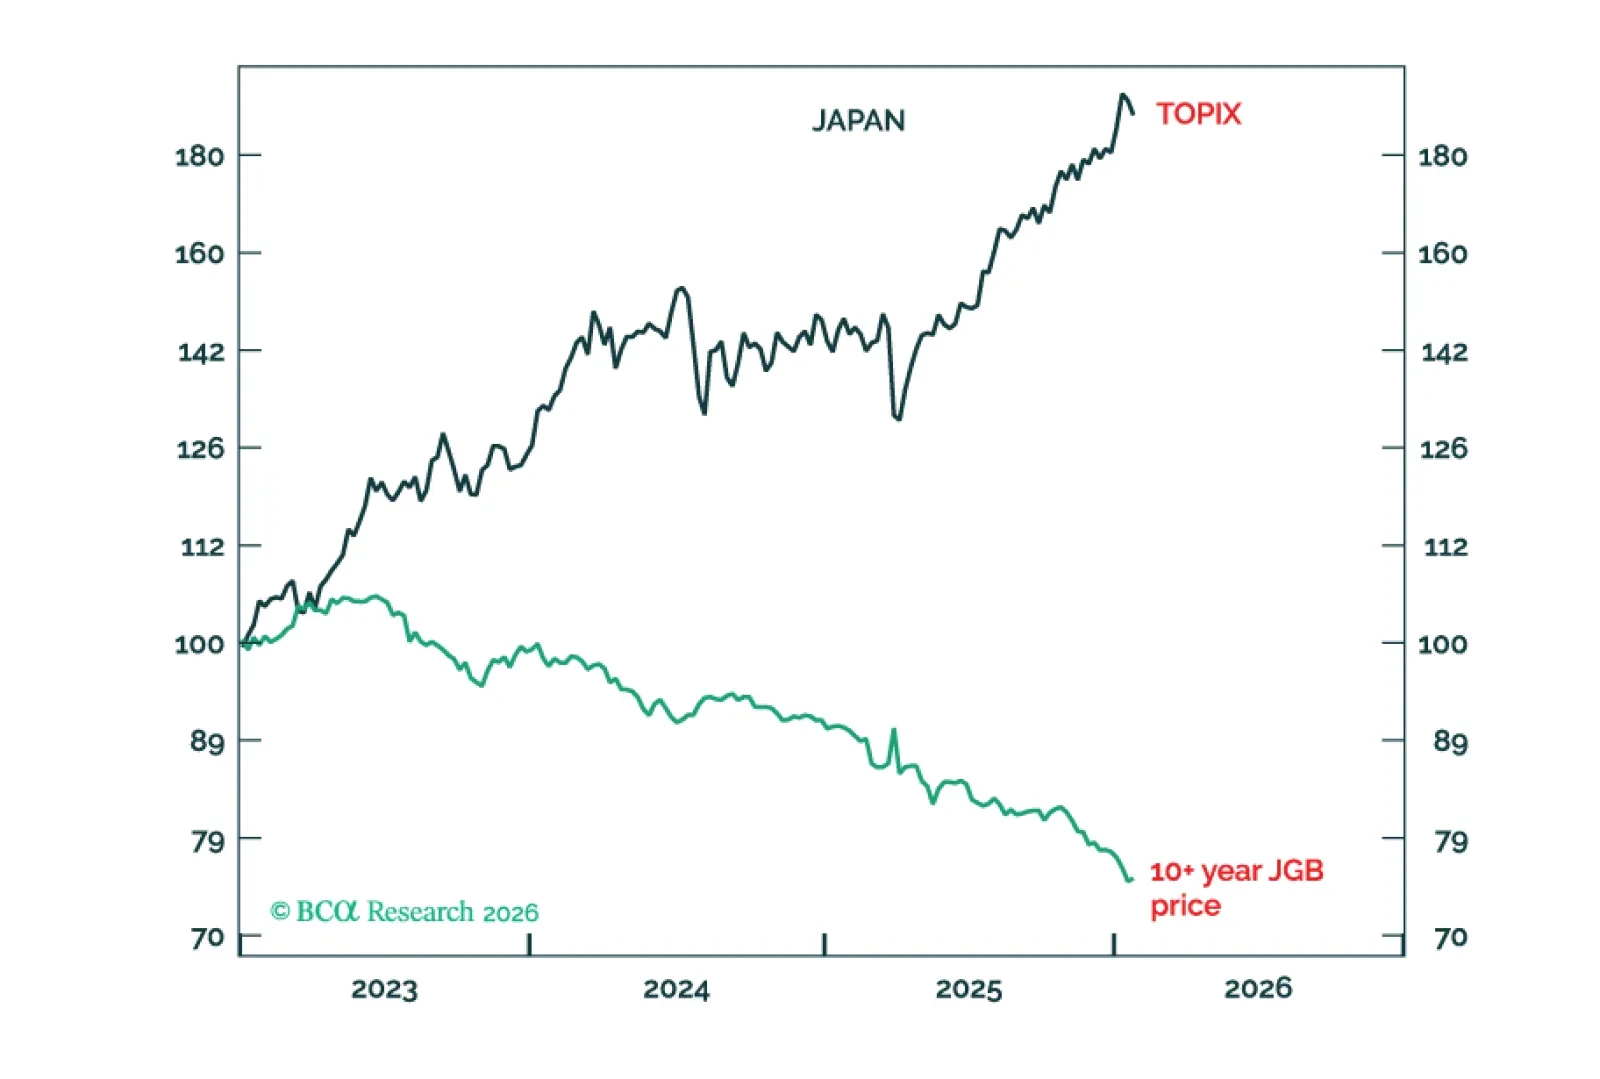
米国と日本は同じ窮地にある:債券市場を救うか、株式市場を救うか?この窮地がどう解決されるかが、2026-27年の最大のグローバル・マクロの判断だ。加えて、新たなタクティカルトレードはAUD/JPYのショートだ。
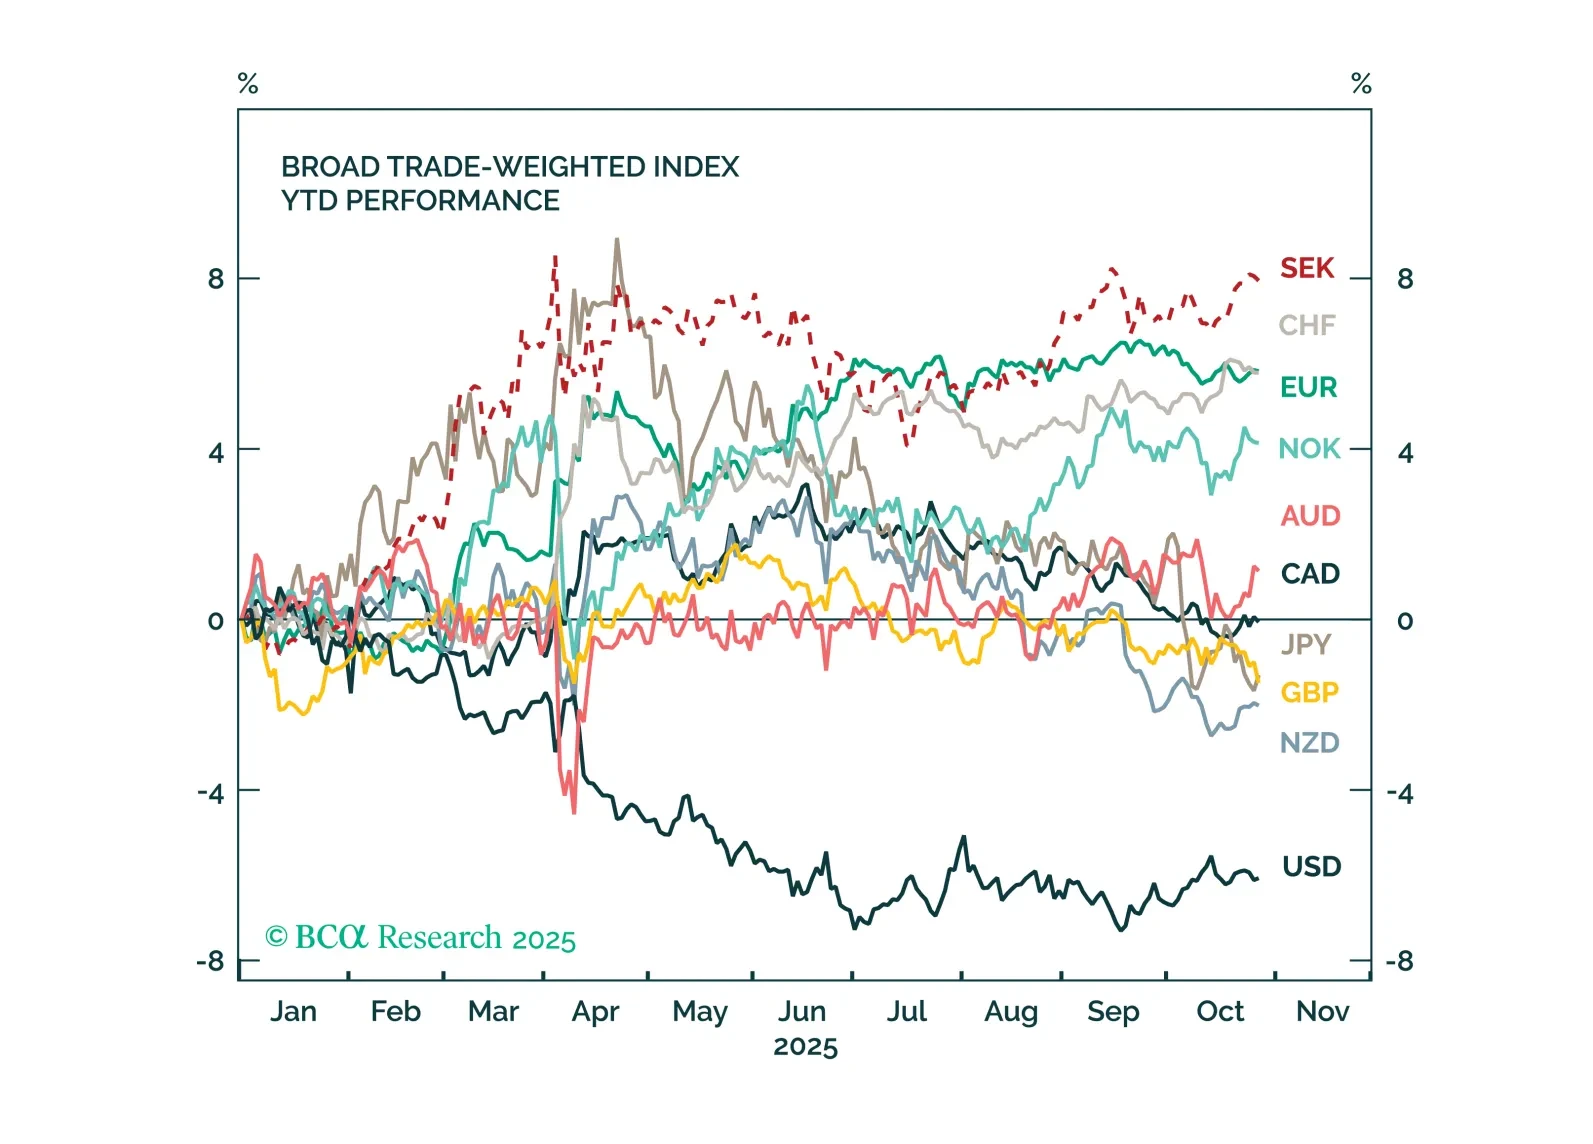
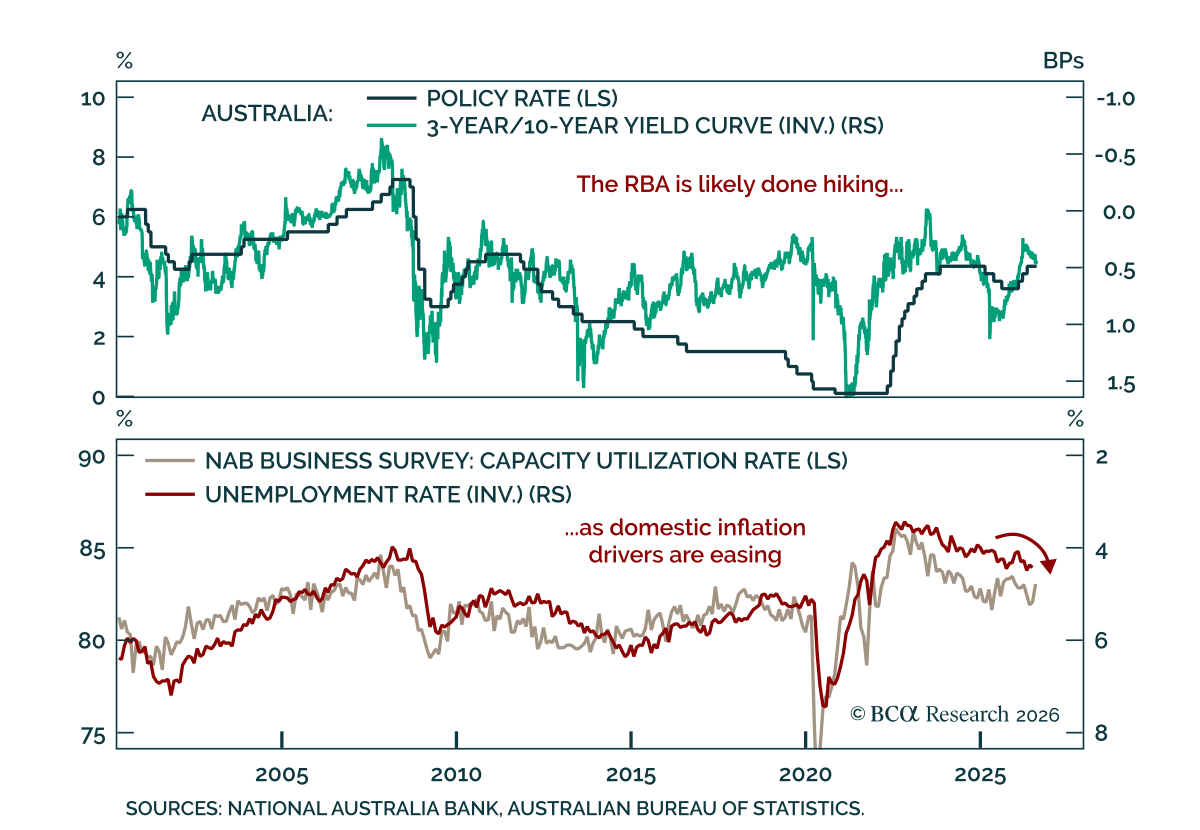
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。
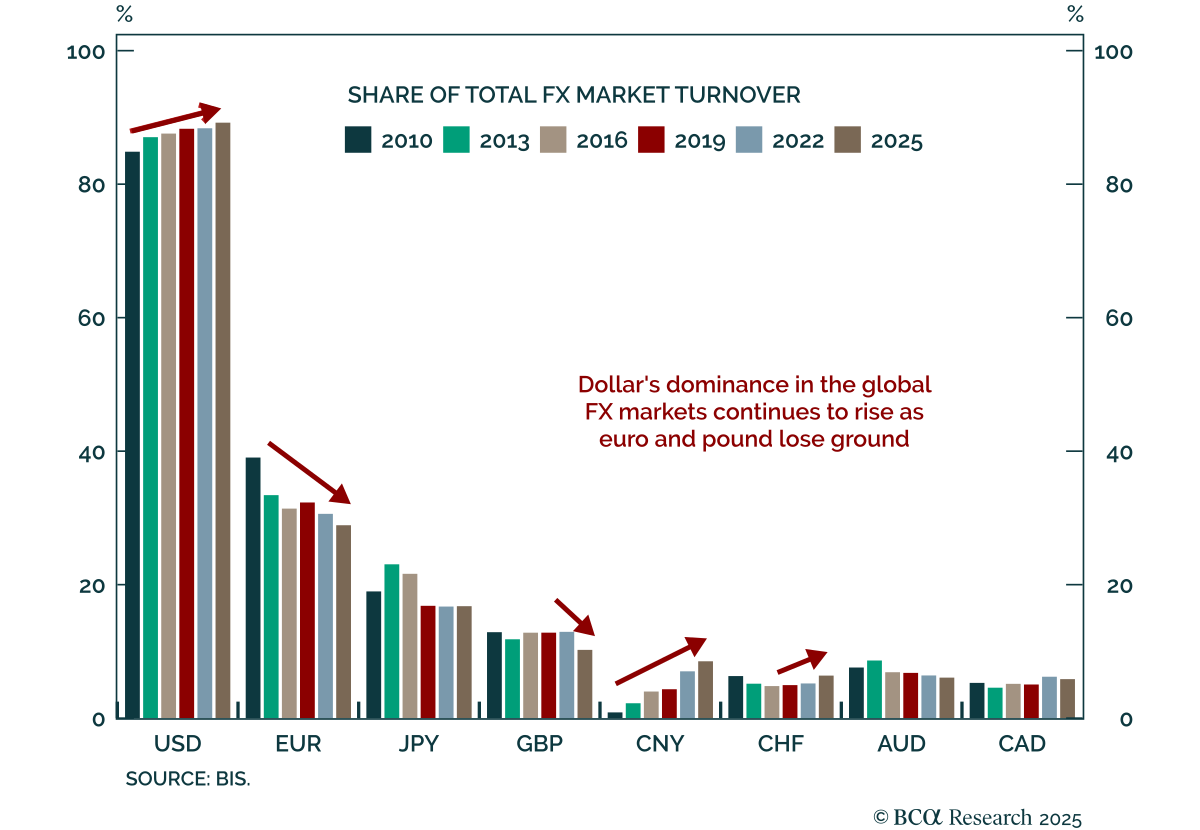
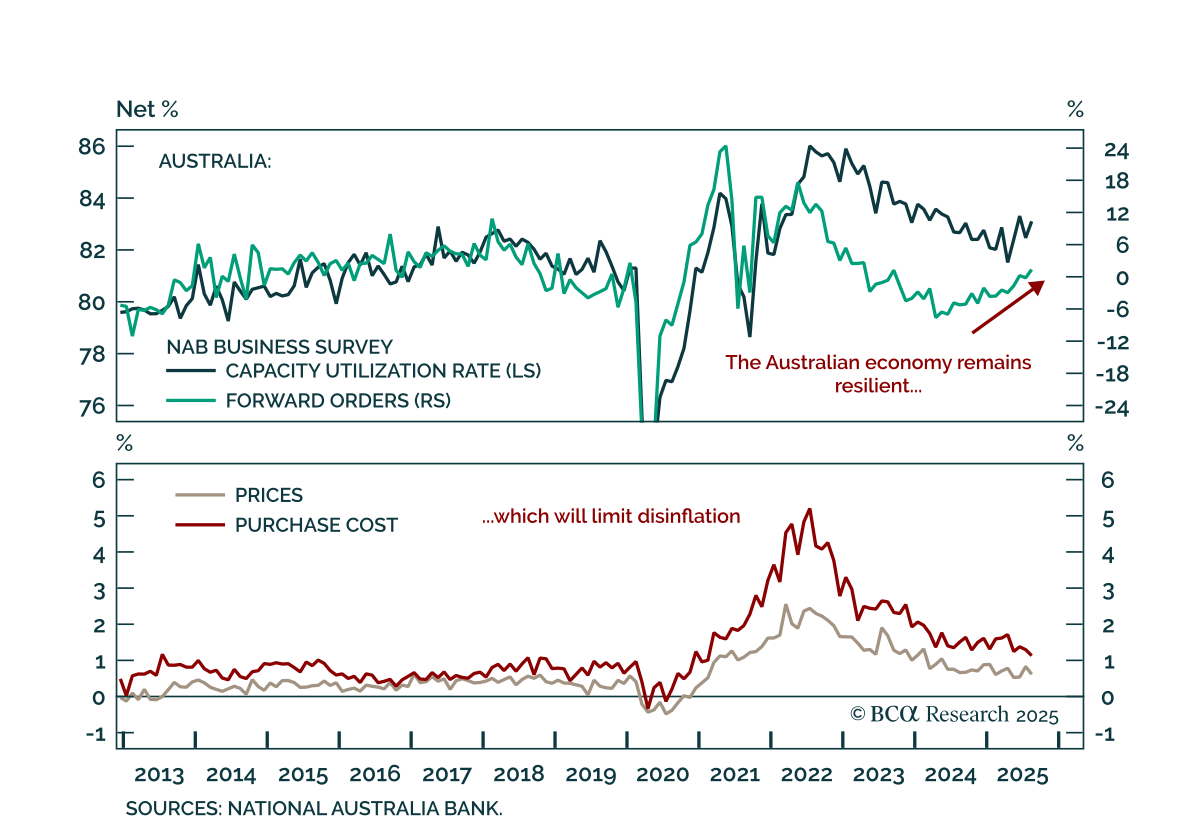
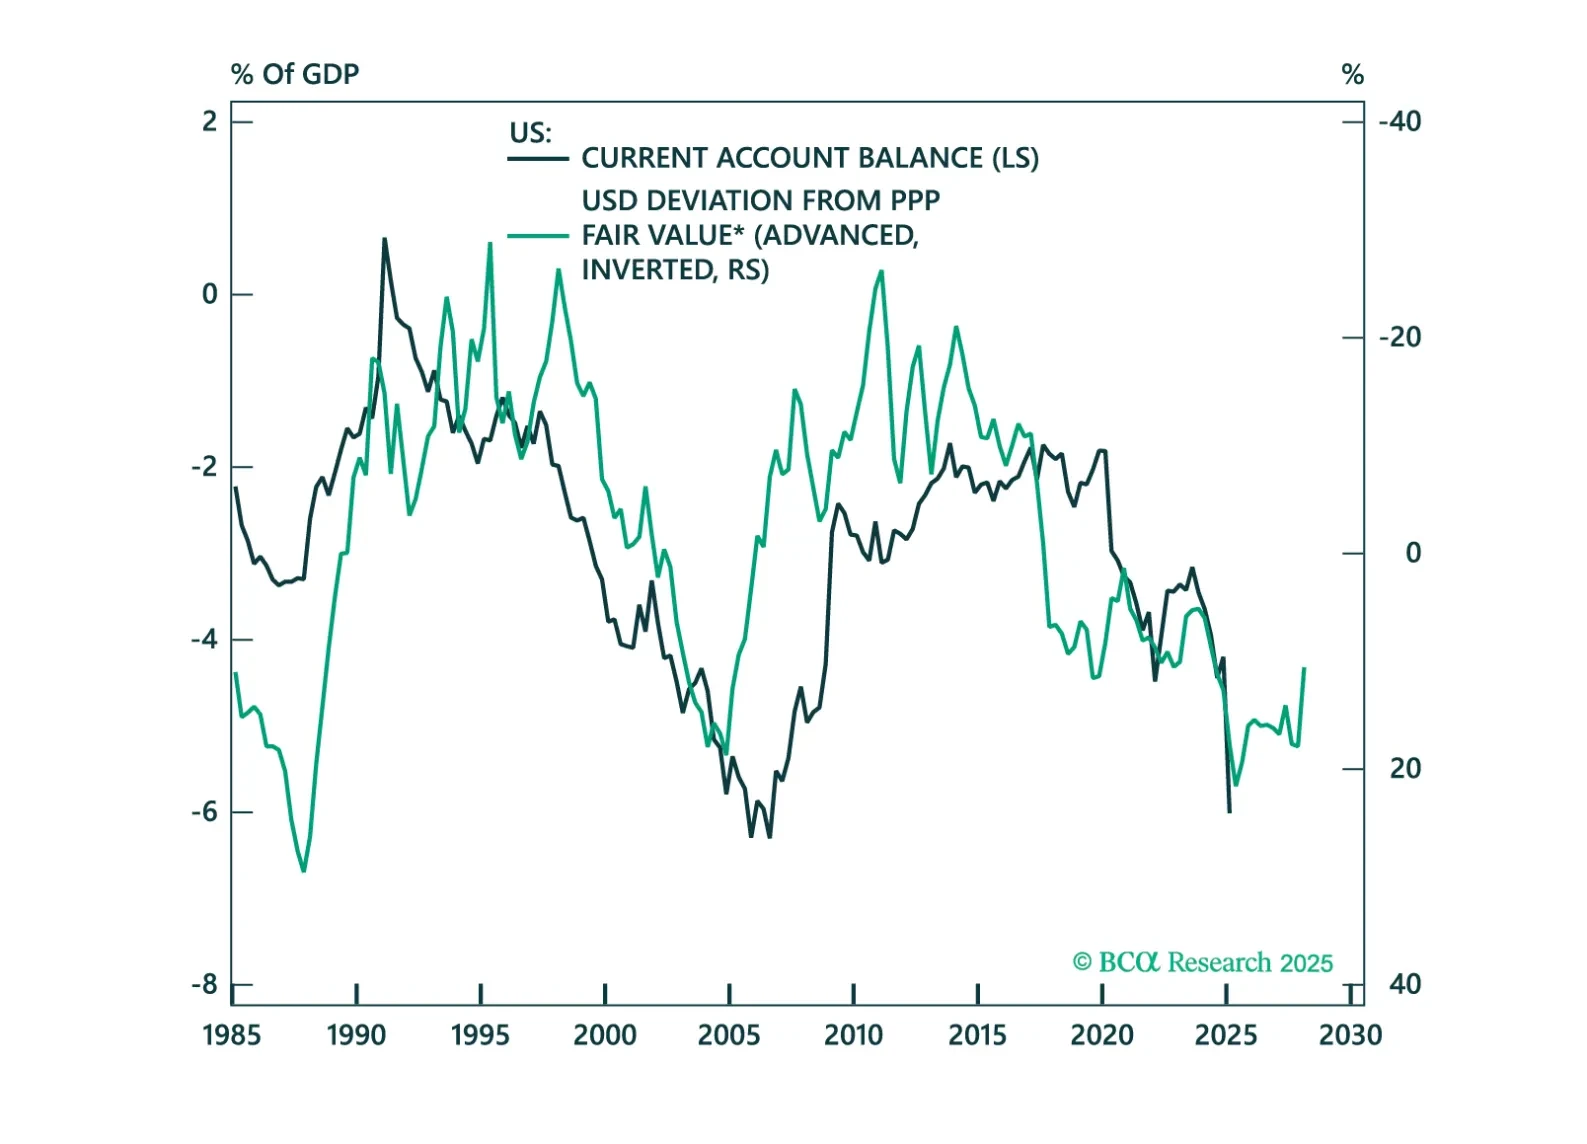
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。

In this FX note, we provide a rationale for why it is important to pay attention to technical indicators, while still keeping your eyeball on the structural factors that drive currencies. This report answers the following questions: 1. Should you buy or sell the USD over a three-to-six month period from the pure lens of our proven technical indicators and 2. What are the best tactical cross trades among currencies.