Asset Allocation

BCAの見解:市場はあまりにも早く動きすぎたのか? BCAの見解:市場はあまりにも早く動きすぎたのか? 4月のBCA ビューズの議論は、イラン紛争が未解決であるにもかかわらず、市場が過度に安心しているのではないかという点に集中しました。 当社は月次BCA…

原油ショックがインフレに持続的な影響を及ぼすとは考えていません。より先を見れば、財政政策、グローバリゼーション、人口動態、AIといった様々な構造的要因がインフレに影響を与えるでしょう。
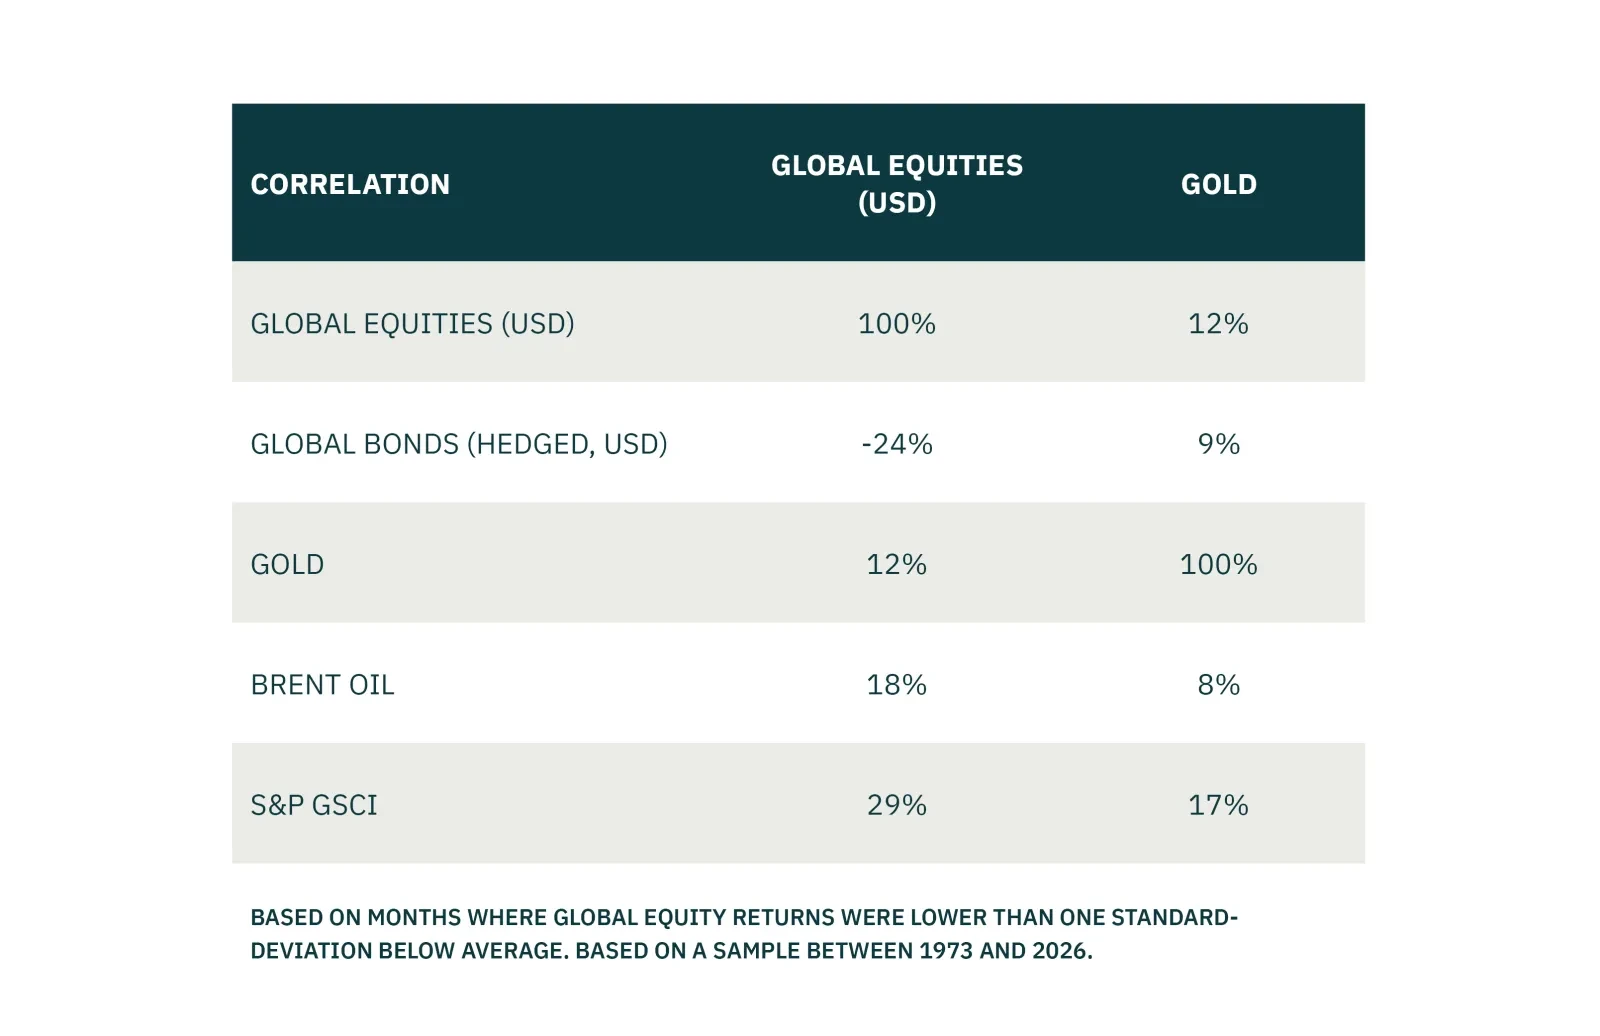
お客様から、金のストラテジーに関する実務上の問題についていくつか質問をいただいています。当社は、金は流動性が高く、取引コストも比較的低く、利回りの低下を相殺するのに十分な超過リターンを提供する信頼できる分散手段であると考えています。

過去におけるさまざまな原油供給ショックに対して市場がどのように反応したか、現在はどのように状況が異なるかを検証し、投資家が現在の危機を乗り切るためのプレイブックを提示します。エクイティ、フィクスト・インカム、キャッシュの間で中立を維持します。テールリスク・ストラテジーをマックス・オーバーウェイトからオーバーウェイトに格下げします。
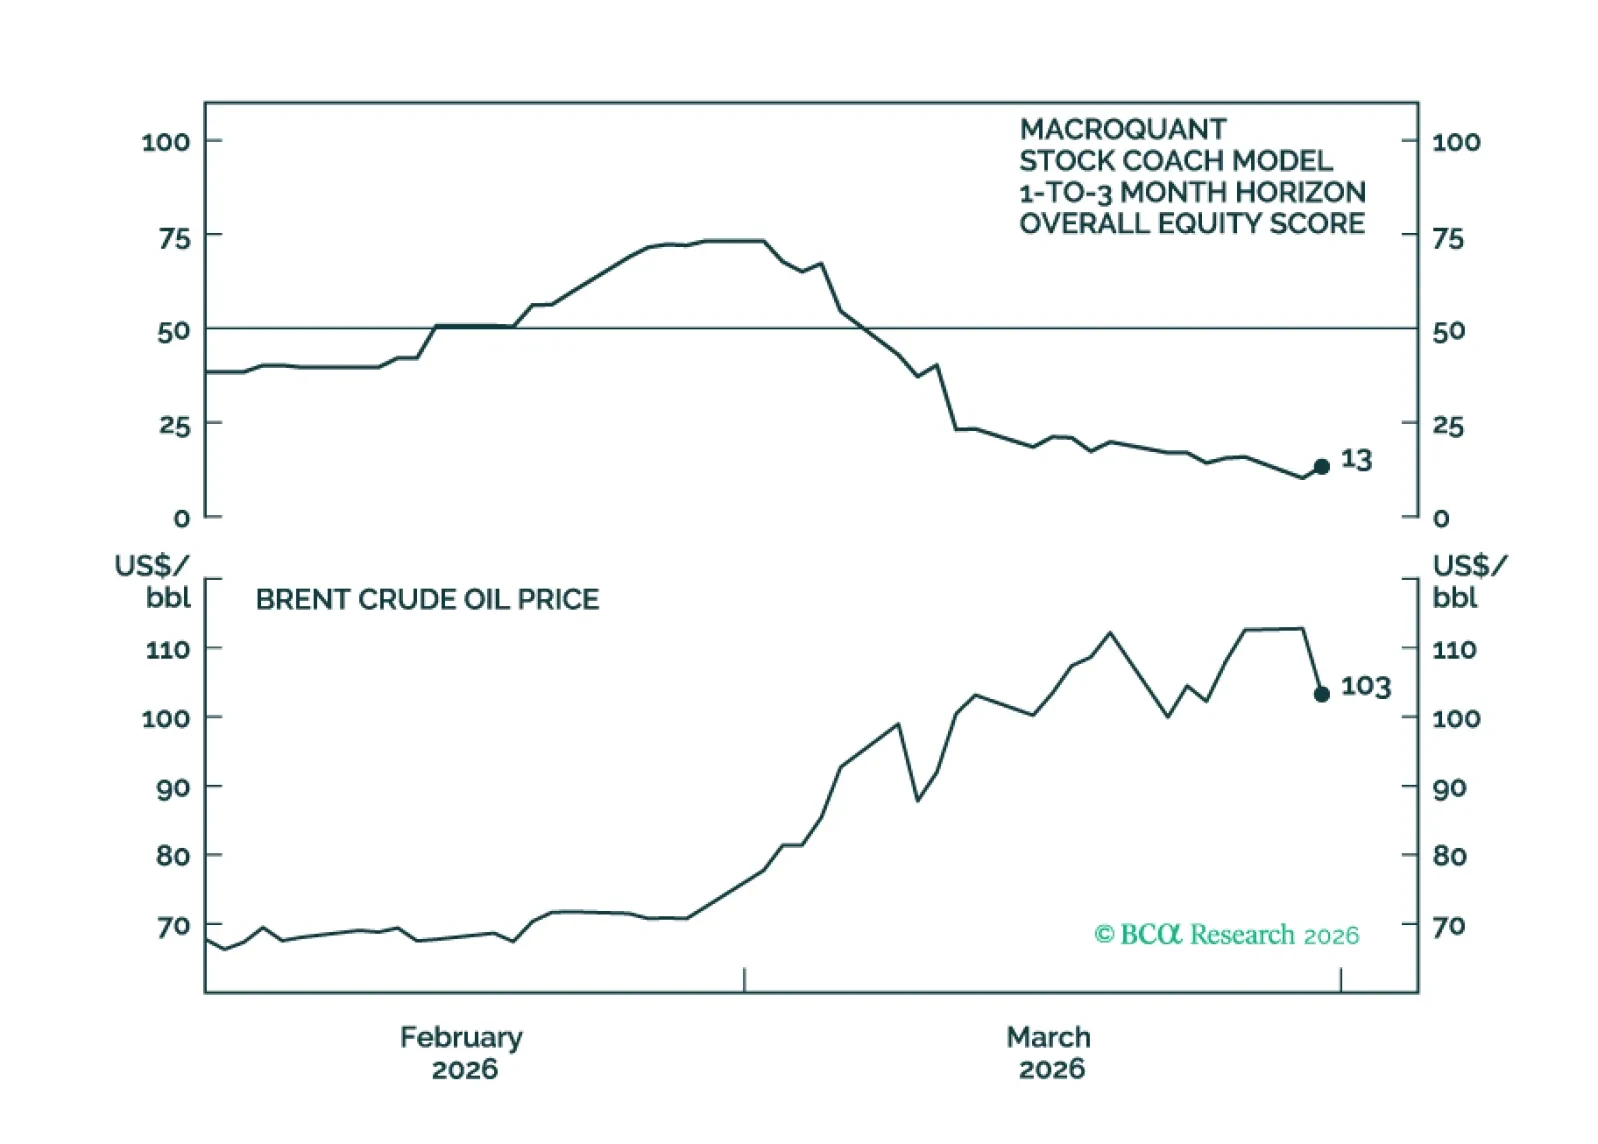
MacroQuantはエクイティに対して大幅なアンダーウェイトを推奨しており、フィクスト・インカム・ポートフォリオではベンチマークを下回るデュレーションの姿勢を好み、米ドルに関しては中立〜やや強気に転じ、金を中立に、銅を大幅なアンダーウェイトに格下げし、原油に対しては強気である。
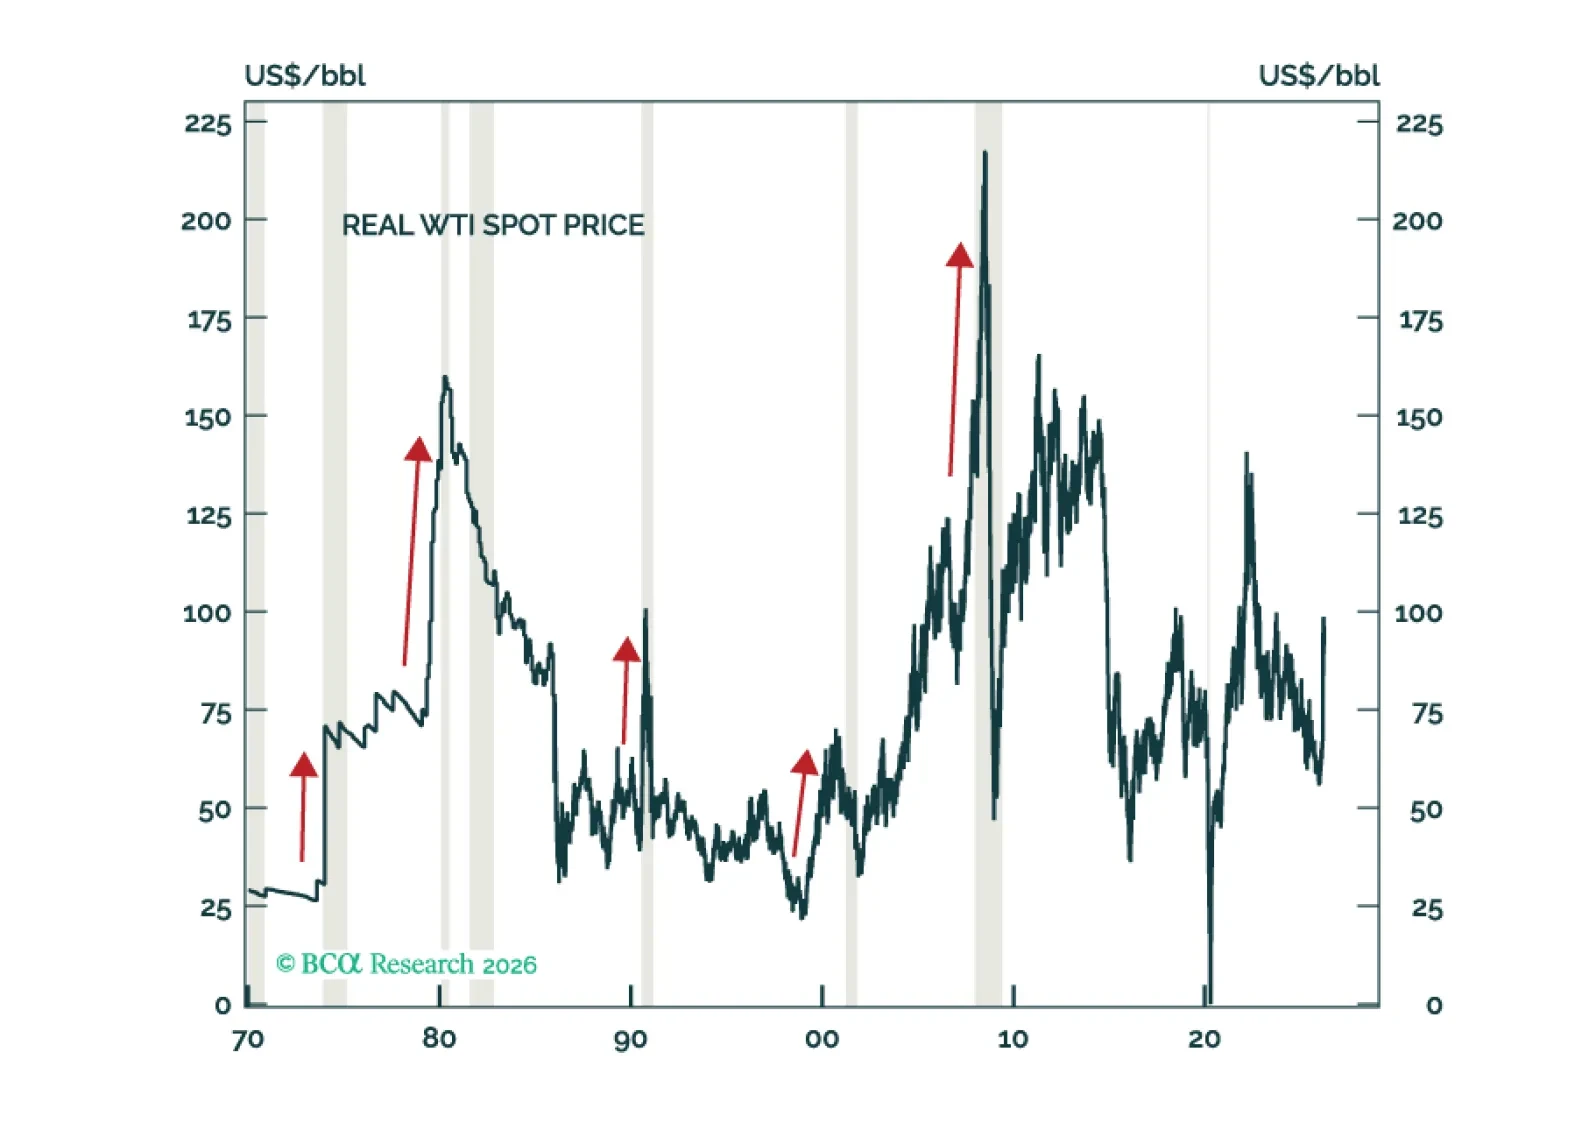
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
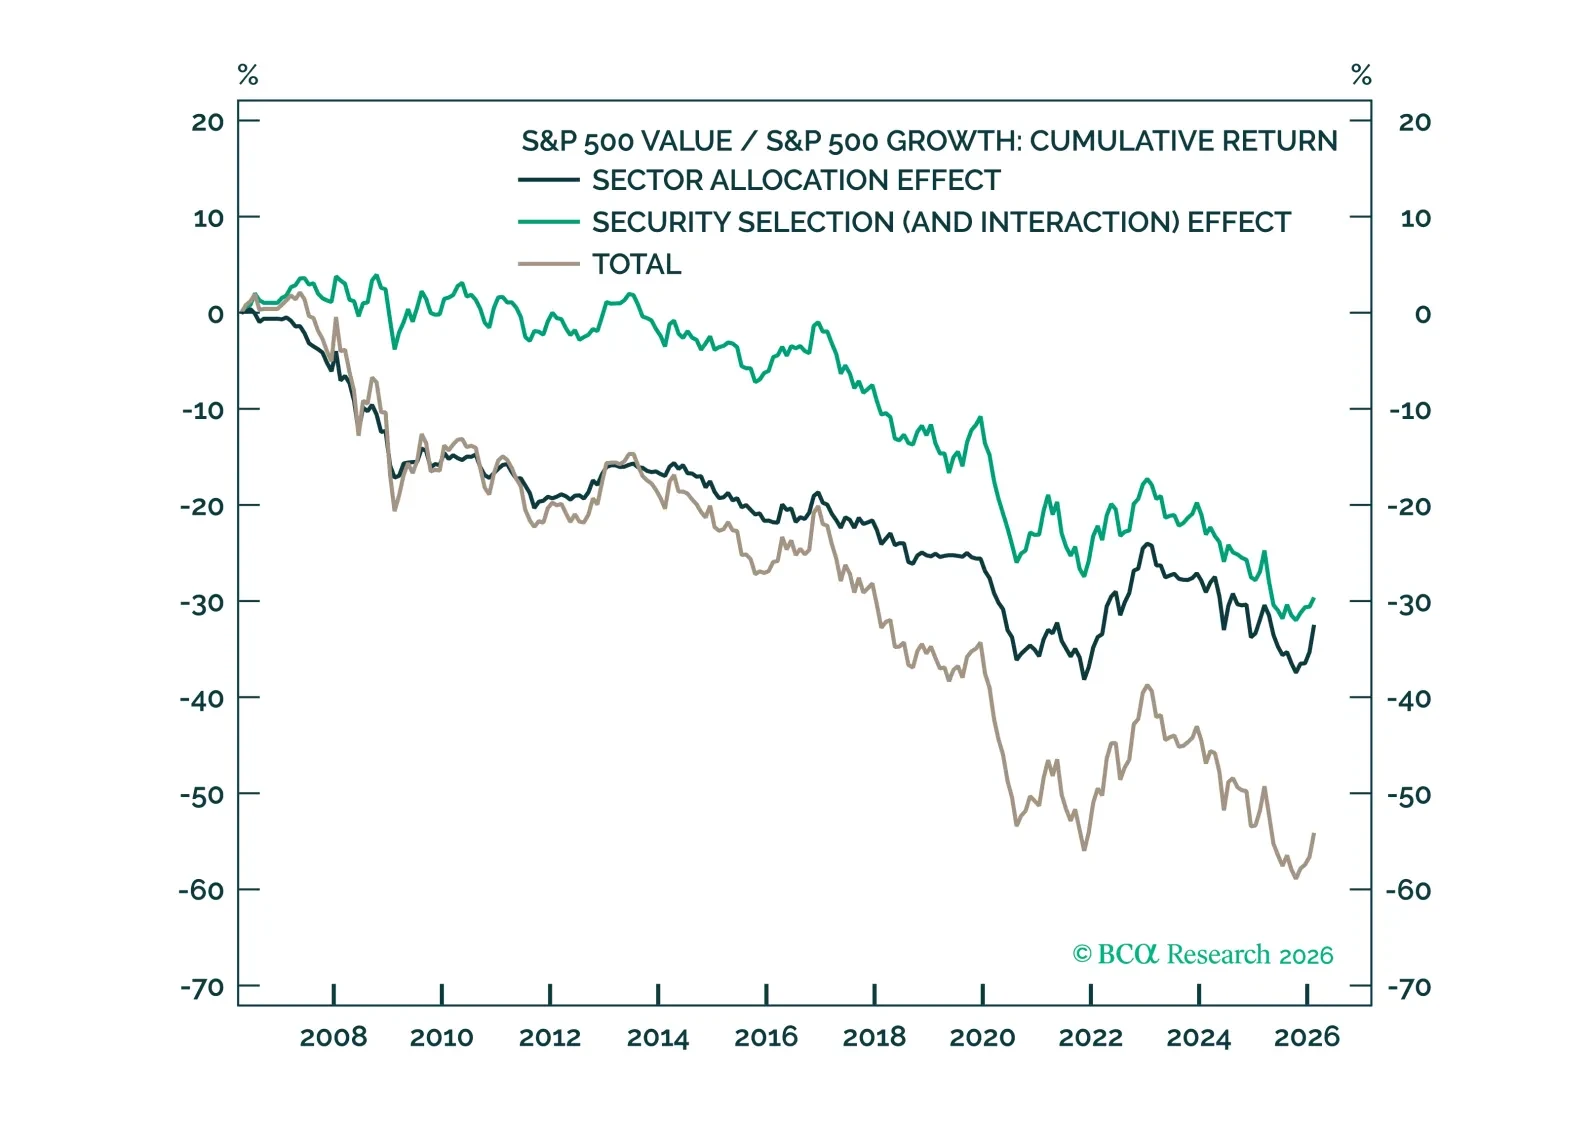
バリューはかなりの上昇を見せたが、長期的なグロースのトレンドはなお継続している可能性が高い。とはいえ、ベンチマークのグロース指数はますます集中化している。セクター・ニュートラルやセクター内での実装によって、投資家はグロース/バリューのエクスポージャーの大部分を維持しつつ、テクノロジーへの依存を減らし、集中リスクを抑えられる可能性がある。
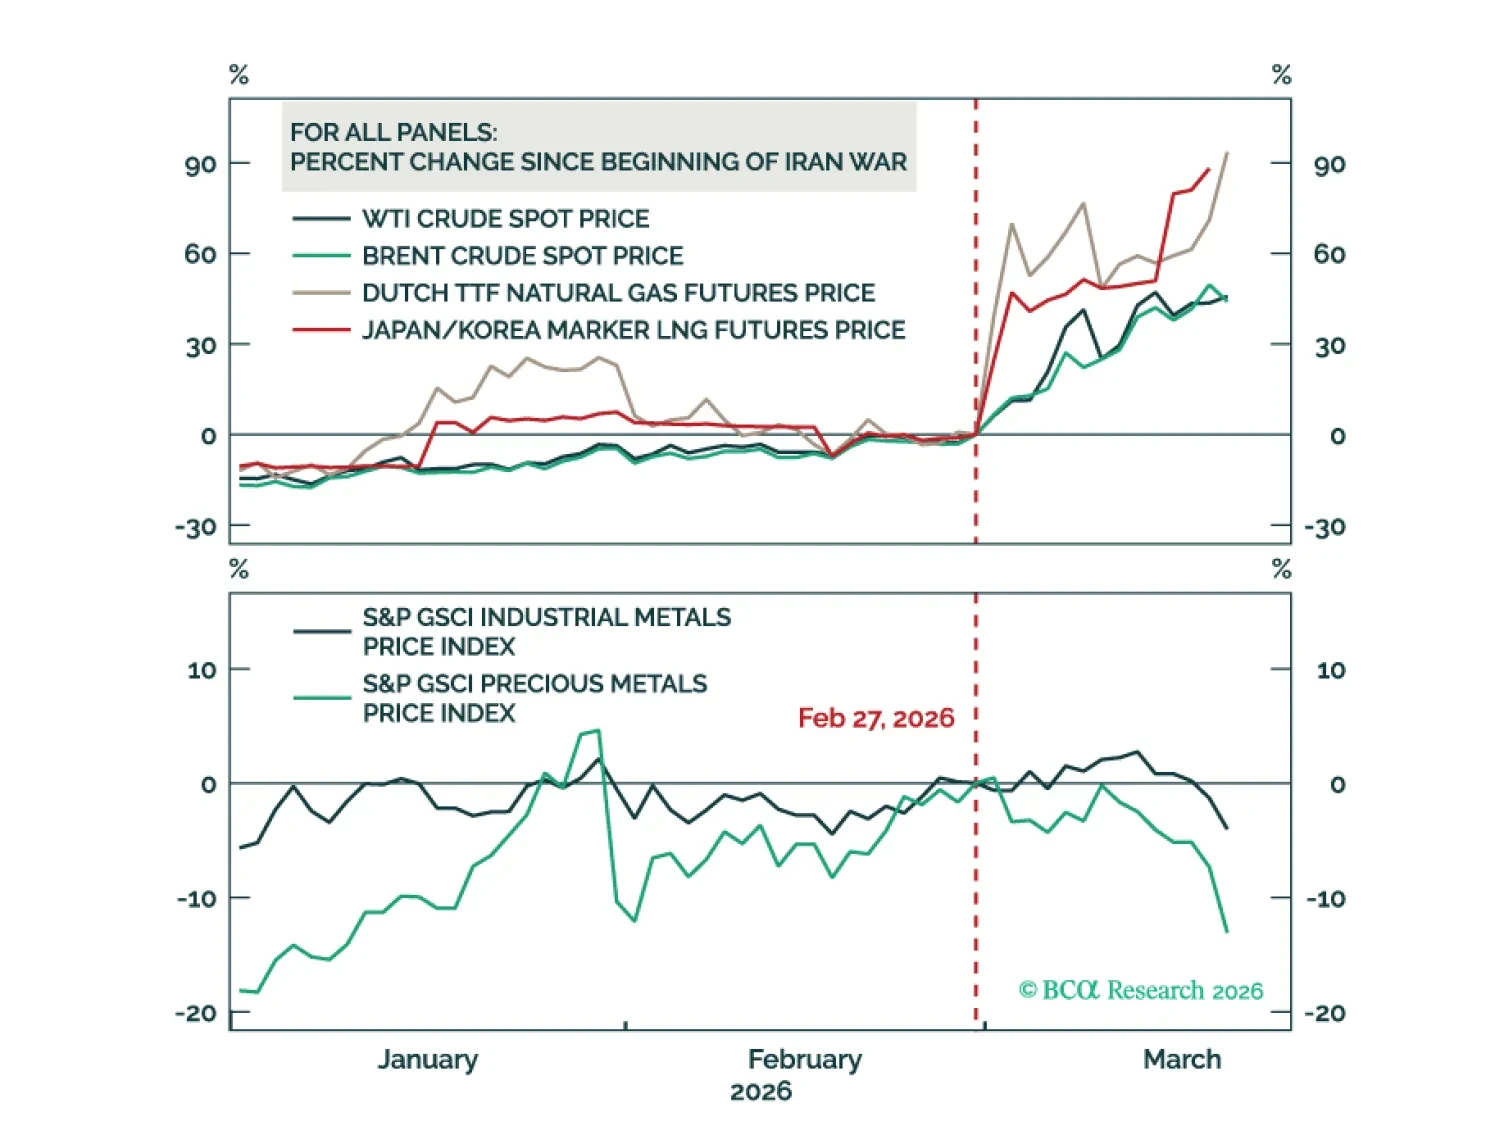
原油価格の上昇は世界経済を脅かしており、エクイティに対してアンダーウェイトの姿勢を取ることが妥当です。長期的には工業用金属は原油よりも良好に推移するでしょう。
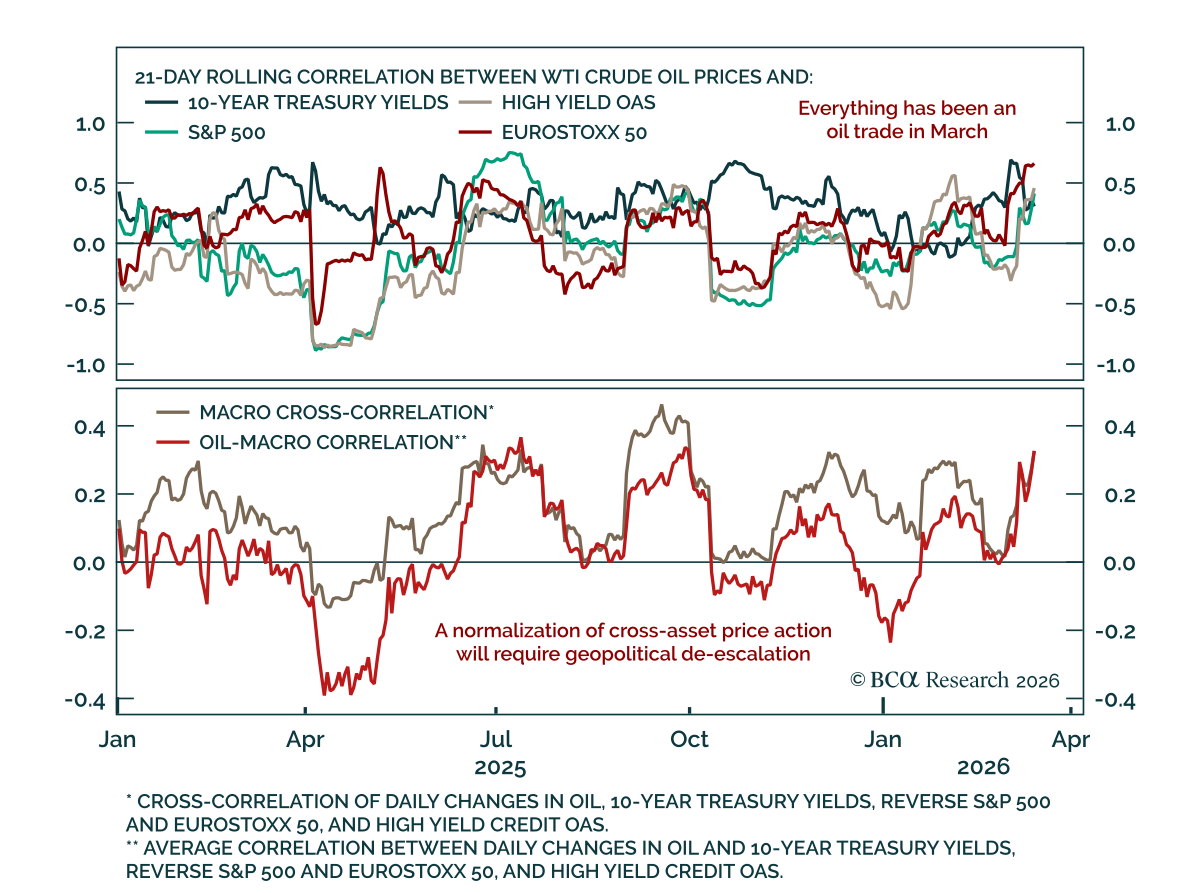
原油が相場を牽引 原油が相場を牽引 原油が先週のクロスアセットの価格変動を支配し、利回りとクレジットスプレッドを押し上げ、株式を押し下げました。 欧州株式は特に敏感で、原油価格上昇との逆相関が最も強く出ています。セクター構成がこの乖離を説明します:欧州のベンチマークはエネルギーを重要な投入要素とする工業系企業の比率が高い一方、米国市場はテクノロジーの比率が高く、エネルギーコストへの感応度が低いのです。欧州の マクロ・モメンタム もイラン戦争前に弱かった。…
一度解き放たれた戦争は自身の意思を持つようになる。トランプ大統領が緩和を図るためにソーシャルメディアで何を言おうと、投資家はその現実をますます受け入れつつある。今、市場が直面している問いは、ホルムズ海峡がどの程度の期間事実上封鎖されたままでいるのか――そして世界の原油備蓄が、対米経済的打撃を与えようとするイランの決意に耐えられるのか、という点である(チャート1、上段)。
チャート1
まだ多少の油断がある?
まだ多少の油断がある?
イランの新しい最高指導者としての最初の声明で、モジタバ・ハメネイはホルムズ海峡は封鎖されたままであると宣言し、米国とイスラエルによって殺害されたイラン人への報復を誓い、地域の隣国に米軍基地を閉鎖するか継続的な標的化に直面するよう警告した。強硬派として長く知られてきた同氏が融和的な方向に転じる理由はほとんどない。一方、戦争が始まった2月28日以降の最初の記者会見で、イスラエルのベンヤミン・ネタニヤフ首相はハメネイを直接に脅迫し、さらなるエスカレーションのリスクを浮き彫りにした。
したがって、地雷原――文字通りにも比喩的にも――は拡大している。イランは重大な打撃を受けているものの国家としては存続しており、その戦略は変わっていないように見える:米国の攻撃に耐え、戦争の経済的コストを引き上げ、米大統領選のサイクルを利用してワシントンを早期停戦に追い込もうとする。BCAの地政学的ストラテジーは短期的な緊張緩和に対してわずか30%の確率を割り当てている。
つい最近まで、市場はこれを主にコモディティショックとして扱っており、システミックな危機とは見なしていなかった。CHFやJPYといった伝統的な安全資産はパフォーマンスが劣後し、この見方を強めている(チャート1、下段)。しかし、ブレント価格が100ドル超で推移し、国際エネルギー機関がこれが石油市場史上最大の供給混乱になり得ると警告していることから、市場環境はさらに悪化すると我々は想定している。
高頻度の戦争強度、エネルギー市場のストレス、マクロの波及を追跡するBCAの新しいホルムズ危機ダッシュボードを参照されたい。クライアントの皆様には追加すべきデータ系列の提案も歓迎する。ホルムズ海峡を航行するには絶え間ない監視と慎重な機雷掃海が必要となるだろう。
2026年は(ほぼ)新たなる2022年である
今日の展開と4年前のエネルギー危機には明白な類似点がある。投資家にとってこれは少なくとも暫定的なロードマップを意味する。しかし、相違点も類似点と同じくらい重要である。
チャート 2
2022年との主な違い
2022年との主な違い
2022年には、エネルギーショックが既に強まっていたインフレ圧力を増幅させた。世界のサプライチェーンは逼迫し、再開による需要が急増し、財政政策は非常に拡張的で、金融政策は依然として非常に緩和的だった。ロシアがウクライナに侵攻した時点で、ユーロ圏のヘッドラインインフレ率はすでに6%で推移していた。エネルギー関連のインフレは最終的に約40%まで達し、ヘッドラインCPIに対しておよそ4パーセンテージポイントを押し上げた。今日の状況は異なる(チャート2、上段)。
2026年と2022年を比較する際、重要なのは大きさ(magnitude)だけではなく持続期間である。今回の混乱が激烈だが短命に終わるなら、欧州中央銀行(ECB)は据え置きを続ける公算が大きい。参考までに、2022年の侵攻後、TTF価格は100ユーロ超、ブレントは100ドル超で130営業日超にわたり取引された(表1)。
今週の中央銀行会合は、したがって示唆に富むだろう。更新された中期の成長およびインフレ予測は、政策当局がショックの伝播をどのように評価しているかの洞察を提供する。我々の見立てでは、ECBは警戒と第二次効果が現れた場合の行動準備を強調するが、先取り的な引き締めは控えるだろう。これまでのところ、市場ベースのインフレ期待はインフレ影響を一時的と織り込んでおり、ユーロ圏では1年先1年物のCPIスワップレートが2.2%に達している(チャート2、下段)。
表1
2022年のエネルギーショックは、その長期化により危機へと発展した
2022年のエネルギーショックは、その長期化により危機へと発展した
それにもかかわらず、市場は年末までに38ベーシスポイントの引き締めを積極的に織り込んでいる。我々には利上げが現下の状況で何を助けるのか見えてこない。金融政策はブレントやTTFの価格に直接影響を与えることはできない。利上げは、既に高いエネルギーコストに苦しむ欧州経済をさらに締め付けるだけだ。これは政策の誤りとなるだろう。
先週示した我々の見解は変わっていない:今回のショックが2022年のそれと同等の持続期間を持つ可能性は低いが、世界的にはより破壊的である可能性がある。2022年はロシアの石油・ガスの喪失により影響が欧州に強く集中していた(最終的に代替買い手が見つかったが)、エネルギー価格は年間を通じて高止まりした。
ゆえに、我々が同僚のピーター・ベレジンの「ユーロ圏がリセッションに陥る確率は50%」という評価に同意しない一因でもある。なぜ今日のエネルギーショックが、ヨーロッパの隣で起きた戦争、より深刻で長期化したエネルギー危機、そして2022年のより広範な混乱が成し得なかったことを成し遂げるはずなのか。
景気後退の有無にかかわらず、投資家はシートベルトを締めるべきだ;ジーニーは瓶の外に出てしまった。
暫定的なロードマップの作成
これまでのところ、市場の振る舞いは2022年と大筋で同様だ:債券利回りは上昇し、株式は下落し、EUR/USDは下落している。では、2022年のロードマップから他に何を学べるだろうか?
予想通り、エネルギー価格がテンポを支配していた。チャート3が示すように、TTFとブレントの価格のピークと谷が2022年の大半で株式対債券のトータルリターンのパフォーマンスを決定した。TTF価格が明確な下落トレンドに入り、エネルギーインフレがピークアウトして初めて欧州株は政府債を持続的にアウトパフォームし始めた。
チャート3
2022年、タイムラインはTTF価格によって決定された
2022年、タイムラインはTTF価格によって決定された
チャート4
セクター・ロードマップ
セクター・ロードマップ
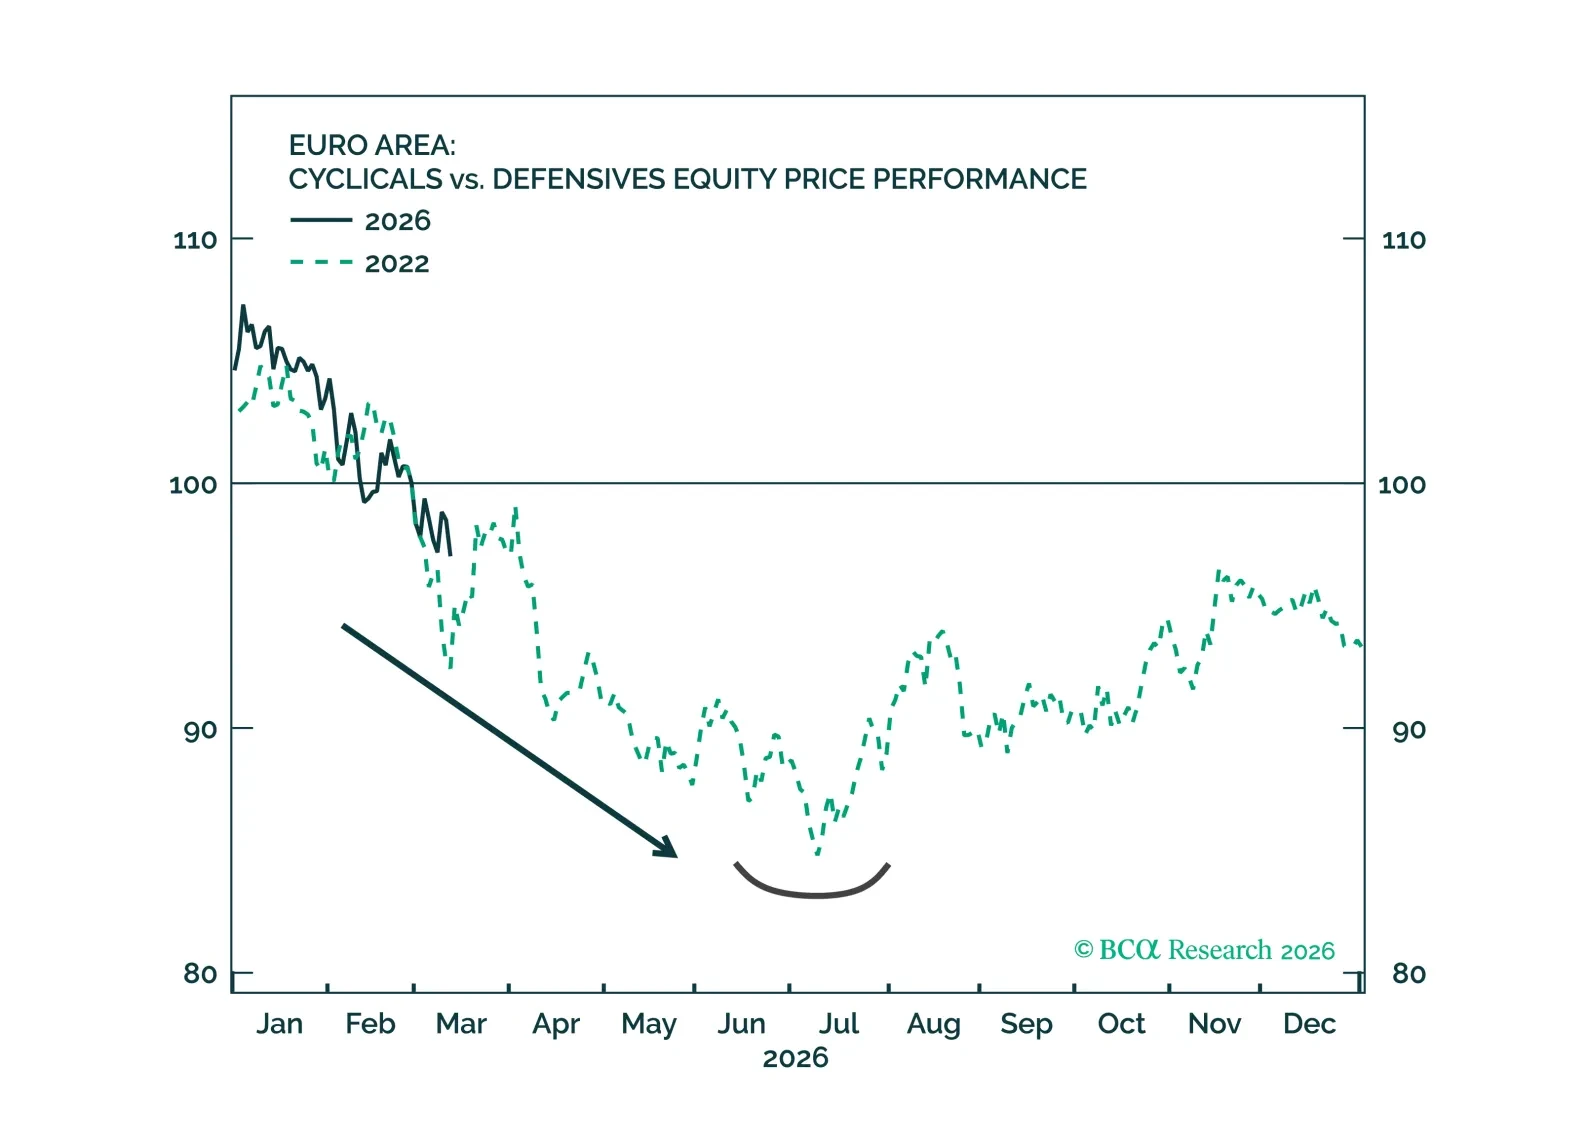
これは、景気循環株とディフェンシブ株の相対的なパフォーマンスの方向性を持続的に変えた原因ではない。2022年2月の紛争開始からECBが利上げを行うまでの間、景気循環株はディフェンシブ株に対して15%のアンダーパフォームを記録した(チャート4、上段)。このアンダーパフォームは、エネルギーセクターが高エネルギー価格の恩恵を大きく受け、年間で市場全体を27%アウトパフォームしたことがなければ、より顕著だっただろう(チャート4、下段)。
これまでのところ、今回の局面はそのロードマップに沿って正確に進んでいる。ディフェンシブは混乱をサイクリカルよりも上手くやり過ごしており、後者に対して3%のアウトパフォームを記録し、エネルギーセクターは2月28日以降、市場全体を15%アウトパフォームしている。
他のGICS1株式セクターも概ねロードマップに沿っている(以下の付録チャート参照)が、ヘルスケアセクターが主な例外である。
2022年の主要欧州株式市場の相対的パフォーマンスも示唆に富む(チャート5)。エネルギー株の大幅なオーバーウェイトを背景にノルウェーと英国の指数が、スペインの指数では公益事業(ユーティリティ)銘柄の比率が高いことを支えに、エネルギー危機発生の最初の数か月でEURO STOXX 50をアウトパフォームした。一方で、イタリアのMIBは年間を通じてアンダーパフォームした。
チャート5
エネルギーへのエクスポージャーを持つ欧州市場に注目
エネルギーへのエクスポージャーを持つ欧州市場に注目
為替市場のロードマップも今後に向けて有用であろう。2022年には、米ドルは一般的に欧州通貨に対して上昇したが、ウクライナ戦争の噴出直後の最初の1か月ではノルウェー・クローネが例外だった(チャート6、上段)。エネルギーショックが長引くにつれて、ユーロ、ポンド、スウェーデン・クローナの下落は徐々に悪化した。興味深いことに、スイス・フランは安全資産としての地位にもかかわらずUSDに対して上昇しなかった。
欧州政府債市場については、方向性の面でのみロードマップが有用であることが分かる。債券利回りは2022年よりも有意に高く、金融政策金利も同様に高い。これは利回り上昇が2022年ほど劇的でない一因である。今年これまででは、英国の10年ギルトが最大の利回り上昇を記録し45ベーシスポイント上昇し、次いでイタリアのBTPやフランスのOATが続いている。紛争発生後の第2週末までにドイツ10年ブント利回りの上昇は米国10年国債利回りほどではなかった点に注意されたい(チャート7)。
チャート 6
米ドル王が復活、今のところ
米ドル王が復活、今のところ
チャート7
債券利回りは、安全資産への逃避が始まるまで上昇する
債券利回りは、安全資産への逃避が始まるまで上昇する
海峡のもう一方の側面
チャート8
その他のボトルネックに注意
その他のボトルネックに注意
ホルムズ海峡は硫黄、ヘリウム、肥料の供給のネックポイントでもある(チャート8)――これらは石油とは異なり、国際エネルギー機関の加盟国が保有する有意な世界戦略備蓄がないコモディティだ。投資家は肥料価格の上昇が食料インフレに及ぼす影響に注意を払うべきであり、このダイナミクスは2022年に明確に見られた。
硫黄やヘリウムはよりニッチな投入物かもしれないが、重要な産業にとって不可欠だ。硫黄は主に硫酸の生産に使われ、硫酸はリン酸肥料、銅やリチウムなどの金属の加工、バッテリー材料にとって重要な投入物である。したがって、鉱業、化学、EVサプライチェーンの一部は供給混乱に特に脆弱である。
一方ヘリウムは、半導体製造(冷却やウエハー加工)、航空宇宙、先進的な科学研究に不可欠である。ヘリウムは代替が困難で供給が極めて集中しているため、供給不足はチップメーカー、AIハードウェア生産者、電子機器メーカーに不均衡な影響を与えるだろう。
要するに、市場が石油のバレル数を数えることに集中し、トランプ大統領がマインスイーパーの遊び方を理解しようと悪戦苦闘するのを見ている間にも、肥料、硫黄、ヘリウムの供給混乱は食料価格、工業用コモディティ、高度技術製造に波及する可能性がある。さらに深刻なのは、これらの不足がAI投資テーマ全体のボトルネックになり得る点である。1
投資への示唆
先週の勧告を改めて繰り返す:欧州の投資家は戦術的に株式エクスポージャーを削減すべきだが、株式と債券の相関が再び負に転じるまで政府債に逃避するのは待つべきである(チャート9)。株式売りが悪化し、特に米国でそれが進行し、債券が安全資産志向で恩恵を受ける局面で我々はその転換点により近づく。
上記の分析に基づき、そして先週の資産配分の変更と一貫して、我々は以下を推奨する:
チャート9
株式と債券の相関を監視する
株式と債券の相関を監視する
チャート10
機会:化学株をショート
機会:化学株をショート
サイクリカルよりもディフェンシブを優先し、エネルギー株へのエクスポージャーを追加すること、
化学セクターの株式は高いエネルギー価格と硫黄やヘリウムの不足に特に脆弱であるためショートを検討すること(チャート10)、
各国の株式市場内ではFTSE100を引き続き優先し、ノルウェー株へのエクスポージャーを追加してエネルギー高の恩恵を受けること、
最後に、同僚のアルテム・サフビエフが指摘している通り、景気循環通貨を避け、米ドルやノルウェー・クローネのようなペトロカレンシーを選好すること。
付録
チャートA
チャートB
ジェレミー・ペロソ、CFA欧州チーフ・ストラテジストJeremieP@bcaresearch.com
私をLinkedInでフォローしてください