金融市場
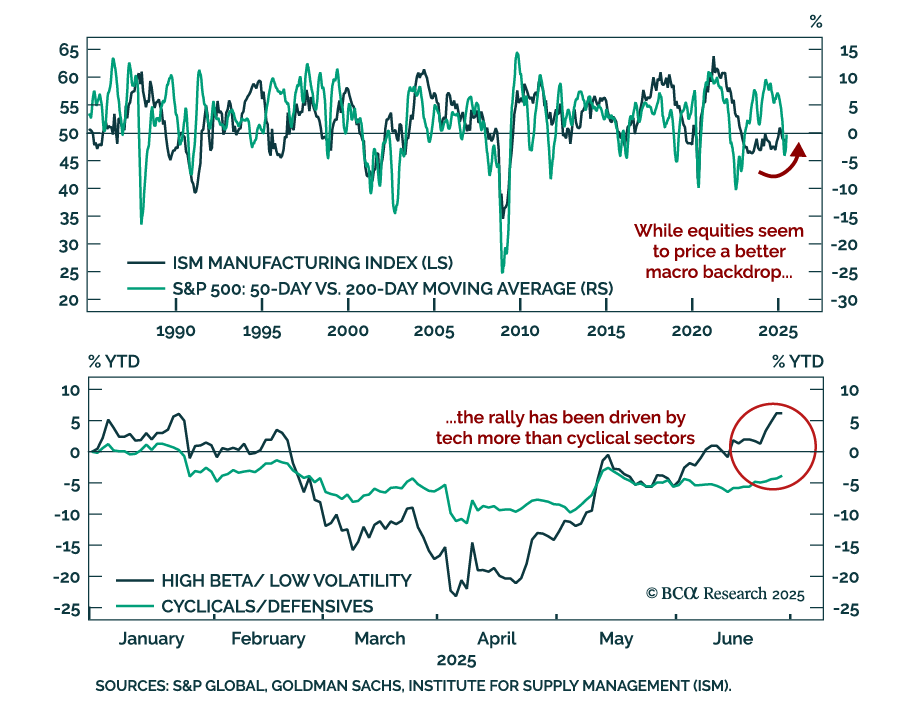
Tech-led momentum is driving the S&P 500 to new highs despite weak growth and rising cyclical risks. The rally has accelerated following a de-escalation in geopolitical tensions and ongoing hopes for positive trade developments. Momentum signals confirm this…
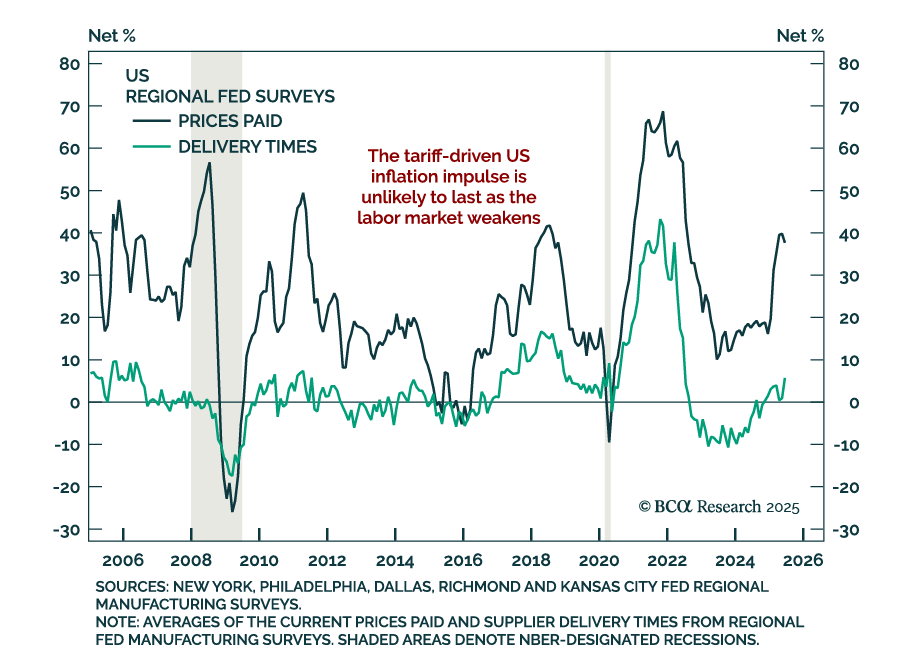
低成長+安定した配送時間=抑制されたインフレ 低成長+安定した配送時間=抑制されたインフレ 地域連邦準備銀行の調査結果が米国製造業の低迷とインフレーションの抑制を確認し、米国外での長期ポジション設定を支持しています。 6月のダラス連邦準備銀行製造業調査は予想を下回り、-15.3から-12.7へ上昇したものの、依然として収縮状態です。新規受注は引き続きマイナスであり、雇用は改善しましたが、労働時間は引き続き減少しています。…
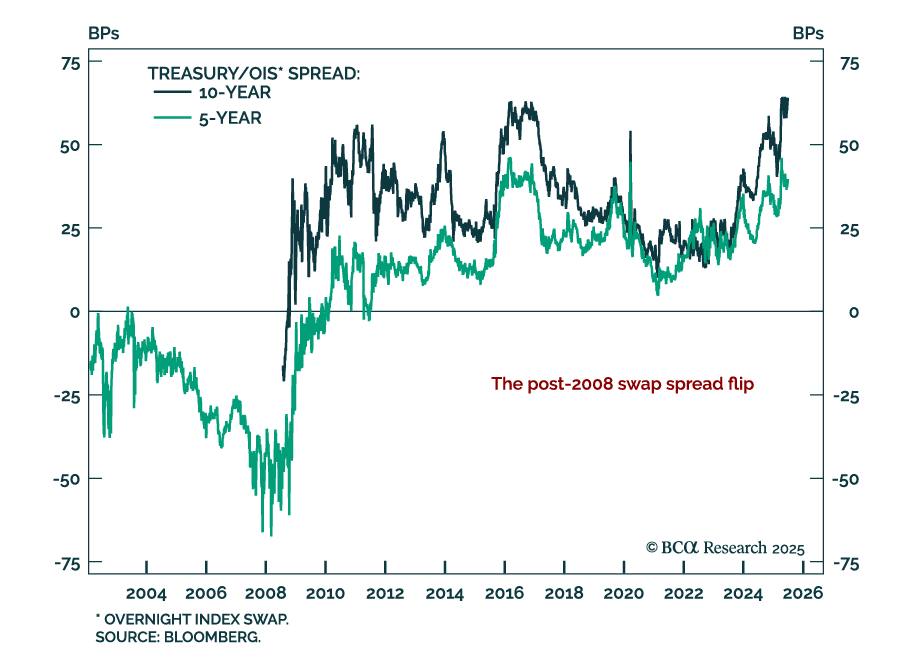
スワップスプレッドに注目 スワップスプレッドに注目 当社の米国債券ストラテジストは、米国債/OISスプレッドの緩やかな縮小を予測しており、循環的な長期デュレーションの姿勢と2s10sスティープナーを支持しています。過去1年間で、このスプレッドは約30ベーシスポイントを10年米国債利回りに加えており、これは銀行のバランスシート制約、米国債発行の増加、クロスカレンシー・ベーシススプレッド、およびカーブスロープのダイナミクスなどの要因によるものです。…
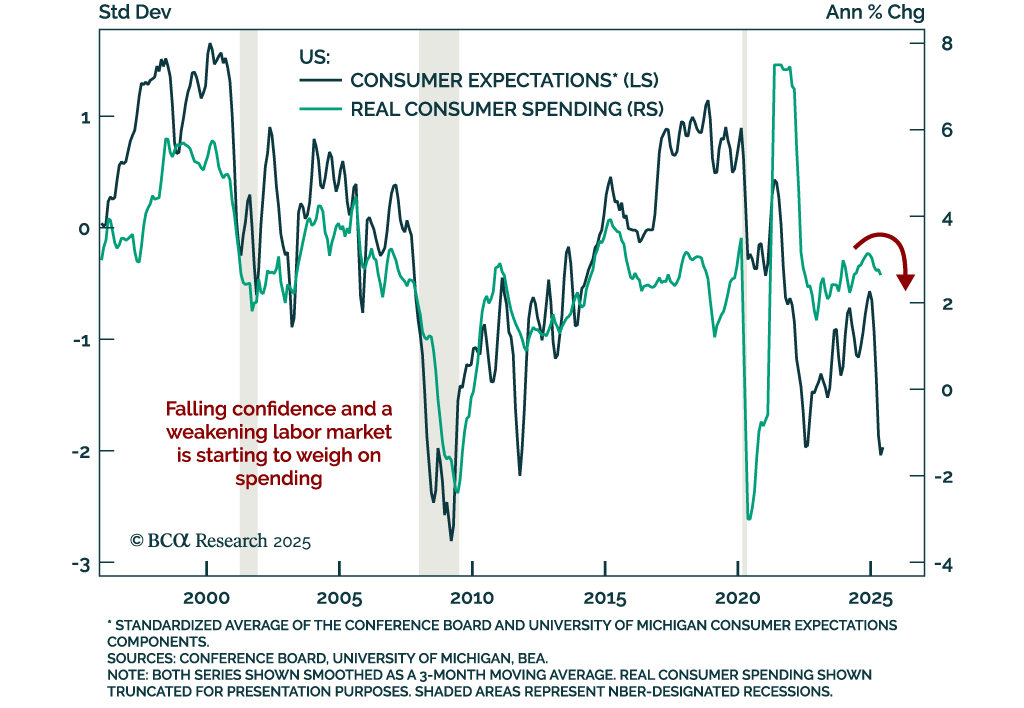
ハードデータの軟化で防御的スタンスが正当化 ハードデータの軟化で防御的スタンスが正当化 消費データの弱さと労働市場の悪化が私たちのディフェンシブなスタンスを強化します。…
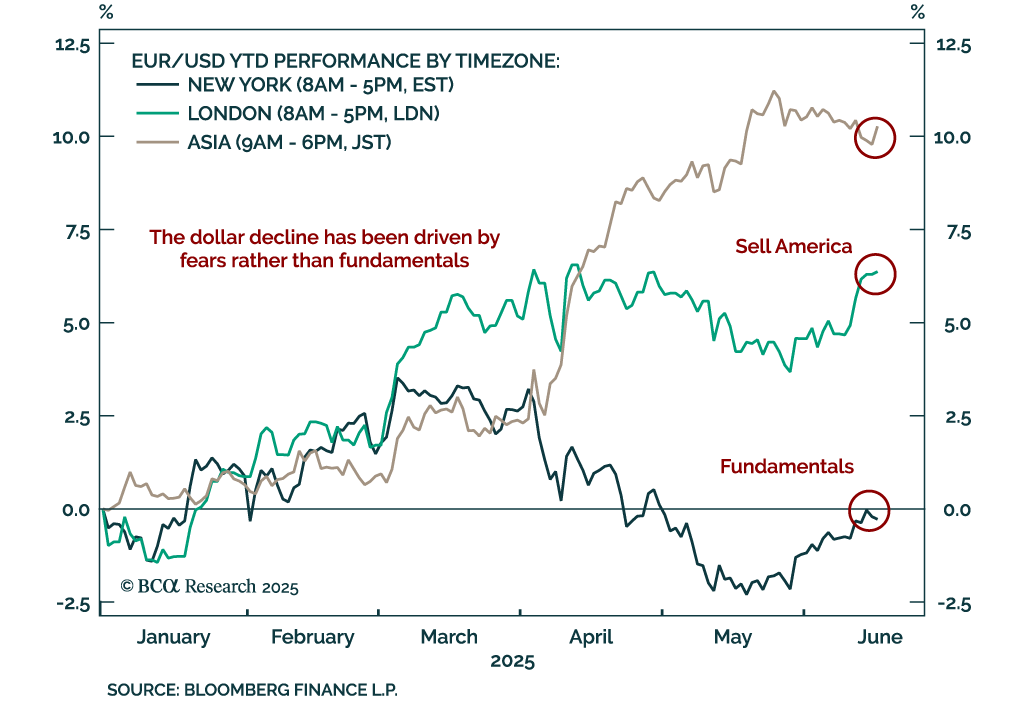
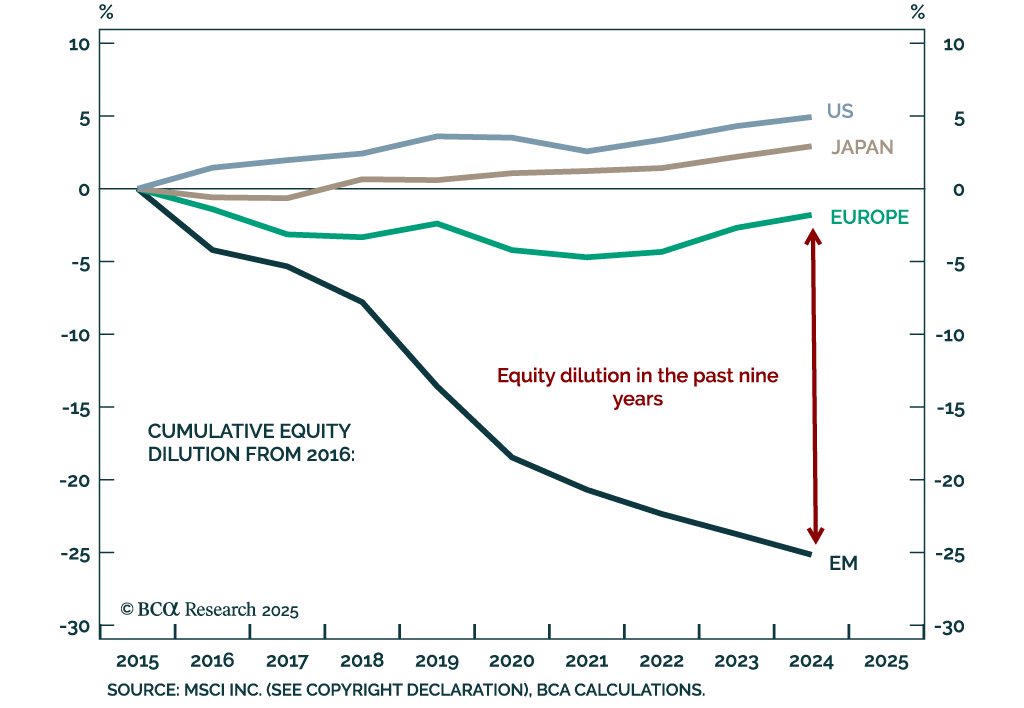
希薄化:株式リターンに潜む静かな足かせ(パート1) 希薄化:株式リターンに潜む静かな足かせ(パート1) 当社の新興市場ストラテジストは、システマティックな株式希薄化が新興市場の株主利益を大幅に侵食し、利益成長と1株当たり利益(EPS)の長期的な乖離を説明していると指摘しています。過去18年間、新興市場企業は現地通貨ベースで非希薄化後の利益を倍増させた一方で、広範囲に亘る希薄化と継続的な通貨下落により、EPSはほぼ横ばいのままでした。…
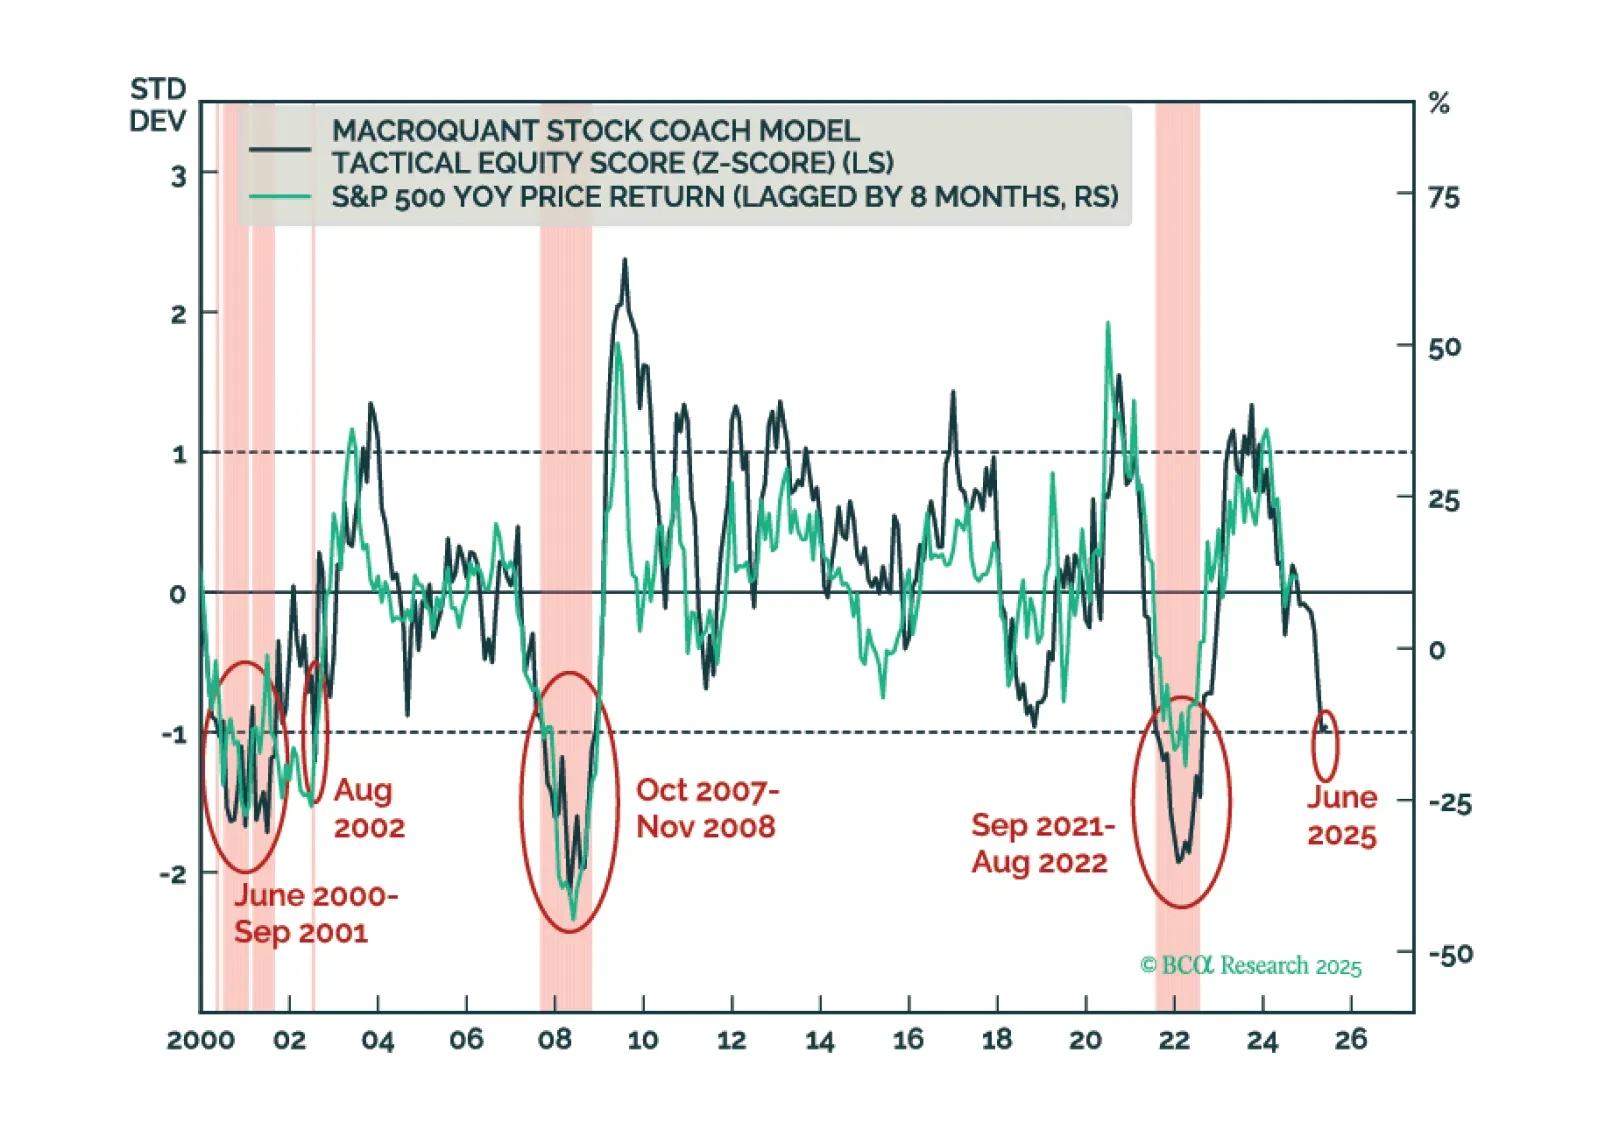
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
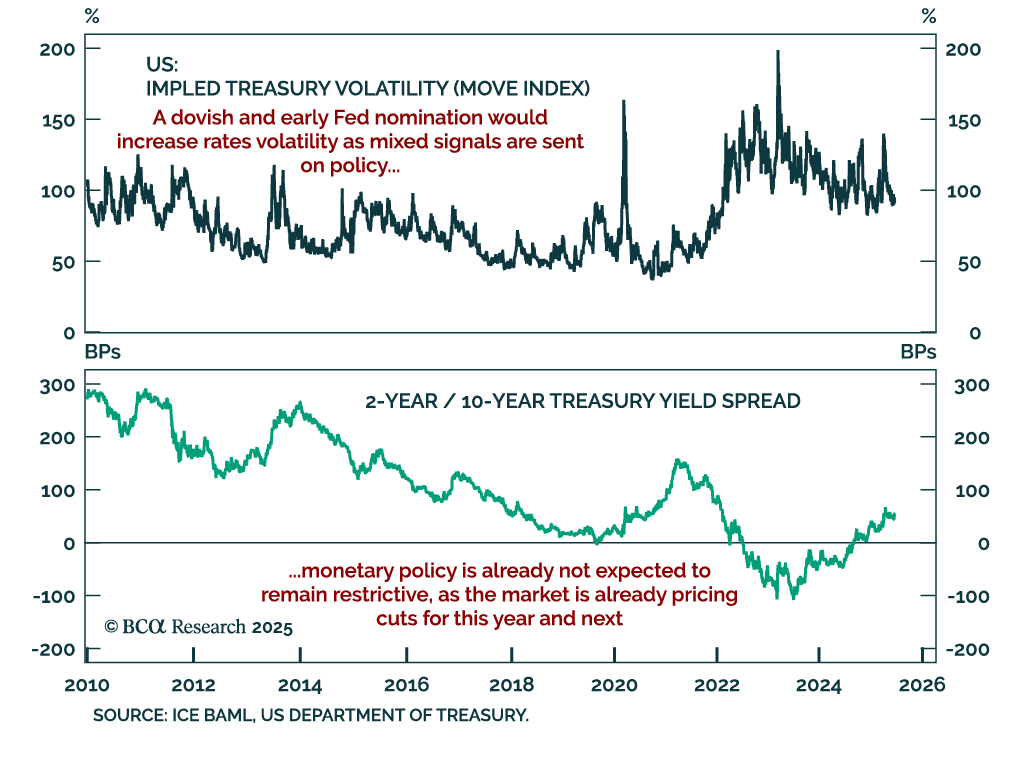
初期のFRB候補者は変動性を高め、政策の信頼性を試す可能性がある 初期のFRB候補者は変動性を高め、政策の信頼性を試す可能性がある ハト派の初期FRB指名は、米国金融政策の信頼性を市場が再評価するにつれて、金利およびFXのボラティリティを高める可能性があります。 報道によれば、トランプ政権はパウエル議長の任期終了前にFRB後任者を指名することを検討しており、これは彼の権威を弱める目的の動きとされています。このニュースによりドルは下落しました。このような指名は、金利市場に政策の不確実性をもたらすでしょう。…
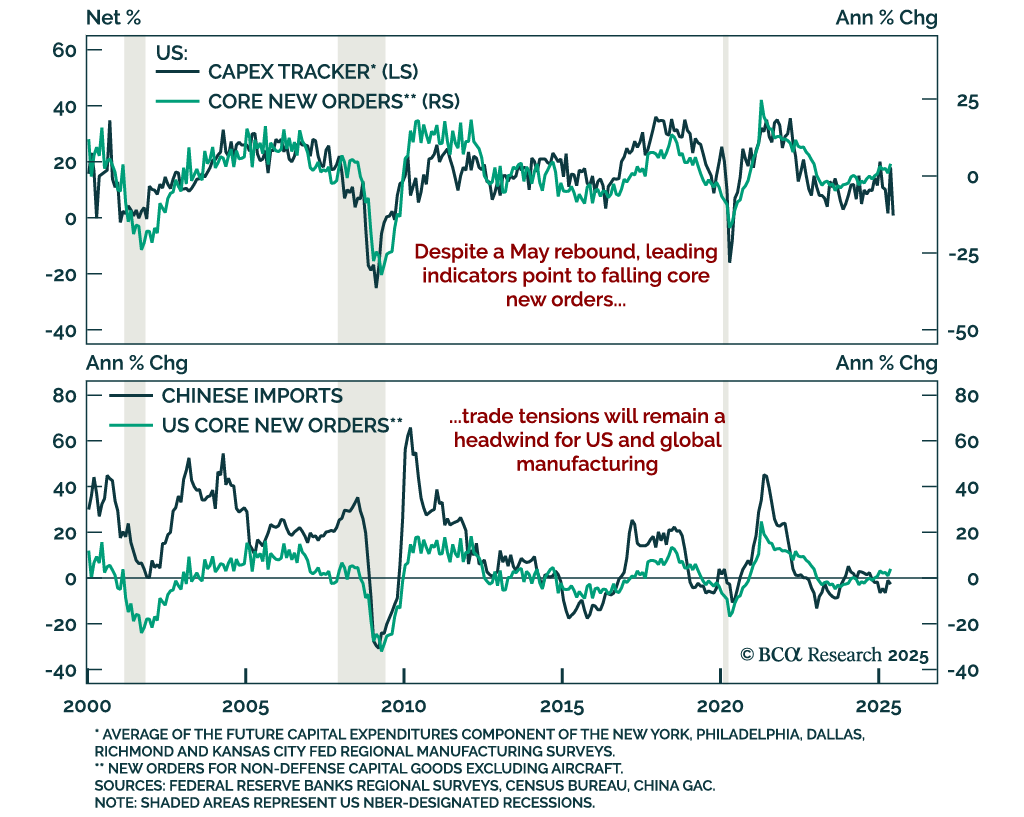
米国コア受注は拡大を示唆せず 米国コア受注は拡大を示唆せず 米国の資本財受注のヘッドラインの強さは続かない可能性が高く、防御的な姿勢とスティープナーへの優先が強調されます。 5月のコア資本財(非防衛・航空機を除く)の新規受注は前月比1.7%増加し、4月の1.5%減少後の予想を上回りました。出荷も0.5%増加しました。広範な耐久財受注は航空機受注の変動により16.4%急増しました。…
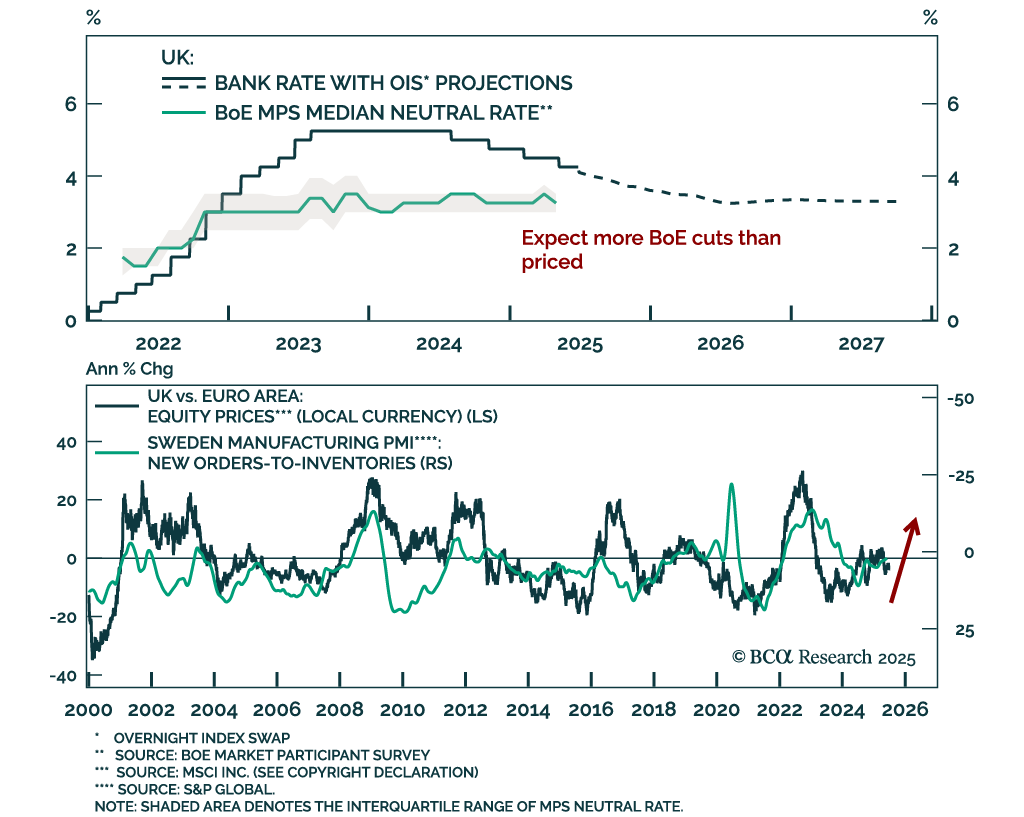
Our Global Fixed Income, FX, and European strategists expect aggressive BoE easing amid disinflation and labor market weakness, supporting an overweight in Gilts and UK equities versus the euro area. While UK productivity remains sluggish, a recovery in labor…