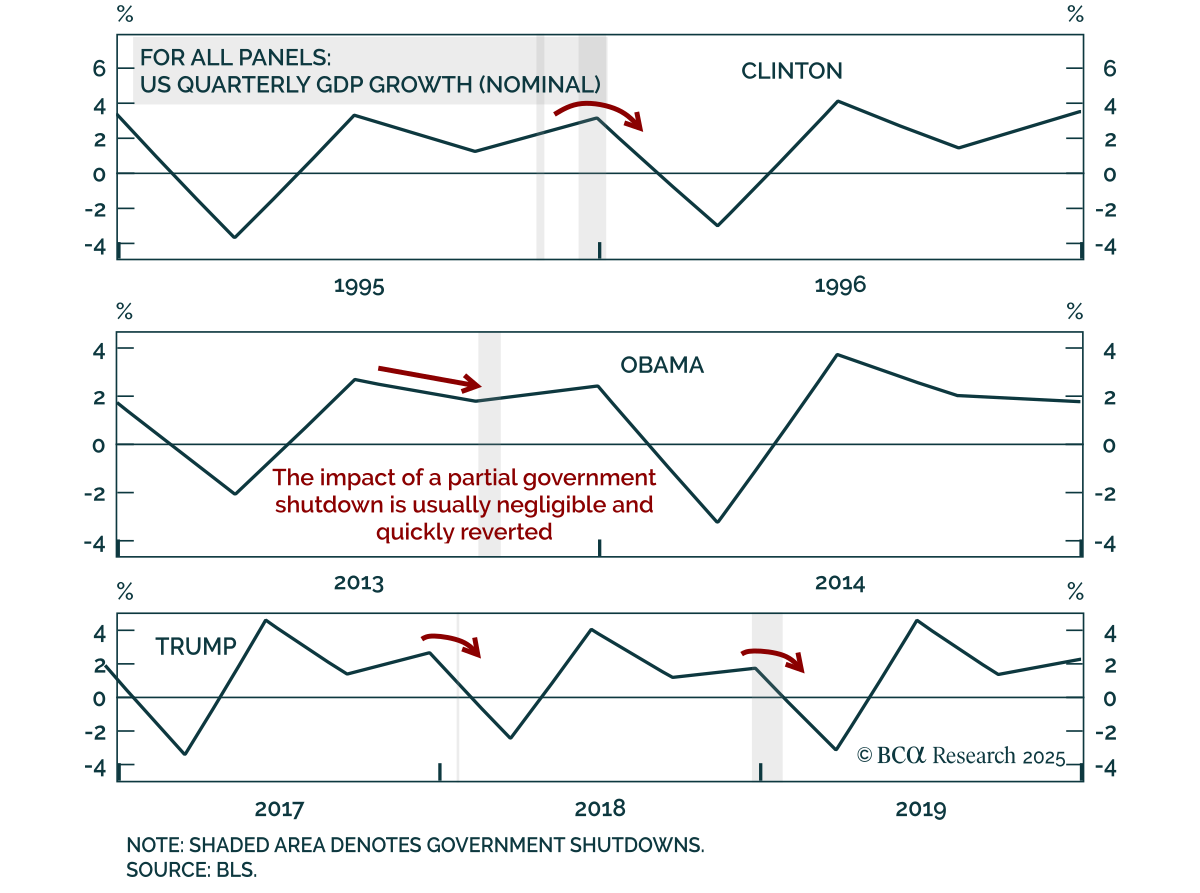
財政
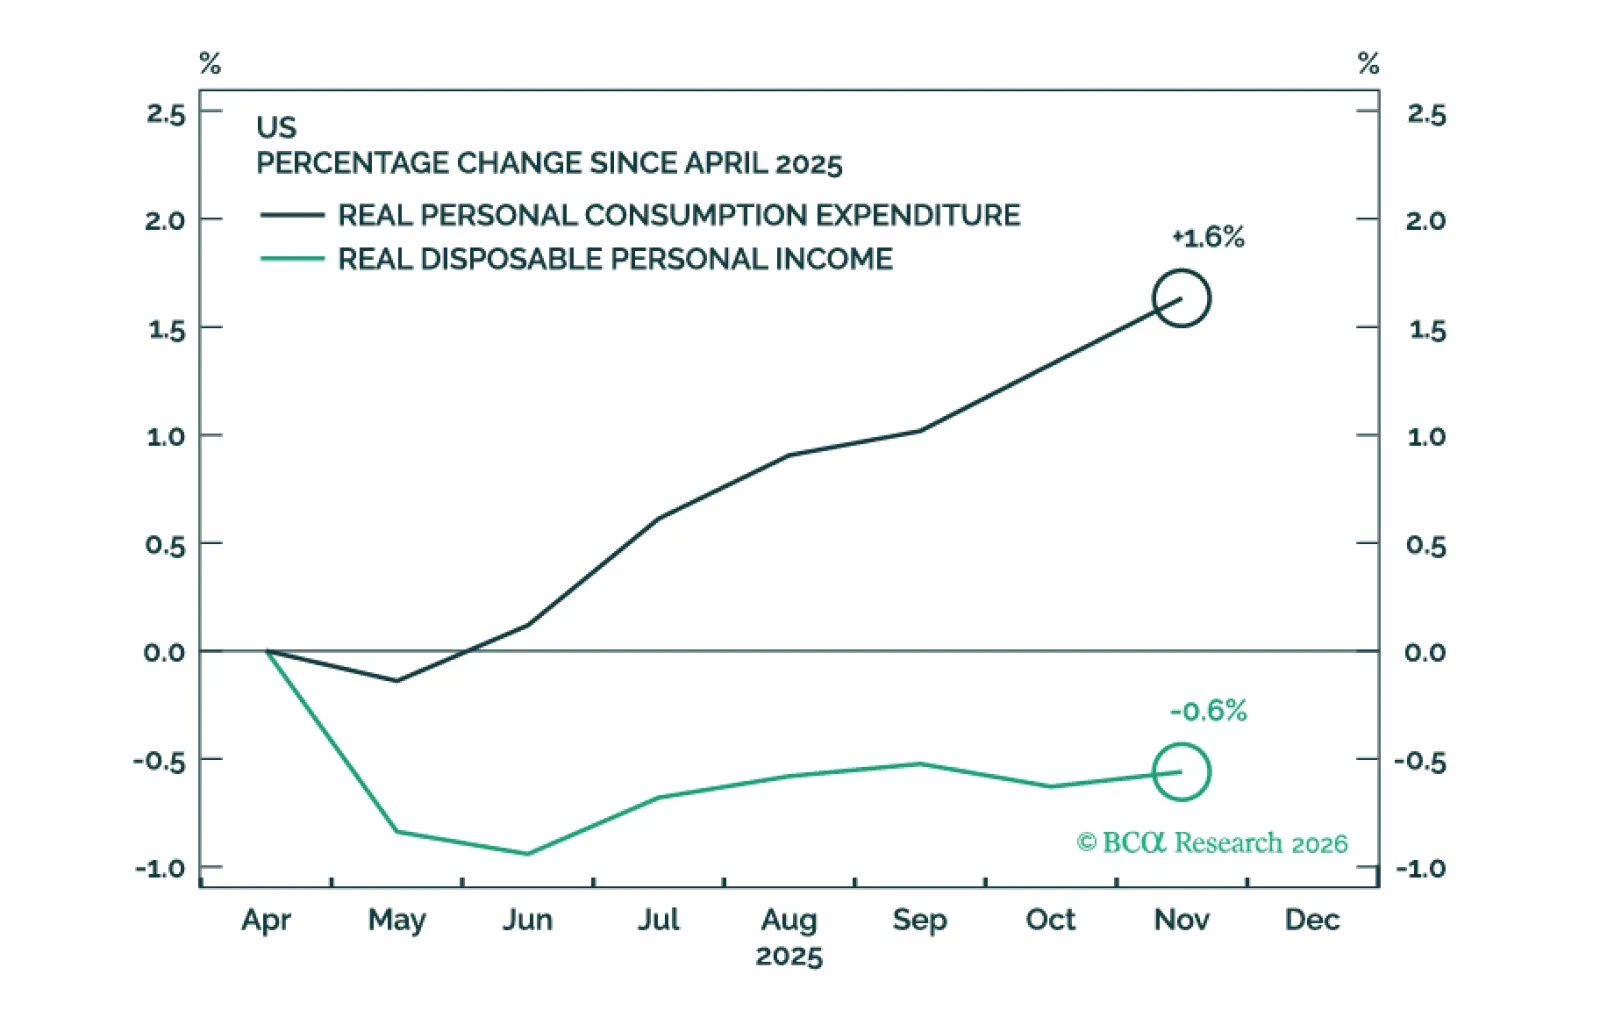
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。
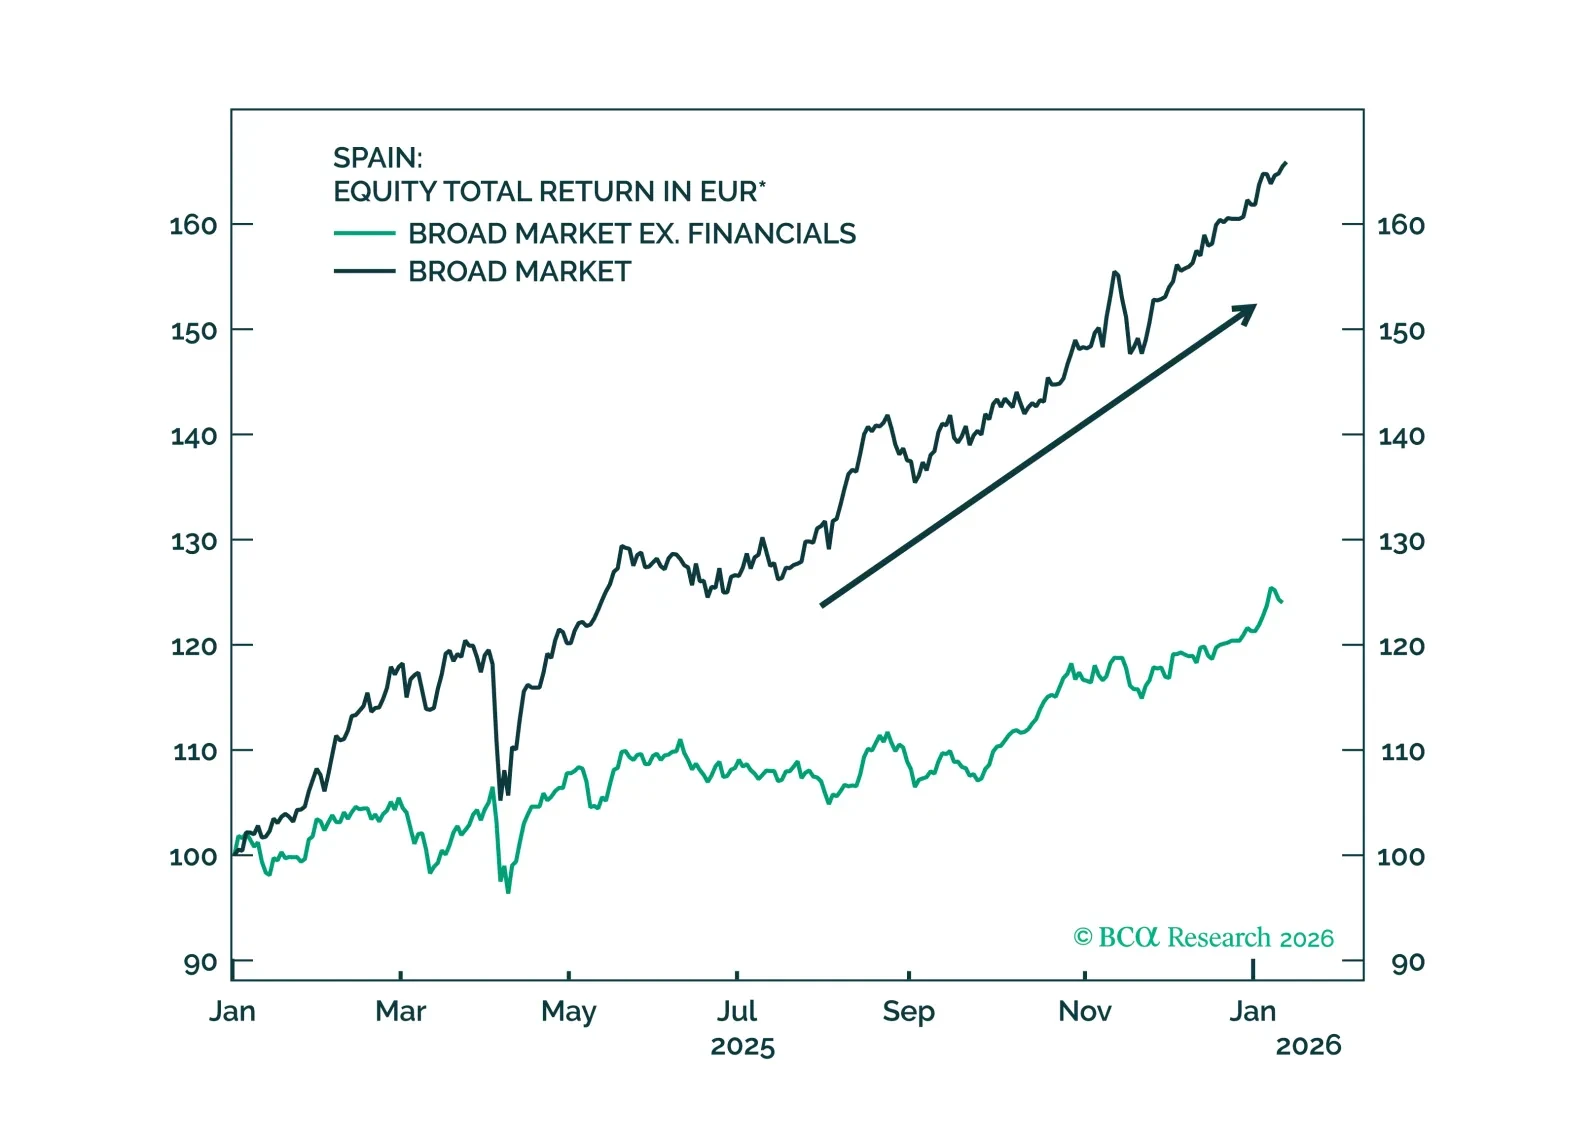
スペインの株式および債券のアウトパフォーマンスは、実質的なファンダメンタルズの改善を反映しています:不良債権の減少、収益性の向上、そして持続的な利益の上方修正。ラリーにもかかわらず、バリュエーションは依然として割安です。生産性は構造的なリスクの鍵ですが、短期的なファンダメンタルズは引き続き上振れのサプライズを示しています。
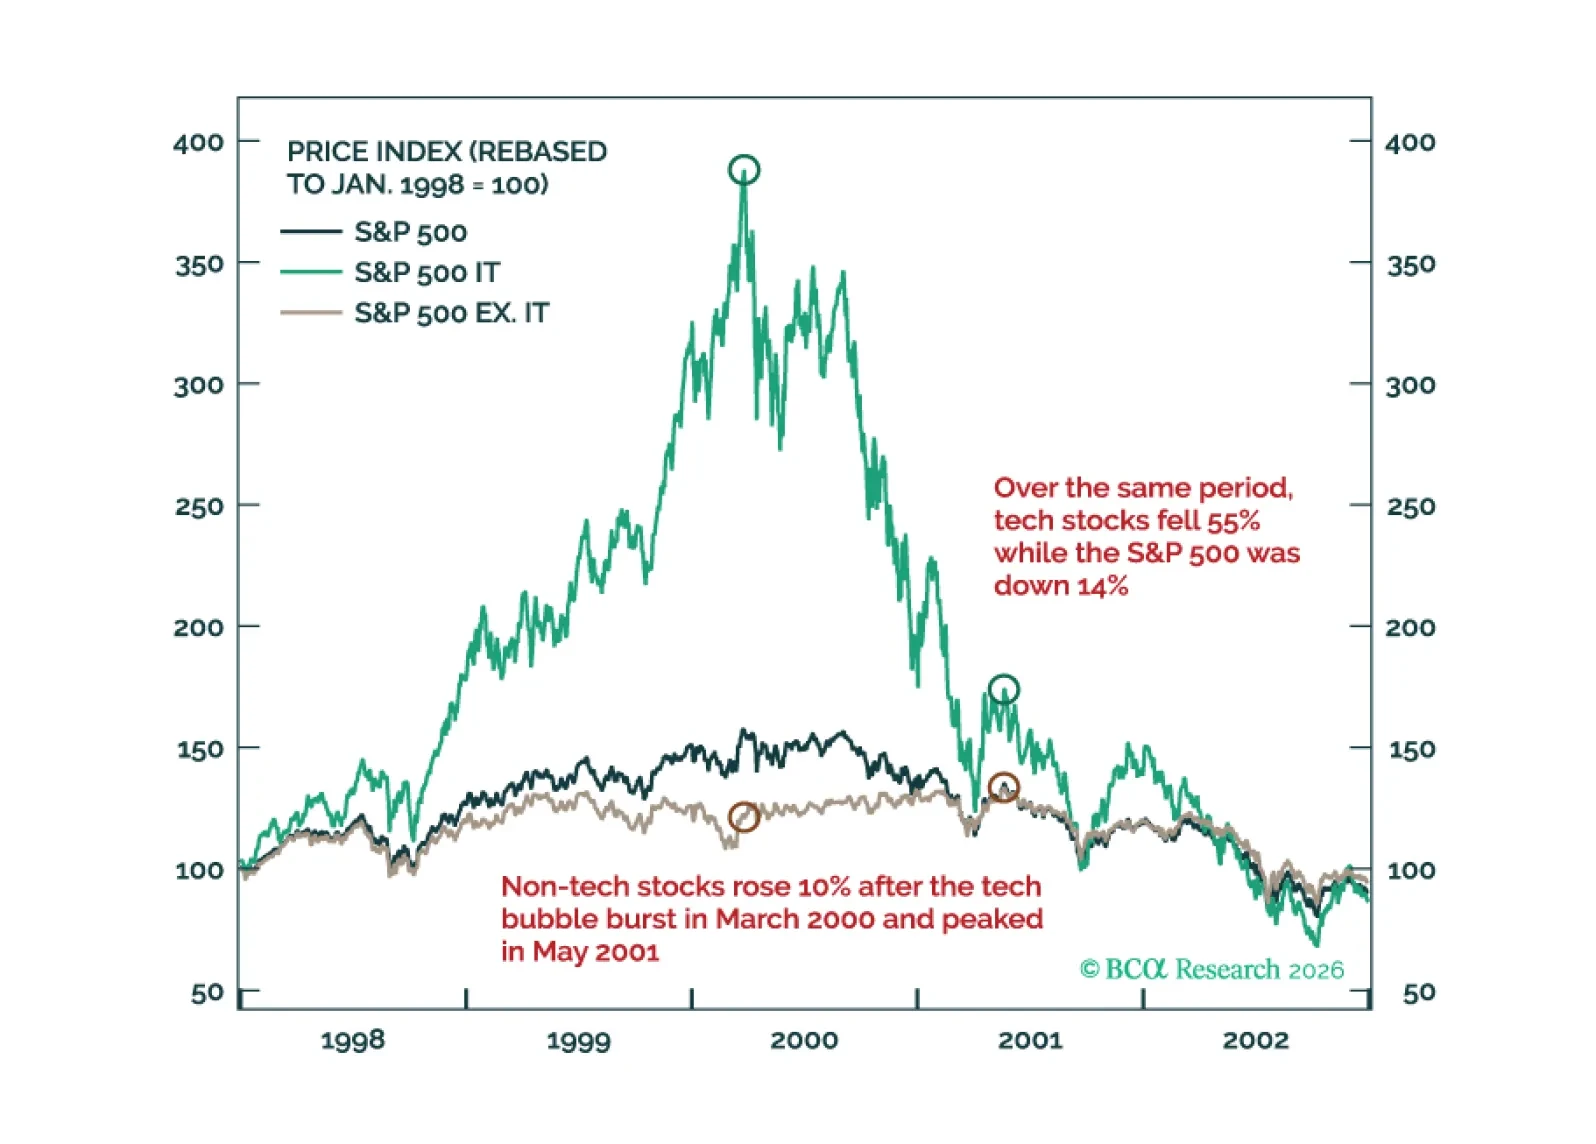
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
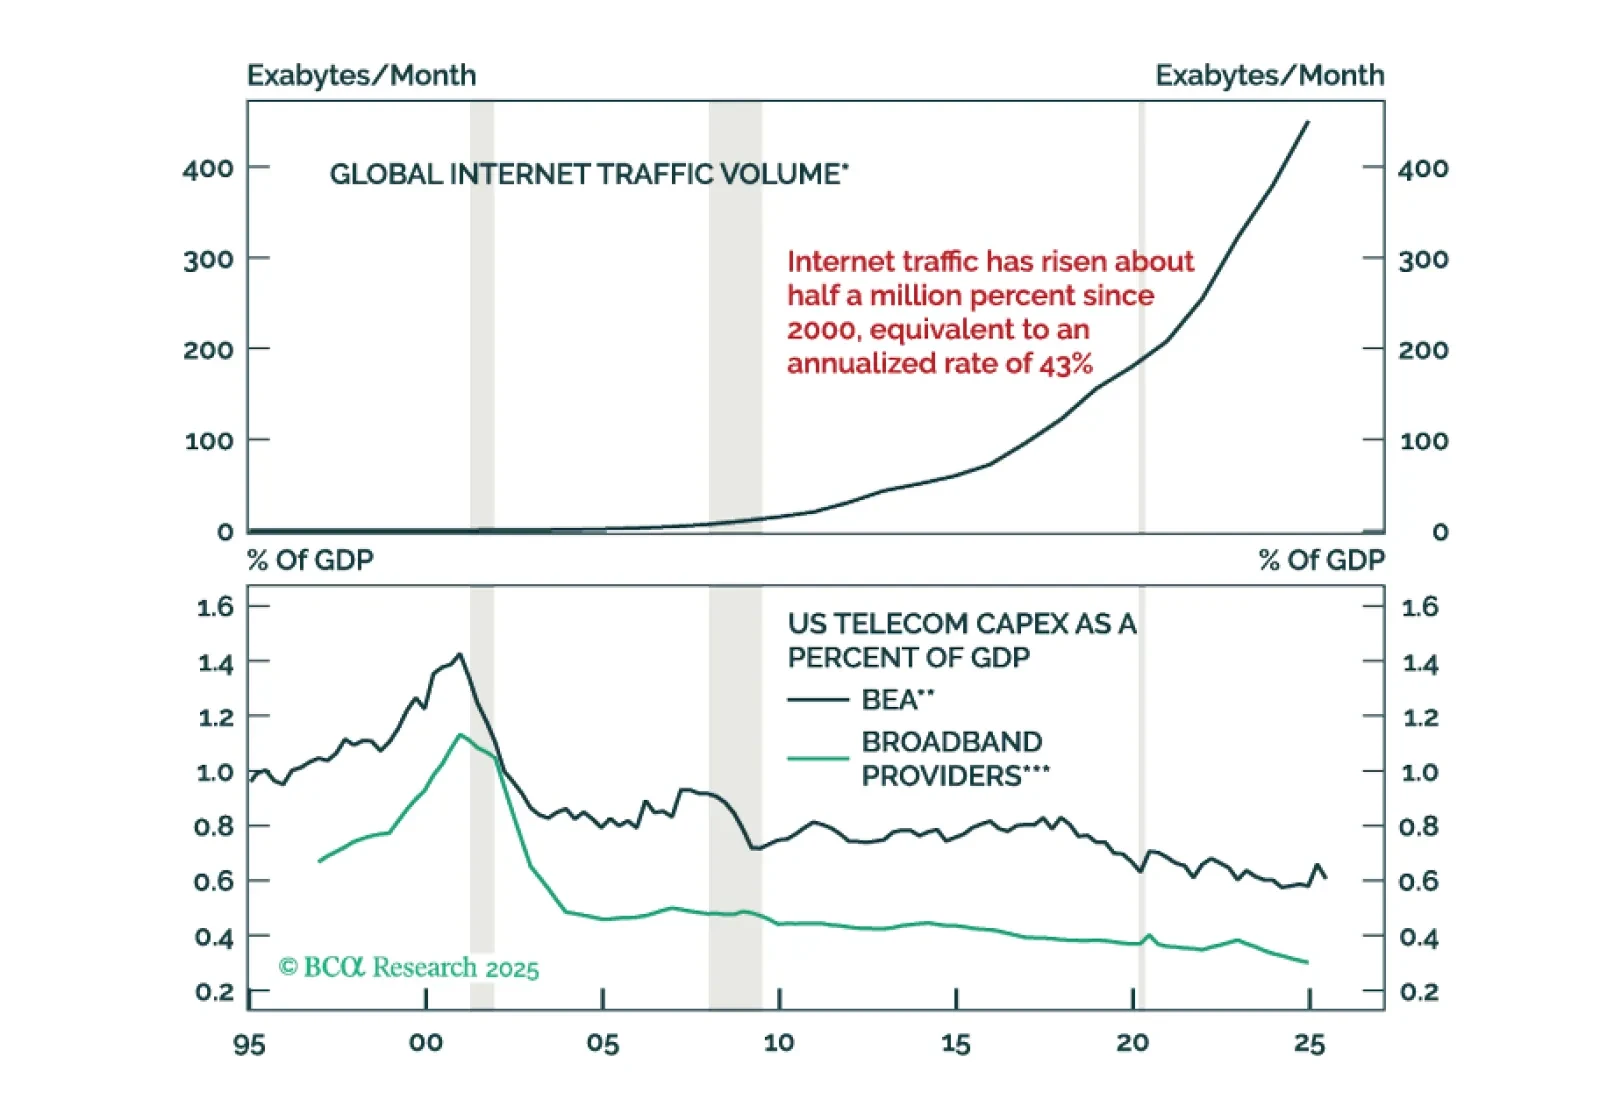
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
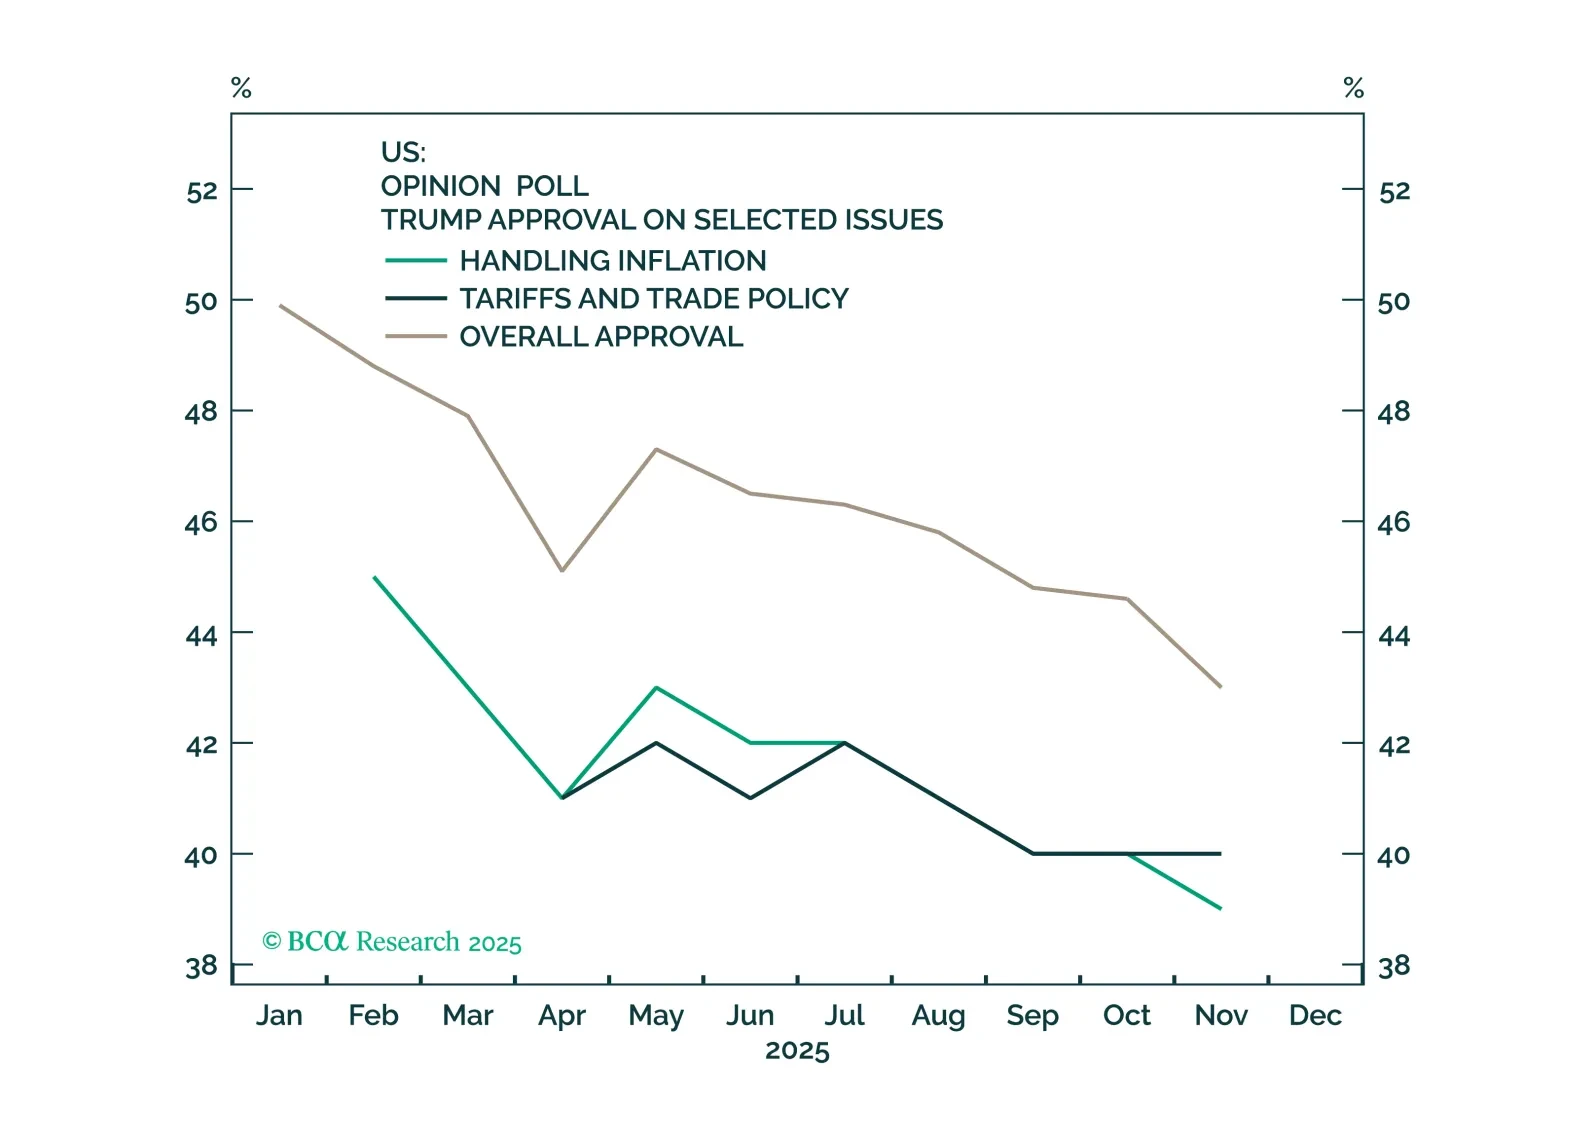
純粋にマクロ経済的な観点では、米国経済は景気後退に向かっているように見えます。しかし、私たちのフレームワーク – ジオマクロ – の主眼は、政治、地政学、マクロの相互作用を予測することにあります。ホワイトハウスは2026年にFRBを掌握し、米国消費者を再びレバレッジ化することを目指します。
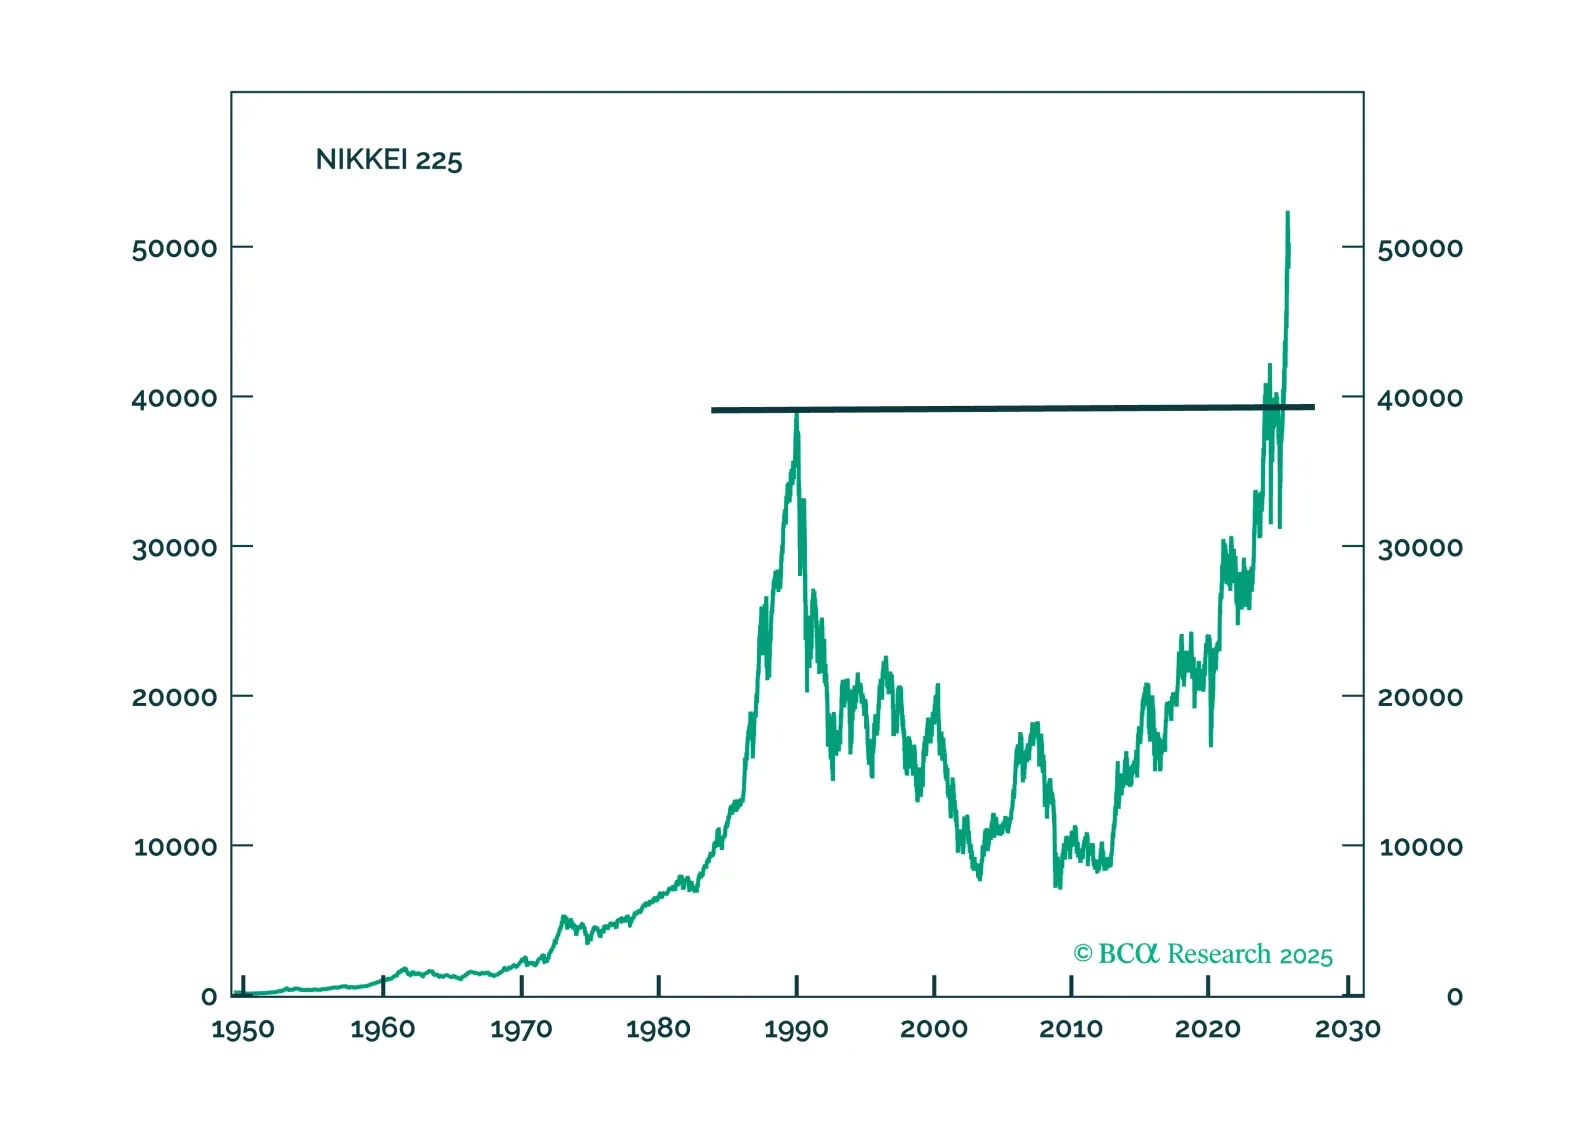
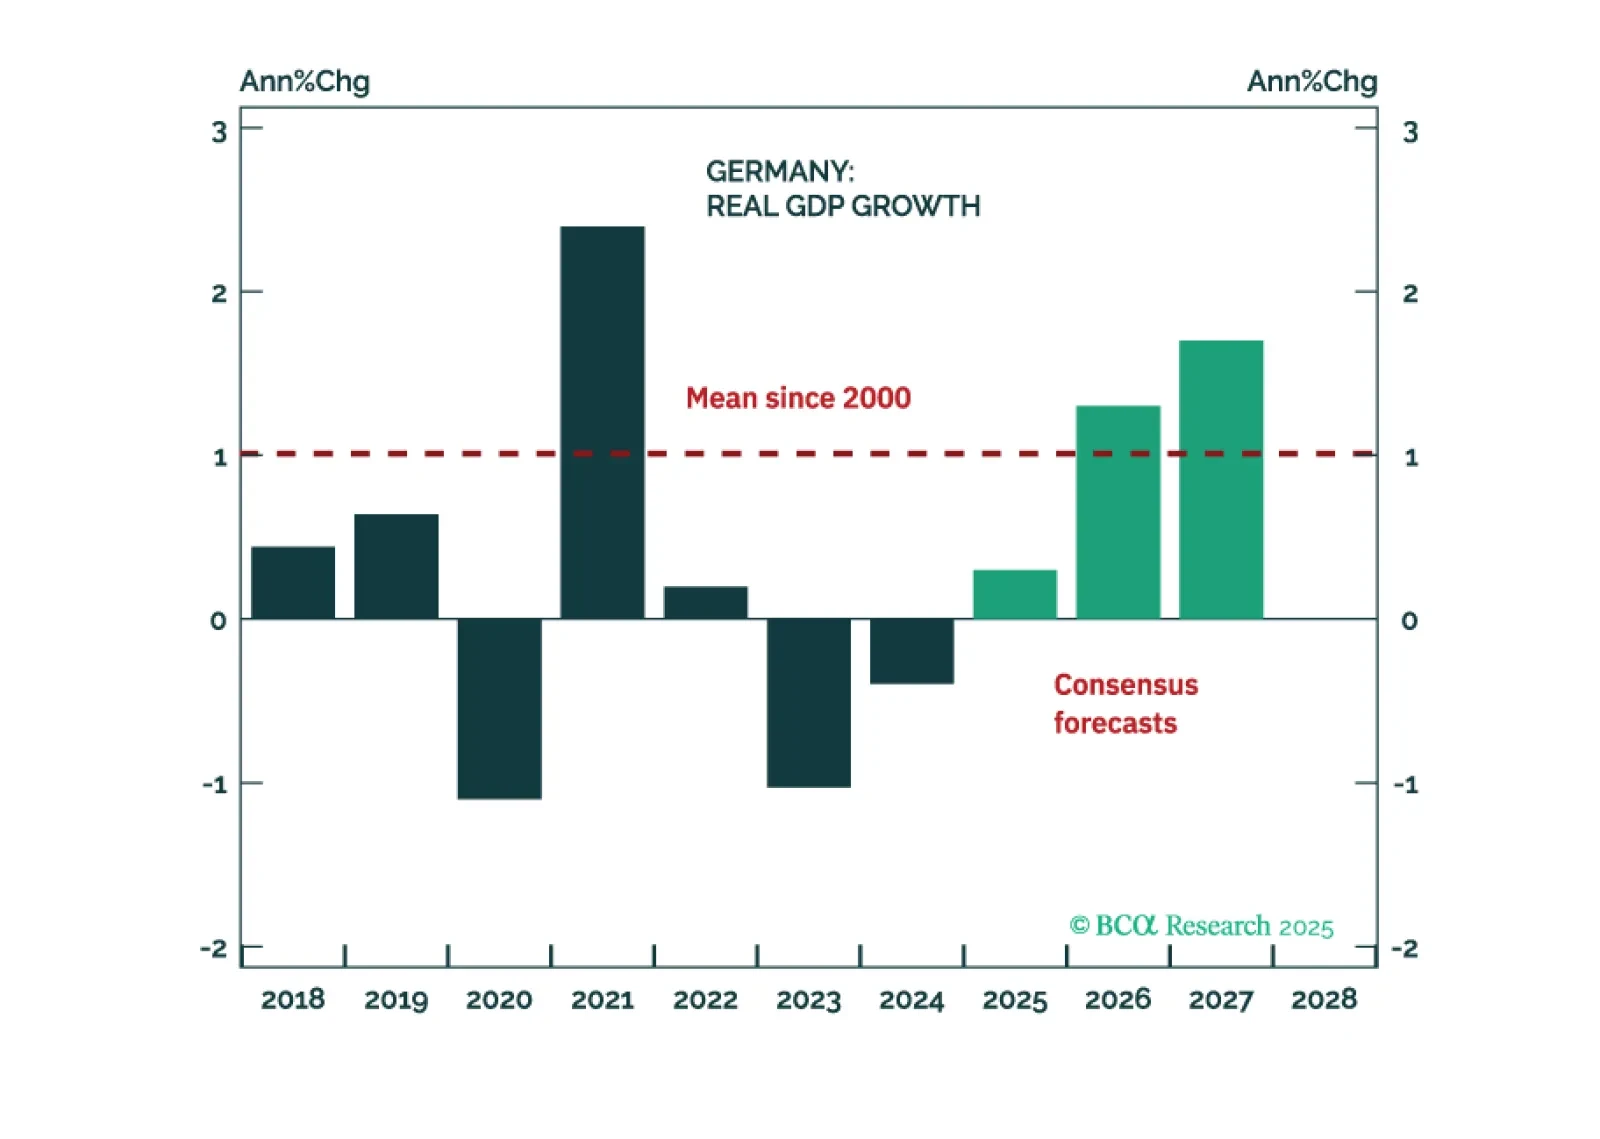
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。