製造
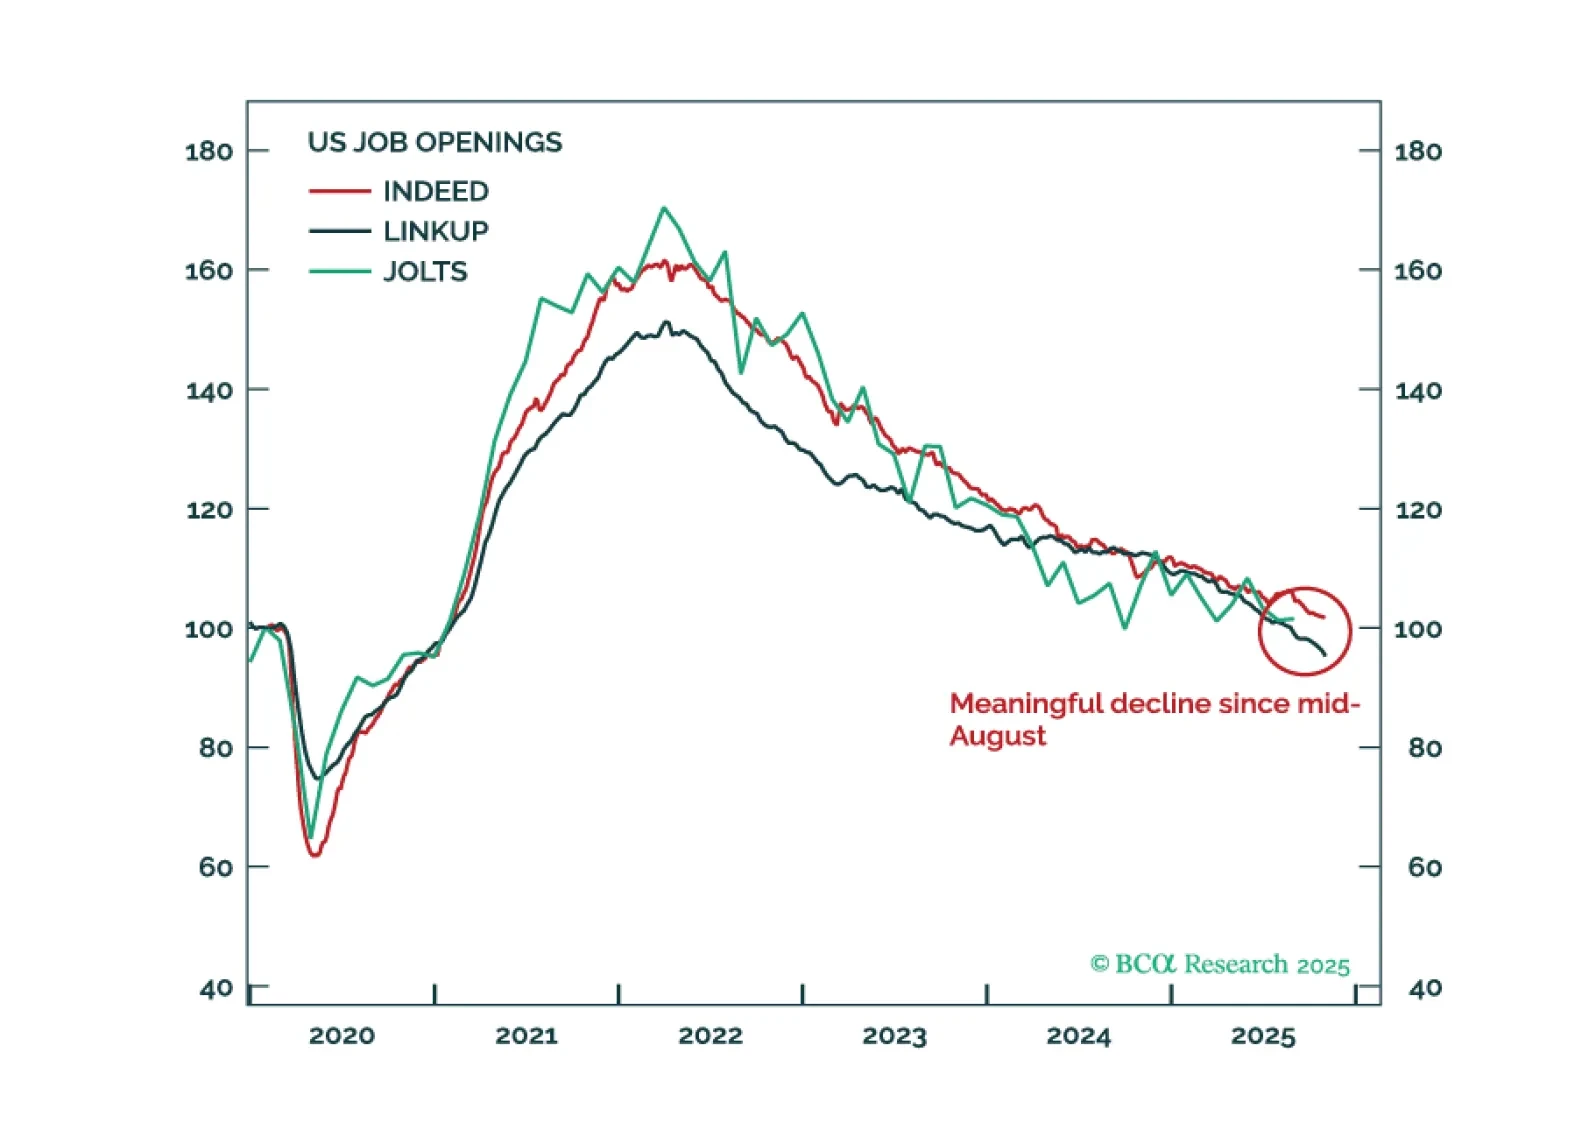
政府の公式データがない中で、投資家は米国経済の方向性を測るために代替的な情報源に目を向けています。 このデータの分析によると、過去2か月間にわたって経済は緩やかなペースで成長を続けていることが示唆されています。最高裁判所が関税を無効とした場合、短期的には景気後退の可能性が低下する一方で、過熱する可能性が高まるでしょう。
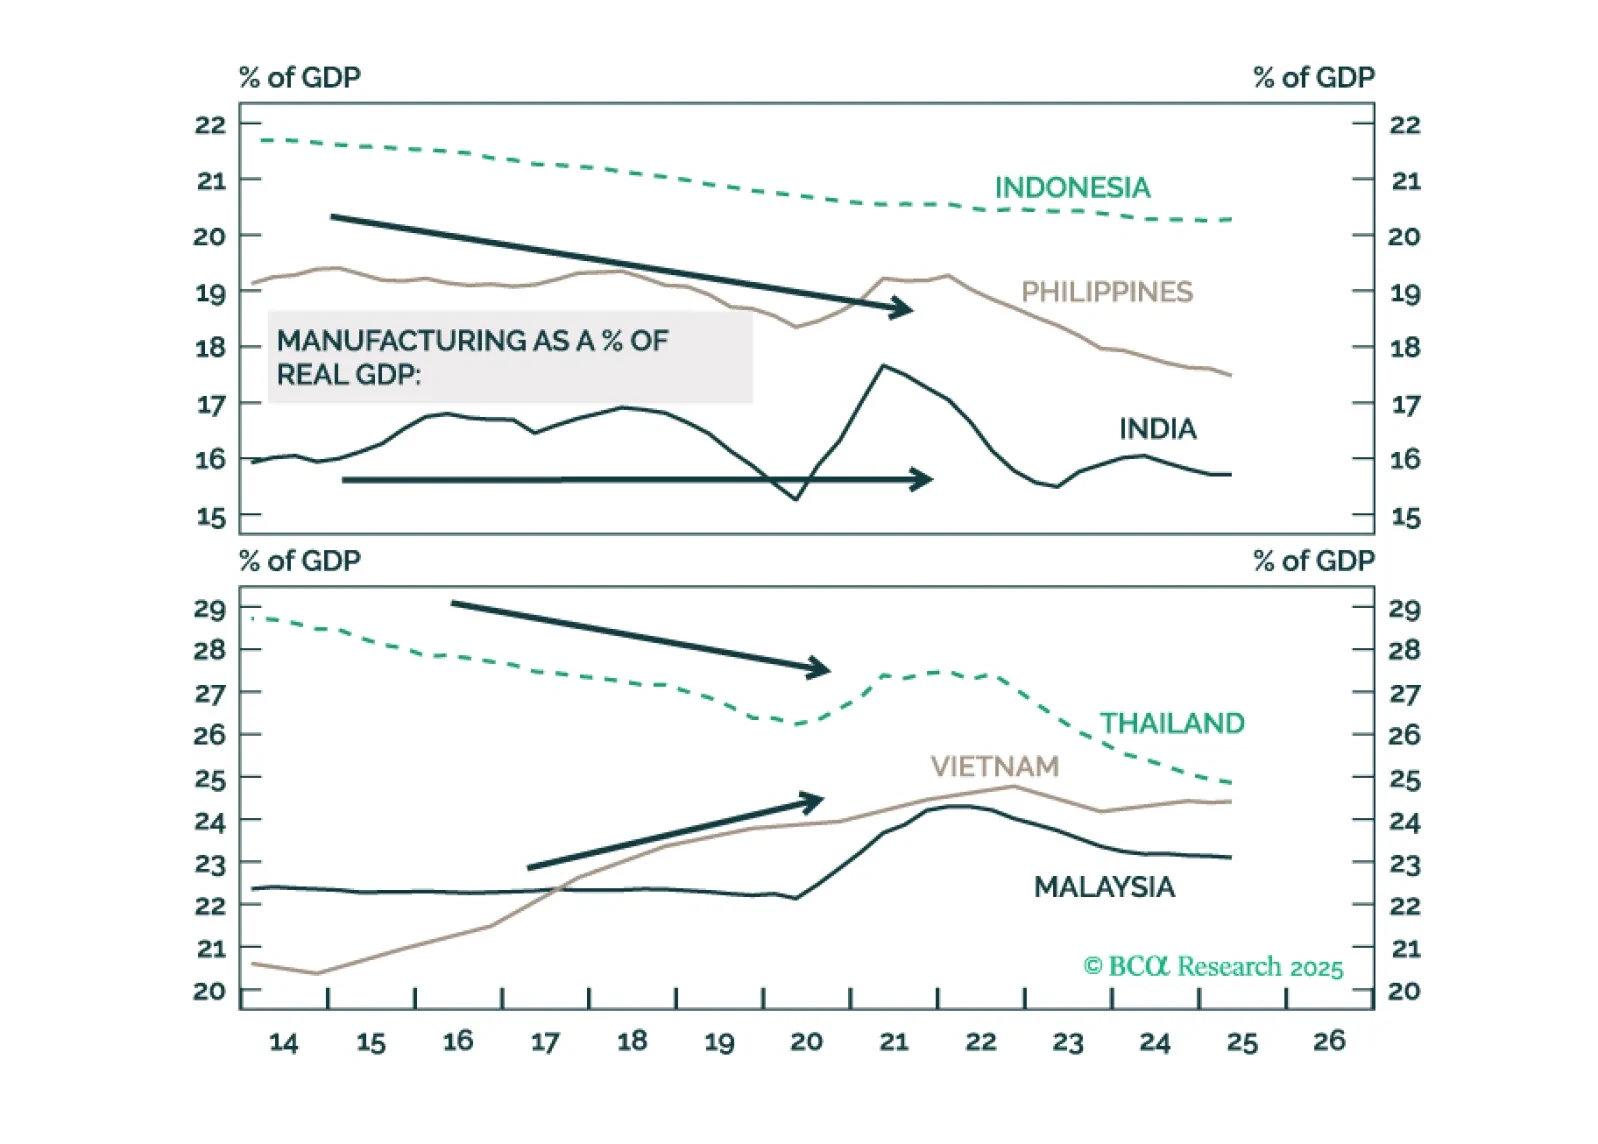
投資家は今後数年間で中国からの製造業移転に伴うASEANおよびインド経済の活発な成長を当てにすべきではありません。
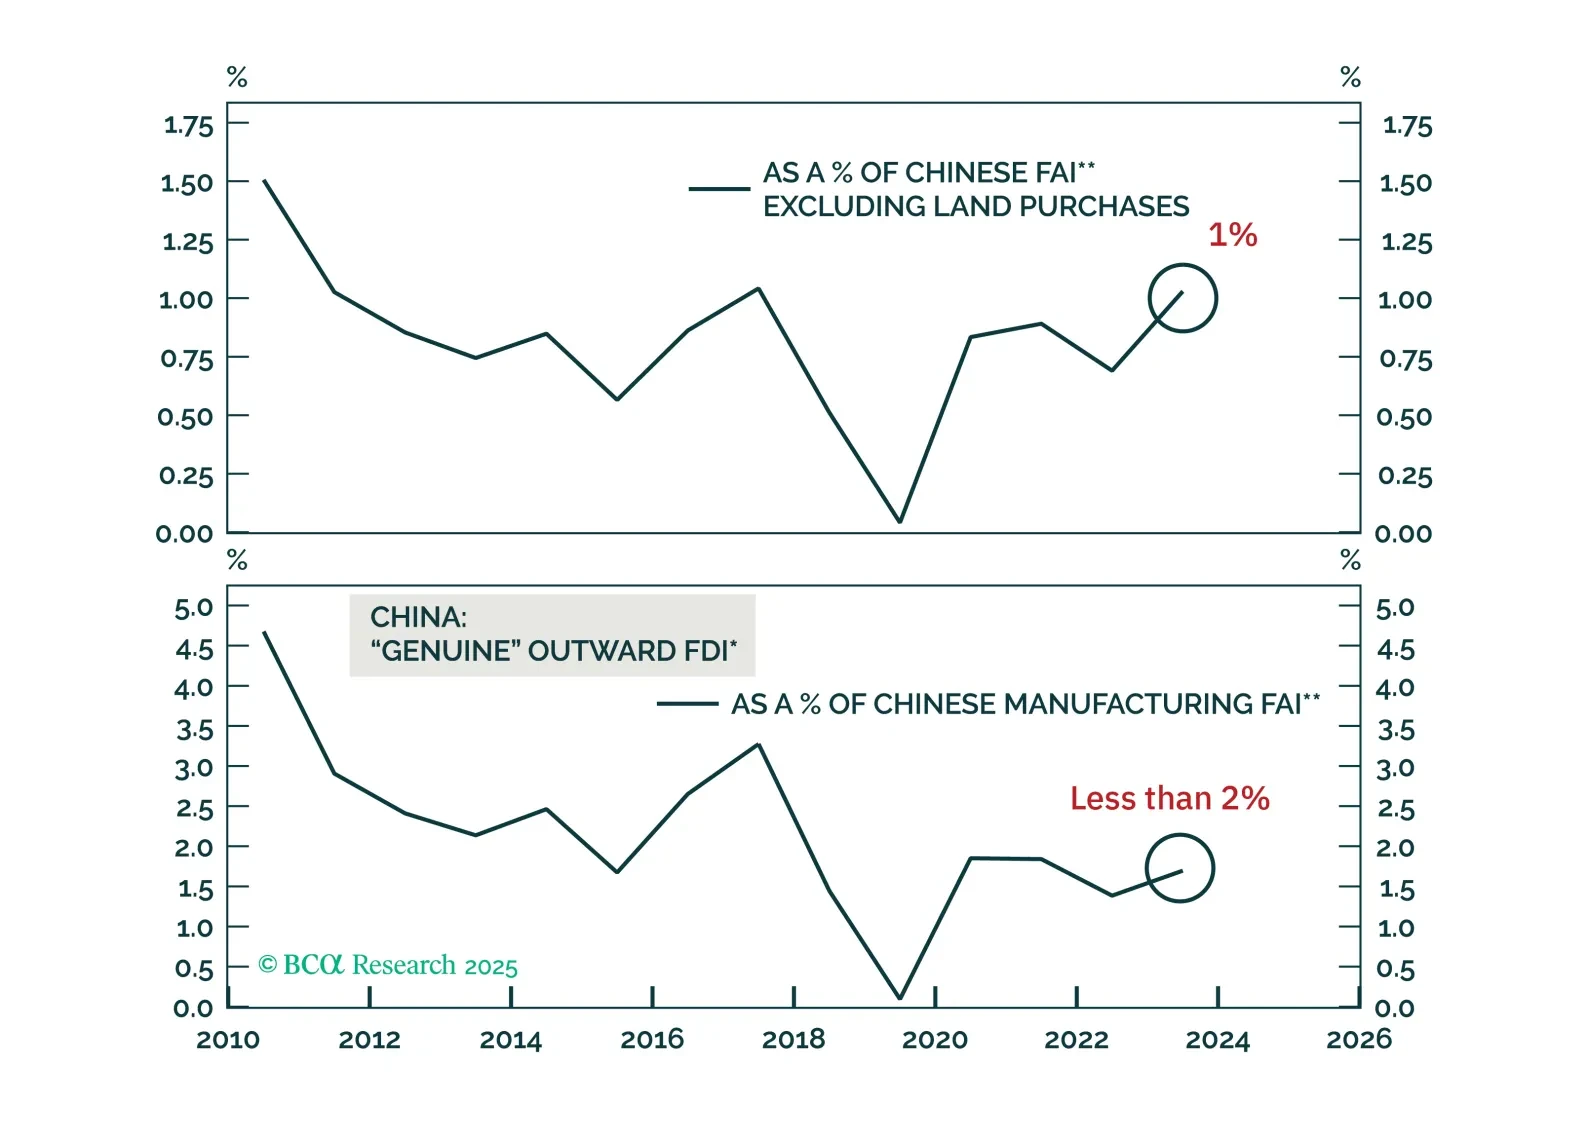
米中緊張が再燃する中、中国の製造業者は海外への生産移転を加速させるのか? 本特別レポートでは、中国の製造業オフショアリングを多角的に分析し、その次の段階を形作る重要な課題に取り組みます。
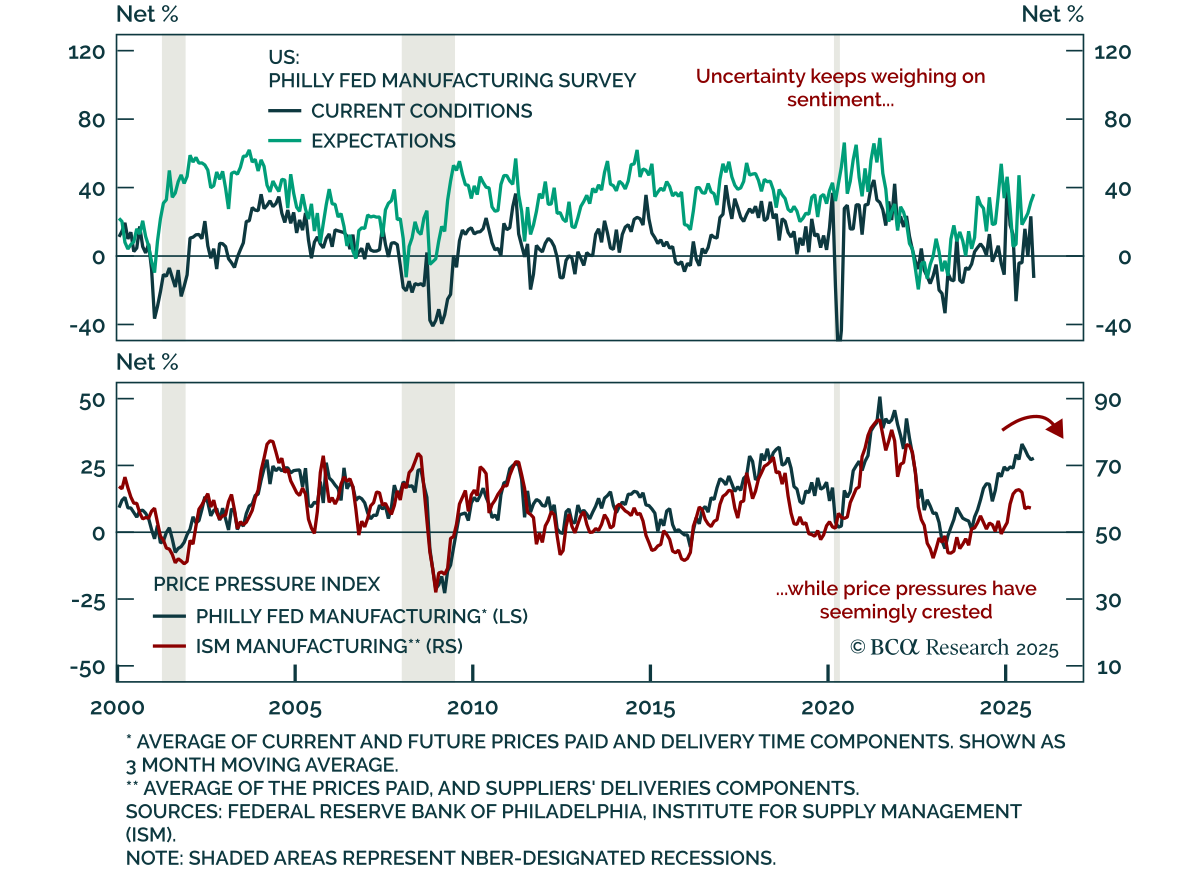
10月のフィラデルフィア連銀製造業調査は結果がまちまちで、ヘッドラインデータは弱いものの、基礎部分はより安定していました。…
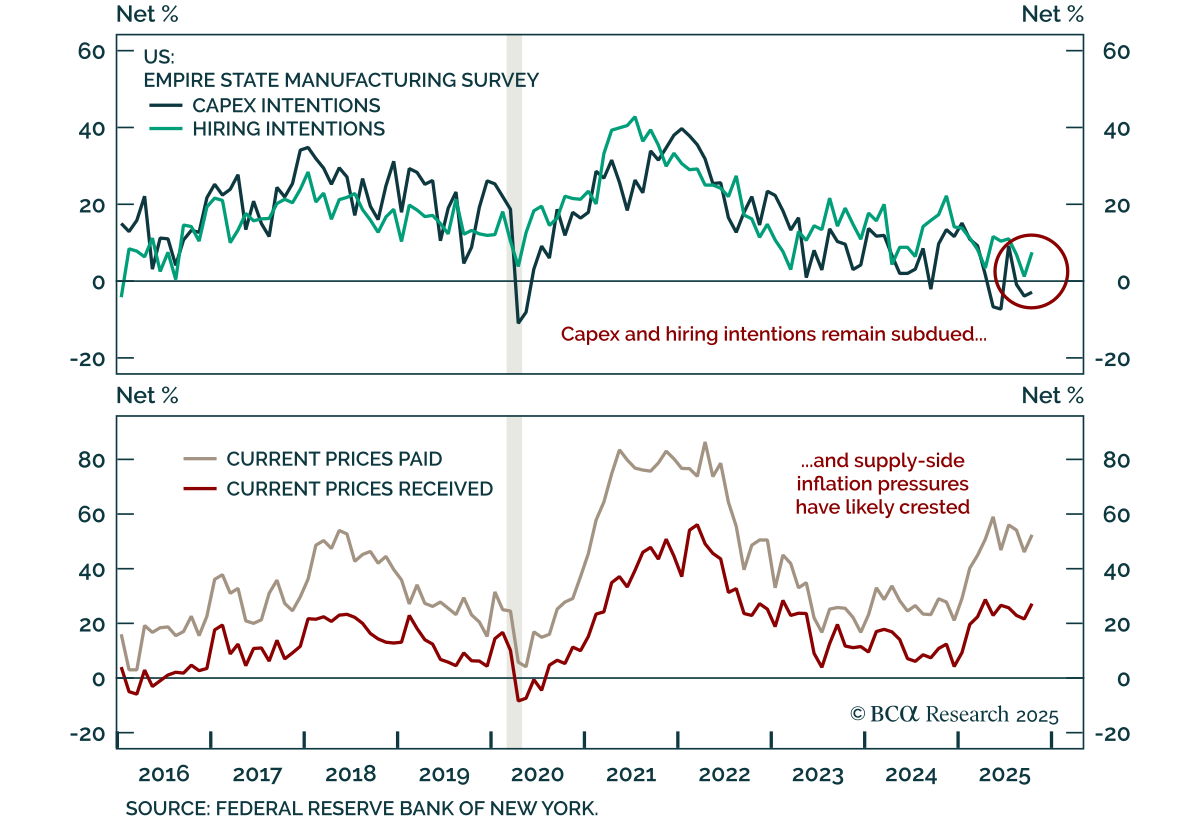
10月のエンパイア製造業調査は予想を上回りましたが、投資および雇用意向の弱さがその前向きなシグナルを和らげています。 指数は-8.7から10.7に上昇し、控えめな活動成長を示しています。新規受注は増加し、 先月 急落した後、出荷も増加しました。労働指標はまちまちで、雇用はわずかに増加しましたが、平均労働時間は短縮しました。 全体的な活動に関する期待は改善しましたが、設備投資意向は依然として弱く、大半の回答者が投資の減少を予測していることを示しています。雇用意向も依然として 低調…
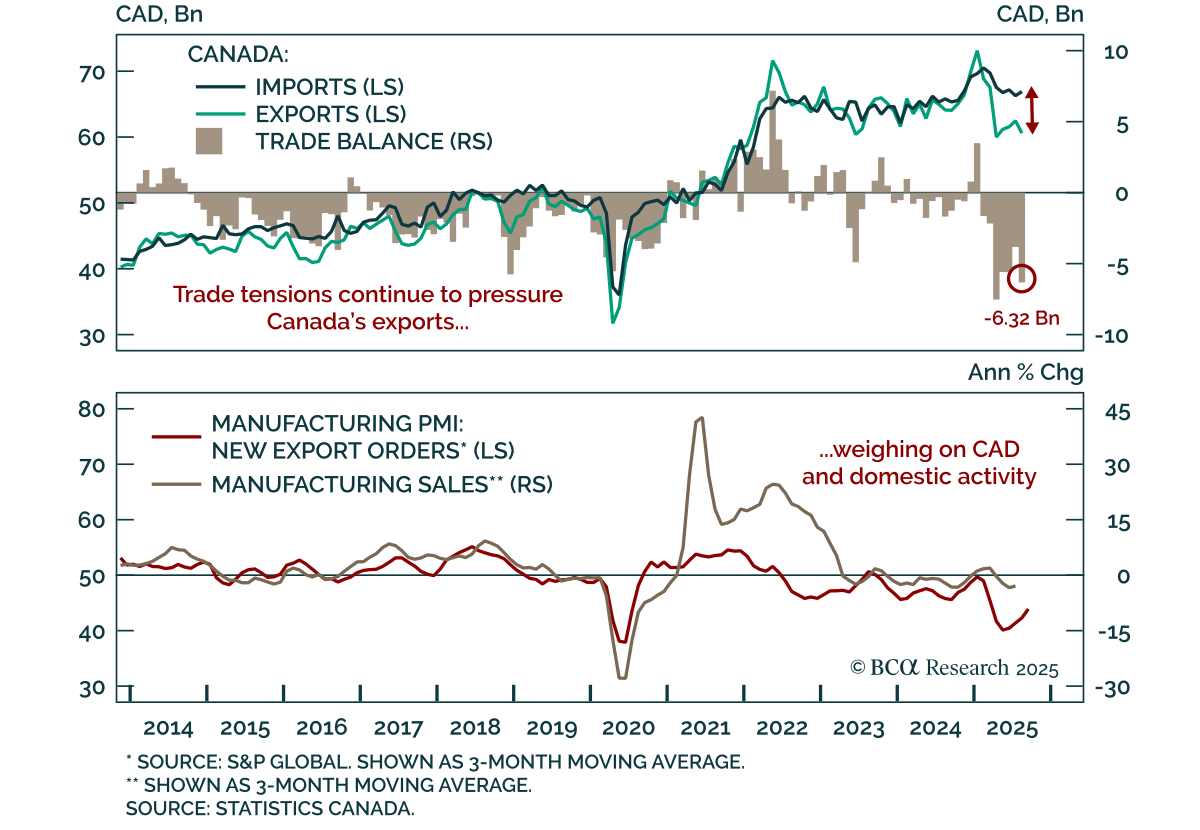
カーニー、カナダ経済が揺らぐ中でトランプに会う カーニー、カナダ経済が揺らぐ中でトランプに会う 貿易問題がカナダに引き続き影響を及ぼし、国債利回りやカナダドル(CAD)の短期的な下落リスクとともに慎重なマクロ展望を強化しています。しかし、通貨売りが行き過ぎており、間もなく魅力的な参入機会を提供する可能性があります。…
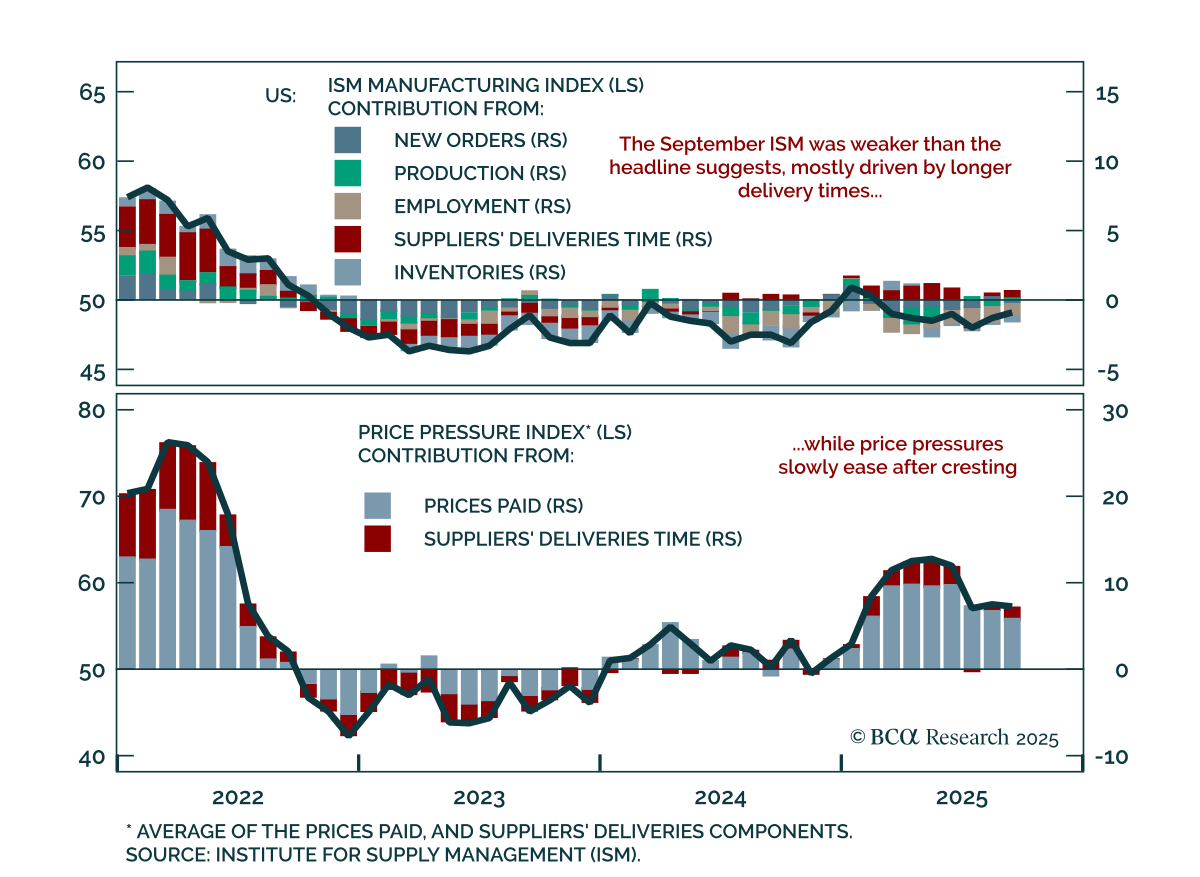
ISMの結果、新規受注と雇用の弱さが隠れる ISMの結果、新規受注と雇用の弱さが隠れる 9月のISM製造業指数は49.1と予想を上回りましたが、詳細を見ると弱い勢いと関税圧力が確認されました。 ヘッドラインは8月の48.7から改善し、2ヶ月連続の上昇となりましたが、この上昇は主にサプライヤーの納期が長くなったことと、生産がわずかに強化されたことによるもので、成長を報告した業界は半分未満でした。新規受注は過去8ヶ月で7回縮小し、雇用はやや改善しましたが、45.3と依然収縮にとどまりました。…
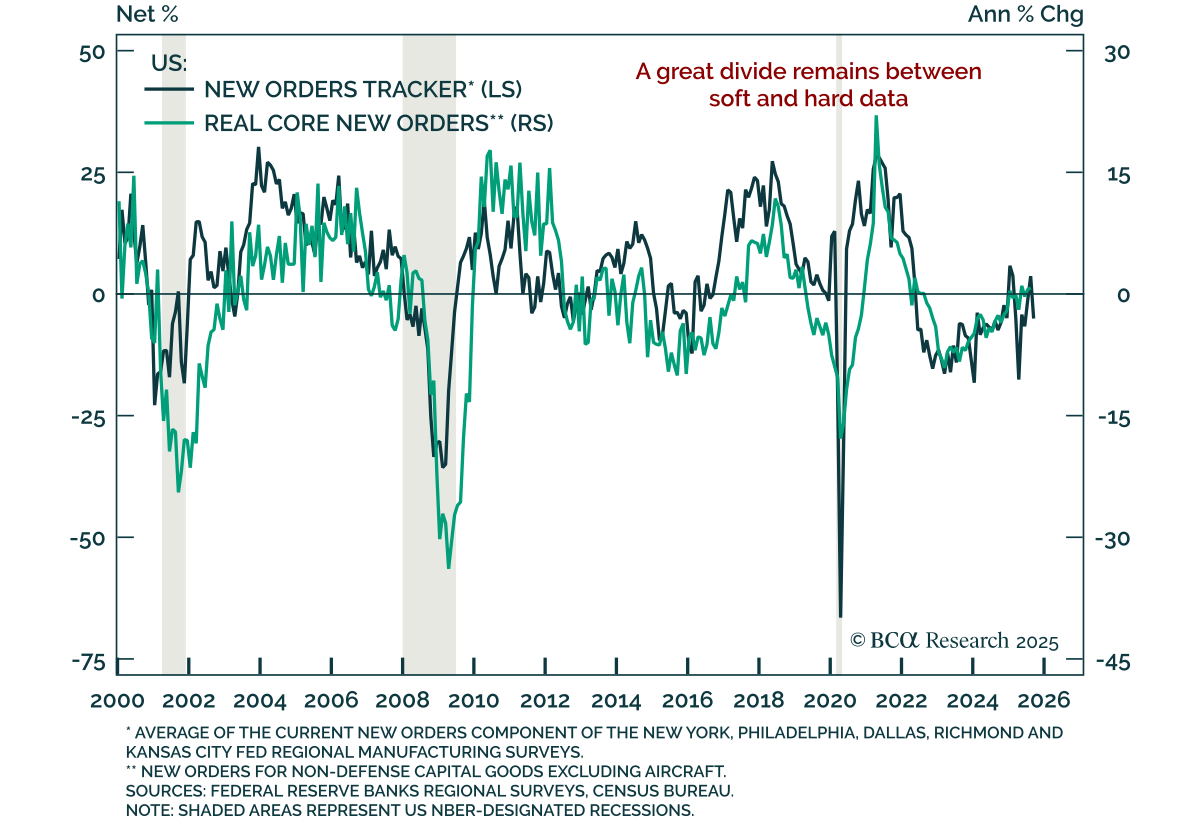
製造業におけるハードデータ対ソフトデータの分裂が続く 製造業におけるハードデータ対ソフトデータの分裂が続く 8月のコア耐久財受注は予想を上回りましたが、出荷の低迷と調査データは控えめな防御的姿勢を裏付けています。コア受注は前月比で0.6%増となり、わずかな減少を予測していた中で予想を上回りましたが、7月の下方修正された0.8%の増加からは減速しました。出荷は予想を下回り、前月比で0.3%減少しました。耐久財データは堅調ですが変動が大きく、不安定な経済政策によって歪められています。…
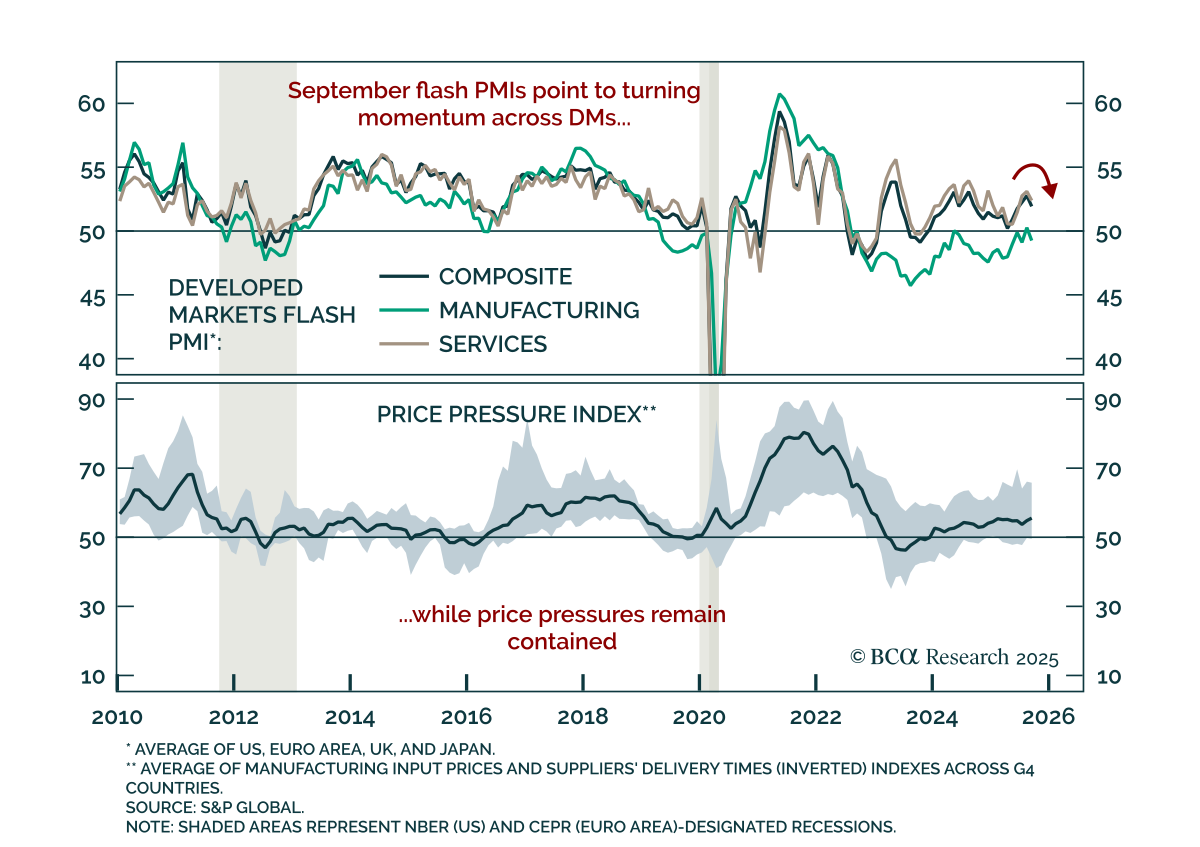
9月PMI:世界的な勢いが失速 9月PMI:世界的な勢いが失速 9月のフラッシュPMIは、グローバルな勢いの鈍化を示し、米国株式のアウトパフォーマンスと産業用金属のアンダーウェイトを強化しました。米国のコンポジットPMIは54.6から53.6に低下し、製造業の弱さが主因でした。欧州では混在した結果となり、サービスはわずかに強化されましたが、製造業は縮小に戻り、現在ではドイツとフランスの両方が含まれています。英国の成長も全体的に弱まり、製造業も縮小しました。…
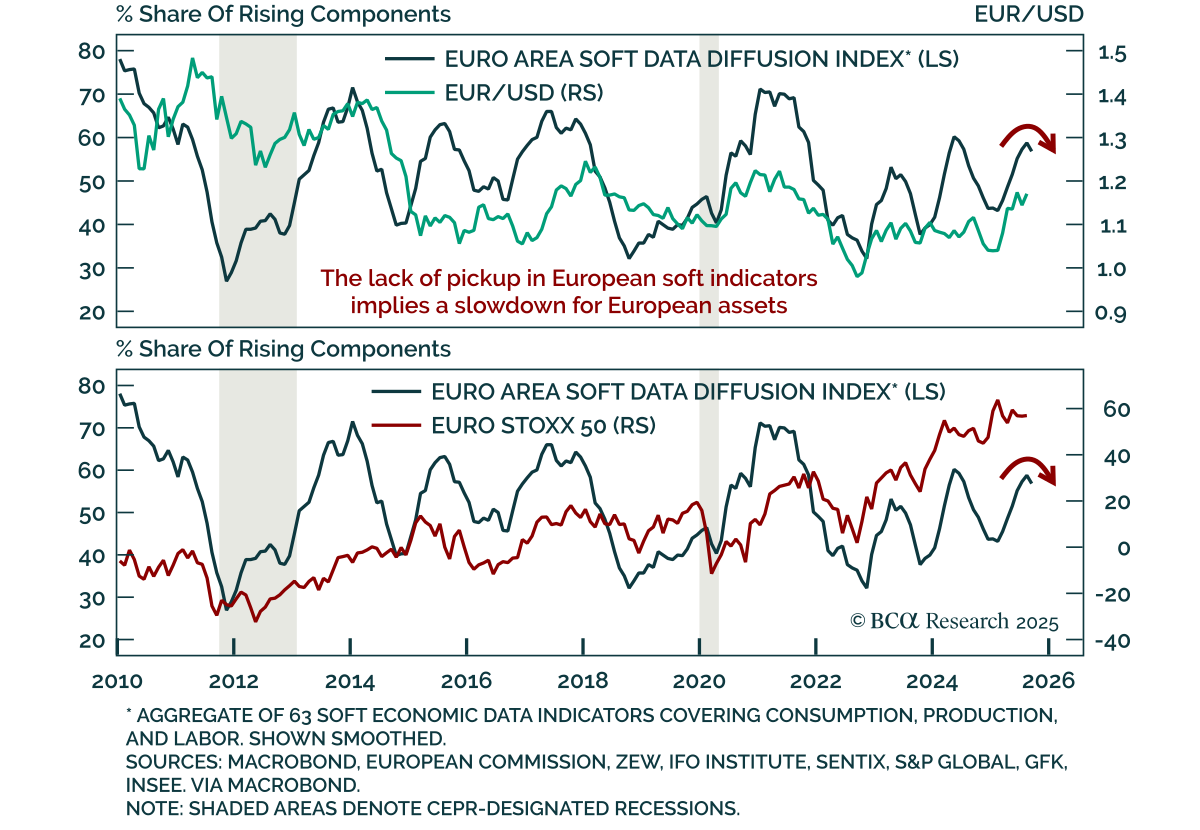
EUR/USDと欧州株式は高値を拒否 EUR/USDと欧州株式は高値を拒否 欧州の景況感指標は8月と9月に再び弱まり、戦術的に米国のアウトパフォーマンスを強化しました。9月の速報消費者信頼感の数値は予想を上回りましたが、依然として低迷しています。SentixやZEWなどの調査では、成長の勢いを示す主要な指標として、短期的な下振れを引き続き示しています。欧州拡散指数は、地域の構造的に強気な見通しにもかかわらず、期待や現況の改善があまり見られない状況です。…