日本
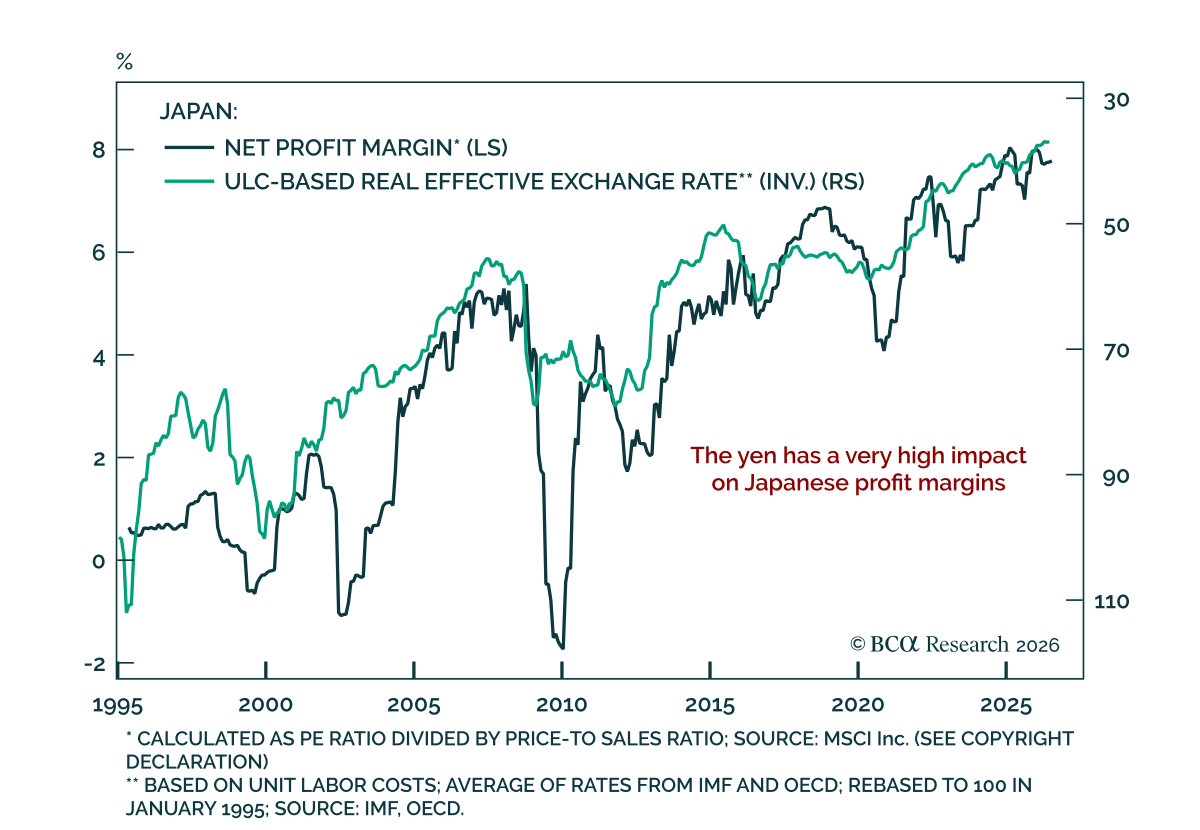
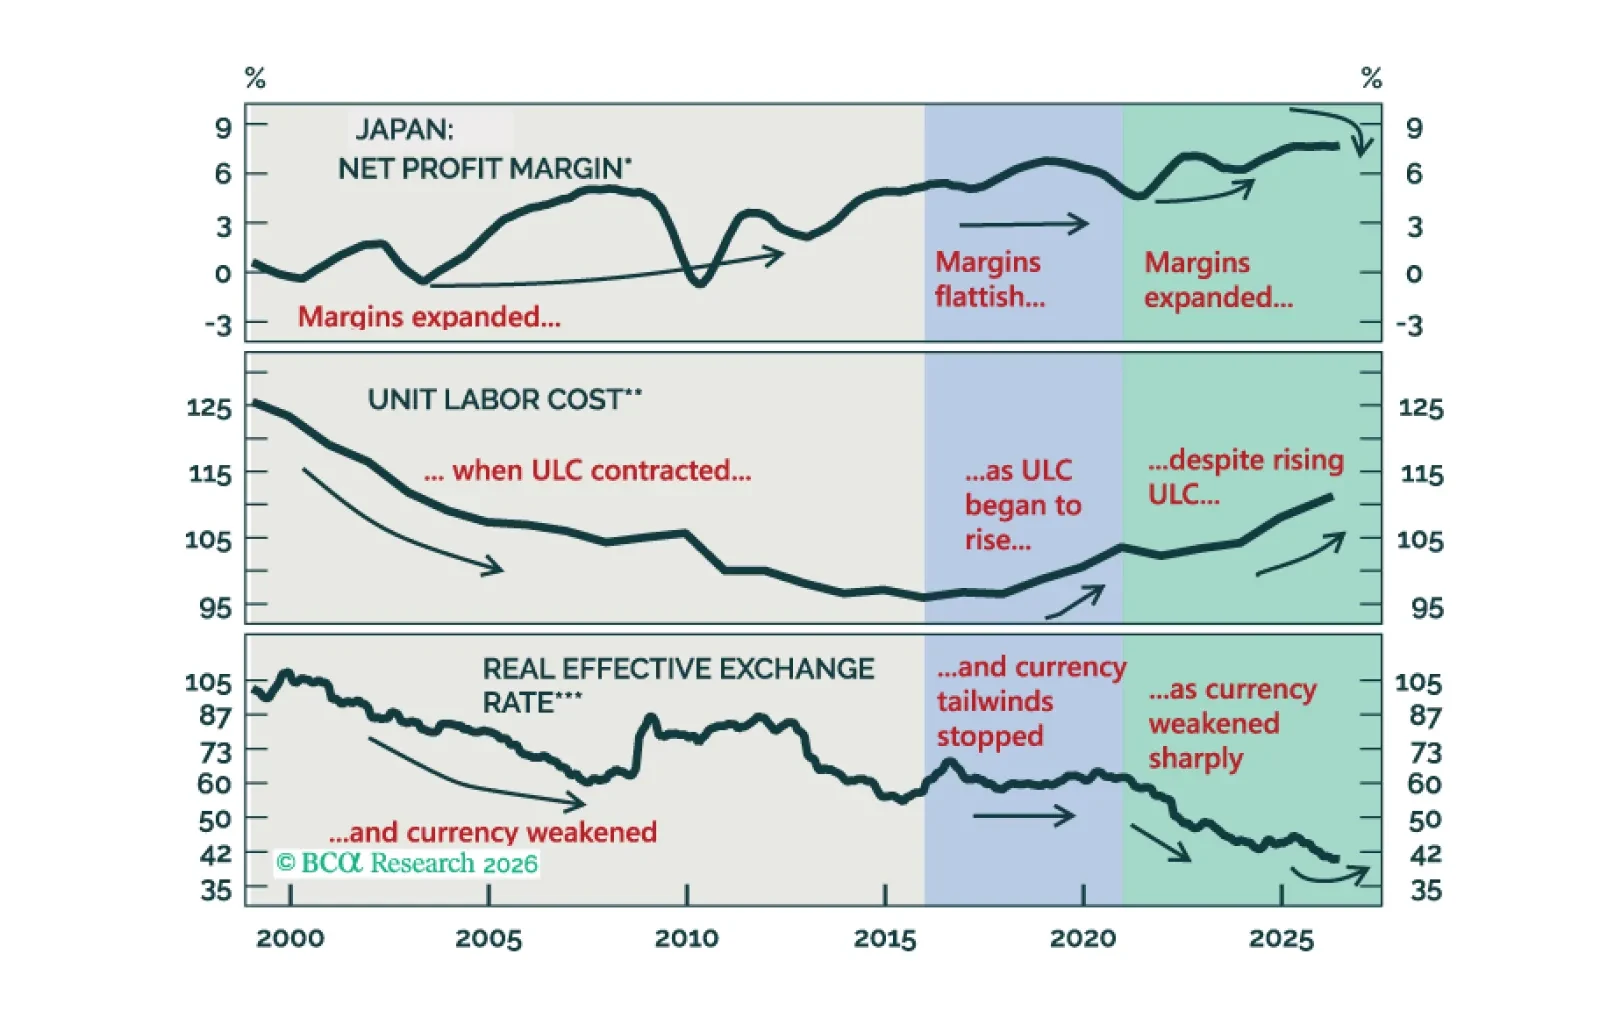
当社の EM strategists は日本の企業の利益率の構造的拡大は終わると予想する。 過去10年のマージン拡大は労働生産性や業務効率の向上によるものはほとんどなく、大幅な通貨切り下げと減価償却費の低下に依拠していた。今後は賃金上昇や単位労働コストの上昇、ならびに通貨高が逆風となる。…
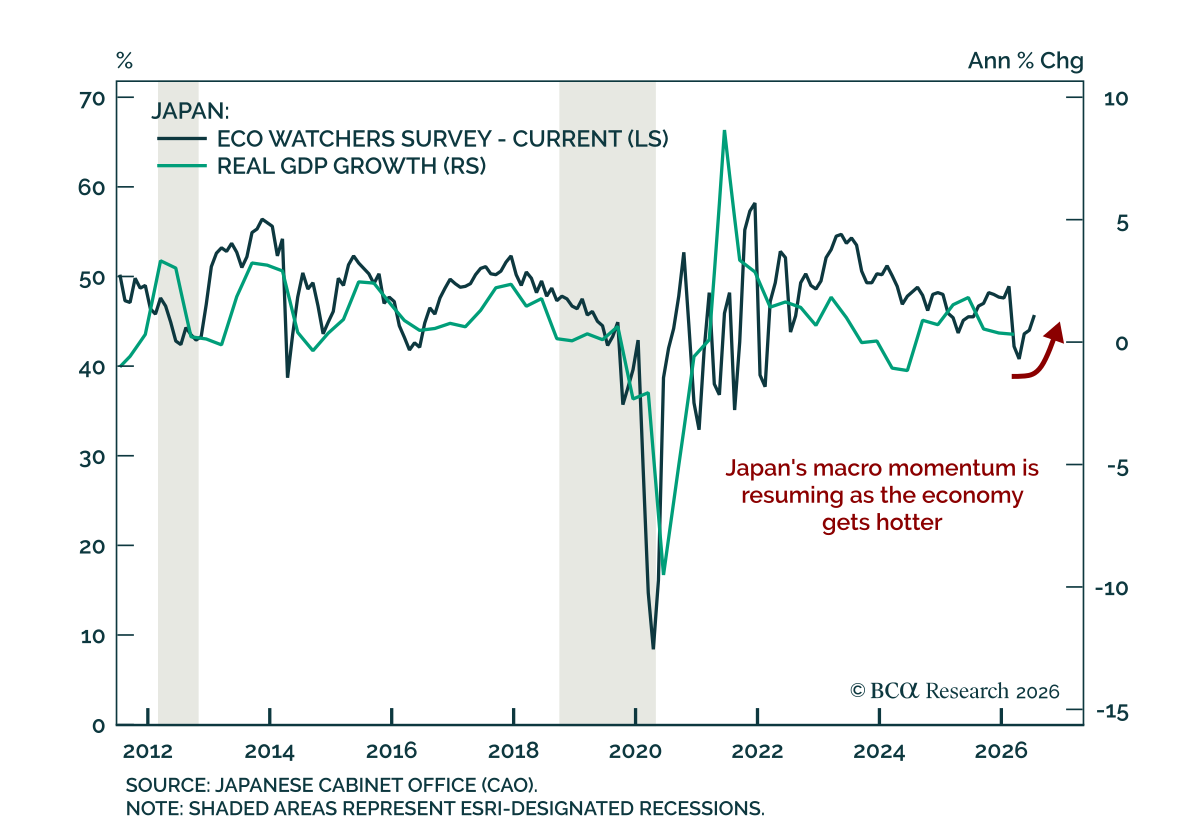
7月のEco Watchers Surveyは日本の強い経済の勢いを確認する一方、初期段階の過熱が日銀に対する圧力を維持している。調査の現状判断項目は予想を上回り、44.0から45.7に上昇した。先行き項目は予想をやや下回ったが、それでも45.8へと小幅に改善した。調査ベースの指標はイラン戦争の後に低下したが、すぐに回復した。7月は3か月連続の改善となり、戦争による下落の約半分を取り戻した。…
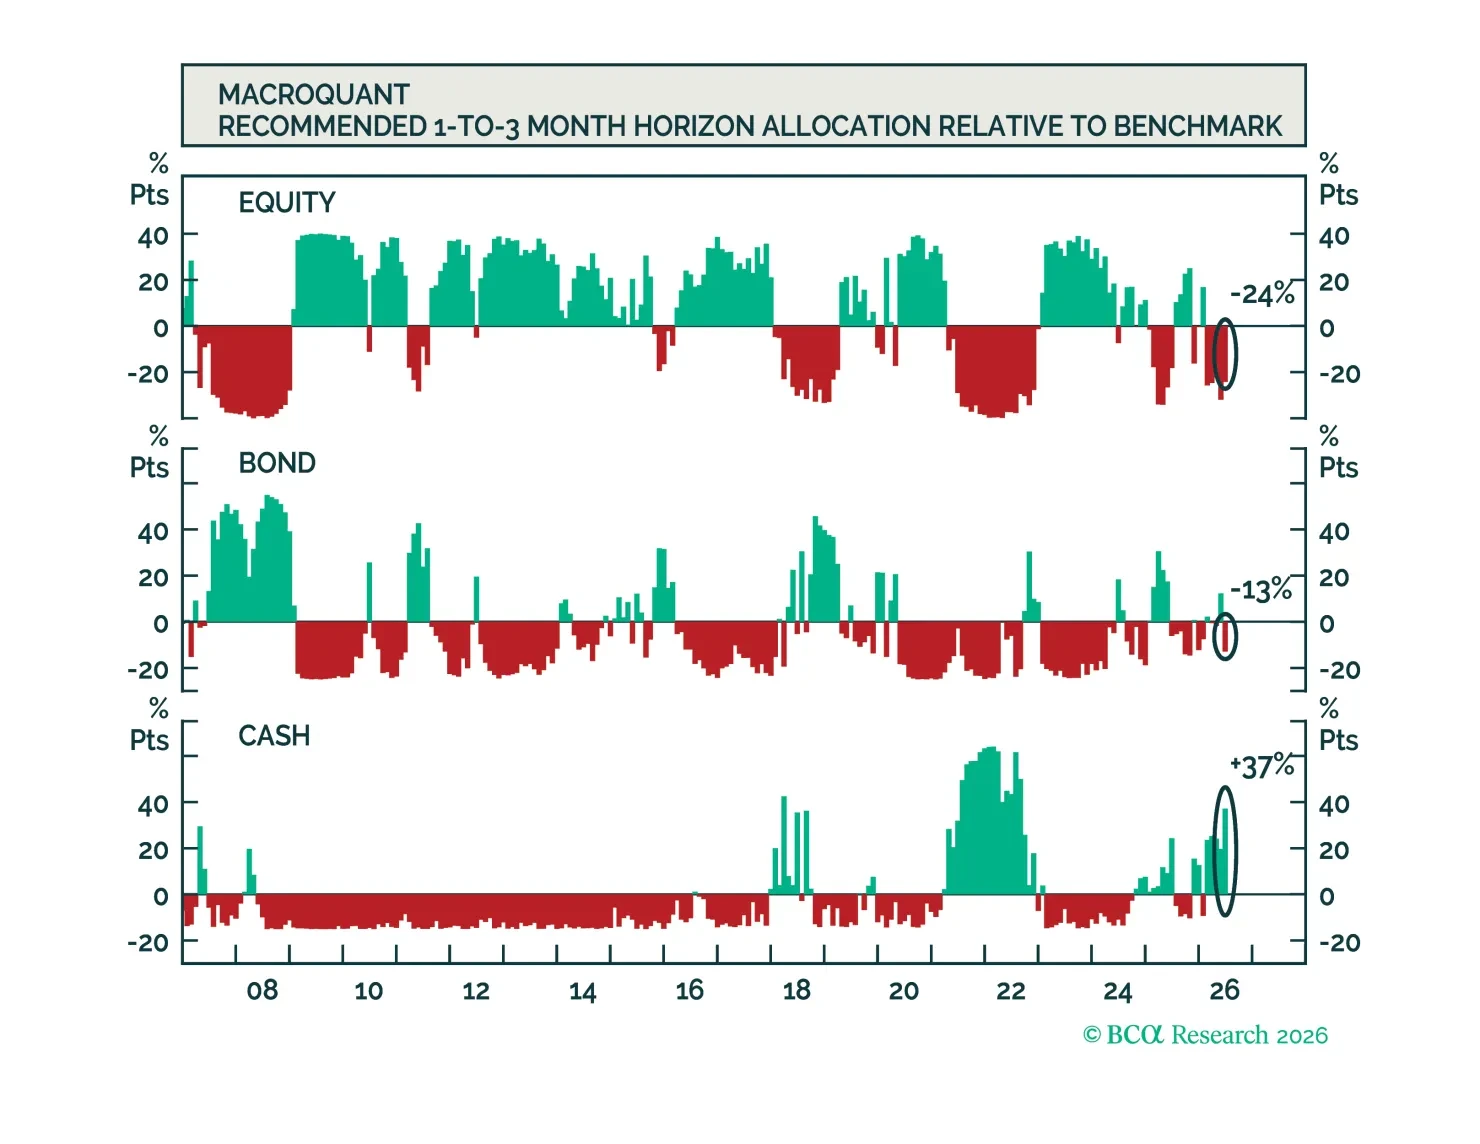
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
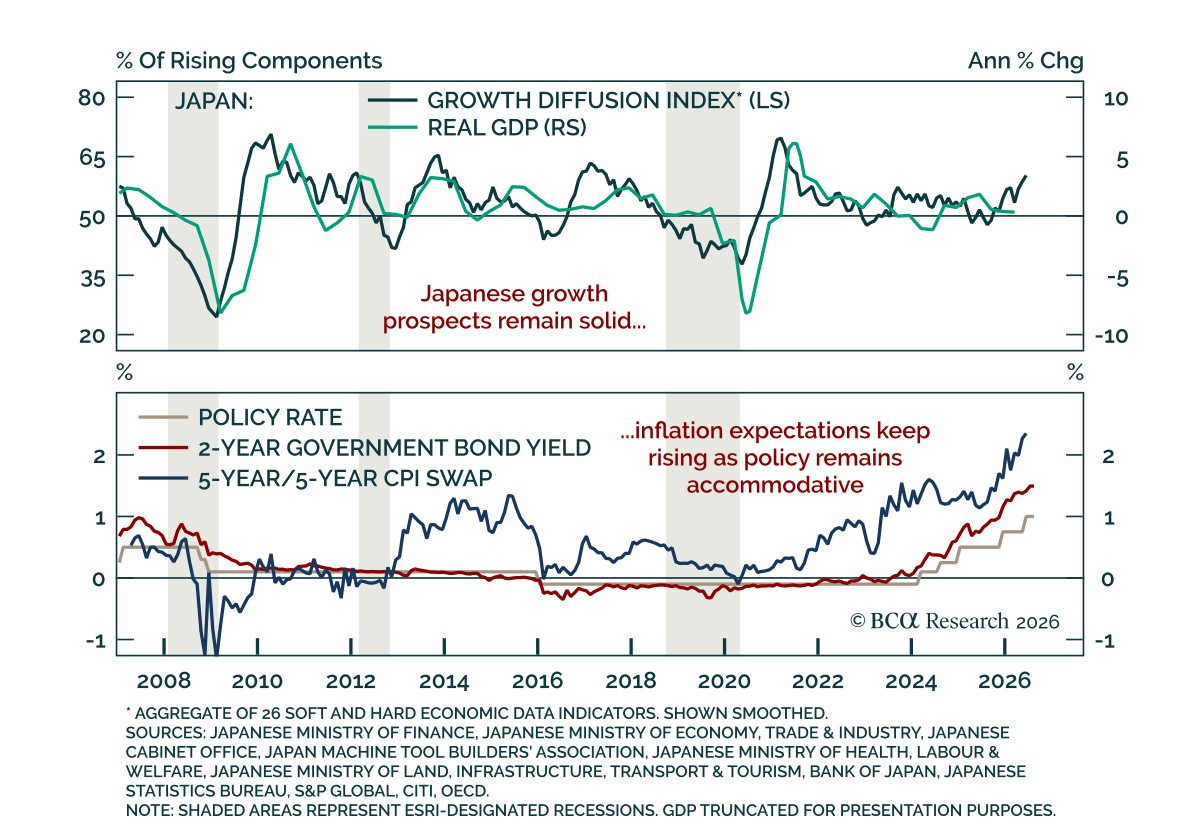
日銀は追加利上げを示唆したが、JPYを安定させるために必要なより積極的な引き締めではなかった。日本銀行は予想通り政策金利を1%に据え置いたが、決定は8対1であり、理事のTakataは25bpの利上げを支持して反対した。日銀はインフレの上振れリスクが増していることを認め、追加利上げが来ることを示唆した。それでも、市場はより速い引き締めキャンペーンの兆候を求めており、今回の内容では不十分だった…
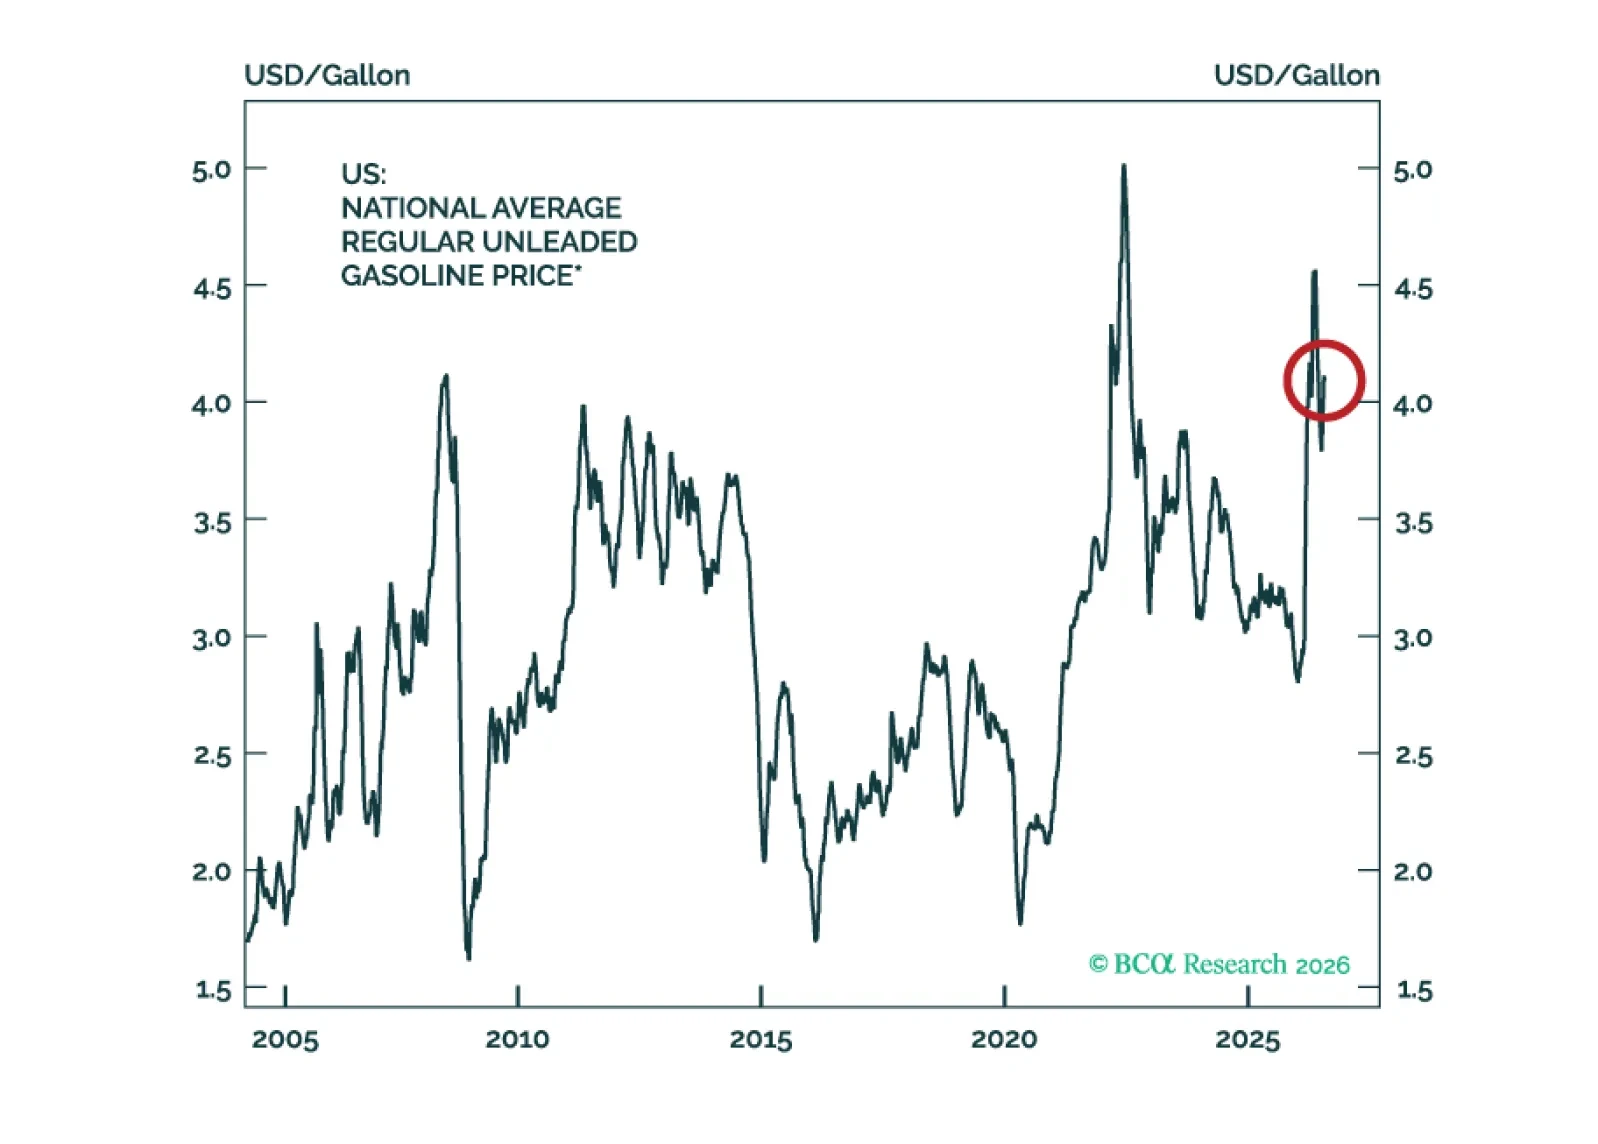
第I節はBCAの米国‑イラン紛争に関する見解、欧州の短期的な見通し、日本の通貨と債券の売り、そしてWarsh Fedの初期段階を概説する。第II節では、Roukaya, Matt, and Artemは金の下落局面の最悪期はおそらく過ぎたと論じる。実質金利とドル――金の主要な推進要因として再び台頭した両者――は金にとって向かい風から追い風へ転じる見込みである。

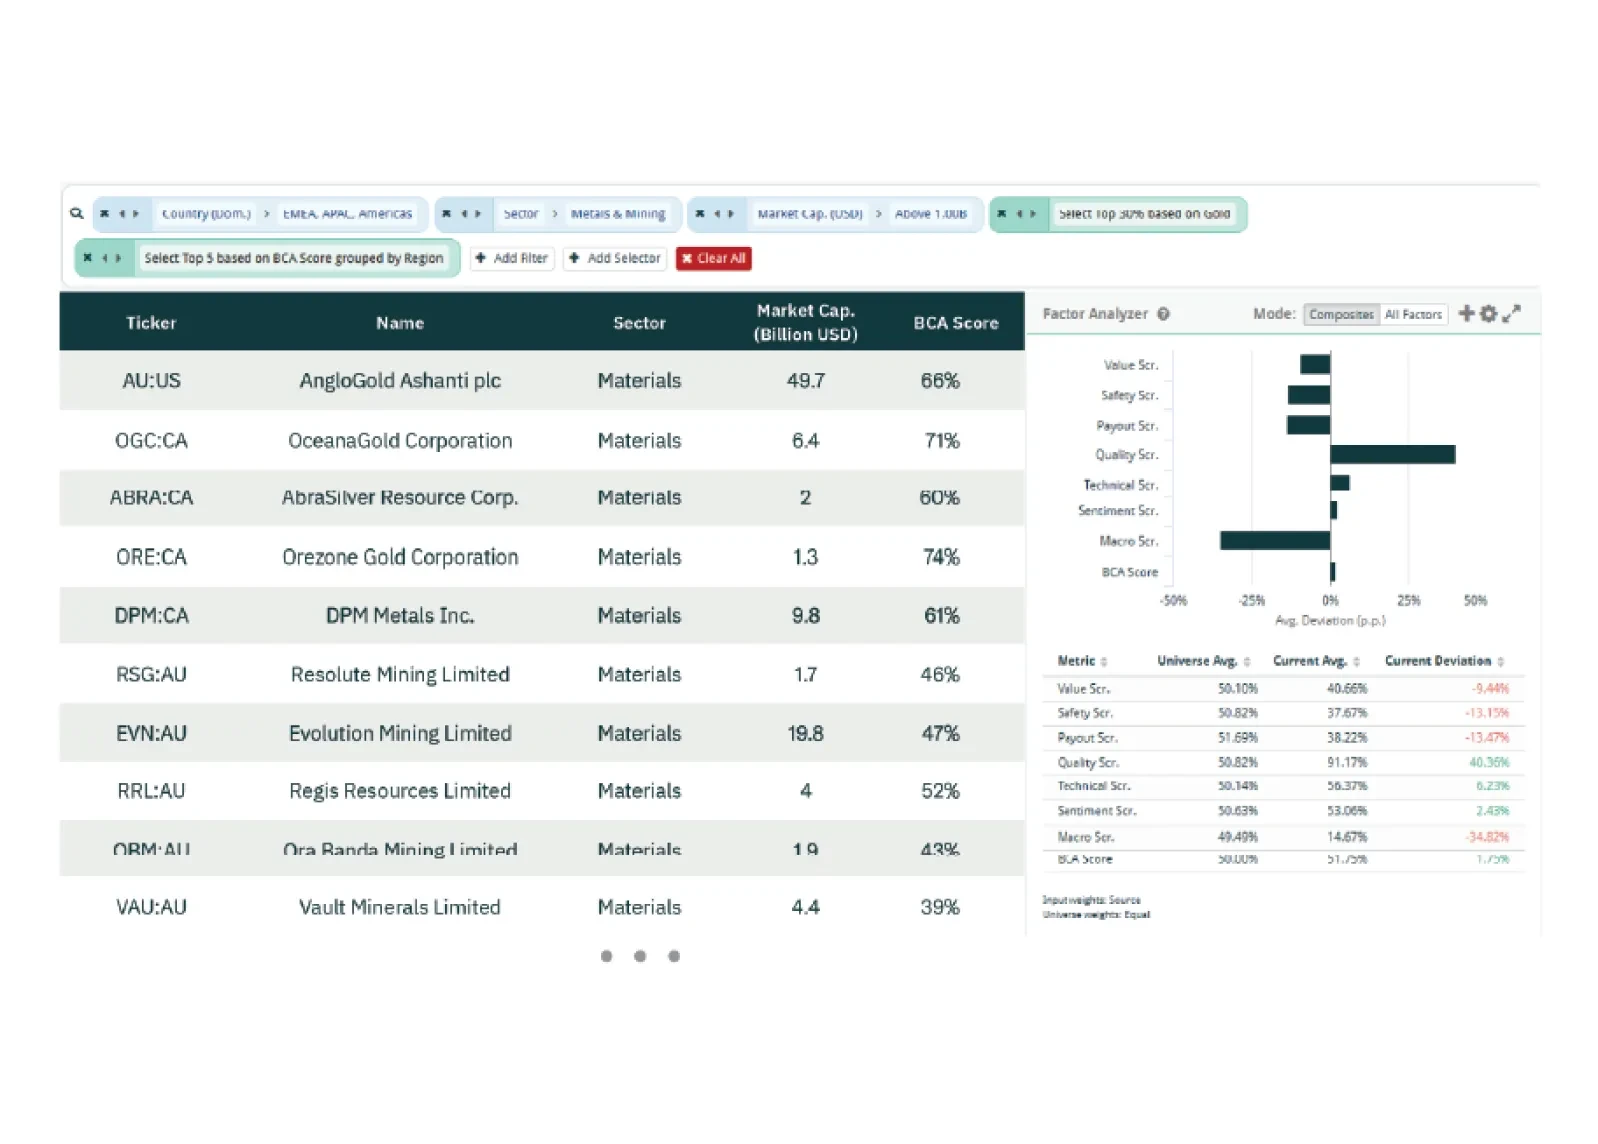
JGBs:低ベータ、低リターン JGBs:低ベータ、低リターン 日銀のリフレーション計画と低い利回りベータが日本国債のアンダーウェイトを支持する。 BCAは歴史的に国別の利回りベータを用いて各市場の世界金利への感応度をマッピングし、債券配分の指針としてきた。主要な先進国の債券市場の中で、ベータが1を下回るのは依然として日本だけだが、 日本国債の利回り上昇に伴いそのベータは正常化し始めている。主要な欧州債券市場でも同様の変化が見られ、パンデミック前の低ベータ市場から高ベータのグループへ移行している。…
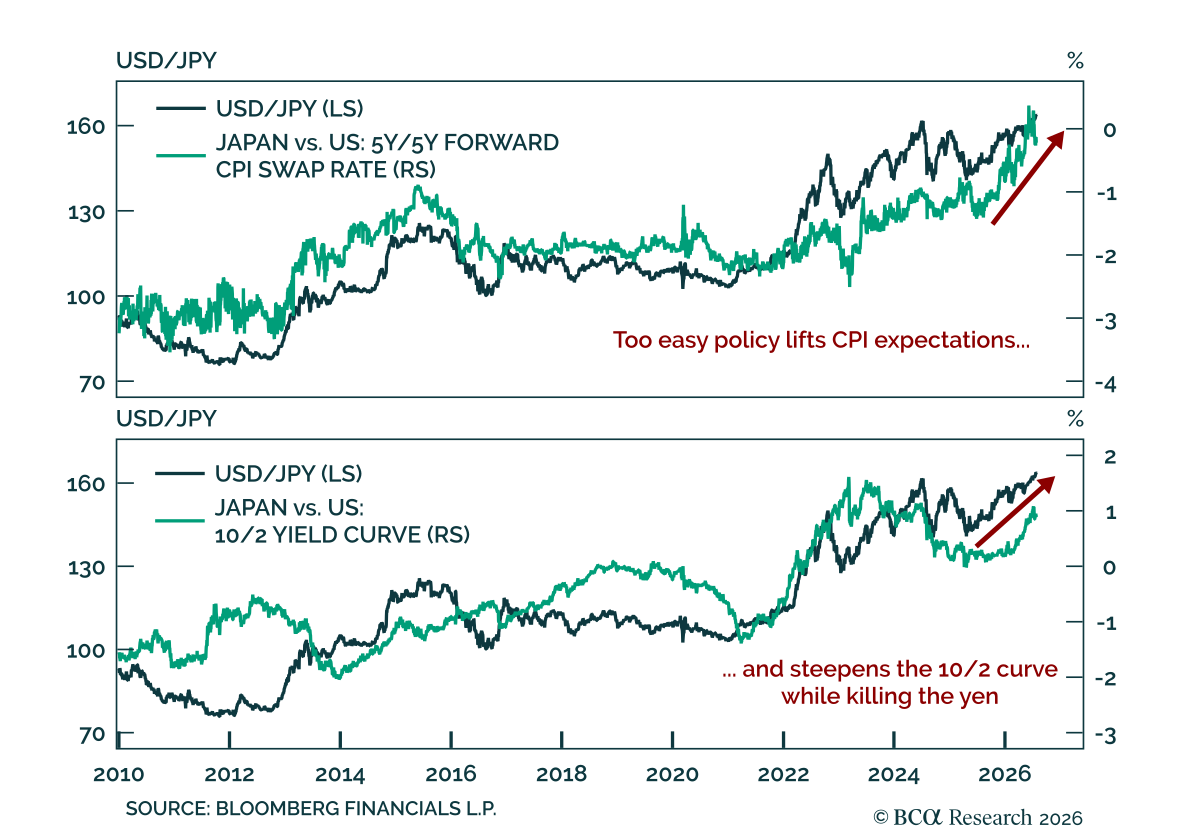
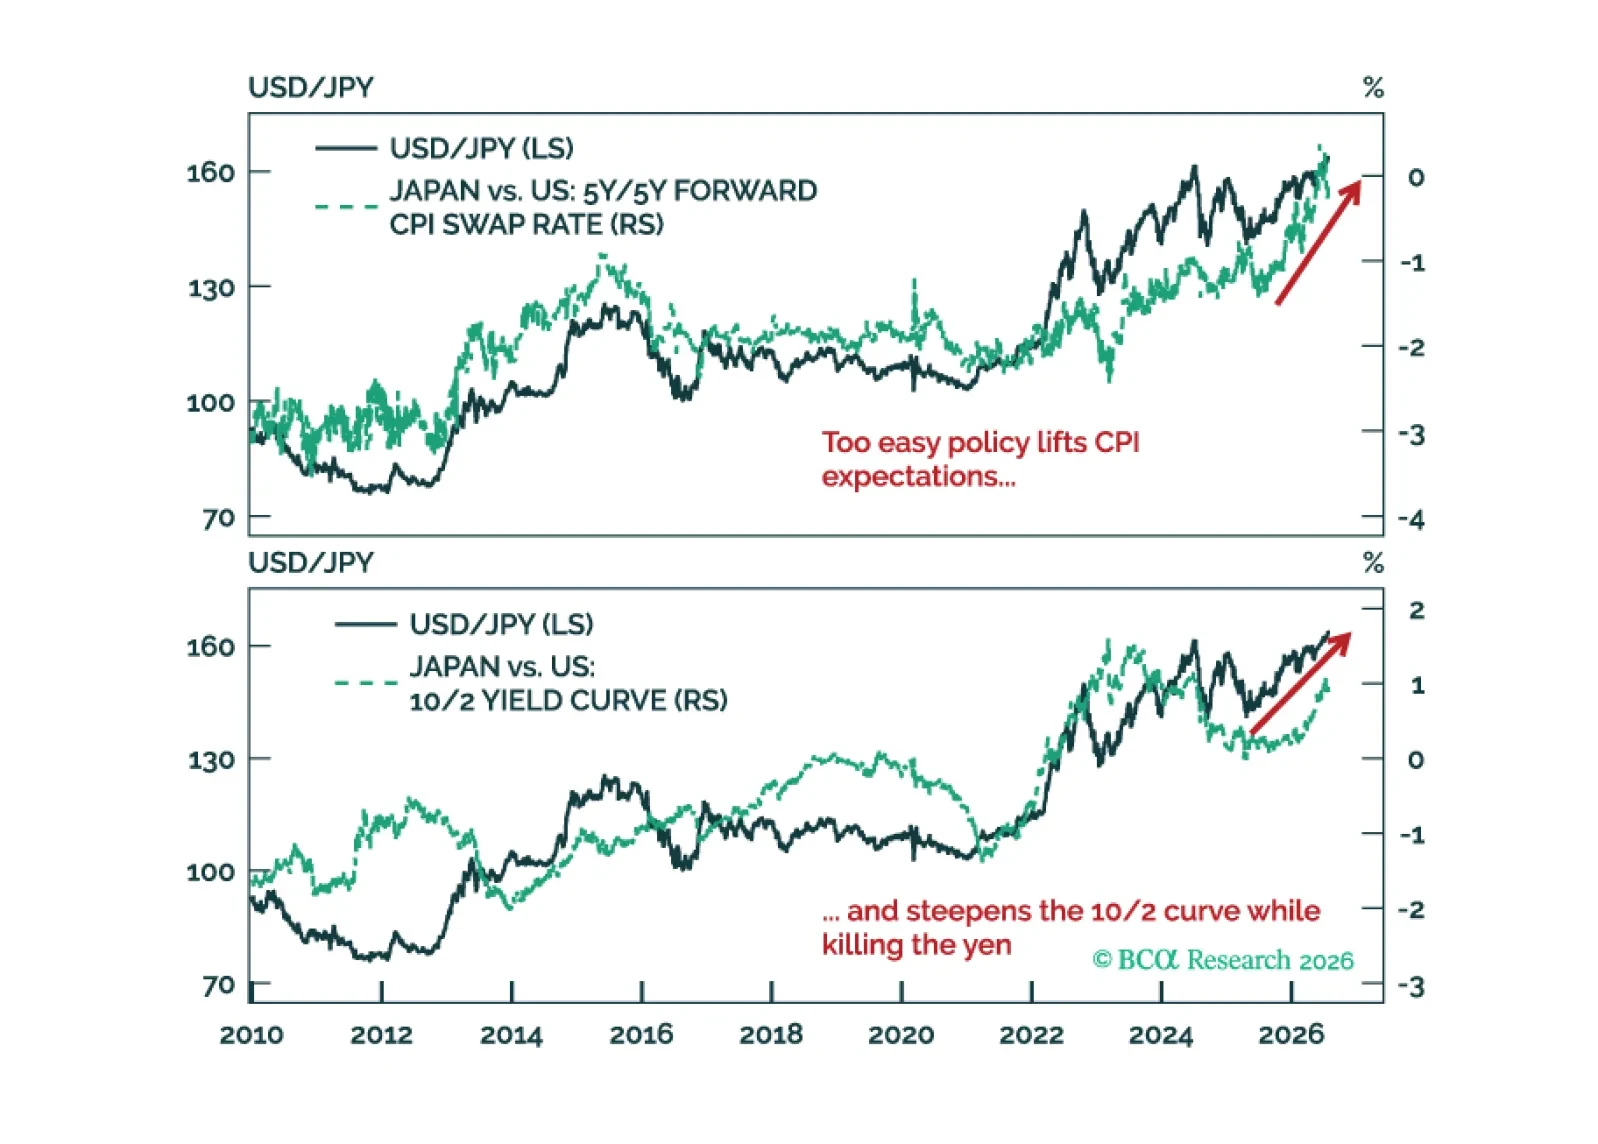
円の暴落:要因はインフレであり、財政ストレスではない 円の暴落:要因はインフレであり、財政ストレスではない 当社の FICC strategists は、円の崩壊と日本国債の弱さは日銀の緩和的な政策によるものであり、財政的ストレスが原因ではないと見ている。 日本の急増する債務が原因ではない:国際比較の証拠は、日本の利回りが金融抑圧ではなく貯蓄と投資のファンダメンタルズに沿って推移しており、日本の大きな経常収支黒字と蓄積された対外資産が予測する水準に概ね位置していることを示している。…